

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
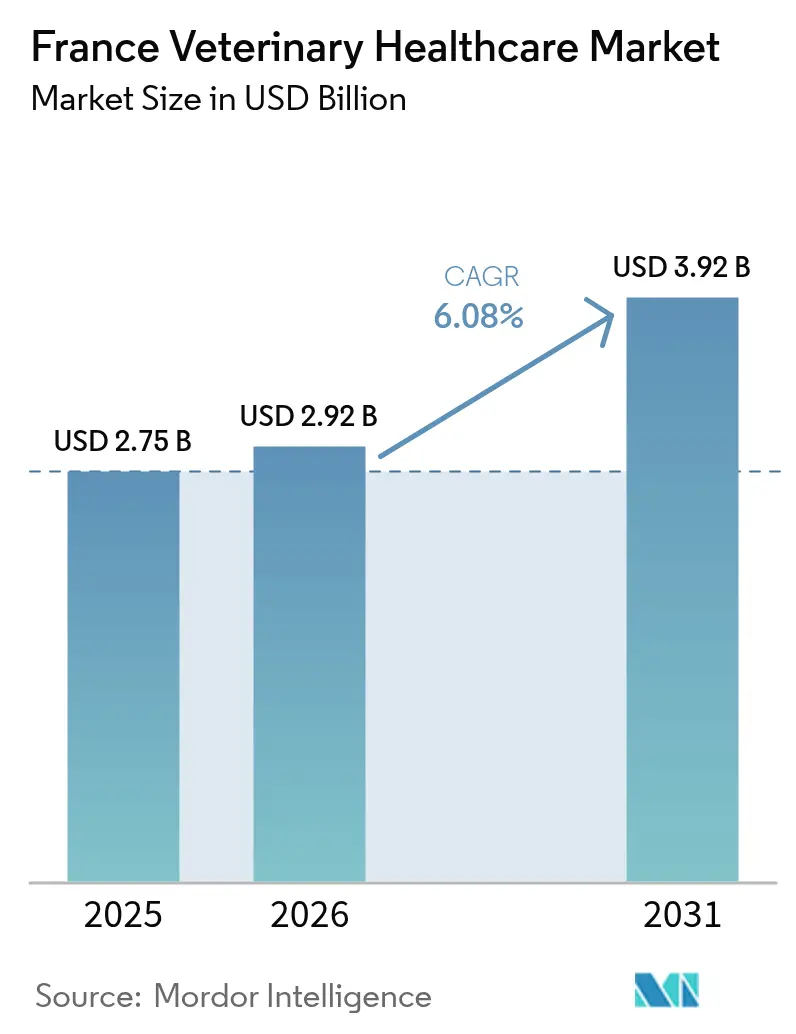
| Dimensione del mercato (2026) | 2.92 miliardo di dollari |
| Dimensione del mercato (2031) | 3.92 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.08% CAGR |
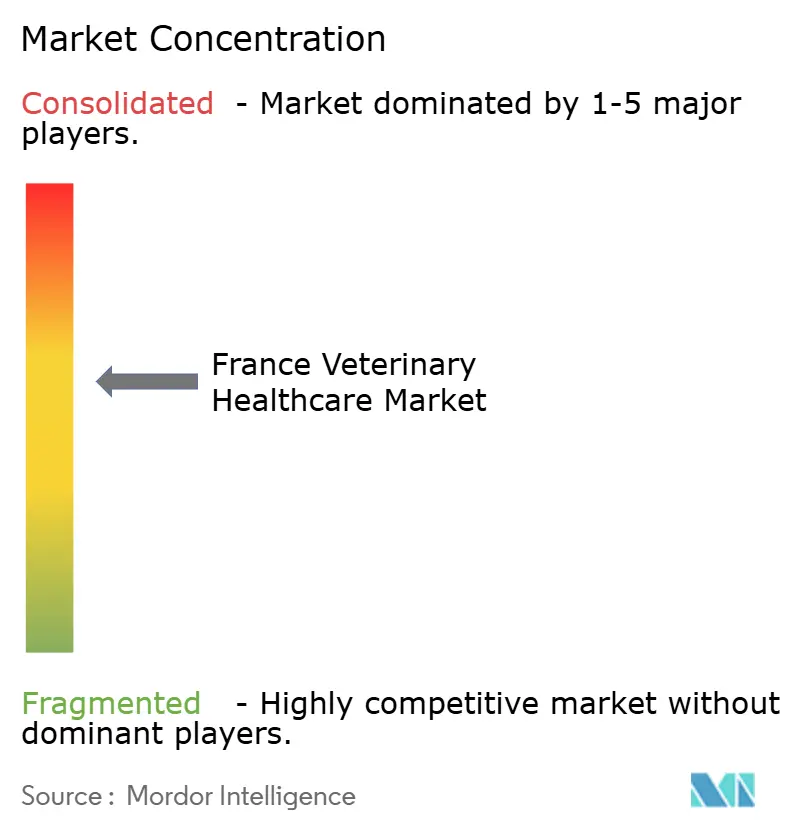
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato sanitario veterinario in Francia di Mordor Intelligence
Il mercato francese dell'assistenza sanitaria veterinaria aveva un valore di 2.75 miliardi di dollari nel 2025 e si prevede che crescerà da 2.92 miliardi di dollari nel 2026 a 3.92 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.08% durante il periodo di previsione (2026-2031). Il mercato beneficia della crescente diffusione degli animali da compagnia, del controllo proattivo delle malattie del bestiame e della rapida adozione di tecnologie in ambito diagnostico e terapeutico. La crescita si concentra nelle aree urbane, dove aumenta la spesa per gli animali da compagnia, mentre gli investimenti nella salute del pollame accelerano nelle regioni rurali. Strumenti digitali come gli analizzatori point-of-care basati sull'intelligenza artificiale riducono i tempi di diagnosi e la maggiore diffusione delle assicurazioni incoraggia i proprietari ad autorizzare trattamenti avanzati. Allo stesso tempo, la carenza di veterinari al di fuori delle grandi città limita la disponibilità di servizi, spingendo i responsabili politici a sovvenzionare la pratica veterinaria nelle aree rurali e l'espansione della telemedicina.
Punti chiave del rapporto
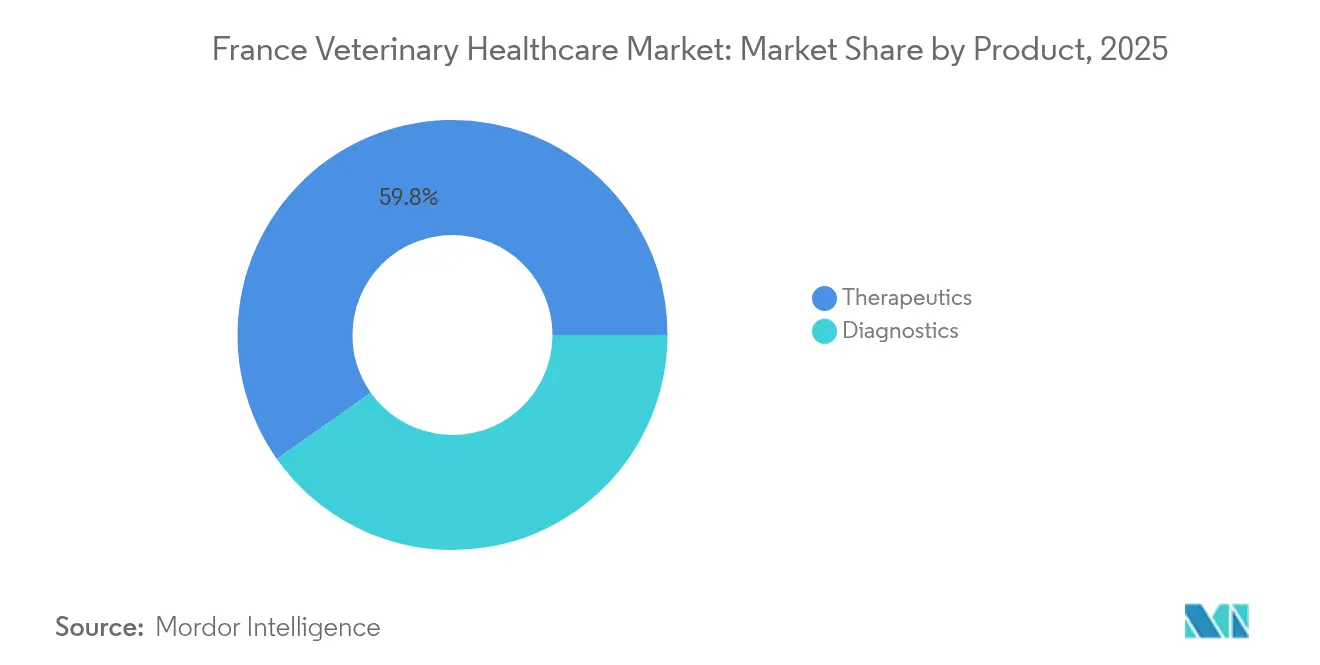
- Per tipologia di prodotto, nel 59.78 la quota di mercato francese nel settore sanitario veterinario era in testa alla classifica dei prodotti terapeutici, con il 2025%. La diagnostica sta crescendo a un CAGR del 7.32% fino al 2031.
- Per tipologia di animale, nel 45.05 gli animali da compagnia rappresentavano il 2025% del mercato sanitario veterinario francese. Il pollame sta registrando il CAGR più rapido, pari al 6.55%, fino al 2031.
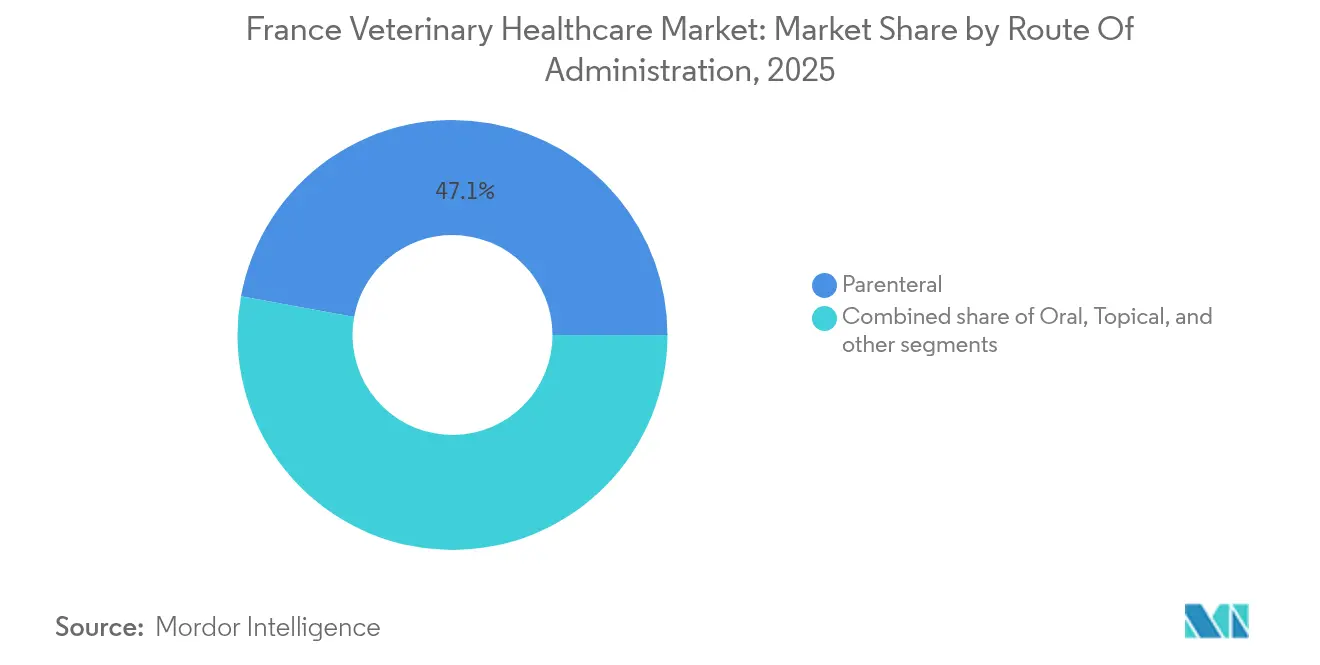
- In base alla via di somministrazione, nel 47.12 i prodotti parenterali rappresentavano il 2025% del mercato sanitario veterinario francese. Si prevede che i prodotti orali cresceranno a un CAGR del 6.34% entro il 2031.
- Per quanto riguarda l'utente finale, gli ospedali e le cliniche veterinarie hanno mantenuto una quota di fatturato del 55.84% nel 2025, mentre le strutture point-of-care stanno crescendo a un CAGR del 7.11%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato sanitario veterinario in Francia
Analisi dell'impatto del conducente
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Progressi tecnologici nella diagnostica e nella terapia veterinaria | + 1.8% | Focus nazionale con input globali | Medio termine (2–4 anni) |
| Aumento della copertura assicurativa per animali domestici e della spesa per animali da compagnia | + 1.5% | Francia urbana | A breve termine (≤ 2 anni) |
| Programmi governativi di controllo delle malattie del bestiame | + 1.2% | Francia rurale | A lungo termine (≥ 4 anni) |
| Espansione dei canali di distribuzione e-commerce per i prodotti veterinari | + 0.9% | Francia urbana | A breve termine (≤ 2 anni) |
| Consolidamento aziendale delle reti di cliniche veterinarie | + 0.7% | il | Medio termine (2–4 anni) |
| Adozione della salute digitale e dell'assistenza a distanza nei servizi veterinari | + 0.6% | Lacune rurali | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Progressi tecnologici nella diagnostica e nella terapia veterinaria
Gli strumenti di intelligenza artificiale permeano le cliniche francesi, con il 69.5% dei professionisti che utilizza sistemi di apprendimento automatico per citologia e diagnostica per immagini. Zoetis ha ampliato la sua piattaforma Vetscan Imagyst nel 2025, consentendo la revisione automatizzata dei linfonodi e della massa cutanea, aumentando l'accuratezza diagnostica e riducendo i tempi di risposta ai risultati a pochi minuti. L'applicazione mobile "Day 1" di Virbac consente agli allevatori di valutare la qualità del colostro in loco, supportando il monitoraggio dell'immunità neonatale. I grandi laboratori di riferimento potenziano questi vantaggi digitali; Mars Petcare ha completato l'acquisizione di Cerba Vet e ANTAGENE nel gennaio 2025, aggiungendo sei laboratori e un hub di genetica alla sua rete francese. Complessivamente, questi strumenti abbreviano l'inizio del trattamento, riducono le visite di follow-up e alleggeriscono il carico di lavoro di una forza lavoro veterinaria sovraccarica.
Aumento della copertura assicurativa per gli animali domestici e delle spese per gli animali da compagnia
La penetrazione delle assicurazioni per animali domestici è aumentata nella Francia metropolitana dopo la liberalizzazione tariffaria del 2024. SantéVet, Lassie e Pety offrono piani con massimali annuali fino a 5,000 euro (5,400 dollari), riducendo le spese vive per interventi chirurgici e diagnostica per immagini. La quota di cani assicurati è passata dal 25% nel 2024 al 32% nel 2025, mentre i gatti hanno registrato un aumento di 4 punti percentuali. Una copertura più elevata ha spinto l'adozione dei servizi: l'utilizzo della risonanza magnetica è cresciuto del 12% su base annua e le pulizie dentali preventive sono aumentate del 9%. La spesa è in linea con un più ampio spostamento dei consumatori verso visite veterinarie premium per nutrizione, toelettatura e benessere, che mantiene il mercato sanitario veterinario francese in crescita.
Programmi governativi di controllo delle malattie del bestiame
I programmi pubblici rimangono un pilastro fondamentale per la salute degli allevamenti. La campagna di vaccinazione contro l'influenza aviaria del 2023-2025 ha protetto 26 milioni di anatre, riducendo i focolai da 315 casi a soli 10 all'inizio del 2025 [1] Ministère de l'Agriculture et de la Souveraineté Alimentaire, “Bilan Campagne Vaccination Influenza Aviaire 2025,” agriculture.gouv.fr . Il Ministero dell'Agricoltura ha coperto l'85% dei costi dei vaccini, facilitando l'adozione da parte dei produttori e creando domanda di logistica della catena del freddo e di prodotti biologici. Una nuova tabella di marcia 2024-2029 mira a contrastare la tubercolosi bovina ampliando i test obbligatori e finanziando i risarcimenti per lo spopolamento degli allevamenti. La sorveglianza continua attraverso la Piattaforma nazionale di sorveglianza della salute animale integra i dati di One Health per individuare rapidamente le minacce emergenti.
Espansione dei canali di distribuzione dell'e-commerce per i prodotti veterinari
I proprietari di animali domestici francesi hanno ulteriormente spostato l'attenzione sull'online dopo i lockdown dovuti alla pandemia. Zooplus e Amazon.fr ora offrono diete su prescrizione e prodotti preventivi contro i parassiti con spedizione notturna, sebbene gli antimicrobici rimangano sotto stretto controllo sulle prescrizioni. Centravet e altri grossisti hanno introdotto portali "click-and-collect" per le cliniche, registrando una crescita del fatturato e-commerce del 18% nel 2024. I fornitori che ottimizzano la logistica omnicanale stanno conquistando i consumatori sensibili al prezzo, in particolare i millennial che preferiscono la consegna a domicilio. Tuttavia, gli audit normativi garantiscono che l'autenticità dei prodotti e la supervisione dei farmacisti rimangano intatte.
Analisi dell'impatto delle restrizioni
| Analisi dell'impatto delle restrizioni | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi dei servizi veterinari e dei prodotti farmaceutici | -1.4% | A livello nazionale | A breve termine (≤ 2 anni) |
| Infrastrutture veterinarie limitate nelle aree rurali | -1.1% | Zone di produzione zootecnica | A lungo termine (≥ 4 anni) |
| Prevalenza di farmaci contraffatti e di qualità inferiore | -0.9% | Seleziona canali online e informali | Medio termine (2–4 anni) |
| Calo della crescita della popolazione di animali da compagnia | -0.7% | Centri urbani maturi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi dei servizi veterinari e dei prodotti farmaceutici
Le tariffe di base per le visite presso le cliniche di assistenza primaria sono aumentate da 26.50 euro a 30 euro (32.60 dollari USA) nel gennaio 2025 [2] Ministère du Travail, de la Santé et des Solidarités, “Revalorisation des Honoraires de Consultation 2025,” sante.gouv.fr . Contemporaneamente, le nuove normative sulle prescrizioni hanno spostato gli oppioidi e la codeina in contenitori sicuri, aumentando i costi di conformità per gli studi medici [3] ANSM, “Renforcement de la Sécurisation des Ordonnances 2025,” ansm.sante.fr . Il consolidamento contribuisce all'aumento delle tariffe: dopo l'espansione di Mars Petcare, i legislatori statunitensi hanno citato preoccupazioni relative ai rincari, rispecchiando gli aumenti di prezzo aneddotici negli ospedali urbani francesi. Gli allevatori con margini di profitto ridotti spesso rimandano i trattamenti, erodendo i benefici della prevenzione di routine delle malattie.
Infrastrutture veterinarie limitate nelle aree rurali
I dati dell'indagine mostrano che il 78.5% dei distretti rurali segnala posizioni vacanti per veterinari specializzati in animali da reddito. I laureati più giovani tendono a dedicarsi alla pratica veterinaria per piccoli animali nelle città, dove i redditi sono più alti e i turni di emergenza sono più ridotti. L'età media dei veterinari rurali supera ora i 54 anni. Le carenze di personale si traducono in distanze di viaggio più lunghe, ritardi nella risposta alle emergenze e una maggiore dipendenza dai servizi governativi sul campo. Sono in fase di sperimentazione sovvenzioni a copertura del debito studentesco e sussidi per cliniche mobili, ma ci vorranno diversi anni per riequilibrare l'offerta.
Analisi del segmento
Per prodotto: il predominio terapeutico guida le fondamenta del mercato
Il settore terapeutico ha generato il 59.78% del fatturato del 2025, ancorando il mercato sanitario veterinario francese. Le vendite di antiparassitari e vaccini sono aumentate rapidamente, poiché gli allevatori di pollame e suini hanno risposto alle severe norme di biosicurezza e i proprietari di animali da compagnia hanno richiesto soluzioni ad ampio spettro contro pulci e zecche. I lanci di Virbac, tra cui un vaccino contro la diarrea neonatale dei suinetti, evidenziano il ritmo dell'innovazione biologica. Gli antinfettivi devono far fronte a norme più severe sulla resistenza antimicrobica, ma le molecole mirate continuano a essere richieste durante le epidemie, sostenendo un fatturato di prodotto a due cifre.
La diagnostica, sebbene di dimensioni più ridotte, è il settore in più rapida crescita, con un CAGR del 7.32%. L'acquisizione di Cerba Vet da parte di Mars Petcare ha moltiplicato la produttività del laboratorio e IDEXX ha integrato analizzatori ematologici e chimici in kit di abbonamento, aumentando i tassi di inserimento nelle cliniche indipendenti. Gli algoritmi di intelligenza artificiale integrati nei lettori portatili per ecografia e citologia riducono gli invii di campioni e favoriscono i ricavi interni. Si prevede che il mercato francese della diagnostica per l'assistenza sanitaria veterinaria supererà i 1,650 milioni di dollari entro il 2031, riflettendo questa ondata di adozione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di animale: gli animali da compagnia sono in testa mentre il bestiame si mostra promettente
Cani e gatti rappresentano il 45.05% del fatturato del 2025, rispecchiando la demografia urbana francese che supporta piani di benessere, chirurgia ortopedica e diagnostica per immagini avanzata. Il produttore di integratori ortopedici Vetoquinol ha ampliato la sua gamma Flexadin a luglio 2025, sottolineando la redditizia espansione di questa nicchia di mercato.
Il pollame, tuttavia, registra la crescita più rapida, con un CAGR del 6.55%. Le massicce campagne di vaccinazione delle anatre e gli allevatori orientati all'esportazione richiedono immunizzazione, diagnosi e audit di biosicurezza continui. Si prevede che la quota di mercato francese nel settore veterinario per gli input sanitari avicoli supererà il 15.42% entro il 2031, grazie agli investimenti degli allevatori in sistemi di produzione resilienti.
Per via di somministrazione: via parenterale con accelerazione della crescita orale
I formati parenterali, con una quota del 47.12%, dominano i vaccini ad alta potenza e le terapie di emergenza perché garantiscono una rapida biodisponibilità. Il vaccino iniettabile contro l'influenza aviaria di Ceva Santé Animale ha costituito la spina dorsale della campagna francese del 2024.
I prodotti orali sono in rapida espansione, con un CAGR del 6.34%. FANS masticabili, integratori probiotici e diete su prescrizione soddisfano le preferenze dei proprietari in termini di facilità di dosaggio. Il mercato francese della salute veterinaria legato ai formati orali è destinato a crescere di 232.5 milioni di dollari tra il 2026 e il 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli ospedali dominano mentre i test point-of-care accelerano
Ospedali e cliniche hanno contribuito per il 55.84% alle vendite del 2025 grazie alla loro ampia offerta di servizi e alla loro capacità chirurgica. Le regole di proprietà che impongono ai veterinari abilitati di essere azionisti di maggioranza mantengono moderati i roll-up degli studi, preservando un campo diversificato di professionisti indipendenti.
I siti point-of-care, comprese le cliniche mobili e i laboratori in azienda, registrano il CAGR più elevato, pari al 7.11%. Nuovi analizzatori come Vetscan OptiCell forniscono una diagnosi differenziale in meno di 3 minuti, riducendo i costi di spedizione dei campioni e attraendo gli allevatori con tempi di risposta rapidi.
Analisi geografica
La topografia diversificata della Francia crea un accesso disomogeneo ai servizi veterinari. Île-de-France, Alvernia-Rodano-Alpi e Nuova Aquitania ospitano complessivamente il 42% dei veterinari abilitati e generano oltre la metà del mercato sanitario veterinario francese. Questi centri urbanizzati offrono ospedali aperti 24 ore su 2.06, tomografi computerizzati e centri di riferimento specializzati in grado di gestire casi chirurgici complessi. Si prevede che il mercato sanitario veterinario francese in queste tre regioni raggiungerà quota 2031 miliardi di dollari entro il XNUMX.
Al contrario, l'Occitania e la Borgogna-Franca Contea ospitano una densità di bestiame elevata, ma meno cliniche per chilometro quadrato. I sussidi governativi finanziano unità mobili per la diagnosi della tubercolosi bovina e portali di teleconsulto per colmare le lacune. Il triage digitale riduce i chilometri di viaggio per disturbi minori, ma le emergenze si basano ancora su turni di reperibilità che mettono a dura prova la forza lavoro limitata.
La vicinanza ai confini con Spagna, Germania e Italia favorisce la distribuzione farmaceutica transfrontaliera e le collaborazioni di referral. Aziende francesi come Virbac esportano il 42% della loro produzione, mentre le multinazionali straniere hanno centri di ricerca nei pressi del bio-cluster avanzato di Lione. Lo stretto allineamento della farmacovigilanza UE attraverso l'ANSES accelera l'autorizzazione di nuove molecole, consentendo ai produttori locali di innovare nel rispetto di standard qualitativi comuni.
Panorama normativo
In Francia, i medicinali veterinari sono regolamentati dal Regolamento UE 2019/6 e dalle norme nazionali contenute nel Codice della Sanità Pubblica francese. L'ANSES, tramite l'Agenzia francese per i medicinali veterinari (ANMV), è l'autorità competente per le autorizzazioni all'immissione in commercio (AIC), la farmacovigilanza e le ispezioni. Le aziende entrano generalmente nel mercato tramite un'AIC ANMV o la procedura centralizzata della Commissione europea, e i dossier vengono presentati elettronicamente. I controlli di conformità tecnica sono supportati da strumenti come il VNeeS Checker, utilizzato in collaborazione con le agenzie belghe e francesi.
Sul fronte della salute animale, le misure di sorveglianza e controllo delle malattie trasmissibili sono state rafforzate tramite il Decreto 2025-987 (adottato il 22 ottobre 2025), con disposizioni chiave in vigore dal 1° gennaio 2026. Tale modifica segnala aspettative più rigorose in materia di prevenzione, segnalazione e controllo della movimentazione degli animali. La Francia aggiorna inoltre i controlli specifici per malattia tramite ordinanze pubblicate nella Gazzetta Ufficiale, tra cui l'Arrêté del 5 febbraio 2026 che modifica le misure di sorveglianza, prevenzione e controllo della dermatite nodulare contagiosa (malattia della pelle nodulare) nella Francia metropolitana, comprese le restrizioni alla movimentazione degli animali non vaccinati nelle zone di vaccinazione designate. L'ANMV può anche concedere autorizzazioni temporanee all'uso della durata di un anno qualora non sia disponibile in Francia un prodotto autorizzato.
Panorama competitivo
Il mercato presenta una moderata concentrazione. I cinque maggiori fornitori detengono circa il 55% del fatturato complessivo, il che implica un panorama competitivo che incoraggia la differenziazione dei prodotti e l'aggiornamento dei servizi. Zoetis ha registrato una crescita del fatturato del 10% in Francia nel quarto trimestre del 4 grazie all'ampiezza del portafoglio e ai contratti di servizi integrati. Virbac è cresciuta del 2024% nel 13.6 grazie sia alle acquisizioni che all'incremento del portafoglio principale. La valutazione di Ceva Santé Animale ha superato i 2024 miliardi di dollari a marzo 10, in previsione di una potenziale IPO.
La capacità diagnostica è il nuovo campo di battaglia. L'acquisizione di Cerba Vet da parte di Mars Petcare, nel gennaio 2025, ha consentito all'azienda di ampliare il proprio catalogo di test, mentre IDEXX rifornisce le cliniche di analizzatori a noleggio collegati a un modello di rendita vitalizia per i materiali di consumo. Le start-up di telemedicina Digitail e Televet si rivolgono a studi indipendenti che cercano di mantenere il triage interno e di alleggerire il carico di lavoro fuori orario. Le carenze di manodopera nelle aree rurali stimolano collaborazioni tra gruppi aziendali e scuole veterinarie per finanziare tirocini misti, preservando la continuità del servizio nelle comunità remote.
Leader del settore sanitario veterinario in Francia
Ceva Animal Health, Inc
Zoetis Inc.
Boehringer Ingelheim International GmbH
Elanco Salute Animale
Vetoquinol SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Zoetis ha ricevuto l'autorizzazione all'immissione in commercio dalla Commissione Europea per il suo vaccino avicolo Poulvac Procerta HVT-ND. L'approvazione amplia la domanda di protocolli di vaccinazione preventiva conformi alle normative UE e favorisce una più ampia adozione di programmi combinati di prevenzione delle malattie aviarie in Francia.
- Giugno 2026: Boehringer Ingelheim ha confermato un piano di investimenti da 500 milioni di euro entro il 2030 per le sue attività nel settore della salute animale in Francia, che include ingenti investimenti nello stabilimento di Tolosa e un ampliamento dei volumi di produzione di farmaci orali e in compresse. Questo impegno rafforza la capacità di fornitura locale di vaccini e medicinali e aumenta la pressione competitiva sulla presenza produttiva e sui livelli di servizio in Francia.
- Marzo 2026: Zoetis ha lanciato in Francia Equip WNV, un vaccino contro il virus del Nilo occidentale per cavalli. Il lancio offre ai veterinari equini un'opzione di prevenzione e consente all'azienda di soddisfare la domanda di vaccinazioni stagionali legate alle epidemie, affiancandola al suo più ampio portafoglio di farmaci biologici.


Ambito del rapporto sul mercato sanitario veterinario in Francia
Secondo lo scopo del rapporto, i medicinali veterinari sono associati al trattamento, alla diagnosi e alla prevenzione delle malattie tra gli animali. Copre una varietà di specie animali, sia domestiche che selvatiche. Il mercato francese della sanità veterinaria è segmentato per prodotto (per terapie e diagnostica) e per tipo di animale (cani e gatti, cavalli, ruminanti, suini, pollame e altri animali). Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra.
Per prodotto
| terapeutica | vaccini |
| Parassiticidi | |
| Antinfettivi | |
| Additivi medici per mangimi | |
| Altre terapie | |
| Diagnostica Ultrasuoni | Test immunodiagnostici |
| Diagnostica Molecolare | |
| Imaging diagnostico | |
| Chimica clinica | |
| Altre diagnostiche |
Per tipo di animale
| Cani e gatti |
| Cavalli |
| ruminanti |
| suino |
| Pollame |
| Altri tipi di animali |
Per via di amministrazione
| Orale |
| Parenterale |
| Attuale |
| Altro percorso di amministrazioni |
Per utente finale
| Ospedali e cliniche veterinarie |
| Laboratori di riferimento |
| Impostazioni di test Point-Of-Care/Interne |
| Istituti accademici e di ricerca |
| Per prodotto | terapeutica | vaccini |
| Parassiticidi | ||
| Antinfettivi | ||
| Additivi medici per mangimi | ||
| Altre terapie | ||
| Diagnostica Ultrasuoni | Test immunodiagnostici | |
| Diagnostica Molecolare | ||
| Imaging diagnostico | ||
| Chimica clinica | ||
| Altre diagnostiche | ||
| Per tipo di animale | Cani e gatti | |
| Cavalli | ||
| ruminanti | ||
| suino | ||
| Pollame | ||
| Altri tipi di animali | ||
| Per via di amministrazione | Orale | |
| Parenterale | ||
| Attuale | ||
| Altro percorso di amministrazioni | ||
| Per utente finale | Ospedali e cliniche veterinarie | |
| Laboratori di riferimento | ||
| Impostazioni di test Point-Of-Care/Interne | ||
| Istituti accademici e di ricerca | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato sanitario veterinario in Francia nel 2026?
Si attesta a 2.92 miliardi di dollari e si prevede che raggiungerà i 3.92 miliardi di dollari entro il 2031, con un CAGR del 6.08% nel periodo 2026-2031.
Quale categoria di prodotti detiene la quota maggiore?
Il settore terapeutico è in testa con il 59.78% dei ricavi del 2025, trainato da vaccini e antiparassitari.
Qual è il segmento di mercato in più rapida crescita?
La diagnostica, supportata da strumenti point-of-care potenziati dall'intelligenza artificiale, è in espansione a un CAGR del 7.32% fino al 2031.
Perché la spesa sanitaria per il pollame è in aumento?
Il successo della vaccinazione contro l'influenza aviaria a livello nazionale e i produttori orientati all'esportazione spingono l'allevamento avicolo a un CAGR del 6.55%.
In che modo l'assicurazione influenza la spesa veterinaria?
Una copertura assicurativa più ampia per gli animali domestici riduce le barriere economiche, aumentando l'adozione di trattamenti e diagnosi avanzati.
Quali sfide limitano l'assistenza veterinaria nelle zone rurali?
L'invecchiamento della forza lavoro e il minor numero di neolaureati in allevamento di animali creano lacune nei servizi nelle regioni remote dedicate all'allevamento.
Pagina aggiornata l'ultima volta il:



