

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Volume di mercato (2026) | 270 megawatt |
| Volume di mercato (2031) | 490 megawatt |
| Tasso di crescita (2026 - 2031) | 12.63% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'energia mareomotrice in Francia di Mordor Intelligence
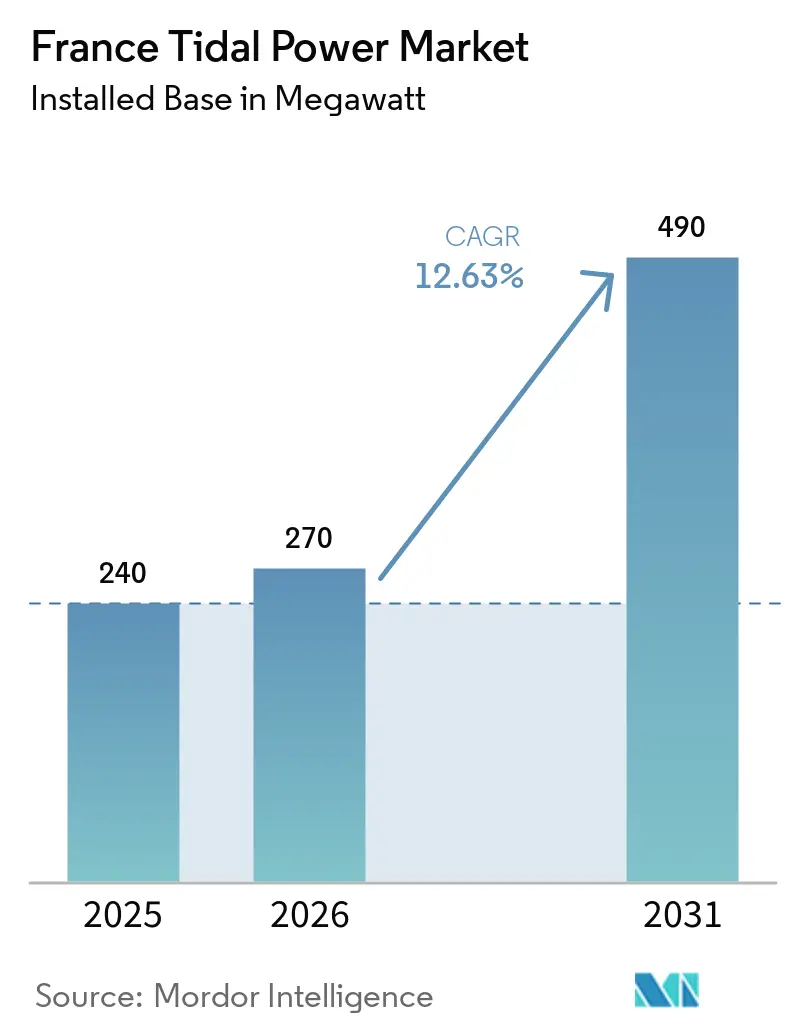
Si prevede che il mercato francese dell'energia mareomotrice, in termini di base installata, crescerà da 240 megawatt nel 2025 a 270 megawatt nel 2026, per poi raggiungere i 490 megawatt entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.63% nel periodo 2026-2031.
Il contesto politico francese è diventato più definito perché PPE3 impegna 250 MW per l'energia mareomotrice e indica una prima gara commerciale entro il 2030, che offre a sviluppatori e fornitori una pipeline di progetti più chiara rispetto agli anni precedenti. [1] Normandie Hydroliennes, “La Francia conferma l'obiettivo di 250 MW di energia mareomotrice mentre NH1 avanza verso la distribuzione industriale”, Normandie Hydroliennes, normandiehydroliennes.fr Il mercato francese dell'energia mareomotrice sta ora uscendo da una lunga fase dimostrativa, con gli impianti FloWatt e NH1 a Raz Blanchard che offrono al paese 2 progetti visibili in grado di dimostrare metodi di costruzione, prestazioni operative e disciplina finanziaria su scala più commerciale. I finanziamenti pubblici del Fondo europeo per l'innovazione e di Francia 2030 stanno riducendo il rischio iniziale dei progetti, mentre l'attività manifatturiera locale a Cherbourg sta aiutando la catena di fornitura a ottenere lavori ripetuti invece di ordini di prototipi una tantum. Il campo competitivo rimane moderato, ma si sta restringendo attorno a un piccolo gruppo di sviluppatori che hanno accesso ai finanziamenti, partner industriali e diritti di sito, mentre il fallimento di Sabella ha dimostrato che la sola credibilità tecnica non è ancora sufficiente a garantire la bancabilità a lungo termine nel mercato francese dell'energia mareomotrice. Il costo rimane il principale vincolo, tuttavia la validazione indipendente del percorso di NH1 verso un costo inferiore a 100 euro/MWh su larga scala supporta l'idea che gli effetti dell'apprendimento e gli impianti di maggiori dimensioni possano migliorare la redditività del mercato francese dell'energia mareomotrice nel tempo.
Punti chiave del rapporto
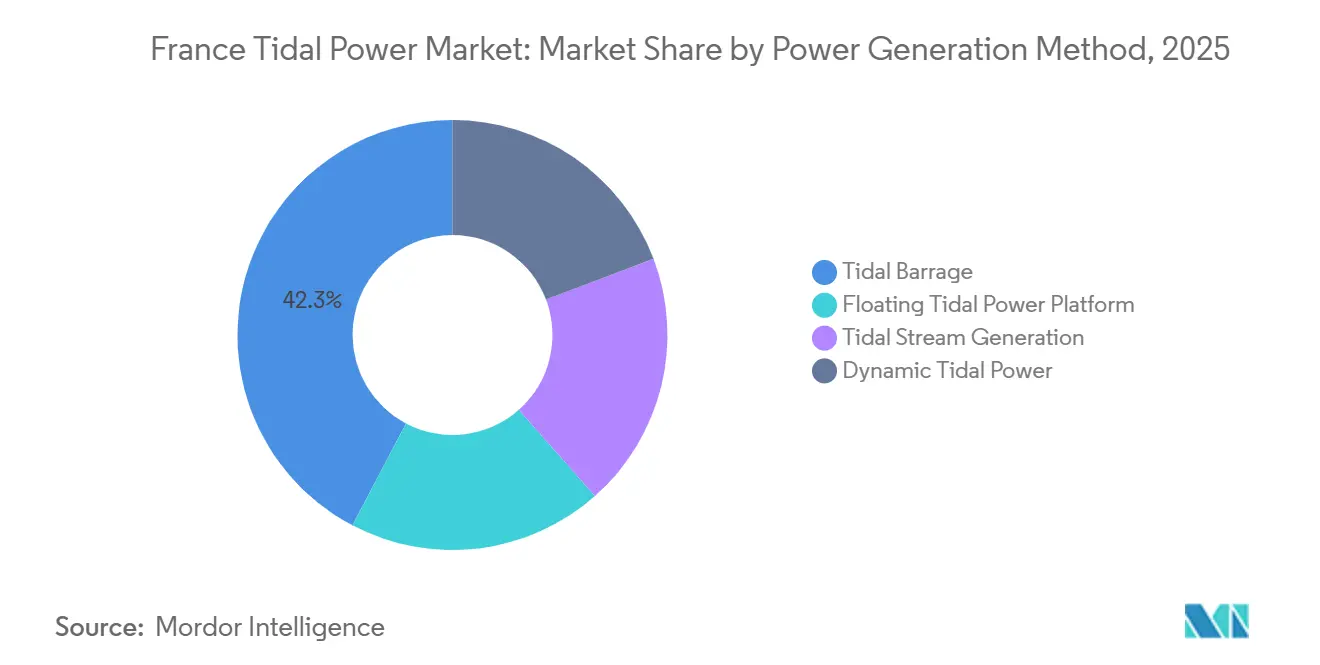
- In base al metodo di generazione di energia, le dighe mareomotrici detenevano una quota del 42.3% del mercato francese dell'energia mareomotrice nel 2025, mentre si prevede che le piattaforme galleggianti per l'energia mareomotrice si espanderanno a un tasso di crescita annuo composto (CAGR) del 19.4% fino al 2031.
- Nel 2025, le turbine ad asse orizzontale, grazie ai convertitori di energia mareomotrice, hanno conquistato una quota del 61.5% del mercato francese dell'energia mareomotrice e si prevede che cresceranno a un tasso annuo composto del 17.4% fino al 2031.
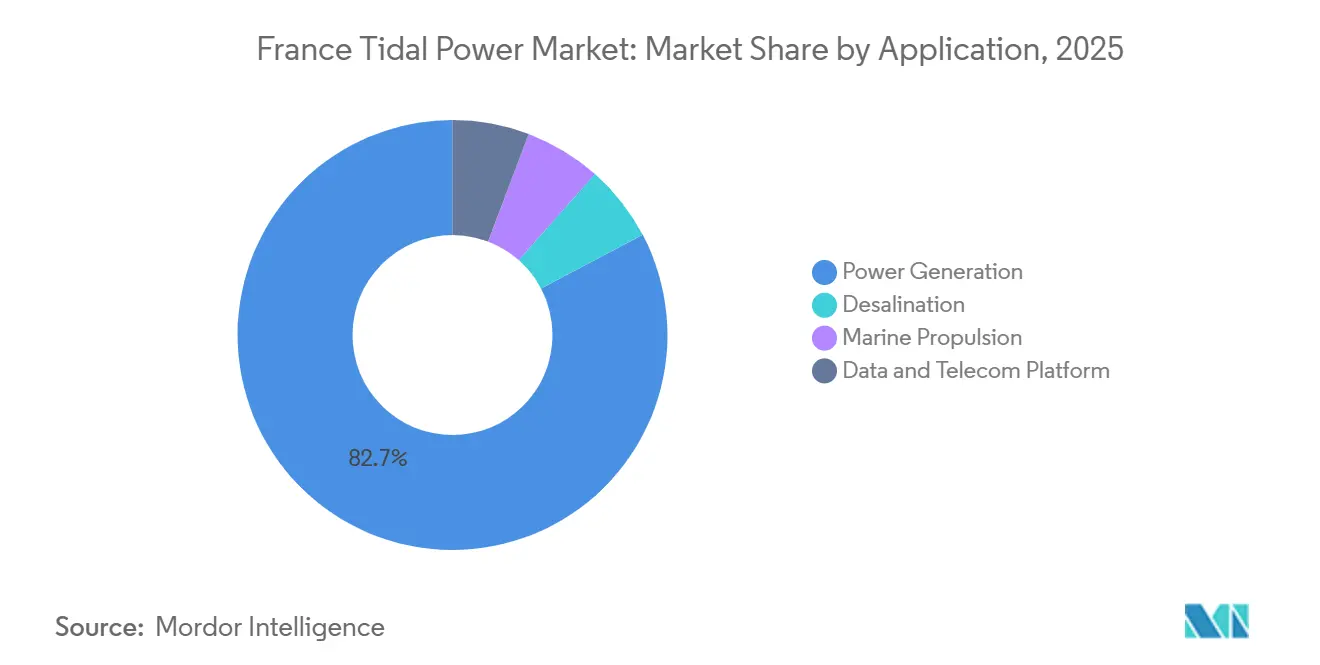
- Nel 2025, la produzione di energia elettrica deteneva l'82.7% della quota di mercato francese dell'energia mareomotrice, mentre si prevede che la desalinizzazione crescerà a un tasso annuo composto del 20.2% fino al 2031.
- Per quanto riguarda gli utenti finali, le aziende di servizi pubblici e i produttori indipendenti di energia (IPP) rappresentavano il 61.2% della quota di mercato francese dell'energia mareomotrice nel 2025, mentre si prevede che il segmento industriale crescerà a un tasso annuo composto del 16.7% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'energia mareomotrice in Francia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Robusti finanziamenti statali per la ricerca e lo sviluppo nel settore delle maree. | + 2.5% | Normandia, Bretagna, con ripercussioni a livello nazionale | Medio termine (2-4 anni) |
| Prossimi progetti su scala commerciale | + 3.8% | Costa della Normandia, Bretagna settentrionale | Medio termine (2-4 anni) |
| Opportunità di decongestionamento della rete elettrica costiera | + 1.8% | Zone costiere dell'Atlantico e del Canale della Manica | Medio termine (2-4 anni) |
| Mandati di decarbonizzazione del cluster marittimo | + 1.5% | Cherbourg, Brest, Le Havre, Lorient | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Robusti finanziamenti statali per la ricerca e lo sviluppo nel settore delle maree.
La Francia ha impiegato anni per costruire il mercato francese dell'energia mareomotrice attraverso il sostegno pubblico, che è passato gradualmente da prove su dispositivi isolati a impianti più grandi in grado di testare modelli di installazione, manutenzione e ricavo in condizioni operative reali. Il solo progetto NH1 ha ricevuto 31.3 milioni di euro, ovvero 34.1 milioni di dollari, dal Fondo europeo per l'innovazione, e tale sostegno si affianca al supporto di Francia 2030, che riduce l'onere per un progetto pilota commerciale unico nel suo genere e fornisce ai finanziatori un segnale di politica pubblica più forte. [2] Commissione europea, "Fondo per l'innovazione Progetto Fiche 101191445", Commissione europea, ec.europa.eu Lo stesso progetto ha anche ricevuto una convalida indipendente dalla Banca europea per gli investimenti sul suo percorso di riduzione dei costi, il che è importante perché i futuri progetti nel mercato francese dell'energia mareomotrice saranno giudicati non solo in base alla progettazione delle turbine, ma anche in base a quanto credibile appaia agli investitori il loro percorso verso costi energetici inferiori. I finanziamenti pubblici generano anche benefici più ampi, poiché i dati ambientali e operativi raccolti a Raz Blanchard possono essere riutilizzati da impianti successivi, riducendo la duplicazione degli studi e accorciando il ciclo di apprendimento per ogni nuovo progetto. Questo è particolarmente importante nel mercato francese dell'energia mareomotrice, poiché i progetti iniziali comportano un elevato carico informativo e ogni set di dati riutilizzabile facilita l'ottenimento dei permessi e il finanziamento del progetto successivo. Nel tempo, questo approccio trasforma il sostegno statale da semplice aiuto finanziario in una base di conoscenze condivisa che migliora il profilo di rischio complessivo del settore.
Prossimi progetti su scala commerciale a Raz Blanchard e Paimpol-Bréhat
Il principale motore di crescita a breve termine per il mercato francese dell'energia mareomotrice è il passaggio dai prototipi agli impianti pre-commerciali di Raz Blanchard e il ruolo continuativo di Paimpol-Bréhat come sito di qualificazione. Il parco eolico FloWatt da 17 MW sta procedendo con la costruzione di 6 turbine HQ 2.8 presso lo stabilimento CMN di Cherbourg, con il supporto di 75 milioni di euro (81.8 milioni di dollari) di aiuti governativi francesi e una tariffa incentivante ventennale, mentre la messa in servizio è prevista per il 2028. NH1 aggiunge altri 12 MW nello stesso ampio corridoio di sviluppo ed è anch'esso previsto per il 2028, il che significa che il mercato francese dell'energia mareomotrice sarà presto valutato in base alle prestazioni reali degli impianti, piuttosto che solo in base ai dati delle turbine pilota. Questi progetti sono importanti al di là della loro potenza totale in megawatt, perché offrono ai produttori nazionali, ai fornitori di infrastrutture sottomarine e alle società di servizi marittimi pacchetti di lavoro ripetibili che possono contribuire a ridurre i costi unitari dei futuri impianti. Paimpol-Bréhat continua a rafforzare questa transizione perché offre un sito connesso alla rete dove gli sviluppatori possono convalidare le curve di potenza e il comportamento operativo nelle condizioni marine francesi prima di passare a progetti più ampi. Di conseguenza, il mercato francese dell'energia mareomotrice sta iniziando ad assomigliare meno a una collezione di esperimenti ingegneristici isolati e più a un processo integrato con fasi interconnesse di test, produzione e installazione.
Opportunità di decongestionamento della rete costiera
L'accesso alla rete si sta rivelando un vantaggio concreto per il mercato francese dell'energia mareomotrice, poiché la produzione di energia mareomotrice è più prevedibile rispetto alla maggior parte della produzione eolica e solare, il che consente ai progettisti di sistema di dimensionare le connessioni con maggiore sicurezza. Nei siti collegati al progetto Raz Blanchard, gli sviluppatori sono in grado di progettare le esigenze di connessione in base a un intervallo di produzione più ristretto e meglio compreso, riducendo il rischio di costruire capacità di rete solo per i rari picchi di produzione. Tale prevedibilità migliora anche il valore di ogni punto di interconnessione costiera, soprattutto in località in cui diverse tecnologie rinnovabili competono contemporaneamente per una capacità limitata. Nel mercato francese dell'energia mareomotrice, questo non elimina le problematiche di connessione, ma migliora la qualità del profilo di generazione che raggiunge la rete. Il risultato è che i progetti mareomotrici possono supportare la pianificazione energetica costiera in modo diverso rispetto alle fonti intermittenti, rafforzando la loro attrattiva anche quando i costi di generazione complessivi rimangono più elevati. Questo effetto è ancora in fase di sviluppo, ma diventa più rilevante man mano che la pipeline di progetti si sposta da singoli dispositivi a impianti in grado di fornire una produzione più stabile e misurabile.
Mandati di decarbonizzazione del cluster marittimo
Le principali zone marittime francesi stanno fornendo un supporto significativo alla domanda nel mercato francese dell'energia mareomotrice, poiché i siti industriali vicino alla costa sono alla ricerca di energia a basse emissioni di carbonio, locale, stabile e meno esposta alle fluttuazioni dei prezzi all'ingrosso. Cherbourg ne è l'esempio più lampante, dato che ospita la produzione di turbine per FloWatt, collegando così lo sviluppo dell'energia pulita all'attività industriale regionale, anziché considerarli due aspetti separati. Questo legame con l'industria locale è importante perché la produzione navale, le operazioni portuali e le grandi infrastrutture costiere attribuiscono grande importanza all'affidabilità dell'approvvigionamento, oltre che al prezzo di mercato, conferendo all'energia mareomotrice un ruolo concreto nella pianificazione della decarbonizzazione. Nel mercato francese dell'energia mareomotrice, ciò crea un collegamento diretto tra la localizzazione della risorsa e la potenziale provenienza della futura domanda. L'effetto è destinato a consolidarsi nel tempo, poiché gli utenti industriali tendono a impegnarsi solo dopo aver constatato un solido supporto politico, progetti concreti e un percorso più chiaro verso la fornitura contrattualizzata. Una volta soddisfatte queste condizioni, il settore acquisisce una base di clienti più ampia rispetto alle sole utility, il che dovrebbe favorire la realizzazione di impianti più grandi e rafforzare le catene di approvvigionamento regionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo livellato elevato rispetto all'energia eolica offshore | -1.5% | A livello nazionale, con ripercussioni sul finanziamento di tutte le sedi. | A breve termine (≤ 2 anni) |
| Lunghi cicli di approvazione ambientale | -1.2% | Normandia, Bretagna, Golfo di Morbihan | Medio termine (2-4 anni) |
| Una storia di successi finanziari limitata scoraggia gli investitori | -1.0% | il | A breve termine (≤ 2 anni) |
| L'estrazione di magneti di terre rare incontra l'opposizione delle ONG. | -0.8% | Catena di fornitura globale, con rilevanza produttiva locale a Cherbourg. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi livellati elevati rispetto all'energia eolica offshore
L'elevato costo dell'energia rimane il principale freno al mercato francese dell'energia mareomotrice, poiché gli attuali progetti necessitano ancora di strutture di supporto che tengano conto del rischio di implementazione iniziale e del volume installato limitato. Il materiale fornito colloca l'attuale LCOE (costo livellato dell'energia) per l'energia mareomotrice in un intervallo compreso tra 150 e 350 euro per MWh, ovvero tra 163 e 381 dollari per MWh, un livello ancora ben al di sopra della base di costo prevista per le tecnologie rinnovabili offshore più mature. Uno studio indipendente, citato da Tethys Engineering e ORE Catapult, ha dimostrato che una significativa riduzione dei costi dipende dall'implementazione cumulativa, con almeno 783 MW necessari in Francia per spingere il percorso dei costi al di sotto di 116 euro per MWh entro il 2030. Questa soglia è importante perché l'attuale obiettivo politico di 250 MW favorisce il mercato francese dell'energia mareomotrice, ma è ancora al di sotto del livello in cui ci si aspetterebbe che un maggiore apprendimento nella produzione e gli effetti di scala della catena di fornitura si manifestino pienamente. La struttura tariffaria incentivante di FloWatt suggerisce che i responsabili politici riconoscano questo problema e stiano proteggendo i primi impianti dalla concorrenza diretta dei costi, mentre il settore aumenta i volumi. Finché non saranno installati e messi in funzione più megawatt, i costi continueranno a determinare quali progetti verranno realizzati per primi e con quale rapidità i capitali privati si sentiranno a proprio agio nel settore.
Lunghi cicli di approvazione ambientale
Un altro importante ostacolo per il mercato francese dell'energia mareomotrice è rappresentato dalle procedure di autorizzazione, poiché i lunghi cicli di revisione ritardano la visibilità dei ricavi e aumentano i costi di pre-costruzione per gli sviluppatori che stanno già lavorando con nuove tecnologie. Il materiale fornito evidenzia che in Francia possono essere necessari fino a 6 anni, dall'assegnazione del progetto alla messa in servizio, per la realizzazione di impianti energetici offshore, una tempistica difficile da sostenere per finanziatori e investitori in un settore ad alto costo di investimento. La decisione del Consiglio di Stato del marzo 2025, che ha annullato l'autorizzazione ambientale per il progetto mareomotrice del Golfo di Morbihan, ha dimostrato che il rischio di approvazione non si esaurisce con l'ottenimento del permesso, poiché i ricorsi legali possono ancora vanificare anni di lavoro preparatorio. Nel mercato francese dell'energia mareomotrice, questo tipo di incertezza incide sul finanziamento tanto quanto sulla conformità, poiché i finanziatori solitamente richiedono l'autorizzazione ambientale definitiva prima di impegnarsi in prestiti a lungo termine. Inoltre, penalizza maggiormente gli sviluppatori più piccoli rispetto a quelli più grandi, in quanto dispongono di una minore capacità di bilancio per sostenere lunghi periodi di sviluppo. Anche quando l'orientamento politico è favorevole, le lente procedure di approvazione possono frenare la crescita reale della capacità produttiva, ampliando il divario tra l'annuncio del progetto e la sua effettiva realizzazione.
Analisi del segmento
Per metodo di generazione di energia: domina lo sbarramento mareomotrice, le piattaforme galleggianti sono destinate a ridefinire la crescita
Nel 2025, le dighe mareomotrici rappresentavano il 42.3% della capacità installata, risultando il principale metodo di generazione di energia nel mercato francese dell'energia mareomotrice, grazie anche alla presenza di infrastrutture preesistenti. Questa base installata conferisce al settore un vantaggio basato sugli asset esistenti piuttosto che sui progetti futuri più promettenti. La generazione di energia dalle correnti di marea si è classificata al secondo posto, ma è proprio questo segmento del settore francese dell'energia mareomotrice a beneficiare maggiormente del progetto Raz Blanchard. L'energia mareomotrice dinamica è rimasta in una fase concettuale in Francia, senza una presenza significativa nell'attuale mix di capacità installata. Si prevede che le piattaforme galleggianti per l'energia mareomotrice cresceranno a un tasso annuo composto del 19.4% fino al 2031, rappresentando il segmento con la maggiore crescita in questo ambito. Il loro fascino risiede nella capacità di operare in acque più profonde e con correnti più veloci, dove le strutture fisse sul fondale sono più difficili da installare, manutenere o ampliare. Questo aspetto è fondamentale in siti come Raz Blanchard, dove la profondità dell'acqua e le condizioni operative possono limitare l'utilizzo pratico delle fondazioni convenzionali. Di conseguenza, i sistemi galleggianti si stanno trasformando da un'idea ingegneristica di nicchia in una vera e propria leva di crescita per il mercato francese dell'energia mareomotrice.
La seconda parte della storia è di natura operativa piuttosto che puramente tecnica, poiché i sistemi galleggianti possono essere assemblati e collaudati a terra prima del rimorchio, riducendo così il tempo che gli equipaggi devono trascorrere in condizioni marine difficili. Questo è fondamentale nei canali ad alta energia, dove le finestre meteorologiche sono brevi e i costi delle imbarcazioni sono elevati, poiché una minore estensione delle attività offshore può modificare significativamente l'economia del progetto. EEL Energy punta a testare in situ il suo generatore mareomotore biomimetico da 1 MW entro il 2026, a dimostrazione del fatto che nuovi approcci basati su piattaforme continuano a emergere anche se il mercato inizia a consolidarsi attorno a sviluppatori di impianti più grandi. Anche France Energies Marines ha evidenziato la ricerca idrodinamica e ambientale condotta a Raz Blanchard attraverso i suoi programmi sulle correnti di marea, e questi dati saranno utili per prendere decisioni più consapevoli sulla disposizione degli impianti per le future installazioni di piattaforme. In termini pratici, il segmento galleggiante amplia l'accessibilità dei siti per il mercato francese dell'energia mareomotrice, anziché limitarsi ad aggiungere un'altra categoria di dispositivi. Offre inoltre agli sviluppatori maggiore flessibilità nella strategia di manutenzione, poiché alcuni interventi possono essere eseguiti con procedure di rimorchio anziché con operazioni di sollevamento di carichi pesanti in mare aperto. La combinazione di un accesso più ampio ai siti e di finestre di installazione marittima più brevi spiega perché le prospettive di crescita siano più solide in questo settore rispetto al segmento più maturo delle dighe. Suggerisce inoltre che i futuri ampliamenti di capacità saranno determinati più dalla facilità di installazione e manutenzione che dalle infrastrutture preesistenti già installate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
A cura di Tidal Energy Converters: le turbine ad asse orizzontale primeggiano in termini di quota di mercato e crescita.
Nel 2025, le turbine ad asse orizzontale detenevano il 61.5% della capacità installata e si prevede che cresceranno a un tasso annuo composto del 17.4% fino al 2031, il che conferisce loro una posizione privilegiata come tipologia di convertitore più grande e in più rapida crescita nel mercato francese dell'energia mareomotrice. Questo primato riflette una combinazione di maturità tecnologica, maggiore familiarità con le turbine da parte degli istituti di credito e allineamento diretto con i principali progetti francesi che si stanno avviando verso l'entrata in funzione commerciale. Il progetto NH1 si basa su turbine Proteus AR3000 da 3 MW ciascuna, con un diametro del rotore di 24 metri, e il percorso di costo del progetto ha ricevuto una validazione indipendente attraverso il processo della Banca europea per gli investimenti. Ciò conferisce alla categoria delle turbine ad asse orizzontale un solido punto di riferimento in un momento in cui il mercato francese dell'energia mareomotrice sta iniziando a dare maggiore importanza alla finanziabilità e alla standardizzazione rispetto alla sola novità. La categoria beneficia inoltre del fatto che i progetti di maggiori dimensioni possono ottenere dati prestazionali più strutturati da queste macchine rispetto ad alternative meno mature. In una fase iniziale del mercato commerciale, questo aspetto è fondamentale perché gli sviluppatori necessitano di tecnologie in grado di soddisfare contemporaneamente le esigenze di assicuratori, enti pubblici e istituti di credito. Per ora, le turbine ad asse orizzontale sono quelle che più si avvicinano a questi requisiti. La loro continua espansione dovrebbe quindi plasmare sia la catena di fornitura sia gli standard di finanziamento applicati ai progetti futuri.
Le turbine ad asse verticale mantengono ancora un ruolo significativo, soprattutto perché il progetto di HydroQuest è alla base del parco eolico FloWatt ed è già stato testato a Paimpol-Bréhat in condizioni operative impegnative. FloWatt ha riportato la piena disponibilità durante una campagna di test di due anni presso il sito, il che conferisce al concetto di asse verticale una concreta validità operativa, sebbene la sua quota di mercato sia inferiore a quella delle turbine ad asse orizzontale. Altri convertitori di energia mareomotrice, compresi i sistemi biomimetici, rimangono di dimensioni ridotte in termini di installazioni, ma rivestono comunque importanza perché ampliano la base di innovazione del settore francese dell'energia mareomotrice. Il lavoro di EEL Energy su un dispositivo a membrana dimostra che si continuano a esplorare architetture alternative laddove gli sviluppatori intravedono potenziali vantaggi in termini di cattura del flusso, durata o gestione della manutenzione. Ciononostante, gli standard di qualificazione e le aspettative degli investitori continuano a privilegiare i convertitori con una solida storia di test e una documentazione operativa più chiara. Per questo motivo, nel breve termine il mercato rimarrà probabilmente incentrato sulle famiglie di turbine più consolidate. Nel tempo, i convertitori alternativi potrebbero trovare spazio in applicazioni specializzate o in condizioni di sito difficili, piuttosto che nella prima ondata di impianti di grandi dimensioni. L'insieme delle prove disponibili continua a indicare le macchine ad asse orizzontale come progetto di riferimento per il mercato francese dell'energia mareomotrice per l'attuale periodo di previsione.
Per applicazione: la produzione di energia elettrica domina il mercato, mentre la desalinizzazione ridefinisce i confini del settore.
Nel 2025, la produzione di energia elettrica rappresentava l'82.7% della capacità mareomotrice installata, confermandosi come l'applicazione dominante nel mercato francese dell'energia mareomotrice, poiché quasi tutti i progetti attivi sono ancora incentrati sull'esportazione di elettricità verso la rete. Tale predominio è logico in questa fase, dato che i meccanismi di finanziamento e di sostegno pubblico sono più facili da strutturare attorno alle vendite di energia rispetto a casi d'uso più recenti. La desalinizzazione è tuttavia l'applicazione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 20.2% fino al 2031, il che dimostra che il mercato francese dell'energia mareomotrice sta iniziando ad espandersi oltre la pura produzione di elettricità. La ragione principale non è la grave scarsità d'acqua nella Francia continentale, bensì l'utilità di un'energia marina prevedibile per le isole e i sistemi costieri isolati, che dipendono ancora fortemente dai combustibili importati. La propulsione marina e le piattaforme per la trasmissione dati e le telecomunicazioni rimangono oggi di dimensioni ridotte, ma entrambi i segmenti si adattano meglio al profilo di produzione costante dell'energia mareomotrice rispetto a molte alternative intermittenti. In questi ambiti, l'affidabilità è più importante del costo unitario più basso, soprattutto laddove i tempi di inattività comportano un elevato costo operativo. Ecco perché le applicazioni di dimensioni più ridotte possono comunque assumere un'importanza strategica, anche se non rappresentano i maggiori blocchi di capacità nel breve termine. La loro crescita amplia il ruolo del mercato francese dell'energia mareomotrice e riduce la dipendenza da un'unica logica di ricavo.
L'opportunità offerta dalla desalinizzazione va intesa come una scelta a livello di sistema per le comunità isolate, piuttosto che come una soluzione idrica per il mercato di massa. Ushant offre un esempio concreto, poiché la turbina D10 presente sul posto è rimasta in funzione sotto il controllo di Inyanga, garantendo l'approvvigionamento idrico della rete in un sistema insulare dove l'affidabilità della fornitura ha un valore evidente che va ben oltre il semplice prezzo dell'energia. Questo tipo di esempio operativo supporta la tesi secondo cui abbinare la prevedibile produzione di energia mareomotrice al trattamento locale delle acque o ad altri servizi essenziali in luoghi in cui la sostituzione del diesel è un fattore determinante. France Energies Marines ha inoltre evidenziato il programma di ricerca OPTILE, incentrato sull'ottimizzazione dell'approvvigionamento idrico per le reti isolate e utile a definire come valutare e progettare i sistemi insulari ibridi. In tal senso, il mix di applicazioni si sta ampliando, poiché il mercato francese dell'energia mareomotrice può servire le comunità che necessitano di infrastrutture locali resilienti, non solo le grandi aziende che desiderano una produzione di energia rinnovabile su larga scala. Il segmento della desalinizzazione rappresenta quindi un cambiamento di scenario d'uso tanto quanto un cambiamento tecnologico. Dimostra inoltre come il settore possa creare valore laddove un servizio locale affidabile sia più importante della parità di costi assoluta con le energie rinnovabili tradizionali. Nel periodo di previsione, ciò dovrebbe mantenere la produzione di energia elettrica dominante, consentendo al contempo alla desalinizzazione di espandersi molto più rapidamente partendo da una base più ridotta.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: le aziende di servizi pubblici mantengono la capacità produttiva mentre la domanda industriale accelera
Nel 2025, le utility e i produttori indipendenti di energia (IPP) detenevano il 61.2% della capacità mareomotrice francese, confermandosi come principali acquirenti e promotori di progetti nel mercato francese dell'energia mareomotrice. Ciò riflette la distribuzione attuale dei progetti, poiché gli impianti di generazione collegati alla rete o finanziati in modo indipendente rappresentano ancora la soluzione più semplice per trasformare l'energia mareomotrice da concetto ingegneristico a business case per la connessione alla rete. EDF mantiene un ruolo strutturalmente importante grazie al suo insediamento a Paimpol-Bréhat, dove il sito di prova comprende circa 15 km di cavo sottomarino e un collegamento diretto alla rete francese. Questo ruolo infrastrutturale è fondamentale anche quando EDF non è lo sviluppatore delle turbine, poiché l'accesso ai test di connessione alla rete e al know-how in ambito marino determina chi è in grado di qualificare le apparecchiature secondo gli standard commerciali. Si prevede che il segmento industriale crescerà a un tasso annuo composto del 16.7% fino al 2031, diventando così il gruppo di utenti finali in più rapida crescita nel mercato francese dell'energia mareomotrice. Questo è strettamente legato ai distretti manifatturieri costieri, soprattutto intorno a Cherbourg, dove la produzione di turbine e l'attività di ingegneria navale creano un caso d'uso diretto più chiaro per l'approvvigionamento locale a basse emissioni di carbonio. In termini pratici, il segmento industriale è in crescita perché alcune strutture costiere necessitano di una fornitura di energia rinnovabile più stabile di quella che l'eolico e il solare possono fornire da soli. Ciò offre agli sviluppatori di energia mareomotrice una possibile via per ottenere una domanda contrattualizzata al di fuori del tradizionale canale di distribuzione.
La domanda commerciale è minore, ma non è insignificante per il mercato francese dell'energia mareomotrice, poiché anche il turismo costiero, le attività portuali e gli operatori dell'acquacoltura subiscono crescenti pressioni per gestire i costi energetici e l'esposizione alle emissioni di carbonio. È meno probabile che questi utenti siano i principali artefici dei primi grandi impianti, ma possono supportare strutture di acquisto diversificate una volta che le prestazioni operative saranno comprovate e i prezzi diventeranno più prevedibili. La presenza di una domanda industriale e commerciale locale contribuisce inoltre a ridurre la dipendenza del settore da un'unica categoria di acquirenti, aspetto importante in un mercato ancora in fase di maturazione. Nel settore francese dell'energia mareomotrice, questa base di domanda più ampia potrebbe, a lungo termine, migliorare la flessibilità finanziaria, poiché gli istituti di credito tendono a privilegiare fonti di reddito non vincolate a un singolo meccanismo politico. Le utility e i produttori indipendenti di energia (IPP) continueranno a guidare il mercato nel breve termine, poiché controllano la maggior parte dei diritti di sviluppo, i rapporti con la rete e l'accesso ai capitali. Ciononostante, la domanda industriale sta acquisendo maggiore rilevanza perché si trova in prossimità della risorsa, della catena di approvvigionamento e della sfida della decarbonizzazione che il settore sta cercando di affrontare. Ciò rende gradualmente più equilibrato il mix di utenti finali, anche se la base installata è ancora fortemente orientata verso progetti collegati alle utility. Il cambiamento sarà probabilmente lento, ma potrebbe diventare uno dei più importanti cambiamenti strutturali nel mercato francese dell'energia mareomotrice una volta che i primi impianti pilota saranno operativi.
Analisi geografica
La Normandia è destinata a ospitare la maggior parte dello sviluppo della capacità del mercato francese dell'energia mareomotrice fino al 2031, con il corridoio del Raz Blanchard e la più ampia costa del Cotentin come principali aree di interesse commerciale. La prova più evidente è data dalla combinazione del progetto FloWatt da 17 MW e del progetto NH1 da 12 MW, entrambi in fase di avanzamento verso l'entrata in funzione nel 2028, che conferiscono alla Normandia la maggiore visibilità progettuale a breve termine in Francia. Anche il sostegno pubblico si è concentrato in quest'area: NH1 ha ricevuto 31.3 milioni di euro (34.1 milioni di dollari) dal Fondo europeo per l'innovazione e FloWatt 20 milioni di euro (21.8 milioni di dollari) dallo stesso programma, oltre al sostegno del governo francese. La presenza di Cherbourg rafforza la posizione di leadership della Normandia come base per la produzione e i servizi marittimi, il che significa che la regione combina qualità delle risorse, attività progettuali e supporto industriale in un'unica area geografica. Questa combinazione conferisce alla Normandia un vantaggio che va oltre la semplice disponibilità di risorse, poiché gli sviluppatori possono reperire la fabbricazione, la logistica e il supporto marittimo più vicino al corridoio di dispiegamento.
La Bretagna rimane la seconda area geografica più importante nel mercato francese dell'energia mareomotrice, incentrata sullo stretto di Forêt de la Forêt e sul sito di prova di Paimpol-Bréhat, nella regione delle Côtes d'Armor. Paimpol-Bréhat è particolarmente importante perché si tratta di un sito di prova per turbine mareomotrici offshore a grandezza naturale, collegato alla rete elettrica nazionale francese, con una storia operativa che offre agli sviluppatori un percorso pratico per la qualificazione delle apparecchiature in condizioni marine reali. Questo rende la Bretagna fondamentale per le attività di validazione, anche se potrebbe non eguagliare la pipeline di progetti a breve termine della Normandia in termini di megawatt assoluti. La regione beneficia inoltre dell'esperienza operativa accumulata, preziosa in un settore in cui la dimostrazione delle prestazioni è importante quanto la potenziale entità teorica delle risorse. Gli studi scientifici sull'area di Fromveur dimostrano perché i dettagli del sito siano importanti, poiché l'asimmetria locale del flusso e gli effetti del fondale marino possono influenzare la configurazione delle turbine e l'estrazione di energia in modi che non sono visibili dalle sole mappe generali delle risorse. Per il mercato francese dell'energia mareomotrice, ciò significa che il ruolo della Bretagna non è solo quello di ospitare progetti, ma anche di ridurre l'incertezza tecnica prima che impianti di maggiori dimensioni vengano realizzati altrove.
Le isole rappresentano una parte più piccola ma distinta del mercato francese dell'energia mareomotrice, e Ushant ha dimostrato come la generazione di energia mareomotrice possa supportare sistemi isolati in cui la sostituzione del diesel ha un valore economico e operativo diretto. Inyanga Marine Energy Group ha assunto la gestione della turbina D10 nel Canale di Fromveur e ha ottenuto le autorizzazioni fino ad agosto 2028, mantenendo attiva la prima turbina mareomotrice francese connessa alla rete e preservando un caso di riferimento concreto su un'isola. La ricerca di France Energies Marines e i relativi programmi marini stanno inoltre migliorando le conoscenze sugli effetti ambientali e idrodinamici, aspetto importante per i futuri progetti in acque costiere e insulari sensibili. Queste aree geografiche più piccole non definiranno la capacità totale del mercato francese dell'energia mareomotrice, ma potrebbero svolgere un ruolo di primo piano nella validazione di modelli energetici locali ibridi, come la produzione di energia elettrica combinata con la desalinizzazione o altri servizi essenziali.
Panorama competitivo
Il mercato francese dell'energia mareomotrice è frammentato a livello tecnologico, ma più concentrato a livello di progetti attivi, poiché solo un piccolo gruppo di sviluppatori attualmente combina accesso ai siti, supporto finanziario e piani di realizzazione credibili. HydroQuest e Qair stanno portando avanti il progetto FloWatt, Normandie Hydroliennes è a capo del progetto NH1, ed EEL Energy continua a lavorare su un percorso tecnologico biomimetico alternativo, che offre al mercato più di una soluzione tecnica, ma non un campo affollato di sviluppatori finanziariamente solvibili. Gruppi industriali come CMN Naval e EDF svolgono un ruolo chiave più a monte della catena del valore, attraverso la produzione e le infrastrutture, il che significa che l'influenza nel mercato francese dell'energia mareomotrice non si limita ai soli progettisti di turbine. Poiché la Francia si trova ancora in una fase pre-commerciale, la concorrenza è plasmata meno dal puro prezzo e più dalla credibilità dell'esecuzione, dalla validazione tecnologica e dalla capacità di convertire il sostegno pubblico in attività operative. Ciò mantiene la rivalità significativa, ma limita anche il campo agli attori in grado di sostenere lunghi cicli di sviluppo e complessi lavori in ambiente marino.
Le recenti mosse strategiche lo dimostrano chiaramente. Nel 2026, HydroQuest e Qair hanno avviato la costruzione di 6 turbine per il parco eolico FloWatt da 17 MW presso il cantiere CMN di Cherbourg, legando così l'implementazione tecnologica alla capacità industriale nazionale e conferendo al progetto una solida base produttiva. Anche Normandie Hydroliennes ha confermato l'avvio dei lavori per il progetto NH1, puntando alla chiusura finanziaria entro dicembre 2026 e all'entrata in funzione prevista per dicembre 2028. L'acquisizione della turbina D10 a Ushant da parte di Inyanga è stata un'altra mossa significativa, in quanto ha permesso di preservare un impianto mareomotore operativo in Francia dopo la liquidazione di Sabella e ha offerto a un operatore esterno una piattaforma diretta all'interno del mercato. EEL Energy sta percorrendo una strada diversa, puntando sui test in ambiente marino per il suo generatore biomimetico, a dimostrazione che i concetti innovativi stanno ancora cercando di affermarsi prima che il mercato francese dell'energia mareomotrice si stabilizzi su un insieme più ristretto di standard commerciali. Nel complesso, queste mosse mostrano un mercato in cui il posizionamento strategico dipende da chi è in grado di dimostrare la propria capacità di realizzazione, non solo da chi presenta il progetto più originale.
Il fallimento di Sabella rimane un importante segnale competitivo perché ha dimostrato quanto possano essere vulnerabili gli sviluppatori di singoli impianti quando i finanziamenti e il supporto per l'accesso al mercato non sono garantiti. Nel mercato francese dell'energia mareomotrice, la disponibilità di finanziamenti e la solidità delle autorizzazioni possono essere altrettanto decisive quanto le prestazioni delle turbine, soprattutto quando i tempi di realizzazione dei progetti sono lunghi e il rischio di installazione in mare è elevato. Ciò conferisce un vantaggio alle aziende in grado di combinare la tecnologia con partner produttivi, accesso ai test e supporto istituzionale. Significa anche che la leadership nel mercato francese dell'energia mareomotrice rimarrà probabilmente in mano a un numero ristretto di sviluppatori e partner in grado di passare dal successo dei progetti pilota alla realizzazione di impianti su larga scala senza perdere la disciplina finanziaria. Il mercato è attivo e competitivo, ma non è ancora sufficientemente ampio da supportare molti vincitori commerciali paralleli su vasta scala.
Leader del settore dell'energia mareomotrice in Francia
HydroQuest SAS
EDF Renewables (impianti mareomotrici)
Energie navali
Nova Innovazione S.r.l
normdie Hydroliennes SAS
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: il programma francese PPE3 conferma l'assegnazione di 250 MW di energia mareomotrice e la prima gara d'appalto commerciale entro il 2030. Il Piano energetico pluriennale francese ha formalmente designato l'energia mareomotrice come pilastro del mix energetico nazionale, conferendo al mercato francese dell'energia mareomotrice maggiore visibilità per futuri investimenti in produzione, turbine e capacità di installazione.
- Febbraio 2026: Normandie Hydroliennes accelera le attività di realizzazione del progetto NH1. L'azienda ha confermato l'avvio dei lavori per il parco eolico pilota NH1 da 12 MW a Raz Blanchard, con la chiusura finanziaria prevista per dicembre 2026 e l'entrata in funzione programmata per dicembre 2028.
Ambito del rapporto sul mercato dell'energia mareomotrice in Francia
L'energia mareomotrice è una forma di energia prodotta dall'innalzamento e dall'abbassamento delle maree, causati dall'interazione gravitazionale tra la Terra, il Sole e la Luna. Le correnti di marea con energia sufficiente per essere sfruttate si verificano quando l'acqua passa attraverso una strozzatura, accelerando il suo movimento.
Il mercato francese dell'energia mareomotrice è segmentato in base al metodo di generazione, ai convertitori di energia, all'applicazione, all'utente finale e all'area geografica. Per metodo di generazione, il mercato è segmentato in dighe mareomotrici, piattaforme galleggianti per l'energia mareomotrice, correnti di marea e energia mareomotrice dinamica. Per convertitori di energia, il mercato è segmentato in turbine ad asse orizzontale, turbine ad asse verticale e altri. Per applicazione, il mercato è segmentato in generazione di energia, desalinizzazione, propulsione navale e applicazioni per dati e telecomunicazioni. Per utente finale, il mercato è segmentato in aziende di servizi pubblici e produttori indipendenti di energia (IPP), settore industriale e settore commerciale. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate sulla base del volume (MW).
Con il metodo di generazione di energia
| Sbarramento di marea |
| Piattaforma galleggiante a marea |
| Generazione del flusso di marea |
| Energia dinamica delle maree |
Dai convertitori di energia delle maree
| Turbina ad asse orizzontale |
| Turbina ad asse verticale |
| Altri convertitori di energia delle maree |
Per Applicazione
| Produzione di energia |
| Desalinizzazione |
| Propulsione marina |
| Piattaforme dati e telecomunicazioni |
Per utente finale
| Servizi di pubblica utilità e IPP |
| Industriale |
| Commerciale |
| Con il metodo di generazione di energia | Sbarramento di marea |
| Piattaforma galleggiante a marea | |
| Generazione del flusso di marea | |
| Energia dinamica delle maree | |
| Dai convertitori di energia delle maree | Turbina ad asse orizzontale |
| Turbina ad asse verticale | |
| Altri convertitori di energia delle maree | |
| Per Applicazione | Produzione di energia |
| Desalinizzazione | |
| Propulsione marina | |
| Piattaforme dati e telecomunicazioni | |
| Per utente finale | Servizi di pubblica utilità e IPP |
| Industriale | |
| Commerciale |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Con quale rapidità si prevede che crescerà la capacità di sfruttamento dell'energia mareomotrice in Francia entro il 2031?
La capacità installata si attestava a 270 MW nel 2026 e si prevede che raggiungerà i 490 MW entro il 2031, il che implica un tasso di crescita annuo composto (CAGR) del 12.63% nel periodo 2026-2031.
Quali sono i fattori che guidano le attività progettuali in Normandia?
La Normandia presenta le prospettive a breve termine più chiare, poiché sia FloWatt che NH1 stanno avanzando a Raz Blanchard, con il supporto di finanziamenti pubblici europei e francesi e una solida base di fornitori a Cherbourg.
Quale tecnologia è attualmente la più diffusa?
Le turbine ad asse orizzontale rappresentano il 61.5% della capacità installata nel 2025 e sono anche la tipologia di convertitore in più rapida crescita, con un CAGR del 17.4% fino al 2031.
Perché la desalinizzazione sta crescendo più rapidamente rispetto ad altre applicazioni?
La desalinizzazione parte da una base più piccola, ma si adatta ai sistemi insulari e costieri isolati dove la produzione prevedibile dell'acqua di marea può sostituire i servizi energetici basati sul diesel.
Qual è la principale difficoltà che ostacola una diffusione più ampia?
I costi e le autorizzazioni rimangono gli ostacoli principali, poiché l'attuale LCOE (costo livellato dell'energia) derivante dalle maree è ancora elevato e le approvazioni ambientali possono richiedere anni prima che il finanziamento venga finalizzato.
Chi sono i principali attori attivi oggi in Francia?
I nomi più visibili e attivi nel materiale fornito sono HydroQuest, Qair, Normandie Hydroliennes, EEL Energy, EDF, CMN Naval e Inyanga Marine Energy Group.


