

Dimensione e quota del mercato dei centri di capacità globali in Francia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
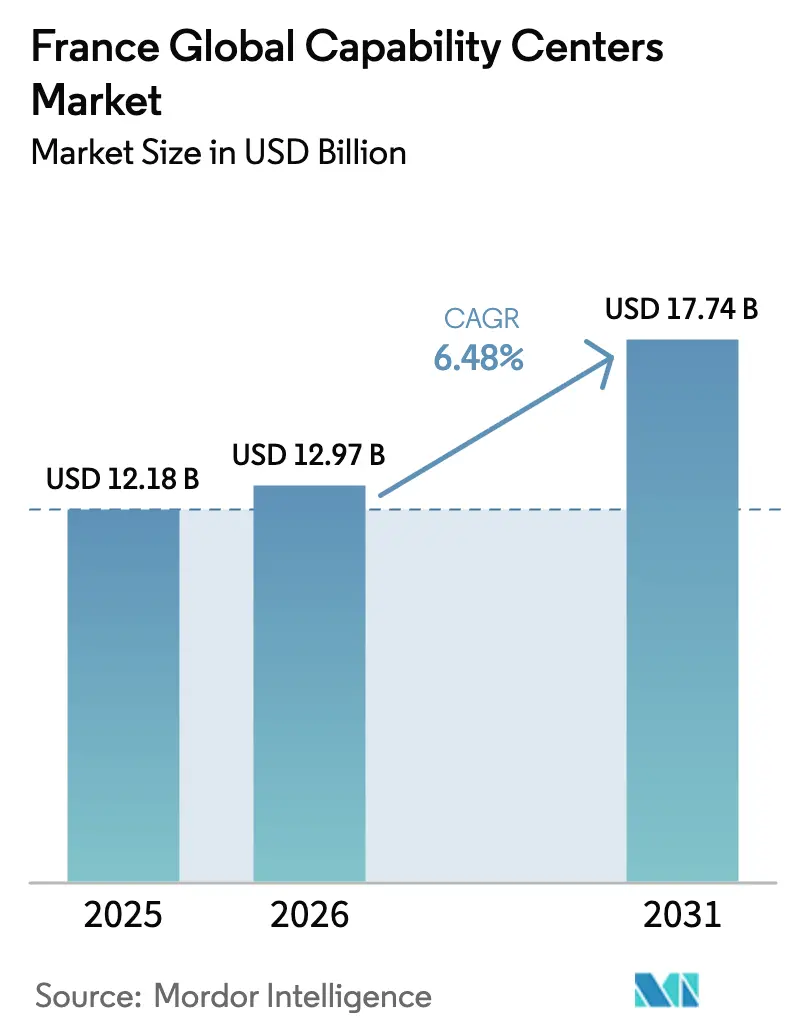
| Dimensione del mercato (2026) | 12.97 miliardo di dollari |
| Dimensione del mercato (2031) | 17.74 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.48% CAGR |
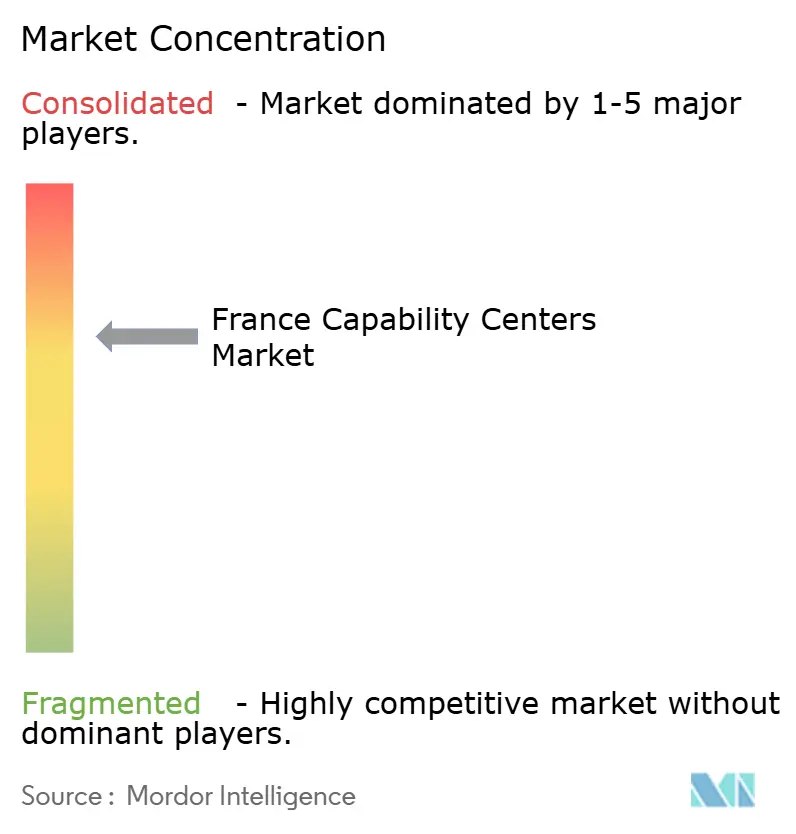
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei centri di capacità globali in Francia di Mordor Intelligence
Si prevede che il mercato globale dei centri di capacità in Francia crescerà da 12.18 miliardi di dollari nel 2025 a 12.97 miliardi di dollari nel 2026 e raggiungerà i 17.74 miliardi di dollari entro il 2031, con un CAGR del 6.48% nel periodo 2026-2031. La forza deriva dal programma di innovazione Francia 2030, dalle delocalizzazioni innescate dalla Brexit e da un'ampia pipeline di talenti STEM. Le multinazionali considerano la Francia una giurisdizione che tutela la proprietà intellettuale pur rimanendo pienamente allineata alle normative europee sui dati, stimolando investimenti accelerati in R&S. Le grandi aree brownfield liberate dagli istituti finanziari che lasciano il Regno Unito riducono il time-to-market per i nuovi centri, mentre i corridoi 5G e edge computing a livello nazionale supportano i casi d'uso dell'Industria 4.0. I sovrapprezzi legati agli oneri sociali persistono, ma le aziende giustificano il differenziale concentrandosi su capacità di maggior valore e soggette a regolamentazione.
Punti chiave del rapporto
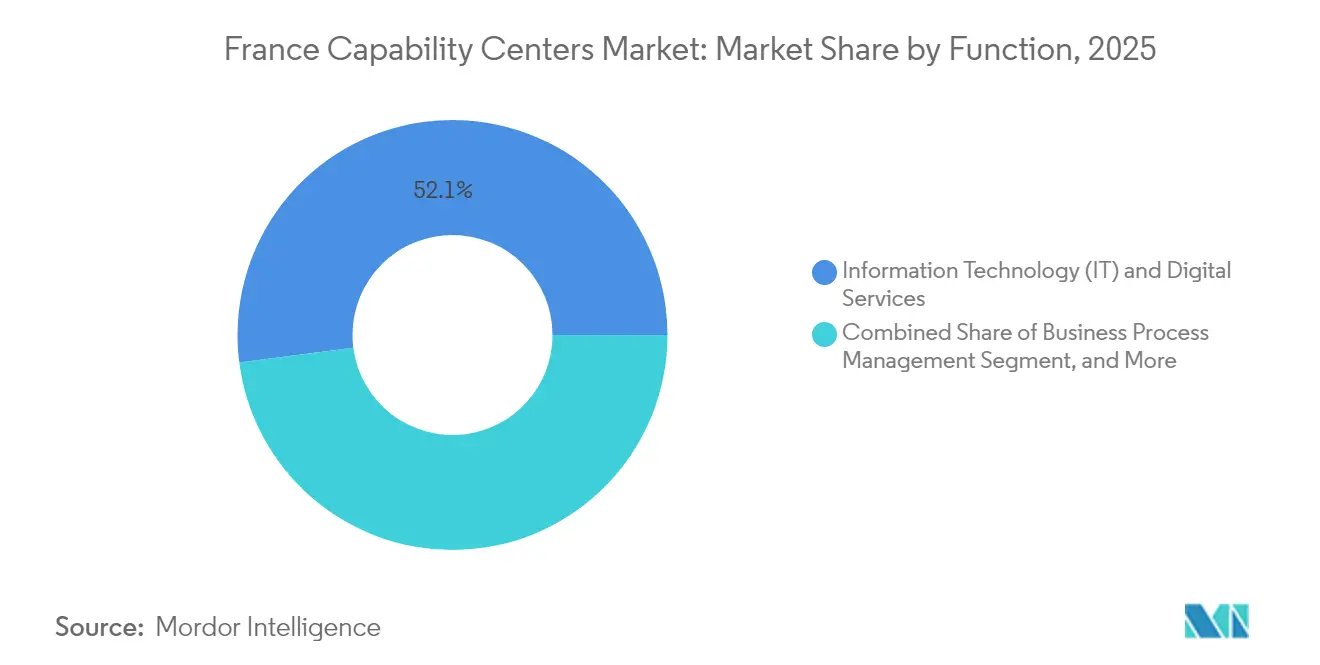
- Per funzione, nel 2025 la tecnologia informatica e i servizi digitali detenevano il 52.05% della quota di mercato dei centri di competenza globali in Francia, mentre l'outsourcing dei processi di conoscenza sta avanzando a un CAGR del 6.82% fino al 2031.
- In base al modello di coinvolgimento, nel 2025 le operazioni captive rappresentavano il 58.35% delle dimensioni del mercato globale dei centri di capacità in Francia; si prevede che le strutture ibride Build-Operate-Transfer si espanderanno a un CAGR del 7.22% entro il 2031.
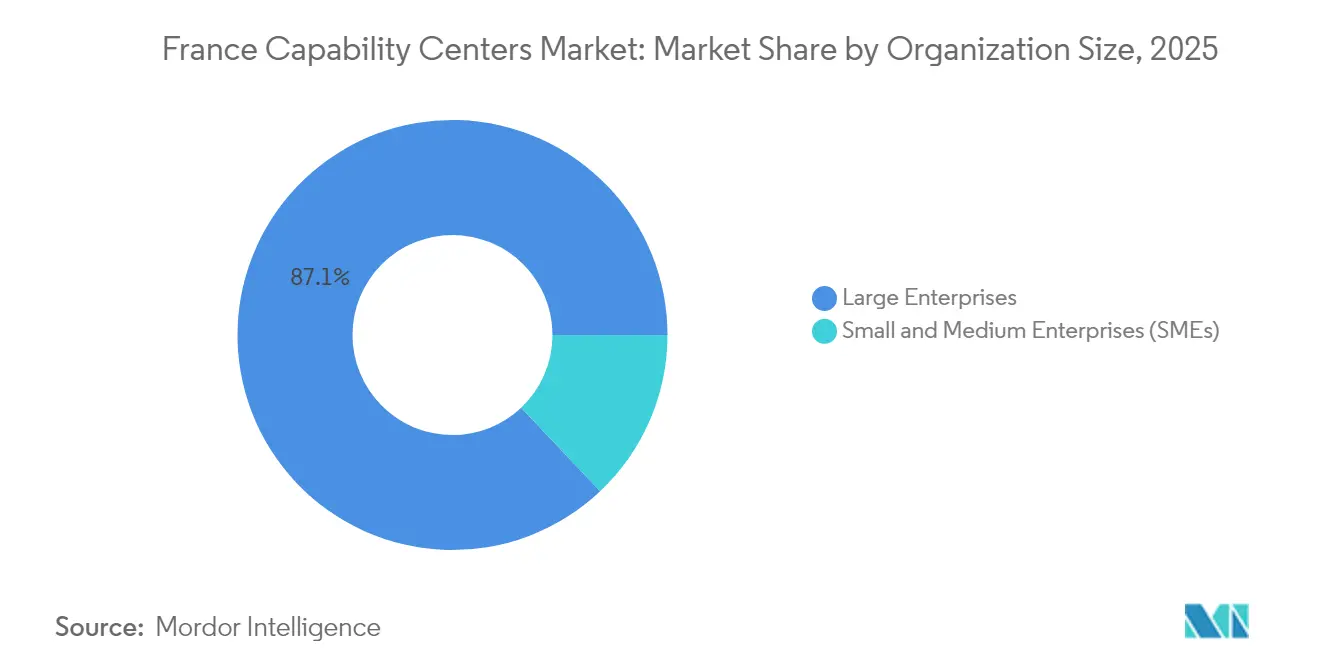
- In base alle dimensioni dell'organizzazione, le grandi imprese hanno rappresentato l'87.05% della domanda nel 2025, mentre si prevede che le piccole e medie imprese cresceranno a un CAGR dell'8.03%.
- Per settore verticale, il settore bancario, dei servizi finanziari e delle assicurazioni è stato il primo con una quota di fatturato del 38.60% nel 2025, mentre il settore sanitario e delle scienze della vita è destinato a crescere a un CAGR del 7.08%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dei centri di capacità globali in Francia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza nearshore da parte delle multinazionali con sede nell'UE per la ricerca e sviluppo tutelata dalla proprietà intellettuale | + 1.8% | Unione Europea, con una concentrazione in Francia e Germania | Medio termine (2-4 anni) |
| Lo stimolo all'innovazione da 34 miliardi di dollari del Piano Francia 2030 sblocca il capitale del Global Capability Center | + 1.5% | Nazionale, con i primi guadagni nelle regioni di Parigi, Lione e Tolosa | A lungo termine (≥ 4 anni) |
| La riforma dei visti tecnici francesi rafforza il bacino di laureati STEM | + 1.2% | Nazionale, più forte nell'Île-de-France e nelle principali aree metropolitane | Medio termine (2-4 anni) |
| I corridoi 5G e edge-computing della regione di Parigi abilitano i casi d'uso del Global Capability Center per l'Industria 4.0 | + 0.9% | Regione di Parigi, espansione verso i corridoi di Lione e Marsiglia | A breve termine (≤ 2 anni) |
| Disponibilità di siti industriali abbandonati a causa delle delocalizzazioni dovute alla Brexit | + 0.7% | Il quartiere finanziario di Parigi e il quartiere degli affari La Défense | A breve termine (≤ 2 anni) |
| Il credito d'imposta per la ricerca collaborativa (CIR) riduce il costo totale di proprietà | + 0.6% | Nazionale, con un utilizzo maggiore nelle regioni ad alta intensità di ricerca e sviluppo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza nearshore da parte delle multinazionali con sede nell'UE per la ricerca e sviluppo tutelata dalla proprietà intellettuale
Le aziende europee ora danno priorità alla sovranità giurisdizionale e alla protezione dei dati nella scelta delle sedi per la ricerca e sviluppo. Circa 3,500 posizioni nel settore dei servizi finanziari sono state trasferite a Parigi dopo la Brexit, sottolineando una preferenza più ampia per le sedi pienamente allineate con le normative UE. [1] Redazione di Fortune Europe, "Il governo francese interviene per salvare Atos, un tempo rinomata come la principale azienda tecnologica del paese", Fortune Europe, fortune.com Il quadro giuridico francese offre solide garanzie in materia di proprietà intellettuale e conformità al GDPR, dando ai team di ingegneria e analisi la sicurezza di elaborare set di dati sensibili. La vicinanza all'Ufficio europeo dei brevetti accelera il time-to-market per i nuovi prodotti, mentre il facile accesso ai clienti nelle principali capitali dell'UE migliora i cicli di progettazione iterativi. Di conseguenza, la Francia attrae volumi di investimenti sproporzionatamente elevati rispetto alle tradizionali alternative dell'Europa centrale e orientale.
Piano Francia 2030 per l'innovazione e lo stimolo per lo sblocco delle capacità globali del Capital Center
France 2030 stanzia 54 miliardi di dollari per dieci obiettivi strategici e oltre 33 miliardi di dollari sono già stati distribuiti in 3,500 progetti. Il programma finanzia strutture di ricerca collaborativa, sovvenziona linee di produzione pilota e concede crediti d'imposta per attività di ricerca e sviluppo (R&S) qualificate, riducendo direttamente i costi di insediamento dei centri di competenza. Impegni di alto profilo, come l'investimento di 4 miliardi di euro (4.4 miliardi di dollari) di Microsoft nel cloud, convalidano l'effetto di attrazione dell'ecosistema. Il piano è ulteriormente in linea con gli obiettivi verdi e digitali dell'UE, creando una domanda a lungo termine di competenze di analisi, simulazione e decarbonizzazione all'interno dei siti francesi.
La riforma dei visti per le tecnologie francesi rafforza il bacino di laureati STEM
La Francia laurea ogni anno circa 750,000 studenti STEM da istituti come l'École Polytechnique. Le recenti modifiche al visto tecnico francese hanno rimosso le barriere burocratiche per gli specialisti stranieri, accelerando così il processo di inserimento dei talenti in intelligenza artificiale e sicurezza informatica. La maggiore offerta di talenti consente ai centri di competenza di ampliare le funzioni avanzate anziché i servizi di routine. I livelli salariali competitivi rimangono superiori a quelli dell'Europa orientale, ma i datori di lavoro segnalano un minore tasso di abbandono e una maggiore produttività, a sostegno di una transizione verso carichi di lavoro ad alta intensità di conoscenza che assorbono meglio il supplemento del 45% dell'imposta sociale francese.
Corridoi 5G e Edge-Compute della regione di Parigi che consentono l'utilizzo dei casi d'uso del Global Capability Center per l'Industria 4.0
L'implementazione del 5G a livello nazionale da parte di operatori come Orange integra le estese reti di data center edge nell'area di Parigi. I colossi aerospaziali come Airbus gestiscono già reti 5G private per testare modelli di digital twin e manutenzione predittiva. Questi livelli infrastrutturali sono essenziali per l'analisi in tempo reale e l'automazione industriale a bassa latenza, offrendo alla capitale francese un vantaggio rispetto agli hub offshore privi di ecosistemi edge maturi. Le aziende del settore automobilistico, energetico e logistico, pertanto, radicano centri di ingegneria di nuova generazione nella regione, alimentando la domanda di talenti nella produzione software-defined.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il rigido codice del lavoro aumenta i costi di separazione | -1.1% | Nazionale, con un impatto maggiore nelle regioni industriali tradizionali | A lungo termine (≥ 4 anni) |
| Contributi previdenziali più elevati rispetto ai paesi CEE | -0.8% | Nazionale, che interessa tutte le categorie occupazionali | Medio termine (2-4 anni) |
| Scarsità di grandi spazi per uffici contigui di grado A nelle città francesi di livello 2 | -0.5% | Lione, Marsiglia, Tolosa e altre aree metropolitane di livello 2 | A breve termine (≤ 2 anni) |
| Crescente sentimento anti-outsourcing tra i sindacati locali | -0.3% | Nazionale, concentrato nelle regioni manifatturiere tradizionali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il severo codice del lavoro aumenta i costi di separazione
La legge francese sul lavoro prevede un'ampia consulenza, riqualificazione e indennità di fine rapporto che possono arrivare a 6-12 mesi di stipendio, superando di gran lunga le norme di 1-3 mesi in Polonia o nella Repubblica Ceca. Le riduzioni di personale, pertanto, richiedono tempi di consegna lunghi e piani sociali dettagliati, aumentando così i costi di conformità per i centri di competenza in nicchie tecnologiche volatili. D'altro canto, solide tutele riducono l'attrito, creando una conservazione stabile delle conoscenze e supportando roadmap di ricerca e sviluppo a lungo termine.
Contributi previdenziali più elevati rispetto ai paesi dell'Europa centro-orientale
I datori di lavoro devono affrontare oneri sociali aggregati pari a quasi il 45% della retribuzione lorda, che coprono la sanità, la disoccupazione e i regimi pensionistici. [2] Team di Business Reporter, "Atos aperta all'acquisizione da parte dello Stato francese di una quota di minoranza nell'unità strategica BDS", business-reporter.co.uk Il differenziale erode la competitività per i processi ad alta intensità di lavoro. Tuttavia, il credito del 30% concesso dalla Francia nell'ambito del Crédit d'Impôt Recherche compensa parzialmente l'onere per le attività di ricerca e sviluppo ammissibili, spingendo i portafogli verso attività ad alto valore aggiunto che capitalizzano su risorse di ricerca di livello mondiale, piuttosto che concentrarsi esclusivamente sul puro risparmio sui costi.
Analisi del segmento
Per funzione/capacità: i servizi digitali ancorano il portafoglio
Nel 2025, l'Information Technology e i Servizi Digitali detenevano una quota di mercato del 52.05% del mercato francese dei centri di capacità globali, beneficiando della continua migrazione al cloud, dei mandati di sicurezza informatica e degli obiettivi di sovranità digitale dell'UE. Il predominio del segmento persiste, poiché le aziende implementano pipeline DevSecOps e architetture zero-trust che devono rimanere all'interno dei confini dell'UE. Si prevede che il mercato francese dei centri di capacità globali per l'outsourcing dei processi di conoscenza (KPO) crescerà a un CAGR del 6.82%, trainato dalla domanda di screening AML, valutazione del portafoglio IP e supporto multilingue per la presentazione delle domande di autorizzazione. I centri di ingegneria e ricerca e sviluppo, in particolare nella propulsione aerospaziale e nella chimica delle batterie, sono in costante crescita, poiché i conglomerati attingono ai cluster di ricerca francesi. La gestione dei processi aziendali mostra traiettorie piatte perché i flussi di lavoro ripetitivi sono sempre più automatizzati o trasferiti in regioni a basso costo, sebbene le attività di back-office sensibili alla protezione dei dati rimangano interne al paese.
Nel medio termine, i team di prodotti digitali integreranno toolchain di intelligenza artificiale generativa che si basano su sandbox di addestramento di modelli locali per soddisfare i rigorosi requisiti di localizzazione dei dati. Le unità di ricerca e sviluppo perseguono la ricerca sull'idrogeno, in linea con i requisiti di decarbonizzazione dell'Europa, e contano sulla vicinanza ai laboratori di Grenoble e Tolosa. L'evoluzione del mix funzionale sottolinea che la Francia non compete più in base al vantaggio salariale; al contrario, i centri assorbono maggiori oneri sociali in cambio di competenze ingegneristiche di livello mondiale, facile accesso alle autorità di regolamentazione dell'UE e solide difese della proprietà intellettuale. Di conseguenza, i carichi di lavoro migrano verso l'alto nella catena del valore, confermando che la fornitura di servizi digitali complessi e l'analisi governata rimarranno il nucleo dei futuri statuti dei centri di competenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di coinvolgimento: le strutture ibride guadagnano slancio
Le entità captive hanno contribuito per il 58.35% alle dimensioni del mercato globale dei centri di capacità in Francia nel 2025, poiché le multinazionali preferiscono il controllo completo di basi di codice sensibili e processi di conformità. Tuttavia, si prevede che i framework Build-Operate-Transfer cresceranno a un CAGR del 7.22%, poiché le aziende cercano di entrare più rapidamente nel mercato senza impegnare ingenti capitali iniziali. Gli integratori francesi supervisionano le assunzioni iniziali, le buste paga e gli affitti immobiliari, per poi abbandonare il controllo quotidiano una volta stabilite le basi di conoscenza. Questo approccio aiuta le aziende europee a media capitalizzazione a superare gli ostacoli legati alla scarsa familiarità con le leggi sul lavoro e ai complessi obblighi di rendicontazione.
Stanno proliferando anche le joint venture, che abbinano i proprietari di prodotti stranieri alle principali aziende francesi di telecomunicazioni o ingegneria per orientarsi negli standard locali. Le clausole contrattuali incorporano sempre più parametri ESG, riflettendo gli statuti francesi in materia di responsabilità aziendale. Mentre i contratti di outsourcing per l'IT di base continuano a ridursi, ora prevale un modello misto che coniuga l'agilità dei partner con la supervisione finale della società madre. Nel periodo di previsione, si prevede che le multinazionali suddivideranno i grandi portafogli captive in tranche di trasferimento modulari, promuovendo una gestione incrementale del rischio e un'agile scalabilità della forza lavoro. Il risultato sarà un mosaico di scenari di coinvolgimento piuttosto che un mix binario captive-outsourcing, sostenendo pipeline di consulenza e integrazione sane per i fornitori di servizi nazionali.
Per dimensione dell'organizzazione: le PMI accelerano la partecipazione
Le grandi imprese hanno dominato il 2025 con una quota dell'87.05%, un risultato naturale del loro ingente capitale e dei solidi team interni di conformità. Tuttavia, i portali di registrazione digitalizzati e centralizzati della Francia, insieme ai visti tecnologici francesi accelerati, invogliano le startup in fase di crescita e le aziende manifatturiere di medie dimensioni a istituire team di ingegneria o analisi all'interno del Paese. Il settore dei centri di capacità globali in Francia sta quindi vivendo un processo di democratizzazione, con un CAGR dell'8.03% per l'attività delle PMI. Toolchain cloud-native, suite di collaborazione remota e piattaforme di cyberdifesa basate su abbonamento sollevano le aziende più piccole dagli elevati costi fissi tradizionalmente associati alle operazioni transfrontaliere.
Programmi pubblici, come Première Usine, sovvenzionano i nuovi siti industriali, avendo finora erogato sovvenzioni a 31 progetti. A loro volta, le PMI ottengono l'accesso a reparti di produzione o collaudo adiacenti a laboratori di ricerca d'élite, comprimendo così i cicli di prototipazione. Queste dinamiche iniettano nuova tensione competitiva, poiché gli innovatori più piccoli si contendono gli stessi talenti nei settori dell'intelligenza artificiale, della robotica e dei semiconduttori che un tempo monopolizzavano le aziende blue-chip. Nel tempo, una base di domanda più diversificata dovrebbe rafforzare gli ecosistemi di fornitori locali, che spaziano dalla consulenza legale alla gestione degli impianti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore verticale: leader nei servizi finanziari, aumento delle scienze della vita
Nel 2025, i settori bancario, dei servizi finanziari e assicurativo hanno rappresentato il 38.60% del fatturato, grazie anche al ruolo di Parigi come secondo centro finanziario europeo. Il reporting normativo, l'analisi antiriciclaggio e i motori di rischio quantitativi richiedono team con competenze sia in matematica dei mercati dei capitali che in direttive UE, consolidando così l'attrattiva della Francia. Al contrario, i centri di competenza nel settore delle scienze della vita si espanderanno al ritmo più rapido, con un CAGR del 7.08%, trainato dalle sinergie con Sanofi, l'Istituto Pasteur e un panorama di start-up biotecnologiche in fase di maturazione.
I complessi automobilistici e aerospaziali attorno a Tolosa e Nantes sfruttano la loro profonda conoscenza dei materiali compositi e l'accesso a flussi di finanziamento per la ricerca e lo sviluppo di batterie. Gli operatori di telecomunicazioni utilizzano banchi di prova 5G per perfezionare l'orchestrazione delle reti private, mentre i gruppi di vendita al dettaglio istituiscono desk di analisi dell'economia circolare in linea con le severe normative ambientali francesi. Con l'ampliamento dell'ampiezza settoriale, si intensifica la mobilità dei talenti intersettoriale, spingendo i datori di lavoro a elaborare proposte di valore più mirate in settori come la crittografia quantistica, la modellazione dei dati finanziari sostenibili e la trasparenza della supply chain in linea con gli obiettivi climatici.
Analisi geografica
Parigi e la sua periferia interna ospitano più della metà degli attuali centri di competenza globali della Francia, con un'attività di mercato trainata dalla densa concentrazione di inquilini finanziari a La Défense, dai collegamenti diretti del TGV con Bruxelles e Francoforte e dal facile accesso alle istituzioni dell'UE a Strasburgo. I trasferimenti successivi alla Brexit hanno liberato ampi spazi adibiti a sale di contrattazione che ora ospitano unità di data science e celle di reporting normativo. Il Grand Paris Express, che aggiungerà 68 stazioni della metropolitana entro il 2030, amplia le zone di bacino dei talenti e sblocca i punti nevralgici degli uffici a Saint-Denis e Villejuif. [3] Unità di ricerca Apur, "Dinamiche del patrimonio immobiliare ad uso ufficio nella Grande Parigi - Grand Paris", apur.org
Le città di secondo livello, come Lione, Marsiglia e Tolosa, presentano un interessante arbitraggio dei costi, che può arrivare fino al 20% su immobili e pacchetti salariali rispetto alla capitale. Lione beneficia dei cluster farmaceutici, Marsiglia dei gateway per cavi sottomarini e Tolosa dei giganti dell'aerospaziale. Tuttavia, la carenza di spazi contigui di Grado A superiori ai 10,000 metri quadrati limita le ambizioni di mega-hub. Le aziende adottano quindi modelli hub-and-spoke: i principali team di R&S o di conformità rimangono incentrati su Parigi, mentre le operazioni digitali o il supporto multilingue sono concentrati in sedi regionali.
L'adesione della Francia all'UE semplifica i passaporti di servizio transfrontalieri, consentendo ai centri di supportare clienti paneuropei senza ulteriori ostacoli in materia di licenze. Le convenzioni contro le doppie imposizioni semplificano ulteriormente la determinazione dei prezzi interaziendali. I crediti d'imposta nazionali per la ricerca e sviluppo, in vigore fino al 2029, contribuiscono a compensare i premi di affitto e gli oneri sociali di Parigi per i carichi di lavoro ad alta intensità di innovazione. In prospettiva, le regioni lungo l'asse Bordeaux-Tolosa-Montpellier potrebbero beneficiare di maggiori investimenti nel calcolo quantistico, man mano che le università ampliano le facoltà di fisica e la capacità di alimentazione di livello industriale aumenta.
Panorama competitivo
Il contesto competitivo è moderatamente concentrato. Gli integratori nazionali, come Capgemini e Sopra Steria, si assicurano contratti che dipendono da una profonda conoscenza delle norme francesi in materia di appalti e di leggi sul lavoro. Capgemini ha generato 4.537 miliardi di euro (4.99 miliardi di dollari) di fatturato specifico per la Francia nel 2023. Sopra Steria segue con 2.808 miliardi di euro (3.09 miliardi di dollari), mentre le società di consulenza globali pure-play, come Accenture, posizionano i nodi di delivery francesi come estensioni conformi alle normative di servizi gestiti pan-UE.
I fornitori indiani di primo livello, tra cui TCS e Infosys, perseguono acquisizioni mirate di boutique di cybersecurity di nicchia per ottenere credenziali normative locali. Nel frattempo, lo Stato francese ha segnalato la volontà di acquisire la divisione Advanced Computing di Atos per un massimo di 625 milioni di euro (688 milioni di dollari), sottolineando le priorità tecnologiche sovrane. [4] Ufficio stampa di Atos, "Atos riceve un'offerta non vincolante dallo Stato francese per acquisire le sue attività di Advanced Computing", atos.net Tali interventi stabilizzano i pool di talenti critici in HPC e quantum che alimentano le esigenze più ampie dei centri di capacità. Anche l'outsourcing IT orientato alla sostenibilità è in aumento; il consorzio Atos-Open-Sopra Steria ha recentemente ottenuto un quadro di riferimento per il settore pubblico per fornire servizi di trasformazione digitale basati su metriche precise di CO₂.
Le mosse strategiche tendono verso un coinvolgimento ibrido: la partnership Future4Care di Capgemini unisce operatori sanitari affermati con startup di intelligenza artificiale, creando sandbox per la condivisione dei dati in conformità con le leggi francesi sulla protezione dei dati. Accenture ha aperto uno studio di intelligenza artificiale generativa a Parigi, promettendo un perfezionamento del modello interamente sul territorio dell'UE. I fornitori coltivano inoltre legami con le migliori scuole di ingegneria per garantire un accesso anticipato ai laureati, riconoscendo che la scarsità di talenti, non la domanda dei clienti, rappresenta il principale ostacolo alla crescita fino al 2030.
Centri di capacità globali in Francia, leader del settore
Accenture plc
Capgemini SE
Servizi di consulenza Tata Limited
Cognizant Technology Solutions Corporation
IBM Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2025: Atos completa con successo il suo piano di ristrutturazione finanziaria, uscendone con 2.9 miliardi di euro (3.19 miliardi di dollari) di debito in meno e una maggiore attenzione alla trasformazione digitale e ai servizi di sicurezza informatica, posizionando l'azienda per una rinnovata competitività nel panorama del Consiglio di cooperazione del Golfo (GCC) francese, salvaguardando al contempo i principali contratti tecnologici sovrani.
- Settembre 2025: Tata Consultancy Services ha stretto una partnership strategica con CEA per sviluppare congiuntamente soluzioni di intelligenza artificiale fisica e robotica per uso industriale, unendo i punti di forza di TCS nel campo dell'intelligenza artificiale con la profondità della ricerca di CEA per far progredire i settori manifatturiero ed energetico della Francia.
- Agosto 2025: DXC Technology si è aggiudicata un'estensione contrattuale triennale del valore di 150 milioni di euro (165 milioni di dollari) con le agenzie governative francesi per modernizzare l'infrastruttura IT, coprendo la migrazione al cloud, la sicurezza informatica e gli aggiornamenti del posto di lavoro digitale in diversi ministeri.
- Luglio 2025: Atos ha finalizzato la vendita per 625 milioni di euro (688 milioni di dollari) delle sue attività di Advanced Computing allo Stato francese, trasferendo le divisioni di calcolo ad alte prestazioni, quantum e intelligenza artificiale e circa 2,500 dipendenti, garantendo così il controllo nazionale sulle tecnologie di difesa strategica e consentendo ad Atos di concentrarsi sulle attività commerciali.
Ambito del rapporto sul mercato dei centri di capacità globali in Francia
L'ambito dello studio del centro di capacità globale per la segmentazione del mercato in base alla Funzione/Capacità per (i) il segmento Information Technology (IT) e Servizi Digitali è limitato a Sviluppo Software, Gestione Cloud e Infrastruttura, Cybersecurity, Analisi dei Dati e AI/ML; (ii) il segmento Engineering/ER&D è limitato a Progettazione e Test di Prodotto, Sistemi Embedded, Digital Twin/Simulazione; (iii) il segmento Business Process Management (BPM) è limitato a Finanza e Contabilità, Risorse Umane, Gestione Paghe e Talenti, Approvvigionamento, Servizio Clienti; e (iv) il segmento Knowledge Process Outsourcing (KPO) è limitato a Ricerca di Mercato e Approfondimenti, Rischio e Conformità, Supporto Legale e Normativo, Supporto Strategico e di Consulenza. Analogamente, per la segmentazione in base al Modello di Coinvolgimento, l'ambito per (i) Hybrid Build-Operate-Transfer (BOT) è limitato a Joint Venture/Partnership Strategiche e Modello Virtual Captive. Il resto dell'ambito del segmento è come specificato per il segmento elencato.
| Tecnologia dell'informazione (IT) e servizi digitali |
| Ingegneria / ER&D |
| Gestione dei processi aziendali (BPM) |
| Esternalizzazione del processo di conoscenza (KPO) |
| Captive (autocostruzione) / In-house |
| Build-Operate-Transfer (BOT) |
| Costruzione-gestione-trasferimento ibrida (BOT) (Joint Venture/Partnership strategica e modello captive virtuale) |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| Banche, servizi finanziari e assicurazioni (BFSI) |
| Telecomunicazioni e IT |
| Sanità e scienze della vita |
| Produzione, Automotive e Industriale |
| Commercio al dettaglio e beni di consumo |
| Altri verticali del settore |
| Per funzione/capacità | Tecnologia dell'informazione (IT) e servizi digitali |
| Ingegneria / ER&D | |
| Gestione dei processi aziendali (BPM) | |
| Esternalizzazione del processo di conoscenza (KPO) | |
| Per modello di coinvolgimento | Captive (autocostruzione) / In-house |
| Build-Operate-Transfer (BOT) | |
| Costruzione-gestione-trasferimento ibrida (BOT) (Joint Venture/Partnership strategica e modello captive virtuale) | |
| Per dimensione dell'organizzazione | Grandi imprese |
| Piccole e medie imprese (PMI) | |
| Per settore verticale | Banche, servizi finanziari e assicurazioni (BFSI) |
| Telecomunicazioni e IT | |
| Sanità e scienze della vita | |
| Produzione, Automotive e Industriale | |
| Commercio al dettaglio e beni di consumo | |
| Altri verticali del settore |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato globale dei centri di capacità in Francia nel 2026?
Nel 2026, il mercato globale dei centri di capacità in Francia avrebbe raggiunto i 12.97 miliardi di dollari.
Qual è il CAGR previsto fino al 2031?
Si prevede che il mercato crescerà a un CAGR del 6.48% tra il 2026 e il 2031.
Quale funzione contribuisce maggiormente al fatturato?
Nel 2025, la quota di mercato delle tecnologie dell'informazione e dei servizi digitali è stata del 52.05%.
Quale modello di coinvolgimento sta crescendo più velocemente?
Le strutture ibride Build-Operate-Transfer si stanno espandendo a un CAGR del 7.22% fino al 2031.
Perché le aziende scelgono la Francia rispetto all'Europa orientale?
Le aziende danno priorità a una solida protezione della proprietà intellettuale, all'allineamento al GDPR e a un facile accesso alle autorità di regolamentazione dell'UE, fattori che compensano i maggiori costi del lavoro.
Quale settore verticale vedrà la crescita più rapida?
Si prevede che i centri specializzati in sanità e scienze della vita cresceranno a un CAGR del 7.08% entro il 2031.


