

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
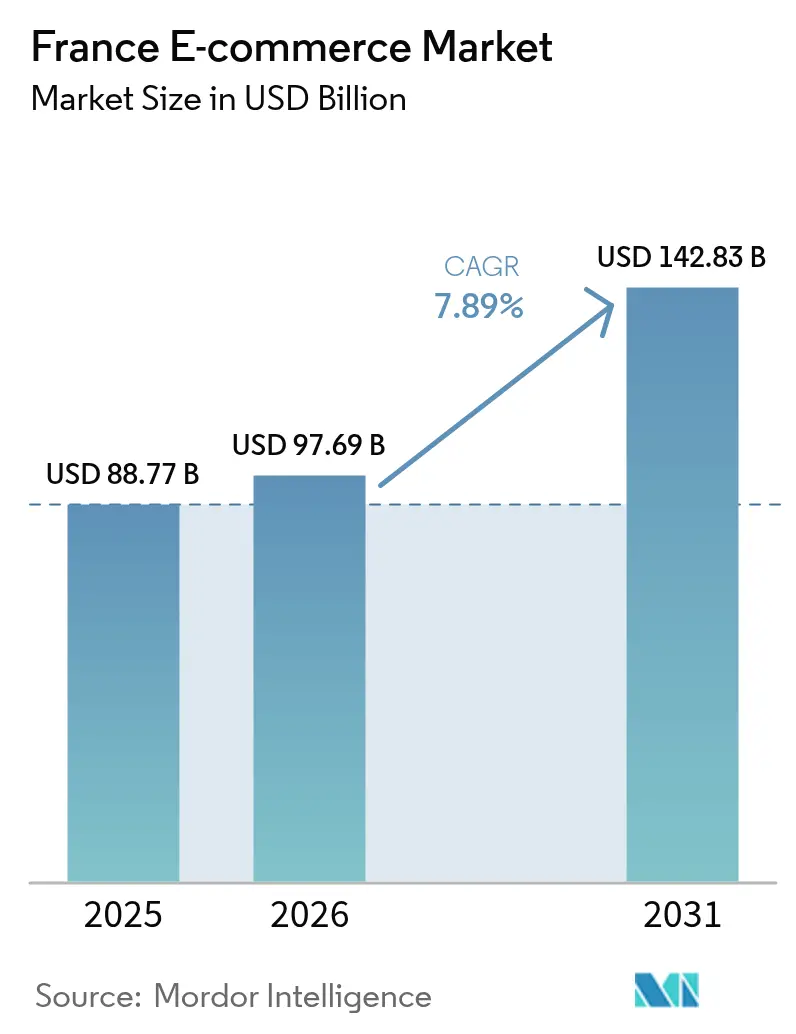
| Dimensione del mercato (2026) | 97.69 miliardo di dollari |
| Dimensione del mercato (2031) | 142.83 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.89% CAGR |
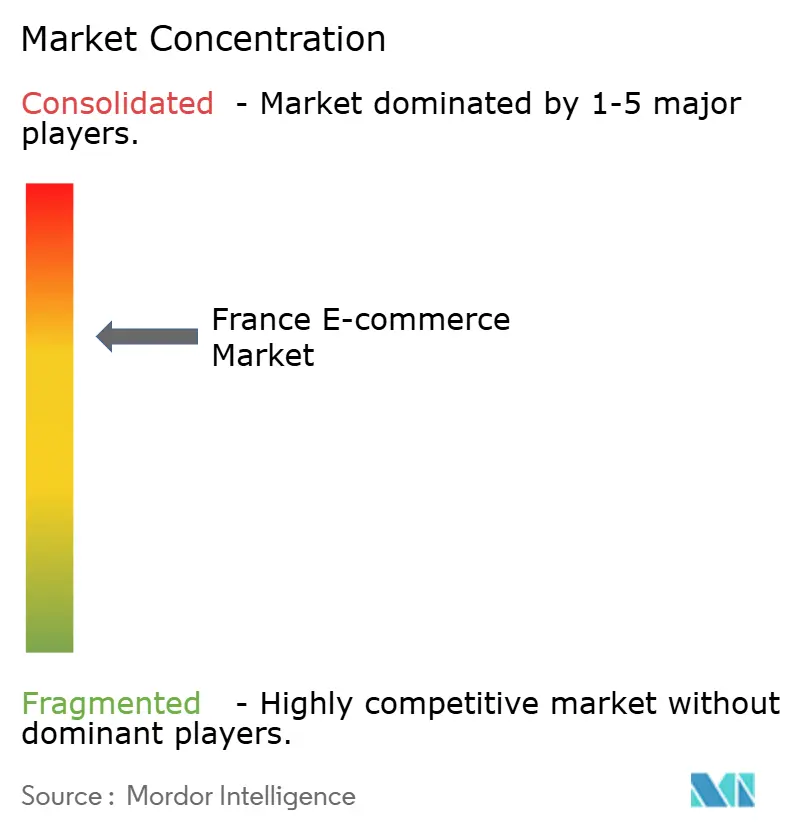
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'e-commerce in Francia di Mordor Intelligence
Si prevede che il mercato dell'e-commerce francese aumenterà da 88.77 miliardi di dollari nel 2025 a 97.69 miliardi di dollari nel 2026 e raggiungerà i 142.83 miliardi di dollari entro il 2031, con un CAGR del 7.89% nel periodo 2026-2031. Una copertura in fibra ottica a livello nazionale che ora copre il 93.5% delle sedi, unita alla penetrazione del 5G nel 29% delle connessioni mobili, ha colmato il divario di connettività rurale e consentito l'evasione degli ordini in giornata al di fuori di Parigi e Lione. Il mobile rappresenta già quasi quattro transazioni su cinque per i consumatori, mentre l'opzione "compra ora e paga dopo" si sta espandendo più rapidamente di qualsiasi altra opzione di pagamento, poiché la Generazione Z e i Millennial prediligono il credito rateale a breve termine. I sussidi governativi nell'ambito del programma France Num stanno attirando migliaia di artigiani regionali e produttori alimentari specializzati online, ampliando la gamma di prodotti e rafforzando la preferenza dei consumatori per i prodotti di provenienza locale. Infine, il cambiamento culturale verso un consumo sostenibile sta rendendo le piattaforme di rivendita popolari, spingendo i rivenditori di moda tradizionali a lanciare i propri canali di rivendita.
Punti chiave del rapporto
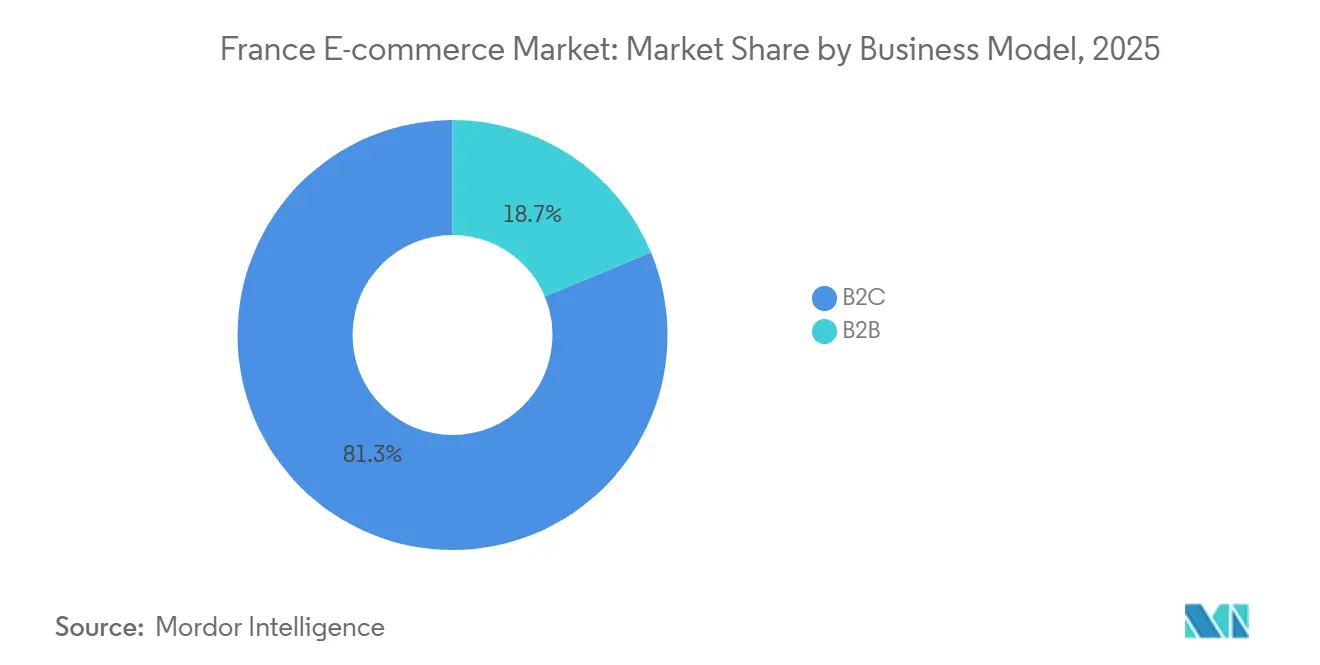
- In base al modello di business, il commercio business-to-consumer ha dominato con l'81.29% della quota di mercato dell'e-commerce in Francia nel 2025, mentre si prevede che il commercio business-to-business crescerà a un CAGR dell'8.41% fino al 2031.
- Per dispositivo, smartphone e altri hardware mobili hanno catturato il 78.67% del valore delle transazioni del mercato e-commerce (Ecom) francese nel 2025 e si prevede che cresceranno a un CAGR dell'8.24% entro il 2031.
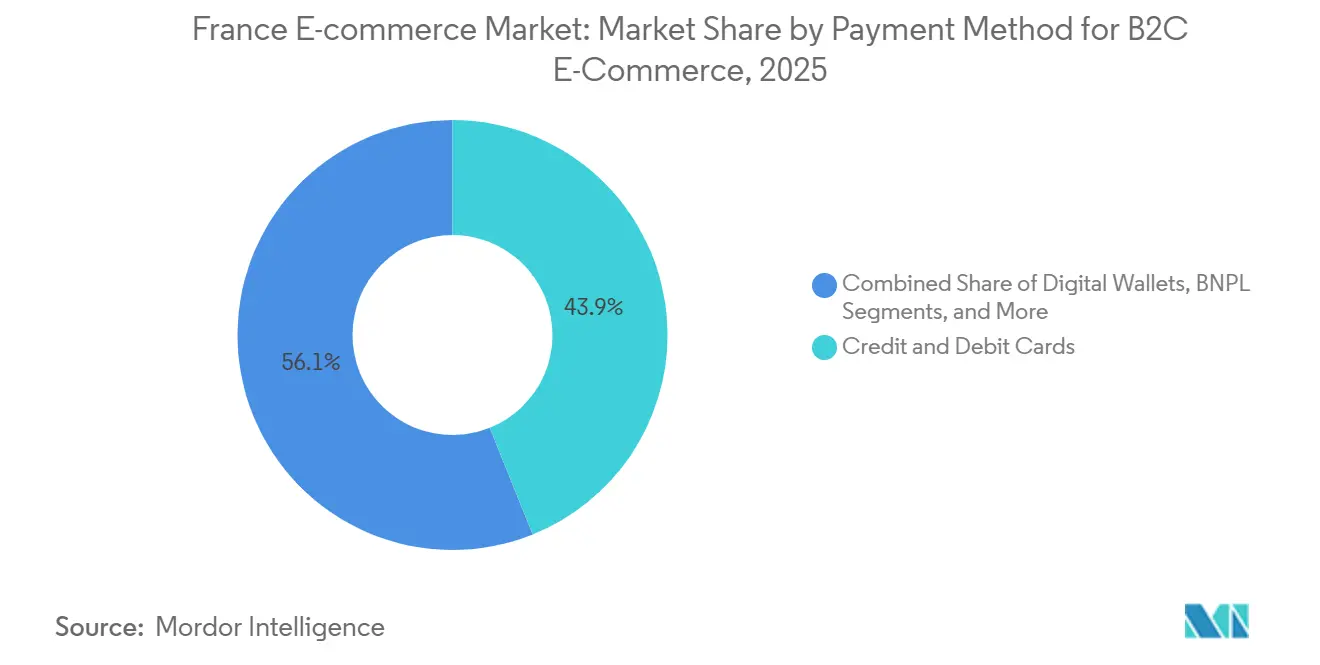
- Per quanto riguarda i metodi di pagamento, nel 2025 le carte di credito e di debito detenevano una quota del 43.92% del mercato e-commerce francese, mentre l'opzione "acquista ora e paga dopo" sta avanzando a un CAGR del 9.27% nello stesso periodo.
- Per categoria di prodotto, moda e abbigliamento hanno rappresentato il 21.59% della spesa nel 2025, mentre cibo e bevande sono destinati a registrare la crescita più rapida, con un CAGR dell'8.16% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dell'e-commerce in Francia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La copertura ubiqua della fibra ad alta velocità e del 5G accelera lo shopping online nelle zone rurali della Francia | + 1.8% | Nazionale, più forte in Bretagna, Occitania, Nouvelle-Aquitaine | Medio termine (2-4 anni) |
| L'iniziativa Num del governo francese promuove l'adozione dell'e-commerce nelle PMI | + 1.5% | Nazionale, elevata densità di PMI in Alvernia-Rodano-Alpi e Provenza-Alpi-Costa Azzurra | A breve termine (≤ 2 anni) |
| Passaggio a un consumo sostenibile: potenziamento dei mercati online dell'usato | + 1.2% | Focus nazionale e urbano a Parigi, Lione, Bordeaux | Medio termine (2-4 anni) |
| L'adozione culturale del metodo "clicca e ritira" migliora la penetrazione omnicanale | + 0.9% | Nazionale, in particolare zone suburbane e periurbane | A breve termine (≤ 2 anni) |
| Crescente popolarità del "compra ora e paga dopo" tra la Generazione Z e i Millennials | + 0.7% | Nazionale, sbilanciato verso l'Île-de-France e l'Hauts-de-France | A breve termine (≤ 2 anni) |
| L'ascesa dell'etichetta Made in France alimenta il traffico delle piattaforme nazionali | + 0.6% | Posizionamento nazionale e premium a Parigi e nei capoluoghi regionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La copertura ubiqua della fibra ad alta velocità e del 5G accelera lo shopping online nelle zone rurali della Francia
Le reti fisse e mobili francesi offrono ora velocità di livello urbano al 93.5% delle famiglie, supportando controlli di inventario in tempo reale, visualizzazione in realtà aumentata e checkout senza interruzioni in Bretagna, Occitania e altre regioni secondarie. [1] Arcep, “Fiber-to-the-Home Coverage and 5G Penetration Statistics,” arcep.fr I commercianti di mobili e decorazioni per la casa notano una crescita a doppia cifra del traffico mobile da queste aree, mentre gli incentivi comunali per i lavoratori da remoto stanno ampliando la base di clienti per la bellezza di alta gamma, il cibo biologico e l'artigianato. I rivenditori che una volta limitavano la consegna il giorno successivo al corridoio dell'Île-de-France ora offrono la consegna in giornata ai comuni rurali, estendendo di fatto la portata del mercato francese dell'e-commerce.
L'iniziativa Num del governo francese promuove l'adozione dell'e-commerce nelle PMI
Più di 13,000 piccole e medie imprese hanno ottenuto finanziamenti e supporto tecnico nell'ambito di France Num tra il 2024 e il 2025, consentendo la creazione di negozi online diretti al consumatore che bypassano i distributori tradizionali. [2] Ministère de l'Économie, “Iniziativa France Num: statistiche sulla digitalizzazione delle PMI”, economie.gouv.fr La formazione sull'integrazione nei marketplace, sui gateway di pagamento e sul marketing digitale sta abbassando la barriera d'ingresso per i produttori di nicchia di formaggi, biancheria e cosmetici. Le grandi piattaforme hanno risposto integrando queste PMI per arricchire gli assortimenti locali, migliorando la differenziazione rispetto al catalogo di massa di Amazon. Il programma, pertanto, amplia la diversità dei prodotti e approfondisce la partecipazione economica regionale nel mercato francese dell'e-commerce.
Passaggio a un consumo sostenibile: potenziamento dei mercati online dell'usato
Il fatturato dell'usato è salito a 946 milioni di euro (1.07 miliardi di dollari) nel 2024, con il 51% dei consumatori francesi che ha acquistato beni di seconda mano online. Piattaforme come Vinted contano oltre 10 milioni di acquirenti attivi in Francia, con una frequenza di acquisto in aumento, a dimostrazione di un comportamento abituale di rivendita. I prossimi obblighi di ritiro previsti dalla legge "Anti-Spreco per un'Economia Circolare" spingeranno marchi e grandi magazzini a convogliare le scorte nei canali di rivendita, rafforzando i legami tra mercato primario e secondario. Lo shopping sostenibile, quindi, funge da catalizzatore strutturale della domanda nel mercato e-commerce francese.
L'adozione culturale del metodo "clicca e ritira" migliora la penetrazione omnicanale
Gli armadietti per la consegna dei pacchi sono diventati la seconda opzione di consegna preferita dopo la consegna a domicilio, trainati dalla densità urbana e dagli orari di lavoro. Rivenditori come Carrefour gestiscono migliaia di punti drive-through e armadietti, consentendo ai consumatori di scegliere finestre di ritiro convenienti e di verificare la merce di valore in loco. Il servizio "clicca e ritira" migliora l'efficienza dell'inventario trasformando i negozi in micro-centri di distribuzione, riducendo il capitale circolante e aumentando la copertura in giornata nelle aree suburbane. Il modello rafforza l'economia dei rivenditori e aumenta il controllo da parte dei clienti, un duplice vantaggio che rafforza le prospettive di crescita del mercato dell'e-commerce francese.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Conformità rigorosa al GDPR/CNIL | -0.8% | A livello nazionale, più pesante per i venditori transfrontalieri e le PMI | Medio termine (2-4 anni) |
| Elevati costi di logistica inversa nel settore della moda | -0.6% | Nazionale, incentrato sull'abbigliamento | A breve termine (≤ 2 anni) |
| Saturazione delle reti urbane dell'ultimo miglio | -0.4% | Parigi, Lione, Marsiglia, Tolosa | A breve termine (≤ 2 anni) |
| Intensificarsi della concorrenza a basso costo da parte della Cina | -0.5% | Nazionale, moda, elettronica, articoli per la casa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La rigorosa conformità al GDPR/CNIL aumenta i costi operativi
Le spese annuali per i commercianti di medie dimensioni vanno da 50,000 euro (60,000 dollari USA) a 200,000 euro (240,000 dollari USA) per soddisfare le norme sulla gestione del consenso, la notifica delle violazioni e la portabilità dei dati, un onere che pesa molto sulle PMI. [3] CNIL, “Requisiti e costi di conformità al GDPR”, cnil.fr Le limitazioni al tracciamento comportamentale riducono anche l'efficacia dei motori di personalizzazione, gonfiando i costi di acquisizione in tutto il mercato francese dell'e-commerce. I venditori transfrontalieri che devono destreggiarsi tra molteplici interpretazioni nazionali del GDPR si trovano ad affrontare una complessità di conformità ancora maggiore.
Elevati costi di logistica inversa dovuti ai resi dei prodotti di moda
Tassi di reso del 30%-40% per l'abbigliamento online assorbono fino al 20% del valore lordo della merce in costi di logistica inversa, costringendo Zara Francia e H&M a introdurre commissioni di riassortimento. L'impatto ambientale di questi flussi indebolisce il messaggio di sostenibilità, mentre i cicli di inventario del fast fashion lasciano poco tempo per rivendere gli articoli resi prima dei ribassi. Gli investimenti in strumenti di fitting virtuale rimangono limitati, mantenendo elevata la pressione sui margini nel mercato dell'e-commerce francese.
Analisi del segmento
Per modello di business: la digitalizzazione aziendale supera la crescita del commercio al dettaglio
Le transazioni B2C hanno generato l'81.29% del valore nel 2025, ma si prevede che il settore B2B crescerà dell'8.41% annuo fino al 2031, eclissando lo slancio dei consumatori. Gli acquirenti B2B nei settori manifatturiero e all'ingrosso stanno adottando suite di approvvigionamento cloud che automatizzano il riordino e forniscono visibilità delle scorte in tempo reale, ampliando così le dimensioni del mercato e-commerce francese destinate al commercio aziendale.
I marketplace B2B verticali per materiali edili, componenti industriali e input per la ristorazione aggregano fornitori frammentati, standardizzano i dati di prodotto e offrono finanziamenti commerciali. Nel frattempo, la crescita del B2C continua grazie all'adozione del mobile e alle estensioni omnicanale come l'acquisto online e il ritiro in negozio. Le campagne di social commerce su TikTok e Instagram stanno incanalando un traffico incrementale che sostiene i flussi di fatturato dei consumatori nel mercato e-commerce francese.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di dispositivo per l'e-commerce B2C: il mobile prende il controllo dei percorsi di acquisto
Smartphone e tablet hanno detenuto il 78.67% della quota di transazioni nel 2025 e amplieranno la loro posizione dominante con un CAGR dell'8.24%, riflettendo una copertura 4G-5G pressoché universale e un checkout senza interruzioni tramite wallet. La Generazione Z e i Millennial completano più della metà dei loro acquisti direttamente tramite app di marca, spingendo i rivenditori a rilasciare app web progressive che funzionano in condizioni di scarsa larghezza di banda.
Le sessioni desktop persistono per articoli di lusso come elettrodomestici e mobili, dove la revisione delle specifiche trae vantaggio da schermi più grandi, ma anche queste categorie registrano tassi di conversione da dispositivi mobili in aumento. Le interfacce responsive ora offrono scansione di codici a barre, ricerca vocale e anteprime in realtà aumentata su tutti i dispositivi, consentendo la parità di funzionalità e rafforzando la fedeltà dei consumatori al più ampio mercato dell'e-commerce francese.
Per metodo di pagamento nell'e-commerce B2C: il credito rateale diventa mainstream
Le carte rappresentavano ancora il 43.92% delle spese del 2025, ma l'opzione "acquista ora e paga dopo" sta crescendo a un CAGR del 9.27%, poiché Klarna, Alma e PayPal integrano rate senza interessi al momento del pagamento. I dati di Klarna mostrano un utilizzo complessivo del 40% da parte dei consumatori e una penetrazione del 57% tra la Generazione Z, mentre il valore medio degli ordini aumenta fino al 30% quando i commercianti offrono opzioni BNPL.
Anche i portafogli digitali come Apple Pay e Paylib nazionale guadagnano terreno semplificando l'autenticazione biometrica sui dispositivi mobili. Le rigide regole di autenticazione dei clienti previste dalla PSD2 hanno innalzato i livelli di fiducia, ampliando ulteriormente il pubblico qualificato per i pagamenti online nel mercato dell'e-commerce francese.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria di prodotto per l'e-commerce B2C: la spesa alimentare aumenta con la maturazione della moda
Nel 2025, il settore della moda ha mantenuto la posizione di vertice per fatturato, con un 21.59%, sostenuto dall'elevata frequenza di acquisto, ma i margini si sono ridotti a causa degli elevati tassi di reso e della pressione sugli sconti da parte di Shein e Temu. I principali rivenditori francesi si contrappongono con collezioni curate, collaborazioni di design locali e marchi di approvvigionamento sostenibile, strategie che trovano riscontro tra i professionisti del settore.
Si prevede che il settore alimentare e delle bevande, supportato dai dark store e dal micro-fulfillment, crescerà a un CAGR dell'8.16% entro il 2031, il più rapido tra le categorie. Carrefour e Auchan sfruttano la prossimità dei punti vendita per garantire finestre di consegna di due ore, rafforzando la fidelizzazione degli abbonati e incrementando il valore per carrello. Elettronica, bellezza e bricolage completano le posizioni di fascia media, ciascuna con profili di abbandono e redditività unici che insieme sostengono la crescita del mercato dell'e-commerce francese.
Analisi geografica
La Francia si colloca al secondo posto per fatturato online europeo, dietro solo al Regno Unito, con vendite in aumento da 175.3 miliardi di euro (208.72 miliardi di dollari) nel 2024 a circa 190 miliardi di euro (226.22 miliardi di dollari) nel 2025. L'Île-de-France da sola assorbe circa il 30% della spesa, grazie alla concentrazione del reddito e alla densità logistica. Seguono Alvernia-Rodano-Alpi e Provenza-Alpi-Costa Azzurra, ma l'espansione della fibra sta riducendo i divari storici e portando Bretagna, Nuova Aquitania e Corsica nel mainstream dell'e-commerce.
I flussi transfrontalieri rimangono fluidi grazie a un transito medio inferiore a due giorni verso Belgio e Paesi Bassi, consentendo ai commercianti di medie dimensioni di espandersi a livello regionale senza dover costruire magazzini all'estero. La conformità al GDPR aumenta gli ostacoli in termini di costi, ma rafforza anche gli elevati livelli di fiducia dei consumatori che differenziano i venditori europei dai concorrenti globali meno regolamentati, rafforzando la domanda intrinseca nel mercato dell'e-commerce francese.
Giganti paneuropei come Amazon e Zalando gestiscono architetture di distribuzione multi-nodo in Francia, offrendo consegne in giornata che stabiliscono un punto di riferimento per il servizio. Gli specialisti nazionali rispondono approfondendo le competenze verticali e promuovendo la provenienza del Made in France, una narrazione che trova riscontro tra gli acquirenti attenti all'ambiente e protegge le piattaforme locali dalla concorrenza delle importazioni a basso costo. Nel complesso, queste dinamiche generano traiettorie di crescita solide ma equilibrate a livello regionale.
Panorama normativo
Il commercio elettronico francese opera in un quadro normativo che si estende dall'UE agli Stati Uniti, abbracciando la tutela dei consumatori, la governance dei contenuti e la privacy dei dati. In base al Regolamento generale sulla protezione dei dati (GDPR) dell'UE, la Francia ha designato Arcom come coordinatore nazionale per i servizi digitali, con la DGCCRF e la CNIL che agiscono anch'esse come autorità competenti. Ciò innalza le aspettative per i marketplace e i rivenditori online in termini di gestione dei contenuti illegali, trasparenza e canali di segnalazione da parte degli utenti.
Nel 2026, con l'introduzione del requisito "recesso con un clic", entrato in vigore il 19 giugno 2026 (tramite un'ordinanza del 5 gennaio 2026), gli obblighi nei confronti dei consumatori si sono inaspriti. Questo obbliga i venditori online professionali a fornire una funzione di recesso facilmente accessibile direttamente nell'interfaccia. In materia di conformità fiscale e dei processi B2B, la Direzione Generale delle Finanze Pubbliche (DGFiP) sta guidando la riforma della fatturazione elettronica obbligatoria, che prevede l'obbligo per le aziende di poter ricevere fatture elettroniche a partire dal 1° settembre 2026, spingendo così commercianti e venditori aziendali ad adottare flussi di lavoro di fatturazione e archiviazione elettronica conformi alla normativa.
Analisi della catena del valore
In Francia, la creazione di valore nell'e-commerce inizia con i proprietari dei marchi, i produttori e una lunga serie di PMI che spostano il loro assortimento online (anche attraverso programmi di supporto come France Num). Da lì, il valore fluisce attraverso i livelli dei negozi online e dei marketplace, i fornitori di servizi di pagamento (carte di credito, portafogli digitali e specialisti del "compra ora, paga dopo") e le piattaforme di gestione degli ordini e di marketing che privilegiano sempre più i percorsi di acquisto ottimizzati per dispositivi mobili. La cattura della domanda è concentrata nei grandi marketplace e nei rivenditori omnicanale, mentre le piattaforme di recommerce (ad esempio, la rivendita di abbigliamento) aggiungono un secondo ciclo di fornitura che prolunga il ciclo di vita del prodotto e aumenta la necessità di autenticazione, classificazione e flussi inversi.
La gestione degli ordini e dei resi rappresenta la principale leva in termini di costi e servizi lungo tutta la catena, includendo hub di cross-docking, reti di distribuzione pacchi, armadietti e punti di ritiro click-and-collect, oltre alla logistica inversa ad alta interazione, in particolare per il settore della moda. Anche le politiche pubbliche stanno plasmando la modernizzazione della logistica: l'introduzione, nel settembre 2025, della Enveloppe Logistique Obligatoire (ELO) per i veicoli in ingresso tramite porti RoRo o Eurotunnel (collegata a ICS2) aggiunge un livello di dati strutturati alla frontiera, e nel marzo 2026 il 5° Comité interministeriel de la logistique (CILOG) ha pubblicato un documento di orientamento sulla digitalizzazione della logistica per migliorare la competitività. Per quanto riguarda la capacità privata e la profondità della rete, Amazon ha delineato un piano di investimenti da 15 miliardi di euro in Francia per il periodo 2026-2028 e, nel giugno 2026, ha annunciato tre nuovi siti logistici nei Pays de la Loire, nell'Île-de-France e nella Nouvelle-Aquitaine, a conferma di come le economie di scala nella gestione degli ordini supportino la competitività in termini di tempi di consegna.
Panorama competitivo
I primi cinque commercianti, Amazon, Cdiscount, FNAC Darty, Carrefour ed eBay, detengono collettivamente una quota di fatturato stimata tra il 45 e il 50%, lasciando spazio agli innovatori verticali e ai campioni regionali. Amazon sfrutta sei centri di distribuzione nazionali e un'ampia base di abbonati Prime per realizzare economie di scala, ma le piattaforme locali mantengono la profondità di categoria e la fedeltà al marchio nei settori dell'editoria, del fai da te, della bellezza e della spesa alimentare.
La pressione sui prezzi di Temu e Shein è intensa nel settore della moda e dei prodotti per la casa, sebbene i loro bassi punteggi di sostenibilità, del 10-16% rispetto al 79% di Decathlon, espongano vulnerabilità reputazionali. I rivenditori, pertanto, enfatizzano le credenziali ambientali, la trasparenza dell'origine e la consegna prevedibile per salvaguardare i margini. L'intelligenza artificiale è alla base della selezione dell'assortimento, della previsione della domanda e dei percorsi iper-personalizzati, con L'Oréal che collabora con NVIDIA per offrire prove virtuali basate sull'intelligenza artificiale che aumentano i tassi di conversione.
Gli investimenti omnicanale proseguono, con FNAC Darty che integra l'inventario dei negozi con le promesse online e Carrefour che amplia la sua rete di armadietti per la consegna dei pacchi. I modelli peer-to-peer emergenti, come Vinted nell'abbigliamento e Leboncoin negli annunci economici, erodono la quota di mercato del commercio al dettaglio tradizionale eliminando i costi di intermediazione. Il risultato complessivo è un mercato e-commerce francese moderatamente concentrato ma fortemente innovativo.
Leader del settore dell'e-commerce in Francia
Zalando SE
H & M Hennes & Mauritz GBC AB
La Redoute SAS
ZARA Francia
Showroomprivé SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Castorama ha lanciato il suo primo negozio su Amazon Francia, segnando un notevole passo avanti per un importante rivenditore francese di bricolage verso un'espansione della portata guidata dal marketplace. Questa mossa amplia la visibilità dell'assortimento all'interno di una piattaforma ad alto traffico, testando al contempo un modello ibrido che combina il controllo del marchio con l'acquisizione della domanda da parte di terzi, ed è stata accompagnata da una partnership con Storfund, focalizzata sulle soluzioni finanziarie per i marketplace.
- Maggio 2026: Zalando ha stretto una partnership con Vestiaire Collective per integrare nella propria piattaforma capi di moda di lusso di seconda mano autenticati. Questa collaborazione rafforza la presenza del recommerce e i segnali di fiducia per le categorie di maggior valore, offrendo al contempo a Zalando un'offerta di abbigliamento di seconda mano più differenziata, in linea con la crescente attenzione allo shopping sostenibile in Francia.
- Ottobre 2024: Damart ha delineato i piani per incrementare del 50% il fatturato derivante dall'e-commerce internazionale entro un anno, espandendo la presenza su Zalando e riducendo i tempi di consegna transfrontaliera a quattro giorni. L'iniziativa evidenzia come i venditori di abbigliamento francesi stiano sfruttando i marketplace paneuropei e i miglioramenti logistici per accedere alla domanda al di fuori del mercato interno, ottimizzando al contempo i livelli di servizio per gli acquirenti internazionali.
Ambito del rapporto sul mercato dell'e-commerce in Francia
Il rapporto sul mercato dell'e-commerce in Francia è segmentato per modello di business (B2B, B2C), tipo di dispositivo per l'e-commerce B2C (smartphone e dispositivi mobili, desktop e laptop, altri tipi di dispositivi), metodo di pagamento per l'e-commerce B2C (carte di credito e di debito, portafogli digitali, acquista ora paga dopo, altri metodi di pagamento), categoria di prodotto per l'e-commerce B2C (bellezza e cura della persona, elettronica di consumo, moda e abbigliamento, cibo e bevande, arredamento e casa, altre categorie di prodotti) e area geografica. Le previsioni di mercato sono fornite in termini di valore (USD).
Per modello di business
| B2B |
| B2C |
Per tipo di dispositivo per l'e-commerce B2C
| Smartphone e dispositivi mobili |
| Desktop e computer portatile |
| Altri tipi di dispositivi |
Per metodo di pagamento per l'e-commerce B2C
| Carte di credito e di debito |
| Portafogli digitali |
| Acquista ora Paga dopo |
| Altri metodi di pagamento |
Per categoria di prodotto per l'e-commerce B2C
| Bellezza e cura personale | Cura dei capelli |
| Cura della pelle | |
| Cosmetici e bellezza | |
| Altre categorie di prodotti di bellezza e cura della persona | |
| Elettronica di consumo | Mobile |
| PC e laptop | |
| Dispositivi audio | |
| Dispositivi di gioco | |
| Altre categorie di prodotti elettronici di consumo | |
| Moda e abbigliamento | Abbigliamento |
| Calzature | |
| Accessori Moda | |
| Altre categorie di prodotti di moda e abbigliamento | |
| Cibo e bevande | Cibo confezionato |
| Panetteria e Confetteria | |
| Carne, pollame e frutti di mare | |
| Altre categorie di prodotti alimentari e bevande | |
| Mobili e casa | Mobili per la casa |
| Mobili per ufficio | |
| Mobili per esterni | |
| Altre categorie di mobili e prodotti per la casa | |
| Altre categorie di prodotti |
| Per modello di business | B2B | |
| B2C | ||
| Per tipo di dispositivo per l'e-commerce B2C | Smartphone e dispositivi mobili | |
| Desktop e computer portatile | ||
| Altri tipi di dispositivi | ||
| Per metodo di pagamento per l'e-commerce B2C | Carte di credito e di debito | |
| Portafogli digitali | ||
| Acquista ora Paga dopo | ||
| Altri metodi di pagamento | ||
| Per categoria di prodotto per l'e-commerce B2C | Bellezza e cura personale | Cura dei capelli |
| Cura della pelle | ||
| Cosmetici e bellezza | ||
| Altre categorie di prodotti di bellezza e cura della persona | ||
| Elettronica di consumo | Mobile | |
| PC e laptop | ||
| Dispositivi audio | ||
| Dispositivi di gioco | ||
| Altre categorie di prodotti elettronici di consumo | ||
| Moda e abbigliamento | Abbigliamento | |
| Calzature | ||
| Accessori Moda | ||
| Altre categorie di prodotti di moda e abbigliamento | ||
| Cibo e bevande | Cibo confezionato | |
| Panetteria e Confetteria | ||
| Carne, pollame e frutti di mare | ||
| Altre categorie di prodotti alimentari e bevande | ||
| Mobili e casa | Mobili per la casa | |
| Mobili per ufficio | ||
| Mobili per esterni | ||
| Altre categorie di mobili e prodotti per la casa | ||
| Altre categorie di prodotti | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dell'e-commerce in Francia nel 2031?
Si prevede che raggiungerà i 142.83 miliardi di dollari entro il 2031, con un CAGR del 7.89% nel periodo 2026-2031.
Quanto velocemente si prevede che crescerà l'e-commerce business-to-business in Francia?
Si prevede che le transazioni B2B cresceranno dell'8.41% annuo fino al 2031, superando la crescita dei consumatori.
Quale metodo di pagamento sta crescendo più rapidamente tra gli acquirenti online francesi?
L'opzione "acquista ora e paga dopo" ha un CAGR del 9.27% fino al 2031, trainata dall'elevata adozione tra la Generazione Z e i Millennial.
Perché le piattaforme di seconda mano stanno guadagnando popolarità in Francia?
Le crescenti preoccupazioni in materia di sostenibilità e la regolamentazione favorevole hanno spinto le vendite di rivendita a oltre 1 miliardo di dollari, con oltre metà della popolazione che acquista beni di seconda mano online.
Quale categoria di prodotti è destinata a crescere più rapidamente entro il 2031?
Si prevede che le vendite online di cibo e bevande aumenteranno a un CAGR dell'8.16%, poiché i commercianti di generi alimentari stanno ampliando i negozi sotterranei e i centri di micro-evasione degli ordini.
Quanto è concentrato il potere competitivo nell'e-commerce francese?
I primi cinque commercianti controllano circa la metà del fatturato, il che indica una concentrazione moderata con una vivace concorrenza di nicchia.


