

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
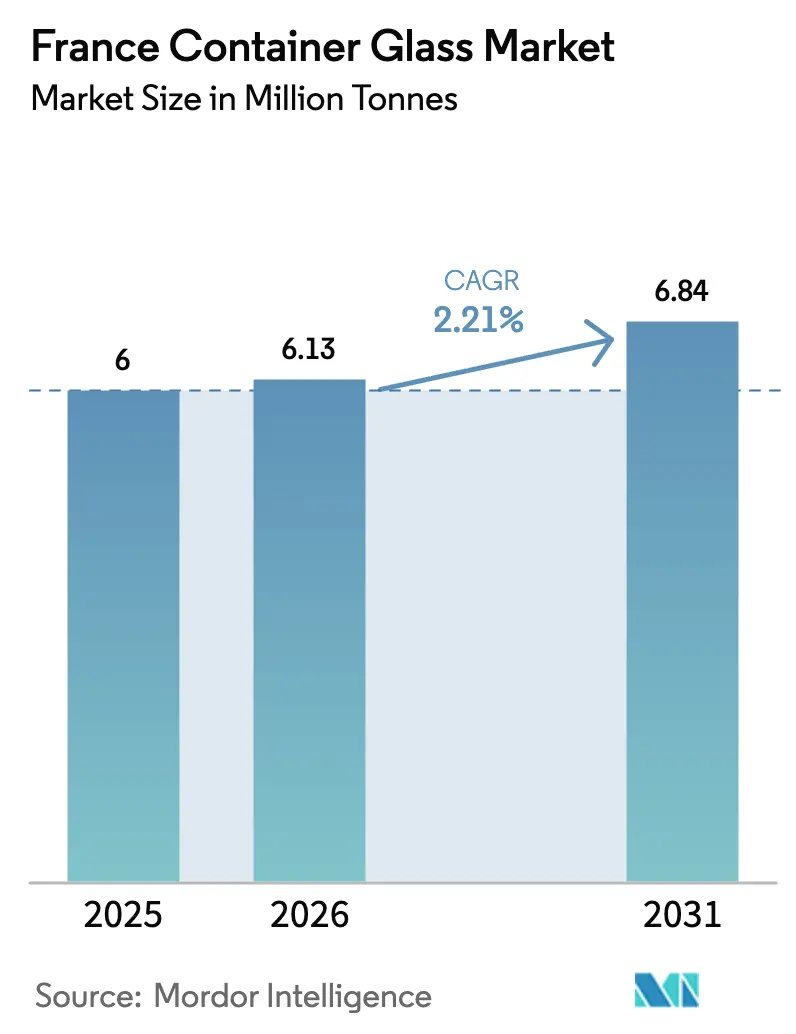
| Volume di mercato (2026) | 6.13 milioni di tonnellate |
| Volume di mercato (2031) | 6.84 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 2.21% CAGR |
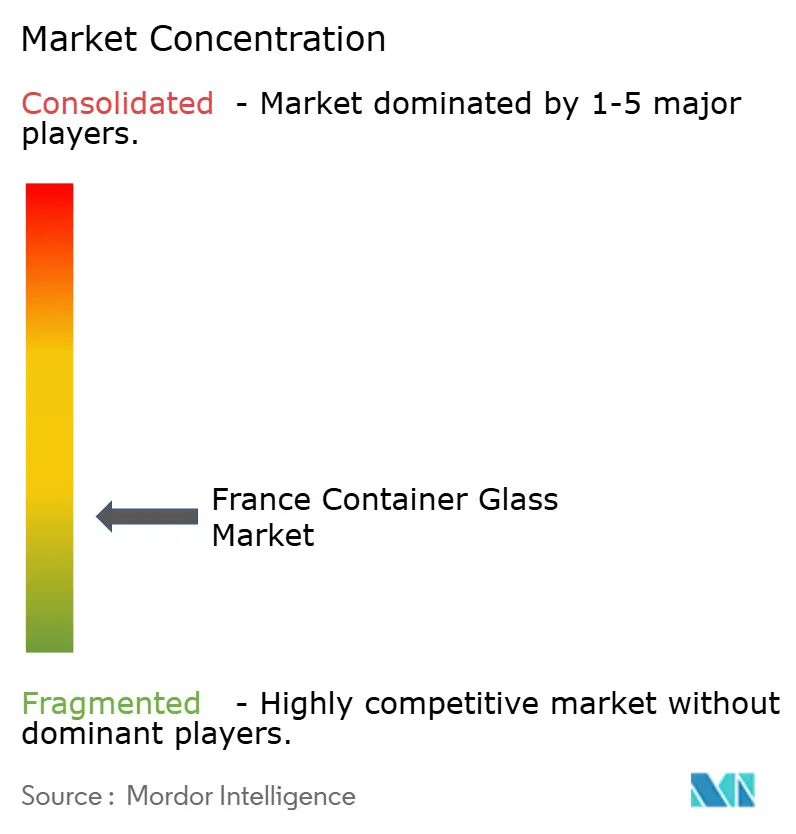
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del vetro per contenitori in Francia di Mordor Intelligence
Il mercato francese del vetro per contenitori aveva un valore di 6 milioni di tonnellate nel 2025 e si prevede che crescerà da 6.13 milioni di tonnellate nel 2026 a 6.84 milioni di tonnellate entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.21% durante il periodo di previsione (2026-2031). La crescita costante riflette un ecosistema maturo ma resiliente, ancorato ai segmenti delle bevande alcoliche premium, dei cosmetici di lusso e degli alimenti di alta gamma. La legislazione sul deposito cauzionale, entrata in vigore nel giugno 2025, con un deposito di 0.20-0.30 euro (0.23-0.34 dollari) per contenitore, sta migliorando l'economia della logistica inversa e aumentando i tassi di riciclo effettivi. Nel frattempo, il programma francese di decarbonizzazione industriale da 5.6 miliardi di euro (6.33 miliardi di dollari) sta accelerando le sperimentazioni sull'elettrificazione dei forni e sui combustibili ibridi, che promettono una minore intensità di CO₂ ma richiedono ingenti investimenti di capitale. La domanda rimane concentrata nel settore delle bevande, che ha rappresentato il 60.28% delle spedizioni del 2024, tuttavia il canale dei cosmetici e della cura della persona si sta espandendo a un CAGR più rapido del 2.83%, spinto dalla percezione di lusso del vetro e dalla pressione normativa contro alcune materie plastiche. Il posizionamento competitivo ruota sempre più attorno agli investimenti di ammodernamento dei forni, come dimostrano il forno completamente elettrico di Verallia a Cognac e il progetto ibrido da 65 milioni di dollari di O-I nella Francia centrale. [1] Greg Morris, “Verallia: No further furnace shutdowns planned,” Glass International, glass-international.com
Punti chiave del rapporto
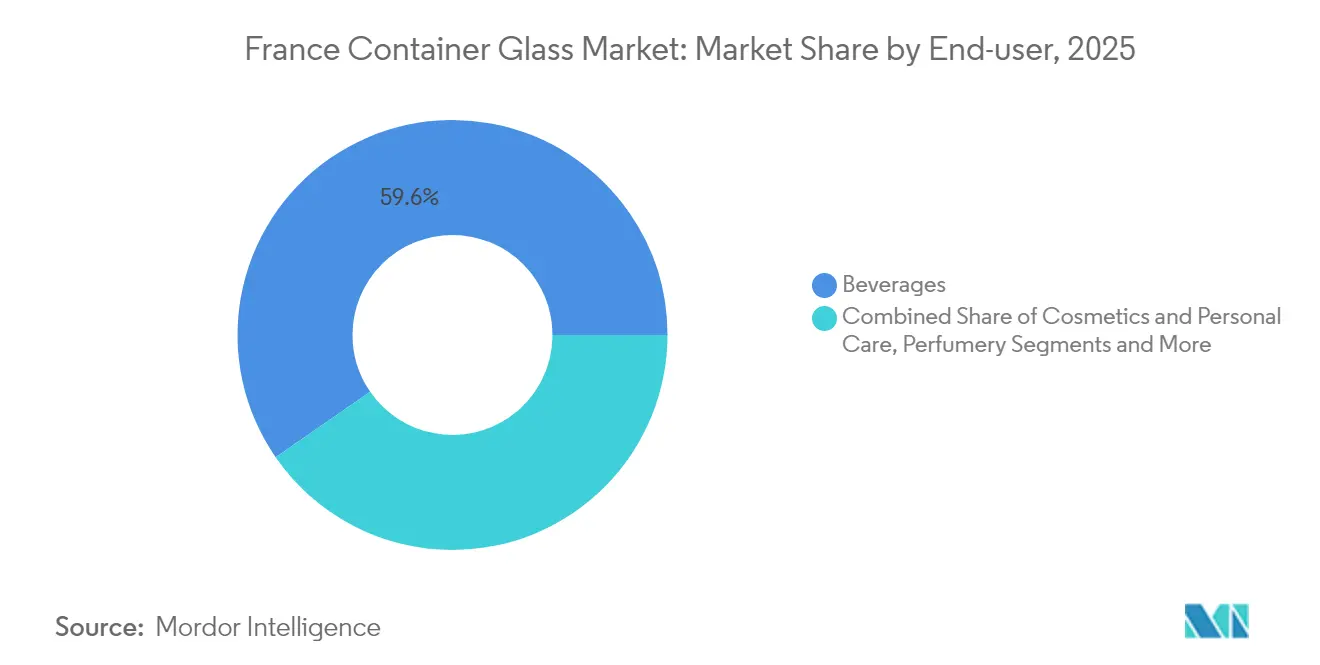
- In base al consumatore finale, nel 2025 le bevande hanno conquistato il 59.62% della quota di mercato dei contenitori in vetro in Francia.
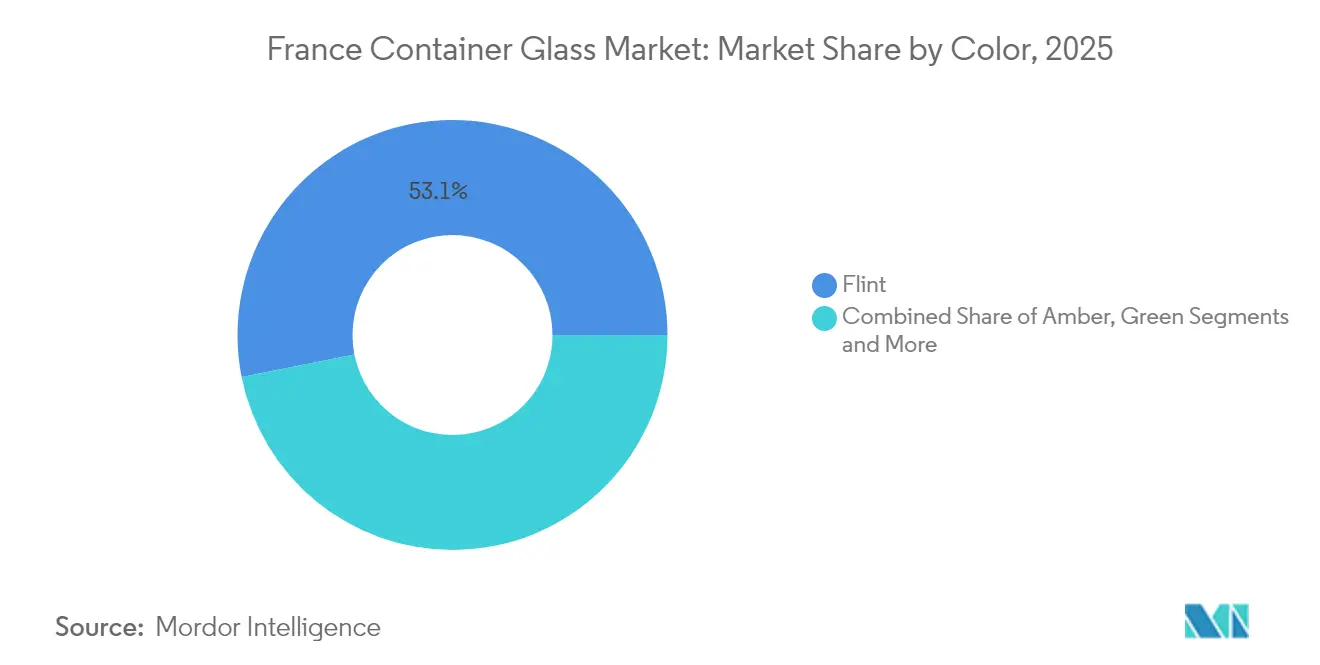
- In base al colore, si prevede che il mercato francese del vetro per contenitori in vetro ambrato crescerà a un CAGR del 2.74% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del vetro per contenitori in Francia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita delle bevande alcoliche premium | + 0.8% | Champagne, Cognac, centri di esportazione | A lungo termine (≥ 4 anni) |
| Espansione di cosmetici e profumi di lusso | + 0.5% | Île-de-France, PACA, esportazioni UE | Medio termine (2–4 anni) |
| Preferenza dei consumatori per imballaggi non tossici | + 0.4% | A livello nazionale, UE | Medio termine (2–4 anni) |
| Progressi tecnologici nel vetro leggero | + 0.3% | Nuova Aquitania, Grande Est | A lungo termine (≥ 4 anni) |
| Aumento del comportamento eco-consapevole dei consumatori | + 0.3% | Nazionale, UE | A lungo termine (≥ 4 anni) |
| Domanda di esportazione di prodotti confezionati francesi | + 0.2% | il | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita delle bevande alcoliche premium
Le case produttrici di champagne e cognac continuano a utilizzare fiaschi in selce a pareti spesse e ambra speciale per rafforzare il patrimonio del marchio, rendendo il vetro di fatto insostituibile nonostante la sensibilità al prezzo in altre nicchie di mercato delle bevande. I ricavi delle esportazioni di vino sono saliti a 9.58 miliardi di euro (10.83 miliardi di dollari) nel 2024, nonostante i volumi si siano stabilizzati, a dimostrazione della migrazione del valore verso SKU premium, dove le elaborate bottiglie con punte e le goffrature giustificano maggiori economie unitarie. L'obiettivo dichiarato di Diageo di acquisire il 12% delle vendite di alcolici francesi entro il 2030 sottolinea l'interesse esterno per formati ad alto margine ancorati al vetro. Le norme sulle denominazioni protette nell'ambito delle AOC consolidano ulteriormente il ruolo del vetro nella verifica dell'autenticità, consolidando la domanda strutturale.
Espansione del settore dei cosmetici e dei profumi di lusso
Le case di profumi di lusso di Grasse e Parigi privilegiano flaconi dalle forme elaborate, con colli metallizzati e loghi incisi all'acido, che solo il vetro per contenitori può offrire su larga scala. Il segmento sta crescendo a un CAGR del 2.83% fino al 2030, superando il più ampio mercato francese del vetro per contenitori, favorito dalle restrizioni normative su alcuni componenti in plastica e dalla ricerca da parte dei consumatori di imballaggi di prestigio riciclabili. SGD Pharma ha investito 31 milioni di euro (35 milioni di dollari) nel 2024 per modernizzare due forni domestici dedicati ai formati cosmetici, a dimostrazione di una domanda consolidata. I trattamenti di siliconizzazione interna come SEALIAN attenuano l'interazione con le basi volatili delle fragranze, consentendo al contempo un ulteriore alleggerimento.
Preferenza dei consumatori per imballaggi non tossici
I sondaggi post-COVID condotti dai rivenditori francesi mostrano la disponibilità a pagare sovrapprezzi fino al 6% per gli alimenti confezionati in materiali inerti, aumentando l'appeal del vetro per conserve e condimenti gourmet. La risposta di FEVE del giugno 2025 alla ricerca sulle microplastiche ha ribadito la stabilità chimica del vetro, favorendo la conversione a marchio privato nel settore lattiero-caseario e delle bevande analcoliche. Il nascente sistema di deposito-restituzione sta accelerando la diffusione di messaggi di economia circolare, offrendo ai rivenditori un'ulteriore leva di marketing.
Progressi tecnologici nella produzione di vetro leggero
Il forno per Cognac completamente elettrico di Verallia e l'impianto ibrido elettrico al 70% di O-I riducono il fabbisogno di energia termica di almeno il 25%, consentendo riduzioni dello spessore delle pareti che riducono il peso della bottiglia da 400 g a 300 g senza comprometterne la resistenza. La modellazione a elementi finiti di Ardagh sposta la distribuzione del vetro verso il tallone e la spalla, consentendo alle bottiglie di vino di perdere 40 g e di superare comunque i test di impatto ASTM. Grazie al minor peso del trasporto e all'aumento del tasso di rottame, Saverglass ha raggiunto il 73.3% di rottame nel 2024, compensando l'aumento delle tariffe elettriche.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato consumo energetico nella produzione del vetro | –0.6% | Impianti nazionali, zona ETS UE | A breve termine (≤ 2 anni) |
| Concorrenza delle alternative leggere | –0.4% | Mercati nazionali ed esteri | Medio termine (2–4 anni) |
| Fragilità e costi di trasporto più elevati | –0.3% | Corridoi di esportazione | A lungo termine (≥ 4 anni) |
| Volatilità dei prezzi delle materie prime | –0.2% | Fornitura globale di sabbia e carbonato di sodio | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato consumo energetico nella produzione del vetro
Le temperature di fusione di 1,600 °C mantengono elevata l'intensità energetica, amplificando l'esposizione ai prezzi dell'elettricità che sono quasi raddoppiati per l'industria francese nel 2024. La fase IV dell'EU ETS riduce le assegnazioni gratuite, aumentando i costi di conformità del carbonio di 80-90 euro (90-102 dollari) per tonnellata di CO₂ emessa per un forno standard a combustione frontale. Il calo dell'8.7% dei ricavi di Verallia nel 2024 mostra un'immediata erosione dei margini quando gli aumenti di prezzo non possono coprire completamente i sovrapprezzi energetici. [2] Verallia, "Verallia URD 2023", verallia.com
Concorrenza delle alternative leggere
Le bottiglie in PET pesano l'85% in meno rispetto alle equivalenti unità in vetro e beneficiano di percorsi di riciclo evoluti, soprattutto nelle categorie dell'acqua naturale e delle bevande analcoliche gassate. Le lattine in alluminio offrono una rapida flessibilità di cambio linea e stanno guadagnando appeal sugli scaffali delle bevande artigianali, intaccando la domanda di bottiglie di birra. Le etichette intelligenti integrate nella plastica aggiungono funzionalità di coinvolgimento digitale che sono più costose da integrare nel vetro, aumentando la tentazione di cambiare formato per i team di marketing. La regolamentazione che limita la plastica monouso attenua tuttavia la minaccia nelle SKU premium.
Analisi del segmento
Per utente finale: le bevande dominano nonostante le pressioni della premiumizzazione
Il canale delle bevande ha generato il 59.62% delle spedizioni del 2025, pari a 3,577.2 chilotoni del mercato francese del vetro per contenitori. La crescita di champagne, cognac e vini fermi premium garantisce il volume di base, nonostante il PET più leggero stia erodendo le bottiglie di sidro e succhi di frutta di fascia bassa. Le etichette degli alcolici premium mantengono il vetro per una maggiore protezione dall'ingresso di ossigeno e per segnali tattili che razionalizzano i prezzi di scaffale più elevati. I microbirrifici nazionali puntano sul vetro goffrato e a rendere per enfatizzare la provenienza artigianale, compensando leggermente l'aumento dell'alluminio tra le lager destinate al mercato di massa.
Alimentare, cosmetico e farmaceutico rappresentano complessivamente il restante 40.38% del volume del mercato francese del vetro per contenitori, ma cosmetici e prodotti per la cura della persona stanno crescendo a un CAGR del 2.69% grazie alle forti esportazioni di beni di lusso. Cartier, Dior ed Hermès lanciano profumi in edizione limitata in flaconi scultorei, stimolando la domanda di forni speciali con canali di cottura che cambiano colore. Le aziende farmaceutiche utilizzano fiale in borosilicato di tipo I per i prodotti biologici, rafforzando la produttività di base durante la ciclicità delle bevande.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per colore: il vetro ambrato accelera attraverso applicazioni premium
Il flint trasparente ha mantenuto il 53.12% della produzione del 2025 grazie alla sua versatilità nei settori del vino, dell'alimentazione e della cosmetica. Le aspettative di crescita rimangono moderate, al 2.02% fino al 2031, a fronte di una tendenza al ribasso nelle fasce di prezzo del vino. Si prevede che la quota di mercato del vetro ambrato per contenitori in Francia raggiungerà il 29.65% entro il 2031, in aumento rispetto al 27.25% del 2025, sostenuta dai prodotti farmaceutici sensibili ai raggi UV e dalle presentazioni di rum scuro.
L'incorporazione del 73.3% di rottame di vetro di Saverglass nelle linee colorate riduce l'intensità energetica del 3-4%, consentendo all'ambra di competere più efficacemente sul costo unitario. Tonalità speciali come il cobalto e il verde antico occupano volumi di nicchia inferiori al 4%, ma generano margini superiori al 20%, risultando attraenti per i marchi di gin artigianali e aperitivi che cercano una differenziazione a scaffale. I canali modulari di O-I consentono un rapido passaggio tra le tinte, allineando la capacità alle tirature promozionali e alle edizioni limitate stagionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Gli 11 forni vetrari per contenitori operativi in Francia sono concentrati in Nuova Aquitania, Alta Francia e Grand Est, garantendo ai produttori la vicinanza alle cave di sabbia e ai clienti del settore delle bevande premium. I corridoi Champagne e Cognac hanno rappresentato insieme il 38% del consumo nazionale nel 2025, riflettendo la presenza di consolidati distretti del settore delle bevande di lusso. Si prevede che questi distretti registreranno un CAGR del 2.07%, in linea con le traiettorie di crescita dei vini premium e le quote di produzione delle AOC.
L'Alta Francia ospita il più grande centro di lavorazione del rottame di vetro della Francia, consentendo ai produttori di selce di raggiungere in media il 60% di contenuto riciclato e di evitare prezzi più elevati della soda. Si prevede che la regione si espanderà a un CAGR del 2.45% tra il 2026 e il 2031, superando la media nazionale, grazie anche al sostegno dei sussidi governativi destinati a progetti di decarbonizzazione industriale.
Le dinamiche delle esportazioni aumentano ulteriormente la produzione nazionale. Nel 2024, le esportazioni di contenitori in vetro per un valore di 189.8 milioni di euro (214.5 milioni di dollari) si sono spostate verso il Regno Unito, confermando il ruolo di hub della Francia per il packaging di alta gamma in tutto il Nord Europa. L'accesso all'energia nucleare e rinnovabile a basse emissioni di carbonio offre agli impianti francesi un vantaggio in termini di fattori di emissione rispetto ai concorrenti tedeschi che dipendono fortemente dal gas, un fattore di differenziazione man mano che la rendicontazione Scope 3 guadagna terreno tra i marchi multinazionali di bevande.
Panorama competitivo
L'intensità competitiva è moderata, con i primi cinque fornitori che rappresentano circa l'80% della capacità produttiva nazionale. Verallia domina il mercato delle bottiglie di alcolici premium grazie a relazioni consolidate con i clienti di Cognac ed Epernay, mentre OI è specializzata in forni ibridi per la produzione di birra, alimenti e bevande analcoliche. Saverglass punta su design ultra-premium a bassa tiratura, sfruttando canali di colata multicolore e micro-goffratura per ottenere ASP più elevati.
Gli investimenti strategici si concentrano sulla decarbonizzazione e sull'alleggerimento. Verallia sta stanziando 420 milioni di euro (474 milioni di dollari) fino al 2028 per forni fusori elettrificati e predisposti per l'idrogeno, con l'obiettivo di ridurre le emissioni di CO₂ del 46% rispetto al livello di riferimento del 2019. OI ha completato una sperimentazione al 100% di biocarburanti presso il suo stabilimento di Harlow, che ha ridotto del 90% le emissioni di Scope 1, segnalando una potenziale replicazione nei forni francesi, subordinata alla fornitura di materie prime. Saverglass collabora con Fives Group su canali di fusione elettrici di nuova generazione, una partnership che potrebbe ridurre i tempi di fermo macchina per la sostituzione del 30%.
Le fusioni e acquisizioni stanno rimodellando la distribuzione della capacità produttiva. L'acquisizione da parte di Verallia degli stabilimenti italiani di Vidrala per 230 milioni di euro (259 milioni di dollari) rafforza la copertura dell'Europa meridionale, rafforzando le economie di scala nell'approvvigionamento del rottame di vetro. L'acquisizione del 77.05% delle azioni Verallia da parte di BWGI nell'agosto 2025 rafforza la solidità finanziaria dietro le ambizioni di investimenti in conto capitale a lungo termine. Aziende emergenti dirompenti come Q-Tech stanno sperimentando stampi realizzati con la produzione additiva che riducono i tempi di consegna degli utensili del 40%, ma per ora rimangono fuori dalle classifiche azionarie di primo livello.
Leader del settore del vetro per contenitori in Francia
OI Glass, Inc.
Imballaggio Verallia
Gerresheimer AG
SGD SA
Gruppo Stoelzle Glass
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: OI Glass ha avviato la produzione presso lo stabilimento di Veauche utilizzando la nuova tecnologia del forno ibrido aria-gas. L'avvio incrementa la capacità produttiva con un forno ibrido in un sito strategico francese e si inserisce perfettamente negli sforzi dell'azienda in materia di elettrificazione ed efficienza. Ciò rafforza la posizione di OI Glass nel segmento delle bevande premium, consentendo una minore intensità di CO2 per contenitore prodotto.
- Febbraio 2026: Verallia annuncia un progetto di adattamento della propria presenza industriale in Francia e in Europa. L'annuncio ridefinisce la presenza dell'azienda nel mercato del vetro per contenitori e potrebbe avere ripercussioni sull'allocazione della capacità produttiva tra le diverse regioni. Il progetto mira a rispondere ai cambiamenti della domanda e potrebbe migliorare la resilienza dell'offerta regionale per i settori delle bevande e dei cosmetici.
- Gennaio 2026: Verallia stringe una partnership di 6 anni con Dalkia per il recupero del calore di scarto dell'inceneritore di Lagnieu; la costruzione inizierà ad aprile 2026 e l'entrata in funzione a ottobre 2026. La partnership promuove la decarbonizzazione e l'utilizzo del vetro riciclato in un sito strategico attraverso il recupero del calore di scarto. È inoltre in linea con gli obiettivi di riduzione delle emissioni imposti dalle autorità di regolamentazione e potrebbe ridurre i costi energetici durante l'intero ciclo di vita del progetto.
Ambito del rapporto sul mercato del vetro per contenitori in Francia
I contenitori in vetro si riferiscono a bottiglie e barattoli puliti realizzati in vetro. L'ambito esclude finestre e altri prodotti in vetro non contenitori. Il vetro per contenitori è utilizzato nell'industria delle bevande alcoliche e analcoliche per la sua capacità di mantenere inerzia chimica, sterilità e non permeabilità. Gli imballaggi in vetro sono apprezzati per le loro proprietà uniche, tra cui la trasparenza, l'inerzia e la capacità di preservare la qualità e l'integrità del loro contenuto.
Il mercato francese del vetro per contenitori è segmentato per segmento di mercato (bevande [alcoliche (birra, vino, liquori e altre bevande alcoliche {sidro e altre bevande fermentate}), bevande analcoliche (succhi, bevande gassate, bevande a base di latticini, altre bevande analcoliche)], alimenti [confetture, gelatine, marmellate, miele, salumi e condimenti, olio, sottaceti], cosmetici e cura della persona, prodotti farmaceutici (escluse fiale e ampolle) e profumeria), per colore (verde, ambra, pietra focaia e altri colori). Il rapporto offre previsioni di mercato e dimensioni in volume (chilotonnellate) per tutti i segmenti sopra menzionati.
Per utente finale
| Bevande | Alcolico | Birra |
| Vinaccio - Wine | ||
| Spirits | ||
| Altre bevande alcoliche (sidro e altre bevande fermentate) | ||
| Non alcolico | Succhi di frutta | |
| Bevande gassate (CSD) | ||
| Bevande a base di latticini | ||
| Altre bevande analcoliche | ||
| Cibo (marmellata, gelatina, marmellate, miele, salsicce e condimenti, olio, sottaceti) | ||
| Cosmetici e cura della persona | ||
| Prodotti farmaceutici (esclusi fiale e ampolle) | ||
| Profumeria | ||
Per colore
| Verde |
| Ambra |
| Selce |
| Altri colori |
| Per utente finale | Bevande | Alcolico | Birra |
| Vinaccio - Wine | |||
| Spirits | |||
| Altre bevande alcoliche (sidro e altre bevande fermentate) | |||
| Non alcolico | Succhi di frutta | ||
| Bevande gassate (CSD) | |||
| Bevande a base di latticini | |||
| Altre bevande analcoliche | |||
| Cibo (marmellata, gelatina, marmellate, miele, salsicce e condimenti, olio, sottaceti) | |||
| Cosmetici e cura della persona | |||
| Prodotti farmaceutici (esclusi fiale e ampolle) | |||
| Profumeria | |||
| Per colore | Verde | ||
| Ambra | |||
| Selce | |||
| Altri colori | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il volume previsto per il settore del vetro per contenitori in Francia entro il 2031?
Si prevede che la produzione raggiungerà i 6.84 milioni di tonnellate entro il 2031, con un CAGR del 2.21% dal 2026 (2026-2031).
In che modo il nuovo sistema francese di deposito cauzionale influisce sulla domanda di vetro?
Depositi di 0.20-0.30 EUR (0.23-0.34 USD) incentivano i rendimenti, aumentano la disponibilità di rottame di vetro e rafforzano le credenziali di economia circolare del vetro.
Quale categoria di utilizzo finale si sta espandendo più rapidamente?
Le spedizioni di cosmetici e prodotti per la cura della persona cresceranno a un CAGR del 2.69% fino al 2031, grazie allo slancio delle esportazioni di beni di lusso.
Perché il vetro ambrato sta guadagnando terreno?
Le sue proprietà di blocco dei raggi UV sono adatte ai prodotti farmaceutici e agli alcolici di alta qualità, con un CAGR del 2.74% che supera le varianti trasparenti e verdi.
Quali tecnologie di decarbonizzazione stanno adottando gli stabilimenti francesi?
I produttori stanno sperimentando forni completamente elettrici, impianti di fusione ibridi di biocarburanti e combustione assistita da idrogeno per ridurre le emissioni di Scope 1 fino al 90%.
Quanto è concentrato il potere dei fornitori nel settore del vetro per contenitori in Francia?
Le prime cinque aziende gestiscono circa l'80% della capacità, ottenendo un punteggio di concentrazione da moderato ad alto, pari a 3.


