

Dimensioni e quota del mercato delle riserve a flusso frazionario
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
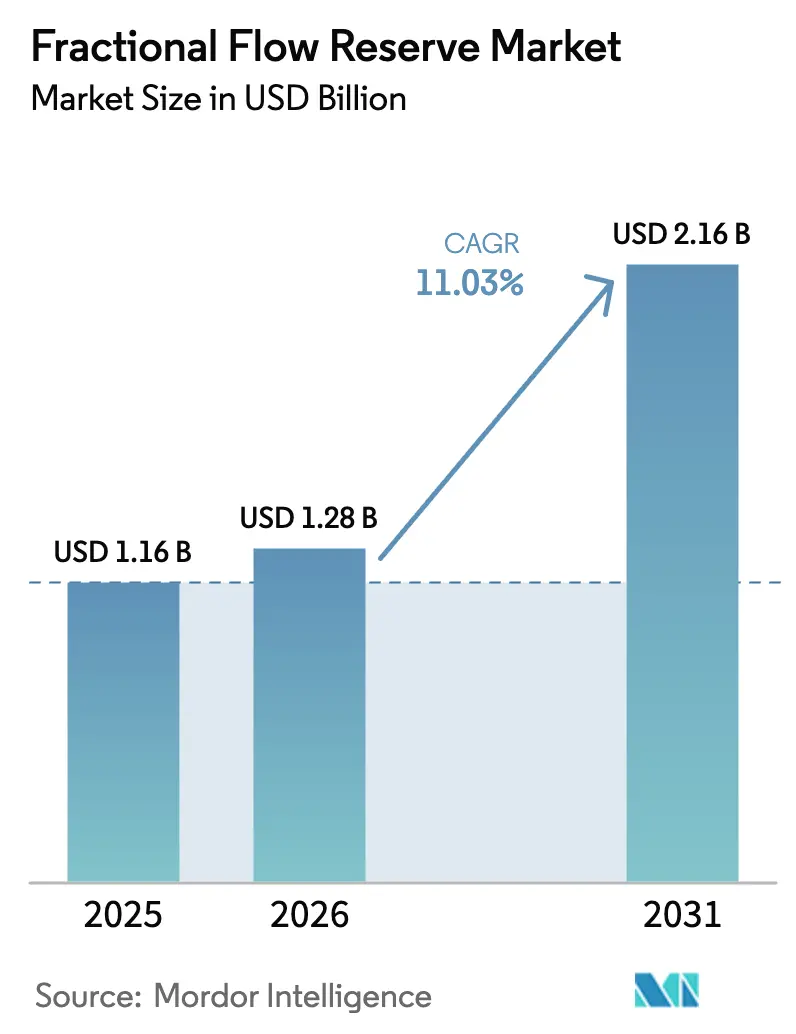
| Dimensione del mercato (2026) | 1.28 miliardo di dollari |
| Dimensione del mercato (2031) | 2.16 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.03% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle riserve a flusso frazionario di Mordor Intelligence
Si prevede che il mercato delle riserve a flusso frazionario raggiungerà 1.16 miliardi di dollari nel 2025, 1.28 miliardi di dollari nel 2026 e 2.16 miliardi di dollari entro il 2031, con un CAGR dell'11.03% dal 2026 al 2031.
I crescenti obblighi di linee guida per la rivascolarizzazione guidata dalla fisiologia, un rimborso più ampio per l'imaging non invasivo e la miniaturizzazione della tecnologia stanno allontanando i medici dal processo decisionale basato esclusivamente sull'angiografia. I sistemi a filo pressurizzato rimangono il cavallo di battaglia delle procedure nei laboratori di cateterizzazione, tuttavia le piattaforme FFR-CT basate su software stanno accelerando più rapidamente man mano che i centri di imaging ambulatoriale integrano la fluidodinamica computazionale nell'iter diagnostico di routine per il dolore toracico. L'innovazione dei sensori si sta suddividendo tra design premium in fibra ottica e chip MEMS a costi scalabili, mentre l'angio-FFR basata sull'intelligenza artificiale sta riducendo i tempi di procedura e le spese per l'adenosina nei centri ad alto volume. Il Nord America è in testa all'adozione grazie alla copertura Medicare, ma l'area Asia-Pacifico è la più rapida crescita, poiché la Cina finanzia l'infrastruttura di cateterizzazione e l'invecchiamento della popolazione giapponese aumenta il bacino di pazienti affetti da malattie coronariche. Le dinamiche competitive ruotano attorno al lock-in dell'ecosistema: gli operatori storici offrono in bundle console, analisi cloud e formazione, mentre i concorrenti promuovono software senza materiali monouso che riducono drasticamente i costi per caso.
Punti chiave del rapporto
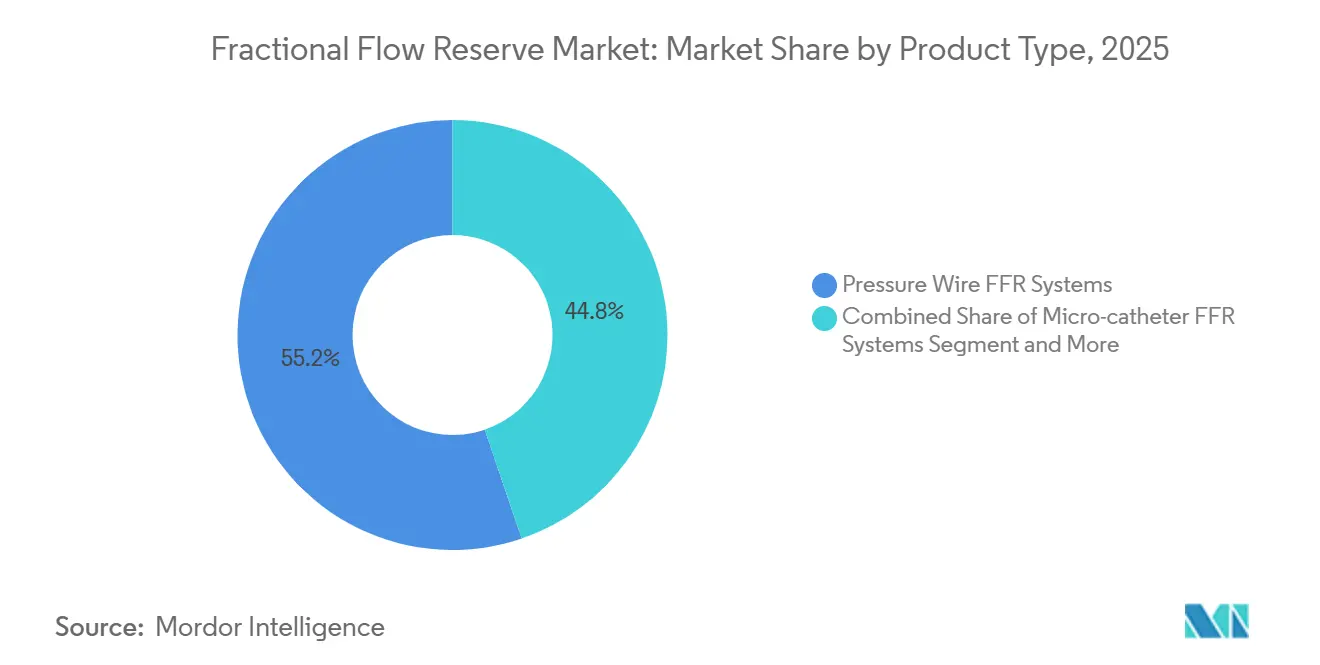
- Per tipologia di prodotto, i sistemi a filo pressurizzato hanno registrato una quota di fatturato del 55.22% nel 2025, mentre si prevede che le piattaforme software FFR-CT cresceranno a un CAGR del 15.24% fino al 2031.
- In base alla tecnologia dei sensori, i sensori in fibra ottica hanno rappresentato il 46.52% delle vendite del 2025, mentre si prevede che i sensori MEMS cresceranno a un CAGR del 14.55% fino al 2031.
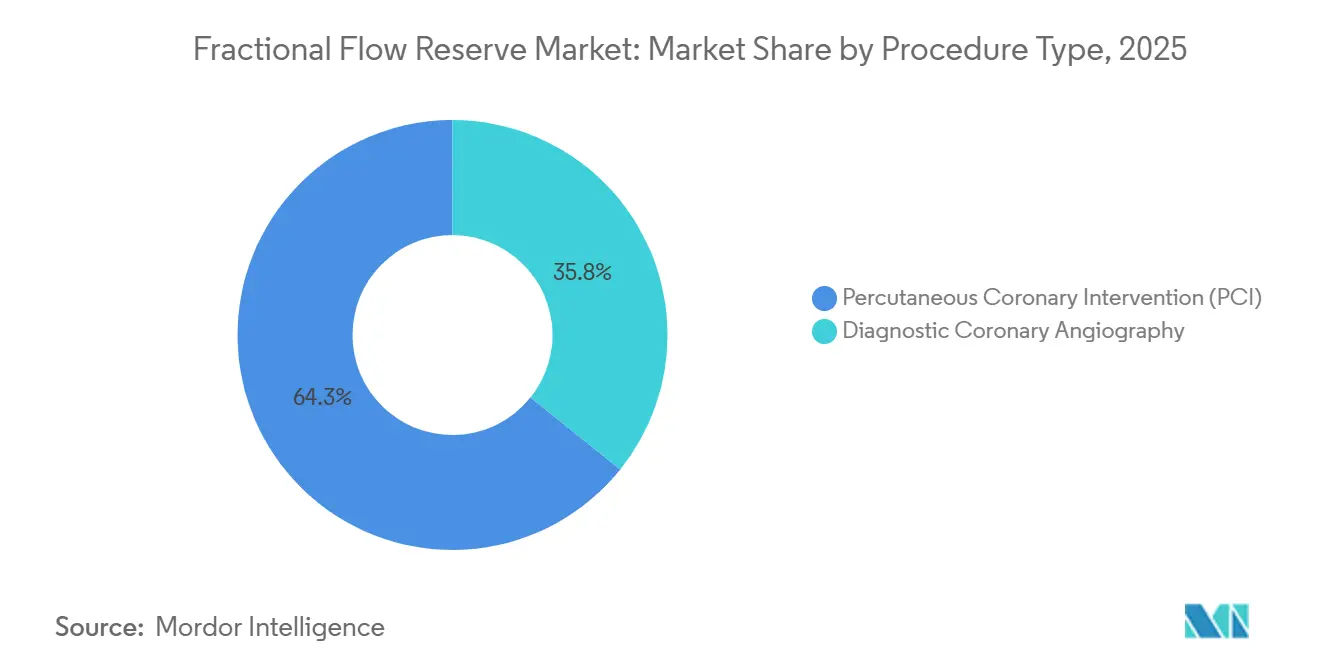
- Per procedura, le procedure PCI hanno rappresentato il 64.25% dell'utilizzo nel 2025 e l'angiografia diagnostica è destinata ad aumentare a un CAGR del 12.52% entro il 2031.
- Per modalità, la FFR invasiva ha mantenuto una quota del 59.73% nel 2025, mentre si prevede che la FFR-CT non invasiva registrerà un CAGR del 15.64% fino al 2031.
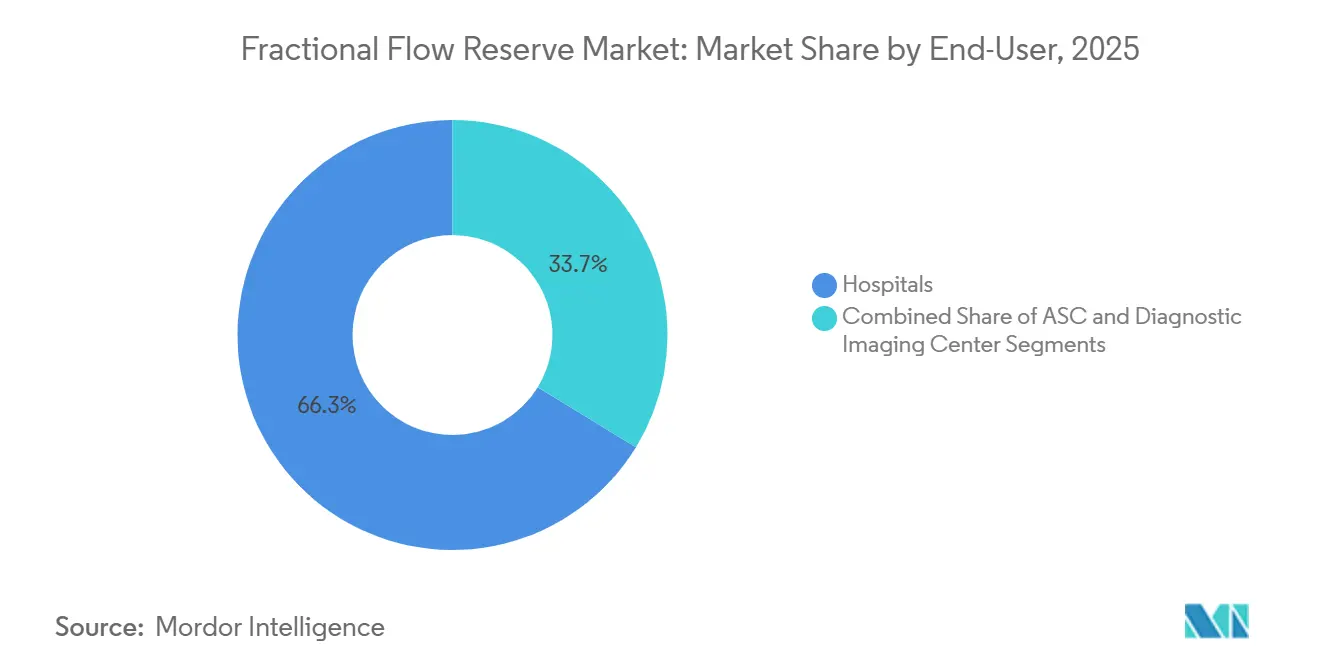
- Per utente finale, gli ospedali hanno assorbito il 66.26% della spesa del 2025, mentre si prevede che i centri di diagnostica per immagini cresceranno a un CAGR del 13.77% entro il 2031.
- In termini geografici, il Nord America ha detenuto una quota di fatturato del 39.73% nel 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 13.34% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle riserve a flusso frazionario
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente prevalenza di CAD | 2.1% | Globale, con il carico più elevato in Asia-Pacifico e Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| PCI guidato da FFR obbligatorio secondo le linee guida | 2.5% | Nord America ed Europa, espansione in Asia-Pacifico | Medio termine (2-4 anni) |
| Rapida adozione della FFR-CT non invasiva | 2.8% | Nord America, Europa occidentale, centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Rapporto costo-efficacia rispetto alla PCI con sola angiografia | 1.4% | Globale, in particolare nei sistemi di assistenza basati sul valore (Stati Uniti, Regno Unito, Paesi nordici) | A breve termine (≤ 2 anni) |
| Analisi angio-FFR in tempo reale basate sull'intelligenza artificiale | 1.6% | Nord America, Europa, Giappone, Corea del Sud | A breve termine (≤ 2 anni) |
| Rimborso emergente nei mercati emergenti | 0.9% | Cina, India, Brasile, paesi del CCG | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente prevalenza di CAD
Nel 2022, la malattia coronarica ha causato 19.8 milioni di decessi, tre quarti dei quali nei paesi a basso e medio reddito. La rapida urbanizzazione e il raddoppio della prevalenza del diabete nell'area Asia-Pacifico dal 2000 stanno generando coorti più giovani con malattia diffusa che richiedono un triage basato sulla fisiologia. La quota di cittadini giapponesi di età pari o superiore a 65 anni ha raggiunto il 29% nel 2024, spingendo al rialzo i volumi di angina stabile. [1] Ministero della Salute, del Lavoro e del Welfare, "Manuale statistico del Giappone 2024", Governo del Giappone, mhlw.go.jp Le procedure di cateterizzazione in India sono aumentate del 34% tra il 2020 e il 2024, ma solo il 15% ha utilizzato la guida fisiologica, segnalando un notevole margine di crescita per la penetrazione del mercato della riserva di flusso frazionale. [2] Ministero della Salute e del Benessere Familiare, “Rapporto annuale della Missione Sanitaria Nazionale 2024”, Governo dell’India, nhm.gov.in I sistemi sanitari si stanno rivolgendo sia ai fili di pressione invasivi che alla FFR-CT ambulatoriale per gestire i rinvii senza un’espansione interventistica proporzionata.
PCI guidato da FFR obbligatorio secondo le linee guida
Le linee guida ESC 2024 sulle sindromi coronariche croniche e l'aggiornamento ACC/AHA 2025 sulle sindromi coronariche acute hanno concesso lo status di Classe I all'FFR basato su filo per le lesioni intermedie, spostando la logica dei pagatori verso la fisiologia prima di tutto. [3] Società Europea di Cardiologia, "Linee guida ESC 2024 per la gestione delle sindromi coronariche croniche", Società Europea di Cardiologia, escardio.org FLOWER-MI ha mostrato una riduzione del 22% degli eventi avversi maggiori con la rivascolarizzazione completa guidata da FFR rispetto alla sola angiografia. I rifiuti di rimborso per la PCI basata solo sull'angiografia ora spingono gli ospedali a rifornirsi di fili di pressione e a formare gli operatori, mentre l'angio-FFR guidata dall'IA offre un percorso a costi inferiori per soddisfare il mandato.
Rapida adozione della FFR-CT non invasiva
Medicare ha ampliato la copertura FFR-CT a gennaio 2024, aprendo la fatturazione ambulatoriale e rinviando gli accertamenti invasivi nei pazienti a basso rischio. HeartFlow, Siemens Healthineers e GE Healthcare hanno fornito piattaforme integrate di radiologia che restituiscono la fisiologia entro 24 ore. DEFINE-FLOW ha riportato una riduzione del 31% delle cateterizzazioni non necessarie e un risparmio di 1,200 USD per paziente con il triage guidato da FFR-CT. L'adozione si concentra nelle regioni con una densità TC matura e modelli di pagamento favorevoli.
Rapporto costo-efficacia rispetto alla PCI con sola angiografia
Il follow-up FAME a cinque anni ha confermato che rinviare la PCI nelle lesioni con FFR > 0.80 produce risultati equivalenti e consente di risparmiare 8,000 dollari sul costo dello stent negli Stati Uniti. Il NICE ha concluso nel 2025 che la FFR aggiunge 0.14 QALY a un costo incrementale di sole 600 sterline (750 dollari), ben al di sotto della soglia del NHS. I contratti statunitensi basati sul valore premiano gli ospedali per la riduzione dei ricoveri a 30 giorni, promuovendo la pratica guidata dalla fisiologia anche nei sistemi incentrati sul profitto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo di dispositivi e software | -1.8% | Globale, più acuto nei paesi a basso e medio reddito | Medio termine (2-4 anni) |
| Competenze e formazione limitate per gli operatori | -1.3% | Asia-Pacifico, Medio Oriente e Africa, America Latina | A lungo termine (≥ 4 anni) |
| Incertezza diagnostica nelle malattie microvascolari | -0.7% | Globale, in particolare nelle coorti di pazienti diabetici e di sesso femminile | A lungo termine (≥ 4 anni) |
| Pressione competitiva dalle modalità iFR/OFR | -1.1% | Europa, Nord America, Giappone | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo di dispositivi e software
I fili di pressione monouso costano dai 600 ai 1,200 dollari, mentre le licenze per la FFR-CT costano dai 50,000 ai 150,000 dollari, più 300-500 dollari per scansione, mettendo a dura prova i bilanci in cui la spesa sanitaria annuale pro capite è inferiore ai 200 dollari. Persino gli ospedali statunitensi si trovano ad affrontare una riduzione dei margini quando i team inesperti prolungano le procedure oltre i 60 minuti.
Competenze e formazione limitate per gli operatori
Nel 2024, lo SCAI ha riferito che solo il 40% degli interventisti statunitensi applica la FFR in oltre il 10% dei casi, citando lacune nella conoscenza della gestione dei fili e dell'iperemia. Il programma di certificazione giapponese del 2024 prevede 25 casi supervisionati, ma rimane confinato ai centri accademici, riflettendo le carenze di capacità nelle regioni emergenti.
Analisi del segmento
Per tipo di prodotto: i sistemi cablati rimangono fondamentali mentre il software li supera
I sistemi a filo di pressione hanno dominato il 55.22% della quota di mercato della riserva di flusso frazionata nel 2025, sottolineando il ruolo consolidato dei fili sensori monouso nel processo decisionale in tempo reale. L'adozione rimane più forte negli ospedali universitari e comunitari ad alto volume, dove i requisiti delle linee guida e la familiarità degli operatori sostengono i volumi delle procedure. Si prevede che le dimensioni del mercato della riserva di flusso frazionata generate da questi fili aumentino costantemente, man mano che i cicli di sostituzione e i programmi di formazione ne rafforzeranno lo status procedurale. Si prevede che il software FFR-CT, sebbene parta da una base più piccola, si espanderà a un CAGR del 15.24% fino al 2031, poiché i centri di imaging ambulatoriale possono ora fatturare direttamente a Medicare gli studi di fisiologia.
I reparti di radiologia privilegiano il software perché ritarda gli accertamenti invasivi e riduce i costi totali degli episodi, vantaggi che si sposano con un acquisto basato sul valore. I primi utilizzatori statunitensi segnalano una riduzione del 30% delle cateterizzazioni non necessarie dopo l'integrazione della FFR-CT nei flussi di lavoro per il dolore toracico, una tendenza che si riflette anche nell'Europa occidentale. I fornitori stanno personalizzando le piattaforme per integrarle senza soluzione di continuità negli scanner TC esistenti, riducendo le barriere di capitale per i centri di medie dimensioni. Questa biforcazione significa che i sistemi basati su cavi continueranno a supportare decisioni complesse e immediate, mentre le piattaforme software generano nuove entrate nella diagnostica ambulatoriale anziché cannibalizzare i volumi consolidati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Di Sensor Technology: la fibra ottica è leader mentre i MEMS guadagnano slancio
I sensori di pressione in fibra ottica hanno generato il 46.52% del fatturato del 2025 grazie all'immunità elettromagnetica e alla stabilità a lungo termine, qualità apprezzate nei laboratori di cateterizzazione. Sono alla base di offerte premium come PressureWire X di Abbott e OptoWire di Opsens, che combinano profili sottili con una rapida fedeltà del segnale. Gli ospedali apprezzano la ridotta deriva che limita la ricalibrazione e riduce i tempi di procedura, contribuendo a mantenere la produttività entro piani di rimborso fissi.
Si prevede che i sensori per sistemi microelettromeccanici cresceranno del 14.55% annuo fino al 2031, poiché la produzione di semiconduttori ridurrà il costo unitario a circa 400 dollari per filo e aumenterà l'offerta per i mercati emergenti. L'ultimo filo Comet basato su MEMS di Boston Scientific riduce il tempo di risposta a meno di 10 millisecondi, offrendo agli operatori un feedback di pressione pressoché istantaneo. L'economia scalabile è interessante per i sistemi sanitari dell'Asia-Pacifico e dell'America Latina, che devono far fronte a limiti di bilancio e a un crescente numero di casi di malattie coronariche. Man mano che la maturità dei MEMS riduce il divario prestazionale, gli operatori storici della fibra ottica difenderanno la propria quota di mercato attraverso i servizi ecosistemici, mentre gli acquirenti di fascia media migreranno verso alternative MEMS più economiche.
Per tipo di procedura: la PCI detiene la maggioranza mentre l'angiografia diagnostica accelera
Nel 2025, l'intervento coronarico percutaneo rappresentava il 64.25% del mercato della riserva di flusso frazionale, riflettendo lo stato di Classe I delle linee guida per lo stenting guidato dalla fisiologia nella malattia multivasale e del tronco comune sinistro. Gli operatori si affidano a letture basate su filo per confermare l'ischemia prima di installare dispositivi costosi, in linea con il controllo degli enti pagatori in caso di stenting inappropriato. Gli ospedali integrano i controlli della FFR nei flussi di lavoro pre-dilatazione, rendendo l'uso del filo una fase di routine piuttosto che un'aggiunta opzionale.
L'angiografia coronarica diagnostica, tuttavia, sta crescendo a un CAGR del 12.52%, poiché l'angio-FFR basata sull'intelligenza artificiale stima la pressione da loop cine di routine senza fili o adenosina. Il software riduce di 10-15 minuti per caso, un risparmio che si aggiunge ai laboratori più impegnati e libera capacità per interventi complessi. I primi dati mostrano una concordanza del 92% con la FFR basata su fili nelle lesioni intermedie, incoraggiando l'adozione in Nord America, Europa e Giappone. Con la riduzione dei costi di licenza e il miglioramento dell'accuratezza nei piccoli vasi, la fisiologia diagnostica potrebbe spostare un maggior numero di decisioni sulla sala angiografica, alleggerendo la pressione sui programmi di cateterizzazione.
Per modalità: la valutazione invasiva rimane fondamentale, la FFR-CT si espande più rapidamente
Le misurazioni invasive hanno mantenuto una quota del 59.73% nel 2025, perché gli interventisti vogliono dati in tempo reale prima di decidere per gli stent. Le console wireless ora trasmettono le forme d'onda a dashboard cloud, consentendo a esperti remoti di fornire consulenza agli operatori sanitari in anatomie complesse. Tale connettività rafforza il predominio di questa modalità e ne amplia la portata oltre gli ospedali del quaternario.
La FFR-CT non invasiva è la modalità in più rapida crescita, con un CAGR previsto del 15.64% fino al 2031, dopo che la determinazione della copertura Medicare per il 2024 per la fatturazione ambulatoriale ha sbloccato un ampio accesso negli Stati Uniti. DEFINE-FLOW ha dimostrato una concordanza del 92% con i valori invasivi nelle stenosi del 40-70%, offrendo ai medici la sicurezza di escludere un cateterismo non necessario nelle coorti di pazienti con dolore toracico stabile. L'Europa occidentale rispecchia questa tendenza, poiché il rimborso della radiologia premia la post-elaborazione avanzata. L'adozione rimane più lenta nelle città asiatiche di secondo livello, dove la densità della TC e i modelli di pagamento sono in ritardo, ma i programmi infrastrutturali in corso segnalano un graduale recupero.
Per utente finale: gli ospedali dominano, i centri di diagnostica per immagini crescono rapidamente
Gli ospedali hanno generato il 66.26% del fatturato del 2025, beneficiando di laboratori di cateterizzazione consolidati, acquisti combinati e personale formato tramite borse di studio. I cicli di vita delle console, che durano dai sette ai dieci anni, vincolano le strutture agli ecosistemi dei fornitori, creando costi di cambio fornitore e mantenendo stabili i volumi di cavi entro budget fissi. Le metriche di qualità integrate che penalizzano l'inserimento inappropriato di stent rafforzano ulteriormente i controlli fisiologici al letto del paziente.
Si prevede che i centri di diagnostica per immagini cresceranno a un CAGR del 13.77% fino al 2031, grazie al rimborso della FFR-CT che non richiede più l'affiliazione ospedaliera. I centri indipendenti commercializzano valutazioni del dolore toracico complete che risparmiano ai pazienti la diagnostica invasiva, a meno che la fisiologia non giustifichi l'invio a un centro specializzato. Il modello è interessante per gli enti pagatori che desiderano spostare l'assistenza da strutture ospedaliere ad alto costo, soprattutto nelle aree metropolitane degli Stati Uniti. I fornitori ora offrono analisi cloud e supporto tecnico rivolti ai radiologi anziché ai cardiologi, ampliando il mercato della riserva di flusso frazionata e diversificando i ricavi oltre le strutture di terapia intensiva.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
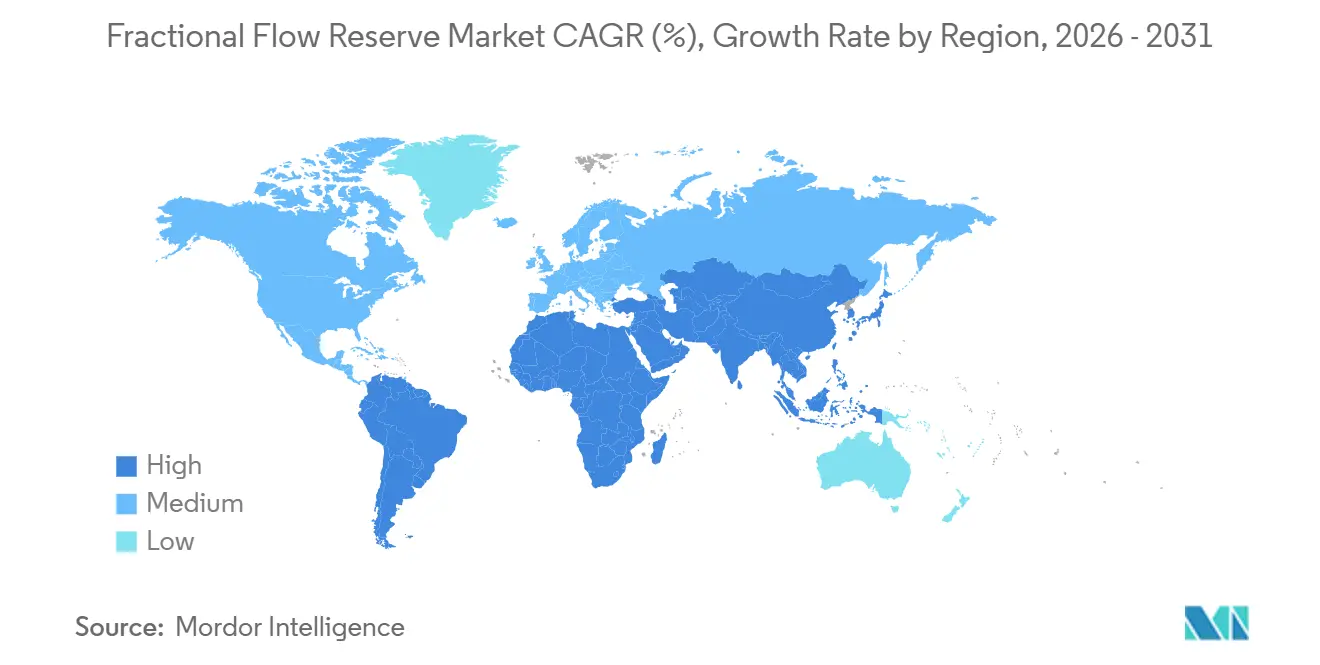
Il Nord America deteneva una quota del 39.73% nel 2025, sostenuto dalla copertura nazionale Medicare per la FFR-CT e dall'autorizzazione della FDA per i rimborsi per l'angio-FFR, che prevedono un costo di 350 dollari a caso. Il Canada è in ritardo a causa di una distribuzione frammentata a livello provinciale e le zone rurali del Messico sono prive di laboratori, nonostante la copertura IMSS.
L'area Asia-Pacifico è destinata a registrare un CAGR del 13.34% entro il 2031, poiché la Cina finanzia un laboratorio di cateterizzazione ogni 300,000 cittadini e rimborsa il 70% dei costi del catetere venoso. In Giappone, la popolazione anziana (29%) aumenta l'incidenza di angina stabile, mentre in India il boom delle procedure non tiene ancora conto delle indicazioni fisiologiche nell'85% dei casi.
L'Europa detiene una quota di circa il 25%, guidata dall'approvazione del NICE nel 2025 e dalla copertura legale automatica della Germania. L'Europa meridionale è in svantaggio a causa dei vincoli di bilancio. MEA e Sud America si uniscono per una quota a una sola cifra, eppure le entrate petrolifere del Consiglio di cooperazione del Golfo finanziano la piena adozione, e il settore privato brasiliano ora paga per il FFR nonostante le lacune del settore pubblico.
Panorama normativo
Negli Stati Uniti, i sistemi FFR invasivi con filo guida a pressione e microcatetere, nonché gli strumenti fisiologici basati su software, sono soggetti alle normative FDA sui dispositivi cardiovascolari, come stabilito nel titolo 21 del CFR, parte 870, che include una classificazione specifica per il software di simulazione fisiologica vascolare coronarica (21 CFR 870.1415) istituita attraverso la procedura De Novo della FDA. Tale classificazione, unitamente alle procedure di autorizzazione FDA per le piattaforme di imaging coronarico e fisiologico adiacenti, definisce le aspettative in merito alla validazione clinica, ai sistemi di qualità del software e all'interoperabilità con i flussi di lavoro di imaging in sala di cateterismo cardiaco.
In Europa e nel Regno Unito, l'accesso al mercato è influenzato tanto dalle linee guida e dal posizionamento nelle valutazioni delle tecnologie sanitarie (HTA) quanto dalla conformità dei dispositivi. Le linee guida ESC del 2024 sulle sindromi coronariche croniche e l'aggiornamento ACC/AHA del 2025 sulle sindromi coronariche acute promuovono entrambe l'utilizzo della FFR basata su filo per le lesioni intermedie (Classe I), rafforzando la conformità di enti pagatori e ospedali al processo decisionale guidato dalla fisiologia. Il NICE ha inoltre mantenuto una valutazione attiva di HeartFlow FFRct attraverso il suo processo di orientamento sulle tecnologie sanitarie, mentre organismi professionali come l'EAPCI e gruppi di lavoro internazionali hanno pubblicato dichiarazioni di consenso che chiedono la standardizzazione dei metodi FFR derivati dalla CCTA per salvaguardare le prestazioni diagnostiche in tutti i centri.
Analisi della catena del valore
La catena del valore della riserva di flusso frazionale (FFR) inizia con i componenti e i materiali di consumo (sensori di pressione a fibra ottica o MEMS, guide/microcateteri, connettori, console) e si espande in livelli software per la fisiologia derivata dall'angiografia e la FFR-CT (cloud computing, algoritmi CFD/AI, integrazione PACS/RIS, sicurezza informatica e aggiornamenti software continui). La produzione e il controllo qualità sono strettamente legati ai requisiti normativi sia per l'hardware che per il software, mentre la generazione di evidenze cliniche (dati di studi clinici, registri e inclusione nelle linee guida) funge da filtro commerciale che influenza il posizionamento nei prontuari e le decisioni di acquisto.
A valle, la distribuzione e l'adozione sono guidate dai laboratori di cateterismo cardiaco ospedalieri (il blocco di utenti finali più ampio) e da un canale sempre più importante per i centri di diagnostica per immagini per i flussi di lavoro FFR-CT. I principali colli di bottiglia includono la complessità della procedura e la formazione per l'FFR invasivo, il tempo diagnostico aggiuntivo in sala di cateterismo e la dipendenza da agenti iperemici come l'adenosina, che le proposte di valore dell'angio-FFR e dell'FFR derivato dalla TC affrontano direttamente eliminando i fili guida e/o l'iperemia. L'assistenza, la formazione e la capacità di implementazione IT (integrazione, supporto operativo e formazione degli utenti) rimangono decisivi, soprattutto perché le limitazioni della forza lavoro e la variabilità degli operatori limitano un utilizzo costante anche quando le apparecchiature sono disponibili.
Panorama competitivo
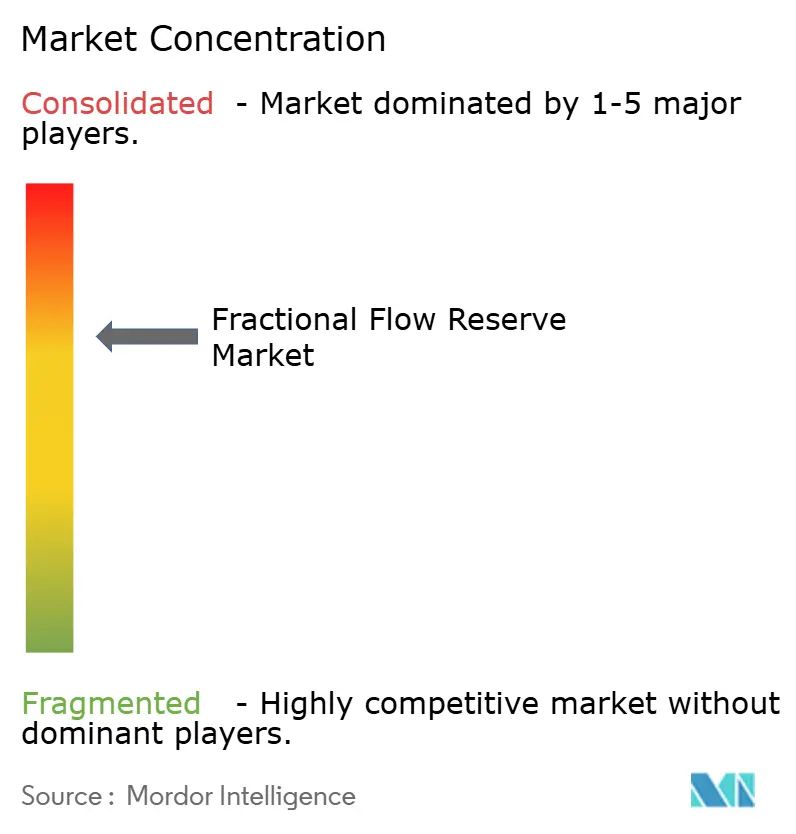
Abbott, Philips, Boston Scientific e Opsens sono tra i principali attori del mercato. Il mercato è moderatamente frammentato. Gli operatori storici aggiungono dati wireless, analisi cloud e formazione per bloccare gli account, mentre CathWorks e Medis attaccano con software senza materiali usa e getta. Le domande di brevetto sulla miniaturizzazione dei MEMS e sull'apprendimento automatico sono aumentate del 40% tra il 2023 e il 2025. I nuovi operatori provenienti da Cina e India propongono cavi con un costo inferiore a 500 dollari, ma mancano di validazione globale.
Ci sono ancora spazi vuoti nella valutazione microvascolare; il Coroventis di Abbott mira ad abbinare la FFR alla riserva di flusso, ma l'autorizzazione è in sospeso. Indici di riposo come iFR e OFR ora coprono il 35% della fisiologia europea, frammentando la scelta della modalità e influenzando i prezzi della FFR.
Leader del settore delle riserve a flusso frazionario
Abbott Laboratories
Boston Scientific Corporation
Koninklijke Philips NV.
Opsens Inc
Sistemi medici ACIST
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Boston Scientific ha annunciato collaborazioni con Philips e Siemens nel campo della tecnologia di imaging cardiovascolare. Queste partnership collegano gli ecosistemi di imaging e analisi a supporto dei flussi di lavoro per la valutazione coronarica, rafforzando la tendenza verso piattaforme integrate che combinano imaging, software e supporto decisionale procedurale nei laboratori di cateterismo cardiaco.
- Aprile 2026: Abbott ha ottenuto l'approvazione della FDA e la marcatura CE per la sua piattaforma di imaging coronarico Ultreon 3.0, basata sull'intelligenza artificiale. L'aggiornamento rafforza l'ecosistema di Abbott incentrato sull'imaging per la valutazione coronarica, supportando una maggiore integrazione tra l'interpretazione delle immagini e il processo decisionale guidato dalla fisiologia durante l'angioplastica coronarica percutanea (PCI).
- Aprile 2026: Medtronic ha completato l'acquisizione di CathWorks, integrando il sistema FFRangio per la valutazione fisiologica derivata dall'angiografia. L'accordo rafforza la posizione di Medtronic nel campo della fisiologia senza fili e accelera il consolidamento delle alternative software ai tradizionali flussi di lavoro FFR con filo di pressione.
Ambito e metodologia
Secondo l'ambito del rapporto, la riserva di flusso frazionario è una procedura che impiega sistemi di monitoraggio per valutare il flusso della pressione sanguigna attraverso un'arteria designata. È una tecnica utilizzata per misurare il flusso sanguigno e le differenze di pressione attraverso la stenosi (restringimento) dell'arteria coronaria durante un angiogramma coronarico da vari utenti finali.
Il mercato delle riserve di flusso frazionario è segmentato per tipo di prodotto, tecnologia e area geografica. Per tipo di prodotto, il mercato è segmentato in sistemi FFR e filo guida. Per tecnologia, il mercato è segmentato in invasivo e non invasivo. Per area geografica, il mercato globale è segmentato in Nord America (Stati Uniti, Canada, Messico), Europa (Germania, Regno Unito, Francia, Italia, Spagna, Resto d'Europa), Asia-Pacifico (Cina, Giappone, India, Australia, Corea del Sud, Resto dell'Asia-Pacifico), Medio Oriente e Africa (GCC, Sud Africa, Resto del Medio Oriente e Africa) e Sud America (Brasile, Argentina, Resto del Sud America). Il rapporto di mercato copre anche le dimensioni stimate del mercato delle riserve di flusso frazionario e le tendenze per 17 paesi nelle principali regioni a livello globale. Il rapporto offre il valore (in miliardi di USD) per i segmenti di cui sopra.
| Sistemi FFR a filo di pressione |
| Sistemi FFR con microcatetere |
| Piattaforme software FFR-CT |
| Cavi e accessori per sensori monouso |
| Sensori di pressione in fibra ottica |
| Sensori piezoelettrici / estensimetrici |
| Sensori basati su MEMS |
| Altri sensori emergenti |
| Angiografia coronarica diagnostica |
| Intervento coronarico percutaneo (PCI) |
| FFR invasiva |
| FFR-CT non invasiva |
| Ospedali |
| Centri chirurgici ambulatoriali |
| Centri di diagnostica per immagini |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Sistemi FFR a filo di pressione | |
| Sistemi FFR con microcatetere | ||
| Piattaforme software FFR-CT | ||
| Cavi e accessori per sensori monouso | ||
| Dalla tecnologia dei sensori | Sensori di pressione in fibra ottica | |
| Sensori piezoelettrici / estensimetrici | ||
| Sensori basati su MEMS | ||
| Altri sensori emergenti | ||
| Per tipo di procedura | Angiografia coronarica diagnostica | |
| Intervento coronarico percutaneo (PCI) | ||
| Per modalità | FFR invasiva | |
| FFR-CT non invasiva | ||
| Per utente finale | Ospedali | |
| Centri chirurgici ambulatoriali | ||
| Centri di diagnostica per immagini | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle riserve a flusso frazionario nel 2026?
Nel 2026, il mercato delle riserve a flusso frazionario avrà una dimensione di 1.28 miliardi di dollari.
Qual è il CAGR previsto per i prodotti di riserva a flusso frazionario fino al 2031?
Si prevede che i ricavi cresceranno a un CAGR dell'11.03% fino al 2031.
Quale categoria di prodotti si sta espandendo più rapidamente?
Si prevede che le piattaforme software FFR-CT registreranno un CAGR del 15.24% su un più ampio utilizzo dell'imaging ambulatoriale.
Perché l'area Asia-Pacifico è la regione in più rapida crescita?
Il rimborso governativo, i nuovi laboratori di cateterizzazione in Cina e l'invecchiamento della popolazione giapponese sostengono un CAGR regionale del 13.34%.
Quali aziende dominano la FFR-CT non invasiva?
HeartFlow è in testa con circa il 60% di quota, mentre Siemens Healthineers e GE Healthcare stanno guadagnando terreno.
In che modo le piattaforme AI angio-FFR possono essere utili agli ospedali?
Riducono i tempi di procedura fino a 15 minuti ed evitano i costi dell'adenosina, aumentando l'efficienza del flusso di lavoro senza aggiungere materiali monouso.


