

Panoramica di mercato
| Periodo di studio | 2018 - 2031 |
|---|---|
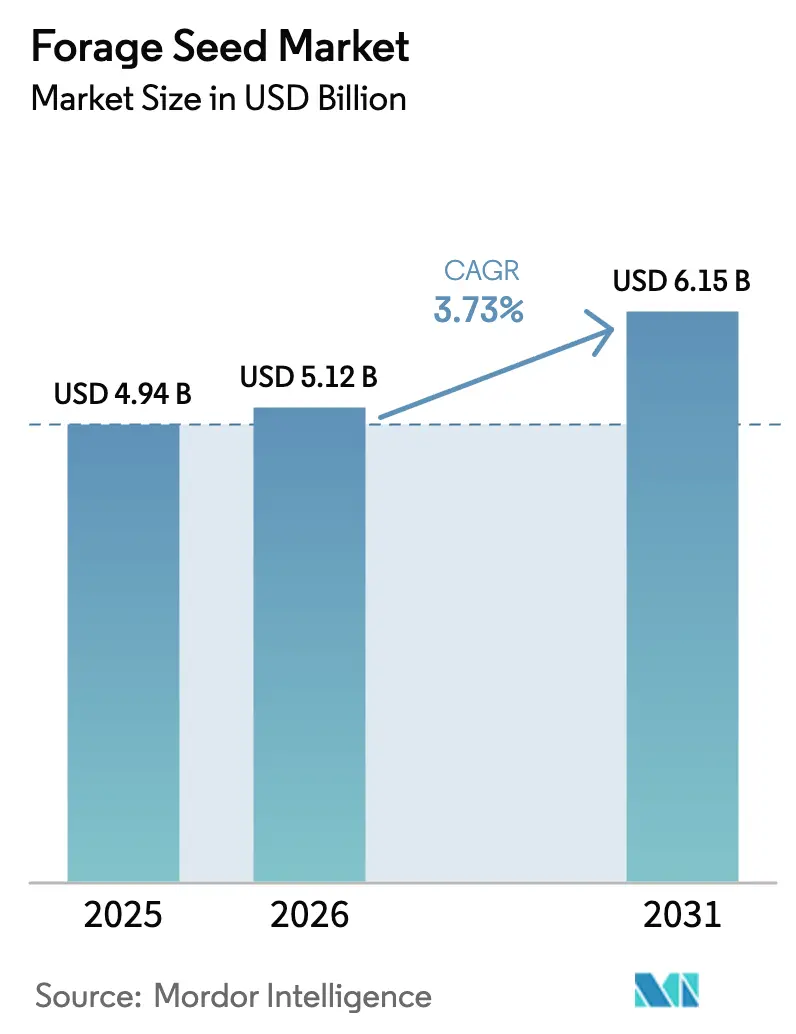
| Dimensione del mercato (2026) | 5.12 miliardo di dollari |
| Dimensione del mercato (2031) | 6.15 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.73% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Nord America |
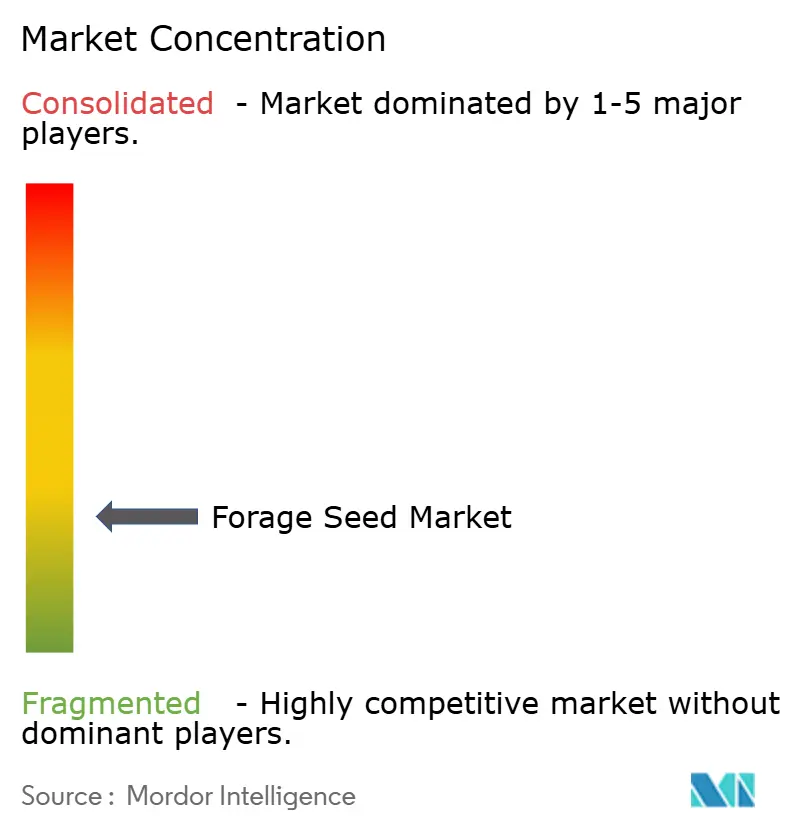
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei semi foraggeri di Mordor Intelligence
Il mercato delle sementi foraggere aveva un valore di 4.94 miliardi di dollari nel 2025 e si prevede che crescerà da 5.12 miliardi di dollari nel 2026 a 6.15 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.73% durante il periodo di previsione (2026-2031). La domanda deriva dall'aumento del consumo globale di proteine, che spinge gli allevamenti a intensificare la produzione mantenendo al contempo la qualità dei mangimi. La maggiore adozione dell'agricoltura rigenerativa supporta ulteriormente il mercato delle sementi foraggere, poiché le colture perenni migliorano la struttura del suolo e aprono nuove fonti di reddito derivanti dai crediti di carbonio. La selezione di ibridi sta guadagnando terreno perché i produttori danno priorità a rese costanti, resistenza alle malattie e tolleranza alla siccità. Le piattaforme agronomiche digitali ottimizzano il posizionamento delle sementi, riducendo gli sprechi e migliorando l'uniformità delle colture. La crescita regionale rimane disomogenea, con il Nord America in testa e il Medio Oriente che registra il CAGR più elevato, a fronte di un'accelerazione degli investimenti nella sicurezza alimentare.
Punti chiave del rapporto
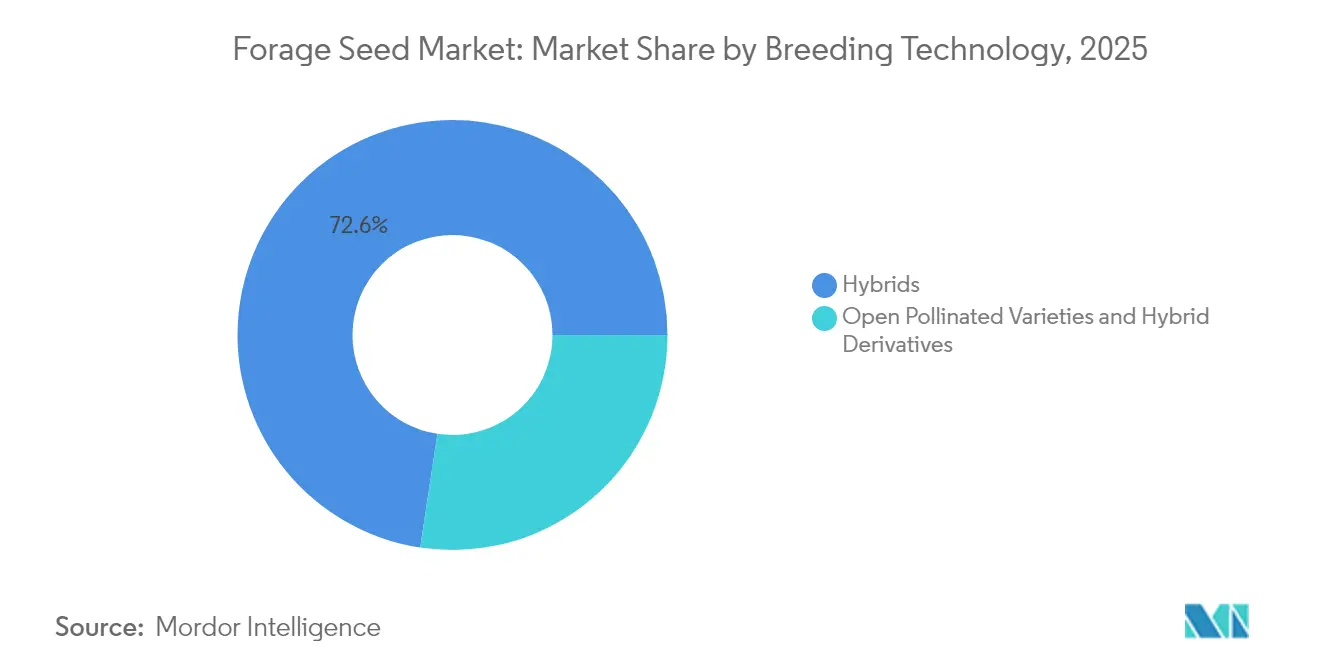
- In base alla tecnologia di selezione, nel 2025 gli ibridi hanno dominato il mercato dei semi foraggeri con una quota del 72.60%. Le varietà a impollinazione libera e i derivati ibridi hanno registrato il tasso di crescita annuo composto (CAGR) più alto, stimato al 4.05% fino al 2031.
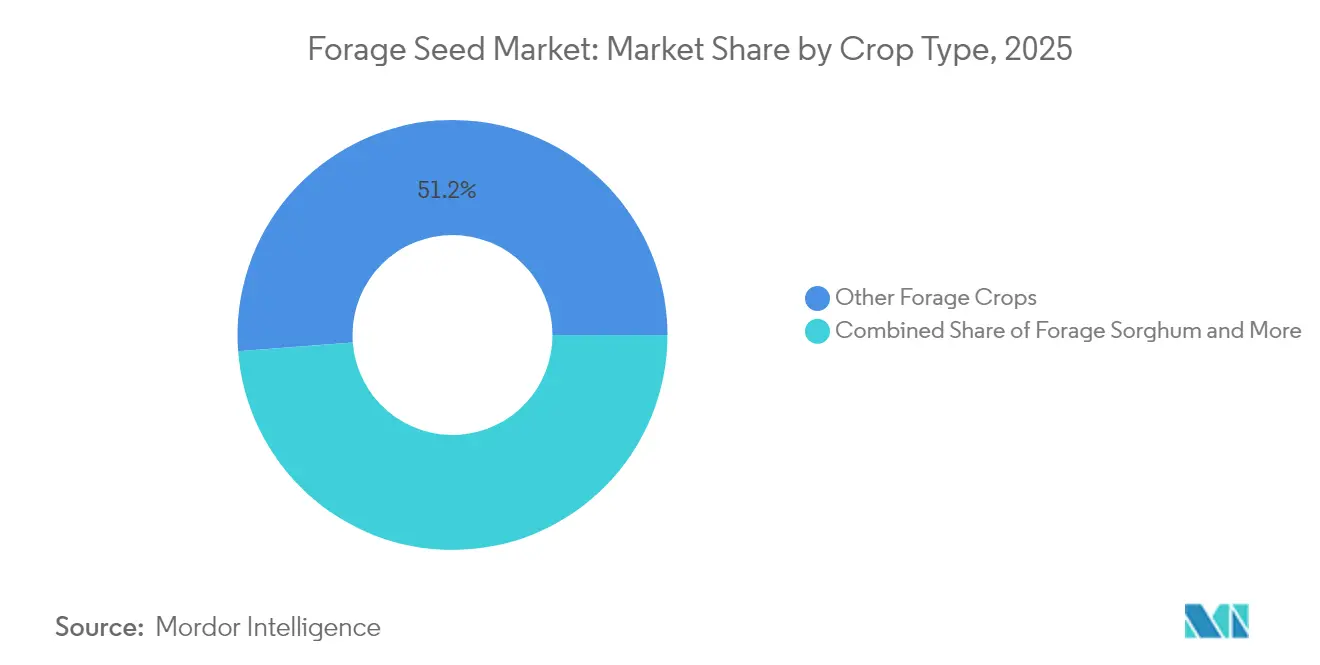
- Per tipo di coltura, nel 2025 le altre colture foraggere hanno rappresentato il 51.20% del mercato dei semi foraggeri. Il sorgo foraggero è destinato a crescere al tasso di crescita annuo composto (CAGR) più rapido, pari al 4.12%, fino al 2031.
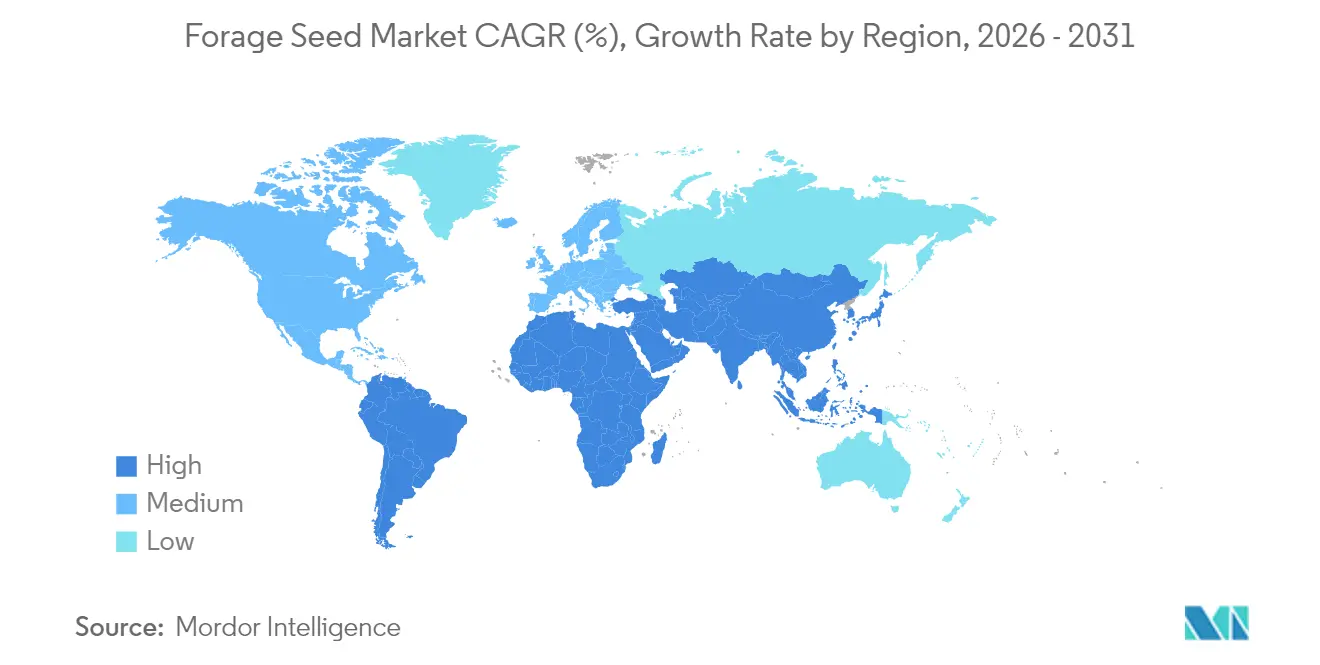
- In termini geografici, nel 2025 il Nord America deteneva il 41.85% del mercato dei semi foraggeri, mentre si prevede che il Medio Oriente crescerà a un CAGR del 5.62% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei semi foraggeri
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di proteine animali e intensificazione della produzione lattiero-casearia | + 0.8% | Globale, con una concentrazione in Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Normativa obbligatoria sulle colture di copertura verde in Europa e potenziamento degli incentivi CRP (Conservation Reserve Program) negli Stati Uniti | + 0.6% | Europa e Nord America, con ripercussioni anche sugli altri mercati sviluppati | A lungo termine (≥ 4 anni) |
| Rapida adozione di ibridi transgenici resistenti alla siccità nelle regioni con stress idrico | + 0.7% | Globale, in particolare Medio Oriente, Australia e Stati Uniti sudoccidentali | A breve termine (≤ 2 anni) |
| Il governo spinge per il pascolo rigenerativo e per i programmi di crediti di carbonio | + 0.5% | Nord America ed Europa, emergenti in Australia e Brasile | A lungo termine (≥ 4 anni) |
| Crescente utilizzo del sorgo foraggero nei mercati dei mangimi combinati a bioetanolo | + 0.3% | Nord America e Brasile, espansione in Europa | Medio termine (2-4 anni) |
| Piattaforme agronomiche digitali che aumentano la precisione del posizionamento dei semi | + 0.4% | Mercati sviluppati a livello globale, con adozione graduale nelle economie emergenti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di proteine animali e intensificazione della produzione lattiero-casearia
L'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO) prevede un aumento del 15% della domanda globale di proteine animali entro il 2030, spingendo i produttori a cercare foraggi ad alto contenuto energetico che aumentino la produzione di latte e l'incremento ponderale giornaliero medio [1] Fonte: FAO, "The State of Food and Agriculture 2023", fao.org . Le mandrie da latte in India e Vietnam si stanno espandendo rapidamente, determinando prezzi più elevati per l'erba medica e altri semi ricchi di proteine che sono alla base degli obiettivi di efficienza alimentare a lungo termine. Nelle regioni con limitata disponibilità di terreno, i produttori massimizzano la produzione per ettaro utilizzando fitte coltivazioni di loietto ibrido e miscele di trifoglio. Poiché la redditività dipende dalla conversione alimentare, la domanda di semi di alta qualità in modo costante costituisce un pilastro di crescita stabile per il mercato dei semi foraggeri.
Normativa obbligatoria sulle colture di copertura verde in Europa e potenziamento degli incentivi CRP (Conservation Reserve Program) negli Stati Uniti
La Politica Agricola Comune dell'Unione Europea ora richiede che il 4% dei terreni arabili rimanga in aree di interesse ecologico, rendendo le colture di copertura un percorso di conformità che funge anche da foraggio per il bestiame [2] Fonte: Commissione europea Agricoltura e sviluppo rurale, “CAP 2023-27”, europa.eu . Gli Stati Uniti hanno aumentato l'adesione al Conservation Reserve Program abbinando pagamenti più elevati a una maggiore flessibilità per il pascolo controllato. Queste misure creano una domanda di sementi prevedibile perché le sanzioni per la non conformità superano i costi delle sementi premium, isolando il mercato delle sementi foraggere dai cicli di prezzo a breve termine.
Rapida adozione di ibridi transgenici resistenti alla siccità nelle regioni con stress idrico
La scarsità d'acqua minaccia ora il 40% dei terreni agricoli in tutto il mondo, intensificando il passaggio agli ibridi progettati per l'efficienza nell'uso dell'acqua [3] Fonte: IPCC, “Climate Change 2022: Impacts, Adaptation and Vulnerability,” ipcc.ch . Le prove sul campo mostrano vantaggi di resa del 30% per le varietà tolleranti alla siccità in condizioni di stress, spingendo l'adozione in Australia, nell'Europa mediterranea e nel sud-ovest degli Stati Uniti. I costi più elevati dell'acqua e i limiti all'irrigazione aumentano ulteriormente la proposta di valore, aiutando gli ibridi transgenici ad assicurarsi spazio sugli scaffali anche nei mercati avversi al rischio. I fornitori di sementi enfatizzano i dati di convalida di terze parti per accelerare l'accettazione da parte degli agricoltori.
Il governo spinge per il pascolo rigenerativo e per i programmi di crediti di carbonio
I crediti di carbonio ora vengono scambiati tra 15 e 50 dollari per tonnellata di CO₂e, premiando i produttori che utilizzano pascoli perenni che trattengono il carbonio nel suolo. Nel 2024, l'USDA ha stanziato 3.1 miliardi di dollari per le Climate-Smart Commodities, finanziando l'insediamento di pascoli foraggeri che soddisfano obiettivi sia ambientali che di produttività. Le aziende di trasformazione alimentare stanno fissando obiettivi di approvvigionamento di bestiame a zero emissioni di carbonio, consentendo alle sementi di alta qualità di ottenere prezzi elevati nell'ambito di pacchetti di sostenibilità verificati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scetticismo degli agricoltori nei confronti delle colture foraggere geneticamente modificate nell'area Asia-Pacifico | -0.4% | Asia-Pacifico, in particolare Cina, India e mercati del Sud-est asiatico | A lungo termine (≥ 4 anni) |
| I prezzi volatili delle materie prime stanno riducendo i budget dei coltivatori per le sementi | -0.5% | Globale, con un impatto acuto sulle economie dipendenti dalle materie prime | A breve termine (≤ 2 anni) |
| Caratteristiche di tolleranza al freddo in ritardo per i mercati ad alta latitudine | -0.2% | Europa settentrionale, Canada e Stati Uniti settentrionali | Medio termine (2-4 anni) |
| I canali informali frammentati dei semi minano la qualità in Africa | -0.3% | Africa subsahariana, con effetti di ricaduta in alcune parti dell'Asia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scetticismo degli agricoltori nei confronti delle colture foraggere geneticamente modificate nell'area Asia-Pacifico
I processi di approvazione normativa per le colture foraggere geneticamente modificate rimangono frammentati nei mercati dell'area Asia-Pacifico, con paesi come Cina e India che mantengono politiche restrittive che limitano l'accesso degli agricoltori a tecnologie di selezione avanzate. Le preoccupazioni dei consumatori riguardo all'ingresso di colture foraggere geneticamente modificate nella filiera alimentare creano ulteriori barriere, poiché gli allevatori temono le restrizioni all'accesso al mercato per i loro prodotti. Questo scetticismo è particolarmente pronunciato nei sistemi agricoli di piccola scala, dove le varietà tradizionali mantengono un significato culturale e gli agricoltori non hanno accesso a informazioni tecniche sui benefici delle colture geneticamente modificate. La resistenza limita la penetrazione sul mercato delle varietà foraggere transgeniche, limitando il potenziale di crescita nella più grande regione agricola del mondo.
I prezzi volatili delle materie prime stanno riducendo i budget dei coltivatori per le sementi
Tra il 2020 e il 2024, la volatilità dei prezzi è aumentata del 40%, spingendo i produttori a ridurre i fattori di produzione quando i margini di profitto del bestiame si restringono. Quando i prezzi del bestiame diminuiscono, gli agricoltori in genere riducono i costi di produzione acquistando sementi di qualità inferiore o ritardando i progetti di rinnovamento dei pascoli, creando modelli di domanda ciclica che mettono a repentaglio la stabilità dei ricavi delle aziende sementiere. La sensibilità ai prezzi è più acuta tra le aziende più piccole che non dispongono di riserve finanziarie per mantenere un acquisto di sementi costante durante le flessioni del mercato. Questa volatilità costringe le aziende sementiere a mantenere riserve di inventario più ampie e a offrire termini di pagamento flessibili, aumentando i costi operativi che, in ultima analisi, incidono sui tassi di crescita del mercato.
Analisi del segmento
Con la tecnologia di allevamento: gli ibridi guidano la trasformazione
Gli ibridi hanno dominato il mercato dei semi foraggeri con una quota del 72.60% nel 2025. Le varietà a impollinazione libera e i derivati ibridi hanno registrato il tasso di crescita annuo composto (CAGR) più alto previsto, pari al 4.05% fino al 2031. Gli ibridi transgenici tolleranti agli erbicidi stanno guadagnando terreno negli Stati Uniti e in Brasile, mentre gli ibridi non transgenici dominano nelle regioni con rigide politiche sugli OGM. I continui investimenti in ricerca e sviluppo migliorano la digeribilità e l'adattabilità ambientale, sostenendo una crescita costante dei volumi. I coltivatori attenti ai costi dell'Asia meridionale prediligono questi semi, spesso conservando parte del raccolto per il reimpianto senza pesanti penalizzazioni in termini di resa, una pratica che sostiene le dimensioni del mercato dei semi foraggeri nelle economie emergenti. I programmi di conservazione in diversi paesi specificano varietà a impollinazione libera, creando canali di nicchia ma affidabili che proteggono il mercato più ampio dalla volatilità.
Gli ibridi di seconda generazione che integrano tolleranza alla siccità e finestre di pascolo estese sono promettenti per le zone subtropicali. Le aziende sementiere enfatizzano le prove di campo localizzate, rafforzando la fiducia tra gli acquirenti che necessitano di prove di performance in specifiche condizioni pedoclimatiche. Con l'avanzare degli strumenti di agronomia digitale, il posizionamento degli ibridi può essere perfezionato con una risoluzione inferiore all'acro, aumentando il successo dell'insediamento e rafforzando la proposta di valore. La solida protezione della proprietà intellettuale del segmento degli ibridi consente inoltre finanziamenti sostenuti per la ricerca e lo sviluppo, garantendo una pipeline costante di tratti che rafforzano il mercato dei semi foraggeri contro le avversità climatiche ed economiche. Parallelamente, quadri normativi che accelerano l'approvazione dei tratti, salvaguardando al contempo la biodiversità, determineranno la velocità di adozione in tutte le aree geografiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di coltura: la diversificazione guida l'evoluzione del mercato
Nel 2025, altre colture foraggere detenevano il 51.20% della quota di mercato dei semi foraggeri, riflettendo la preferenza dei produttori per strategie di mix di specie che bilanciano nutrizione, salute del suolo e lacune stagionali nel foraggio. Loietto, fleolo e trifoglio dominano i pascoli a stagione fredda, offrendo una rapida ricrescita e una fissazione dell'azoto che riduce i costi dei fertilizzanti. L'espansione dell'agricoltura rispettosa degli impollinatori aumenta ulteriormente la domanda di leguminose diversificate, creando nuove catene del valore attorno ai pagamenti per i servizi ecosistemici. L'erba medica rimane la fonte proteica di prima qualità per i sistemi di allevamento intensivo, ma l'aumento dei prezzi dei fertilizzanti stimola un rinnovato interesse per i popolamenti misti in cui le leguminose compensano gli input sintetici. Queste tendenze assicurano un'ampia base che stabilizza le dimensioni del mercato dei semi foraggeri anche in caso di fluttuazioni dei singoli cicli colturali.
Il sorgo da foraggio registra il CAGR più rapido, pari al 4.12%, favorito dalla sua ineguagliabile resilienza alla siccità e dall'idoneità a sistemi integrati per l'energia e l'allevamento. Gli allevatori si concentrano sulle caratteristiche della nervatura centrale marrone che ne migliorano la digeribilità, consentendo una maggiore efficienza alimentare. Il mais da foraggio rimane un pilastro nei programmi di insilato, tuttavia i vincoli idrici e gli obblighi di rotazione delle colture spingono alcuni produttori verso il sorgo. Le iniziative di ripristino delle erbe autoctone in Nord America creano una domanda incrementale di specie come il panico verga, in particolare laddove i programmi governativi di compartecipazione ai costi ne sovvenzionano l'impianto. Nel complesso, queste dinamiche illustrano un settore in cui la diversificazione delle tipologie colturali distribuisce il rischio e promuove l'innovazione, mantenendo il mercato dei semi foraggeri su un percorso di crescita stabile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato delle sementi foraggere del Nord America
Nel 2025, il Nord America rappresentava il 41.85% del mercato dei semi foraggeri, sostenuto da grandi mandrie di bovini e da robusti gruppi di allevamenti da latte che apprezzano mangimi di alta qualità. Ampie reti di estensione accelerano l'adozione di ibridi progettati per i terreni locali, mentre le attrezzature per la semina di precisione consentono di raggiungere una densità efficiente. Le province canadesi delle praterie privilegiano varietà tolleranti al freddo, mentre gli stati settentrionali del Messico privilegiano specie adattate alla siccità. Questi approcci mirati garantiscono che la domanda regionale rimanga diversificata e resiliente.
Mercato europeo delle sementi da foraggio
L'Europa registra una crescita costante, poiché le riforme della Politica Agricola Comune impongono aree di interesse ecologico che utilizzano colture foraggere di copertura per la conformità. Germania e Francia guidano gli acquisti, trainate da attività lattiero-casearie intensive che premiano le graminacee ad alto contenuto proteico. Le economie dell'Europa orientale accelerano la modernizzazione, indirizzando i fondi verso sementi migliori per aumentare la produttività del bestiame e allinearsi agli standard ambientali dell'UE. Il Green Deal europeo incoraggia ulteriormente i pascoli che sequestrano il carbonio, ampliando il potenziale di crescita del mercato delle sementi foraggere.
Mercato delle sementi foraggere in APAC e MEA
Il Medio Oriente registra il CAGR più rapido, pari al 5.62%, dal 2026 al 2031. Le iniziative di sicurezza alimentare sostenute dal governo, in particolare in Arabia Saudita e negli Emirati Arabi Uniti, stanziano capitali per strutture zootecniche all'avanguardia che dipendono da foraggi resistenti alla siccità. Sistemi di irrigazione efficienti e tecniche di coltivazione protetta massimizzano la produzione per goccia d'acqua, sostenendo i volumi di crescita nonostante le condizioni aride. L'Asia-Pacifico presenta andamenti contrastanti: l'Australia accelera l'adozione di ibridi transgenici, mentre il Sud-est asiatico è in ritardo a causa di ostacoli normativi. L'Africa offre un potenziale a lungo termine, ma i canali informali di distribuzione delle sementi e i problemi di qualità limitano l'espansione a breve termine, nonostante le condizioni agronomiche favorevoli.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato dei semi foraggeri è poco concentrato. Bayer AG e Corteva Inc. sono leader nei portafogli di caratteri transgenici, sfruttando l'editing CRISPR (Clustered Regularly Interspaced Short Palindromic Repeats) e i team di regolamentazione in espansione per ottenere le approvazioni. I loro recenti investimenti in ricerca e sviluppo indicano un'attenzione particolare alla tolleranza alla siccità e agli erbicidi, caratteri che mantengono la loro rilevanza nelle principali zone di produzione. DLF A/S e Royal Barenbrug Group sono specializzati nel miglioramento genetico convenzionale, implementando sperimentazioni multilocalizzate decennali che producono varietà adattate localmente.
Le partnership strategiche stanno rimodellando la concorrenza; le aziende sementiere si integrano con le piattaforme di agricoltura digitale per offrire soluzioni end-to-end che combinano genetica e gestione delle colture basata sui dati. Gli specialisti regionali si ritagliano posizioni difendibili adattando le varietà alle condizioni di nicchia e offrendo supporto tecnico nelle lingue locali. S&W Seed Company si rivolge ad ambienti aridi con linee tolleranti alla salinità, mentre Germinal Holdings Ltd. si rivolge ai mercati delle graminacee ad alta latitudine che richiedono capacità di sopravvivenza invernale.
L'integrazione verticale, dalla selezione alla vendita al dettaglio, consente cicli di feedback più rapidi e un miglioramento continuo. Le aziende biotecnologiche più piccole forniscono innovazioni genetiche che i grandi operatori ottengono in licenza, promuovendo un ecosistema collaborativo che accelera l'acquisizione genetica senza rischi sproporzionati in termini di ricerca e sviluppo. La tutela della proprietà intellettuale rimane fondamentale, garantendo un ritorno positivo sugli investimenti nello sviluppo di tratti genetici che alimentano il mercato dei semi foraggeri.
Leader del settore dei semi foraggeri
Bayer AG
Land O'Lakes Inc.
Gruppo Reale Barenbrug
DLF A/S
Corteva Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2023: PGG Wrightson Seeds, una sussidiaria di DLF, ha sviluppato con successo la nuova varietà GT07 Phalaris. Questa varietà mostra una maggiore persistenza e un potenziale di mercato maggiore, soprattutto nelle mutevoli condizioni climatiche australiane.
- Marzo 2023: Il Royal Barenbrug Group ha annunciato l'acquisizione di Watson Group, uno specialista indipendente di sementi e grossista di sementi agricole.
Ambito del rapporto sul mercato globale dei semi foraggeri
Ibridi, varietà a impollinazione libera e derivati ibridi sono trattati come segmenti per tecnologia di miglioramento genetico. Erba medica, mais da foraggio e sorgo da foraggio sono trattati come segmenti per coltura. Africa, Asia-Pacifico, Europa, Medio Oriente, Nord America e Sud America sono trattati come segmenti per regione.Tecnologia di allevamento
| Ibridi | Ibridi non transgenici | |
| Ibridi transgenici | Ibridi tolleranti agli erbicidi | |
| Altri tratti | ||
| Varietà a impollinazione libera e derivati ibridi | ||
Tipo di raccolto
| Erba medica |
| Mais da foraggio |
| Sorgo da foraggio |
| Altre colture foraggere |
Presenza sul territorio
| Africa | Dalla tecnologia di allevamento | |
| Per Nazione | Egitto | |
| Etiopia | ||
| Ghana | ||
| Kenia | ||
| Nigeria | ||
| Sud Africa | ||
| Tanzania | ||
| Resto d'Africa | ||
| Asia-Pacifico | Dalla tecnologia di allevamento | |
| Australia | ||
| Bangladesh | ||
| Cina | ||
| India | ||
| Indonesia | ||
| Giappone | ||
| Myanmar | ||
| Pakistan | ||
| Philippines | ||
| Tailandia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Dalla tecnologia di allevamento | |
| Francia | ||
| Germania | ||
| Italia | ||
| Olanda | ||
| Polonia | ||
| Romania | ||
| Russia | ||
| Spagna | ||
| Turchia | ||
| Ucraina | ||
| Regno Unito | ||
| Resto d'Europa | ||
| Medio Oriente | Dalla tecnologia di allevamento | |
| Iran | ||
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Nord America | Dalla tecnologia di allevamento | |
| Canada | ||
| Messico | ||
| Stati Uniti | ||
| Resto del Nord America | ||
| Sud America | Dalla tecnologia di allevamento | |
| Argentina | ||
| Brasile | ||
| Resto del Sud America | ||
| Tecnologia di allevamento | Ibridi | Ibridi non transgenici | |
| Ibridi transgenici | Ibridi tolleranti agli erbicidi | ||
| Altri tratti | |||
| Varietà a impollinazione libera e derivati ibridi | |||
| Tipo di raccolto | Erba medica | ||
| Mais da foraggio | |||
| Sorgo da foraggio | |||
| Altre colture foraggere | |||
| Presenza sul territorio | Africa | Dalla tecnologia di allevamento | |
| Per Nazione | Egitto | ||
| Etiopia | |||
| Ghana | |||
| Kenia | |||
| Nigeria | |||
| Sud Africa | |||
| Tanzania | |||
| Resto d'Africa | |||
| Asia-Pacifico | Dalla tecnologia di allevamento | ||
| Australia | |||
| Bangladesh | |||
| Cina | |||
| India | |||
| Indonesia | |||
| Giappone | |||
| Myanmar | |||
| Pakistan | |||
| Philippines | |||
| Tailandia | |||
| Vietnam | |||
| Resto dell'Asia-Pacifico | |||
| Europa | Dalla tecnologia di allevamento | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Olanda | |||
| Polonia | |||
| Romania | |||
| Russia | |||
| Spagna | |||
| Turchia | |||
| Ucraina | |||
| Regno Unito | |||
| Resto d'Europa | |||
| Medio Oriente | Dalla tecnologia di allevamento | ||
| Iran | |||
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Nord America | Dalla tecnologia di allevamento | ||
| Canada | |||
| Messico | |||
| Stati Uniti | |||
| Resto del Nord America | |||
| Sud America | Dalla tecnologia di allevamento | ||
| Argentina | |||
| Brasile | |||
| Resto del Sud America | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Seme commerciale - Ai fini del presente studio, sono stati inclusi nell'ambito di applicazione solo i semi commerciali. I semi conservati in azienda, che non sono etichettati commercialmente, sono esclusi dall'ambito di applicazione, sebbene una piccola percentuale di semi conservati in azienda venga scambiata commercialmente tra agricoltori. L'ambito di applicazione esclude anche le colture e le parti di piante riprodotte vegetativamente, che possono essere vendute commercialmente sul mercato.
- Superficie coltivata - Durante il calcolo della superficie coltivata a diverse colture, è stata considerata la superficie coltivata lorda. Conosciuto anche come Area Harvested, secondo la Food & Agricultural Organization (FAO), include l'area totale coltivata sotto una particolare coltura nel corso delle stagioni.
- Tasso di sostituzione del seme - Tasso di sostituzione del seme è la percentuale di superficie seminata rispetto alla superficie totale di coltura piantata durante la stagione utilizzando sementi certificate/di qualità diverse dalle sementi conservate in azienda.
- Coltivazione Protetta - Il rapporto definisce la coltivazione protetta come il processo di coltivazione di colture in un ambiente controllato. Ciò include serre, serre, idroponica, aeroponica o qualsiasi altro sistema di coltivazione che protegga la coltura da qualsiasi stress abiotico. Tuttavia, la coltivazione in pieno campo con pacciamatura plastica è esclusa da questa definizione ed è inclusa in pieno campo.
| Parola chiave | Definizione |
|---|---|
| Colture a filari | Di solito si tratta di colture in campo che includono diverse categorie di colture come cereali, semi oleosi, colture da fibra come cotone, legumi e colture foraggere. |
| Solanaceae | Questa è la famiglia delle piante da fiore che comprende pomodori, peperoncino, melanzane e altre colture. |
| cucurbitacee | Rappresenta una famiglia di zucche composta da circa 965 specie in circa 95 generi. Le principali colture considerate per questo studio includono cetrioli e cetrioli, zucca e altre colture. |
| Brassicacee | È un genere di piante della famiglia dei cavoli e della senape. Comprende colture come carote, cavoli, cavolfiori e broccoli. |
| Radici e bulbi | Il segmento delle radici e dei bulbi comprende cipolla, aglio, patate e altre colture. |
| Verdure non classificate | Questo segmento del rapporto comprende le colture che non appartengono a nessuna delle categorie sopra menzionate. Questi includono colture come gombo, asparagi, lattuga, piselli, spinaci e altri. |
| Seme ibrido | È la prima generazione del seme prodotto controllando l'impollinazione incrociata e combinando due o più varietà o specie. |
| Seme transgenico | È un seme geneticamente modificato per contenere determinati tratti desiderabili di input e/o output. |
| Seme non transgenico | Il seme prodotto attraverso l'impollinazione incrociata senza alcuna modificazione genetica. |
| Varietà a impollinazione aperta e derivati ibridi | Le varietà a impollinazione aperta producono semi fedeli al tipo poiché impollinano in modo incrociato solo con altre piante della stessa varietà. |
| Altre solanacee | Le colture considerate tra le altre Solanacee includono peperoni e altri peperoni diversi in base alla località dei rispettivi paesi. |
| Altre Brassicacee | Le colture considerate tra le altre varietà brassiche includono ravanelli, rape, cavoletti di Bruxelles e cavoli. |
| Altre radici e bulbi | Le colture considerate sotto altre radici e bulbi includono patate dolci e manioca. |
| Altre cucurbitacee | Le colture considerate sotto altre cucurbitacee includono zucche (zucca bottiglia, zucca amara, zucca cresta, zucca serpente e altre). |
| Altri cereali e cereali | Le colture considerate sotto altri cereali includono orzo, grano saraceno, scagliola, triticale, avena, miglio e segale. |
| Altre colture di fibre | Le colture considerate sotto le altre fibre includono canapa, iuta, fibre di agave, lino, kenaf, ramiè, abaca, sisal e kapok. |
| Altri semi oleosi | Le colture considerate tra gli altri semi oleosi includono arachidi, semi di canapa, semi di senape, semi di ricino, semi di cartamo, semi di sesamo e semi di lino. |
| Altre colture foraggere | Le colture considerate in altri foraggi includono l'erba Napier, l'erba d'avena, il trifoglio bianco, loglio e il fleolo. Altre colture foraggere sono state considerate in base alla località dei rispettivi paesi. |
| Impulsi | Piselli piccanti, Lenticchie, Fave e Favette, Vecce, Ceci, Fagioli dall'occhio, Lupini e Fagioli Bambara sono le colture considerate tra i legumi. |
| Altre verdure non classificate | Le colture considerate tra le altre verdure non classificate includono carciofi, foglie di manioca, porri, cicoria e fagiolini. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report distribuiti, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




