

Dimensioni e quota del mercato del calcio
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
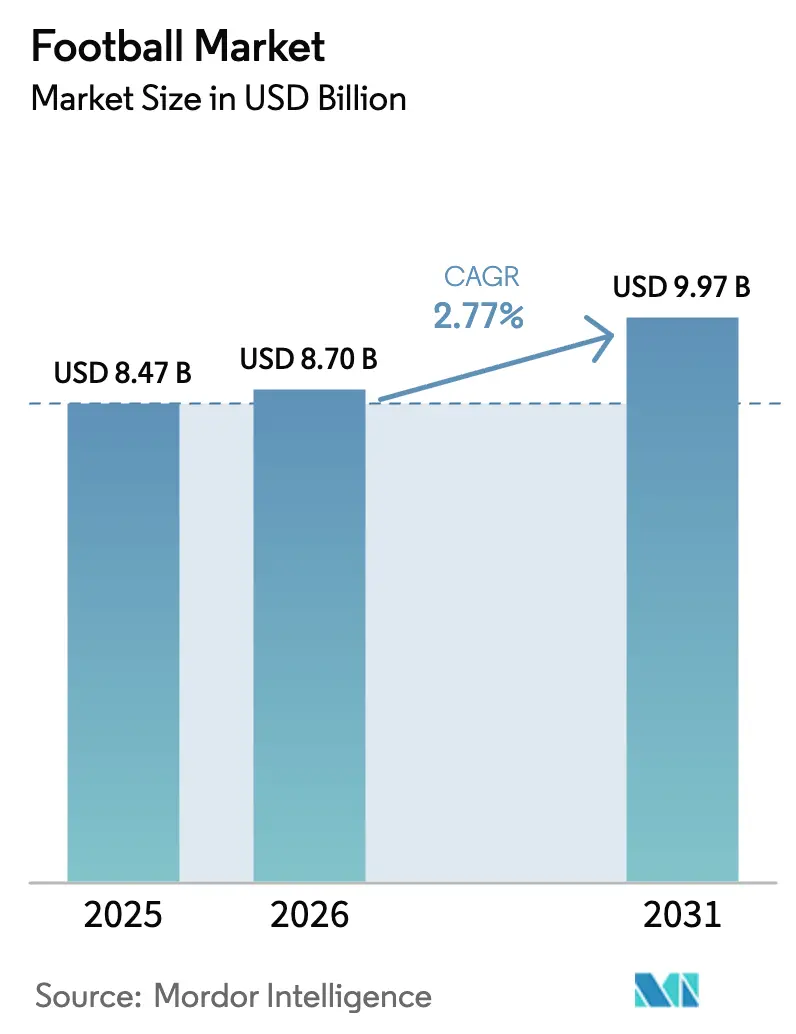
| Dimensione del mercato (2026) | 8.70 miliardo di dollari |
| Dimensione del mercato (2031) | 9.97 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.77% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del calcio di Mordor Intelligence
Il mercato globale del calcio ha raggiunto un valore di 8.47 miliardi di dollari nel 2025, per poi salire a 8.70 miliardi di dollari nel 2026 e raggiungere i 9.97 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.77% nel periodo considerato. Nonostante la stagnazione di alcuni segmenti dell'industria del gaming, la partecipazione alle partite dal vivo continua a mostrare un forte coinvolgimento, evidenziando il fascino intramontabile dell'esperienza allo stadio. Il commercio digitale sta registrando una significativa accelerazione, con i marchi che integrano sempre più programmi fedeltà con offerte esclusive online. Allo stesso tempo, i negozi fisici mantengono la loro rilevanza, soddisfacendo la preferenza dei consumatori per esperienze di acquisto tattili. Sialkot, in Pakistan, rappresenta un importante polo produttivo, contribuendo in modo significativo alla produzione globale di palloni da calcio. Questa concentrazione offre notevoli economie di scala, ma espone anche la catena di approvvigionamento a potenziali rischi geopolitici. In Europa e Nord America, l'adozione di palloni da calcio di alta gamma dotati di sensori sta determinando un aumento dei prezzi medi di vendita. Al contrario, in regioni come l'Asia e l'Africa, i palloni da calcio in PVC prodotti in serie continuano a dominare in termini di volume. I fornitori che riescono a combinare con successo l'innovazione tecnologica con strategie di produzione economicamente vantaggiose sono ben posizionati per conquistare quote di mercato sia nel segmento di base che in quello d'élite del mercato calcistico.
Punti chiave del rapporto
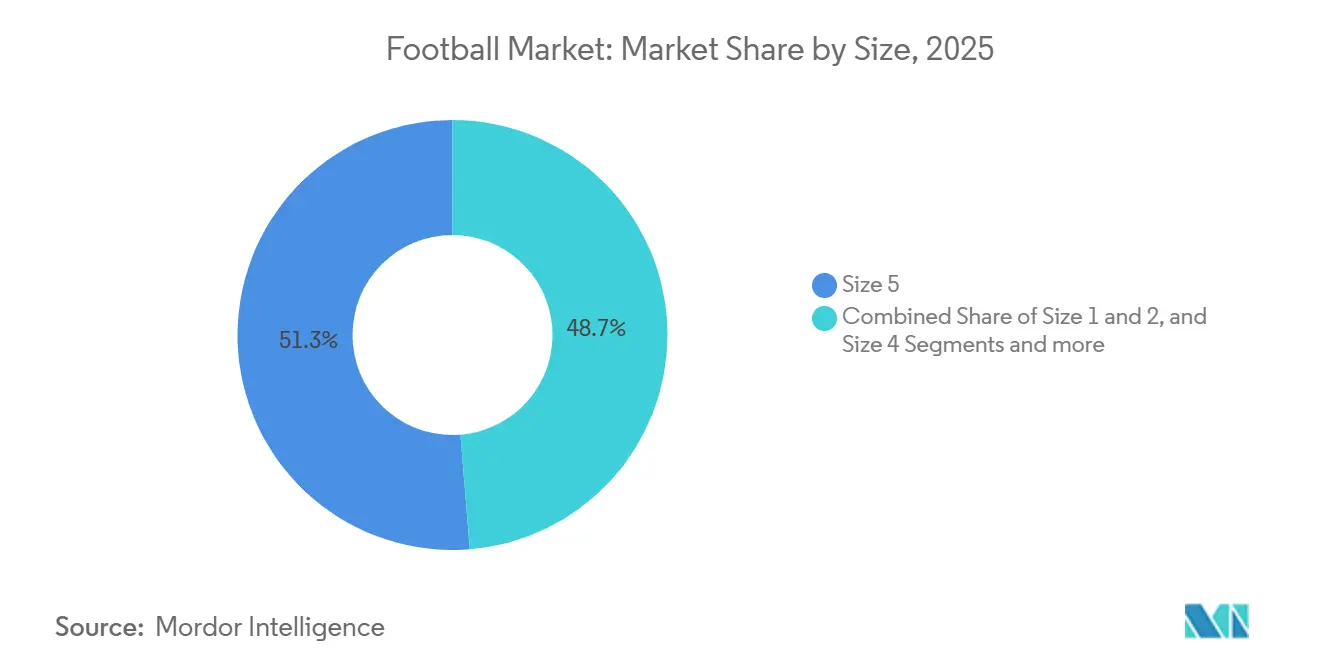
- In base alle dimensioni, la dimensione 5 è stata in testa con una quota di fatturato del 51.28% nel 2025, mentre si prevede che i segmenti di dimensione 1 e 2 cresceranno a un CAGR del 2.98% fino al 2031.
- Per categoria, i palloni per il mercato di massa rappresentavano il 76.32% della quota di mercato del calcio nel 2025, mentre si prevede che i palloni premium cresceranno a un CAGR del 3.28% fino al 2031.
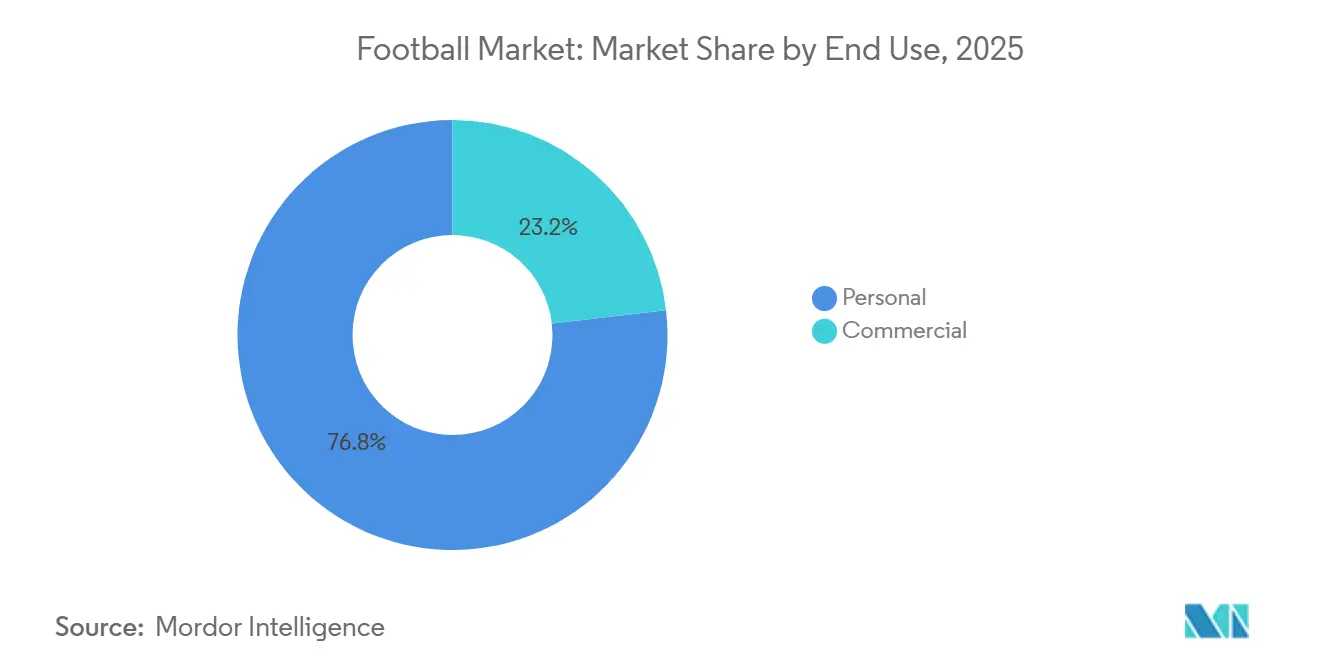
- In base all'utilizzo finale, gli acquisti personali hanno rappresentato il 76.83% della quota di mercato del calcio nel 2025, mentre la domanda commerciale è destinata a crescere a un CAGR del 3.35% fino al 2031.
- Per canale di distribuzione, nel 2025 i negozi offline hanno conquistato l'84.79% della quota di mercato del calcio, mentre i negozi online stanno crescendo a un CAGR del 3.85% fino al 2031.
- Per regione, l'Europa deteneva una quota del 41.21% nel 2025, mentre si prevede che l'Asia-Pacifico registrerà un CAGR del 4.22% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del calcio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crescente popolarità del calcio come sport globale | + 0.6% | Globale, con guadagni accelerati nell'Asia-Pacifico (Cina, India, Asia sud-orientale) e nel Medio Oriente (Arabia Saudita, Emirati Arabi Uniti) | A lungo termine (≥ 4 anni) |
| Crescita dei campionati e delle competizioni professionistiche | + 0.5% | Europa (consolidata), Asia-Pacifico (emergente), Medio Oriente (rapida espansione) | Medio termine (2-4 anni) |
| Progressi tecnologici nella produzione di palloni da calcio | + 0.4% | Globale, con adozione premium concentrata in Europa e Nord America | Medio termine (2-4 anni) |
| Aumento delle sponsorizzazioni e delle partnership dei marchi | + 0.3% | Globale, con la massima intensità in Europa e una concentrazione emergente in Medio Oriente | A breve termine (≤ 2 anni) |
| Espansione del merchandising e delle licenze calcistiche | + 0.2% | Europa, Asia-Pacifico, Nord America | Medio termine (2-4 anni) |
| Sviluppo di programmi di calcio giovanile e di base | + 0.5% | Globale, con scala istituzionale in Europa e investimenti in accelerazione in Asia-Pacifico e Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente popolarità del calcio come sport globale
La crescente popolarità del calcio sta trainando significativamente il mercato globale, con un notevole aumento della domanda di diritti televisivi, sponsorizzazioni e merchandising. Questa crescita è alimentata dall'ampia base di tifosi, dal fascino di tornei globali come la Coppa del Mondo e dall'aumento dei tassi di partecipazione, in particolare tra i giovani e le donne. Questi fattori stanno generando flussi di entrate sostanziali in vari segmenti, tra cui media, abbigliamento, attrezzature e piattaforme digitali, espandendo così l'ecosistema economico dai club professionistici d'élite alle iniziative di base. Ad esempio, Sport England ha riportato che nel 2024 il 40% dei bambini in Inghilterra ha praticato il calcio, evidenziando il fascino diffuso di questo sport. [1]Fonte: Sport England, "Active Lives Children and Young People Survey", sportengland.orgGli investimenti istituzionali e i progressi nell'impegno digitale stanno ulteriormente rafforzando la portata globale del calcio, garantendo una domanda costante di attrezzature a tutti i livelli di partecipazione. Durante la stagione 2024/25, le competizioni UEFA hanno attirato oltre 240 milioni di spettatori, dimostrando la capacità di questo sport di stimolare la spesa dei consumatori transfrontalieri. [2]Fonte: Union of European Football Associations, "Cinque tendenze del calcio europeo", uefa.comQuesta immensa popolarità si traduce in un aumento delle vendite di attrezzature attraverso due canali principali: la partecipazione diretta, che comprende scuole, club amatoriali e uso personale, e gli acquisti ambiziosi, spesso influenzati dall'entusiasmo che circonda i principali cicli di tornei.
Crescita dei campionati e delle competizioni professionistiche
Con la continua espansione e diversificazione dei formati di gara, i campionati stanno aprendo nuove opportunità commerciali, che stanno determinando un'impennata negli acquisti istituzionali di palloni. Questo modello in evoluzione viene replicato in tutta l'Asia. Ad esempio, la Indian Super League indiana ha aumentato significativamente la sua base di spettatori, il che, a sua volta, ha attratto redditizi accordi di trasmissione pluriennali, consolidando ulteriormente la sua presenza sul mercato. Analogamente, in Cina, i gruppi proprietari di più club stanno implementando specifiche standardizzate per le attrezzature in tutto il loro portafoglio di club. Questa standardizzazione crea economie di scala, a vantaggio dei fornitori in grado di soddisfare in modo efficiente i requisiti di approvvigionamento centralizzati. In Europa, l'introduzione dei playoff post-stagione e le modifiche ai formati dei campionati stanno contribuendo ad aumentare l'inventario delle partite, aumentando così il potenziale commerciale. Inoltre, l'imminente partnership quinquennale di Puma con la Premier League, che inizierà nella stagione 2025/26 e sostituirà Nike, evidenzia il ruolo cruciale dei diritti di campionato nel plasmare le dinamiche di mercato. Questi diritti non solo amplificano la visibilità del marchio, ma richiedono anche significativi investimenti in ricerca e sviluppo. I fornitori sono tenuti a sviluppare palloni da calcio che soddisfino costantemente gli standard FIFA Quality Pro, garantendo prestazioni ottimali in diverse condizioni meteorologiche e su diverse superfici di gioco durante le 38 settimane di partite del campionato.
Progressi tecnologici nella produzione di palloni da calcio
I produttori stanno dividendo il mercato tra palloni da allenamento prodotti in serie e prodotti premium dotati di sensori integrati, che hanno prezzi da 3 a 5 volte superiori. La tecnologia Connected Ball di Adidas, presentata agli Europei UEFA del 2024, include un'unità di misura inerziale a 500 Hz. Questa tecnologia trasmette dati di posizione in tempo reale, consentendo agli ufficiali VAR di prendere decisioni sul fuorigioco con precisione millimetrica e fornendo ai broadcaster analisi avanzate. Gli iBall di Select Sport, integrati con sensori KINEXON e certificati FIFA Quality Pro, estendono queste funzionalità avanzate agli ambienti di allenamento. Gli allenatori possono ora valutare la velocità del tiro, la velocità di rotazione e la coerenza della traiettoria, parametri precedentemente confinati ai test di laboratorio. Nel segmento premium, la termosaldatura ha sostituito la cucitura a mano, riducendo l'assorbimento d'acqua fino al 40%. Ciò garantisce la resistenza del pannello contro l'attrito dell'erba sintetica, un requisito fondamentale con la crescente diffusione dei campi sintetici in Asia e Medio Oriente. La sostenibilità sta emergendo come un fattore di differenziazione chiave: l'iniziativa RE:FIBRE di Puma, che utilizza poliestere riciclato e inchiostri a base d'acqua, è apprezzata da federazioni e club che mirano a raggiungere obiettivi ambientali, sociali e di governance (ESG). Tuttavia, i costi aggiuntivi associati ne limitano attualmente l'adozione ai livelli più alti.
Aumento delle sponsorizzazioni e delle partnership dei marchi
Il capitale investito nelle sponsorizzazioni sta raggiungendo livelli senza precedenti nel football americano, ma la sua allocazione sta cambiando. Invece di distribuire le risorse tra numerosi atleti, i marchi si stanno ora concentrando su superstar di alto profilo e collaborazioni a livello di campionato. Nike, ad esempio, ha semplificato le sue sponsorizzazioni interrompendo gli accordi con stelle del passato come Kane, Neymar Jr. e Casemiro, reindirizzando i suoi sforzi verso talenti emergenti come Haaland, Mbappé e Musiala. Inoltre, Nike sta adottando una strategia di integrazione verticale, ritirando i prodotti dai canali wholesale e puntando sulla distribuzione diretta. Questo approccio riflette la convinzione di Nike che un minor numero di partnership ad alto impatto possa generare ritorni sugli investimenti più elevati, in particolare attraverso l'amplificazione sui social media e il lancio di prodotti esclusivi. Analogamente, l'annuncio di Under Armour, nel marzo 2025, come partner ufficiale di calzature e guanti della NFL evidenzia una strategia analoga nel football americano. Questo cambiamento indica che i marchi stanno dando priorità alle partnership istituzionali rispetto al marketing incentrato sugli atleti, soprattutto in periodi di incertezza economica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente popolarità del gioco online | -0.4% | Globale, con il più alto effetto di sostituzione in Nord America, Europa e Asia-Pacifico urbano | A breve termine (≤ 2 anni) |
| Gli elevati costi delle attrezzature e delle infrastrutture limitano l'accessibilità | -0.3% | Africa, Asia meridionale, America meridionale (aree rurali), parti del Sud-est asiatico | A lungo termine (≥ 4 anni) |
| Disponibilità di prodotti contraffatti | -0.2% | Asia-Pacifico (Cina, India, Asia sud-orientale), Africa, Sud America | Medio termine (2-4 anni) |
| La volatilità economica e l'inflazione incidono sui budget di sponsorizzazione | -0.3% | Globale, con forti pressioni in Europa e Nord America; il deprezzamento delle valute dei mercati emergenti amplifica l'impatto | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente popolarità del gioco online
La crescente intersezione tra calcio fisico e coinvolgimento nei videogiochi introduce un rischio di sostituzione. Un dirigente di EA ha osservato che i tifosi più giovani scoprono sempre più il calcio attraverso i videogiochi piuttosto che assistere alle partite, dando vita a una generazione il cui principale legame con lo sport è digitale. Questa tendenza comporta notevoli implicazioni commerciali. La sostituzione avviene in due modi principali: il tempo trascorso a giocare riduce le ore disponibili per il gioco fisico e la spesa per microtransazioni in-game, come i pacchetti Ultimate Team, compete con la spesa discrezionale per l'attrezzatura da calcio fisica. L'espansione dell'accesso a Internet supporta ulteriormente il gioco online. Ad esempio, l'Unione Internazionale delle Telecomunicazioni ha stimato che entro il 2025 circa 6 miliardi di persone, circa tre quarti della popolazione mondiale, avranno accesso a Internet, rispetto ai 5.8 miliardi del 2024. [3]Fonte: Unione Internazionale delle Telecomunicazioni, "Aumenta il numero globale di utenti Internet", itu.intSe l'impegno digitale dovesse diminuire, l'attrezzatura fisica per il calcio potrebbe tornare di moda, soprattutto se club e federazioni potenziassero i programmi di base per ripristinare i tassi di partecipazione fisica tra la Generazione Z.
Gli elevati costi delle attrezzature e delle infrastrutture limitano l'accessibilità
Le barriere di costo ostacolano l'espansione del mercato nelle regioni con la più alta domanda latente, limitando la potenziale crescita dei volumi. Un pallone FIFA Quality Pro, il cui prezzo varia tra 100 e 150 dollari, equivale a diversi giorni di stipendio nell'Africa subsahariana e nell'Asia meridionale. Inoltre, l'installazione di erba sintetica per un campo da gioco di dimensioni standard è costosa, rendendola inaccessibile per i comuni dei paesi a basso reddito. Il predominio produttivo globale di Sialkot deriva dai suoi vantaggi in termini di costo del lavoro, ma questi vantaggi sono insufficienti nei mercati con redditi pro capite più bassi. Le sfide infrastrutturali aggravano ulteriormente il problema: l'espansione dell'ISL in India incontra ostacoli dovuti alla mancanza di campi a standard FIFA, che costringe i club a condividere le strutture e a ridurre le ore di allenamento. Questo vincolo non solo influisce sugli allenamenti, ma prolunga anche i tassi di usura delle attrezzature e i cicli di sostituzione. Per affrontare queste sfide, i fornitori hanno introdotto linee di prodotto a più livelli: palloni per il mercato di massa con rivestimento in PVC e camera d'aria in butile hanno un prezzo compreso tra 10 e 20 dollari. Sebbene questi palloni compromettano durata e prestazioni, ne ampliano efficacemente l'accessibilità al mercato.
Analisi del segmento
Per dimensione: la formazione dei giovani determina la crescita più rapida
Nel 2025, i palloni di taglia 5, lo standard ufficiale per i giocatori dai 12 anni in su, rappresentavano il 51.28% della quota di mercato, evidenziando la loro importanza sia nelle competizioni professionistiche che nelle attività ricreative per adulti. Nel frattempo, si prevede che i palloni di taglia 1 e 2, che misurano 18-20 cm di circonferenza e sono progettati principalmente per lo sviluppo delle abilità tra i bambini sotto gli 8 anni, cresceranno a un tasso del 2.98% fino al 2031, rappresentando la crescita più rapida all'interno della segmentazione delle dimensioni. Questa crescita è in gran parte trainata dall'iniziativa "Football for Schools" della FIFA, che collabora con i ministeri dell'istruzione nazionali per distribuire attrezzature adatte alle diverse fasce d'età. Questa strategia bypassa i canali di vendita al dettaglio tradizionali e garantisce una domanda costante di misure più piccole. I palloni di taglia 3, comunemente utilizzati dai giocatori di età compresa tra 8 e 12 anni, occupano una posizione moderata sia in termini di volume che di crescita. Al contrario, i palloni di taglia 4, in precedenza lo standard per le competizioni giovanili di età compresa tra 8 e 12 anni in alcune regioni, vengono sempre più sostituiti. Molti campionati stanno passando alla taglia 5 per giocatori di età pari a 10 anni, per accelerare lo sviluppo delle competenze.
Queste tendenze indicano che i fornitori devono ottimizzare le linee di produzione per soddisfare specifiche di dimensioni diverse, ciascuna con caratteristiche di margine distinte. Sebbene i palloni di taglia 1 e 2 generino un fatturato unitario inferiore, il loro elevato turnover, trainato dagli acquisti istituzionali, compensa questa limitazione. Al contrario, i palloni di taglia 5 hanno prezzi più elevati grazie ai progressi tecnologici. Ad esempio, innovazioni come la "Connected Ball" di Adidas e le "iBalls" di Select sono disponibili esclusivamente nella taglia 5. Questa esclusività deriva da sfide come la miniaturizzazione dei sensori e la durata delle batterie, che rendono le dimensioni più piccole economicamente impraticabili agli attuali livelli di costo. Inoltre, il pallone AFC Asian Qualifiers di Molten, progettato con adesivi resistenti al calore per erba sintetica e condizioni ad alta temperatura, dimostra gli investimenti in ricerca e sviluppo che sono fattibili per la taglia 5 ma non per le dimensioni più piccole. I produttori che puntano sulla crescita nell'area Asia-Pacifico devono affrontare queste complessità: i programmi di football scolastico in Cina danno priorità ai palloni di taglia 4 e 5, mentre le iniziative di base in India privilegiano la taglia 3. Ciò richiede strategie di inventario localizzate, che aumentino la domanda di capitale circolante ma che si allineino ai modelli di domanda regionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: Tecnologia Premium Comandi Prezzo Premi
Nel 2025, i palloni da calcio per il mercato di massa rappresentavano il 76.32% della quota di mercato. Questi palloni, progettati per giocatori amatoriali, scuole e club amatoriali, si concentravano sulla convenienza piuttosto che sulle prestazioni. Al contrario, i palloni da calcio premium, dotati di innovazioni come la saldatura termica, la tecnologia dei sensori e la certificazione FIFA Quality Pro, dovrebbero crescere a un tasso del 3.28% fino al 2031. Questo tasso di crescita supera la media di mercato di 51 punti base, trainato dalla loro adozione nei campionati professionistici e nelle accademie di allenamento d'élite. Il FUSSBALLLIEBE di Adidas esemplifica questo segmento premium. Con un prezzo di 150 euro (circa 163 dollari) e destinato al debutto a UEFA Euro 2024, il pallone incorpora un sensore IMU a 500 Hz. Questa tecnologia consente il rilevamento del fuorigioco in tempo reale e fornisce alle emittenti televisive analisi della traiettoria, giustificando il suo prezzo superiore di 5-7 volte rispetto alle alternative per il mercato di massa. Allo stesso modo, gli iBalls di Select Sport, che hanno ottenuto la certificazione FIFA Quality Pro e sono dotati di sensori KINEXON integrati, estendono queste funzionalità agli ambienti di allenamento. Questi sensori consentono agli allenatori di misurare i parametri di tiro, una capacità precedentemente limitata ai test di laboratorio.
I palloni da calcio per il mercato di massa, tipicamente realizzati con coperture in PVC e camere d'aria in butile, competono principalmente sul prezzo e sulla durata. Questi prodotti convenienti determinano il volume del mercato. Ad esempio, l'espansione di Decathlon in India, con l'obiettivo di raggiungere l'85% di approvvigionamento locale entro il 2026, si basa sulla forte domanda di palloni da calcio per il mercato di massa nelle città di secondo e terzo livello, dove i bassi livelli di reddito limitano l'adozione di prodotti premium. Questa segmentazione del mercato ha creato dinamiche competitive distinte: marchi premium come Adidas, Select e Molten si concentrano sull'innovazione e sulle partnership con le federazioni, mentre i player del mercato di massa come Decathlon, Baden e i produttori non brandizzati puntano sulla portata della distribuzione e sull'efficienza dei costi. Puma, che punta a conquistare una quota del mercato premium, ha stretto una partnership con la Premier League per la stagione 2025/26. Sfruttando la visibilità del campionato, Puma cerca di giustificare prezzi più elevati. Tuttavia, il marchio si trova ad affrontare rischi di esecuzione dovuti alle recenti difficoltà finanziarie e ai problemi di inventario.
Per uso finale: gli appalti istituzionali accelerano
Nel 2025, l'uso personale ha rappresentato un significativo 76.83% delle vendite, rivolgendosi a giocatori amatoriali, club amatoriali e privati che acquistano per l'allenamento o il gioco occasionale. Nel frattempo, si prevede che il settore commerciale, che comprende accademie di formazione, club professionistici, scuole e programmi sportivi comunali, crescerà a un tasso del 3.35% fino al 2031. Questa crescita, la più elevata tra i segmenti di utilizzo finale, è trainata dai maggiori investimenti istituzionali nelle infrastrutture calcistiche e nello sviluppo giovanile. I preparativi dell'Arabia Saudita per la Coppa del Mondo del 2034, compresi i piani per 15 nuovi stadi, stanno stimolando la domanda di palloni da partita, attrezzature per l'allenamento e kit per lo sviluppo giovanile. Si prevede che gli acquisti favoriranno i fornitori certificati nell'ambito del Programma Qualità FIFA. In Cina, i gruppi proprietari di più club stanno standardizzando le specifiche delle attrezzature per tutti i loro club, consentendo ai fornitori che soddisfano questi requisiti centralizzati di realizzare economie di scala e mantenere una qualità costante in tutte le regioni.
La domanda per uso personale è altamente elastica, con una contrazione durante le fasi di recessione economica e un'espansione durante i cicli di tornei, quando gli acquisti ambiziosi aumentano. Tuttavia, la crescita più rapida del segmento commerciale riflette un cambiamento strutturale: man mano che federazioni e club professionalizzano le operazioni e adottano impegni ESG, preferiscono sempre più fornitori consolidati. Questi fornitori vengono scelti per l'utilizzo di materiali sostenibili, come poliestere riciclato e inchiostri a base d'acqua, e per la conformità a certificazioni di prestazione come FIFA Quality Pro e gli standard ISO. Questa tendenza è in linea con l'espansione di Under Armour negli sport di squadra, caratterizzata da partnership con USA Football e la NFL. Tali iniziative evidenziano un modello simile nel football americano, dove i rapporti istituzionali garantiscono stabilità dei ricavi, mitigando l'impatto delle fluttuazioni della spesa dei consumatori.
Per canale di distribuzione: il commercio digitale guadagna quote di mercato
Nel 2025, i negozi fisici, tra cui catene di articoli sportivi, rivenditori specializzati e negozi di club, hanno rappresentato l'84.79% delle vendite. Questo evidenzia il comportamento d'acquisto tattile del calcio, in cui i consumatori preferiscono valutare il peso, l'aderenza e la struttura di un pallone prima di acquistarlo. Si prevede che i negozi online cresceranno a un tasso del 3.85% fino al 2031, trainati dai progressi nelle funzionalità di e-commerce, come la visualizzazione avanzata dei prodotti (immagini a 360 gradi e prove in realtà aumentata) e la crescente adozione di strategie di vendita diretta al consumatore. La piattaforma di membership adiClub di Adidas riflette questa tendenza integrando premi fedeltà sia nei negozi fisici che online. La piattaforma offre ai membri l'accesso anticipato a palloni in edizione limitata e colorazioni esclusive legate ai principali tornei, convertendo efficacemente l'entusiasmo per i tornei in vendite online immediate e creando al contempo un database di consumatori altamente coinvolti.
I canali offline mantengono un vantaggio significativo negli acquisti commerciali, poiché gli ordini all'ingrosso da parte di club e scuole richiedono spesso trattative e personalizzazioni di persona, come la stampa del logo e le specifiche dei colori. La decisione di PUMA di aprire il suo più grande flagship store europeo nel gennaio 2025, con una superficie di 24,000 piedi quadrati in Oxford Street a Londra, dimostra il valore duraturo del commercio al dettaglio fisico. Il flagship store presenta in primo piano linee di scarpe da calcio e aree dedicate alla personalizzazione, sottolineando che il commercio al dettaglio fisico rimane un potente strumento per la costruzione del marchio, soprattutto in luoghi ad alto traffico. Elementi esperienziali come pareti da corsa digitali ed espositori per archivi giustificano ulteriormente l'investimento. Tuttavia, i canali online stanno costantemente registrando una crescita incrementale. L'espansione di Amazon nella categoria delle attrezzature sportive e l'ampio ecosistema di venditori terzi di Alibaba offrono una portata distributiva che il commercio al dettaglio tradizionale non può eguagliare, sebbene i prodotti contraffatti su queste piattaforme rimangano una sfida. La conclusione strategica per i fornitori è l'adozione di un approccio a doppio canale. Investendo nei flagship store, possono migliorare il valore del marchio, mentre l'ottimizzazione dei canali di e-commerce garantisce transazioni efficienti. Questo equilibrio richiede una gestione efficace dell'inventario e strategie di prezzo disciplinate per prevenire conflitti di canale.
Analisi geografica
Nel 2025, l'Europa rappresentava il 41.21% della quota di mercato, supportata da solidi campionati professionistici, elevati tassi di partecipazione e reti di vendita al dettaglio consolidate. L'infrastruttura calcistica europea è altamente sviluppata: la Bundesliga tedesca e la Premier League inglese raggiungono costantemente oltre il 95% di utilizzo della capacità degli stadi. Questo elevato livello di coinvolgimento determina una domanda costante di palloni da partita e attrezzature per l'allenamento. Inoltre, i campionati di livello inferiore hanno attirato oltre 80 milioni di spettatori durante la stagione 2024/25, evidenziando un interesse diffuso che va oltre le competizioni di alto livello. Puma sostituirà Nike come partner della Premier League a partire dalla stagione 2025/26, una mossa che dovrebbe incrementare l'adozione di prodotti premium, poiché la visibilità globale del campionato genera una domanda ambiziosa nei mercati internazionali. Il calcio femminile sta crescendo rapidamente, creando un nuovo segmento di approvvigionamento poiché le federazioni integrano le squadre femminili nelle strutture dei club e applicano requisiti minimi di investimento. Tuttavia, le sfide economiche stanno riducendo la spesa discrezionale. Le previsioni riviste di Puma per il 2025, che prevedono una perdita operativa dovuta ai dazi statunitensi e al debole sentiment dei consumatori, evidenziano crescenti pressioni sui margini. Queste sfide potrebbero spingere i fornitori a concentrarsi sui volumi di vendita piuttosto che sul potere di determinazione dei prezzi nel breve termine.
Si prevede che l'area Asia-Pacifico crescerà a un tasso del 4.22% fino al 2031, diventando la regione in più rapida crescita. Questa crescita è trainata dagli investimenti istituzionali in Cina e India, dall'espansione dei programmi di base e dalla crescente partecipazione della classe media. L'investimento di 100 milioni di euro di Decathlon in India nell'arco di cinque anni mira all'apertura di 63 nuovi negozi e al raggiungimento dell'85% di approvvigionamento locale entro il 2026. Ciò riflette la fiducia nella domanda proveniente dalle città di secondo e terzo livello, dove le infrastrutture di vendita al dettaglio di articoli sportivi rimangono sottosviluppate. Tuttavia, la crescente penetrazione degli smartphone e l'adozione dei pagamenti digitali stanno consentendo una rapida crescita dell'e-commerce. In Cina, i modelli di proprietà multi-club stanno guadagnando terreno, con società di private equity come 777 Partners e City Football Group in prima linea. Questi modelli standardizzano l'approvvigionamento delle attrezzature tra i club, creando un potere d'acquisto centralizzato che avvantaggia i fornitori offrendo sconti sui volumi e una qualità costante. Il Giappone e la Corea del Sud, pur essendo mercati maturi con una crescita più lenta, presentano opportunità di prezzi più elevati grazie alla disponibilità dei consumatori a pagare per prodotti tecnologicamente avanzati.
Il Medio Oriente e l'Africa offrono diverse opportunità, influenzate dagli investimenti sovrani e dalle sfide infrastrutturali. La strategia nazionale per il settore del gaming e degli eSport dell'Arabia Saudita mira a contribuire con 13.3 miliardi di dollari al PIL entro il 2030. È interessante notare che questa strategia include lo sviluppo del calcio fisico, combinando la partecipazione digitale e fisica per diversificare l'ecosistema sportivo. L'Africa subsahariana si trova ad affrontare barriere di accessibilità economica e infrastrutturali, ma il programma Forward della FIFA fornisce una base di finanziamento per l'approvvigionamento di attrezzature, compensando in parte il basso potere d'acquisto dei consumatori. Il Nord America e il Sud America stanno registrando una crescita moderata. Gli Stati Uniti si stanno preparando a ospitare la Coppa del Mondo del 2026, mentre il modello SAF brasiliano sta sbloccando opportunità di commercializzazione attraverso investimenti in club privati. Tuttavia, la resistenza dell'Argentina alla privatizzazione, con i tribunali bloccati dal decreto del Presidente Milei, crea incertezza normativa che potrebbe ritardare gli investimenti istituzionali.
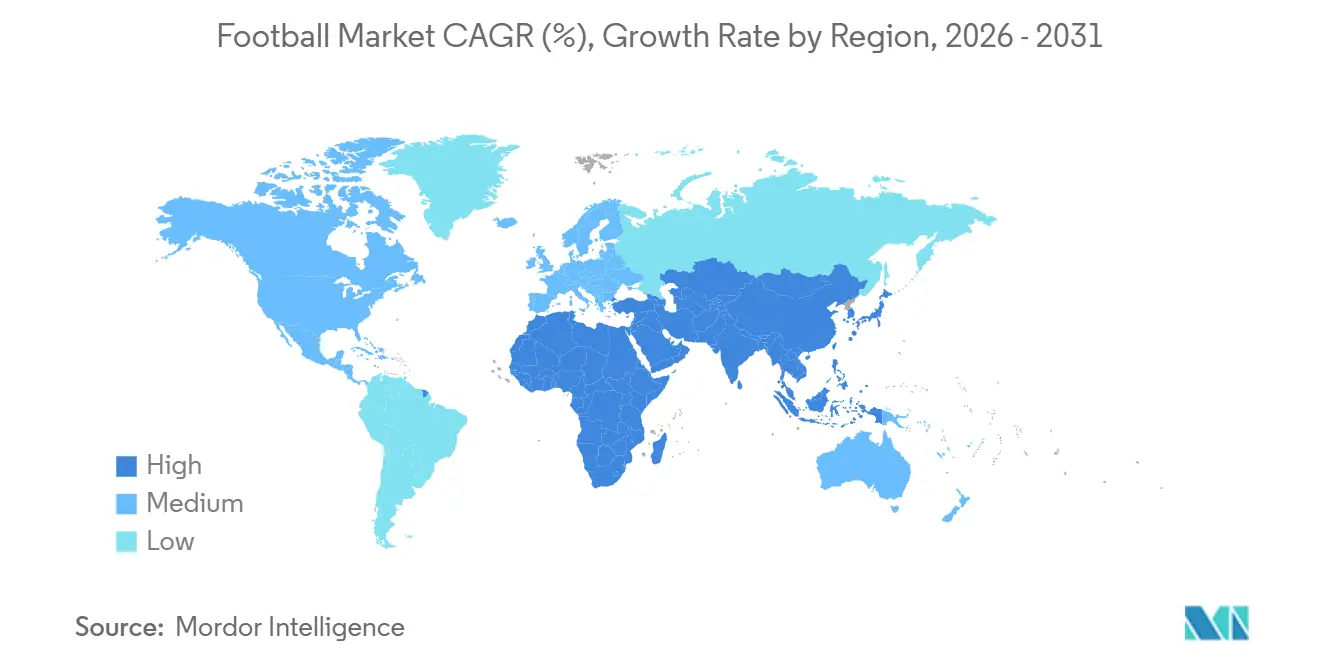
Panorama competitivo
Il mercato del calcio è frammentato, con i principali produttori specializzati di palloni e i concorrenti regionali che detengono ciascuno una quota di mercato globale inferiore al 15%. Questa frammentazione deriva dalle basse barriere all'ingresso nei segmenti di mercato di massa, dove i produttori a contratto di Sialkot producono palloni senza marchio a 3-5 dollari ciascuno, e dalle significative barriere all'ingresso nei livelli premium. Nel segmento premium, la certificazione del FIFA Quality Programme, l'integrazione dei sensori e le partnership con le federazioni creano forti vantaggi competitivi. Adidas e Nike hanno storicamente dominato il mercato premium grazie a partnership di lunga data con FIFA e UEFA, ma entrambe si trovano ad affrontare sfide strategiche. Nike sta semplificando il suo elenco di atleti e si sta spostando verso l'integrazione verticale riducendo la distribuzione all'ingrosso. Tuttavia, questo approccio ha avuto un impatto negativo sui ricavi dell'anno fiscale 2023, provocando una parziale inversione di tendenza. Nel frattempo, Adidas, dopo essersi concentrata molto sulle vendite dirette al consumatore durante la pandemia, sta ora ristabilendo le sue partnership all'ingrosso.
Tra i principali attori del mercato figurano Molten Corporation, Select Sport A/S, Nike, Inc., Puma SE e Adidas Group. Le principali tendenze di mercato enfatizzano l'integrazione di tecnologie avanzate, l'adesione agli standard di sostenibilità e l'adozione di modelli di business diretti al consumatore. Queste strategie non solo aumentano i margini di profitto, ma rafforzano anche le relazioni con i clienti. Il panorama competitivo favorisce sempre di più le aziende che combinano prodotti fisici con servizi digitali. Ad esempio, le partnership nella tecnologia avanzata dei palloni integrano la produzione tradizionale con l'analisi dei dati, offrendo ai consumatori informazioni più approfondite sulle prestazioni.
Tre aree presentano significative opportunità di crescita: materiali sostenibili (iniziative come RE:FIBRE di Puma e i palloni riciclati di Molten soddisfano i requisiti ESG ma rimangono di nicchia), football femminile (un segmento in cui i fornitori tradizionali hanno investito in modo insufficiente) e prodotti per l'allenamento connessi. Mentre i livelli premium includono iBalls di Select e la tecnologia Connected Ball di Adidas, esiste un chiaro divario per i palloni dotati di sensori di fascia media, rivolti a club amatoriali e scuole di allenamento. La partnership di Under Armour con la NFL del marzo 2025 e l'incontro con gli investitori del dicembre 2024 incentrato sugli sport di squadra evidenziano un concorrente con sede negli Stati Uniti che dà priorità alle relazioni istituzionali rispetto alla spesa dei consumatori. Questa strategia potrebbe estendersi al football se Under Armour sfruttasse le sue partnership universitarie, come Maryland e Georgia Tech, per costruire credibilità a livello di base. Nei livelli premium, l'adozione della tecnologia è il principale fattore di differenziazione competitiva. I fornitori che investono in innovazioni come la termosaldatura, l'integrazione di sensori e gli adesivi resistenti al calore (ad esempio, Acentec di Molten) possono ottenere prezzi maggiorati di 3-5 volte. Tuttavia, mantenere queste capacità avanzate richiede budget per la ricerca e sviluppo che solo i primi 5-7 player possono sostenere, rafforzando la concentrazione nel segmento premium, mentre il mercato di massa rimane frammentato.
Leader del settore del calcio
-
Cougar SE
-
Società fusa
-
Seleziona Sport A/S
-
Nike, Inc.
-
Gruppo Adidas
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2025: Puma ha presentato il pallone da gioco della Premier League per la stagione 2025-26, segnando l'inizio di una nuova era dopo i 25 anni di collaborazione di Nike con la lega. Secondo il marchio, il pallone Puma Premier League 25-26 presenta una base bianca con motivi grafici viola, rosa e neri, che incorporano forme spigolose e a zig-zag per trasmettere movimento ed energia.
- Maggio 2025: La Liga ha presentato le nuove PUMA Órbita per la stagione 2025-26, caratterizzate da una struttura a 12 pannelli senza cuciture e una finitura PU con texture 3D che migliora la stabilità in volo, l'aderenza e la chiarezza visiva.
- Gennaio 2025: Adidas lancia il pallone ufficiale per la Coppa del Mondo per club FIFA 2025 ospitata dagli Stati Uniti, caratterizzato da una grafica rosso-bianco-blu e dotato della tecnologia Connected Ball con un'IMU da 500 Hz per la precisione VAR.
- Gennaio 2025: Nike, Inc. ha presentato il suo Nike Flight 2025, il pallone ufficiale della seconda metà della stagione 2024/2025 della Premier League inglese. Secondo il marchio, il pallone Nike Flight Premier League 2 presenta una base prevalentemente bianca, decorata con audaci "strisce" blu che includono accenti viola e più chiari.
Ambito e metodologia
Il calcio, chiamato anche football o soccer, coinvolge due squadre di 11 giocatori che cercano di spingere la palla nella porta avversaria senza usare mani o braccia. Il mercato del calcio è segmentato per dimensioni, canale di distribuzione e area geografica. In base alle dimensioni, il mercato è segmentato in Dimensioni 1, Dimensioni 2, Dimensioni 3, Dimensioni 4 e Dimensioni 5. In base al canale di distribuzione, il mercato è segmentato in negozi specializzati, supermercati/ ipermercati , negozi online e altri canali di distribuzione. Inoltre, lo studio analizza il mercato degli integratori alimentari nei mercati emergenti e consolidati a livello mondiale, tra cui Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate in base al valore (in milioni di dollari USA).
| Taglia 1 e 2 |
| Dimensione 3 |
| Dimensione 4 |
| Dimensione 5 |
| Massa |
| Premium |
| MONITOR PERSONALI |
| Commerciale |
| Negozi on-line |
| Negozi offline |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per dimensione | Taglia 1 e 2 | |
| Dimensione 3 | ||
| Dimensione 4 | ||
| Dimensione 5 | ||
| Per Categoria | Massa | |
| Premium | ||
| Per uso finale | MONITOR PERSONALI | |
| Commerciale | ||
| Per canale di distribuzione | Negozi on-line | |
| Negozi offline | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del calcio nel 2026?
Nel 2026 il mercato del calcio valeva 8.7 miliardi di dollari e si prevede che raggiungerà i 9.97 miliardi di dollari entro il 2031.
Quale dimensione di palla cresce più velocemente?
Si prevede che le palline di misura 1 e 2, utilizzate principalmente per l'allenamento dei giovani, cresceranno a un CAGR del 2.98% entro il 2031.
Perché le vendite online di palloni da calcio sono in aumento?
La praticità, la visualizzazione dei prodotti tramite realtà aumentata e i programmi fedeltà come adiClub stanno determinando un CAGR del 3.85% per i canali online.
Quale regione registrerà la crescita più elevata?
Si prevede che l'area Asia-Pacifico crescerà del 4.22% entro il 2031, trainata dagli investimenti in India e Cina.


