

Dimensioni e quota del mercato delle attrezzature da calcio
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
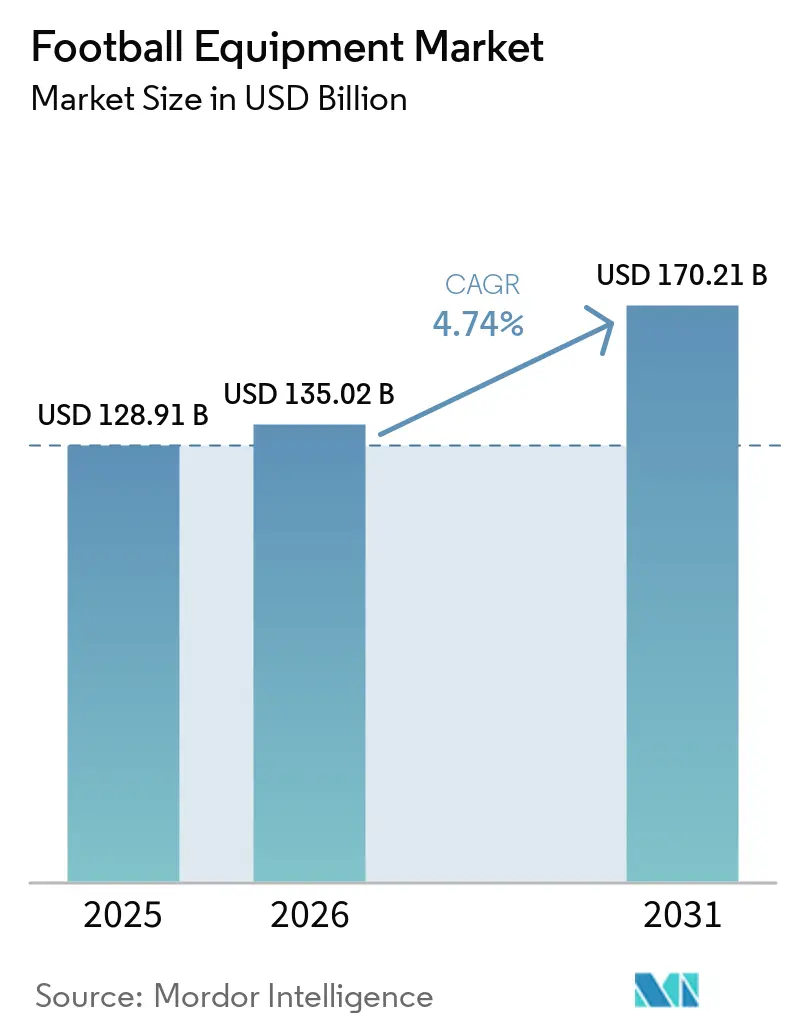
| Dimensione del mercato (2026) | 135.02 miliardo di dollari |
| Dimensione del mercato (2031) | 170.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.74% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
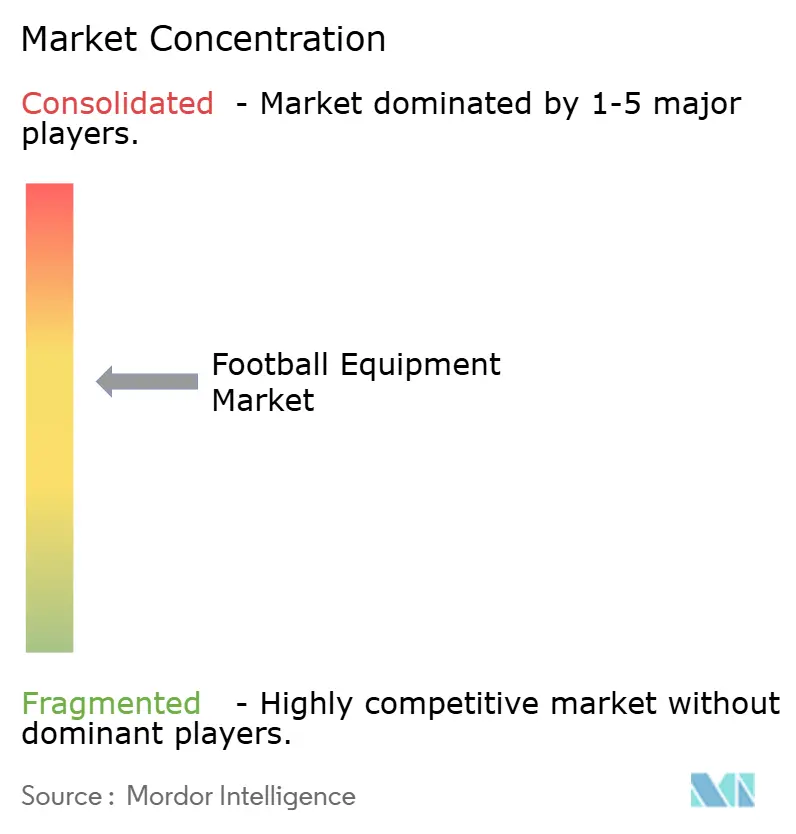
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle attrezzature da calcio di Mordor Intelligence
Il mercato delle attrezzature da calcio è stato valutato a 128.91 miliardi di dollari nel 2025 e si stima che crescerà dai 135.02 miliardi di dollari del 2026 ai 170.21 miliardi di dollari entro il 2031, con un CAGR del 4.74% nel periodo di previsione (2026-2031). La crescente partecipazione del calcio di base, soprattutto tra donne e bambini, la spesa sostenuta per le sponsorizzazioni e la rapida implementazione di attrezzature dotate di sensori sostengono collettivamente la crescita di volumi e prezzi per il mercato delle attrezzature da calcio. I club stanno incanalando i proventi derivanti dalle trasmissioni televisive nelle accademie giovanili, il che aumenta la domanda di base di scarpe, palloni e abbigliamento protettivo certificati. L'e-commerce diretto al consumatore sta riducendo il divario tra marchi e consumatori, consentendo un lancio più rapido di collezioni limitate e un rifornimento basato sui dati. Nel frattempo, gli aggiornamenti tecnologici, le piastre in fibra di carbonio, i tessuti arricchiti di grafene e i chip di autenticazione NFC (Near-Field Communication) supportano la premiumizzazione, nonostante il predominio dei volumi destinati al mercato di massa. L'inasprimento delle misure anticontraffazione nell'Unione Europea e i nuovi obblighi di sicurezza ISO (International Organization for Standardization) nella regione Asia-Pacifico stanno spingendo i consumatori verso prodotti verificabili e approvati dalle federazioni.
Punti chiave del rapporto
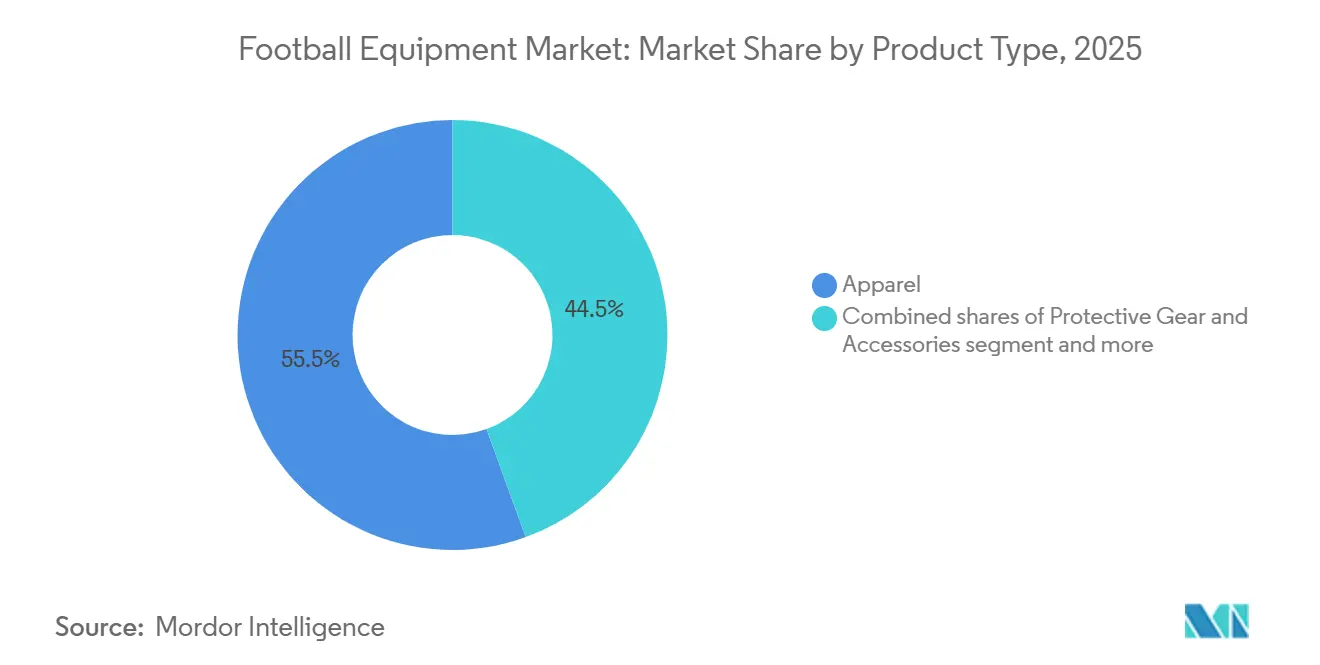
- Per tipologia di prodotto, l'abbigliamento ha dominato il mercato delle attrezzature da calcio con il 55.54% nel 2025, mentre l'equipaggiamento protettivo e gli accessori sono sulla buona strada per l'espansione più rapida, con un CAGR del 5.47% fino al 2031.
- Per categoria, nel 2025 il segmento di massa ha conquistato il 71.22% del mercato delle attrezzature da calcio, mentre si prevede che i prodotti premium cresceranno a un CAGR del 6.03% nel periodo 2026-2031.
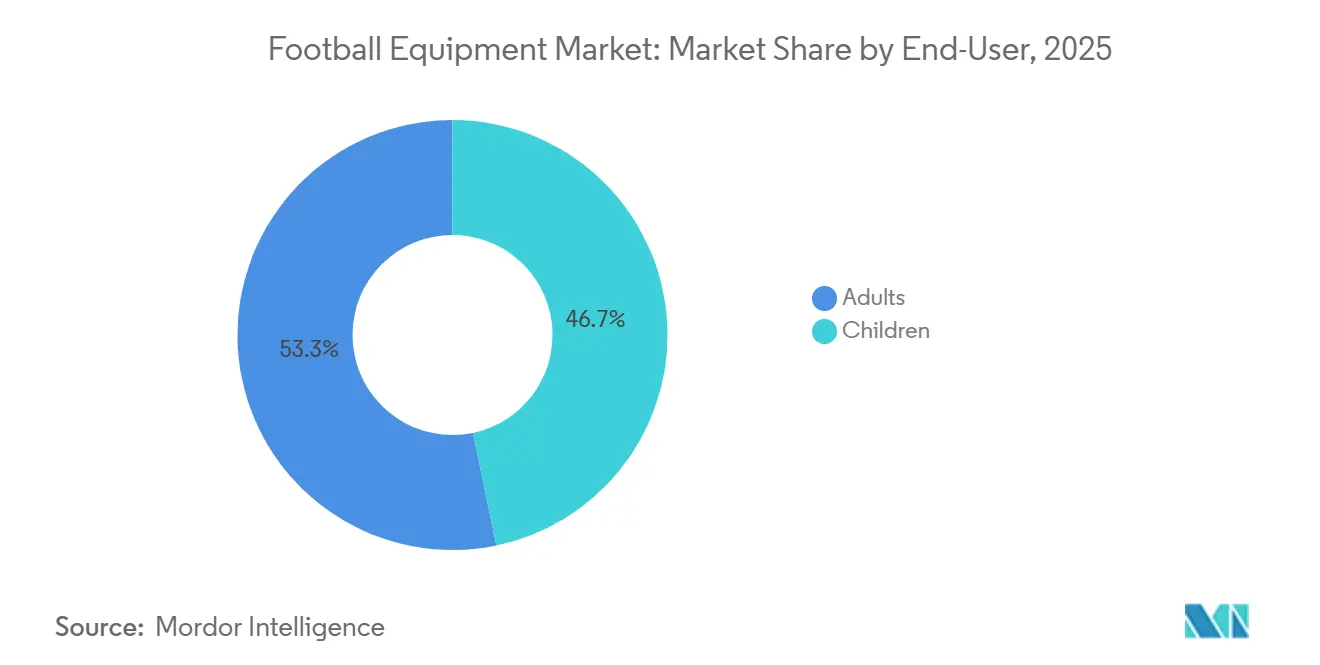
- Per quanto riguarda l'utente finale, gli adulti hanno rappresentato il 53.27% della spesa nel 2025; si prevede che il segmento dei bambini crescerà a un CAGR del 6.26% entro il 2031.
- Per canale di distribuzione, i punti vendita offline hanno mantenuto il 53.26% delle vendite nel 2025, mentre le piattaforme online sono destinate a un CAGR del 5.21%, poiché gli strumenti di prova virtuale aumentano la conversione e riducono i tassi di reso.
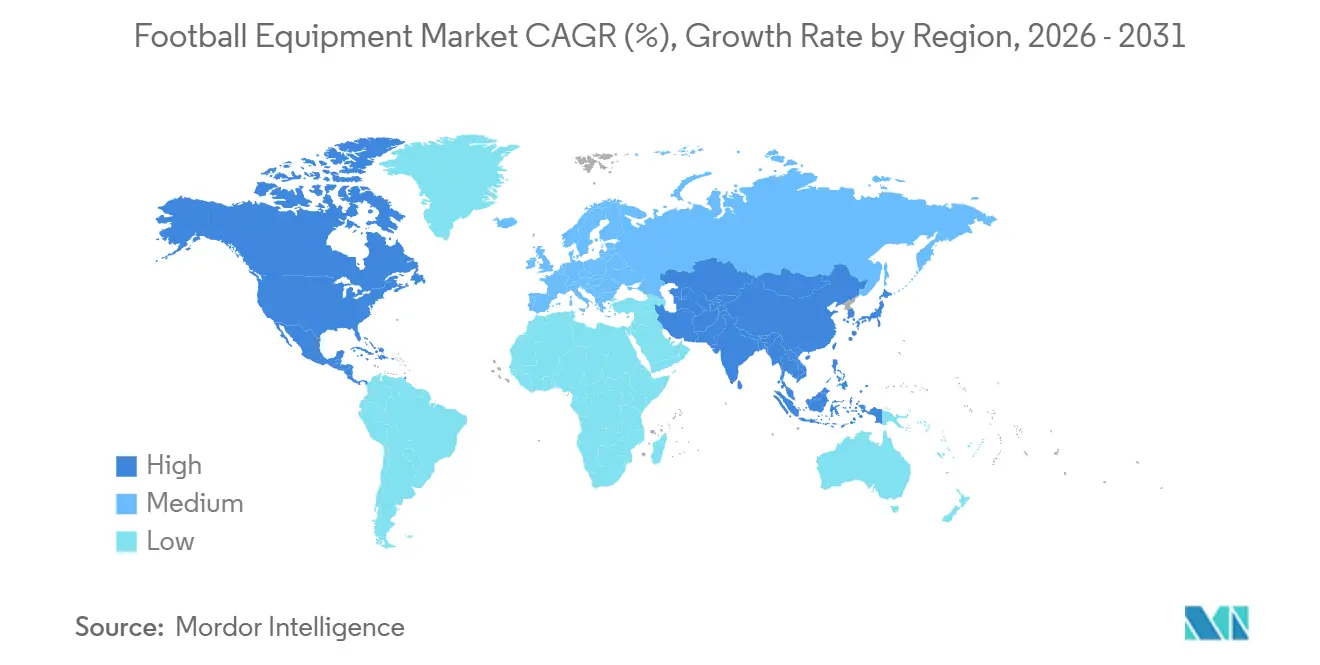
- In termini geografici, l'Europa ha controllato il 33.47% dei ricavi nel 2025; l'Asia-Pacifico è la regione in più rapida crescita con un CAGR del 4.89% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle attrezzature da calcio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente partecipazione al calcio organizzato a livello globale | + 1.2% | Globale, accelerazione in Asia-Pacifico e Medio Oriente | Medio termine (2-4 anni) |
| Campagne di marketing e di sponsorizzazione degli atleti migliorate | + 0.8% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Crescita di attrezzature sportive intelligenti e indossabili | + 0.9% | Nord America, Europa, Giappone, Australia | Medio termine (2-4 anni) |
| Crescente partecipazione femminile alle attività calcistiche | + 1.0% | Europa, Nord America, Medio Oriente | A lungo termine (≥ 4 anni) |
| Innovazione tecnologica nei materiali e nella progettazione delle attrezzature | + 1.1% | Centri di innovazione in Nord America, Europa, Giappone | Medio termine (2-4 anni) |
| Crescente popolarità dei principali eventi calcistici internazionali | + 0.7% | Nazioni ospitanti per i Mondiali del 2026 e del 2034 | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente partecipazione al calcio organizzato a livello globale
Sempre più scuole, aziende e programmi comunali stanno integrando il calcio sanzionato dalla lega, convertendo i giocatori socialmente responsabili in acquirenti di attrezzature a pagamento. La FIFA (Federazione Internazionale delle Associazioni Calcistiche) ha contato 270 milioni di giocatori attivi nel 2024, mentre la Cina punta a raggiungere i 50 milioni di partecipanti registrati entro il 2025, ognuno dei quali necessita di scarpe, abbigliamento e dispositivi di protezione. Il Fondo di Investimento Pubblico dell'Arabia Saudita ha acquisito quote di maggioranza in quattro club della Pro League, triplicando il valore di mercato del campionato e innescando un'impennata nelle vendite di palloni ufficiali e kit di allenamento. [1]Fonte: Saudi Vision 2030, "VISION2030.GOV.SA, vision2030.gov.saLa Super League indiana è cresciuta fino a raggiungere le 12 franchigie nel 2024, imponendo attrezzature standardizzate per le squadre giovanili, e l'espansione dell'A-League australiana ha aumentato la domanda di parastinchi e guanti da portiere. Il passaggio dalle partite di strada ai campionati ufficiali aumenta le aspettative in materia di sicurezza e indirizza la spesa verso prodotti certificati ISO.
Campagne di marketing potenziate e di sponsorizzazione degli atleti
Le sponsorizzazioni continuano a essere un potente catalizzatore d'acquisto per i consumatori di età compresa tra 15 e 25 anni. Nike veste oltre 1,000 calciatori in 70 paesi, generando miliardi di impression sui social media durante i tornei. Adidas ha rinnovato i diritti esclusivi per la fornitura dei palloni da gioco della UEFA (Unione delle Federazioni Calcistiche Europee) fino al 2030, garantendo l'esposizione del marchio ai 220 milioni di spettatori della Champions League. [2]Fonte: UEFA (Unione delle associazioni calcistiche europee), "Champions League", uefa.comL'accordo tra Puma e Neymar Jr. ha generato scarpini in edizione limitata che sono andati esauriti in poche ore, a dimostrazione di una domanda trainata dalla scarsità. Il mercato dei trasferimenti globale ha registrato un'impennata nel 2024, con un aumento del 20.8% per le giocatrici, a sottolineare il peso commerciale del potere delle star. I marchi stanno integrando prove in realtà aumentata e dirette streaming guidate dagli influencer per trasformare l'engagement sui social in vendite immediate.
Crescita di attrezzature sportive intelligenti e indossabili
Scarpe, palloni e gilet GPS connessi si stanno diffondendo dai club d'élite ai campi amatoriali. Le regole dei Sistemi Elettronici di Performance e Monitoraggio (EPTS) della FIFA codificano soglie di accuratezza per la frequenza cardiaca e i dati di posizione, offrendo ai fornitori pionieri un vantaggio in termini di conformità. Le solette intelligenti di Nike monitorano il tempo di contatto con il suolo, mentre Adidas ha integrato sensori inerziali nei palloni ufficiali per dati di rotazione in tempo reale. [3]Fonte: Ufficio brevetti e marchi degli Stati Uniti, "Creare il paradiso dal caos organizzato", USPTO.GOV.La J-League giapponese ha introdotto dispositivi indossabili nelle categorie giovanili nel 2024, e la Federazione calcistica australiana ora richiede l'uso di gilet GPS per le squadre nazionali Under-17. Il premio tecnologico aumenta i prezzi medi di vendita del 15-20% e sblocca flussi di entrate derivanti dagli abbonamenti dati.
Crescente partecipazione femminile alle attività calcistiche
Il calcio femminile sta passando da una nicchia al mainstream. La Coppa del Mondo femminile FIFA del 2023 ha attirato 1.42 miliardi di spettatori e 5 miliardi di interazioni sui social, aumentando la domanda di scarpe e top a compressione specifici per le donne. L'Arabia Saudita ha schierato 10 club femminili di prima divisione e contava 700,000 ragazze nei campionati scolastici entro il 2024. Le competizioni femminili UEFA hanno attirato 8 milioni di spettatori negli stadi nel 2024, spingendo gli sponsor a stanziare budget dedicati alle atlete. I marchi hanno risposto con contrafforti più stretti, tacchetti più leggeri e biomeccaniche personalizzate. La crescita nel segmento dei bambini indica la futura spesa degli adulti, con la crescita delle ragazze delle accademie di oggi. Con la crescente attenzione rivolta a questo sport, i diritti media e gli accordi di sponsorizzazione stanno registrando un aumento significativo. Questa impennata non solo sottolinea la crescente importanza di questo sport, ma suggerisce anche il suo potenziale redditizio nei prossimi anni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prevalenza di apparecchiature contraffatte e di bassa qualità | -0.6% | Asia-Pacifico, Africa, Sud America | Medio termine (2-4 anni) |
| Elevato costo dei prodotti di alta qualità per l'attrezzatura da calcio | -0.5% | Mercati emergenti in Asia-Pacifico, Africa, Sud America | A lungo termine (≥ 4 anni) |
| Fluttuazioni stagionali della domanda che incidono sui cicli di vendita | -0.4% | Europa, Nord America | A breve termine (≤ 2 anni) |
| Limitazioni di accessibilità nei mercati dei paesi emergenti | -0.7% | Asia-Pacifico (esclusi Giappone e Australia), Africa, parti del Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prevalenza di apparecchiature contraffatte e di bassa qualità
Il commercio globale di prodotti contraffatti diluisce il valore dei marchi e mette a repentaglio la sicurezza dei giocatori. Nel 2023, le dogane dell'UE hanno sequestrato 10 miliardi di euro di prodotti contraffatti, di cui 300 milioni di euro di articoli sportivi, tra cui scarpe da calcio e parastinchi di qualità inferiore. I mercati online consentono ai venditori di offrire prodotti autentici a prezzi inferiori del 40-60%. I marchi stanno implementando tag blockchain e chip NFC, aggiungendo 2-5 dollari ai costi unitari ma ripristinando la fiducia dei consumatori. Le federazioni ora richiedono dispositivi di protezione certificati ISO-20344, indirizzando gli acquirenti verso canali verificati. La portata del commercio di prodotti contraffatti si estende oltre le semplici perdite finanziarie, minacciando l'essenza stessa della fiducia che i marchi hanno costruito nel corso di decenni. Man mano che i contraffattori diventano più sofisticati, la sfida per i marchi si intensifica, spingendoli a innovare e adattarsi. Con una posta in gioco così alta, la battaglia contro la contraffazione non è solo una battaglia legale, ma una corsa contro il tempo e la tecnologia.
Costo elevato dei prodotti premium per l'attrezzatura da calcio
Gli stivali di punta con un prezzo compreso tra 200 e 300 dollari mettono a dura prova i budget dei consumatori nei mercati emergenti, dove il reddito mensile medio è di 500-800 dollari. I rapidi cicli di produzione di 12-18 mesi aggravano le lacune in termini di accessibilità economica. I produttori locali in India, Indonesia e Nigeria colmano il vuoto con offerte da 30-50 dollari, sacrificando materiali avanzati e sponsorizzazioni. Eppure, gli acquirenti urbani ambiziosi continuano a puntare su modelli iconici legati ad atleti di punta, sostenendo il CAGR del 6.03% del segmento premium. Nonostante le difficoltà finanziarie, il fascino di questi stivali di punta rimane forte, evidenziando un significato culturale che trascende la mera convenienza. Mentre i marchi globali si confrontano con le strategie di prezzo, la danza tra aspirazione e budget diventa sempre più pronunciata in questi mercati in espansione. La resilienza del segmento premium sottolinea una narrazione più ampia: nel mondo della moda, il desiderio spesso prevale sui vincoli economici.
Analisi del segmento
Per tipo di prodotto: l'abbigliamento domina, l'equipaggiamento protettivo accelera
Nel 2025, l'abbigliamento ha conquistato una quota dominante del 55.54% del mercato delle attrezzature da calcio, trainata dai frequenti aggiornamenti delle maglie e dalla risonanza emotiva dei colori delle squadre. Con la crescente consapevolezza, nelle leghe giovanili, dei rischi di commozione cerebrale, si prevede che la domanda di dispositivi di protezione e accessori crescerà a un tasso annuo composto del 5.47%. Le calzature si stanno evolvendo, con l'integrazione di solette intelligenti e piastre in fibra di carbonio in prima linea, e alcuni modelli che raggiungono prezzi superiori ai 300 dollari. Con la diminuzione dei costi dei sensori, il mercato delle scarpe da calcio è destinato ad espandersi, con l'analisi dei dati che diventerà una caratteristica standard anche nelle linee entry-level.
Gli sviluppi normativi stanno alimentando l'aumento delle attrezzature protettive. Le normative EPTS (FIFA Electronic Performance and Tracking Systems) della FIFA si sono estese fino a includere sensori per parastinchi e gilet GPS, elevando questi prodotti, un tempo specializzati, a elementi essenziali per le squadre delle accademie. La forza dell'abbigliamento è rafforzata da edizioni limitate e iniziative di sostenibilità; ad esempio, le divise di Parley realizzate con plastica recuperata dagli oceani e le maglie Flyknit vanno spesso esaurite in pochi giorni. All'orizzonte, innovazioni biodegradabili come gli scarpini Re:Suede di Puma suggeriscono una transizione verso un'economia circolare, che potenzialmente accorcia i cicli di sostituzione e migliora la fidelizzazione al marchio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: Lead del mercato di massa, il segmento premium guadagna slancio
Nel 2025, la categoria di massa ha dominato il mercato delle attrezzature da calcio, conquistando una quota sostanziale del 71.22%. Rivolgendosi principalmente a consumatori attenti al prezzo, queste offerte di massa hanno trovato i loro principali canali di vendita nei punti vendita al dettaglio. Nel frattempo, il segmento premium è in crescita, con un robusto CAGR del 6.03%. Questa crescita è trainata in gran parte da club d'élite, giocatori semi-professionisti e appassionati urbani, tutti sempre più alla ricerca di miglioramenti delle prestazioni. Questi miglioramenti si presentano sotto forma di materiali avanzati come la fibra di carbonio, tessuti traspiranti e dispositivi indossabili all'avanguardia. Con l'evoluzione del mercato, gli scarpini premium non solo dominano una fetta più ampia del mercato delle attrezzature da calcio, ma beneficiano anche dell'ascesa dei canali di vendita diretta al consumatore. Questi canali si stanno rivelando redditizi, consentendo ai marchi di ottenere margini di profitto più elevati.
Nel tentativo di conquistare quote di mercato, i fornitori di massa hanno lanciato modelli competitivi a prezzi pari a solo un terzo di quelli delle loro controparti globali. Questa strategia di prezzo aggressiva ha spesso influenzato i consumatori nelle aree rurali e suburbane. Tuttavia, questi fornitori devono affrontare sfide, in particolare il persistente problema dei prodotti contraffatti e i vincoli dei budget limitati per la ricerca e sviluppo. D'altro canto, i fornitori premium, pur affrontando le proprie sfide, hanno trovato soluzioni innovative per affrontare le problematiche relative ai costi. Offrono piani di pagamento rateale, programmi di abbonamento e programmi di riacquisto, distribuendo efficacemente l'onere finanziario su più stagioni. Questa strategia non solo allevia l'immediato onere finanziario per i consumatori, ma favorisce anche la fedeltà al marchio e la fidelizzazione.
Per utente finale: gli adulti sono in testa, il segmento dei bambini è in crescita
Nel 2025, gli adulti rappresentavano un significativo 53.27% della spesa totale, in gran parte sostenuta da leghe professionistiche e aziendali che hanno una predilezione per scarpe e abbigliamento di alta qualità. Nel frattempo, il segmento dei bambini è destinato a registrare un robusto CAGR del 6.26% fino al 2031, alimentato da ingenti investimenti da parte di Cina, India e Arabia Saudita nei programmi scolastici. Con i sussidi governativi che coprono sempre più i kit di partenza e le normative federali che impongono requisiti di sicurezza più stringenti, l'allocazione del mercato delle attrezzature da calcio sta cambiando, con una notevole espansione verso le linee junior.
I consumatori adulti si orientano sempre di più verso calzature di alta qualità, con molti che scelgono di sostituire i propri stivali ogni 12-18 mesi per rimanere al passo con gli aggiornamenti professionali. D'altro canto, i programmi per i giovani danno priorità all'accessibilità economica, ma la necessità di frequenti cambi di taglia porta a un ciclo di aggiornamento costante. In risposta a queste dinamiche, i marchi stanno innovando personalizzando gli stivali per bambini, incorporando forme più strette e tomaie più leggere. Questi stivali per bambini hanno un prezzo strategicamente inferiore del 20-30% rispetto alle loro controparti per adulti, pur mantenendo la continuità del design, garantendo così un'aspirazione in linea con i desideri dei giovani consumatori.
Per canale di distribuzione: i negozi offline mantengono il vantaggio, quelli online guadagnano terreno
I punti vendita offline hanno comunque registrato il 53.26% delle vendite del 2025, grazie ad acquisti mirati e alla disponibilità immediata. Tuttavia, i canali online stanno crescendo a un CAGR del 5.21%, grazie agli strumenti di misurazione virtuale e ai lanci esclusivi solo sul web. Il volume del mercato delle attrezzature da calcio transato online continuerà a crescere con il miglioramento della penetrazione della banda larga e l'integrazione delle funzionalità di pagamento con un clic nel social commerce. Poiché i consumatori danno sempre più priorità alla praticità, il passaggio alle piattaforme online si sta accentuando. Questa tendenza è ulteriormente rafforzata dalla crescente fiducia nelle transazioni digitali e dal fascino delle offerte online esclusive.
Le catene di negozi fisici stanno aggiungendo servizi esperienziali, personalizzazione dei tacchetti, analisi dell'andatura e stampaggio a caldo per contrastare la tendenza a esporsi in showroom. Nel frattempo, le app dei marchi integrano contenuti, piani di formazione e punti fedeltà, incoraggiando gli acquisti ripetuti. Nelle regioni in via di sviluppo, dove la logistica rimane discontinua, i rivenditori tradizionali e i chioschi informali continuano a dominare le vendite dell'ultimo miglio. Questi operatori locali sfruttano la loro conoscenza delle preferenze della comunità, assicurandosi di soddisfare le specifiche esigenze regionali. Di conseguenza, mantengono un vantaggio competitivo, anche se i marchi globali spingono per una presenza più ampia.
Analisi geografica
Mercato europeo delle attrezzature da calcio
L'Europa ha mantenuto una quota del 33.47% nel 2025, sostenuta dai 7.1 milioni di giocatori tesserati in Germania e dagli 11.5 milioni di giocatori tesserati in Inghilterra. L'elevata spesa pro capite e i rapidi cicli di ammodernamento mantengono la regione redditizia, sebbene la crescita si stia attenuando con la saturazione della partecipazione nell'Europa occidentale. I finanziamenti provenienti dai fondi di sviluppo della UEFA stanno reindirizzando i guadagni incrementali verso l'Europa orientale, dove Polonia e Repubblica Ceca stanno investendo in campi in erba sintetica e borse di studio per le accademie.
Mercato delle attrezzature da calcio in Asia-Pacifico e Nord America
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 4.89% fino al 2031. L'obiettivo della Cina di 50 milioni di giocatori registrati entro il 2025 alimenta le pipeline di attrezzature pluriennali. L'espansione della Super League indiana e l'introduzione di un obbligo di dispositivi indossabili in Giappone rafforzano la domanda di kit ad alto contenuto tecnologico. Permangono divari di accessibilità economica; gli scarpini premium sopra i 150 dollari sono acquisti ambiziosi per le élite urbane, lasciando ampio spazio ai produttori nazionali per offrire alternative da 30-50 dollari. Il Nord America sta attraversando una fase di ripresa strutturale, con il pubblico della MLS che ha raggiunto gli 11.2 milioni nel 2025 e le spese in conto capitale per gli stadi che hanno superato gli 11 miliardi di dollari in vista della Coppa del Mondo 2026. Si prevede che le vendite di repliche aumenteranno del 40% nei sei mesi precedenti il calcio d'inizio. Canada e Messico aggiungono vento favorevole grazie alle qualificazioni per le nazionali e agli ascolti della Liga MX. L'elevata partecipazione dei giovani, 3 milioni di iscritti al campionato di calcio giovanile statunitense, comporta l'acquisto ripetuto di attrezzature, poiché ogni anno i bambini diventano troppo grandi per gli scarpini.
Mercato delle attrezzature da calcio in Sud America e Medio Oriente e Africa
Il Sud America rimane un baluardo storico. L'Argentina ha investito 4.25 miliardi di ARS in 800 club, migliorando gli standard di campi da gioco e spogliatoi. L'export brasiliano alimenta la domanda di maglie replica, mentre i tifosi seguono le stelle trasferite all'estero. La volatilità economica e la diffusione della contraffazione incidono sull'adozione di modelli premium, ma una passione radicata garantisce il consumo di base. Il Medio Oriente e l'Africa hanno un potenziale elevato, poiché i bilanci pubblici finanziano stadi e accademie. Il progetto di 15 stadi dell'Arabia Saudita, legato alla Coppa del Mondo del 2034, catalizzerà le gare d'appalto per l'acquisto di attrezzature all'ingrosso. Gli Emirati Arabi Uniti e il Qatar ospitano tornei giovanili annuali che richiedono kit standardizzati. Persistono ostacoli all'accessibilità economica; la maggior parte degli acquirenti opta per scarpe da calcio di massa, a meno che non siano sovvenzionate da federazioni o ONG.
Panorama normativo
La conformità in termini di sicurezza e prestazioni rappresenta un requisito fondamentale per lo sviluppo e l'acquisto di attrezzature da calcio, in conformità con le normative delle federazioni, i programmi di test delle leghe e i quadri normativi regionali in materia di sicurezza. Negli Stati Uniti, la NOCSAE continua a essere un punto di riferimento per la certificazione dei caschi, con il suo primo standard di prestazione specifico per i caschi da calcio giovanile (ND 006-26) finalizzato nel febbraio 2025 e una specifica di prestazione rivista (ND 002-26) pubblicata nel febbraio 2026. L'aggiornamento ND 002-26 introduce la possibilità di testare i caschi con le visiere applicate, formalizzando i requisiti specifici per i giovani e ampliando le configurazioni di test che i produttori e i ricondizionatori devono validare durante la certificazione di modelli e accessori.
In Europa, il Regolamento generale sulla sicurezza dei prodotti (UE) 2023/988 sta inasprendo le aspettative per le attrezzature sportive destinate ai consumatori. La Commissione europea ha pubblicato la Decisione di esecuzione (UE) 2026/901 nell'aprile 2026 per adottare standard a supporto della conformità. Insieme al contesto del rapporto sulla lotta alla contraffazione (le dogane dell'UE hanno sequestrato merci contraffatte per un valore di 10 miliardi di euro nel 2023, di cui 300 milioni di euro relativi ad articoli sportivi), queste misure aumentano la richiesta di prodotti tracciabili e conformi agli standard, spingendo i marchi verso sistemi di etichettatura e autenticazione verificabili, come i tag NFC su scarpe, palloni e protezioni.
Panorama competitivo
Il mercato delle attrezzature da calcio mostra una moderata concentrazione, dominato da Nike, Adidas e Puma, ma aperto ai concorrenti regionali. Nike ha registrato un fatturato di 51.4 miliardi di dollari nel 2024, consentendo un controllo più rigoroso su prezzi e dati. Adidas ha registrato vendite per 21.4 miliardi di euro nel 2023 e la sua divisione e-commerce ha generato il 22% del fatturato. Puma si differenzia con iniziative di sostenibilità come la scarpa biodegradabile Re:Suede e la visibilità derivante dalle sponsorizzazioni di Neymar Jr.
I portafogli di brevetti su solette intelligenti, palloni da gioco con tecnologia NFC e tessuti traspiranti forniscono un vantaggio tecnologico. I costi di conformità legati agli standard FIFA EPTS, IEC e IEEE erigono barriere per i concorrenti con bassi investimenti. La fuga di notizie contraffatte riduce i margini, spingendo gli operatori storici verso tecnologie di autenticazione e applicazione delle leggi. Nei mercati emergenti, i produttori locali sfruttano i minori costi di manodopera e le barriere tariffarie per fornire scarpini da 30-50 dollari, talvolta includendo dispositivi indossabili entry-level come optional.
Le alleanze strategiche stanno rimodellando l'ecosistema. Adidas detiene contratti con la UEFA fino al 2030, garantendo l'esclusività dei prodotti nelle serate di Champions League. La partecipazione di minoranza di Nike in Zelus Analytics accelera l'integrazione dei sensori, mentre la partnership di Puma con la Saudi Pro League garantisce visibilità in vista dei Mondiali del 2034. Progetti pilota di economia circolare, programmi di ritiro e linee di ricondizionamento sono ancora agli albori, ma potrebbero prolungare la durata dei prodotti e rimodellare il riconoscimento dei ricavi.
Leader del settore delle attrezzature da calcio
-
Adidas AG
-
Nike Inc.
-
Sotto l'armatura, Inc.
-
New Balance, Inc
-
Società ASICS
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Adidas ha lanciato il pallone ufficiale TRIONDA per le semifinali e la finale della Coppa del Mondo FIFA 2026. Il lancio aumenta la visibilità del marchio nelle partite più seguite e supporta la definizione di prezzi premium per i palloni di alta gamma e i relativi articoli da allenamento. Inoltre, rafforza la domanda di prodotti autenticati e conformi alle normative delle federazioni, in un contesto di crescente pressione della contraffazione in occasione dei tornei più importanti.
- Dicembre 2025: Adidas ha presentato la scarpa da calcio Predator, dotata delle tecnologie POWERSPINE e NANOSTRIKE+, progettate per migliorare il controllo e la trazione. L'aggiornamento rinnova un modello di punta con un messaggio incentrato sulle prestazioni, in grado di attrarre i consumatori verso i modelli più costosi, pur mantenendo l'effetto alone per le linee di produzione di massa. Inoltre, intensifica la competizione in termini di materiali e componenti tra le diverse linee di scarpe da calcio che offrono velocità e controllo.
- Aprile 2024: la FIFA ha continuato a formalizzare i percorsi di conformità delle attrezzature attraverso il suo framework EPTS (Electronic Performance and Tracking Systems), a cui fanno sempre più riferimento club e accademie che adottano giubbotti GPS e attrezzature dotate di sensori. La codificazione dei requisiti di precisione e utilizzo innalza il livello di conformità per i fornitori di dispositivi indossabili e influenza le decisioni di acquisto verso sistemi certificati. Con la diffusione delle attrezzature connesse nei settori giovanili, si ampliano le opportunità ricorrenti per software, servizi dati e sensori di ricambio, oltre alla vendita di attrezzature fisiche.
Ambito e metodologia
L'equipaggiamento di base indossato dalla maggior parte dei giocatori di football, inclusi caschi, spalline, guanti, scarpe, ginocchiere e protezioni per le cosce, paradenti e sospensori o pantaloncini a compressione, è progettato per proteggerli dagli infortuni durante la pratica di questo sport e viene collettivamente definito "equipaggiamento da football". Il mercato globale dell'attrezzatura da football è segmentato per tipologia di prodotto, categoria, utente finale, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in scarpe da football, palloni da calcio, equipaggiamento protettivo e accessori. Per categoria, il mercato è segmentato in mass e premium. Per utente finale, il mercato è suddiviso in adulti e bambini. Per categoria, il mercato è suddiviso in mass e premium. Per canale di distribuzione, il mercato è segmentato in negozi al dettaglio offline e online. Lo studio fornisce anche un'analisi a livello globale delle principali regioni, tra cui Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al valore (in milioni di dollari).
| Scarpe da calcio |
| Abbigliamento da calcio |
| Equipaggiamento protettivo e accessori |
| palloni da calcio |
| Massa |
| Premium |
| Adulti |
| Bambini |
| Negozi offline |
| Negozi on-line |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Tipologia di prodotto | Scarpe da calcio | |
| Abbigliamento da calcio | ||
| Equipaggiamento protettivo e accessori | ||
| palloni da calcio | ||
| Categoria | Massa | |
| Premium | ||
| Utente finale | Adulti | |
| Bambini | ||
| Canale di distribuzione | Negozi offline | |
| Negozi on-line | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle attrezzature da calcio?
Nel 2026 il mercato delle attrezzature da calcio avrebbe raggiunto i 135.02 miliardi di dollari.
Quanto velocemente sta crescendo la domanda di dispositivi di protezione?
Si prevede che i dispositivi di protezione e gli accessori cresceranno a un CAGR del 5.47% fino al 2031.
Quale regione aumenterà le vendite più velocemente?
Si prevede che la regione Asia-Pacifico registrerà i guadagni più rapidi, con un CAGR del 4.89% nel periodo 2026-2031.
Quanto è grande l'opportunità del segmento bambini?
Si prevede che la spesa per le attrezzature per bambini aumenterà a un tasso annuo composto (CAGR) del 6.26%, con l'espansione dei programmi scolastici in Cina, India e Arabia Saudita.


