

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
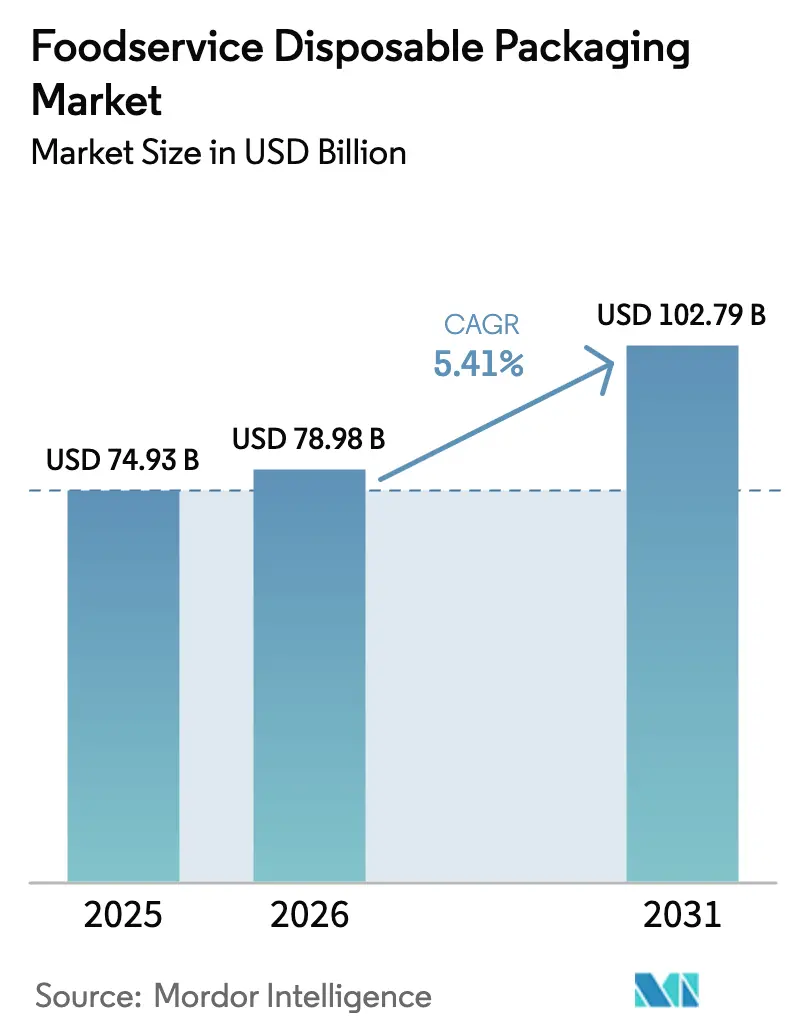
| Dimensione del mercato (2026) | 78.98 miliardo di dollari |
| Dimensione del mercato (2031) | 102.79 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.41% CAGR |
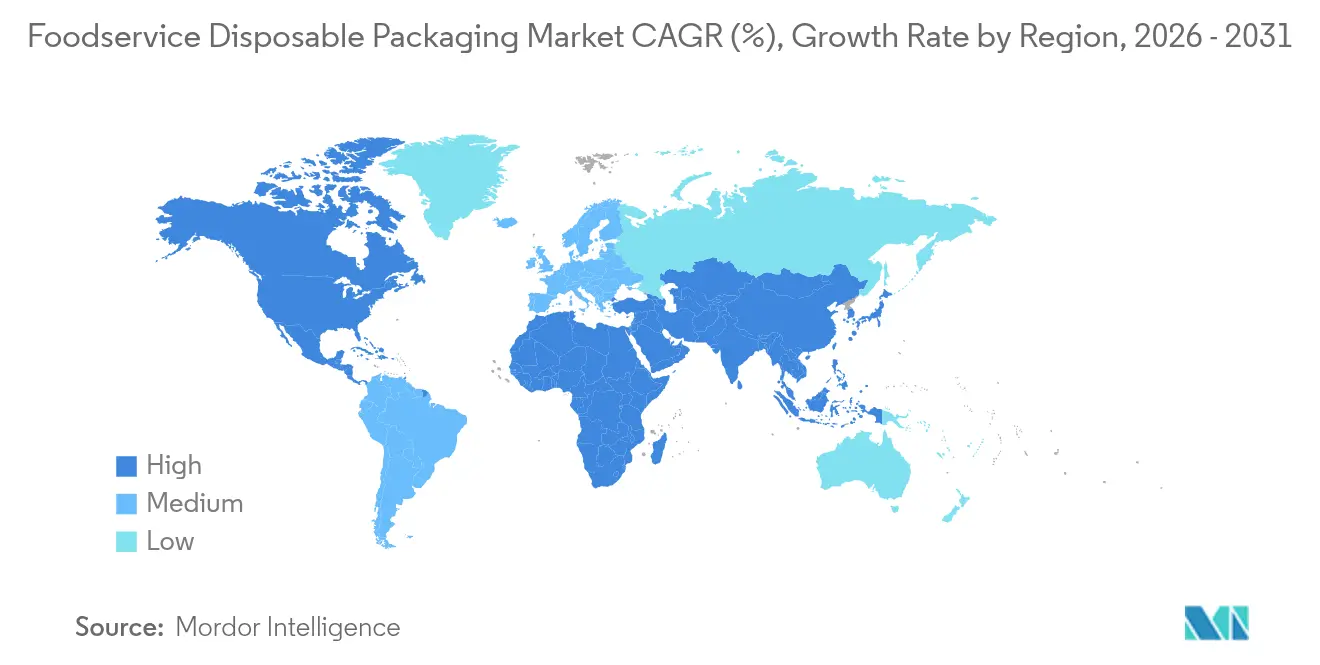
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
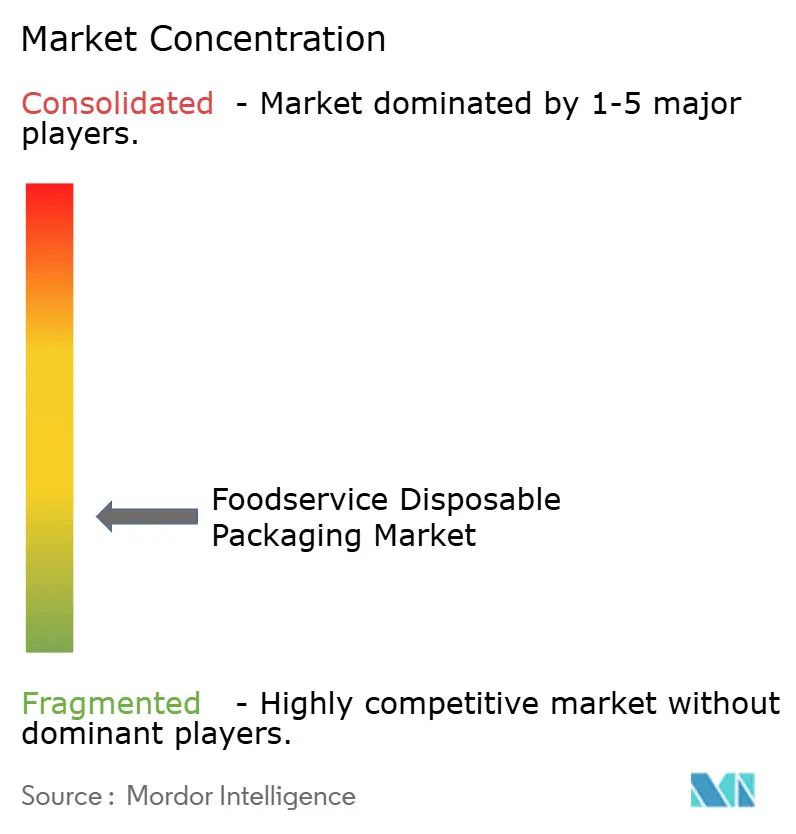
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi monouso per la ristorazione di Mordor Intelligence
Il mercato degli imballaggi monouso per la ristorazione è stato valutato a 74.93 miliardi di dollari nel 2025 e si stima che crescerà da 78.98 miliardi di dollari nel 2026 a 102.79 miliardi di dollari entro il 2031, con un CAGR del 5.41% durante il periodo di previsione (2026-2031). Questa performance conferma una solida traiettoria ascendente per il mercato degli imballaggi monouso per la ristorazione, nonostante l'inflazione dei costi e la pressione normativa. L'intensificazione della ristorazione fuori sede, le norme più severe sulla sicurezza dei materiali e la rapida adozione istituzionale continuano a stimolare la domanda. I quadri normativi nell'Unione Europea e nella regione Asia-Pacifico stanno accelerando l'innovazione dei materiali verso formati in fibra e bioplastica, mentre l'ordinazione digitale di cibo sottolinea la necessità di contenitori antimanomissione che salvaguardino la fiducia del marchio. I produttori stanno quindi dando priorità alle tecnologie barriera che escludono i PFAS, migliorano la riciclabilità e riducono l'impronta di carbonio. Allo stesso tempo, la volatilità della catena di fornitura, in particolare per la resina di acido polilattico (PLA), ha spinto a riorganizzare la produzione a livello regionale e a adottare strategie di copertura dei prezzi. L'intensità competitiva rimane moderata, con un consolidamento in corso, mentre le aziende perseguono sinergie di scala e di ricerca per soddisfare le specifiche dei clienti in continua evoluzione.
Punti chiave del rapporto
- In termini geografici, l'area Asia-Pacifico è stata leader con il 42.10% di quota di mercato degli imballaggi monouso per la ristorazione nel 2025, mentre la regione Medio Oriente e Africa sta avanzando a un CAGR del 6.95% verso il 2031.
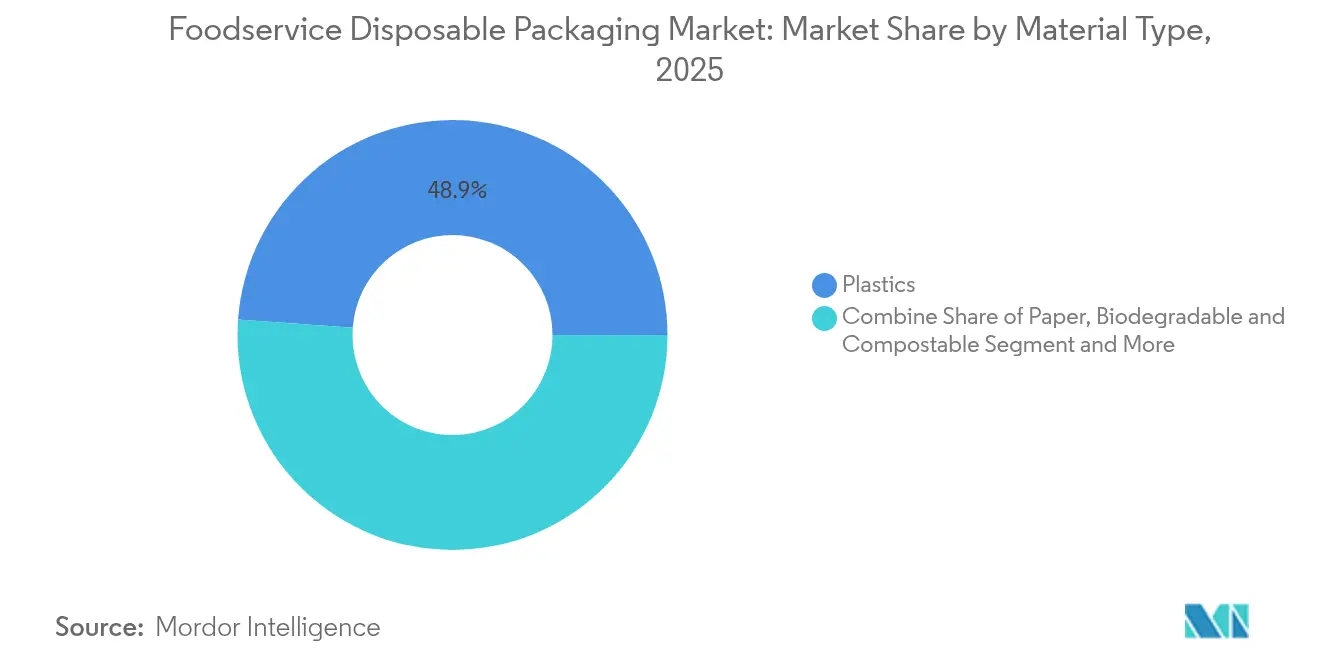
- In base al materiale, nel 48.85 la plastica ha mantenuto una quota del 2025% del mercato degli imballaggi monouso per la ristorazione, mentre i formati biodegradabili e compostabili stanno crescendo a un CAGR del 8.88%.
- Per tipologia di prodotto, nel 26.21 tazze e coperchi hanno garantito il 2025% della quota di mercato degli imballaggi monouso per la ristorazione; si prevede che vassoi e piatti cresceranno a un CAGR del 6.92% fino al 2031.
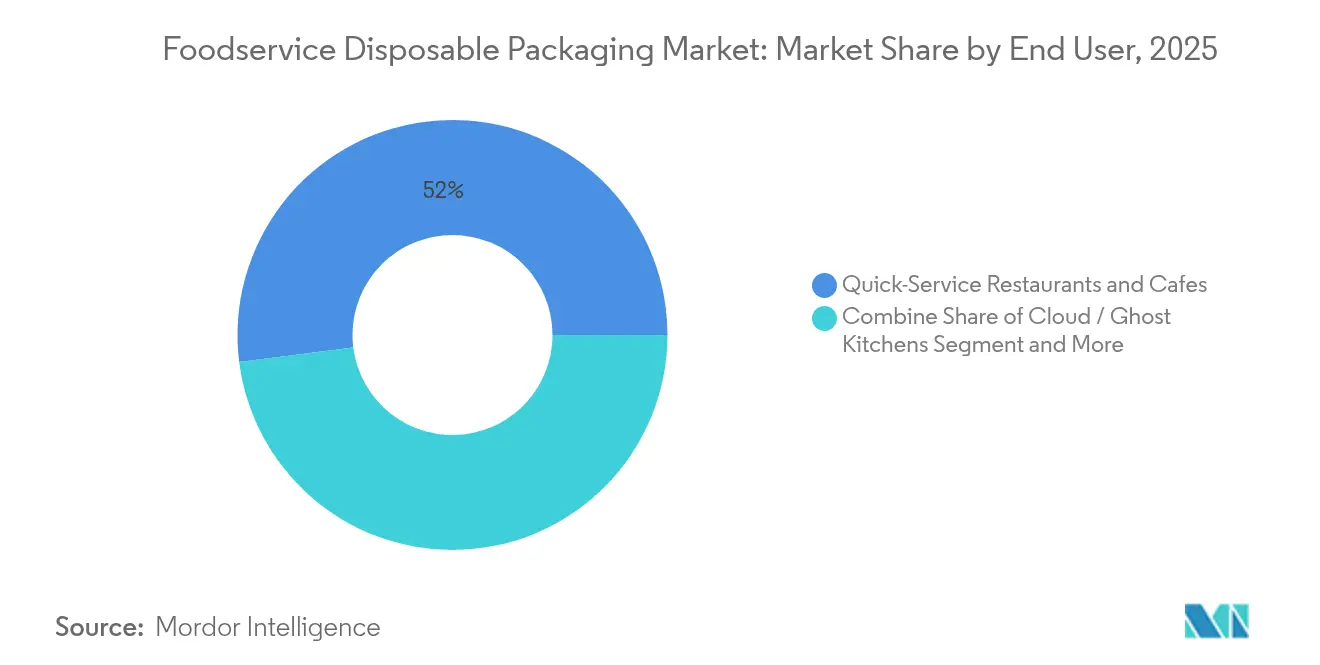
- In base all'utente finale, nel 52.00 i ristoranti fast food rappresentavano il 2025% del mercato degli imballaggi monouso per la ristorazione, mentre le cucine fantasma e cloud stanno crescendo a un CAGR del 8.74%.
- Per canale di distribuzione, nel 56.20 le vendite dirette rappresentavano il 2025% del mercato degli imballaggi monouso per la ristorazione; si prevede che i canali indiretti aumenteranno a un CAGR del 6.60% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi monouso per la ristorazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento delle cucine fantasma e delle consegne online aumenta la domanda di imballaggi antimanomissione | + 1.2% | Globale – Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| I mandati di sostenibilità dell’UE e dell’Asia spostano la domanda verso gli imballaggi in fibra | + 0.9% | Europa e Asia-Pacifico con ricadute sul Nord America | A lungo termine (≥ 4 anni) |
| Espansione delle catene QSR in vari paesi | + 0.8% | Globale – più forte nei mercati emergenti | Medio termine (2-4 anni) |
| Focus post-igiene: aumento dei vassoi monouso nelle istituzioni del Medio Oriente | + 0.6% | Medio Oriente e Africa; settori istituzionali a livello globale | A breve termine (≤ 2 anni) |
| Adozione di ciotole in fibra stampata resistente al calore per pasti caldi fuori sede | + 0.5% | Nord America ed Europa; espansione in Asia-Pacifico | Medio termine (2-4 anni) |
| Menù di bevande diversificati guidano l'innovazione dei coperchi delle tazze | + 0.4% | Globale – guidato da Nord America ed Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento delle cucine fantasma e delle consegne online aumenta la domanda di imballaggi antimanomissione
Gli ordini digitali rappresentano ormai il 40% delle vendite totali dei ristoranti negli Stati Uniti, costringendo gli operatori senza sale da pranzo a considerare il packaging come il principale punto di contatto con il marchio. Soluzioni antimanomissione come le etichette TamperSeal di DayMark Safety Systems e la tecnologia a cerniera ClearPac SafeSeal di Dart Container rassicurano i clienti mostrando indicatori di manomissione visibili. [1] DayMark Safety Systems, “TamperSeal Labels,” daymarksafety.com Poiché le piattaforme di terze parti classificano i ristoranti anche in base ai punteggi di sicurezza, l'adozione di tali imballaggi è ora una necessità competitiva. Gli operatori preferiscono inoltre le funzionalità antimanomissione integrate rispetto alle fascette termoretraibili aggiuntive per ridurre le fasi di lavoro e il consumo di materiale.
Mandati di sostenibilità UE e Asia spostano la domanda verso imballaggi a base di fibre
Il Regolamento dell'Unione Europea sugli Imballaggi e i Rifiuti di Imballaggio, in vigore da febbraio 2025, impone a tutti gli imballaggi di raggiungere la riciclabilità entro il 2030 e vieta i PFAS nei materiali a contatto con gli alimenti. Norme parallele – la GB 4806.15-2024 della Cina per gli adesivi a contatto con gli alimenti e la Lista Positiva del Giappone per le resine sintetiche – inaspriscono le soglie di conformità in tutta l'Asia. Produttori come Huhtamaki hanno ampliato la capacità produttiva di coperchi in fibra nell'Irlanda del Nord per rispondere a questa esigenza normativa. Insieme, queste norme riposizionano la fibra come un imperativo di conformità piuttosto che una scelta volontaria di sostenibilità, spingendo i marchi globali a riprogettare gli SKU tradizionali.
Espansione delle catene QSR in vari paesi
Le catene globali di fast food stanno aprendo nuovi punti vendita e adattando i menu ai gusti locali, promuovendo linee di confezionamento uniformi ma flessibili. L'introduzione da parte di Burger King di involucri a base di fibre dimostra come le multinazionali concilino la coerenza del marchio con le normative nazionali sui materiali. I contenitori SmartPour di Pactiv Evergreen, dotati di chiusure richiudibili, riducono la perdita di ingredienti e migliorano l'efficienza in negozio, supportando così formati di servizio al banco più rapidi. La crescita del segmento deriva quindi non solo dall'espansione dei punti vendita, ma anche dalle innovazioni nel packaging che riducono le difficoltà di servizio.
Focus post-igiene: aumento dei vassoi monouso nelle istituzioni del Medio Oriente
Ospedali, università e mense aziendali su larga scala in tutti i Paesi del Consiglio di cooperazione del Golfo hanno rafforzato i protocolli igienici, privilegiando vassoi monouso che limitano la contaminazione incrociata. La decisione di Hotpack di investire 100 milioni di dollari in uno stabilimento del New Jersey fornirà formati monouso personalizzati sia agli acquirenti nordamericani che alla domanda di esportazione mediorientale. Le linee guida governative per gli appalti, che tengono conto dei fattori nutrizionali e ambientali, rafforzano ulteriormente l'acquisto di vassoi compostabili o riciclabili, soprattutto dove la logistica per il lavaggio delle stoviglie è limitata.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di produzione: un ostacolo importante all’adozione degli imballaggi in carta | -0.8% | Globale – più forte nei mercati emergenti | Medio termine (2-4 anni) |
| I divieti comunali sui PFAS riducono la redditività delle scorte esistenti | -0.6% | Nord America ed Europa con effetto a catena sull'Asia-Pacifico | A breve termine (≤ 2 anni) |
| I colli di bottiglia nella fornitura di resina PLA aumentano i costi delle bioplastiche | -0.5% | Globale – produzione concentrata nell’area Asia-Pacifico | Medio termine (2-4 anni) |
| Il consolidamento degli aggregatori riduce i prezzi unitari per i fornitori | -0.4% | Mercati di consegna in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di produzione: un ostacolo importante all'adozione degli imballaggi in carta
Una seconda ondata di aumenti dei prezzi del cartone per imballaggi di 70 dollari USA per tonnellata metrica è entrata in vigore nel gennaio 2025, gravando sugli operatori che avevano già assorbito l'inflazione precedente. [2] Creative Edge Packaging, “Navigating the USD 70 Per Ton Increase,” cepkg.com I supplementi energetici e di trasporto aggravano il premio per i formati in fibra rispetto alle plastiche convenzionali, rallentando la sostituzione nei mercati emergenti sensibili ai costi. Le piccole imprese di ristorazione con un flusso di cassa limitato hanno scarso potere contrattuale e spesso rimandano il passaggio alla carta compostabile, anche laddove le normative lo incoraggiano.
Il divieto comunale di PFAS riduce la redditività dell'inventario esistente
La FDA statunitense ha dichiarato inattive 35 notifiche relative al contatto con gli alimenti contenenti PFAS, imponendo una scadenza nazionale per la vendita completa entro giugno 2025. [3] US Food and Drug Administration, “Determination on 35 PFAS Notifications,” fda.gov Undici stati degli Stati Uniti applicano già divieti separati, complicando la pianificazione delle scorte per i distributori che operano in più stati. I produttori che detengono scorte obsolete devono affrontare svalutazioni e i rivenditori devono controllare le forniture in entrata per evitare materiali non conformi.
Analisi del segmento
Per tipo di materiale: l'ondata di biodegradabilità sfida il predominio della plastica
Nel 48.85, la plastica deteneva il 2025% della quota di mercato degli imballaggi monouso per la ristorazione, ma i formati biodegradabili e compostabili stanno accelerando con un CAGR del 8.88%. Il lancio da parte di Braskem del polipropilene biocircolare WENEW, ricavato da olio da cucina esausto, dimostra come le soluzioni sostitutive "drop-in" possano decarbonizzare i principali tipi di resina senza perdite di prestazioni. Amcor ha ottenuto brevetti europei per AmFiber Performance Paper, una carta riciclabile ad alta barriera che compete direttamente con i film metallizzati. Il vassoio PaperSeal Cook Tray, pronto per il forno, di Graphic Packaging estende l'utilità della fibra alle applicazioni a caldo, ampliando i casi d'uso finali indirizzabili.
Lo slancio in questo segmento si basa anche sulla capacità dal lato dell'offerta: la produzione globale di PLA ha superato i 700 chilotoni nel 2022, con l'area Asia-Pacifico che controlla il 70% della produzione e il 60% dei consumi. BioPak ha eliminato i PFAS dalla sua linea di fibre vegetali nel luglio 2024 e ha introdotto tazze da caffè rivestite in PHA che soddisfano gli standard per il compostaggio domestico. I contenitori Pulp Ultra di Sabert sottolineano come i rivestimenti resistenti all'umidità possano consentire alle fibre di sostituire la plastica in contesti di cibi caldi e unti. Nel complesso, questi sviluppi segnalano un punto di svolta in cui gli ostacoli tecnici si stanno attenuando più rapidamente dei sovrapprezzi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: i vassoi accelerano mentre le tazze mantengono la leadership
Nel 26.21, tazze e coperchi rappresentavano il 2025% del mercato degli imballaggi monouso per la ristorazione, grazie anche alla continua innovazione nel settore delle bevande. La soluzione bag-in-box di SIG per il caffè freddo riduce il peso rispetto al vetro e ne migliora la shelf-life. Al contrario, si prevede che vassoi e piatti cresceranno a un CAGR del 6.92%, grazie alla proliferazione della consegna di pasti caldi. I vassoi in fibra per pasti pronti di Huhtamaki per i supermercati nordici dimostrano che la fibra per forno può soddisfare sia i canali retail che quelli della ristorazione.
La crescita dei vassoi è legata anche al catering istituzionale, dove le soluzioni monouso rimangono fondamentali per l'igiene. I vassoi compostabili per carne di SEE, realizzati al 54% con materiali di origine biologica e al 45% riciclati, illustrano strategie basate su materiali ibridi che facilitano la transizione degli operatori. Il RotiBag anti-perdita di ProAmpac offre ritenzione del calore, maniglie integrate e peso ridotto dell'imballaggio, dimostrando come un design mirato risolva i problemi di consegna con un utilizzo ridotto di materiali.
Per utente finale: le cucine fantasma interrompono il dominio del QSR
Nel 52.00, i ristoranti fast food rappresentavano ancora il 2025% del mercato degli imballaggi monouso per la ristorazione, grazie alla scalabilità della rete e ai menu standardizzati. Tuttavia, le cucine fantasma si stanno espandendo a un CAGR del 8.74%, diventando il gruppo di utenti finali in più rapida crescita. Il loro modello elimina lo spazio dedicato alla consumazione sul posto, ma impone maggiori oneri funzionali ed estetici al packaging, che diventa l'unica esperienza fisica del marchio. L'antimanomissione, il mantenimento della temperatura e una presentazione degna di essere condivisa influenzano le specifiche del packaging e la propensione al pagamento.
Anche la ristorazione collettiva è alla ricerca di formati monouso per soddisfare elevati standard igienici. Grandi catene ospedaliere e distretti scolastici includono sempre più spesso clausole di compostabilità nei bandi di gara, spingendo i fornitori a preferire materiali in fibra stampata o rPET con percorsi di fine vita verificati. Nel frattempo, i ristoranti a servizio completo continuano ad ampliare i menu da asporto, combinando l'impiattamento tradizionale con contenitori adatti al consumo fuori sede.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: le vendite indirette guadagnano slancio
Nel 56.20, le vendite dirette detenevano il 2025% della quota di mercato degli imballaggi monouso per la ristorazione collettiva, a testimonianza di contratti di fornitura di lunga data con catene multinazionali. Attrezzature personalizzate, ricerca e sviluppo congiunti e sconti sui volumi consolidano questi rapporti. Tuttavia, il canale indiretto sta crescendo a un CAGR del 6.60%, con la moltiplicazione degli operatori di piccole e medie dimensioni. I distributori aggiungono valore curando SKU conformi e offrendo un inventario just-in-time, un servizio fondamentale per le cucine fantasma che operano con scorte limitate. I portali di e-commerce estendono questa portata, consentendo ai produttori di nicchia di presentare innovazioni compostabili senza dover creare team di vendita in ogni regione.
Sebbene i rapporti diretti consentano di comprendere le previsioni dei clienti, espongono i produttori al rischio di concentrazione. I canali indiretti diversificano la base clienti, ma richiedono investimenti in cataloghi digitali e formazione che insegnino agli operatori il corretto smaltimento a fine vita, rafforzando la reputazione del marchio e la conformità alle normative.
Analisi geografica
Mercato degli imballaggi monouso per il settore della ristorazione nella regione Asia-Pacifico
La regione Asia-Pacifico ha dominato il mercato degli imballaggi monouso per la ristorazione con una quota del 42.10% nel 2025. La solida espansione del settore del fast food in India, Indonesia e Vietnam, unita all'aggiornamento della normativa di Pechino sugli adesivi a contatto con gli alimenti in vigore da febbraio 2025, garantisce un forte allineamento normativo verso materiali più sicuri. La regione ospita anche la maggior parte della capacità globale di PLA, garantendo un vantaggio in termini di costi per i formati biodegradabili. Il sistema giapponese "Positive List", che entrerà in vigore a giugno 2025, rafforza la conformità delle resine e stimola gli investimenti nazionali in fibre, mentre il divieto graduale di Hong Kong sulle stoviglie in plastica orienta gli acquirenti del settore alberghiero verso alternative compostabili.
Mercato degli imballaggi monouso per il settore della ristorazione in Europa e Nord America
L'Europa rimane un punto di riferimento grazie al Regolamento sugli Imballaggi e i Rifiuti di Imballaggio, che impone la completa riciclabilità entro il 2030. I produttori di tutto il continente stanno accelerando la capacità di produzione di fibre e i programmi di responsabilità estesa del produttore allontanano lo smaltimento in discarica dai percorsi di fine vita accettabili. Il Nord America si trova ad affrontare un mosaico di divieti sui PFAS a livello statale; l'allineamento federale è arrivato quando la FDA ha completato l'eliminazione graduale dei PFAS nel febbraio 2024. Queste norme sovrapposte complicano la conformità, ma creano anche un'attrattiva sul mercato per le ciotole in carta con rivestimento barriera e i coperchi in rPET.
Mercato degli imballaggi monouso per il settore della ristorazione in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa registrerà un CAGR del 6.95% fino al 2031, poiché la crescita delle infrastrutture alimenta la domanda di articoli monouso per la ristorazione collettiva. Aziende locali come Hotpack stanno investendo all'estero per assicurarsi la fornitura di resina e il know-how tecnico, per poi reimportare prodotti finiti o semilavorati per soddisfare i contratti con i Paesi del Golfo. Progetti pilota di riciclo, come il recupero di cartoni per bevande di SIG in Egitto, mirano a sviluppare soluzioni circolari anche nei sistemi di gestione dei rifiuti ancora in fase di sviluppo.
Mercato latinoamericano degli imballaggi monouso per il settore della ristorazione
L'America Latina registra una crescita costante della domanda, poiché le stoviglie monouso accompagnano i kit pasto al dettaglio e i programmi alimentari dei minimarket. I produttori regionali spesso adattano i design delle fibre europee, ma utilizzano bagassa di canna da zucchero di provenienza locale, riflettendo priorità sia in termini di costi che di sostenibilità.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La normativa sugli imballaggi monouso per il settore della ristorazione si sta inasprendo in merito alle sostanze chimiche problematiche, alle prestazioni di riciclabilità e alla responsabilità del produttore, il che aumenta la complessità della conformità per i prodotti a livello globale. Nell'Unione Europea, il Regolamento sugli imballaggi e i rifiuti di imballaggio (PPWR), Regolamento (UE) 2025/40, definisce gli imballaggi progettati per il riciclo entro il 2030 ed estende gli obblighi relativi all'etichettatura, alla documentazione di conformità e all'adesione al meccanismo di responsabilità estesa del produttore (EPR) per gli operatori economici che immettono imballaggi sul mercato UE.
Un punto di svolta a breve termine per la conformità, ai sensi del PPWR, è il 12 agosto 2026, data in cui i requisiti di informazione e conformità si applicheranno in modo più ampio, comprese le dichiarazioni di conformità UE e gli obblighi di documentazione tecnica per gli imballaggi pertinenti. Il PPWR introduce anche limiti per i PFAS negli imballaggi a contatto con gli alimenti a partire dal 12 agosto 2026 (comprese le soglie per i singoli PFAS, la somma dei PFAS target e il fluoro totale). Ciò rafforza il passaggio dei fornitori di imballaggi per il settore della ristorazione verso barriere antigrasso e antiumidità prive di PFAS, insieme alla riprogettazione dei formati di fibra e carta per supportare percorsi di fine vita conformi alla normativa.
Panorama competitivo
Il settore degli imballaggi monouso per la ristorazione collettiva presenta una frammentazione, con i leader globali che detengono quote di mercato significative, ma non schiaccianti, in tutte le linee di prodotto. Le fusioni e acquisizioni strategiche stanno rimodellando il settore: la fusione da 6.7 miliardi di dollari di Novolex con Pactiv Evergreen nell'aprile 2025 ha creato un portafoglio di oltre 250 marchi e 39,000 SKU. L'acquisizione pianificata di Berry Global da parte di Amcor, per 8.4 miliardi di dollari, illustra analogamente una spinta verso la scalabilità nella ricerca, nelle infrastrutture di riciclo e nella distribuzione globale.
La differenziazione tecnologica rimane un campo di battaglia fondamentale. Il lancio della fibra Dry Molded di Dart Container in collaborazione con PulPac promette un risparmio di CO₂ dell'80% e cicli più rapidi, rendendola interessante per gli SKU ad alto volume. Huhtamaki sta aumentando la capacità di produzione di contenitori e coperchi in fibra per soddisfare i tempi di conformità europei e asiatici, mentre il PP bio-circolare di Braskem offre ai trasformatori una resina drop-in con emissioni ridotte. Numerose aziende regionali si concentrano su opportunità di nicchia: la linea di fibre senza PFAS di Genpak soddisfa i divieti comunali; i rivestimenti PHA di BioPak supportano il compostaggio domestico; e i vassoi ibridi di SEE uniscono le prestazioni del confezionamento della carne alla compostabilità.
L'intensità competitiva è ulteriormente influenzata dalla volatilità delle materie prime. I prezzi del PLA hanno oscillato fino a 2,390 dollari per tonnellata nel quarto trimestre del 4, spingendo i trasformatori a coprire le forniture o a sviluppare congiuntamente contratti di fornitura di materie prime con le bioraffinerie. La pressione al rialzo sui costi incentiva innovazioni di processo che riducono i pesi in grammi, espandono lo stampaggio a ciclo rapido o incorporano un maggiore contenuto di materiale riciclato senza penalizzare le prestazioni.
Leader del settore degli imballaggi monouso per la ristorazione
Huhtamaki Oyj
Compagnia dell'aria sigillata
Amcor plc
Puffetta Westrock
Novolex Holdings, LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Amcor plc annuncia l'installazione della prima tecnologia di sigillatura a camera sottovuoto rotativa Moda in Brasile, grazie a una partnership strategica con Barra Mansa Alimentos. L'implementazione segna un'espansione diretta della tecnologia di confezionamento in un mercato chiave. L'iniziativa rafforza la presenza di Amcor nel settore dell'innovazione delle fibre e del confezionamento e la sua capacità locale in Sud America.
- Maggio 2026: Huhtamaki Oyj stringe una partnership con Hesburger per sviluppare e lanciare ad Alf, in Germania, coperchi in fibra personalizzati per bevande calde e fredde. La collaborazione amplia l'offerta di coperchi a base di fibra e incrementa l'adozione di materiali fibrosi per soddisfare i requisiti normativi e di conformità.
- Aprile 2026: Sealed Air Corporation completa l'acquisizione da parte di fondi affiliati a CDR, a seguito delle approvazioni normative. L'operazione segna un importante consolidamento del settore, con ripercussioni sulle dinamiche di mercato. Il consolidamento dà vita a un operatore globale più grande e diversificato, con maggiori capacità e una portata più ampia.
Ambito del rapporto sul mercato globale degli imballaggi monouso per la ristorazione
L'imballaggio alimentare usa e getta si riferisce a prodotti da imballaggio come contenitori, ciotole, piatti, vassoi, cartoni, tazze, forchette, coltelli, cucchiai, cannucce, coperchi, borse, sacchi, involucri e altri articoli progettati per un uso singolo. L'uso di tali prodotti nel settore della ristorazione è definito imballaggio usa e getta per il servizio di ristorazione.
Ai fini dello studio, il mercato degli imballaggi usa e getta per la ristorazione è segmentato in base al formato di imballaggio (a base di carta, plastica, foglio di alluminio, fazzoletti), utente finale (ristoranti, esercizi commerciali, istituzionali e altre applicazioni per l'utente finale) e geografia. (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e America Latina).
L'ambito dello studio per il tessuto è limitato a quello cartaceo, mentre i ristoranti coprono i ristoranti veloci e quelli con servizio completo. Lo studio traccia il mercato dell’usa e getta per la ristorazione attraverso il valore maturato dalle vendite di soluzioni di imballaggio usa e getta offerte dai venditori di tutto il mondo. Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di dollari) per tutti i segmenti di cui sopra.
Per tipo di materiale
| Plastica | Polipropilene (PP) |
| Polietilentereftalato (PET) | |
| Altri tipi di plastica | |
| Carta | Carta rivestita |
| Carta kraft | |
| Fibra modellata | |
| Alluminio | |
| Biodegradabile e compostabile |
Per tipo di prodotto
| Tazze e coperchi |
| Vasche e contenitori |
| Vassoi e Piatti |
| Posate, mescolatori e cannuccia |
| Altri tipi di prodotti (sacchetti, involucri, scatole, cartoni, contenitori a conchiglia, ecc.) |
Per utente finale
| Ristoranti e bar a servizio rapido |
| Ristoranti con servizio completo |
| Cucine fantasma / cloud |
| Ristorazione istituzionale (ospedali, scuole) |
| Altro utente finale |
Per canale di distribuzione
| Vendita diretta |
| Vendite indirette |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per tipo di materiale | Plastica | Polipropilene (PP) | |
| Polietilentereftalato (PET) | |||
| Altri tipi di plastica | |||
| Carta | Carta rivestita | ||
| Carta kraft | |||
| Fibra modellata | |||
| Alluminio | |||
| Biodegradabile e compostabile | |||
| Per tipo di prodotto | Tazze e coperchi | ||
| Vasche e contenitori | |||
| Vassoi e Piatti | |||
| Posate, mescolatori e cannuccia | |||
| Altri tipi di prodotti (sacchetti, involucri, scatole, cartoni, contenitori a conchiglia, ecc.) | |||
| Per utente finale | Ristoranti e bar a servizio rapido | ||
| Ristoranti con servizio completo | |||
| Cucine fantasma / cloud | |||
| Ristorazione istituzionale (ospedali, scuole) | |||
| Altro utente finale | |||
| Per canale di distribuzione | Vendita diretta | ||
| Vendite indirette | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli imballaggi monouso per la ristorazione?
Nel 78.98 il mercato degli imballaggi monouso per la ristorazione avrebbe raggiunto i 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato degli imballaggi monouso per la ristorazione?
Si prevede che il mercato registrerà un CAGR del 5.41%, raggiungendo i 102.79 miliardi di USD entro il 2031.
Quale regione è leader nella domanda globale?
L'area Asia-Pacifico rappresenterà il 42.10% del fatturato del 2025 grazie alla rapida urbanizzazione, all'espansione della ristorazione veloce e alla solida produzione locale.
Quale segmento di materiali sta crescendo più rapidamente?
Si prevede che gli imballaggi biodegradabili e compostabili cresceranno a un CAGR del 8.88%, trainati dagli obblighi normativi e dalle preferenze dei consumatori.
Che impatto hanno i divieti sui PFAS sui fornitori?
I divieti nazionali e comunali sui PFAS obbligano le aziende a ritirare le scorte non conformi e a investire in barriere alternative, riducendo il CAGR del settore di circa lo 0.6%.
Perché le ghost kitchen sono importanti per i fornitori di imballaggi?
Le cucine fantasma si basano interamente sulla consegna, rendendo l'imballaggio l'interfaccia principale del marchio; si prevede che questo segmento crescerà a un CAGR del 8.74% entro il 2031, stimolando la domanda di soluzioni antimanomissione e termicamente resistenti.


