

Dimensioni e quota di mercato degli smaltitori di rifiuti alimentari
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.71 miliardo di dollari |
| Dimensione del mercato (2031) | 4.89 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.68% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
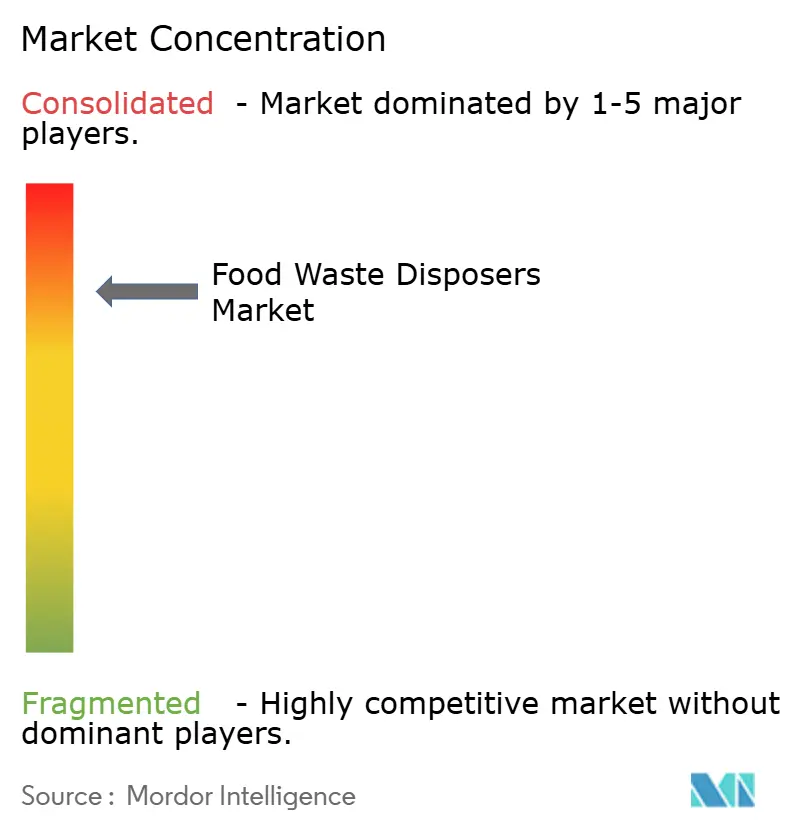
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei tritarifiuti alimentari di Mordor Intelligence
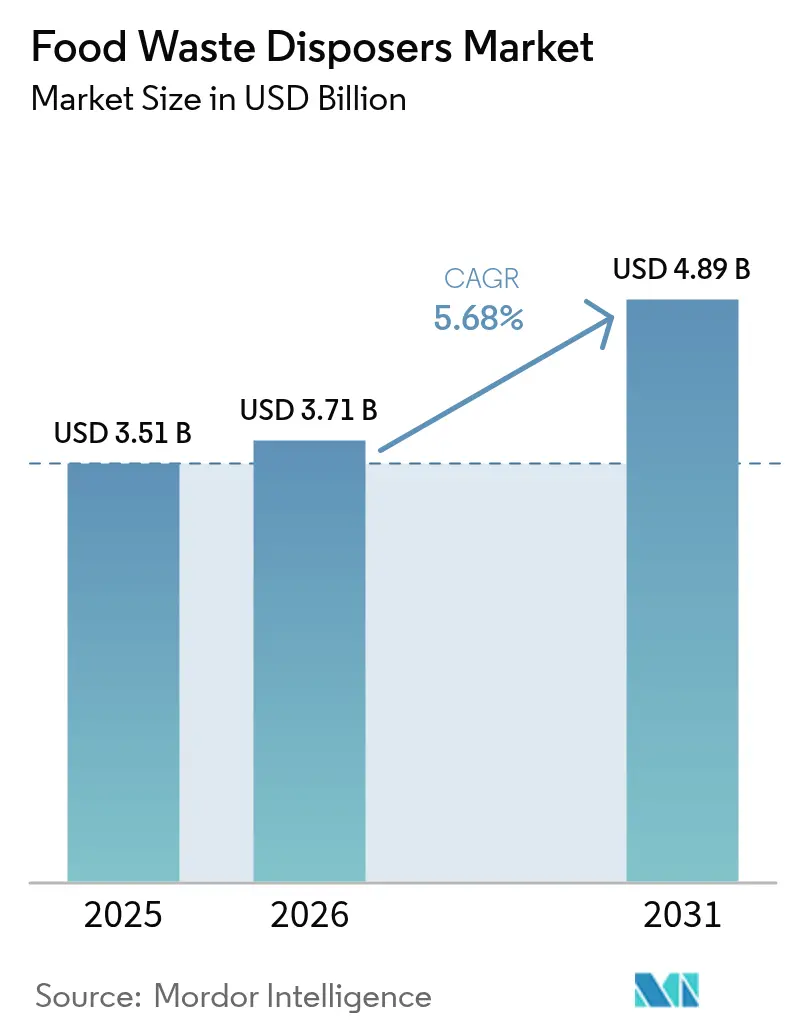
Si stima che il mercato dei tritarifiuti alimentari nel 2026 raggiungerà i 3.71 miliardi di dollari, in crescita rispetto ai 3.51 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 4.89 miliardi di dollari, con un CAGR del 5.68% nel periodo 2026-2031. I severi obblighi di smaltimento in discarica, la costante implementazione della capacità di digestione anaerobica municipale e la crescente domanda dei consumatori di elettrodomestici da cucina connessi stanno rafforzando una crescita pluriennale per il mercato dei tritarifiuti alimentari. Il quadro normativo californiano SB 1383 è diventato un modello per altre giurisdizioni, accelerando i cicli di adozione e riducendo i tempi di ammortamento degli investimenti nei tritarifiuti. I cambiamenti tecnologici, in particolare le frese MultiGrind, i motori a magneti permanenti con controllo di coppia e la telemetria IoT in tempo reale, aiutano i fornitori a difendere i margini, convertendo al contempo la domanda latente in base installata. Inoltre, le regioni soggette a siccità ora premiano le turbine che risparmiano acqua, collegando l'utilizzo dei tritarifiuti a obiettivi più ampi di efficienza delle risorse che un tempo venivano considerati isolatamente.
Punti chiave del rapporto
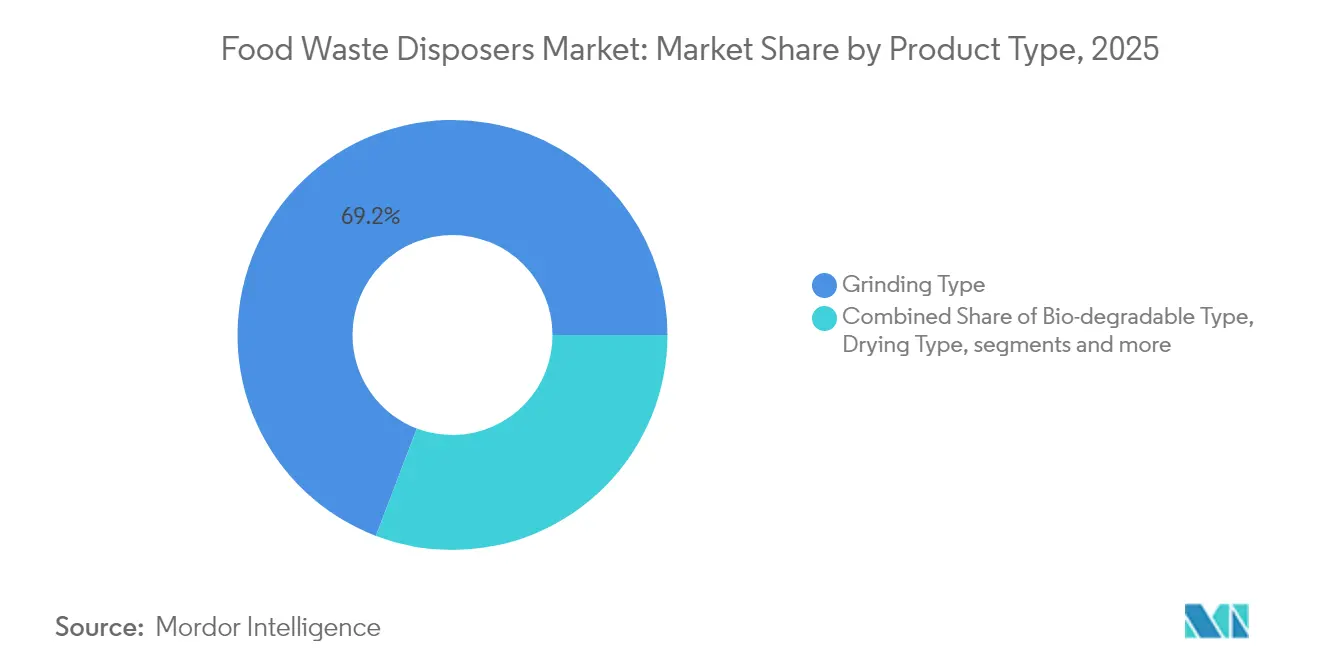
- Per tipologia di prodotto, nel 69.20 le unità di macinazione hanno contribuito al 2025% del fatturato del mercato degli smaltitori di rifiuti alimentari; le alternative biodegradabili si stanno espandendo a un CAGR del 7.32% entro il 2031.
- In base al tipo di alimentazione, nel 54.40 i modelli ad alimentazione continua rappresentavano il 2025% delle dimensioni del mercato degli smaltitori di rifiuti alimentari, mentre le unità ad alimentazione batch registravano un CAGR del 6.52%.
- In base alla capacità di elaborazione giornaliera, nel 75 i sistemi da 400-64.30 kg hanno conquistato una quota del 2025% del mercato degli smaltitori di rifiuti alimentari e stanno crescendo a un CAGR del 6.85%.
- Nel 64.20, le unità elettriche hanno garantito il 2025% dei ricavi del mercato degli smaltitori di rifiuti alimentari e hanno mantenuto una previsione di CAGR del 6.45% fino al 2031.
- In base all'utente finale, nel 74.10 le strutture commerciali detenevano il 2025% della quota di mercato degli smaltitori di rifiuti alimentari, mentre si prevede che le installazioni residenziali aumenteranno a un CAGR del 6.75% fino al 2031.
- Per canale di distribuzione, B2B/direttamente dal produttore ha detenuto il 67.25% della quota di mercato dei tritarifiuti alimentari nel 2025, mentre si prevede che B2C/al dettaglio (online) crescerà a un CAGR dell'8.05% fino al 2031.
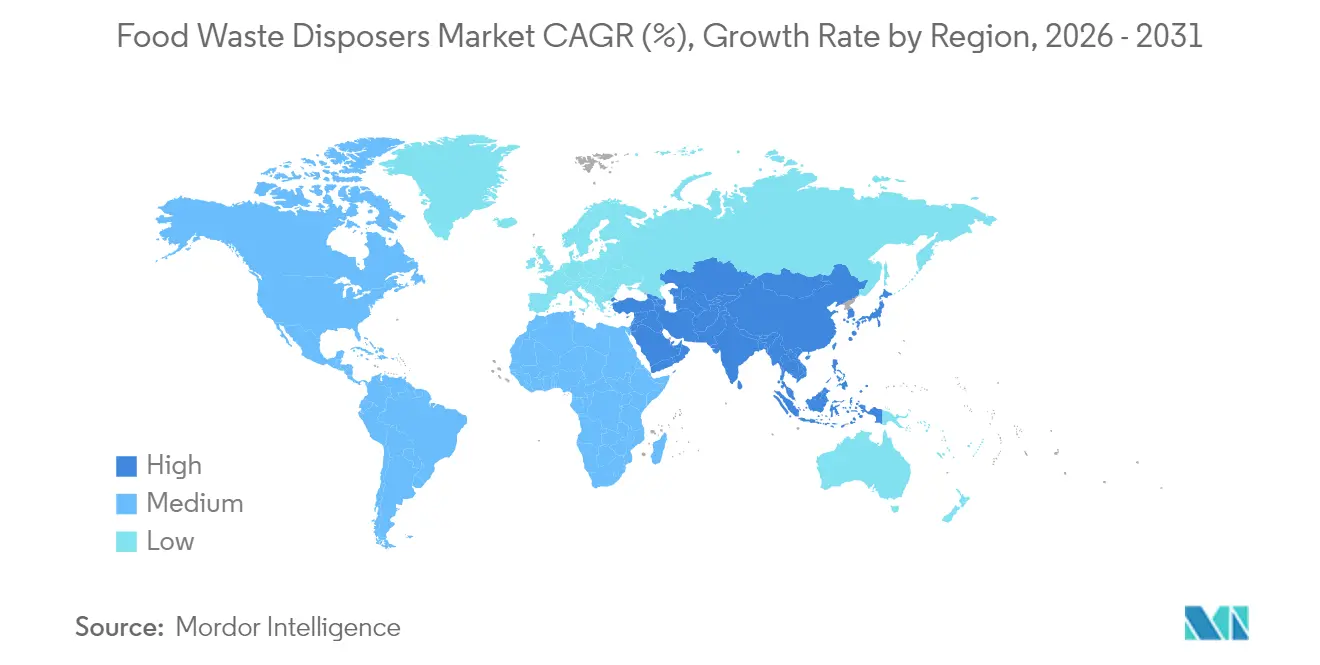
- Per regione, il Nord America è stato il leader con il 37.45% del fatturato del mercato degli smaltitori di rifiuti alimentari nel 2025, mentre l'Asia-Pacifico è sulla buona strada per un CAGR del 7.05% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli smaltitori di rifiuti alimentari
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda da parte delle famiglie di elettrodomestici da cucina pratici | + 1.2% | Globale, con una concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Severi obblighi di deviazione delle discariche e incentivi comunali | + 1.8% | Centro del Nord America, in espansione verso APAC ed Europa | A breve termine (≤ 2 anni) |
| Espansione degli impianti di digestione anaerobica che accettano liquami da smaltimento | + 0.9% | Nord America ed Europa, emergenti nell'APAC | A lungo termine (≥ 4 anni) |
| Proliferazione di programmi di certificazione zero-waste nelle catene di ristorazione | + 0.7% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Emergenza di smaltitori premium intelligenti e abilitati all'IoT | + 0.6% | Mercati sviluppati, segmenti premium a livello globale | Medio termine (2-4 anni) |
| I progetti di smaltitori ad alta efficienza idrica ottengono l'approvazione nelle regioni soggette a siccità | + 0.4% | America del Nord occidentale, Australia, alcune regioni dell'UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di elettrodomestici da cucina pratici da parte delle famiglie
Le case connesse hanno normalizzato il rilevamento a livello di singolo apparecchio, spingendo i consumatori a considerare i tritarifiuti non più come accessori opzionali, ma come utilità di base. Il riciclatore basato sull'intelligenza artificiale di Mill Industries, lanciato nel febbraio 2024, riduce i tempi di ciclo registrando al contempo le metriche di recupero conformi alla legge SB 1383, dimostrando come la trasparenza dei dati converta l'intento di sostenibilità in risultati misurabili [1] Mill Industries, “Mill Kitchen Food Recycler,” mill.com . L'integrazione con l'assistente vocale consente l'attivazione a mani libere, in linea con le moderne abitudini di cucina e le aspettative igieniche. Il monitoraggio in tempo reale incoraggia un corretto comportamento di caricamento, riducendo gli intasamenti e le richieste di garanzia. Di conseguenza, i modelli premium raggiungono tassi di adozione più elevati nei pacchetti per le nuove abitazioni, consolidando la crescita a lungo termine del mercato dei tritarifiuti alimentari. I rivenditori di elettrodomestici segnalano che i tassi di adozione dei tritarifiuti aumentano di 18 punti percentuali quando abbinati a rubinetti intelligenti, sottolineando la diffusione dell'ecosistema.
Mandati rigorosi di deviazione delle discariche e incentivi comunali
L'intervento politico rimane il principale acceleratore per il mercato degli smaltitori di rifiuti alimentari. Il divieto di smaltimento, entrato in vigore nel febbraio 2025 nel New Hampshire, per i produttori che superano 1 tonnellata di rifiuti alimentari settimanali entro 20 miglia da un impianto di trattamento organico ha immediatamente reindirizzato i budget di approvvigionamento verso soluzioni integrate nei lavelli [2] New Hampshire Department of Environmental Services, “Organics Disposal Ban Rulemaking,” des.nh.gov . La legge SB 1383 della California impone sanzioni crescenti, spingendo i comuni a sovvenzionare gli interventi di ammodernamento degli smaltitori per le unità abitative multifamiliari a basso reddito. I parchi industriali in Texas e Arizona negoziano sconti sulle tariffe fognarie per gli effluenti verificati degli smaltitori convogliati verso partner del biogas, traducendo le normative in risparmi diretti sulle spese operative. Gli analisti che monitorano i calendari legislativi a livello statale prevedono che altri cinque stati degli Stati Uniti introdurranno divieti parziali sullo smaltimento organico entro il 2027, estendendo il ciclo di adozione guidato dalla conformità. Un trend simile si osserva anche in Australia, dove il Piano d'azione nazionale per la strategia contro lo spreco alimentare 2026 definisce obiettivi di tonnellaggio da recuperare, includendo esplicitamente i sistemi di smaltimento tra le tecnologie accettabili per i rifiuti in loco.
Proliferazione di programmi di certificazione Zero Waste nelle catene di ristorazione
Il settore dell'ospitalità considera la certificazione di terze parti come una valuta competitiva. SCS-110 v4.0 estende l'audit a zero rifiuti a eventi e progetti, spingendo le catene a imporre obblighi di retrofit in tutti i ristoranti a servizio rapido [3] SCS Global Services, “SCS-110 Certification Standard for Zero Waste v4.0,” scsglobalservices.com . L'impegno di Starbucks per il 2024 nell'ambito del Patto statunitense sugli sprechi alimentari crea un precedente per i concorrenti che si affrettano a certificare i risultati ottenuti in termini di riduzione dei rifiuti. I sistemi di smaltimento semplificano i flussi di lavoro di audit fornendo registri digitali del tonnellaggio trattato, sostituendo la pesatura manuale dei contenitori. I responsabili della sostenibilità aziendale evidenziano questi registri nelle informative ESG, rafforzando il supporto a livello di consiglio di amministrazione per gli aggiornamenti continui. Con la proliferazione dei bonus di performance legati ai gas serra, l'adozione di sistemi di smaltimento diventa un imperativo sia operativo che finanziario.
Emergenza di smaltitori premium intelligenti e abilitati all'IoT
La piattaforma InSinkErator MultiGrind di Whirlpool si è aggiudicata il premio Fortune per l'innovazione 2025 per l'integrazione di accelerometri che rilevano anomalie di vibrazione e attivano inversioni di marcia automatiche. Gli aggiornamenti firmware forniti tramite Wi-Fi ottimizzano le curve di coppia in base a modelli di utilizzo aggregati su migliaia di unità, incarnando il passaggio a un prodotto come servizio continuo. La pianificazione della manutenzione predittiva riduce gli interventi sul campo, riducendo i tempi di fermo per le aziende di smaltimento rifiuti ad alta produttività. I proprietari di casa beneficiano di notifiche push che consigliano il flusso d'acqua ottimale, riducendo l'impatto ambientale. Queste nuove funzionalità consolidano le fasce di prezzo premium e consolidano la fedeltà al marchio in un mercato dei tritarifiuti sempre più incentrato sui dati.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Divieti del codice idraulico e restrizioni a livello di edificio | -0.8% | Seleziona comuni a livello globale, concentrati nelle aree urbane più vecchie | A lungo termine (≥ 4 anni) |
| Problemi di compatibilità tra l'uso dell'acqua e la fossa settica tra i proprietari di case | -0.6% | America rurale del Nord, mercati emergenti con infrastrutture limitate | Medio termine (2-4 anni) |
| La rapida implementazione della raccolta urbana del compost sta cannibalizzando la domanda | -0.4% | Centri urbani nei mercati sviluppati | A breve termine (≤ 2 anni) |
| La volatilità dei prezzi dell'acciaio inossidabile e delle terre rare esercita una pressione sui costi della distinta base | -0.3% | Produzione globale, impatto concentrato sui segmenti premium | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Divieti del codice idraulico e restrizioni a livello di edificio
La Sezione 416 del Codice Idraulico Internazionale del 2021 prevede il drenaggio indiretto e una geometria specifica del braccio sifonato per i tritarifiuti, complicando gli ammodernamenti nei grattacieli costruiti prima del 1970. Le leggi dello Stato di New York rafforzano i requisiti per le tubazioni di scarico indirette, facendo aumentare i costi di ristrutturazione per le conversioni in edifici in pietra arenaria. La Back Bay di Boston limita ancora i tritarifiuti a causa di derivazioni fognarie sottodimensionate che rischiano di sovraccaricare durante gli eventi meteorologici. I produttori affrontano queste zone con unità a bassa portata e alimentazione a lotti, ma ammettono curve di adozione più lente. I comitati di advocacy normativa stanno promuovendo studi pilota che mostrano aumenti di carico idraulico trascurabili quando i tritarifiuti operano entro i nuovi standard di consumo idrico, tuttavia le modifiche al codice procedono lentamente.
Problemi di compatibilità tra acqua e fosse settiche tra i proprietari di case
Nelle zone rurali del Nord America, i campi di drenaggio delle fosse settiche progettati decenni fa possono cedere sotto carichi idraulici incrementali, aumentando l'ansia dei proprietari di casa. Le prove sul campo in Ontario rivelano che un corretto dosaggio degli enzimi e una corretta programmazione del pompaggio dei serbatoi consentono l'afflusso del tritarifiuti senza compromettere la limpidezza degli effluenti, ma i miti persistono. Le campagne di sensibilizzazione condotte dai dipartimenti sanitari delle contee stanno iniziando a mostrare i loro effetti, con la partecipazione ai webinar che ha superato i 2,000 partecipanti nel 2024. Tuttavia, le percezioni negative limitano il mercato dei tritarifiuti nelle comunità fuori dalla rete elettrica e nelle economie emergenti dove le infrastrutture igienico-sanitarie sono carenti. I fornitori rispondono con apparecchi a doppia modalità che offrono cicli di disidratazione per gli ambienti settici, ma l'adozione rimane graduale.
Analisi del segmento
Per tipo di prodotto: il dominio della macinazione si scontra con l'interruzione della biodegradabilità
Nel 2025, i trituratori hanno rappresentato il 69.20% del fatturato del mercato, trainati dal loro consolidato riconoscimento nei codici edilizi e dalla diffusa fiducia dei consumatori. L'introduzione di un'avanzata tecnologia di taglio a quattro stadi ha ridotto significativamente le dimensioni delle particelle, semplificando i processi di trasporto fognario e rispondendo alle esigenze dei servizi pubblici. Questi trituratori continuano a dominare grazie alla loro consolidata compatibilità con le infrastrutture e all'efficienza operativa. Al contrario, le presse biodegradabili, che comprimono gli scarti alimentari in dischi inodori, stanno registrando un robusto CAGR del 7.32%, a dimostrazione della crescente domanda di soluzioni sostenibili per la gestione dei rifiuti. I loro prodotti compostabili sono in linea con le iniziative "rifiuti zero", rendendoli sempre più popolari in certificazioni di alto livello come i progetti LEED Platinum.
Le start-up emergenti stanno capitalizzando su questo segmento sviluppando substrati adsorbenti per gli odori che prolungano la durata delle cartucce fino a 90 giorni, riducendo la frequenza di sostituzione dei filtri e migliorando la praticità d'uso. I produttori affermati di trituratori stanno rispondendo introducendo cartucce a base di enzimi che pretrattano i fanghi di scarto, ottimizzandone l'idoneità per i digestori e mantenendo il proprio vantaggio competitivo. Si prevede che il mercato si evolverà verso dispositivi ibridi multimodali in grado di alternare le funzioni di triturazione e disidratazione per conformarsi alle diverse normative locali. Questa adattabilità non solo protegge gli investimenti dei clienti, ma prolunga anche il ciclo di vita del prodotto, garantendo una pertinenza duratura del fornitore. È probabile che tali innovazioni rafforzino il legame con il fornitore, rispondendo a diversi requisiti normativi e migliorando la flessibilità operativa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di alimentazione: i sistemi continui guidano l'efficienza operativa
Nel 2025, i modelli ad alimentazione continua hanno rappresentato il 54.40% del fatturato, trainati dalla loro capacità di garantire una lavorazione ininterrotta, che consente ai ristoranti fast food di rispettare rigorosi tempi di igienizzazione. L'efficienza operativa di questi modelli è in linea con i rapidi requisiti del settore della ristorazione, rendendoli una scelta preferenziale. D'altro canto, si prevede che le unità ad alimentazione a lotti cresceranno a un CAGR del 6.52%, principalmente grazie alle loro avanzate funzionalità di sicurezza. Queste unità sono particolarmente apprezzate in ambienti come scuole e strutture di assistenza per anziani, dove i meccanismi di attivazione basati sul coperchio riducono il rischio di azionamento accidentale. Le traiettorie di crescita contrastanti di queste tipologie di alimentazione evidenziano le diverse priorità degli utenti finali, che vanno dalla velocità operativa alle considerazioni sulla sicurezza.
I progressi tecnologici, come i dispositivi di blocco avanzati in grado di rilevare posate metalliche, hanno migliorato significativamente l'affidabilità dei prodotti riducendo di un terzo i casi di inceppamento. I rivenditori stanno adottando sempre più dimostrazioni di realtà aumentata per rispondere alle preoccupazioni dei consumatori relative allo spazio sottolavello, semplificando così il processo decisionale. Questo uso strategico della tecnologia non solo educa i consumatori, ma riduce anche le complessità di installazione percepite, favorendo una maggiore adozione. La segmentazione per tipo di alimentazione riflette una comprensione approfondita di fattori quali la tolleranza al rischio operativo, le strutture tariffarie energetiche e la conformità alle normative idrauliche locali. I produttori stanno ottimizzando i loro processi produttivi utilizzando alloggiamenti motore modulari compatibili con entrambi i meccanismi di alimentazione, il che contribuisce a semplificare la gestione dell'inventario e a ridurre i tempi di consegna.
In base alla capacità di elaborazione giornaliera: il dominio di fascia media riflette la maturità del mercato
Nel 2025, le unità di fascia media nella fascia 75-400 kg hanno generato il 64.30% del fatturato del mercato, a dimostrazione della loro posizione dominante nel segmento. Si prevede che queste unità cresceranno a un CAGR del 6.85% fino al 2031, trainate dalla loro compatibilità con le flange standard da 90 mm, che riduce al minimo la necessità di costose modifiche al bancone durante il retrofit. L'integrazione di motori da sei kilowatt con riduttori a ingranaggi migliora l'efficienza operativa aumentando il tempo di permanenza della lama, consentendo un'efficace lavorazione di materiali fibrosi senza intasamenti. La crescita di questo segmento è ulteriormente supportata dalla sua capacità di soddisfare i requisiti specifici delle squadre di retrofit, che danno priorità alla facilità di installazione e all'affidabilità delle prestazioni. Di conseguenza, le unità di fascia media continuano a consolidare il loro ruolo di scelta privilegiata nel mercato dei tritarifiuti.
Le unità più piccole (≤ 50 kg) rimangono diffuse nelle case unifamiliari, ma il loro potenziale di crescita è limitato dalla saturazione del mercato nelle economie sviluppate. Al contrario, i sistemi di grandi dimensioni (≥ 500 kg) soddisfano applicazioni industriali e istituzionali di nicchia, come le galere navali e i parchi di divertimento, dove i sistemi centralizzati di recupero dei fanghi giustificano maggiori investimenti di capitale. L'introduzione di unità di fascia media in cascata che operano in parallelo offre un'alternativa economica ai modelli industriali più grandi, garantendo ridondanza e semplificando i processi di manutenzione. I calcolatori del costo del ciclo di vita, ora integrati negli strumenti di quotazione OEM, utilizzano sempre più spesso unità di fascia media per la maggior parte delle applicazioni, rafforzandone la leadership di mercato. Questi progressi evidenziano l'importanza strategica dei sistemi di fascia media nel soddisfare diverse esigenze operative mantenendo al contempo l'efficienza dei costi.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per operazione: i sistemi elettrici sfruttano la maturità delle infrastrutture
Nel 2025, i tritarifiuti elettrici rappresentavano il 64.20% del fatturato, trainati dall'affidabilità delle reti elettriche nelle economie sviluppate. L'adozione di motori a magneti permanenti, che raggiungono un fattore di potenza pari a 0.95, ha ridotto significativamente le penalità di potenza reattiva, ottimizzando i costi delle utenze commerciali. Gli azionamenti a frequenza variabile hanno ulteriormente migliorato l'efficienza operativa gestendo le correnti di spunto, consentendo l'integrazione di tritarifiuti e lavastoviglie su circuiti da 20 ampere senza richiedere costosi aggiornamenti del quadro elettrico. Questi progressi sottolineano la crescente preferenza per i sistemi a propulsione elettrica nei mercati con infrastrutture stabili. La combinazione di innovazione tecnologica e affidabilità delle infrastrutture continua a posizionare i tritarifiuti elettrici come scelta leader sul mercato.
Gli azionamenti manuali a manovella e idraulici mantengono la loro rilevanza in applicazioni di nicchia come resort off-grid, cucine per la risposta a calamità e regioni con alimentazione elettrica instabile, in particolare nei mercati emergenti. Le unità idromeccaniche ibride, che sfruttano getti d'acqua pressurizzati per amplificare la coppia, offrono una valida alternativa riducendo il consumo elettrico del 24%. Tuttavia, questi sistemi devono affrontare sfide operative, tra cui maggiori requisiti di manutenzione dovuti all'incrostazione degli ugelli nelle aree con acqua dura. Nonostante queste limitazioni, le unità ibride soddisfano esigenze di mercato specifiche in cui l'accesso all'elettricità è limitato o inaffidabile. Si prevede che le attuali tendenze nell'elettrificazione globale e la riduzione dei costi dei motori sosterranno il vantaggio competitivo dei sistemi elettrici, mentre le innovazioni su misura garantiranno la flessibilità della segmentazione del mercato.
Per utente finale: la leadership commerciale affronta l'accelerazione residenziale
Nel 2025, le attività commerciali hanno contribuito per il 74.10% al fatturato totale, a dimostrazione dell'impatto dell'elevata densità dei rifiuti e dei severi requisiti normativi nelle attività di ristorazione. La rapida crescita delle cucine fantasma, un sottosegmento di nicchia ma in espansione, sta spingendo l'adozione di tritarifiuti, poiché i proprietari di immobili impongono restrizioni allo stoccaggio dei rifiuti organici per mitigare i problemi di parassiti. Istituzioni come scuole, carceri e ospedali stanno adottando tritarifiuti a lotti, dando priorità alla sicurezza e mantenendo al contempo l'efficienza operativa. Questa preferenza evidenzia l'equilibrio che queste istituzioni ricercano tra il rispetto degli standard di sicurezza e l'ottimizzazione della produttività. La predominanza del segmento commerciale riflette il suo ruolo cruciale nell'affrontare le sfide della gestione dei rifiuti in ambienti ad alta densità.
La domanda residenziale sta registrando una solida crescita, sostenuta da un CAGR del 6.75%, grazie alla crescente popolarità delle tendenze di ristrutturazione intelligente delle cucine tra i proprietari di casa. I costruttori edili stanno integrando sempre più i tritarifiuti in pacchetti incentrati sulla sostenibilità, rivolgendosi ai millennial eco-consapevoli che si affacciano sul mercato immobiliare. Questo cambiamento demografico sta spingendo l'adozione dei tritarifiuti come funzionalità standard nelle case moderne ed ecosostenibili. Nel lungo termine, si prevede che il mercato si orienterà verso una ripartizione del fatturato 65/35 tra segmenti commerciale e residenziale, a dimostrazione di una graduale diversificazione della base di mercato. Sebbene le applicazioni commerciali rimangano significative, la crescente adozione residenziale contribuirà a una traiettoria di crescita più equilibrata e sostenibile per il mercato dei tritarifiuti.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il predominio B2B riflette l'attenzione commerciale
Nel 2025, i contratti B2B con fornitura diretta in fabbrica hanno rappresentato il 67.25% delle spedizioni, trainati dalle specifiche esigenze delle cucine commerciali in termini di sopralluoghi, fabbricazione di flange personalizzate e garanzie di manutenzione preventiva. Questi contratti consentono agli OEM di garantire un fatturato costante sui componenti e di mantenere un flusso di cassa stabile attraverso accordi di assistenza pluriennali. La domanda di soluzioni su misura evidenzia il ruolo cruciale del coinvolgimento diretto nel soddisfare le esigenze operative delle cucine commerciali. Questo approccio garantisce una catena di fornitura affidabile, promuovendo al contempo partnership a lungo termine tra gli OEM e i loro clienti. Il modello di fornitura diretta in fabbrica rimane una strategia fondamentale per soddisfare le esigenze specifiche del mercato dei tritarifiuti alimentari.
I portali D2C online si stanno espandendo a un CAGR dell'8.05%, poiché i consumatori si affidano sempre di più ai configuratori per selezionare potenza, isolamento acustico e kit di montaggio per lavello. La comodità dell'e-commerce riduce i costi di ricerca e migliora l'esperienza del cliente offrendo tutorial di installazione dettagliati, che a loro volta riducono al minimo la dipendenza da idraulici professionisti. I grandi magazzini continuano a catturare una quota degli acquisti occasionali di ricambi, sebbene il loro tasso di crescita sia inferiore a quello dei canali online. Le reti di installatori professionisti, in collaborazione con gli OEM, facilitano le spedizioni in giornata, riducendo i tempi di consegna e salvaguardando i margini di profitto. Questa strategia di canale diversificata garantisce un'ampia copertura del mercato, preservando al contempo l'integrità dei rapporti diretti con la fabbrica, un fattore critico nel mercato concentrato dei tritarifiuti alimentari.
Analisi geografica
Nel 2025, il Nord America ha contribuito al fatturato totale per il 37.45%, a dimostrazione della sua significativa quota di mercato. Il mercato canadese mostra un andamento di adozione eterogeneo, con Metro Vancouver che ha vietato l'uso dei tritarifiuti a causa di preoccupazioni relative alla capacità delle tubazioni. Al contrario, Toronto sta attivamente sperimentando un programma di smaltimento in-sink per i condomini di grattacieli, la cui attuazione è prevista per il 2025. L'aggiornamento della normativa messicana sui rifiuti solidi, NOM-251, introduce rigorosi requisiti igienici per lo smaltimento per le aziende di trasformazione alimentare. Si prevede che questa modifica normativa stimolerà la crescita iniziale nella regione, promuovendo la conformità e l'innovazione nelle pratiche di gestione dei rifiuti.
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 7.05% entro il 2031. Il Piano d'azione cinese contro gli sprechi alimentari del novembre 2024 mira a ridurre le perdite di grano al di sotto delle medie OCSE entro il 2027, innescando sussidi per l'installazione di smaltitori negli hotel di Pechino e Guangzhou. Il distretto di Pudong a Shanghai consente rimborsi fiscali sulla proprietà per gli edifici commerciali che inviano i liquami degli smaltitori al parco di biogas di Laogang. L'India, alle prese con 78.2 milioni di tonnellate di sprechi alimentari all'anno, inserisce gli smaltitori nella sua missione "Smart Cities" per modernizzare i servizi igienico-sanitari. Bengaluru modifica i regolamenti edilizi per assegnare bonus basati sul rapporto tra superficie e superficie utile per i grandi complessi che installano digestori in loco alimentati da trituratori. Il Sud-est asiatico segue un percorso guidato dal turismo; il progetto pilota di Singapore, che prevede l'installazione di centri ambulanti, collega gli smaltitori ai digestori di piccole dimensioni per raggiungere gli obiettivi di riduzione dei rifiuti del 2025.
L'Europa mantiene un'espansione a una cifra media, ancorata all'obbligo del Piano d'azione per l'economia circolare dell'UE di raccolta differenziata dei rifiuti organici entro il 2025. Le normative tedesche sul recupero del fosforo complicano l'implementazione dei trituratori, eppure l'azienda di servizi pubblici Emschergenossenschaft ha avviato uno studio triennale sugli impatti sul ciclo dei nutrienti. L'adozione nei Paesi nordici rimane modesta; la preferenza di Stoccolma per i tubi a vuoto compete con quella degli smaltitori, ma un confronto LCA finanziato dalla città nel 2025 potrebbe riaprire il dibattito. I mercati dell'Europa orientale mostrano promettenti segnali iniziali, con la Polonia che stanzia fondi di coesione UE per l'ammodernamento dei digestori delle acque reflue che accolgono afflussi ad alto BOD.
Sud America e Medio Oriente e Africa sono oggi più piccoli, ma presentano sacche di crescita legate all'edilizia alberghiera e ai programmi di conservazione delle risorse. Gli accordi di concessione di Santiago del Cile ora includono quote di gas naturale rinnovabile soddisfatte tramite digestori alimentati da smaltitori. L'ordinanza brasiliana 17.471/2024 di San Paolo incentiva le tecnologie integrate nei lavelli delle cucine scolastiche per contrastare gli scioperi dei camion della spazzatura. Il megaprogetto turistico saudita sul Mar Rosso specifica smaltitori premium in 50 hotel previsti, segnalando il potenziale di adozione a livello regionale. Gli stati del Golfo, con scarsità d'acqua, probabilmente combineranno i trituratori con sistemi di riciclo delle acque grigie per chiudere il ciclo delle risorse.
Analisi della catena del valore
A monte della filiera, materiali come acciaio inossidabile, plastiche tecniche per camere e alloggiamenti di macinazione, motori a magneti permanenti, cuscinetti, guarnizioni, componenti elettronici (sensori e moduli di connettività) e isolamento acustico costituiscono la base di fornitura principale. La produzione di componenti e il preassemblaggio (motori/azionamenti, gruppi giranti e lame, camere e kit di montaggio) sono ampiamente distribuiti in diversi hub asiatici, a supporto dei programmi di assemblaggio OEM/ODM e di esportazione. La differenziazione dei prodotti si concentra ora sull'elettronica integrata per la gestione della coppia, sugli algoritmi anti-inceppamento e sulla telemetria IoT, oltre a componenti aggiuntivi per l'igiene o il controllo degli odori che ampliano l'ecosistema dei fornitori includendo firmware, connettività e materiali speciali.
A valle, i canali si dividono tra programmi B2B di vendita diretta dalla fabbrica per cucine commerciali (spesso con sopralluoghi di installazione, contratti di assistenza e logistica dei pezzi di ricambio) e domanda B2C per la vendita al dettaglio e la ristrutturazione. Le reti di installatori (idraulici, imprese di ristrutturazione cucine e appaltatori di manutenzione degli impianti) sono intermediari chiave perché il corretto montaggio, la geometria del sifone e la gestione dei grassi influiscono sulle prestazioni e sulla conformità. L'integrazione dell'utente finale si estende oltre il lavello, fino alle infrastrutture comunali per le acque reflue e i rifiuti organici, dove le normative locali sui rifiuti liquidi industriali possono limitare gli scarichi commerciali e spingere gli impianti verso il pretrattamento (ad esempio, separatori di grassi) o percorsi di gestione alternativi; ciò crea una strategia di commercializzazione biforcuta tra SKU adatti all'uso residenziale e sistemi commerciali progettati per controlli di scarico più rigorosi.
Panorama competitivo
Il mercato dei tritarifiuti è altamente consolidato; i primi cinque operatori detengono la maggior parte del fatturato. Nel 2024, l'acquisizione di InSinkErator da parte di Whirlpool ha rafforzato il suo portfolio con funzionalità avanzate, tra cui taglio multistadio, algoritmi anti-inceppamento e smorzamento delle vibrazioni. Allo stesso tempo, Emerson ha mantenuto la proprietà intellettuale di specifici sensori, sfruttando accordi di licenza per mantenere una presenza strategica nel settore tecnologico. Salvajor raddoppia la telemetria IoT commerciale attraverso il suo Guardian Gateway 2025, collegando i tritarifiuti ai sistemi di gestione degli edifici per la programmazione degli avvisi. Hobart sfrutta la sua posizione dominante nel settore delle lavatrici per effettuare vendite incrociate di tritarifiuti abbinati a stazioni di lavaggio, proteggendo la propria quota di mercato dalle nuove aziende.
Le pipeline di innovazione si concentrano sul risparmio idrico, sulla riduzione del rumore e sulla diagnostica connessa al cloud. Il contenzioso brevettuale rimane una leva strategica; le cause legali del 2024 presso i distretti statunitensi sulla geometria dei paraspruzzi hanno portato a ingiunzioni preliminari contro due importatori a basso costo, inasprendo le barriere di accesso al mercato. Anche gli ecosistemi dell'aftermarket sono importanti: il tasso di evasione parziale in 24 ore di Whirlpool supera il 98%, un ostacolo che i player più piccoli faticano a superare. Con le aziende idriche che tendono a tariffe fognarie basate sul volume, i fornitori che integrano sensori per la misurazione degli effluenti potrebbero ritagliarsi una nuova differenziazione. Nel complesso, gli operatori storici combinano valore del marchio, reti di assistenza e lobbying normativo per rafforzare la loro leadership nel mercato dei tritarifiuti.
Leader del settore dello smaltimento dei rifiuti alimentari
Emerson Electric (Co.) – InSinkErator
Moen Incorporata
Fabbrica di Anaheim – Re dei rifiuti
Franke Holding AG
Whirlpool (KitchenAid)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Divert ha inaugurato a Longview, Washington, un impianto integrato di recupero e produzione di energia di 66,000 piedi quadrati (con una capacità di 100,000 tonnellate all'anno). Il progetto rafforza il percorso di recupero a valle, consentendo la gestione di flussi di rifiuti più ampi e pronti per il recupero, in linea con i programmi di gestione dei rifiuti comunali e industriali.
- Aprile 2026: è stato annunciato un finanziamento di Serie C guidato da Mitsubishi per ampliare le infrastrutture per l'economia circolare alimentare, supportando l'espansione di progetti che scalano i flussi di lavoro di recupero e trasformazione dei rifiuti in risorse in loco. Il finanziamento amplia la redditività delle soluzioni di smaltimento con telemetria per grandi aziende e accelera l'implementazione su larga scala della gestione dei rifiuti basata sui dati.
- Marzo 2026: InSinkErator ha lanciato LEDefense con la tecnologia a luce antimicrobica Vyv a 405 nm per contrastare i batteri responsabili dei cattivi odori nell'area di smaltimento dei rifiuti, segnalando un cambiamento di rotta verso l'igiene e le funzionalità premium nei sistemi di smaltimento dei rifiuti da cucina.
Ambito del rapporto sul mercato globale degli smaltitori di rifiuti alimentari
Nel rapporto viene trattata un’analisi di fondo completa del mercato dei dissipatori di rifiuti alimentari, che include una valutazione del mercato parentale, le tendenze emergenti per segmenti e mercati regionali, cambiamenti significativi nelle dinamiche di mercato e una panoramica del mercato. Il rapporto presenta anche una valutazione qualitativa e quantitativa analizzando i dati raccolti dagli analisti del settore e dai partecipanti al mercato nei punti chiave della catena del valore del settore. Il mercato dei dissipatori di rifiuti alimentari è segmentato per tipo (dispositori di tipo frantumato, dissipatori di tipo a secco e dissipatori di tipo macinato), per utente finale (residenziale e commerciale), per canale di distribuzione (supermercati / ipermercati, negozi specializzati, online e altri). ) e Per geografia (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Il rapporto offre dimensioni del mercato e previsioni per il valore del mercato dei dissipatori di rifiuti alimentari (miliardi di dollari) per tutto quanto sopra
| Tipo biodegradabile |
| Tipo di essiccazione |
| Tipo refrigerato/freddo |
| Tipo di macinazione |
| Alimentazione continua |
| Alimentazione batch |
| Fino a 50 Kg |
| Da 75 a 400 Kg |
| Da 500 a 1000 Kg |
| Oltre i 1000 Kg |
| Manuale |
| Elettrico |
| Residenziale | |
| Commerciale | HoReCa |
| Istituzionale (Scuole, Ospedali, Mense aziendali) | |
| Società abitative | |
| Governo (distretti comunali, difesa, ecc.) |
| Canali B2C/Retail | Negozi di bricolage |
| Negozi di elettrodomestici specializzati | |
| Online | |
| Altri canali di distribuzione | |
| B2B/Direttamente dai Produttori |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Tipo biodegradabile | |
| Tipo di essiccazione | ||
| Tipo refrigerato/freddo | ||
| Tipo di macinazione | ||
| Per tipo di alimentazione | Alimentazione continua | |
| Alimentazione batch | ||
| Per capacità di elaborazione giornaliera | Fino a 50 Kg | |
| Da 75 a 400 Kg | ||
| Da 500 a 1000 Kg | ||
| Oltre i 1000 Kg | ||
| Per operazione | Manuale | |
| Elettrico | ||
| Per utente finale | Residenziale | |
| Commerciale | HoReCa | |
| Istituzionale (Scuole, Ospedali, Mense aziendali) | ||
| Società abitative | ||
| Governo (distretti comunali, difesa, ecc.) | ||
| Per canale di distribuzione | Canali B2C/Retail | Negozi di bricolage |
| Negozi di elettrodomestici specializzati | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B/Direttamente dai Produttori | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni per il 2031 per il mercato degli smaltitori di rifiuti alimentari?
Si prevede che il mercato dei tritarifiuti alimentari raggiungerà i 4.89 miliardi di dollari entro il 2031, con un CAGR del 5.68%.
Quale tipologia di prodotto prevale attualmente?
Gli smaltitori di macinazione generano il 69.20% dei ricavi perché i trituratori multistadio garantiscono granulometrie conformi alle normative sulle acque reflue e un'affidabilità comprovata da tempo.
Perché l'area Asia-Pacifico è la regione in più rapida crescita?
Iniziative normative come il piano d'azione cinese contro gli sprechi alimentari e la rapida espansione dei servizi di ristorazione sostengono un CAGR del 7.05% per l'area Asia-Pacifico.
In che modo gli obblighi di deviazione delle discariche incidono sull'adozione?
Politiche come la legge SB 1383 della California e il divieto di smaltimento dei rifiuti organici del New Hampshire costringono i produttori di rifiuti ad adottare tritarifiuti, altrimenti dovranno affrontare sanzioni sempre più severe.
I tritarifiuti sono sicuri per gli impianti settici?
Studi sul campo dimostrano che le fosse settiche adeguatamente mantenute gestiscono bene gli effluenti dello smaltimento e che il consumo giornaliero di acqua aumenta di meno dell'1%.
Quale nuova tecnologia determina prezzi elevati?
Gli smaltitori abilitati all'IoT con diagnostica cloud, motori adattivi alla coppia e giranti certificate WaterSense giustificano margini più elevati grazie all'efficienza e alle informazioni in tempo reale.


