

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
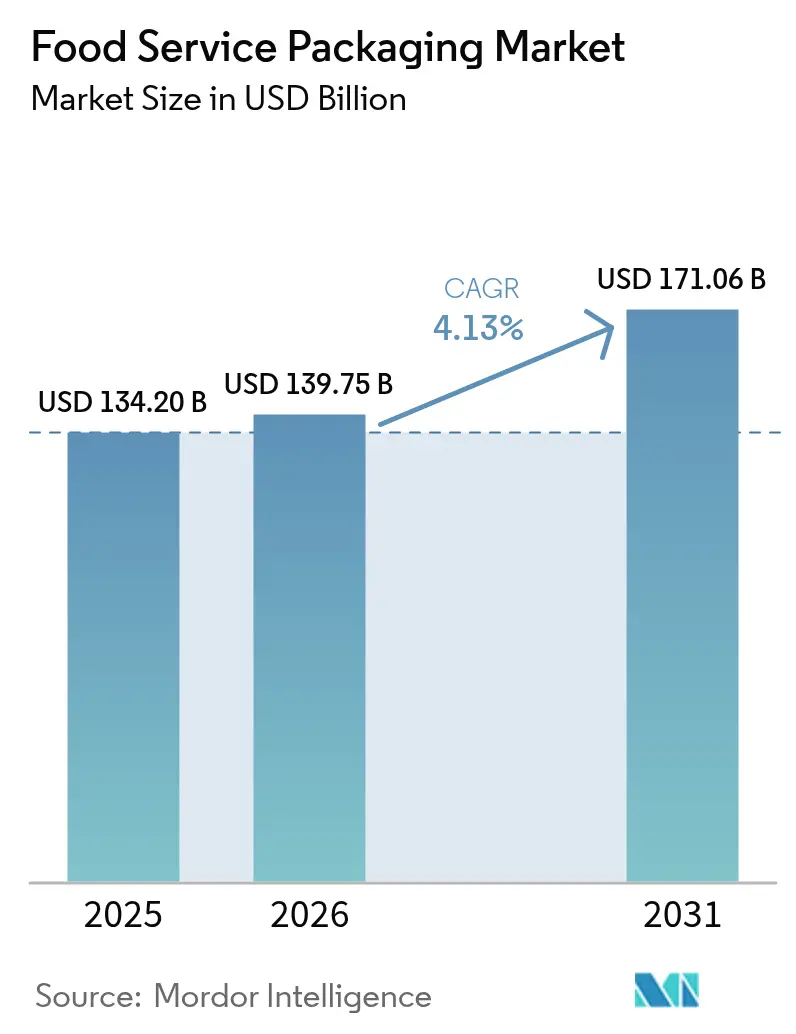
| Dimensione del mercato (2026) | 139.75 miliardo di dollari |
| Dimensione del mercato (2031) | 171.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.13% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
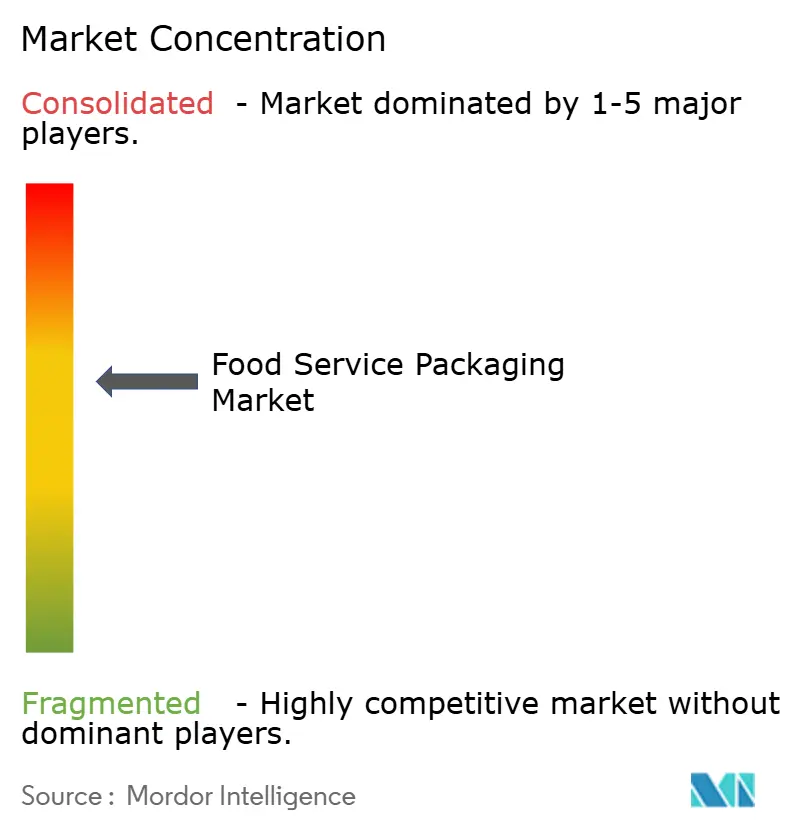
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi per la ristorazione di Mordor Intelligence
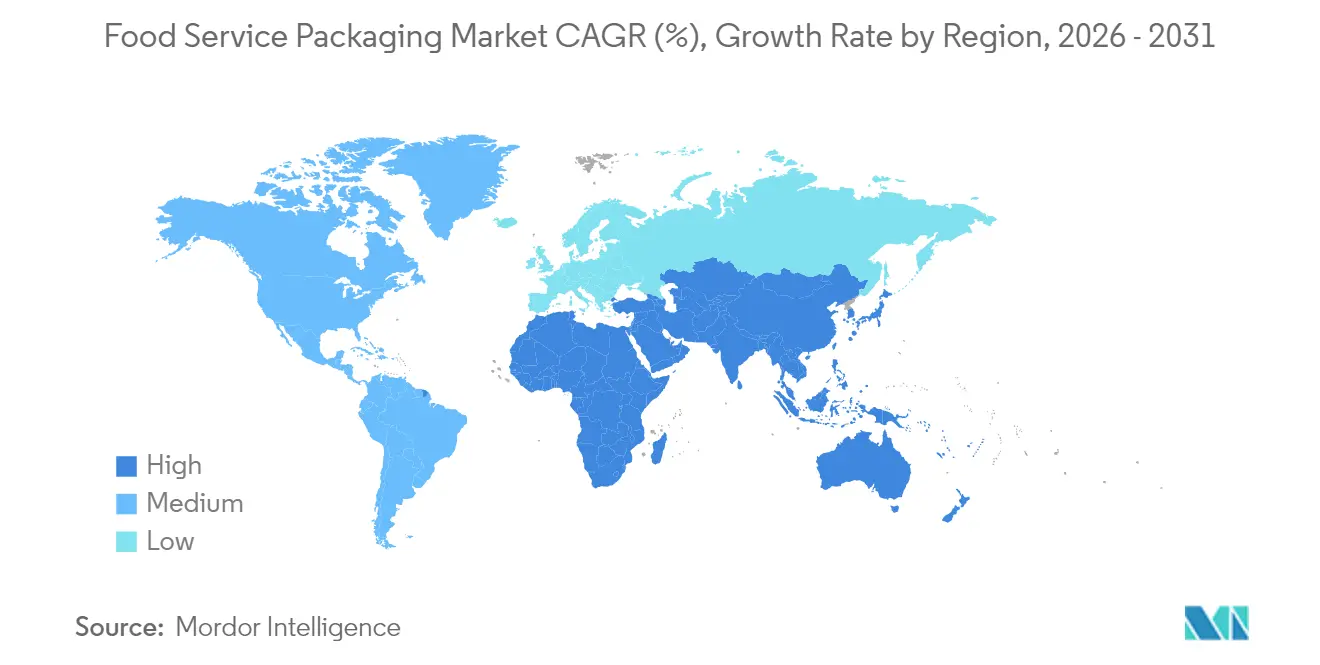
Si prevede che il mercato degli imballaggi per la ristorazione crescerà da 134.20 miliardi di dollari nel 2025 a 139.75 miliardi di dollari nel 2026, per poi raggiungere i 171.06 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.13% nel periodo 2026-2031. La crescita si basa su tre pilastri: l'inasprimento delle normative che limitano l'uso della plastica monouso, i costanti progressi nei substrati compostabili e riciclati e la crescente domanda da parte di ghost kitchen e app di consegna a domicilio che richiedono imballaggi a prova di manomissione e ad alte prestazioni. La regione Asia-Pacifico è leader nel mercato degli imballaggi per la ristorazione con una quota di fatturato del 40.76%, grazie alla rapida urbanizzazione e alla crescita dei consumi della classe media. Allo stesso tempo, il Medio Oriente e l'Africa registrano il ritmo di crescita regionale più rapido, con un CAGR del 6.22%, grazie all'espansione delle catene di ristorazione rapida (QSR), agli investimenti infrastrutturali e a un profilo demografico giovane. Le dinamiche dei materiali rispecchiano questi cambiamenti geografici: la plastica mantiene la sua onnipresenza grazie ai vantaggi in termini di costi e proprietà di barriera, eppure le pellicole biodegradabili e gli articoli per la tavola in fibra stampata si stanno aggiudicando la maggior parte delle nuove specifiche, man mano che i divieti sugli articoli trattati con PFAS si diffondono in Nord America ed Europa. Lungo tutta la catena del valore, le aziende consolidate con linee integrate di riciclo della resina o linee proprietarie di rivestimento delle fibre sono in grado di superare i trasformatori vincolati all'approvvigionamento di polimeri vergini, mentre gli innovatori nel settore degli imballaggi intelligenti si stanno ritagliando una nicchia premium integrando sensori di freschezza e di manomissione nei coperchi e nelle confezioni per la consegna.
Punti chiave del rapporto
- In base al materiale, nel 2025 la plastica ha dominato il mercato degli imballaggi per la ristorazione con una quota del 41.98%, mentre si prevede che i substrati biodegradabili e speciali cresceranno a un CAGR del 5.42% entro il 2031.
- Per tipologia di imballaggio, tazze e vaschette hanno rappresentato il 37.89% del fatturato del 2025, mentre vassoi e contenitori sono destinati ad accelerare con un CAGR del 5.11% entro il 2031.
- Per settore di utenza finale, i ristoranti fast food hanno rappresentato il 25.21% delle vendite nel 2025, mentre si prevede che il settore dell'ospitalità e delle caffetterie registrerà il CAGR più rapido, pari al 6.18%, nel periodo di previsione.
- In termini di sostenibilità, gli imballaggi convenzionali rappresentano ancora il 53.78% delle spedizioni, ma le alternative sostenibili stanno avanzando a un CAGR del 6.55% grazie agli obblighi relativi ai contenuti riciclati.
- In termini geografici, il predominio dell'Asia-Pacifico, pari al 40.32%, si basa sulla domanda urbana ad alto volume, mentre il Medio Oriente e l'Africa registreranno il CAGR più rapido, pari al 5.98% fino al 2031.
- L'acquisizione di Pactiv Evergreen da parte di Novolex nel marzo 2025 ha creato il più grande fornitore verticalmente integrato e ha intensificato la rivalità competitiva nel settore dei coperchi in fibra, delle confezioni a conchiglia in RPET e dei vassoi in pasta modellata.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi per la ristorazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda urbana di pasti da asporto con porzioni controllate | + 0.8% | Globale con concentrazione in APAC e Nord America | Medio termine (2-4 anni) |
| Boom dei kit pasto per l'e-commerce | + 0.6% | Nord America e UE, espansione nell'APAC | A breve termine (≤ 2 anni) |
| Il servizio QSR passa alla fibra ottica a causa dei divieti sui PFAS | + 0.9% | Nord America e UE; adozione anticipata in Australia | Medio termine (2-4 anni) |
| Espansioni della capacità produttiva di PET riciclato | + 0.5% | Globale, guidato dagli hub dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Coperchi intelligenti dotati di sensori | + 0.3% | Piloti del Nord America e dell'UE; APAC | A lungo termine (≥ 4 anni) |
| Impennata del franchising di cucine fantasma | + 0.7% | Globale, concentrato nei centri urbani | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescente domanda di pasti da asporto, con porzioni controllate, nei centri urbani
Le confezioni monoporzione hanno superato i formati sfusi, poiché i consumatori più giovani che vivono in città preferiscono pasti monoporzione convenienti, da consumare durante i brevi spostamenti. I proprietari di marchi ora richiedono vassoi impilabili con icone caloriche integrate ed etichette nutrizionali QR scansionabili, adatti ai distributori automatici e agli armadietti per il micro-servizio. Il progetto pilota di McDonald's per i wrap in carta erba per hamburger in Germania dimostra come le catene multinazionali QSR uniscano praticità e sostenibilità per soddisfare i clienti urbani. Gli acquirenti istituzionali rafforzano questa tendenza; il quadro normativo del Servizio Sanitario Nazionale del Regno Unito per i materiali di consumo per la ristorazione standardizza le dimensioni delle porzioni, imponendo al contempo etichette conformi agli allergeni. Di conseguenza, i trasformatori che padroneggiano la fustellatura modulare e l'etichettatura con dati variabili ottengono un vantaggio in termini di costi, soddisfacendo al contempo i complessi requisiti dei servizi urbani.
Il boom dei kit pasto per l'e-commerce accelera i volumi degli imballaggi secondari e terziari
Gli operatori che gestiscono i meal kit richiedono soluzioni multistrato che proteggano le proteine grezze, impediscano il trasferimento di odori e resistano a cicli di consegna di due giorni. La domanda ha stimolato gli investimenti in buste barriera personalizzate, contenitori termici in cartone ondulato e inserti in fibra stampata progettati per ridurre l'uso di refrigerante e il peso della spedizione. I fornitori integrano sempre più spesso etichette di freschezza NFC nei cartoni esterni per segnalare manomissioni ed escursioni termiche, rispecchiando il progetto pilota di Tetra Pak dotato di sensori per la vendita diretta al consumatore di prodotti lattiero-caseari nel 2024. Negli Stati Uniti e in Germania sono state aggiunte linee di stampaggio per fibre nazionali per ridurre i rischi di fornitura, e i produttori dell'area Asia-Pacifico si stanno riorganizzando per fornire sistemi di inchiostro a base d'acqua compatibili con forni e microonde per meal kit.
I ristoranti fast food passano alle stoviglie in fibra nonostante i divieti sui PFAS
La legislazione dell'UE, di diversi stati degli Stati Uniti e dell'Australia vieta i rivestimenti PFAS negli articoli a contatto con gli alimenti, costringendo i QSR a riprogettare scatole combinate, contenitori per patatine fritte e coperchi per bevande. Il coperchio in fibra compostabile a casa di Huhtamäki per McDonald's Finlandia elimina 59 tonnellate di plastica all'anno. La barriera JANUS di J&J Green Paper, adottata da Arcos Dorados in Argentina, dimostra che i rivestimenti possono eguagliare la resistenza al grasso delle carte fluorurate, consentendo al contempo il compostaggio domestico. Gli operatori riprogettano anche i rack di stoccaggio e i contenitori riscaldanti per gestire profili in fibra più spessi, creando vendite accessorie per i fornitori di attrezzature.
L'espansione della capacità del PET riciclato riduce il sovrapprezzo rispetto alla resina vergine
I gruppi di produzione di resine dell'area Asia-Pacifico hanno finanziato linee bottle-to-tray che sfaldano, depolimerizzano e riestrudono RPET per uso alimentare su larga scala. L'integrazione verticale riduce i costi logistici, riducendo il divario tra PET riciclato e vergine. Le soglie obbligatorie di contenuto di materiale riciclato in California e nell'UE garantiscono volumi di base, ancorando l'economia degli investimenti. Tuttavia, la raccolta rimane discontinua nell'Asia emergente; pertanto, i trasformatori si proteggono con SKU a doppia specifica in grado di utilizzare materie prime vergini o riciclate senza dover cambiare gli utensili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Eliminazione graduale di EPS e PVC monouso | -0.7% | Globale, guidato dall'UE e dal Nord America | A breve termine (≤ 2 anni) |
| Volatilità nei prezzi dei polimeri vergini | -0.5% | Globale, più acuto nei mercati sensibili al prezzo | A breve termine (≤ 2 anni) |
| Raccolta post-consumo insufficiente nell'area APAC | -0.4% | Asia emergente; ricaduta sulla MEA | Medio termine (2-4 anni) |
| Elevati investimenti in conto capitale per sistemi riutilizzabili | -0.3% | Stadi e campus del Nord America e dell'UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Eliminazione graduale di EPS e PVC monouso in oltre 60 Paesi
I divieti accelerati comprimono le finestre di transizione a 12-18 mesi, mettendo a dura prova la capacità dei fornitori di substrati alternativi. La legge francese AGEC ha obbligato McDonald's a introdurre vassoi riutilizzabili in polipropilene nel 2024, riorganizzando i flussi di lavoro in sala e sperimentando contenitori in gomma siliconica per gli ordini da consumare sul posto. [1] “McDonald's Introduces Reusable Packaging to Reduce Waste,” Smileymovement.org I piccoli operatori non dispongono delle spese in conto capitale per rinnovare il lavaggio delle stoviglie in cucina o la logistica dei depositi, il che li spinge verso servizi di pooling di terze parti e rafforza il consolidamento verso catene ben capitalizzate.
La volatilità dei prezzi dei polimeri vergini comprime i margini dei convertitori
Le oscillazioni biennali del 30-50% nei prezzi spot delle resine PE e PP erodono i margini dei trasformatori perché le strutture contrattuali annuali con i clienti QSR limitano la velocità di trasferimento. I trasformatori multinazionali diversificano in RPET e stampaggio di cellulosa per coprire i cicli dei prezzi, mentre i termoformatori di nicchia senza leva finanziaria sulla resina cercano di uscire dalle fusioni. I produttori di imballaggi flessibili sono i più esposti: i supplementi trimestrali per le materie prime si scontrano con le offerte annuali per i servizi di ristorazione, accelerando la razionalizzazione degli SKU e degli impianti.
Analisi del segmento
Per materiale: le soluzioni biodegradabili attivano nuove pipeline di prodotti
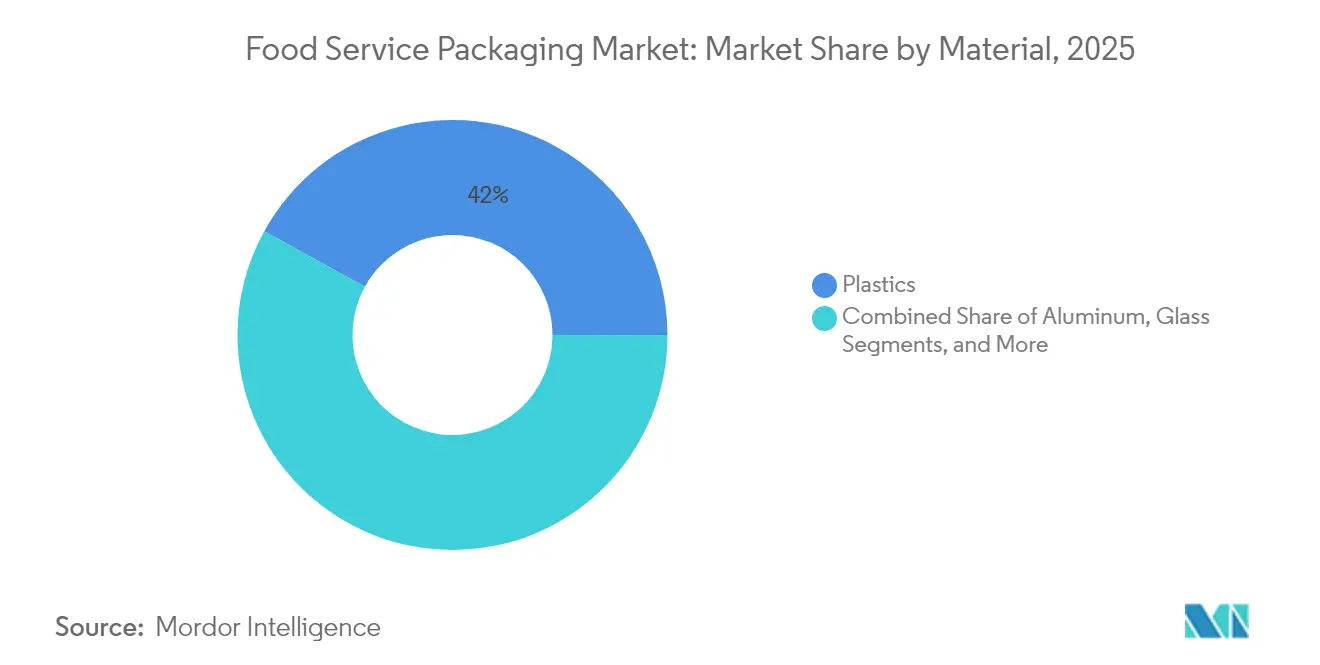
Nel 2025, la plastica ha mantenuto la quota di mercato più elevata del packaging per la ristorazione, pari al 41.98%, grazie all'efficienza dei costi, all'elevata trasparenza e all'integrità della sigillatura, fattori che rimangono essenziali per i coperchi delle bevande e le vaschette per il riempimento a caldo delle zuppe. Tuttavia, i substrati biodegradabili e speciali dovrebbero raggiungere un CAGR del 5.42%, riflettendo una maggiore attrattiva dell'eco-label e l'espansione delle infrastrutture di compostaggio nelle aree urbane del Nord Europa. Si prevede che il mercato del packaging per la ristorazione per i film biodegradabili raggiungerà i 26.36 miliardi di dollari entro il 2031, sostenuto dalle miscele di amido che ora tollerano il riscaldamento a microonde a 100 °C senza deformazioni. Nelle plastiche convenzionali, la rimozione dei PFAS e il riciclo chimico dominano i budget di ricerca e sviluppo, come dimostra il traguardo di McDonald's di eliminare gradualmente il 99.5% dei composti fluorurati nel 2024.
Carta e cartone continuano a migrare verso mercati di fascia alta; i rivestimenti a dispersione acquosa ora raggiungono una resistenza al grasso caldo di 8 ore, aprendo le conchiglie degli hamburger e le ciotole di noodle alla conversione in fibra. Lattine e vassoi in alluminio mantengono una domanda di nicchia per il catering aereo e per i componenti dei pasti ad alta acidità, ma faticano a contrastare i cartoni compositi leggeri. Il vetro registra una penetrazione trascurabile perché le piattaforme di consegna penalizzano il peso e il rischio di rottura. Con la persistente volatilità della resina, i trasformatori si proteggono con soluzioni ibride PP-cellulosa che riducono l'utilizzo di polimeri del 50%, salvaguardando al contempo la ritenzione del calore, rafforzando i materiali biodegradabili come principale ambito di innovazione nel mercato degli imballaggi per la ristorazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di imballaggio: vassoi e contenitori catturano la consegna inaspettata
Tazze e vaschette hanno mantenuto un vantaggio del 37.89% in termini di fatturato nel 2025, grazie alle applicazioni universali per bevande e zuppe e all'approvvigionamento di grandi volumi di fast food (QSR) che riduce i costi unitari. Ciononostante, vassoi e contenitori hanno registrato un'impennata con un CAGR del 5.11%, supportati da menu incentrati sui corrieri. Il mercato degli imballaggi per la ristorazione collettiva potrebbe raggiungere i 47.30 miliardi di dollari entro il 2031, poiché le cucine fantasma privilegiano design a prova di perdite e adatti al microonde con coperchi a scatto e finestre antiappannamento. Le fascette di sicurezza e i sigilli di sicurezza staccabili migrano dal settore farmaceutico a quello alimentare, creando una domanda crescente di utensili per termoformatrici.
I contenitori a conchiglia, un tempo sinonimo di EPS, si stanno riposizionando verso formati in fibra stampata e PET riciclato post-consumo per ottemperare ai divieti, mentre bustine e pouch riempiono le nicchie di mercato dei condimenti a porzioni controllate. La linea di cellulosa Tray2Go di Sabert, introdotta nel 2024, unisce compostabilità e resistenza all'impilamento sugli scaffali, offrendo alle compagnie aeree e ai servizi di catering ospedaliero un'alternativa economicamente vantaggiosa ai vassoi in PP. Nel complesso, la diversificazione delle tipologie di imballaggio indica che i fornitori che offrono portafogli multiformato saranno i principali fornitori nel mercato degli imballaggi per la ristorazione.
Per settore dell'utente finale: l'ospitalità e i bar superano i segmenti tradizionali
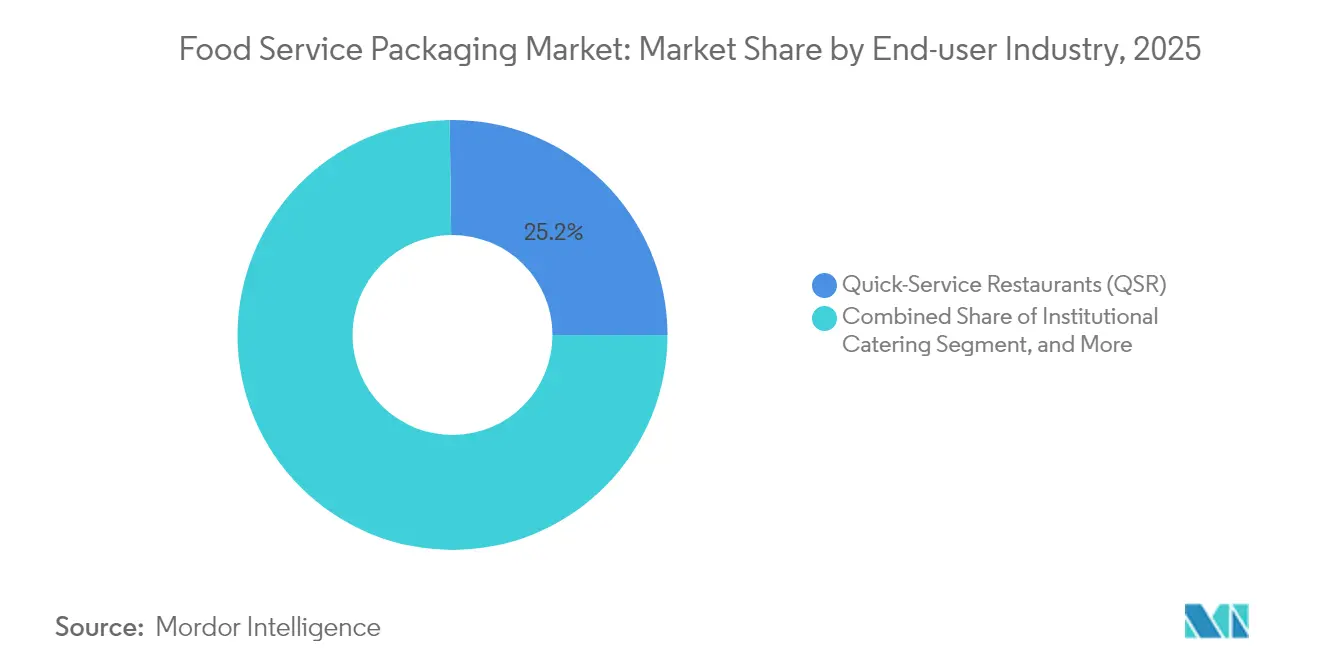
I ristoranti fast food hanno rappresentato il 25.21% della spesa del 2025, grazie ad accordi quadro globali e alla standardizzazione degli SKU che semplificano l'approvvigionamento e favoriscono la scalabilità. Tuttavia, il settore dell'ospitalità e delle caffetterie crescerà a un CAGR del 6.18% entro il 2031, con caffè premium, snack da forno e hotel lifestyle che enfatizzano le piadine brandizzate e le ciotole in fibra adatte a Instagram. Il settore del packaging per la ristorazione personalizza sempre più tazze laminate litografiche ad alta grafica e fascette in carta kraft testurizzata per valorizzare lo storytelling del marchio nei bar indipendenti.
I ristoranti a servizio completo registrano una crescita a una cifra media grazie all'introduzione di linee di consegna che richiedono prestazioni di mantenimento a caldo migliorate. La ristorazione collettiva registra una domanda costante, stimolata dall'espansione della rete ospedaliera e dagli impegni di sostenibilità del settore dell'istruzione; le linee guida dell'Hospital Caterers Association sulle stoviglie compostabili illustrano le crescenti aspettative ambientali. I volumi di offerta di consorzi di acquisto come il quadro normativo monouso da 48 milioni di sterline (64.85 milioni di dollari) di TUCO mostrano che bar e gestori di campus universitari ora integrano l'etichettatura degli allergeni e la logistica con deposito cauzionale nei contratti di imballaggio. Questa dinamica alimenta la specializzazione del segmento all'interno del mercato degli imballaggi per la ristorazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per profilo di sostenibilità: gli imballaggi riciclati e compostabili aumentano la priorità di approvvigionamento
Le strutture multistrato convenzionali continueranno a dominare con il 53.78% nel 2025, ma subiranno un declino progressivo poiché le catene di ristoranti innalzeranno le soglie minime di contenuto riciclato e perseguiranno roadmap per imballaggi a zero emissioni nette. Le varianti sostenibili registreranno un CAGR del 6.55%, raddoppiando la loro quota di mercato degli imballaggi per la ristorazione entro il 2031. I vassoi in PET riciclato hanno ridotto il divario di prezzo con la resina vergine del 15% nel corso del 2024, grazie all'aumento della capacità produttiva in Asia ed Europa, consentendo ai ristoratori di adottare coperchi trasparenti senza dover superare il budget. La fibra stampata compostabile guadagna terreno dove esiste la raccolta differenziata comunale; Huhtamäki, ad esempio, utilizza rivestimenti privi di polimeri e compostabili in casa che resistono al riempimento di bevande a 100 °C.
Gli impegni aziendali accelerano il processo di implementazione: McDonald's punta a raggiungere il 100% di imballaggi rinnovabili o riciclati entro il 2025, spingendo i fornitori di primo livello a certificare i sistemi di catena di custodia e a investire in impianti di cellulosa adiacenti ai centri di distribuzione QSR. La tecnologia r-PRO di Sabert miscela PP post-consumo con carbonato di calcio per mantenere la rigidità al 40% di contenuto riciclato, dimostrando come le miscele proprietarie possano essere utilizzate anche nella fascia di prezzo media.
Analisi geografica
L'area Asia-Pacifico detiene il primato nel mercato degli imballaggi per la ristorazione con una quota del 40.32%, alimentata dall'espansione dei consumi urbani in Cina, India e nelle economie del Sud-est asiatico. Con la crescita degli aggregatori alimentari tradizionali, i trasformatori di imballaggi trasferiscono le attività di estrusione e stampa più vicino alle megalopoli per ridurre i tempi di consegna e adattare gli SKU ai gusti locali. La bozza di legge vietnamita sull'EPR segnala un imminente passaggio a quote obbligatorie di contenuto riciclato, spingendo gli esportatori di scaglie di RPET a costruire linee di lavaggio domestiche. Tuttavia, la raccolta differenziata a livello comunale rallenta le sperimentazioni dal bottle-to-food, mantenendo resiliente la domanda di resina vergine nelle applicazioni di noodle ad alta temperatura.
Il Nord America mostra dinamiche mature ma orientate all'innovazione. I divieti sui PFAS a livello statale catalizzano rapide conversioni di fibre in coperchi e promuovono joint venture per il riciclo chimico tra i principali produttori di resine e i trasformatori di imballaggi. L'Ufficio dei Servizi Generali di New York pubblica ora una specifica annuale per l'acquisto di contenitori e involucri in fibra conformi, fornendo agli acquirenti del settore pubblico un elenco verificato di SKU sostenibili. I marchi statunitensi sono pionieri in progetti pilota di riutilizzo nelle concessioni degli stadi, raccogliendo dati sulla durata dei cicli di lavaggio e sull'accettazione da parte dei consumatori per orientare gli obiettivi di zero rifiuti per il 2030.
L'Europa segue un percorso normativo armonizzato attraverso la Direttiva sulla Plastica Monouso. I sistemi di deposito-restituzione in Germania e nei Paesi nordici garantiscono elevati tassi di raccolta del PET, riducendo i costi dei pellet di RPET. I dischi per pizza rivestiti in fibra e i contenitori per bevande stampati stanno guadagnando terreno, supportati da infrastrutture di compostaggio integrate con i flussi di rifiuti organici urbani. L'offerta, tuttavia, è limitata dalla disponibilità di polpa di cellulosa, che stimola gli investimenti nella silvicoltura sostenibile e nella produzione di polpa di fibre da rifiuti agricoli.
Il Medio Oriente e l'Africa, sebbene rappresentino solo il 6% del fatturato attuale, presentano un CAGR (tasso di crescita annuo composto) del 5.98%. I franchising di fast food come KFC e Burger King implementano kit di imballaggio standardizzati per supportare una rapida espansione dei punti vendita nel Golfo e in Nord Africa. Lo stabilimento egiziano di UFlex, del valore di 200 milioni di dollari, consente all'azienda di servire sia i mercati africani in crescita che l'approvvigionamento di prossimità europeo, riducendo i tempi di consegna e coprendo i rischi di spedizione nel Mar Rosso. Le infrastrutture per i rifiuti sono ancora in fase di sviluppo, suscitando interesse per i contenitori monomateriale in PP che facilitano il riciclaggio meccanico a valle una volta che i sistemi di raccolta saranno scalabili.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Il settore degli imballaggi per la ristorazione sta subendo una profonda trasformazione a causa di normative più severe in materia di sostanze chimiche problematiche, riciclabilità e responsabilità del produttore, con l'UE e alcuni stati degli Stati Uniti che stabiliscono molte delle scadenze operative per i fornitori globali. Nell'Unione Europea, il Regolamento (UE) 2025/40 sugli imballaggi e i rifiuti di imballaggio è in vigore dal 12 agosto 2026, introducendo nuovi requisiti in materia di sostenibilità degli imballaggi, etichettatura e responsabilità estesa del produttore. Il regolamento introduce anche limiti per gli imballaggi a contatto con gli alimenti contenenti PFAS al di sopra di determinate concentrazioni.
Anche la conformità relativa ai materiali a contatto con gli alimenti viene aggiornata attraverso modifiche al regime FCM per le materie plastiche e relative correzioni. La Commissione europea ha adottato i regolamenti (UE) 2026/245 e (UE) 2026/250 il 2 febbraio 2026, aggiornando l'elenco dell'Unione ai sensi del regolamento (UE) n. 10/2011 e correggendo il quadro normativo relativo alle restrizioni sul BPA. Gli aggiornamenti includono una disposizione transitoria che consente l'immissione sul mercato di alcuni articoli monouso a contatto con gli alimenti a base di BPA, fabbricati secondo le norme precedenti, fino al 20 luglio 2026. Negli Stati Uniti, la FDA ha annunciato il 12 maggio 2026 la finalizzazione di una procedura sistematica per la valutazione post-commercializzazione delle sostanze chimiche negli alimenti (incluse le sostanze a contatto con gli alimenti). Il Maryland ha adottato i regolamenti sulla responsabilità del produttore per gli imballaggi e i prodotti di carta (COMAR 26.04.14), in vigore dal 25 maggio 2026, che aggiungono obblighi di registrazione e segnalazione che i produttori e gli importatori di imballaggi devono rendere operativi.
Analisi della catena del valore
La catena del valore degli imballaggi per il settore della ristorazione si estende dalle materie prime e dai prodotti chimici (polimeri vergini, scaglie/pellet di PET riciclato, pasta di cellulosa e rivestimenti, inchiostri e adesivi) ai macchinari e agli stampi (termoformatura, stampaggio di fibre, estrusione/laminazione, stampa e fustellatura), fino ai trasformatori che producono bicchieri, vaschette, vassoi, contenitori a conchiglia, involucri e soluzioni di chiusura. La distribuzione passa poi attraverso distributori per il settore della ristorazione e piattaforme di approvvigionamento a catena fino agli utenti finali come ristoranti fast food, hotel e caffetterie, servizi di catering per istituzioni e operatori focalizzati sulla consegna a domicilio. Le decisioni relative alle specifiche includono sempre più spesso la conformità al contatto con gli alimenti, le barriere prive di PFAS e la documentazione relativa al contenuto riciclato.
I vincoli a monte e le tempistiche di conformità stanno cambiando il punto in cui si genera valore: l'accesso a materie prime riciclate di qualità costante e a sostanze chimiche di barriera validate è diventato un fattore di differenziazione, mentre i contratti pluriennali di catena favoriscono i trasformatori in grado di supportare la riprogettazione, i test e la documentazione in diverse regioni. Il Regolamento UE PPWR (Regolamento (UE) 2025/40), in vigore da febbraio 2025 e applicabile dal 12 agosto 2026, aumenta gli oneri di conformità in termini di progettazione, etichettatura e responsabilità del produttore per qualsiasi imballaggio immesso sul mercato UE. Ciò accresce l'importanza della tracciabilità dei materiali e dell'allineamento del fine vita. Gli investimenti in tecnologie e sostituzione dei materiali sono visibili lungo tutta la catena, tra cui la collaborazione di Tetra Pak con Sterilgarda Alimenti (aprile 2026) su un cartone asettico con barriera a base di carta per aumentare il contenuto di materiali rinnovabili, e lo sviluppo di alternative "drop-in" per i formati tradizionali come la schiuma PLA a base di canna da zucchero progettata per sostituire l'EPS nelle applicazioni per la ristorazione (TotalEnergies Corbion, luglio 2026).
Panorama competitivo
Il mercato degli imballaggi per la ristorazione mostra una moderata concentrazione, con i primi cinque fornitori che controllano circa il 45% del fatturato globale. L'acquisizione di Pactiv Evergreen da parte di Novolex per 6.7 miliardi di dollari nel marzo 2025 ha creato la più grande piattaforma nordamericana che comprende coperchi in RPET, vassoi in fibra e sacchetti di carta per il trasporto. Huhtamäki continua a sfruttare la sua capacità globale di produzione di fibre stampate per assicurarsi contratti QSR multinazionali, mentre Dart Container si concentra su bicchieri leggeri in PP e PS per i canali convenience sensibili al prezzo. Sabert si differenzia attraverso miscele riciclate proprietarie e servizi di progettazione che personalizzano i vassoi per i produttori di piatti pronti premium.
Le mosse strategiche sottolineano una svolta verso scale-up sostenibili. L'impianto di produzione di cartone asettico da 90 milioni di euro di SIG nel 2024 ha fornito una capacità incrementale per brodi a lunga conservazione per la ristorazione. L'impianto statunitense da 100 milioni di dollari di Evertis, pianificato per questo progetto, annuncia ambizioni transatlantiche per le lastre RPET ad alta barriera. L'intensità competitiva ora ruota attorno all'accesso a materie prime riciclate, a prodotti chimici di rivestimento che sostituiscono i PFAS e all'integrazione di sensori elettronici. Le start-up che producono film di alghe o pellicole estensibili a base di PHA spesso collaborano con gruppi più grandi per raggiungere la scala, come dimostrano gli accordi di sviluppo congiunto firmati a metà del 2025.
La concorrenza sui prezzi persiste per prodotti di consumo come le tazze fredde da 16 once, eppure i proprietari dei marchi assegnano sempre più spesso contratti pluriennali a trasformatori che offrono servizi di consulenza sulla sostenibilità, gestione grafica e recupero post-uso. Di conseguenza, le aziende con attività di riciclo interne o attività forestali vincolate si assicurano vantaggi in termini di costi. Il mercato degli imballaggi per la ristorazione premia quindi l'accesso al capitale, la lungimiranza normativa e l'ampiezza della ricerca e sviluppo multi-materiale.
Leader del settore degli imballaggi per la ristorazione
Dart Container Corporation
Amhil Nord America
Genpack LLC
Huhtamaki Oyj
Novolex
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Huhtamaki ha inaugurato ufficialmente un impianto di produzione ampliato a Paris, in Texas, aumentando la capacità produttiva per servire i clienti del settore della ristorazione veloce in Nord America. L'ampliamento garantisce la continuità dell'approvvigionamento regionale per i prodotti alimentari ad alto volume, consentendo al contempo cicli di qualificazione più rapidi, in quanto i clienti stanno orientando le specifiche verso formati a base di fibre e conformi alle normative.
- Maggio 2026: Huhtamaki ha stretto una partnership con Hesburger per introdurre coperchi per bevande a base di fibre, prodotti nello stabilimento di Huhtamaki dedicato al settore della ristorazione ad Alf, in Germania. La collaborazione evidenzia la forte domanda da parte degli operatori del settore per la sostituzione della plastica nei componenti per bevande e fornisce un design di riferimento che può essere replicato in programmi simili per la ristorazione rapida e informale.
- Marzo 2026: Genpak ha annunciato la chiusura del suo stabilimento di produzione a Cedar City, nello Utah, prevista per il 23 maggio 2026, a causa dei divieti legislativi sull'uso del polistirene negli stati limitrofi. Questa riorganizzazione della rete produttiva dimostra come le restrizioni locali sull'utilizzo dei materiali stiano modificando l'allocazione della capacità produttiva e accelerando la transizione del portafoglio prodotti, allontanandosi dalle referenze dipendenti da PS ed EPS.
Ambito del rapporto sul mercato globale degli imballaggi per la ristorazione
Gli imballaggi per la ristorazione includono contenitori e prodotti monouso e riciclabili utilizzati per servire o confezionare cibi e bevande preparati in esercizi di ristorazione da asporto o da consumare sul posto e sempre più per la consegna a domicilio. Il rapporto offre un'analisi aggiornata dello scenario di mercato attuale, delle ultime tendenze e driver e dell'ambiente di mercato generale. Il rapporto identifica inoltre lo sviluppo continuo di nuovi prodotti come uno dei principali driver di crescita del mercato nei prossimi anni.
Il mercato degli imballaggi per la ristorazione è segmentato in base al tipo di prodotto (scatole e cartoni ondulati, bottiglie di plastica, vassoi, piatti, contenitori per alimenti, ciotole, tazze e coperchi, contenitori a conchiglia e altri tipi di prodotto), utente finale (ristoranti a servizio rapido (QSR), ristoranti a servizio completo (FSR), istituzionali, alberghieri e altri utenti finali) e area geografica (Nord America [Stati Uniti e Canada], Europa [Regno Unito, Germania, Francia, Italia, Spagna e resto d'Europa], Asia-Pacifico [Cina, India, Giappone, Australia e Nuova Zelanda e resto dell'Asia-Pacifico], America Latina [Brasile, Argentina, Messico e resto dell'America Latina] e Medio Oriente e Africa [Arabia Saudita, Emirati Arabi Uniti, Sudafrica e resto del Medio Oriente e Africa]). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
Per materiale
| Carta e cartone | |
| Plastica | Polietilentereftalato (PET) |
| Polipropilene (PP) | |
| Polistirene (PS) e Polistirene Espanso (EPS) | |
| Altre materie plastiche | |
| Alluminio | |
| Vetro | |
| Materiali biodegradabili e speciali |
Per tipo di imballo
| Conchiglie |
| Tazze e vaschette |
| Vassoi e Contenitori |
| Bustine e Pochette |
| Altri tipi di imballaggio |
Per settore degli utenti finali
| Ristoranti a servizio rapido (QSR) |
| Ristoranti con servizio completo (FSR) |
| Ristorazione istituzionale |
| Ospitalità e Caffè |
| Altre industrie di utenti finali |
Per profilo di sostenibilità
| Tipo convenzionale |
| Packaging sostenibile |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Per materiale | Carta e cartone | ||
| Plastica | Polietilentereftalato (PET) | ||
| Polipropilene (PP) | |||
| Polistirene (PS) e Polistirene Espanso (EPS) | |||
| Altre materie plastiche | |||
| Alluminio | |||
| Vetro | |||
| Materiali biodegradabili e speciali | |||
| Per tipo di imballo | Conchiglie | ||
| Tazze e vaschette | |||
| Vassoi e Contenitori | |||
| Bustine e Pochette | |||
| Altri tipi di imballaggio | |||
| Per settore degli utenti finali | Ristoranti a servizio rapido (QSR) | ||
| Ristoranti con servizio completo (FSR) | |||
| Ristorazione istituzionale | |||
| Ospitalità e Caffè | |||
| Altre industrie di utenti finali | |||
| Per profilo di sostenibilità | Tipo convenzionale | ||
| Packaging sostenibile | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Spagna | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Corea del Sud | |||
| Vietnam | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual era il valore globale del mercato degli imballaggi per la ristorazione nel 2026?
Si è attestato a 139.75 miliardi di dollari e si prevede che raggiungerà i 171.06 miliardi di dollari entro il 2031.
Quale regione detiene la quota maggiore della domanda di confezioni per la ristorazione?
L'area Asia-Pacifico è in testa con una quota del 40.32%, grazie all'aumento della popolazione urbana e all'adozione del cibo a domicilio.
Quale categoria di materiali si sta espandendo più rapidamente?
I substrati biodegradabili e speciali cresceranno a un CAGR del 5.42% entro il 2031, man mano che entreranno in vigore i divieti sui PFAS e sulla plastica monouso.
In che modo i divieti sui PFAS influenzano il packaging dei ristoranti fast food?
Stanno passando dalle carte rivestite in plastica a coperchi e involucri interamente realizzati in fibre, compatibili con i flussi di compostaggio o riciclaggio.
Perché i vassoi e i contenitori stanno crescendo più velocemente delle tazze?
I servizi di consegna e le cucine fantasma preferiscono vassoi antimanomissione che si trasportano meglio, con un CAGR del 5.11% per questo formato.
Che impatto ha avuto l'acquisizione di Pactiv Evergreen da parte di Novolex?
L'accordo da 6.7 miliardi di dollari ha creato il più grande fornitore integrato, aumentando la pressione competitiva e accelerando l'innovazione dei materiali sostenibili.


