

Dimensioni e quota del mercato delle fibre alimentari
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
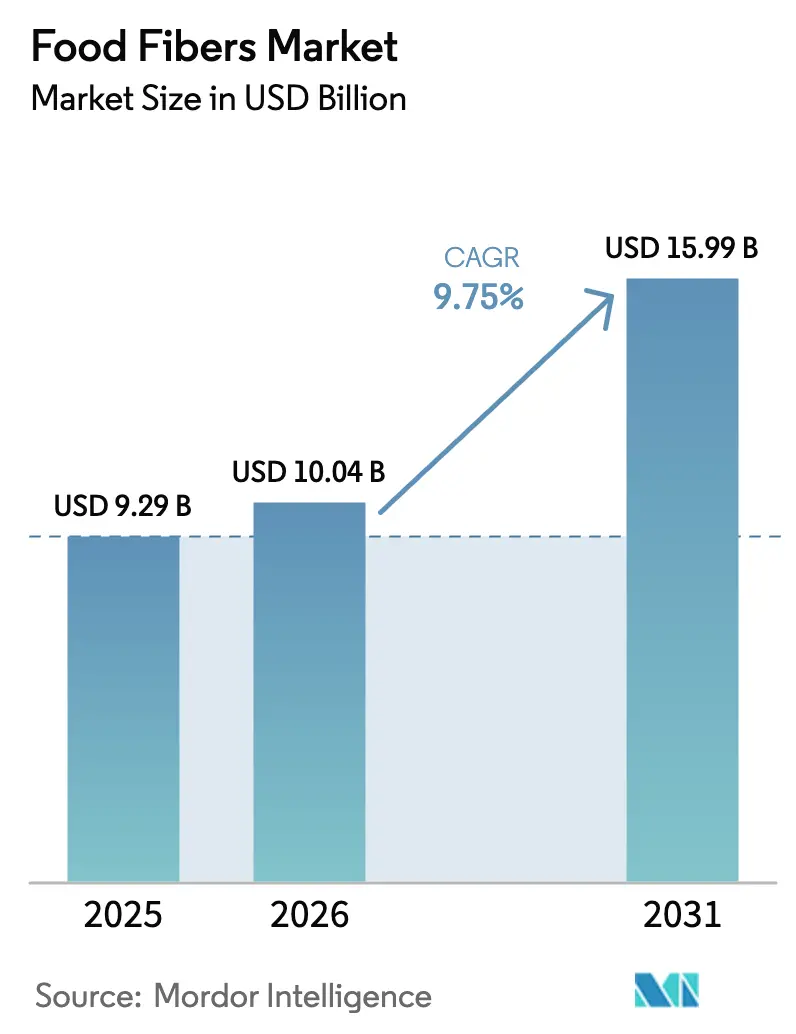
| Dimensione del mercato (2026) | 10.04 miliardo di dollari |
| Dimensione del mercato (2031) | 15.99 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.75% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle fibre alimentari di Mordor Intelligence
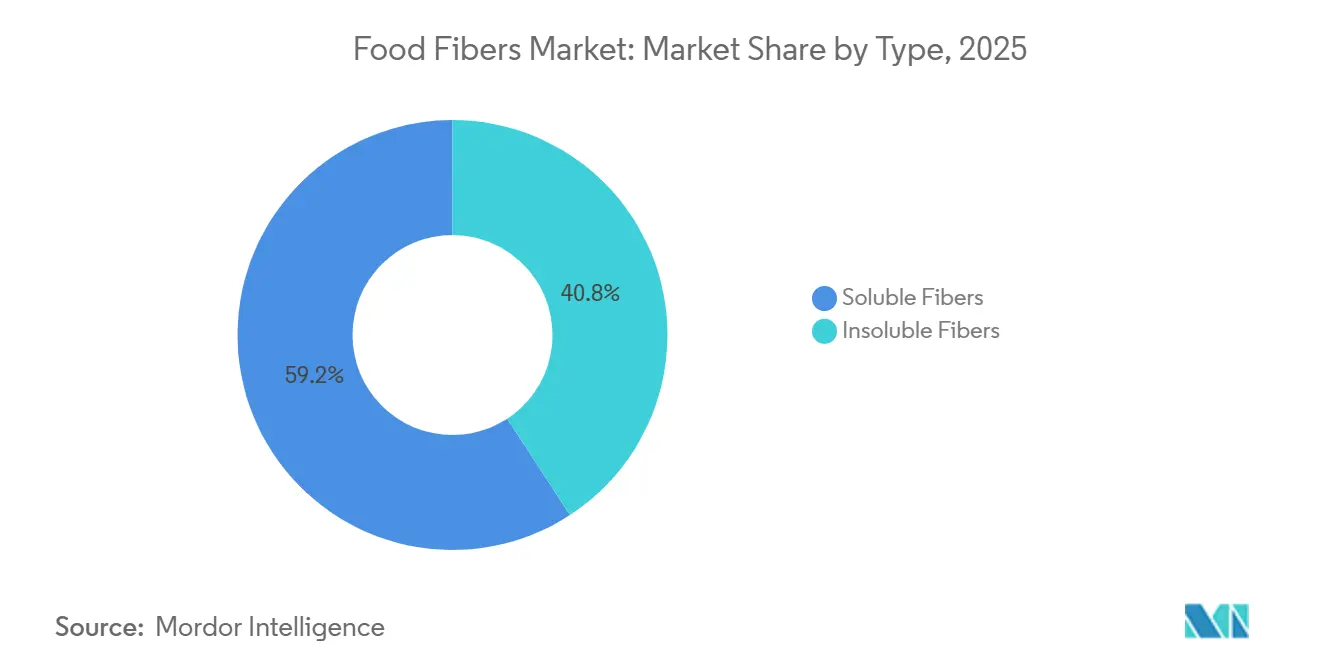
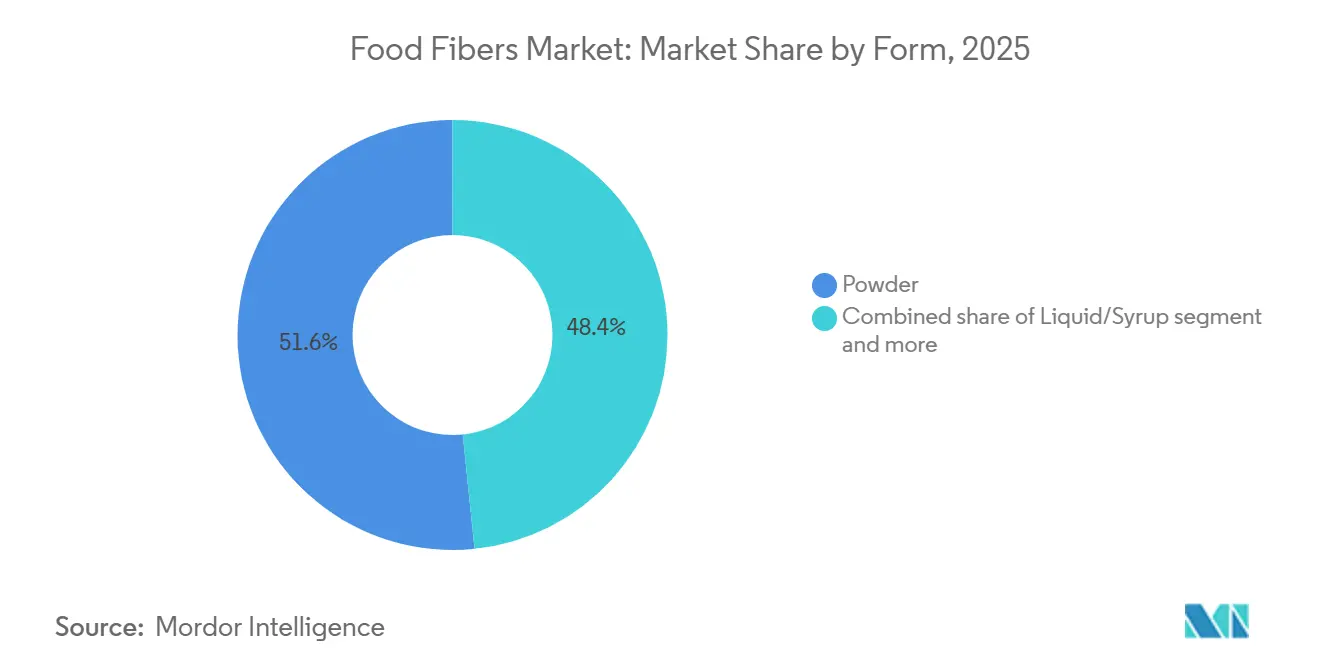
Si prevede che il mercato delle fibre alimentari aumenterà da 9.29 miliardi di dollari nel 2025 e 10.04 miliardi di dollari nel 2026 a 15.99 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 9.75% tra il 2026 e il 2031. Questa crescita riflette il modo in cui i produttori si stanno allineando agli obiettivi normativi di riduzione dello zucchero e alle preferenze dei consumatori per alimenti che supportano la salute metabolica. Le fibre solubili rappresentavano il 59.21% del valore di mercato nel 2025, poiché agiscono come sostituti dello zucchero e forniscono benefici prebiotici in linea con le tendenze relative alla salute intestinale. Si prevede che le fibre insolubili cresceranno a un tasso più rapido dell'11.28% annuo, trainate dal loro utilizzo come agenti di carica a basso costo nella panificazione e nella lavorazione della carne, dove la tolleranza alla lavorazione ad alto taglio è essenziale. Cereali e granaglie sono rimasti la categoria di materie prime dominante nel 2025; Tuttavia, frutta secca e semi stanno crescendo a un CAGR dell'11.77%, sostenuti dalla crescente domanda di formulazioni clean-label e rispettose degli allergeni. I formati in polvere hanno detenuto una quota di fatturato del 51.64% grazie alla loro facilità di integrazione nelle miscele secche, mentre i formati liquidi e sciroppi stanno crescendo a un CAGR del 13.01%, trainati dai produttori di bevande che mirano a migliorare la sensazione al palato. La domanda finale si sta spostando sempre più dalle applicazioni alimentari tradizionali agli integratori alimentari destinati al consumatore diretto, dove la fibra viene posizionata come soluzione per la salute metabolica.
Punti chiave del rapporto
- Per tipologia, le fibre solubili hanno conquistato il 59.21% della quota di mercato delle fibre alimentari nel 2025, mentre si prevede che le fibre insolubili cresceranno a un CAGR dell'11.28% fino al 2031.
- In base alla fonte, cereali e granaglie rappresentavano il 49.01% del mercato delle fibre alimentari nel 2025, mentre si prevede che noci e semi cresceranno a un CAGR dell'11.77% tra il 2026 e il 2031.
- In base alla forma, nel 2025 i formati in polvere hanno dominato il 51.64% del mercato delle fibre alimentari, mentre i formati liquidi e sciroppi stanno registrando un CAGR del 13.01% fino al 2031.
- Per applicazione, nel 2025 il settore alimentare e delle bevande rappresentava il 48.02% del mercato delle fibre alimentari, mentre gli integratori alimentari registrano un CAGR del 12.45% fino al 2031.
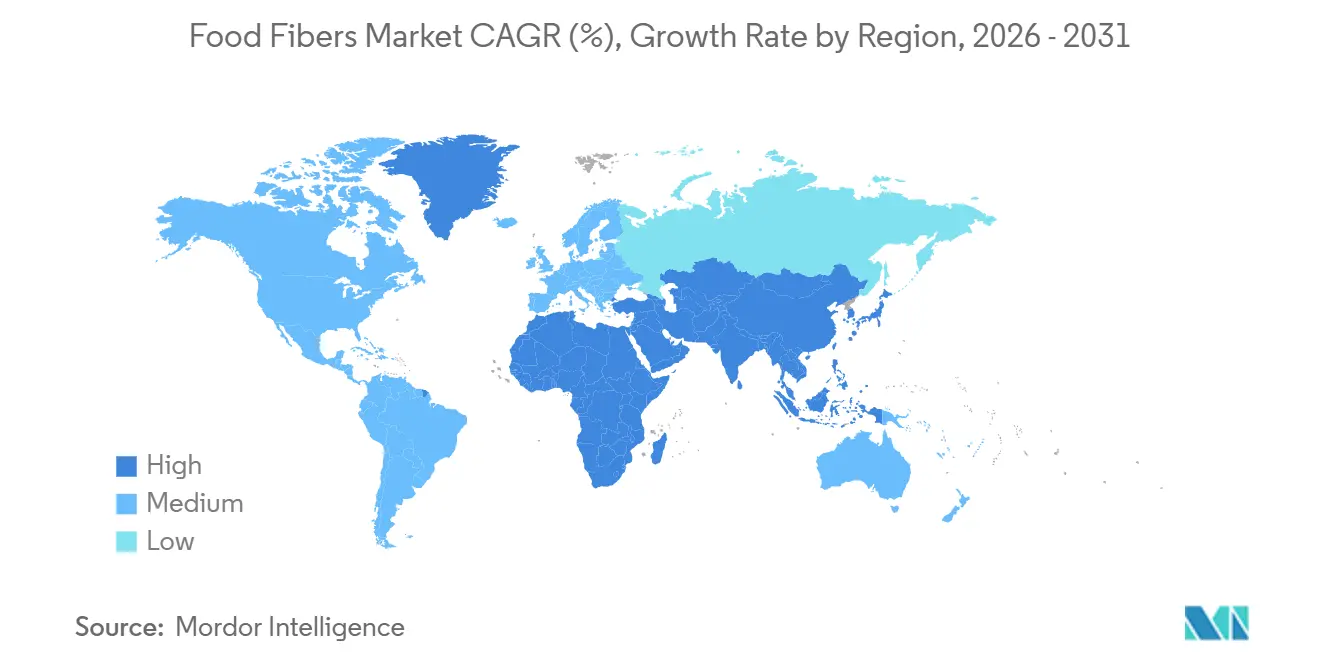
- In termini geografici, il Nord America è stato in testa con una quota di fatturato del 40.73% nel 2025, mentre l'Asia-Pacifico è la regione più rapida, con un CAGR dell'11.01% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle fibre alimentari
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda dei consumatori di alimenti, bevande e integratori arricchiti di fibre mirati alla salute digestiva | + 2.1% | Globale, con picco di adozione in Nord America ed Europa occidentale | Medio termine (2-4 anni) |
| Progressi tecnologici nei metodi di estrazione delle fibre basati su enzimi e membrane | + 1.4% | Globale, concentrato nei centri di produzione del Nord America, Europa e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Alimenti funzionali che promuovono la fibra per la salute cardiovascolare, la sazietà e il controllo glicemico | + 1.8% | Il Nord America e l’Europa sono in testa, con un’accelerazione dell’adozione nelle aree urbane dell’Asia-Pacifico | Medio termine (2-4 anni) |
| Preferenza per fonti di fibre clean-label rispetto agli ingredienti modificati chimicamente | + 1.3% | Globale, più forte in Nord America e in Europa occidentale | A breve termine (≤ 2 anni) |
| L'aumento delle diete a base vegetale incrementa il consumo di alimenti naturalmente ricchi di fibre | + 1.6% | Globale, con un notevole slancio in Nord America, Europa e nell'area urbana dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Utilizzo di fibre solubili per ridurre zuccheri e calorie negli alimenti trasformati | + 1.5% | Globale, guidato dalla legislazione fiscale sullo zucchero in Europa, America Latina e mercati selezionati dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda dei consumatori di alimenti, bevande e integratori arricchiti di fibre mirati alla salute digestiva
Il benessere digestivo è passato dall'essere una nicchia nei negozi di alimenti biologici a diventare un'offerta mainstream nella vendita al dettaglio, con prodotti arricchiti di fibre che ora hanno uno spazio dedicato sugli scaffali dei supermercati tradizionali. Le Linee guida dietetiche 2025 del Dipartimento dell'Agricoltura degli Stati Uniti hanno evidenziato il significativo divario nell'assunzione di fibre, rilevando che il 95% degli adulti americani non raggiunge i livelli giornalieri raccomandati. Questa statistica viene utilizzata dai marchi nei loro messaggi sulle confezioni [1] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Linee guida dietetiche 2025", dietaryguidelines.gov . Le affermazioni relative alle fibre prebiotiche, come l'inulina e i frutto-oligosaccaridi (FOS), sono aumentate man mano che i progressi nella scienza del microbioma vengono comunicati ai consumatori, in particolare in relazione alla salute dell'asse intestino-cervello. I produttori di integratori stanno rivedendo le loro miscele di fibre per includere amidi resistenti e beta-glucani, con l'obiettivo di affrontare non solo la regolarità digestiva ma anche il supporto del sistema immunitario e la gestione del colesterolo. Questa crescente domanda sta rimodellando le strategie di approvvigionamento degli ingredienti, con gli acquirenti che si concentrano sulle fibre che offrono molteplici benefici per la salute all'interno di un'unica formulazione.
Progressi tecnologici nei metodi di estrazione delle fibre basati su enzimi e membrane
L'estrazione enzimatica e la filtrazione a membrana stanno sostituendo i tradizionali metodi alcalini, consentendo ai produttori di isolare fibre con maggiore purezza e un impatto ambientale ridotto. Ad esempio, l'investimento di Roquette nell'estrazione enzimatica delle fibre di pisello entro il 2025 ha portato a una riduzione del 40% del consumo di acqua e a un aumento del 22% della resa in fibra solubile. Questo progresso non solo riduce il costo per unità funzionale, ma migliora anche le credenziali di sostenibilità. Inoltre, l'estrazione con anidride carbonica supercritica (CO₂) sta diventando popolare per le fibre speciali derivate da semi e noci, poiché preserva i polifenoli termosensibili che forniscono benefici antiossidanti. Queste innovazioni di processo sono fondamentali poiché i formulatori richiedono sempre più fibre con profili di sapore neutri e un impatto minimo sul colore del prodotto, caratteristiche che le vecchie tecniche di macinazione meccanica spesso non riescono a raggiungere. Il passaggio all'estrazione di precisione supporta anche la tracciabilità, che è un requisito fondamentale per la certificazione biologica dell'Unione Europea e viene sempre più enfatizzata negli impegni aziendali volontari per la sostenibilità.
Alimenti funzionali che promuovono la fibra per la salute cardiovascolare, la sazietà e il controllo glicemico
Il posizionamento relativo alla salute cardiovascolare è diventato un importante elemento di differenziazione, in particolare per il beta-glucano derivato da avena e orzo, supportato da indicazioni sulla salute qualificate dalla Food and Drug Administration (FDA) che collegano un'assunzione giornaliera di 3 grammi a una riduzione dei livelli di colesterolo nel sangue [2] Fonte: US Food & Drug Administration “Review of the Scientific Evidence on the Physiological Effects of Certain Non-Digestible Carbohydrates,” fda.gov . I prodotti focalizzati sulla sazietà si rivolgono al segmento della gestione del peso, con fibre solubili come il glucomannano e la buccia di psillio che mostrano effetti clinicamente validati sul ritardo dello svuotamento gastrico e sulla soppressione dell'appetito. I messaggi sul controllo glicemico stanno guadagnando terreno nella regione Asia-Pacifico, dove la prevalenza del diabete sta aumentando più rapidamente che in qualsiasi altra parte del mondo. Il National Institute of Nutrition dell'India ha approvato diete ricche di cereali integrali e fibre nelle sue linee guida del 2024, incoraggiando i marchi locali a fortificare alimenti di base come la farina di chapati con amido resistente. La convergenza di queste tre piattaforme sanitarie, ovvero la salute cardiovascolare, il senso di sazietà e il controllo glicemico, sta guidando le strategie di co-formulazione, con i marchi che combinano diverse tipologie di fibre per rispondere alle esigenze comuni dei consumatori all'interno di un unico prodotto.
Preferenza per fonti di fibre clean-label rispetto agli ingredienti modificati chimicamente
L'attenzione dei consumatori verso i prodotti clean-label è aumentata, con un crescente rifiuto delle fibre percepite come sintetiche o altamente lavorate, come il polidestrosio e alcune maltodestrine resistenti, nonostante la loro approvazione normativa. Ingredion ha riportato, durante la conference call sui risultati del 2025, che la domanda di fibre certificate biologiche e non geneticamente modificate (non OGM) è cresciuta del 18% su base annua, superando di tre volte il tasso di crescita delle vendite di fibre convenzionali. Questo cambiamento sta spingendo i fornitori a investire in filiere di approvvigionamento che preservano l'identità di cereali antichi e legumi tradizionali. Sebbene queste opzioni comportino prezzi più elevati, sono in linea con le aspettative dei consumatori in termini di trasparenza. Rivenditori come Whole Foods Market e Tesco hanno eliminato i prodotti contenenti amidi chimicamente modificati, accelerando gli sforzi di riformulazione e aumentando la necessità per i fornitori di ingredienti di convalidare l'origine botanica e la minima lavorazione dei loro prodotti a base di fibre. Questa tendenza è particolarmente significativa in Europa, dove il rigoroso processo di approvazione dei nuovi alimenti da parte dell'Autorità europea per la sicurezza alimentare ha aumentato la cautela dei consumatori riguardo ai nomi di fibre non familiari sulle etichette degli ingredienti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi e sfide normative nell'etichettatura delle fibre alimentari e nelle definizioni di funzionalità | -0.8% | Globale, con un impatto acuto in Nord America ed Europa a causa della rigorosa applicazione dell'etichettatura | A breve termine (≤ 2 anni) |
| Sfide normative che limitano le dichiarazioni sulla salute delle fibre sugli imballaggi in tutte le giurisdizioni | -0.6% | Globale, più pronunciato in Europa e Asia-Pacifico, dove i requisiti di fondatezza delle richieste sono rigorosi | Medio termine (2-4 anni) |
| Regolamentazioni complesse che incidono sulle approvazioni delle fibre isolate e sintetiche in molteplici mercati | -0.5% | Globale, con le barriere più elevate nell'Unione Europea e in alcuni paesi dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Difficoltà tecniche nel mantenere la funzionalità delle fibre durante la lavorazione ad alta temperatura e ad alto taglio | -0.7% | Globale, con particolare impatto sulle categorie di alimenti a lunga conservazione e trasformati in sterilizzazione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi e sfide normative nell'etichettatura delle fibre alimentari e nelle definizioni di funzionalità
I costi delle materie prime per la crusca di frumento e la fibra d'avena hanno subito oscillazioni dal 25% al 35% tra il 2024 e il 2025, principalmente a causa delle condizioni di siccità nelle Grandi Pianure nordamericane e delle restrizioni all'esportazione da parte dei produttori del Mar Nero. Questa volatilità dei prezzi ha avuto un impatto significativo sui margini di profitto dei fornitori di fibre che operano con contratti a prezzo fisso con i produttori alimentari. Di conseguenza, alcuni fornitori hanno scelto di riformulare le miscele utilizzando alternative più economiche, come la bagassa di canna da zucchero o la crusca di riso, sebbene queste alternative potrebbero non offrire le stesse prestazioni funzionali. A queste sfide si aggiunge l'incertezza normativa che ha creato ulteriori complicazioni. Le linee guida del 2024 della Food and Drug Administration (FDA) sulle maltodestrine resistenti hanno riclassificato alcune varianti come non contenenti fibre, costringendo i marchi a riformulare i prodotti o a rimuovere le dichiarazioni relative alle fibre. Questa modifica ha comportato un costo stimato per il settore di 120 milioni di dollari in svalutazioni di imballaggi e scorte. Inoltre, le diverse definizioni di fibra alimentare nei diversi mercati, in cui una fibra può essere qualificata negli Stati Uniti ma non secondo gli standard del Codex Alimentarius o dell'Unione Europea, hanno reso più complesso lo sviluppo di prodotti multinazionali e aumentato i costi di conformità.
Sfide normative che limitano le dichiarazioni sulla salute delle fibre sugli imballaggi in tutte le giurisdizioni
I requisiti per la convalida delle indicazioni sulla salute variano significativamente da regione a regione, creando difficoltà in termini di flessibilità di marketing. L'Autorità europea per la sicurezza alimentare (EFSA) ha respinto il 78% delle domande di autorizzazione all'immissione in commercio di indicazioni sulla salute relative alle fibre tra il 2020 e il 2025, principalmente a causa di prove cliniche insufficienti o di relazioni causa-effetto poco chiare. Questo elevato tasso di rigetto scoraggia le aziende dall'investire nello sviluppo di indicazioni sulla salute. Al contrario, la Food and Drug Administration statunitense consente indicazioni sulla salute qualificate per fibre specifiche, come psillio e beta-glucano, ma solo dopo la presentazione di dossier completi e dati di studi clinici sottoposti a revisione paritaria. Questo rigoroso processo crea spesso ostacoli significativi per i fornitori di ingredienti più piccoli. Nella regione Asia-Pacifico, si presentano ulteriori sfide. Ad esempio, la Commissione sanitaria nazionale cinese (NHC) richiede studi clinici nazionali per gli ingredienti a base di fibre importati che richiedono indicazioni sulla salute. Questo processo in genere prolunga i tempi di 18-24 mesi e comporta costi che vanno da 500,000 a 1 milione di dollari. Queste rigide normative costringono i marchi a fare affidamento su dichiarazioni struttura-funzione o su benefici impliciti, il che riduce la differenziazione del prodotto e limita le opportunità di prezzi premium.
Analisi del segmento
Per tipo: le fibre insolubili guadagnano quote di mercato con l'accelerazione della riformulazione dei prodotti da forno
Si prevede che le fibre insolubili cresceranno a un tasso di crescita annuo composto (CAGR) dell'11.28% dal 2026 al 2031, superando il tasso di crescita medio del mercato del 9.75%. Questa crescita è trainata principalmente dai produttori di prodotti da forno e snack alla ricerca di modificatori di consistenza convenienti in grado di resistere alla cottura ad alte temperature senza alterare la struttura della mollica. La cellulosa, che rappresenta il segmento più ampio tra le fibre insolubili, viene sempre più incorporata nelle formulazioni senza glutine per imitare l'integrità strutturale tradizionalmente fornita dal glutine di frumento. Questo cambiamento ha portato a un aumento del 14% annuo nell'utilizzo di cellulosa in pane e pasta. L'amido resistente, in particolare quello di tipo 2 derivato dal mais ad alto contenuto di amilosio, sta guadagnando popolarità negli snack estrusi poiché offre sia un'arricchimento in fibre sia un ridotto assorbimento di olio durante la frittura. Questo duplice vantaggio contribuisce a ridurre i costi di produzione migliorando al contempo il profilo nutrizionale dei prodotti.
Le fibre solubili rappresentavano il 59.21% del valore di mercato nel 2025, con l'inulina leader nelle applicazioni lattiero-casearie e delle bevande grazie alle sue proprietà prebiotiche e al profilo di gusto neutro, in linea con le tendenze delle etichette pulite. La pectina continua a svolgere un ruolo significativo nelle preparazioni a base di frutta e nei dolciumi; tuttavia, la sua crescita è ostacolata da alternative come la gomma di gellano e altri idrocolloidi che offrono una migliore stabilità al calore. Il beta-glucano, ricavato da avena e orzo, si sta ritagliando una nicchia premium nei prodotti per la salute cardiovascolare. Ciò è supportato da affermazioni sulla salute qualificate dalla Food and Drug Administration (FDA), che consentono ai marchi di applicare prezzi dal 20% al 30% più alti rispetto alle miscele di fibre generiche.
Fonte: Noci e semi aumentano mentre le narrazioni sulla sostenibilità e sulla compatibilità con gli allergeni convergono
Si prevede che frutta secca e semi cresceranno a un tasso di crescita annuo composto (CAGR) dell'11.77% dal 2026 al 2031, rendendoli la categoria di fonti in più rapida crescita. Questa crescita è attribuibile al loro duplice vantaggio di essere alternative alla soia e al grano adatte agli allergeni, e di fornire al contempo un elevato contenuto di fibre, proteine e grassi sani. I semi di chia e di lino, in particolare, vengono trasformati in polveri fini che possono essere incorporate senza problemi in prodotti da forno, frullati e barrette energetiche. I marchi stanno anche evidenziando il loro contenuto di acidi grassi omega-3 come ulteriore vantaggio, il che sostiene prezzi più elevati. Inoltre, la fibra di semi di girasole si sta affermando come un'opzione conveniente per i produttori che mirano a diversificare le proprie risorse rispetto alle tradizionali fonti di cereali, offrendo proprietà di aumento di volume comparabili a costi al chilogrammo inferiori dal 10% al 15%.
Cereali e granaglie rappresentavano il 49.01% della quota di approvvigionamento nel 2025, supportati da filiere consolidate di crusca di frumento e fibra d'avena che beneficiano dell'economia dei co-prodotti nella macinazione della farina e nella lavorazione dell'avena. Tuttavia, questa predominanza sta gradualmente diminuendo, poiché i marchi rispondono alle tendenze di eliminazione del glutine e cercano narrazioni innovative che i cereali non possono fornire. Frutta e verdura contribuiscono con volumi moderati ma stabili, con la fibra di mela e la fibra di agrumi apprezzate per le loro proprietà di legare l'acqua nei prodotti a base di carne e per il loro appeal "clean-label" nelle formulazioni biologiche.
Per forma: i formati liquidi e sciroppi catturano la domanda di bevande e fortificazioni lattiero-casearie
Si prevede che le fibre liquide e sciroppate cresceranno a un tasso di crescita annuo composto (CAGR) del 13.01% dal 2026 al 2031, diventando il segmento in più rapida crescita tra le fibre. Questa crescita è attribuibile ai produttori di bevande che si concentrano sulla facilità di miscelazione e sulla dispersione uniforme nelle linee di produzione ad alta velocità. Gli sciroppi di fibre di mais solubili, in particolare, stanno sostituendo lo sciroppo di mais ad alto contenuto di fruttosio nelle bevande analcoliche a ridotto contenuto di zucchero e nelle bevande sportive. Questi sciroppi offrono una dolcezza delicata e un arricchimento di fibre senza i problemi di viscosità spesso associati alle sospensioni in polvere. Inoltre, i produttori di latte stanno utilizzando inulina liquida nelle formulazioni di yogurt e kefir per migliorarne la cremosità e offrire al contempo funzionalità prebiotiche, in linea con le strategie di marketing incentrate sulla salute intestinale.
I formati in polvere hanno rappresentato il 51.64% delle vendite nel 2025, evidenziando la loro versatilità nelle applicazioni di miscele secche come proteine in polvere, miscele per dolci e zuppe istantanee. Questi formati offrono una maggiore durata di conservazione e una logistica semplificata rispetto alle alternative liquide. La crescita di questo segmento è ulteriormente supportata dai progressi nelle tecnologie di agglomerazione e istantaneizzazione, che migliorano la disperdibilità e riducono al minimo i problemi di agglomerati e sedimentazione che storicamente hanno colpito le bevande arricchite di fibre. Altre forme, tra cui granuli e fiocchi, soddisfano applicazioni di nicchia come cereali per la colazione e barrette snack. Queste forme includono particelle di fibre visibili che migliorano la percezione dell'autenticità del cereale integrale e aggiungono un tocco di texture accattivante ai prodotti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: gli integratori alimentari superano alimenti e bevande con l'espansione dei canali diretti al consumatore
Si prevede che gli integratori alimentari cresceranno a un tasso di crescita annuo composto (CAGR) del 12.45% dal 2026 al 2031, superando il tasso di crescita del mercato alimentare e delle bevande del 9.2%. Questa crescita è trainata dai marchi diretti al consumatore che sfruttano modelli di abbonamento e piattaforme di nutrizione personalizzata per posizionare le fibre come una soluzione mirata per il benessere piuttosto che come un ingrediente passivo. I formati in capsule e caramelle gommose sono leader di mercato, con i produttori che combinano diversi tipi di fibre, come psillio, inulina e glucomannano, per affrontare problemi di salute comuni come stitichezza, controllo del peso e riduzione del colesterolo in un unico prodotto. I percorsi normativi per gli integratori alimentari sono meno rigorosi rispetto a quelli per le indicazioni sulla salute degli alimenti, consentendo ai marchi di rilasciare dichiarazioni struttura-funzione che suggeriscono benefici senza richiedere la convalida clinica necessaria per le indicazioni sulla salute qualificate.
Nel 2025, le applicazioni alimentari e delle bevande rappresentavano il 48.02% del valore d'uso finale, con prodotti da forno e dolciari in testa a questo segmento grazie al ruolo delle fibre nella ritenzione dell'umidità e nell'estensione della shelf life. I prodotti lattiero-caseari e i dessert surgelati incorporano sempre più fibre solubili per ridurre il contenuto di grassi mantenendo la cremosità, il che attrae i consumatori attenti alle calorie senza compromettere il piacere. Inoltre, i trasformatori di carne, pollame e pesce utilizzano fibre insolubili come leganti ed estensori, che contribuiscono a migliorare la resa e la consistenza in prodotti ristrutturati come nuggets di pollo e bastoncini di pesce.
Analisi geografica
Mercato nordamericano delle fibre alimentari
Nel 2025, il Nord America ha rappresentato il 40.73% del fatturato globale, grazie a un quadro normativo che consente dichiarazioni sulla salute qualificate per fibre specifiche e a una base di consumatori focalizzata su soluzioni per il benessere digestivo. Gli Stati Uniti sono leader nel consumo pro capite di integratori di fibre, con marchi affermati come Metamucil e Benefiber che mantengono una forte posizione nel mercato al dettaglio. Allo stesso tempo, i marchi emergenti stanno guadagnando terreno attraverso l'e-commerce e i modelli basati su abbonamento. In Canada, l'aggiornamento del 2024 del suo Regolamento su alimenti e farmaci ha ampliato l'elenco delle fibre alimentari riconosciute, consentendo ai marchi di fare dichiarazioni sul contenuto di fibre per ingredienti come la destrina resistente e il polidestrosio. Questo cambiamento normativo ha incoraggiato gli sforzi di riformulazione in tutti i prodotti alimentari confezionati [3] Fonte: Governo del Canada, "Elenco delle fibre alimentari esaminate e accettate dalla Direzione alimentare di Health Canada", canada.ca.
Mercato delle fibre alimentari nella regione Asia-Pacifico
Si prevede che l'Asia-Pacifico crescerà a un tasso annuo composto dell'11.01% dal 2026 al 2031, diventando la regione in più rapida crescita. Questa crescita è sostenuta dall'urbanizzazione, dall'aumento del reddito disponibile e dalle iniziative nutrizionali promosse dal governo in paesi come Cina e India. L'iniziativa cinese "Healthy China 2030" enfatizza il consumo di cereali integrali e l'aumento dell'assunzione di fibre, spingendo le aziende alimentari statali ad arricchire alimenti base come noodles e panini al vapore con amido resistente e fibra d'avena. In India, le linee guida dietetiche del 2024 del National Institute of Nutrition hanno promosso diete ricche di fibre, influenzando i programmi di ristorazione scolastica e i sistemi di distribuzione pubblica a incorporare farine di miglio e legumi, naturalmente ricche di fibre. In Giappone, l'invecchiamento della popolazione sta stimolando la domanda di integratori di fibre mirati alla stitichezza e alla salute cardiovascolare, con l'inulina e la gomma di guar parzialmente idrolizzata che guidano le vendite nei canali farmaceutici e dei minimarket.
Mercato europeo delle fibre alimentari
La crescita dell'Europa è frenata dai rigorosi requisiti dell'Autorità europea per la sicurezza alimentare (EFSA) in materia di indicazioni sulla salute e dallo scetticismo dei consumatori nei confronti delle nuove fibre. Tuttavia, la regione rimane un mercato importante per gli ingredienti biologici e di provenienza sostenibile. La Germania è leader nel consumo di fibre, sostenuta da una preferenza culturale per il pane integrale e da un solido settore della vendita al dettaglio di prodotti naturali che privilegia il contenuto di fibre nell'offerta di prodotti. Il sistema di etichettatura Nutri-Score francese premia i prodotti ricchi di fibre con punteggi più elevati, incoraggiando la riformulazione e offrendo un vantaggio competitivo ai marchi che soddisfano le soglie di contenuto di fibre.
Panorama normativo
La regolamentazione delle fibre alimentari è legata al modo in cui le diverse giurisdizioni definiscono le fibre alimentari ai fini dell'etichettatura e ai percorsi di autorizzazione per le fibre innovative e le relative indicazioni. Negli Stati Uniti, la FDA mantiene la propria definizione di fibra alimentare e continua ad applicare la discrezionalità in materia di applicazione delle norme per alcuni carboidrati non digeribili isolati o sintetici, mentre il processo di regolamentazione è ancora in corso. Ciò rende la documentazione comprovante l'importanza fondamentale per i fornitori che vendono destrine resistenti, varianti di amido resistente e altre fibre trasformate. Nell'Unione Europea, l'accesso al mercato per i nuovi ingredienti a base di fibre passa generalmente attraverso il quadro normativo sui nuovi alimenti (Novel Food) previsto dal Regolamento (UE) 2015/2283, che prevede tempi e requisiti di dati aggiuntivi per i richiedenti l'immissione sul mercato e, ove applicabile, la protezione dei dati.
Nel 2026, diverse azioni dell'UE hanno inasprito il quadro normativo per gli ingredienti e le formulazioni a base di fibre. Il regolamento di esecuzione (UE) 2026/1306 della Commissione ha autorizzato l'estratto di carota arricchito con ramnogalatturonano-I (cRG-I) come nuovo alimento (in vigore dal 2 luglio 2026), e il regolamento di esecuzione (UE) 2026/1219 ha autorizzato l'estere di inulina propionato (in vigore dal 30 giugno 2026), rafforzando il ruolo delle autorizzazioni formali nel consentire piattaforme di fibre differenziate. Parallelamente, il Regolamento (UE) 2026/196 della Commissione ha modificato le norme e le specifiche relative agli additivi per diversi idrocolloidi utilizzati nelle formulazioni ricche di fibre (tra cui le pectine, E 440), con applicazione a partire dal 18 agosto 2026, mentre la Commissione del Codex Alimentarius ha adottato revisioni al GSFA (CXS 192-1995) durante la sua 49a sessione nel luglio 2026, influenzando gli standard di riferimento globali utilizzati da molti enti regolatori nazionali.
Analisi della catena del valore
La catena del valore inizia con i flussi agricoli e di sottoprodotti a monte, per poi passare attraverso l'estrazione, la purificazione e la conversione in formati standardizzati (principalmente polveri e, sempre più spesso, liquidi/sciroppi) prima di raggiungere i produttori di alimenti, bevande e integratori. Le materie prime chiave includono cereali (grano, mais, avena), colture dedicate (come la cicoria) e sottoprodotti riciclati (ad esempio, bucce di agrumi e polpa di mela) che possono migliorare l'economia delle materie prime e al contempo supportare le dichiarazioni di sostenibilità. La lavorazione intermedia si basa sulla macinazione e sul frazionamento, insieme a nuovi approcci enzimatici e a membrana, per fornire funzionalità costanti (solubilità, viscosità, legame con l'acqua) necessarie per le applicazioni nei settori della panificazione, delle bevande, dei latticini e della carne.
La conformità e la garanzia di qualità fungono da filtri lungo tutta la catena, richiedendo spesso specifiche rigorose, sistemi di sicurezza alimentare (comunemente conformi a FSSC 22000/ISO 22000) e, laddove vengano formulate dichiarazioni, una validazione clinica. I processi normativi possono anche guidare le transizioni dalla fase pilota a quella commerciale, come dimostrato dalle produzioni di cellulosa microfibrillata (MFC) per uso alimentare effettuate nell'ottobre 2025 da Vireo Advisors con Valmet, il Process Development Center dell'Università del Maine e Capatec a supporto delle fasi orientate alla certificazione GRAS e all'espansione nel mercato statunitense. A valle, la distribuzione combina in genere la fornitura diretta ai principali clienti delle grandi aziende di beni di largo consumo con distributori di ingredienti specializzati che servono produttori regionali e di piccole e medie dimensioni, con una catena di approvvigionamento che si sta spostando verso l'approvvigionamento multiregionale e la miscelazione/finitura localizzata per ridurre l'esposizione alla volatilità del settore agricolo, alla geopolitica e alle interruzioni logistiche.
Panorama competitivo
Il mercato delle fibre alimentari mostra una moderata concentrazione, con i primi cinque fornitori, tra cui Cargill, Archer Daniels Midland, Tate and Lyle, Ingredion e Roquette, che rappresentano circa il 45% della capacità globale. Ciononostante, queste aziende devono affrontare una concorrenza costante da parte di specialisti regionali che offrono fonti di fibre uniche come la gomma d'acacia, il glucomannano di konjac e le fibre di cereali antichi. Le tendenze strategiche evidenziano una netta divisione negli approcci. Le grandi multinazionali si concentrano sull'integrazione verticale, assicurandosi la fornitura di materie prime attraverso contratti a lungo termine con cooperative di cereali e investendo in tecnologie di estrazione proprietarie per ridurre i costi e migliorare la funzionalità. D'altro canto, i player più piccoli si differenziano puntando sulla certificazione biologica, sulla verifica degli organismi non geneticamente modificati (non OGM) e sulle narrazioni di origine singola, che li aiutano a ottenere prezzi premium nei mercati naturali e specializzati.
Stanno emergendo opportunità nel campo delle fibre termostabili che mantengono la loro funzionalità durante la sterilizzazione in autoclave e la lavorazione ad altissima temperatura. Questa innovazione potrebbe rispondere a esigenze insoddisfatte nelle applicazioni di pasti a lunga conservazione e di alimenti per neonati, attualmente poco soddisfatte dalle attuali opzioni di fibre. L'innovazione tecnologica rimane un fattore competitivo chiave, con aziende leader che investono nell'estrazione enzimatica, nella filtrazione a membrana e nella lavorazione con fluidi supercritici. Questi metodi producono fibre dal sapore neutro, dall'elevata purezza e dal minimo impatto ambientale, caratteristiche che attraggono sia gli sviluppatori di prodotti sia i team di approvvigionamento attenti alla sostenibilità. Ad esempio, il brevetto depositato da Tate and Lyle nel 2025 per una miscela di fibre solubili che rimane stabile a livelli di pH inferiori a 3.5 affronta una sfida significativa nelle bevande acide. Questo sviluppo potrebbe consentire l'arricchimento delle fibre nelle bevande analcoliche gassate e nei succhi di frutta, che in precedenza presentavano problemi di precipitazione.
Inoltre, i disruptor emergenti stanno utilizzando la fermentazione di precisione per creare nuovi polisaccaridi con pesi molecolari e profili prebiotici personalizzati. Questa tecnologia ha il potenziale per aggirare la volatilità della filiera agricola e garantire una produzione costante durante tutto l'anno. La conformità agli standard di sicurezza alimentare dell'Organizzazione Internazionale per la Standardizzazione (ISO) 22000 e alle certificazioni volontarie, come Non-GMO Project Verified e United States Department of Agriculture (USDA) Organic, sta diventando sempre più un requisito fondamentale per l'accesso al mercato. Ciò è particolarmente evidente in Nord America e in Europa, dove le aspettative di rivenditori e consumatori in merito alla convalida di terze parti si sono notevolmente intensificate.
Leader del settore delle fibre alimentari
Ingredion incorporata
Cargill, incorporata
Tate & Lyle PLC
Archer Daniels Midland Company
Roquette Frères SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Ingredion ha acquisito Benicaros, una fibra prebiotica brevettata derivata da residui di carota riciclati, ampliando il proprio portafoglio con una fibra posizionata per il benessere del sistema immunitario e adatta a bassi dosaggi giornalieri. L'acquisizione rafforza il posizionamento di Ingredion nel settore delle fibre sostenibili e riciclate e favorisce una maggiore penetrazione negli integratori e negli alimenti funzionali, dove le proprietà prebiotiche e l'approvvigionamento differenziato sono fondamentali.
- Settembre 2025: ADM ha annunciato che Fibersol ha ricevuto l'approvazione dalla Therapeutic Goods Administration (TGA) australiana come principio attivo per prodotti sanitari, inclusi medicinali registrati e medicinali soggetti a prescrizione medica. Tale approvazione amplia il canale di distribuzione, estendendolo dagli alimenti convenzionali a categorie di prodotti sanitari più regolamentate, e può influenzare le specifiche, la documentazione e gli accordi di fornitura in Australia.
- Giugno 2024: Cargill ha istituito un polo tecnologico ad Atlanta, in Georgia, incentrato sulla trasformazione digitale nel settore alimentare e agricolo, con particolare attenzione agli strumenti per migliorare l'efficienza e la sostenibilità della catena di approvvigionamento. L'investimento supporta le capacità di approvvigionamento e logistica degli ingredienti, in grado di migliorare l'affidabilità della fornitura di fibre alle reti globali di produzione di alimenti e bevande.
Ambito del rapporto sul mercato globale delle fibre alimentari
Le fibre alimentari, note anche come fibre alimentari, sono composti presenti nelle piante che non sono completamente digeribili dall'intestino umano. Commercialmente, le fibre vengono estratte da frutta e verdura e possono essere isolate o modificate durante la lavorazione. Il mercato delle fibre alimentari è classificato per tipo, origine, forma, applicazione e area geografica. Per tipologia, il mercato è suddiviso in fibre solubili e insolubili. Il segmento delle fibre solubili comprende inulina, pectina, polidestrosio, beta-glucano, arabinoxilano, maltodestrina resistente e altre fibre solubili. Il segmento delle fibre insolubili comprende cellulosa, emicellulosa, lignina, chitina e chitosano, amido resistente e altre fibre insolubili. Per origine, il mercato è segmentato in cereali e granaglie, frutta e verdura, frutta secca e semi e altri. Per forma, il mercato è classificato in polvere, liquido/sciroppo e altri. In base all'applicazione, il mercato è segmentato in alimenti e bevande, integratori alimentari e prodotti farmaceutici. Nell'ambito del settore alimentare e delle bevande, il mercato è ulteriormente segmentato in prodotti da forno e dolciumi, latticini, carne, pollame e prodotti ittici, bevande e altri prodotti alimentari e delle bevande. Geograficamente, il rapporto analizza regioni chiave, tra cui Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. La valutazione del mercato è stata effettuata in termini di valore in USD per tutti i segmenti sopra menzionati.
| Fibre solubili | Inulina |
| Pectina | |
| Polydextrose | |
| Il beta-glucano | |
| arabinoxilano | |
| Maltodestrina resistente | |
| Altre fibre solubili | |
| Fibre insolubili | Cellulosa |
| emicellulosa | |
| La lignina | |
| Chitina e Chitosano | |
| Amido resistente | |
| Altre fibre insolubili |
| Cereali e Cereali |
| Frutta e verdura |
| Noci e semi |
| Altro |
| Pastello |
| Liquido / Sciroppo |
| Altro |
| Cibo e Bevande | Panetteria e Confetteria |
| Latticini e Dolci Surgelati | |
| Carne, Pollame e Frutti di mare | |
| Bevande | |
| Altri cibi e bevande | |
| Integratori alimentari | |
| Eccipienti farmaceutici | |
| Nutrizione animale e cibo per animali domestici | |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Fibre solubili | Inulina |
| Pectina | ||
| Polydextrose | ||
| Il beta-glucano | ||
| arabinoxilano | ||
| Maltodestrina resistente | ||
| Altre fibre solubili | ||
| Fibre insolubili | Cellulosa | |
| emicellulosa | ||
| La lignina | ||
| Chitina e Chitosano | ||
| Amido resistente | ||
| Altre fibre insolubili | ||
| Per fonte | Cereali e Cereali | |
| Frutta e verdura | ||
| Noci e semi | ||
| Altro | ||
| Per modulo | Pastello | |
| Liquido / Sciroppo | ||
| Altro | ||
| Per Applicazione | Cibo e Bevande | Panetteria e Confetteria |
| Latticini e Dolci Surgelati | ||
| Carne, Pollame e Frutti di mare | ||
| Bevande | ||
| Altri cibi e bevande | ||
| Integratori alimentari | ||
| Eccipienti farmaceutici | ||
| Nutrizione animale e cibo per animali domestici | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni di fatturato per il mercato delle fibre alimentari nel 2031?
Si prevede che il mercato delle fibre alimentari raggiungerà i 15.99 miliardi di dollari entro il 2031.
In quale regione le vendite di fibre alimentari stanno crescendo più rapidamente?
La regione Asia-Pacifico registra il CAGR più elevato, pari all'11.01%, trainata da Cina e India.
Perché le fibre solubili sono importanti nei prodotti a ridotto contenuto di zucchero?
Le fibre solubili sostituiscono la massa di zucchero, riducono le calorie e aggiungono benefici prebiotici senza aumentare il carico glicemico.
Quale categoria di fonti si sta espandendo più rapidamente?
La frutta secca e i semi determinano una crescita con un CAGR dell'11.77% perché abbinano fibre a proteine e grassi sani.


