

Dimensioni e quota del mercato degli agenti sbiancanti alimentari
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
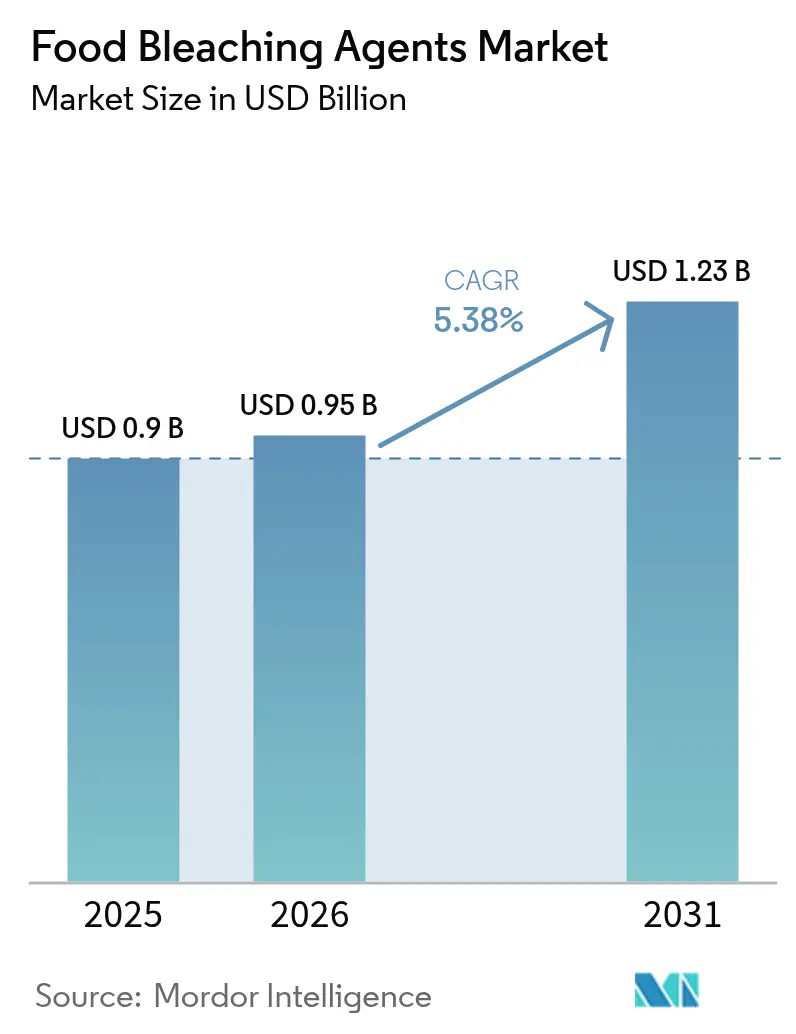
| Dimensione del mercato (2026) | 0.95 miliardo di dollari |
| Dimensione del mercato (2031) | 1.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.38% CAGR |
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia Pacifico |
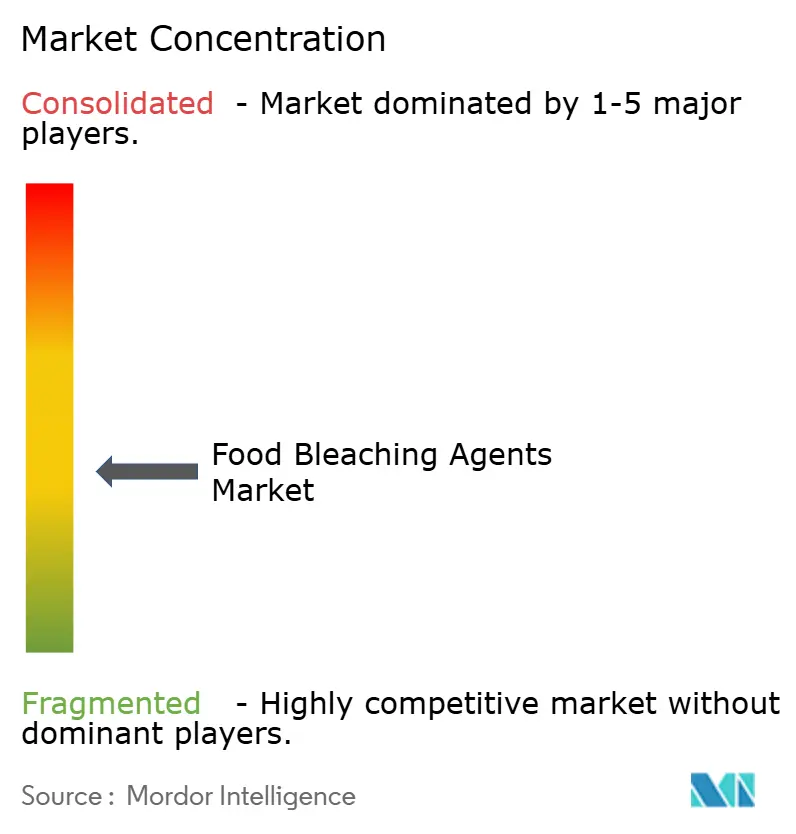
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli agenti sbiancanti alimentari di Mordor Intelligence
Il mercato degli agenti sbiancanti alimentari è stato valutato a 0.9 miliardi di dollari nel 2025 e si stima che crescerà da 0.95 miliardi di dollari nel 2026 a 1.23 miliardi di dollari entro il 2031, con un CAGR del 5.38% durante il periodo di previsione (2026-2031). Questa crescita è trainata principalmente dalla crescente domanda da parte della panificazione industriale, dei prodotti lattiero-caseari che richiedono una maggiore durata di conservazione e dei processi di modifica dell'amido, tutti basati su efficaci proprietà sbiancanti e antimicrobiche. Le approvazioni normative per l'uso di perossido di idrogeno e biossido di cloro nelle applicazioni alimentari, insieme ai progressi nei sistemi di dosaggio dei liquidi, ne stanno facilitando l'adozione su larga scala. Questi sviluppi sono in linea con la transizione del settore verso dichiarazioni di etichettatura più chiare, poiché i marchi mirano a soddisfare le aspettative dei consumatori in termini di trasparenza e riduzione dell'uso di additivi. I produttori stanno sfruttando le sinergie tra enzimi e sbiancanti per ridurre al minimo i livelli di additivi, una strategia che non solo risponde alle preoccupazioni dei consumatori, ma garantisce anche l'efficienza operativa. Inoltre, gli investimenti negli impianti locali di produzione di perossido di idrogeno nella regione Asia-Pacifico stanno riducendo la dipendenza dalle importazioni, rafforzando così la competitività a lungo termine del mercato e garantendo una catena di approvvigionamento stabile.
Punti chiave del rapporto
- Per tipologia, nel 42.74 il perossido di idrogeno ha detenuto il 2025% della quota di mercato degli agenti sbiancanti alimentari; si prevede che l'acido ascorbico aumenterà a un CAGR del 7.33% entro il 2031.
- In base alla forma, nel 40.92 la polvere ha rappresentato il 2025% del mercato degli agenti sbiancanti alimentari, mentre il liquido ha registrato il CAGR più elevato, pari al 7.52% fino al 2031.
- Per applicazione, nel 36.74 i prodotti da forno hanno rappresentato il 2025% del mercato degli agenti sbiancanti alimentari; il settore lattiero-caseario sta registrando un CAGR del 7.66% fino al 2031.
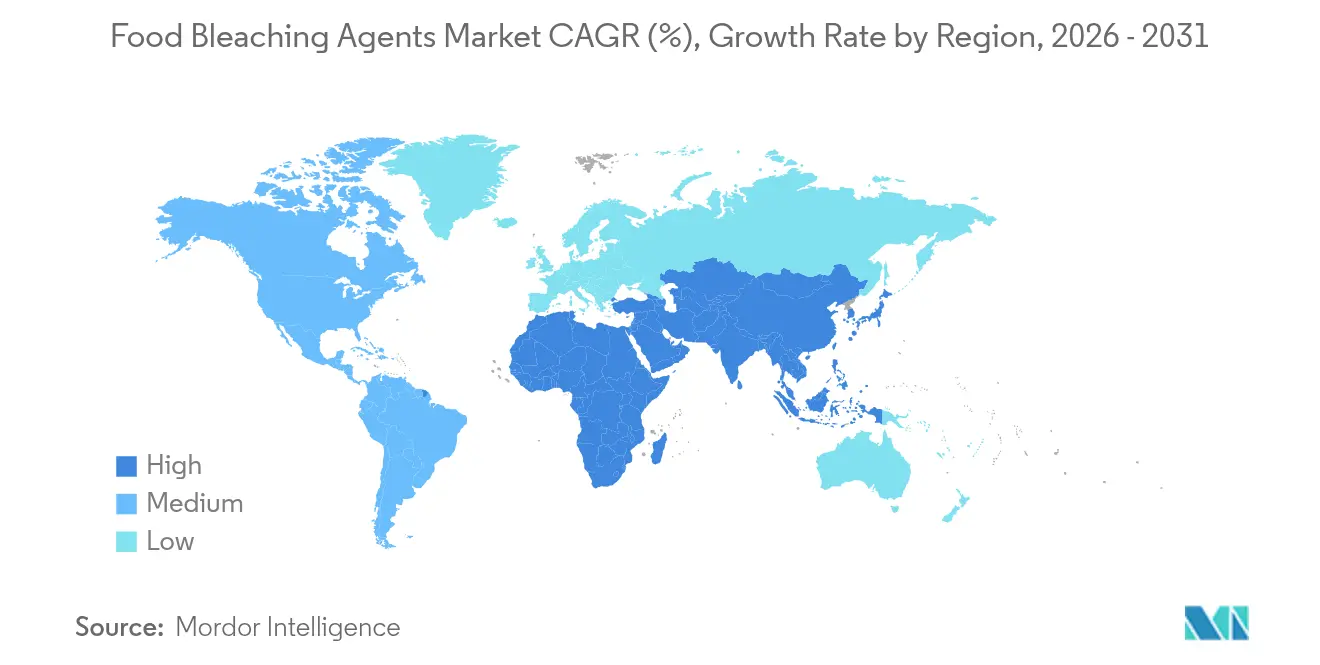
- In termini geografici, l'area Asia-Pacifico ha detenuto una quota di fatturato del 34.41% nel 2025; il Sud America è la regione in più rapida crescita, con un CAGR del 7.55% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli agenti sbiancanti per alimenti
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di alimenti trasformati e confezionati | + 1.2% | Globale, con l'impatto più forte nell'Asia-Pacifico e nel Sud America | Medio termine (2-4 anni) |
| Progressi tecnologici nei processi di sbiancamento | + 0.8% | Il Nord America e l'UE guidano l'innovazione, estendendosi all'APAC | A lungo termine (≥ 4 anni) |
| Crescente domanda di farina sbiancata nei fast food e nei ristoranti fast-service | + 0.9% | Globale, in particolare Nord America e Asia-Pacifico urbano | A breve termine (≤ 2 anni) |
| Ampie applicazioni nei settori della panificazione, della pasticceria e dei prodotti lattiero-caseari | + 1.1% | Globale, con mercati maturi in Nord America e UE, crescita nei mercati emergenti | Medio termine (2-4 anni) |
| Sinergia enzima-sbiancante che riduce l'uso di additivi nei panifici industriali | + 0.6% | Principalmente Nord America e UE, con espansione in Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Crescente utilizzo di agenti sbiancanti nella produzione di amido e derivati | + 0.7% | Globale, con un impatto significativo nei centri di lavorazione dell'amido dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di alimenti trasformati e confezionati
Con l'aumento della domanda globale di alimenti trasformati e confezionati, i produttori si stanno rivolgendo agli agenti sbiancanti per migliorare l'aspetto dei prodotti, prolungarne la durata di conservazione e garantirne la consistenza. L'urbanizzazione e gli stili di vita frenetici stanno orientando i consumatori verso alimenti pronti al consumo e cibi pronti, molti dei quali, in particolare prodotti da forno, oli raffinati e prodotti a base di zucchero, richiedono l'uso di agenti sbiancanti durante la produzione. Agenti come il perossido di idrogeno e il perossido di benzoile sono fondamentali per ottenere il grado di bianco e la consistenza desiderati nella lavorazione di farine e latticini. La fiorente produzione alimentare su scala industriale, in particolare nei mercati emergenti come India, Cina e Brasile, sottolinea la crescente domanda di ingredienti standardizzati. Inoltre, i progressi nella tecnologia alimentare e il rafforzamento dell'infrastruttura della catena di approvvigionamento hanno facilitato la penetrazione degli alimenti confezionati nelle aree rurali e semiurbane. In linea con le mutevoli preferenze dei consumatori, i marchi alimentari multinazionali stanno ampliando le loro linee di prodotto, amplificando inavvertitamente la domanda di additivi funzionali. I riconoscimenti normativi per gli agenti sbiancanti di qualità alimentare in varie regioni hanno ulteriormente consolidato il loro ruolo nella produzione alimentare tradizionale. Con una tendenza globale verso alimenti visivamente accattivanti e a lunga conservazione, la tendenza degli agenti sbiancanti è in crescita.
Progressi tecnologici nei processi di sbiancamento
Le innovazioni nella tecnologia di sbiancamento stanno guidando lo sviluppo di metodi di lavorazione più efficienti ed ecosostenibili, affrontando efficacemente le sfide legate alla conformità normativa e ai costi operativi. Nel marzo 2025, il team del Dr. Jong Min Kim ha introdotto un rivoluzionario catalizzatore al carbonio in grado di raggiungere un'efficienza superiore all'80% nella produzione di perossido di idrogeno. Questo processo utilizza basse concentrazioni di ossigeno presenti nell'aria, segnando un significativo progresso nelle capacità di produzione in loco.[1]Fonte: Consiglio nazionale delle ricerche scientifiche e tecnologiche, "Il catalizzatore al carbonio utilizza l'ossigeno atmosferico per aumentare la produzione di perossido di idrogeno verde", www.nst.re.krLe soluzioni di perossido di idrogeno risultanti, con una concentrazione del 3.6%, non solo superano gli standard di livello medicale, ma offrono anche alle aziende di trasformazione alimentare un maggiore controllo sulle proprie operazioni di sbiancamento, migliorando l'efficienza e riducendo la dipendenza da fornitori esterni. Inoltre, la creazione da parte di Evonik di perossido di idrogeno ultrapuro specificamente progettato per la lavorazione dei disinfettanti alimentari sottolinea la crescente attenzione alle soluzioni sostenibili per la sicurezza alimentare. Questa innovazione è in linea con la crescente domanda di pratiche di lavorazione alimentare più pulite e sicure. Inoltre, l'integrazione della luce UV-C con il perossido di idrogeno per la sterilizzazione delle confezioni consente una riduzione di 5 log delle spore batteriche, nel rispetto delle normative FDA sui residui chimici. Questi progressi tecnologici consentono complessivamente alle aziende di trasformazione alimentare di ottenere risultati di sbiancamento superiori, ridurre al minimo gli input chimici e migliorare i profili di sicurezza, soddisfacendo così sia gli standard di settore che le aspettative dei consumatori.
Crescente domanda di farina sbiancata nei fast food e nei ristoranti fast-service
A livello globale, le catene di ristoranti a servizio rapido (QSR) si stanno espandendo rapidamente, determinando un'impennata della domanda di prodotti a base di farina standardizzata. Questi prodotti vengono sottoposti a sbiancamento costante per soddisfare gli standard sia visivi che funzionali. Gli operatori del fast food, con migliaia di sedi, puntano sull'uniformità degli ingredienti per garantire la qualità del prodotto, rendendo la farina sbiancata una componente fondamentale delle loro catene di approvvigionamento. L'International Franchise Association ha riportato che nel 2024 gli Stati Uniti vantavano 195,245 franchising di ristoranti a servizio rapido, a dimostrazione dell'aumento della domanda.[2].Fonte: International Franchise Association, "Numero di franchising di ristoranti a servizio rapido (QSR) negli Stati Uniti dal 2007 al 2024, con previsioni per il 2025", www.franchise.org Oltre al mero aspetto, la standardizzazione ora comprende attributi funzionali, come la modificazione delle proteine e una migliore gestione dell'impasto, entrambi vantaggi degli agenti sbiancanti. I mercati emergenti, soprattutto in Asia-Pacifico e America Latina, stanno diventando nuovi centri di domanda per i prodotti a base di farina sbiancata, grazie all'espansione del settore QSR. L'attenzione del settore alla velocità e all'efficienza si sposa con i vantaggi della farina sbiancata, che offre benefici come tempi di miscelazione più brevi e una migliore lavorabilità. Inoltre, con il consolidamento della catena di approvvigionamento del settore QSR, il potere d'acquisto è sempre più concentrato nelle mani di una manciata di fornitori più grandi, i quali insistono su standard di sbiancamento uniformi per tutta la loro offerta di ingredienti.
Ampie applicazioni nei settori della panificazione, della pasticceria e dei prodotti lattiero-caseari
Gli agenti sbiancanti stanno riscontrando un'ampia adozione nell'industria alimentare, con applicazioni nei settori della panetteria, della pasticceria e dei latticini che contribuiscono in modo significativo alla crescita del mercato. Nel 2024, il settore della panetteria dominerà il mercato, rappresentando una quota del 37.18%. I produttori di questo segmento si concentrano sullo sbiancamento della farina e sul condizionamento dell'impasto per ottenere una qualità costante e una produzione su larga scala, fattori fondamentali per le attività su larga scala. L'industria lattiero-casearia, d'altra parte, si sta affermando come un'area di applicazione in rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 7.85% nel periodo di previsione (2025-2030). Questa crescita è trainata dalla crescente domanda dei consumatori di prodotti lattiero-caseari visivamente accattivanti e dalla necessità di una maggiore durata di conservazione, in particolare per formaggi fusi e latte in polvere. Analogamente, il settore dolciario sta guadagnando terreno, dove gli agenti sbiancanti sono essenziali per la raffinazione dello zucchero e per garantire un colore uniforme in prodotti come fondenti e caramelle gommose. La multifunzionalità degli agenti sbiancanti nel migliorare l'estetica dei prodotti, aumentare l'efficienza della lavorazione e garantire la stabilità funzionale in diverse categorie di alimenti sottolinea il loro ruolo fondamentale nella moderna produzione alimentare.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme rigorose sulla sicurezza alimentare e sugli additivi | -0.9% | Globale, con l'impatto più forte in Nord America e nell'UE | A breve termine (≤ 2 anni) |
| Crescente preferenza per prodotti con etichetta pulita e senza additivi | -1.1% | Leader del Nord America e dell'UE, in espansione a livello globale | Medio termine (2-4 anni) |
| Preoccupazioni per la salute dovute ai residui chimici negli alimenti sbiancati | -0.7% | Globale, con maggiore consapevolezza nei mercati sviluppati | Medio termine (2-4 anni) |
| Rischio di degradazione dei nutrienti negli alimenti sbiancati eccessivamente lavorati | -0.5% | Principalmente Nord America e UE, emergendo nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme rigorose sulla sicurezza alimentare e sugli additivi
L'inasprimento normativo nei principali mercati sta rimodellando radicalmente le dinamiche competitive del mercato degli agenti sbiancanti alimentari. I costi di conformità e le tempistiche di approvazione prolungate sono diventati fattori critici che influenzano le operazioni commerciali. La revoca da parte della FDA dell'olio vegetale bromurato e l'imminente divieto del colorante rosso n. 3, in vigore da gennaio 2027, evidenziano una più ampia tendenza normativa verso una supervisione più rigorosa degli additivi alimentari. Analogamente, il Food Safety Act della California, anch'esso in vigore da gennaio 2027, vieta diversi additivi, tra cui il bromato di potassio, creando significative sfide di conformità per i produttori che operano in diverse giurisdizioni. Inoltre, il programma di valutazione post-commercializzazione potenziato dalla FDA per i prodotti chimici alimentari richiede ora una documentazione di sicurezza continua, aumentando ulteriormente i costi operativi per i fornitori di agenti sbiancanti. In Europa, la Direttiva sul reporting sulla sostenibilità aziendale introduce rigorosi requisiti di conformità ambientale, con un impatto diretto sull'accesso al mercato per i fornitori di prodotti chimici. Questi quadri normativi in evoluzione stanno favorendo il consolidamento del settore, poiché gli operatori più piccoli faticano ad assorbire i crescenti costi di conformità. Tuttavia, questo contesto offre anche opportunità alle aziende che investono proattivamente in competenze normative, sistemi di sicurezza avanzati e pratiche sostenibili, consentendo loro di acquisire un vantaggio competitivo sul mercato.
Crescente preferenza per prodotti con etichetta pulita e senza additivi
La domanda dei consumatori di alimenti minimamente trasformati sta determinando cambiamenti significativi nelle formulazioni dei prodotti, costringendo i produttori ad allineare i requisiti funzionali alle strategie di posizionamento dei prodotti a etichetta pulita. Uno studio condotto su anziani portoghesi evidenzia che, sebbene i prodotti a etichetta pulita ricevano inizialmente punteggi di gradimento inferiori, mostrano una maggiore intenzione di acquisto, in particolare tra i consumatori con un livello di istruzione più elevato. Questa tendenza sottolinea la crescente importanza dei prodotti a etichetta pulita nell'influenzare le decisioni di acquisto. Il movimento per i prodotti a etichetta pulita sta promuovendo l'innovazione nelle alternative agli ingredienti naturali. Ad esempio, aziende come Sparxell stanno sfruttando la tecnologia della cellulosa per sviluppare coloranti a base vegetale in sostituzione dei coloranti sintetici, rispondendo alle preferenze dei consumatori per opzioni naturali e sostenibili. Questo cambiamento è più evidente nei mercati sviluppati, dove i consumatori sono disposti a pagare prezzi più elevati per prodotti percepiti come più sani e naturali. In risposta, i produttori stanno riformulando i prodotti per ridurre al minimo il contenuto di additivi preservandone al contempo la funzionalità, creando un effetto domino lungo tutta la catena di approvvigionamento. Questa evoluzione sta spingendo i fornitori di agenti sbiancanti a innovare e fornire soluzioni più efficienti e naturali per soddisfare le mutevoli esigenze del mercato.
Analisi del segmento
Per tipo: Leadership nel perossido di idrogeno e innovazione nell'acido ascorbico
Nel 2025, il perossido di idrogeno mantiene la sua quota di mercato dominante del 42.74%, trainata dalla sua eccezionale versatilità sia come agente sbiancante che come composto antimicrobico. Questa adattabilità lo rende indispensabile in un'ampia gamma di applicazioni di trasformazione alimentare. La FDA, ai sensi del regolamento 21 CFR 178.1005, consente l'uso di soluzioni di perossido di idrogeno a concentrazioni fino al 35% per la sterilizzazione di superfici a contatto con gli alimenti, fornendo ai produttori chiare indicazioni normative e flessibilità operativa. Inoltre, la sua approvazione per applicazioni come il trattamento delle farine e la sterilizzazione degli imballaggi ne evidenzia l'affidabilità tecnica e l'accettazione normativa. L'esenzione da parte dell'EPA dei residui di perossido di idrogeno dai requisiti di tolleranza nei prodotti alimentari, quando utilizzato in soluzioni igienizzanti, ne sottolinea ulteriormente la sicurezza e l'ampia applicabilità. Un vantaggio chiave del perossido di idrogeno è la sua decomposizione in acqua e ossigeno, che offre significativi benefici ambientali rispetto alle alternative a base di cloro. Poiché la sostenibilità sta diventando un obiettivo fondamentale nelle attività di trasformazione alimentare, il profilo ecologico del perossido di idrogeno rafforza la sua leadership di mercato e ne garantisce il mantenimento del predominio.
Si prevede che l'acido ascorbico sarà il segmento in più rapida crescita, con un impressionante CAGR del 7.33% dal 2026 al 2031. Questa crescita è attribuita alla sua duplice funzionalità di agente sbiancante e antiossidante, in linea con la crescente domanda di formulazioni clean-label. La designazione dell'acido ascorbico da parte della FDA come Generalmente Riconosciuto come Sicuro (GRAS) offre ai produttori fiducia nella sua stabilità normativa e nell'accettazione da parte dei consumatori. Derivato da fonti naturali e noto per le sue proprietà di vitamina C, l'acido ascorbico consente alle aziende di trasformazione alimentare di ottenere uno sbiancamento efficace, migliorando al contempo il valore nutrizionale e soddisfacendo le preferenze dei consumatori per ingredienti funzionali e naturali. Le normative della FDA sugli additivi alimentari ai sensi del 21 CFR Parte 172 supportano ulteriormente le sue applicazioni in espansione oltre i tradizionali ruoli di sbiancamento. La ricerca dimostra l'efficacia dell'acido ascorbico nel prevenire le reazioni di imbrunimento durante la lavorazione degli alimenti, in particolare se combinato con l'acido citrico, evidenziandone i vantaggi tecnici in applicazioni specializzate. La sua compatibilità con le tendenze clean-label, unita alla sua stabilità normativa, posiziona l'acido ascorbico come alternativa preferita agli agenti sbiancanti sintetici, favorendone la rapida crescita sul mercato.
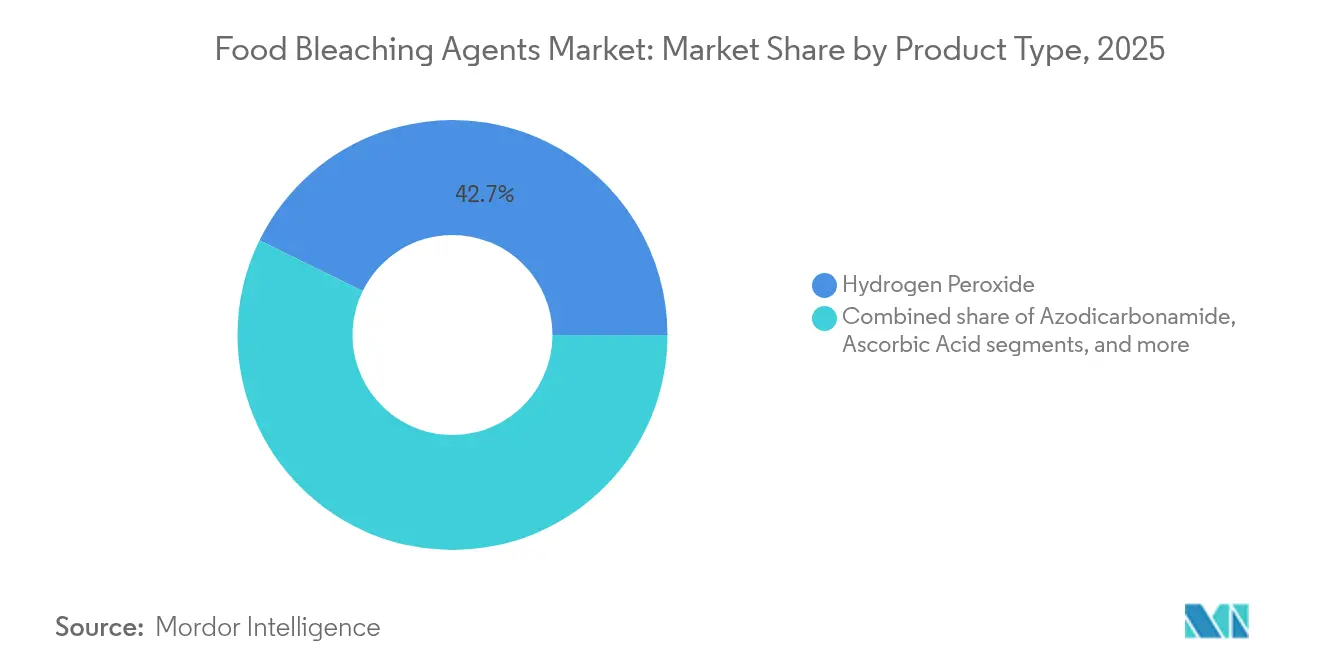
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per forma: stabilità della polvere e precisione del liquido
Nel 2025, le formulazioni in polvere domineranno il mercato con una quota del 40.92%, principalmente grazie alla loro superiore stabilità di stoccaggio e al trasporto conveniente. Queste caratteristiche le rendono estremamente interessanti per le grandi aziende di trasformazione alimentare focalizzate sul miglioramento dell'efficienza operativa. La resistenza della polvere alla degradazione durante lo stoccaggio e la movimentazione garantisce prestazioni costanti, un fattore critico per le applicazioni industriali che richiedono affidabilità a lungo termine. Inoltre, le normative FDA impongono un'etichettatura chiara per le formulazioni in polvere, garantendone la corretta identificazione e un utilizzo sicuro. Il peso e il volume ridotti delle polveri rispetto alle formulazioni liquide riducono significativamente i costi di spedizione, a vantaggio delle catene di approvvigionamento globali. Inoltre, gli agenti sbiancanti in polvere spesso eliminano la necessità di stoccaggio a freddo, semplificando la logistica e riducendo i costi operativi per le aziende di trasformazione alimentare. La loro compatibilità con i sistemi di dosaggio automatizzati non solo garantisce un'applicazione precisa, ma mantiene anche i vantaggi di stabilità che ne sono alla base della leadership di mercato.
Le formulazioni liquide, d'altra parte, dovrebbero crescere al ritmo più rapido, con un CAGR del 7.52% dal 2026 al 2031. Questa crescita riflette la crescente domanda da parte dei produttori di capacità di dosaggio precise e sistemi di applicazione automatizzati. Le formulazioni liquide consentono sistemi di dosaggio avanzati in grado di regolare dinamicamente le concentrazioni di agente sbiancante in tempo reale, allineandosi ai requisiti specifici del prodotto e alle condizioni di lavorazione. Le loro eccellenti proprietà di miscelazione e la capacità di ottenere una distribuzione uniforme sono particolarmente vantaggiose per risultati di sbiancamento costanti nella lavorazione alimentare. Inoltre, le formulazioni liquide si integrano perfettamente con i sistemi di lavorazione in continuo e con le misure di controllo qualità automatizzate, favorendone la rapida adozione nei moderni impianti di produzione alimentare. La capacità degli agenti sbiancanti liquidi di fornire un controllo preciso del pH e di facilitare il monitoraggio in tempo reale della reazione migliora ulteriormente l'ottimizzazione del processo e garantisce una qualità costante del prodotto, rendendoli la scelta preferita dai produttori.
Per applicazione: la leadership della panetteria sfidata dalla crescita del settore lattiero-caseario
Nel 2025, i prodotti da forno detengono la quota di mercato maggiore, pari al 36.74%, a dimostrazione della loro fondamentale dipendenza dagli agenti sbiancanti per mantenere una qualità costante della farina e migliorare l'aspetto dei prodotti da forno. Questi agenti svolgono funzioni essenziali nel trattamento della farina, tra cui la modifica del contenuto proteico, il miglioramento delle proprietà di lavorazione dell'impasto e il prolungamento della shelf life. Il settore ha inoltre registrato progressi significativi, come le tecnologie sinergiche enzima-sbiancante, che rispondono alla crescente domanda di prodotti clean-label mantenendo inalterate le prestazioni. Poiché le aspettative dei consumatori per una consistenza, un volume e un aspetto uniformi nei prodotti da forno continuano ad aumentare, gli agenti sbiancanti rimangono indispensabili per garantire costanza ed efficienza nei processi di produzione su larga scala.
I prodotti lattiero-caseari rappresentano l'applicazione in più rapida crescita, con un CAGR previsto del 7.66% dal 2026 al 2031. Questa crescita è trainata dalla crescente importanza dell'estetica e della durata di conservazione dei prodotti in un ambiente di vendita al dettaglio altamente competitivo. Poiché i consumatori danno priorità a prodotti lattiero-caseari visivamente puliti e dall'aspetto fresco, i produttori stanno adottando sempre più agenti sbiancanti di qualità alimentare per preservare l'aspetto dei prodotti in reti di distribuzione complesse ed estese. Inoltre, i progressi nelle tecnologie di lavorazione dei prodotti lattiero-caseari, come lo sviluppo di latte a lunga conservazione e alternative vegetali, stanno ulteriormente stimolando la domanda di formulazioni sbiancanti specializzate. Questa traiettoria di crescita è in linea con le tendenze più ampie di premiumizzazione e differenziazione dei prodotti, poiché i produttori si impegnano a soddisfare le preferenze dei consumatori in continua evoluzione e a distinguersi sul mercato.
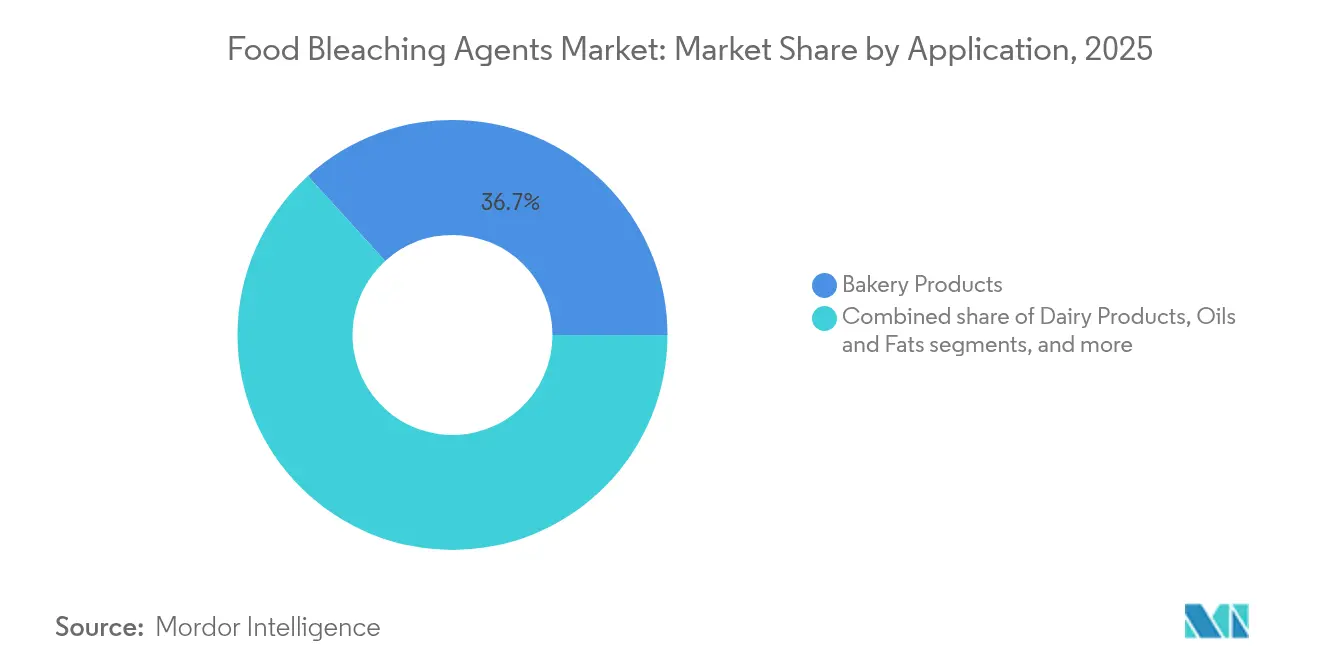
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, l'area Asia-Pacifico detiene una quota di mercato dominante del 34.41%, attribuibile alle sue estese attività di trasformazione alimentare e al rapido cambiamento delle preferenze dei consumatori verso prodotti alimentari di qualità e di facile utilizzo. La Cina sta registrando una crescita significativa nella produzione alimentare, trainata da una robusta domanda interna e da politiche governative favorevoli a sostegno del settore. Analogamente, l'India sta assistendo a un'impennata del consumo di alimenti trasformati, alimentata dall'urbanizzazione e dal cambiamento delle abitudini alimentari. La crescita costante della regione negli ultimi anni è sostenuta dalla crescente industrializzazione e dall'espansione della classe media. Le iniziative sostenute dal governo e gli investimenti esteri stanno rafforzando le filiere alimentari e potenziando le capacità di trasformazione, il che, a sua volta, sta alimentando la domanda di additivi di qualità alimentare come gli agenti sbiancanti. L'espansione dei marchi alimentari globali nell'area Asia-Pacifico sottolinea ulteriormente la scalabilità produttiva della regione e la crescente enfasi sulla coerenza del prodotto e sull'aspetto estetico delle offerte di alimenti trasformati.
Il Sud America si sta affermando come la regione in più rapida crescita, con un CAGR previsto del 7.55% dal 2026 al 2031. Il Brasile è leader nella regione, con un settore della trasformazione alimentare da 233 miliardi di dollari nel 2024, focalizzato su mercati di esportazione ad alto valore. L'attenzione della regione all'innovazione, in particolare nei prodotti a base vegetale e a marchio pulito, sta creando opportunità per tecnologie di sbiancamento avanzate che soddisfano gli standard di qualità internazionali e soddisfano le preferenze dei consumatori in continua evoluzione. La solida base di trasformazione agricola dell'Argentina aggiunge ulteriore potenziale di crescita, mentre il Paese cerca di aumentare il valore delle sue esportazioni di materie prime ed espandere la sua presenza nei mercati alimentari globali. Il vantaggio competitivo del Sud America nelle materie prime agricole, unito al miglioramento delle infrastrutture di trasformazione, posiziona la regione come un motore chiave della domanda di agenti sbiancanti.
Il Nord America e l'Europa, in quanto mercati maturi, stanno attraversando significative trasformazioni, guidate dai cambiamenti normativi e dalla crescente domanda di prodotti "clean-label". Questi cambiamenti stanno aumentando la necessità di soluzioni sbiancanti avanzate conformi a rigorosi standard di sicurezza e qualità. La riforma della normativa GRAS della FDA del marzo 2025, che impone una documentazione di sicurezza più completa per i nuovi ingredienti alimentari, evidenzia la leadership della regione in materia di sicurezza alimentare. In Europa, la Direttiva sul reporting sulla sostenibilità aziendale sta influenzando le decisioni di acquisto, dando priorità ai fornitori con solide credenziali di sostenibilità, a dimostrazione della crescente importanza della conformità ambientale. Nel frattempo, il Medio Oriente e l'Africa mostrano un potenziale di crescita grazie allo sviluppo delle infrastrutture di trasformazione alimentare e all'evoluzione delle preferenze dei consumatori. Tuttavia, la penetrazione del mercato in queste regioni rimane limitata rispetto ai mercati più consolidati, offrendo opportunità di espansione futura.

Panorama normativo
La regolamentazione degli agenti sbiancanti per alimenti rimane specifica per ogni giurisdizione, con notevoli divergenze tra il Nord America e diversi mercati europei. Negli Stati Uniti, la FDA continua a regolamentare lo sbiancamento della farina secondo standard di identità che richiedono l'etichettatura quando la farina viene sbiancata (21 CFR 137.105), mantenendo al contempo autorizzazioni specifiche per i singoli ingredienti. Nel settembre 2025, la FDA ha emesso una norma definitiva (90 FR 42535) che modifica il 21 CFR 173.356 per consentire l'uso del perossido di idrogeno come agente antimicrobico, ossidante, riducente e sbiancante nella lavorazione di carne e pollame in determinate condizioni, ampliando così l'ambito di applicazione nell'industria alimentare oltre le tradizionali applicazioni relative a farina e prodotti lattiero-caseari.
In Europa, il Regolamento (CE) n. 1333/2008 adotta un approccio basato su una lista positiva per gli additivi, e gli agenti sbiancanti chimici per la farina sono soggetti a forti restrizioni o, in generale, non autorizzati per l'uso in prodotti a base di farina e pane, a differenza di quanto avviene negli Stati Uniti. Il Regno Unito ha ulteriormente inasprito la propria posizione in una giurisdizione con l'entrata in vigore, il 19 febbraio 2025, del Regolamento sul pane e la farina (Galles) del 2025 (2025 n. 88), che vieta l'uso di agenti sbiancanti per la farina nella preparazione di pane o farina. Oltre alle normative sugli additivi, gli obblighi dei fornitori sono in aumento attraverso quadri normativi come la Direttiva UE sulla rendicontazione di sostenibilità aziendale, che influenza i requisiti di approvvigionamento e documentazione per i fornitori di prodotti chimici che operano nelle filiere alimentari e degli imballaggi.
Analisi della catena del valore
La catena del valore inizia con le materie prime chimiche a monte e la produzione di agenti ossidanti (in particolare perossido di idrogeno, biossido di cloro e perossido di benzoile) e si estende attraverso la formulazione in prodotti per uso alimentare (polveri e liquidi), il confezionamento e la distribuzione agli utenti industriali nei settori della panificazione, della lavorazione dei latticini, dell'amido e della sterilizzazione degli imballaggi alimentari. La sicurezza e la conformità normativa influenzano la produzione e la logistica: il perossido di benzoile utilizzato per la farina e alcuni formaggi è riconosciuto come GRAS negli Stati Uniti ai sensi del 21 CFR 184.1157, con un utilizzo regolato dalle attuali norme di buona fabbricazione (GMP), ed è comunemente formulato in miscele di polveri con eccipienti (ad esempio, amido e fosfato tricalcico) per migliorare la sicurezza del dosaggio e ridurre i rischi di manipolazione durante il trasporto e negli impianti di macinazione.
Tra i partecipanti alla fase intermedia della filiera si annoverano i produttori di prodotti chimici speciali e i produttori conto terzi, insieme ai distributori che aggregano la domanda regionale e gestiscono i vincoli di stoccaggio e trasporto per i perossidi reattivi di grado alimentare. A valle, le grandi aziende di trasformazione alimentare integrano lo sbiancamento nelle fasi di processo (trattamento della farina, applicazioni nel siero di latte e nei prodotti lattiero-caseari, modifica dell'amido e sterilizzazione degli imballaggi) e, sempre più spesso, abbinano la chimica dello sbiancamento ai controlli di processo (dosaggio automatizzato, monitoraggio e convalida) per rispettare i limiti di residui e le aspettative di documentazione. L'innovazione si muove anche lungo la catena di approvvigionamento degli enzimi: nell'aprile 2024 l'EFSA ha pubblicato una valutazione di sicurezza positiva per l'estensione dell'uso di un enzima perossidasi (derivato da Aspergillus niger geneticamente modificato) da parte di DSM Food Specialties BV per lo sbiancamento nella produzione di analoghi vegetali dei latticini, rafforzando una via alternativa laddove lo sbiancamento chimico incontra vincoli regionali più stringenti.
Panorama competitivo
Il mercato globale degli agenti sbiancanti alimentari è moderatamente frammentato, comprendendo un mix di produttori chimici multinazionali e operatori regionali che competono tra loro nelle formulazioni industriali e clean-label. Aziende leader come BASF SE, Evonik Industries AG e Brenntag SE dominano il mercato con portafogli di prodotti consolidati, tra cui perossido di idrogeno e perossido di benzoile, che soddisfano le esigenze di applicazioni su scala industriale. Allo stesso tempo, i nuovi entranti stanno guadagnando slancio concentrandosi su alternative naturali e a base di enzimi, in linea con la crescente preferenza dei consumatori per soluzioni clean-label e sostenibili. La differenziazione del mercato è guidata principalmente dal rispetto delle severe normative sulla sicurezza alimentare e dai progressi nelle tecnologie di sbiancamento ecocompatibili e prive di residui. Questo contesto competitivo favorisce un moderato potere di determinazione dei prezzi, stimolando al contempo l'innovazione continua e la specializzazione in segmenti di nicchia per soddisfare le esigenze in continua evoluzione dei consumatori e delle normative.
La conformità normativa è diventata un fattore cruciale nella definizione delle strategie competitive sul mercato. Le aziende stanno investendo in modo significativo in una solida documentazione di sicurezza, in sistemi di gestione della qualità e nella trasparenza della catena di approvvigionamento per soddisfare i requisiti dinamici di autorità di regolamentazione come FDA ed EFSA. L'epidemia di contaminazione da perossido di idrogeno del 2024, che ha raggiunto il picco con 26 casi segnalati prima di scendere a 7 all'inizio del 2025, ha evidenziato l'importanza cruciale di rigorosi sistemi di qualità. Le aziende con protocolli di sicurezza avanzati e catene di approvvigionamento trasparenti erano meglio attrezzate per mitigare i rischi e mantenere la fiducia dei consumatori, ottenendo un vantaggio competitivo durante la crisi. Questo incidente ha sottolineato la crescente enfasi sul rispetto delle normative come fattore determinante per il successo e la resilienza del mercato.
L'innovazione nelle tecnologie di sbiancamento alimentare continua ad accelerare, come dimostrato dalle recenti attività brevettuali in settori quali i metodi di sbiancamento della farina di mais e le tecniche avanzate di modifica dell'amido. Questi progressi evidenziano l'impegno del settore in ricerca e sviluppo e la sua attenzione nel soddisfare le esigenze dei mercati emergenti. Esistono significative opportunità nello sviluppo di metodi di produzione sostenibili, nell'esplorazione di applicazioni sinergiche tra enzimi e sbiancamento e nella creazione di formulazioni specializzate per categorie alimentari emergenti. Con l'evoluzione dei quadri normativi per promuovere tecnologie di lavorazione più pulite e sicure, la risposta proattiva del settore ai cambiamenti normativi e alle problematiche di sicurezza ha favorito tendenze di consolidamento. Le aziende stanno sempre più ricercando vantaggi di scala e competenze tecniche per affrontare le complessità della conformità, garantendo la propria competitività e la crescita a lungo termine in un panorama di mercato in rapida trasformazione.
Leader del settore degli agenti sbiancanti alimentari
-
BASF SE
-
Evonik Industrie AG
-
Spectrum Chemical Mfg. Corp.
-
Brenntag SE
-
Arkema SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Marzo 2026: BASF ha finalizzato un accordo definitivo per l'acquisizione da parte di Silox di alcune attività relative all'idrosolfito, tra cui diritti di proprietà intellettuale, contenitori specializzati, attrezzature di produzione, competenze tecniche e marchi. L'operazione ha fatto seguito alla decisione di BASF, presa nel settembre 2025, di interrompere la produzione di idrosolfito presso il suo stabilimento di Ludwigshafen, rimodellando le opzioni di approvvigionamento per i prodotti chimici di sbiancamento riduttivo e indirizzando i clienti verso fonti di approvvigionamento alternative e la qualificazione dei prodotti.
- Marzo 2025: Nouryon ha lanciato Eka HP Puroxide, un perossido di idrogeno per uso alimentare con una minore impronta di carbonio, ideale per applicazioni quali la lavorazione di farina, amido e pula d'avena. Il prodotto rafforza la differenziazione del fornitore in termini di purezza e credenziali di sostenibilità, requisiti sempre più richiesti dalle industrie alimentari in fase di audit e approvvigionamento.
- Aprile 2024: Evonik ha introdotto in Europa un perossido di idrogeno a impatto zero in termini di emissioni di carbonio, nell'ambito della sua iniziativa Way to GO2. Ciò ha aggiunto un percorso certificato per i clienti che desiderano ridurre le emissioni di Scope 3 mantenendo al contempo le prestazioni di sbiancamento, favorendo una più ampia adozione di ossidanti a basso impatto ambientale nei processi legati all'industria alimentare e degli imballaggi.


Ambito del rapporto sul mercato globale degli agenti sbiancanti per alimenti
Il mercato globale Agenti sbiancanti alimentari è segmentato per tipologia e per applicazione. In base alla tipologia, il mercato è segmentato in azodicarbonammide, perossido di idrogeno, acido ascorbico, biossido di cloro e altri. In base all’applicazione, il mercato è segmentato in prodotti da forno, farina, formaggio e altri. Inoltre, lo studio fornisce un’analisi del mercato degli agenti sbiancanti alimentari nei mercati emergenti e consolidati in tutto il mondo, tra cui Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
| azodicarbonammide |
| perossido di idrogeno |
| Acido ascorbico |
| Biossido di cloro |
| Perossido di calcio |
| Perossido di benzoile |
| Altro |
| Pastello |
| Liquido |
| Gas |
| Prodotti da forno |
| Latticini |
| Oli e grassi |
| Zucchero e dolcificanti |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | azodicarbonammide | |
| perossido di idrogeno | ||
| Acido ascorbico | ||
| Biossido di cloro | ||
| Perossido di calcio | ||
| Perossido di benzoile | ||
| Altro | ||
| Per modulo | Pastello | |
| Liquido | ||
| Gas | ||
| Per Applicazione | Prodotti da forno | |
| Latticini | ||
| Oli e grassi | ||
| Zucchero e dolcificanti | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato degli agenti sbiancanti alimentari e con quale rapidità sta crescendo?
Nel 0.95 il mercato valeva 2026 miliardi di dollari e si prevede che salirà a 1.23 miliardi di dollari entro il 2031, con un CAGR del 5.38%.
Quale agente sbiancante detiene oggi la quota maggiore?
Il perossido di idrogeno è il principale produttore di fatturato globale con il 42.74%, grazie alla sua duplice funzione sbiancante e antimicrobica.
Perché le formulazioni liquide sbiancanti stanno guadagnando terreno?
I formati liquidi consentono un dosaggio preciso e automatizzato che riduce l'uso di prodotti chimici e si adatta perfettamente alle linee di lavorazione continue, generando un CAGR del 7.52%.
Quale segmento applicativo si sta espandendo più rapidamente?
I prodotti lattiero-caseari stanno registrando un CAGR del 7.66%, poiché i trasformatori utilizzano agenti sbiancanti per migliorarne l'aspetto visivo e prolungarne la durata di conservazione in frigorifero.
Pagina aggiornata l'ultima volta il:



