

Dimensioni e quota del mercato degli imballaggi per alimenti e bevande
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 507.39 miliardo di dollari |
| Dimensione del mercato (2031) | 626.04 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.29% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
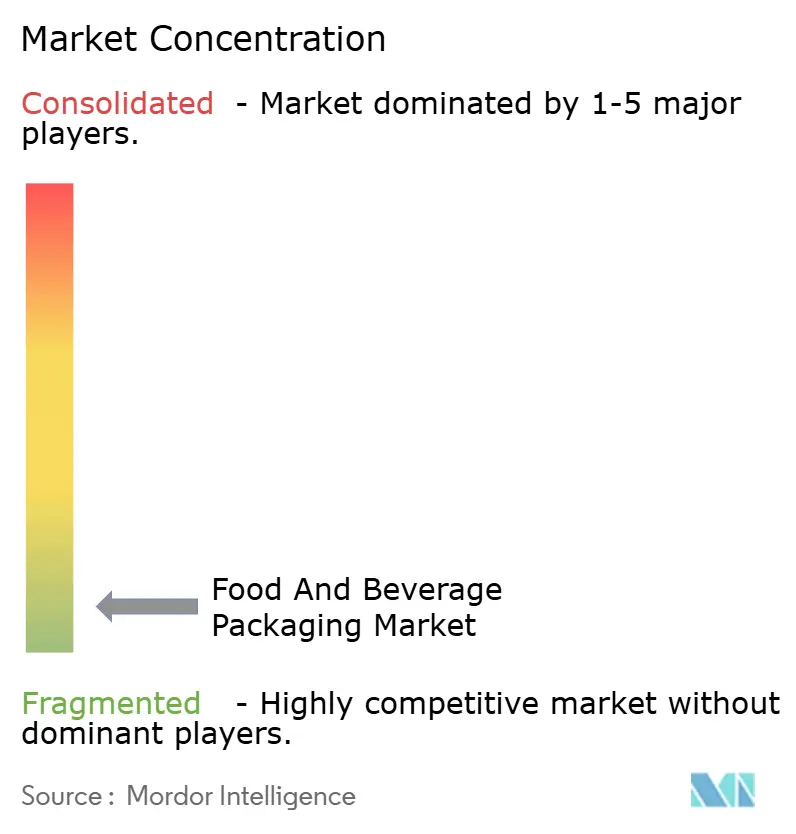
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi per alimenti e bevande di Mordor Intelligence
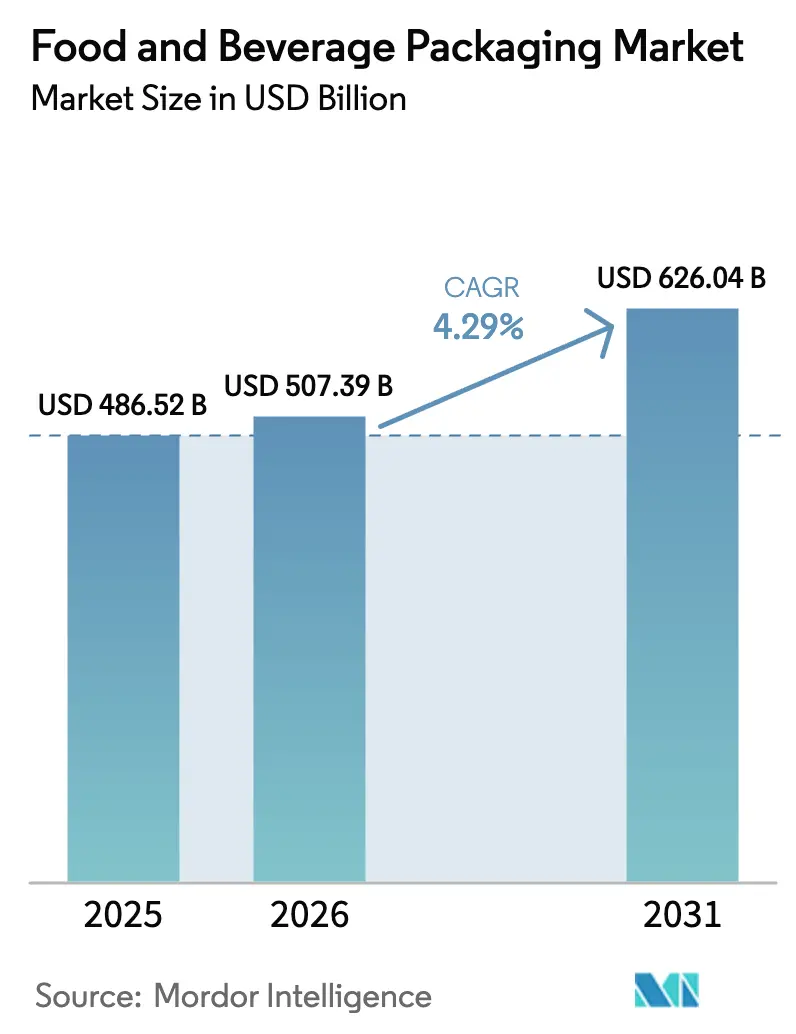
Si prevede che il mercato degli imballaggi per alimenti e bevande crescerà da 486.52 miliardi di dollari nel 2025 a 507.39 miliardi di dollari nel 2026, per poi raggiungere i 626.04 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.29% nel periodo 2026-2031. La capacità di soddisfare i requisiti di sostenibilità, contenendo al contempo l'inflazione dei materiali, mantiene stabile la domanda per i substrati principali. La preferenza dei consumatori per le confezioni monodose, le pressioni normative per il contenuto riciclato e gli investimenti in film monomateriale ad alta barriera contribuiscono congiuntamente alla crescita dei ricavi. I trasformatori affermati si affidano alle economie di scala per finanziare la ricerca e sviluppo sui polimeri compostabili, mentre gli operatori di fascia media si concentrano sui contratti regionali per il commercio rapido. L'elevata volatilità dei costi di alluminio e vetro sta spingendo verso la sostituzione con laminati flessibili, tuttavia i marchi di bevande premium continuano a preferire metallo e vetro per differenziarsi. A livello geografico, l'armonizzazione delle politiche, in particolare per quanto riguarda le tariffe relative alla responsabilità estesa del produttore (EPR), influenza le decisioni di allocazione del capitale a lungo termine per il mercato globale degli imballaggi per alimenti e bevande.
Punti chiave del rapporto
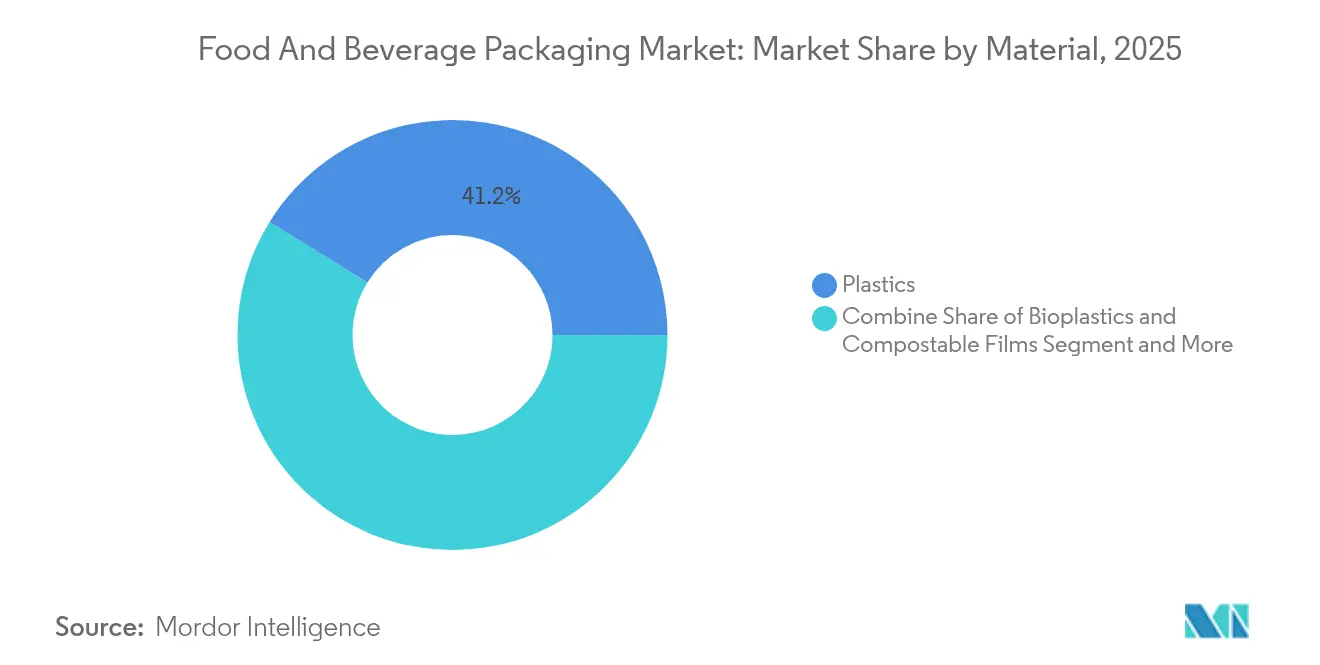
- In base al materiale, nel 41.20 la plastica era in testa con il 2025% della quota di mercato degli imballaggi per alimenti e bevande; si prevede che le bioplastiche e le pellicole compostabili registreranno il CAGR più rapido, pari al 7.52% fino al 2031.
- In base al formato del prodotto, gli imballaggi flessibili hanno rappresentato il 54.10% del fatturato del 2025, mentre si prevede che i formati rigidi seguiranno con un CAGR del 2.67%.
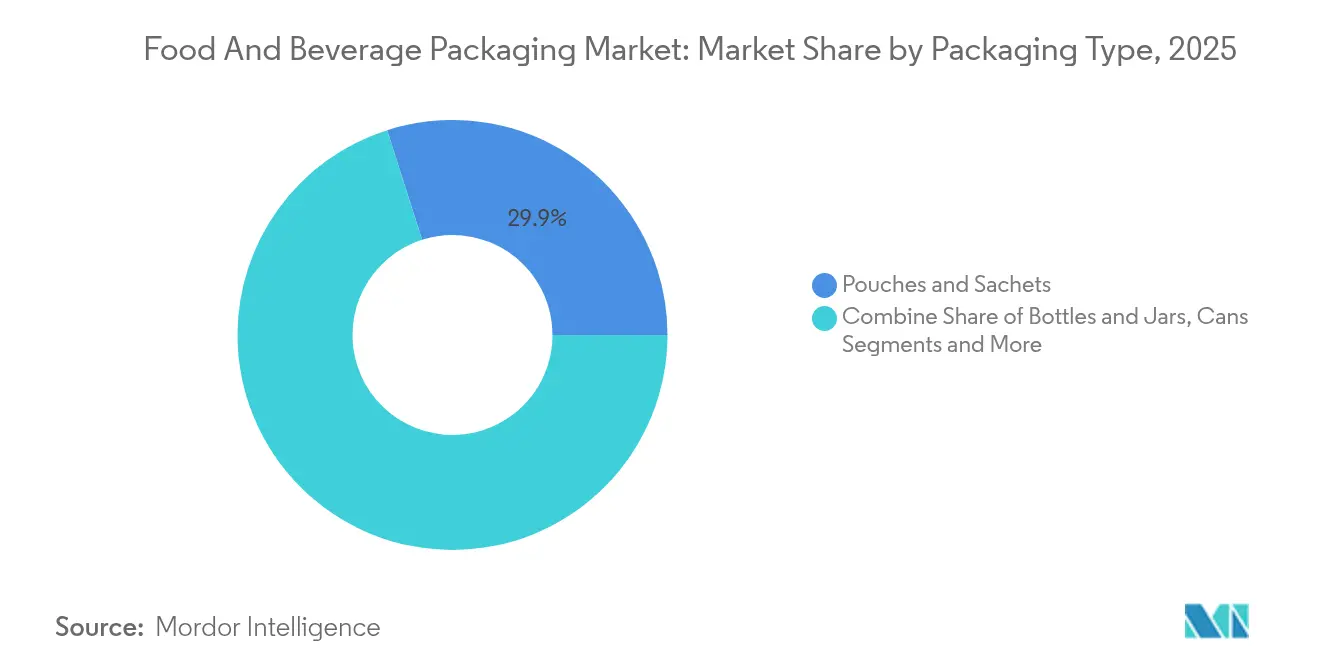
- In base al tipo di imballaggio, nel 29.92 buste e sacchetti hanno conquistato una quota del 2025% del mercato degli imballaggi per alimenti e bevande e sono destinati a crescere a un CAGR del 7.55% entro il 2031.
- Per applicazione, il settore alimentare ha mantenuto una quota di fatturato del 56.20% nel 2025; si prevede che le bevande registreranno il CAGR più alto, pari al 5.61%, fino al 2031.
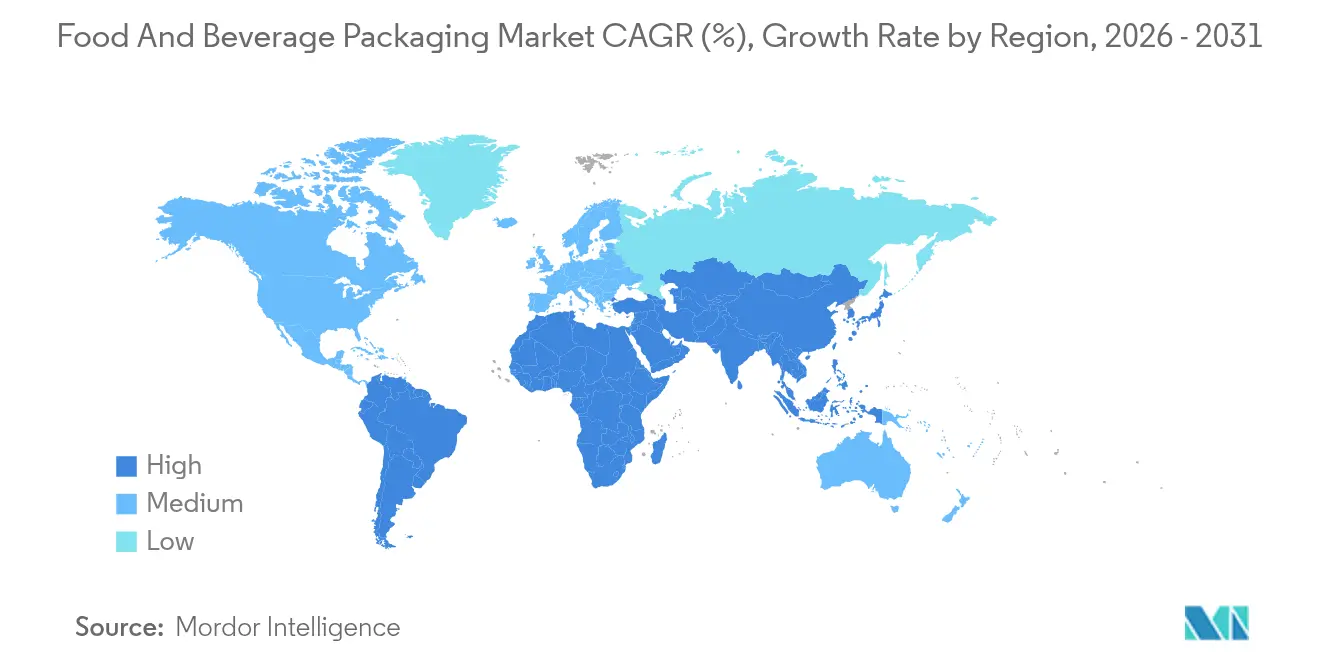
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 41.40% dei ricavi del 2025 e si prevede che sarà in testa con un CAGR del 7.18% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi per alimenti e bevande
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di pasti monodose pronti da mangiare tra i millennial asiatici | + 1.2% | Nucleo Asia-Pacifico, espansione verso il Nord America | Medio termine (2-4 anni) |
| I birrifici passano alle bottiglie di alluminio riciclabili e leggere in Nord America | + 0.8% | Nord America ed Europa | A breve termine (≤ 2 anni) |
| Gli obiettivi del "Green Deal" dell'UE promuovono le innovazioni nel settore delle barriere cartacee | + 0.9% | Europa centrale, ricadute sul mondo | A lungo termine (≥ 4 anni) |
| Il boom del commercio rapido richiede confezioni secondarie antimanomissione | + 0.7% | Globale, con i primi guadagni nei centri urbani | A breve termine (≤ 2 anni) |
| La premiumizzazione dello spirito artigianale in America Latina potenzia il vetro goffrato con chiusure NFC | + 0.4% | Sud America e Nord America | Medio termine (2-4 anni) |
| L'ascesa delle bevande alternative al latte spinge verso i cartoni asettici | + 0.6% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di pasti monodose pronti da mangiare tra i Millennial asiatici
I formati di confezioni monodose si stanno diffondendo in tutta la regione Asia-Pacifico, poiché i millennial urbani abbandonano la cucina tradizionale a favore di occasioni di consumo incentrate sulla praticità. Le SKU a porzione controllata consentono prezzi unitari più elevati, riducono gli sprechi alimentari domestici e si allineano alle normative che incentivano confezioni più piccole attraverso un trattamento fiscale favorevole. Il mercato degli imballaggi per alimenti e bevande ne trae vantaggio, poiché i co-packer investono in linee di formatura, riempimento e sigillatura ad alta produttività, in grado di gestire diverse dimensioni di SKU con rapidi cambi di formato. Le piattaforme digitali per la spesa alimentare rafforzano la tendenza, poiché le porzioni compatte si adattano alle finestre di consegna ristrette e allo spazio di refrigerazione limitato, comuni nelle città densamente popolate. I trasformatori regionali che si assicurano strutture monomateriale riciclabili ottengono un vantaggio di costo da pioniere una volta che le tariffe EPR aumentano. In questo contesto, i marchi multinazionali localizzano i profili aromatici in buste da 100 g a 250 g per intercettare la domanda di pranzi al sacco durante la settimana, sostenendo la crescita dei volumi per il mercato degli imballaggi per alimenti e bevande. [1] Roland Foods, “March 2025 Regional Market Report News,” rolandfoods.com
I birrifici passano alle bottiglie di alluminio leggero e riciclabile in Nord America
I birrifici artigianali e premium stanno accelerando la transizione dal vetro alle bottiglie di alluminio leggero per ridurre i costi di trasporto, migliorare la stabilità sugli scaffali ed elevare le credenziali di sostenibilità. Il passaggio riduce il peso della logistica in uscita di circa il 60%, compensando la volatilità dei premi delle lamiere di alluminio legati alla limitata capacità di fusione. La riciclabilità pressoché infinita dell'alluminio è apprezzata dai gruppi di difesa che pubblicano schede di valutazione dei marchi sulla circolarità, spingendo i responsabili degli acquisti a preferire il metallo ai laminati non riciclabili. La validità dell'investimento si è rafforzata quando Ball Corporation ha integrato Florida Can Manufacturing nel 2025 per garantire una fornitura aggiuntiva per SKU speciali a tiratura limitata. [2] Ball Corporation, “Further Optimizes North American Network with Florida Can Manufacturing Acquisition,” ball.com Con stili luppolati sensibili alla fotodegradazione, i birrifici adottano guaine opache e vernici interne per preservare il sapore. Questi vantaggi prestazionali sostengono una crescita a una cifra elevata del tonnellaggio delle bottiglie di alluminio nel mercato degli imballaggi per alimenti e bevande.
Gli obiettivi del “Green Deal” dell’UE stimolano innovazioni basate sulla carta
Il Regolamento europeo sugli imballaggi e sui rifiuti di imballaggio impone che tutti gli imballaggi siano riutilizzabili o riciclabili entro il 2030, costringendo i trasformatori a riadattare i supporti cartacei con rivestimenti a base biologica che competono con le plastiche multistrato. I primi utilizzatori implementano fibre rivestite a dispersione che mantengono la resistenza al grasso senza PFAS, evitando così l'imminente divieto di sostanze perfluoroalchiliche e polifluoroalchiliche. La spesa in conto capitale è in aumento per i sistemi pilota di rivestimento che testano strati di chitosano o PVOH in grado di resistere a canali di distribuzione umidi. I rivenditori applicano l'iconografia "pronto per il riciclo" per incentivare il rispetto delle norme di differenziazione da parte dei consumatori, rafforzando l'aumento di volume del cartoncino con barriera migliorata. I vantaggi di scala derivano alle cartiere che integrano verticalmente cellulosa, processi chimici di rivestimento e laminazione, consolidando la quota di mercato europea del packaging per alimenti e bevande.
Il boom del commercio rapido richiede pacchetti secondari antimanomissione
La promessa di una consegna di generi alimentari in 30 minuti rimodella la progettazione del packaging a monte. Le confezioni primarie progettate per gli scaffali dei negozi spesso non garantiscono l'integrità del sigillo necessaria ai corrieri che maneggiano i contenitori più volte prima di consegnarli. I marchi ora richiedono involucri sovrapposti a base polimerica con strisce a strappo frangibili o fascette in cartoncino con inchiostri che dichiarano "NOID if manomission" (VUOTO in caso di manomissione). I quadri normativi in materia di responsabilità si ampliano per includere le piattaforme dell'ultimo miglio, rendendo la prova di manomissione una necessità legale. Le soluzioni di imballaggio integrano codici QR che registrano lo stato del sigillo alla spedizione e all'arrivo, migliorando la tracciabilità. I converter che riforniscono il mercato del packaging alimentare e delle bevande investono in macchine da stampa digitali per la grafica serializzata, consentendo tirature di piccole quantità specifiche per ogni città che uniscono sicurezza e marketing in un unico componente.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sovrattasse fiscali sulla plastica per confezioni di prodotti vergini nel Regno Unito e in Canada | -0.6% | Nord America ed Europa | A breve termine (≤ 2 anni) |
| I limiti statunitensi sui PFAS impongono una costosa riformulazione del cartone | -0.8% | Nucleo del Nord America, ricaduta sul Globale | Medio termine (2-4 anni) |
| La carenza di fogli di lattine di alluminio limita l'offerta per i birrifici artigianali | -0.5% | Global | A breve termine (≤ 2 anni) |
| La fusione del vetro ad alta intensità energetica aumenta i costi nell'UE | -0.4% | Europa centrale, ricadute sul mondo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Supplementi per le tasse sulla plastica sulle confezioni di prodotti vergini nel Regno Unito e in Canada
Le tasse applicate agli imballaggi con meno del 30% di contenuto riciclato aumentano del 15-20% i costi di produzione a base di resina nei mercati early adopter. I piccoli trasformatori privi di capacità di recupero si trovano ad affrontare una compressione dei margini o un calo dei clienti, accelerando le fusioni mentre gli operatori regionali cercano di scalare per ammortizzare gli investimenti in pellettizzazione e lavaggio. I proprietari di marchi si proteggono riprogettando le SKU in film mono-PP che incorporano resina post-consumo, sebbene permangano problemi di trasparenza e odore. Emerge un arbitraggio transfrontaliero, con estrusori in giurisdizioni a bassa tassazione che esportano materiale in rotoli ai proprietari di marchi in mercati tassati, attenuando leggermente l'efficacia delle politiche. Nell'orizzonte di previsione, tale freno fiscale riduce il tasso di crescita di base del mercato degli imballaggi per alimenti e bevande, in un contesto di curve di apprendimento per la conformità.
I limiti statunitensi sui PFAS impongono una costosa riformulazione del cartone
Dal 2024, la FDA statunitense limiterà l'uso di PFAS nei rivestimenti destinati al contatto con gli alimenti, inducendo una riprogettazione di circa il 40% dei volumi di cartone resistente ai grassi. I rivestimenti alternativi a base d'acqua possono aumentare la grammatura del cartone del 10%, riducendo le velocità di produzione e aumentando le emissioni dovute al trasporto. Le cartiere investono in sistemi pilota per qualificare i sistemi ad alginato o carnauba, ma gli stampatori a valle devono ricalibrare i forni per la polimerizzazione a temperature inferiori. Le catene di ristorazione negoziano supplementi, cercando al contempo un co-branding che evidenzi una chimica più sicura, posizionando la conformità come un asset di fiducia per i consumatori. Ciononostante, i tempi di certificazione prolungati riducono i flussi di cassa per i trasformatori indipendenti, esercitando una moderata pressione negativa sul CAGR del mercato degli imballaggi per alimenti e bevande.
Analisi del segmento
Per materiale: le bioplastiche guidano la trasformazione della sostenibilità
L'andamento della domanda sottolinea la versatilità delle materie plastiche, con le resine convenzionali che manterranno una quota del 41.20% nel 2025. Tuttavia, i limiti normativi sull'uso di polimeri vergini e le restrizioni relative allo smaltimento in discarica sbloccano un CAGR del 7.52% per le bioplastiche, posizionandole come un chiaro valore anomalo volumetrico fino al 2031 nel mercato degli imballaggi per alimenti e bevande. I primi utilizzatori combinano PLA con PBAT per ottenere la certificazione di compostaggio domestico, qualificandosi così per i progetti pilota di raccolta municipale in Europa e Cina. Le richieste di offerta (RFP) dei proprietari di marchi ora assegnano maggiore importanza alla riduzione dell'impronta di carbonio rispetto al costo della resina, orientando le valutazioni verso le offerte per i biopolimeri. Con l'espansione della capacità in Thailandia e negli Stati Uniti, si prevede che i costi unitari convergeranno con quelli dell'LDPE entro il 2027, accelerando la sostituzione nelle buste per snack secchi. Carta e cartone sostengono una crescita a una cifra media, sostenuta dalle confezioni in cartone ondulato per l'e-commerce che non richiedono la conformità al contatto con gli alimenti. Nel frattempo, la quota dell'alluminio aumenta gradualmente nelle lattine di caffè RTD premium grazie alla sua impeccabile barriera all'ossigeno e alla riciclabilità infinita. I volumi di vetro rimangono stabili, ma il prezzo medio di vendita aumenta poiché i marchi di alcolici stanno rendendo il design delle bottiglie di qualità superiore con inchiostri metallizzati a polimerizzazione UV.
Le argomentazioni economiche a favore delle bioplastiche si rafforzano con l'ampliamento dei differenziali tariffari EPR. I produttori di PLA e PHA ora integrano i residui di fermentazione nelle caldaie a biomassa, ottenendo riduzioni delle emissioni dalla culla al cancello che attraggono finanziamenti ESG. I trasformatori del settore del packaging alimentare e delle bevande riadattano le linee di produzione di film soffiato con viti a taglio ridotto per mantenere la produttività durante l'utilizzo di miscele di PLA. I fornitori di materiali offrono pacchetti di supporto tecnico, riducendo i tempi di qualificazione per i co-packer. Questi miglioramenti dell'ecosistema rafforzano la svolta strutturale verso i substrati bioderivati nell'intero mercato del packaging alimentare e delle bevande.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formato del prodotto: l'imballaggio flessibile guida l'innovazione
I laminati flessibili hanno generato un fatturato del 54.10% nel 2025 e si prevede che cresceranno a un CAGR del 5.72%, consolidando il loro ruolo di principale famiglia di substrati per il mercato del packaging alimentare e delle bevande. Rapporti peso/prodotto fino all'80% inferiori rispetto alle confezioni rigide si traducono in risparmi sui costi di trasporto e vantaggi in termini di emissioni di CO121, in linea con le roadmap per l'azzeramento delle emissioni nette. Le buste sterilizzate per zuppe a lunga conservazione sostituiscono il foglio di alluminio con il PET ultrasottile rivestito di ossido, riducendo il peso della confezione e mantenendo la resistenza alla sterilizzazione a XNUMX °C. La ricerca e sviluppo del converter investe capitali in sistemi adesivi privi di solventi che accelerano la polimerizzazione e riducono le emissioni di COV. Nel settore lattiero-caseario refrigerato, i nastri mono-PET termoformabili sostituiscono le strutture multi-materiale, consentendo il riciclo a circuito chiuso dalla bottiglia al vassoio. Gli imballaggi rigidi occupano nicchie critiche, soprattutto quando l'ergonomia d'uso o il fattore di bloccaggio sullo scaffale sono importanti: barattoli di vetro per condimenti gourmet, lattine composite per bevande in polvere e bottiglie in PET multistrato per succhi riempiti a caldo.
Con l'inasprirsi degli impegni aziendali per il clima, gli investimenti si spostano verso piattaforme monomateriale flessibili. Il portafoglio di prodotti riciclabili di Amcor esemplifica questa tendenza, offrendo rotoli drop-in che raggiungono fino al 35% di incorporazione di PCR senza compromettere le prestazioni di barriera o di tenuta. Le iniziative di filigrana digitale finanziate da coalizioni di marchi europei promettono di semplificare la selezione nel vicino infrarosso, preparando l'infrastruttura per il recupero di film di alta qualità. Insieme, questi sviluppi consolidano i formati flessibili come il campo di battaglia più dinamico nel mercato del packaging alimentare e delle bevande.
Per tipo di imballaggio: buste e bustine catturano la crescita
Nel 29.92, buste e sacchetti hanno rappresentato il 2025% del mercato degli imballaggi per alimenti e bevande e sono sulla buona strada per un CAGR del 7.55%. Il valore deriva dall'utilizzo efficiente dei cubi e dalla riduzione dello spazio di testa, che riduce le emissioni dovute al trasporto e l'impatto ambientale dei magazzini. I beccucci richiudibili rendono le buste stand-up adatte per i condimenti formato famiglia, mentre le bustine con saldatura su tre lati consentono l'arricchimento con micronutrienti nelle regioni a basso reddito. I responsabili del marketing dei marchi sfruttano l'elevata superficie stampabile per differenziare gli SKU nelle vetrine digitali congestionate. Le lattine di alluminio mantengono la loro rilevanza nelle categorie delle bevande gassate, ma la scarsità di lattine in fogli impone aumenti di prezzo che erodono marginalmente l'intenzione di volume tra i birrifici artigianali indipendenti. Le bottiglie, sia in vetro che in PET, mantengono i vantaggi in termini di impatto a scaffale, ma vengono alleggerite per rimanere competitive in termini di costi.
L'emergere di strutture di buste pronte per l'e-commerce, con test di caduta fino a 1 m, amplia il campo di applicazione a prodotti delicati come latte montato e concentrati di caffè cold-brew. L'integrazione di etichette intelligenti consente controlli di autenticità a livello di lotto, supportando la conformità transfrontaliera per i marchi di alimenti per l'infanzia. Le innovazioni di Tetra Pak basate sul cartone sfumano ulteriormente i confini di formato, consentendo la gestione di particelle granulari senza intasare le riempitrici asettiche. Nel complesso, queste tendenze confermano buste e bustine come il nodo in più rapida evoluzione nell'architettura in continua evoluzione del mercato del packaging per alimenti e bevande.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: le bevande guidano l'innovazione premium
Mentre il settore alimentare ha rappresentato il 56.20% del fatturato del 2025, si prevede che le bevande cresceranno a un CAGR del 5.61%, riflettendo una svolta verso un consumo esperienziale premium. I birrifici artigianali aumentano la domanda di imballaggi in alluminio, sfruttando le termoretraibili a corpo intero per le edizioni limitate stagionali. Le bevande funzionali arricchite con collagene o adattogeni puntano sul vetro ambrato per proteggere i principi attivi fotosensibili, sostenendo l'utilizzo dei forni in Europa e Nord America. Le aziende produttrici di alcolici integrano etichette NFC sul collo per combattere la contraffazione, convalidando gli acquisti tramite registri blockchain gestiti da consorzi di distillatori. Le bevande alternative ai latticini si affidano a linee di produzione in cartone asettico per spedire SKU non refrigerate, liberando i rivenditori dai costi generali della catena del freddo e ampliando la portata geografica. Nel mercato del packaging per alimenti e bevande, queste innovazioni incentrate sulle bevande consentono un realizzo dei prezzi più elevato rispetto ai prodotti alimentari di base sfusi, proteggendo i trasformatori dall'inflazione delle materie prime.
I portfolio lungimiranti includono confezioni ibride – bottiglie in PET con manici stampati e inserite in confezioni multiple in cartoncino – progettate per soddisfare gli impegni di riduzione della plastica senza sacrificare la praticità per il consumatore. La ricerca di Diageo mostra che i consumatori millennial sono disposti a pagare un sovrapprezzo del 12% per i superalcolici in confezioni a basse emissioni di carbonio, spingendo la ricerca e lo sviluppo verso la sostituzione del rottame di vetro con feldspato riciclato. Questa volontà di premiare la progettazione sostenibile alimenta la continua iterazione tra i trasformatori che servono i clienti del settore bevande, garantendo un solido corridoio di crescita per il più ampio mercato del packaging per alimenti e bevande.
Analisi geografica
Mercato degli imballaggi per alimenti e bevande nella regione Asia-Pacifico
L'area Asia-Pacifico domina il mercato del packaging alimentare e delle bevande, con un fatturato del 41.40% nel 2025 e prevede un CAGR del 7.18% fino al 2031. Il divieto cinese sui film multistrato non riciclabili catalizza gli investimenti in impianti monomateriale a base di PE, mentre le tasse obbligatorie sulla responsabilità estesa del produttore in India stimolano l'ammodernamento della rete di raccolta. Le famiglie della classe media urbana in Indonesia e Vietnam stanno passando dagli acquisti all'ingrosso nei mercati umidi a prodotti di base confezionati con codice a barre, aumentando la domanda di linee per bustine e sacchetti. I sussidi governativi per la compoundazione di biopolimeri in Thailandia accelerano la capacità regionale, riducendo la dipendenza dai pellet di PLA importati. Le multinazionali localizzano la produzione per attutire il rischio di cambio, rafforzando il contributo smisurato dell'area Asia-Pacifico al mercato del packaging alimentare e delle bevande.
Mercato nordamericano degli imballaggi per alimenti e bevande
Il Nord America coniuga la profondità dell'innovazione con l'autosufficienza di materie prime, consolidando la premiumizzazione. Gli stabilimenti statunitensi di produzione di lattine e fogli di alluminio ampliano la capacità produttiva per servire il lancio di hard-seltzer e caffè pronto da bere, compensando il leggero calo delle bevande analcoliche gassate. Le autorità di regolamentazione canadesi implementano un credito d'imposta graduato per il contenuto riciclato, incoraggiando gli investimenti nel riciclo meccanico del PET. Il Messico sfrutta la sua vicinanza agli Stati Uniti per attrarre nuove attività di produzione di buste destinate alle catene di minimarket oltre confine. Nel complesso, queste dinamiche consolidano la posizione del Nord America come secondo maggiore contributore al mercato del packaging per alimenti e bevande.
Mercato europeo degli imballaggi per alimenti e bevande
L'Europa funge da punto di riferimento normativo globale. L'obbligo di riciclabilità del PPWR entro il 2030 impone la riprogettazione del mercato finale e promuove l'adozione di imballaggi barriera a base di carta. L'estensione del sistema di restituzione a cauzione in Germania per includere le bevande a base di latte porta i tassi di raccolta del PET a oltre il 90%. Le vetrerie dell'Europa meridionale integrano forni a biocombustibile per mitigare le imposte sulle emissioni di carbonio, sostenendo prezzi competitivi all'esportazione. L'Europa orientale emerge come un polo conveniente per gli espositori in cartone ondulato stampati in flexo destinati ai rivenditori occidentali. Questa specializzazione intraregionale sostiene la quota matura ma in costante crescita dell'Europa nel mercato degli imballaggi per alimenti e bevande.
Panorama competitivo
La struttura del mercato rimane frammentata. Amcor investe 200 milioni di dollari all'anno in film di nuova generazione pronti per il riciclo, posizionandosi come partner privilegiato per le roadmap di sostenibilità dei beni di largo consumo. I contratti di assistenza di Tetra Pak integrano la manutenzione preventiva con l'analisi dell'ottimizzazione della linea, rafforzando la fidelizzazione dei clienti su 9,000 riempitrici asettiche in tutto il mondo. Mondi sfrutta le risorse di carta kraft certificata "cradle-to-cradle" per garantire accordi di fornitura a lungo termine con i rivenditori europei che stanno abbandonando i contenitori in plastica.
L'attività di transazione ha accelerato. L'acquisizione di Eviosys da parte di Sonoco per 3.9 miliardi di dollari, completata a dicembre 2024, crea la più grande piattaforma al mondo di lattine metalliche per alimenti e amplia la sua presenza nel settore aerosol. L'acquisto di Florida Can Manufacturing da parte di Ball rimuove un collo di bottiglia regionale, garantendo un approvvigionamento stabile per i birrifici del sud-est. Nel frattempo, gli innovatori di nicchia cercano spazi vuoti: U-flex in India scala buste stampate digitalmente per marchi D2C; Pulpex sviluppa bottiglie in fibra stampata per bevande non gassate. L'intensità competitiva aumenterà poiché le tariffe EPR e gli obiettivi di decarbonizzazione favoriranno gli operatori verticalmente integrati nel mercato del packaging per alimenti e bevande.
La digitalizzazione rappresenta la nuova frontiera. I trasformatori integrano la tecnologia RFID nelle custodie per monitorare il rispetto della catena del freddo, mentre i progetti pilota basati su blockchain tracciano l'alluminio dalla fonderia allo scaffale. I primi successi garantiscono la fidelizzazione dei clienti e consentono strutture di prezzo premium che compensano le spese in conto capitale. Tuttavia, l'aumento dei costi energetici minaccia i margini di profitto per le vetrerie e gli stampatori a estrusione e soffiaggio, stimolando l'approvvigionamento congiunto di energia rinnovabile. L'interazione tra sostenibilità, consolidamento e adozione di imballaggi intelligenti manterrà le manovre strategiche vivaci per tutto l'orizzonte temporale previsto del mercato del packaging per alimenti e bevande.
Leader del settore del confezionamento di alimenti e bevande
Mondi plc
Amcor Plc
Compagnia dell'aria sigillata
Azienda di prodotti Sonoco
Huhtamaki Oyj
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: Ball Corporation ha acquisito Florida Can Manufacturing per ottimizzare la sua rete di imballaggi per bevande in alluminio nel Nord America, migliorando la resilienza dell'approvvigionamento regionale.
- Gennaio 2025: la Packaging Corporation of America ha istituito un aumento del prezzo del cartone ondulato di 70 USD a tonnellata a partire dal 1° gennaio per contrastare i maggiori costi delle fibre.
- Dicembre 2024: Sonoco Products Company completa l'acquisizione di Eviosys per 3.6 miliardi di euro (3.9 miliardi di dollari), dando vita al più grande produttore mondiale di contenitori metallici per alimenti e bombolette spray.
- Luglio 2024: OI Glass ha avviato un ammodernamento tecnologico e di sostenibilità da 150 milioni di dollari presso il suo stabilimento di Alloa, nel Regno Unito, che include la ristrutturazione dei forni a basse emissioni di NOx.
Ambito del rapporto sul mercato globale degli imballaggi per alimenti e bevande
L'imballaggio di alimenti e bevande protegge i prodotti da resistenza esterna, manomissioni, rotture e danni. Un imballaggio appropriato di alimenti e bevande può anche preservare il prodotto per un uso più lungo. L'imballaggio è una parte importante dell'industria alimentare e delle bevande e aiuta a mantenere l'igiene del prodotto.
Il mercato degli imballaggi per alimenti e bevande è segmentato per il mercato degli imballaggi per alimenti in base al materiale (plastica, cartone, metallo, vetro), tipo di prodotto (buste e sacchetti, bottiglie e barattoli, vassoi e contenitori, pellicole e involucri, altri tipi di prodotti), applicazione (latticini, carne, pollame e frutti di mare, prodotti da forno e dolciumi, frutta e verdura, altre applicazioni) e mercato degli imballaggi per bevande in base al materiale (plastica, cartone, metallo, vetro), tipo di prodotto (bottiglie, lattine, buste e cartoni, tappi e chiusure, altri tipi di prodotti), applicazione (bibite analcoliche gassate e bevande alla frutta, birra, vino e distillati, acqua in bottiglia, latte, bevande energetiche e sportive, altre applicazioni) e per area geografica (Nord America [Stati Uniti e Canada], Europa [Regno Unito, Germania, Francia e resto d'Europa], Asia-Pacifico [Cina, Giappone, India e resto dell'Asia-Pacifico], America Latina [Brasile, Messico e resto dell'America Latina] e Medio Oriente e Africa [Emirati Arabi Uniti, Arabia Saudita, Sudafrica e resto d'Europa] Medio Oriente e Africa]. Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Plastica |
| Carta e cartone |
| Metallo |
| Vetro |
| Bioplastiche e pellicole compostabili |
| Flexible Packaging |
| Confezione rigida |
| Bottiglie e vasetti |
| Latte e lattine |
| Buste e bustine |
| Tappi e chiusure |
| Vassoi e Contenitori |
| Film e impacchi |
| Altri tipi di imballaggio |
| Alimentare - Food | Latticini |
| Carne, Pollame e Frutti di mare | |
| Panetteria e Confetteria | |
| Frutta e verdura | |
| Altro prodotto alimentare | |
| Bevande | Bevande analcoliche gassate |
| Birra | |
| Spirits | |
| Bevande a base di latticini | |
| Altre bevande |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per materiale | Plastica | ||
| Carta e cartone | |||
| Metallo | |||
| Vetro | |||
| Bioplastiche e pellicole compostabili | |||
| Per formato prodotto | Flexible Packaging | ||
| Confezione rigida | |||
| Per tipo di imballo | Bottiglie e vasetti | ||
| Latte e lattine | |||
| Buste e bustine | |||
| Tappi e chiusure | |||
| Vassoi e Contenitori | |||
| Film e impacchi | |||
| Altri tipi di imballaggio | |||
| Per Applicazione | Alimentare - Food | Latticini | |
| Carne, Pollame e Frutti di mare | |||
| Panetteria e Confetteria | |||
| Frutta e verdura | |||
| Altro prodotto alimentare | |||
| Bevande | Bevande analcoliche gassate | ||
| Birra | |||
| Spirits | |||
| Bevande a base di latticini | |||
| Altre bevande | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli imballaggi per alimenti e bevande?
Si stima che il mercato degli imballaggi per alimenti e bevande valga 507.39 miliardi di dollari nel 2026, con una previsione di crescita fino a 626.04 miliardi di dollari entro il 2031.
Quale regione sta crescendo più rapidamente nel mercato del packaging per alimenti e bevande?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 7.18% fino al 2031, il più alto tra tutte le regioni, grazie alla rapida urbanizzazione e al supporto normativo per confezioni sostenibili.
Perché bustine e sacchetti stanno diventando sempre più popolari?
Ottimizzano l'utilizzo dei cubi, riducono le emissioni logistiche e soddisfano la domanda di controllo delle porzioni, consentendo un CAGR del 7.55% e una quota di fatturato del 29.92% nel 2025.
In che modo le normative sulla sostenibilità influenzano le scelte dei materiali?
Le maggiorazioni fiscali sulla plastica e i divieti sui PFAS stimolano l'adozione di resine riciclate, bioplastiche e cartone privo di PFAS, spingendo i trasformatori a riorganizzarsi per supporti conformi.
Quale ruolo gioca la digitalizzazione nell'innovazione del packaging?
La tracciabilità basata su RFID, l'autenticazione tramite blockchain e il coinvolgimento dei consumatori basato sui codici QR stanno guadagnando terreno, consentendo ai marchi di garantire la sicurezza e raccogliere dati di utilizzo.


