

Dimensioni e quota del mercato del fondente
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.29 miliardo di dollari |
| Dimensione del mercato (2031) | 4.13 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.65% CAGR |
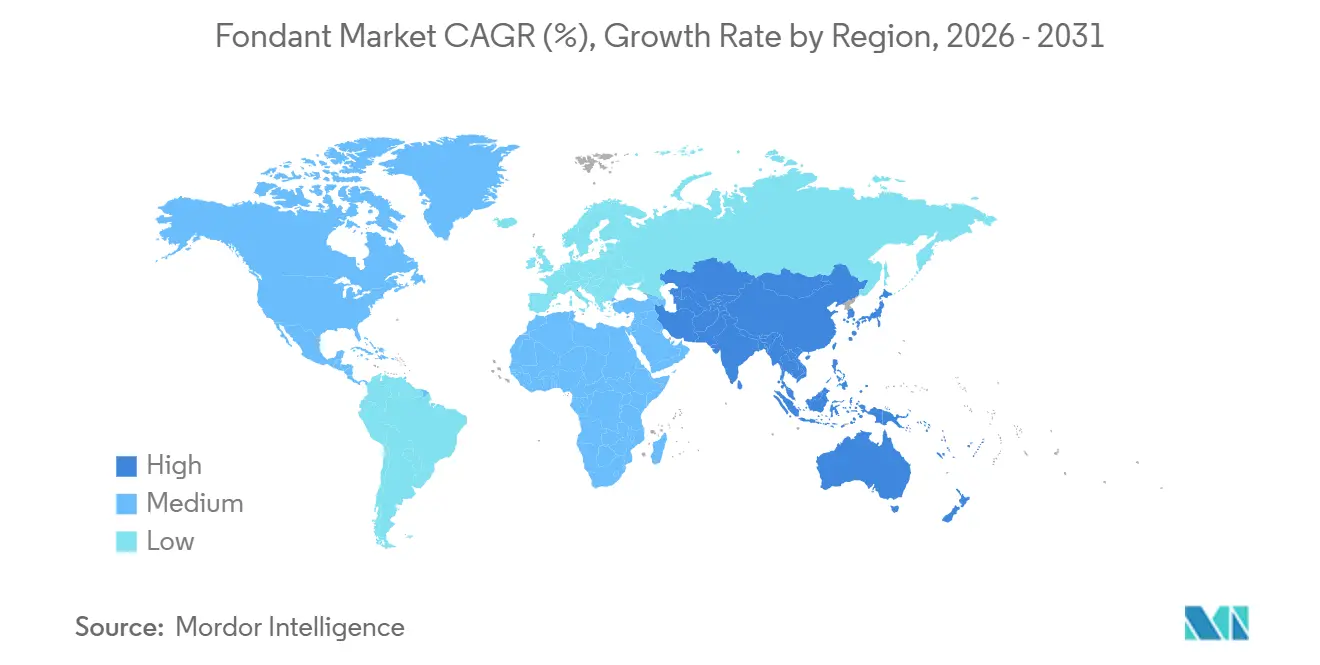
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
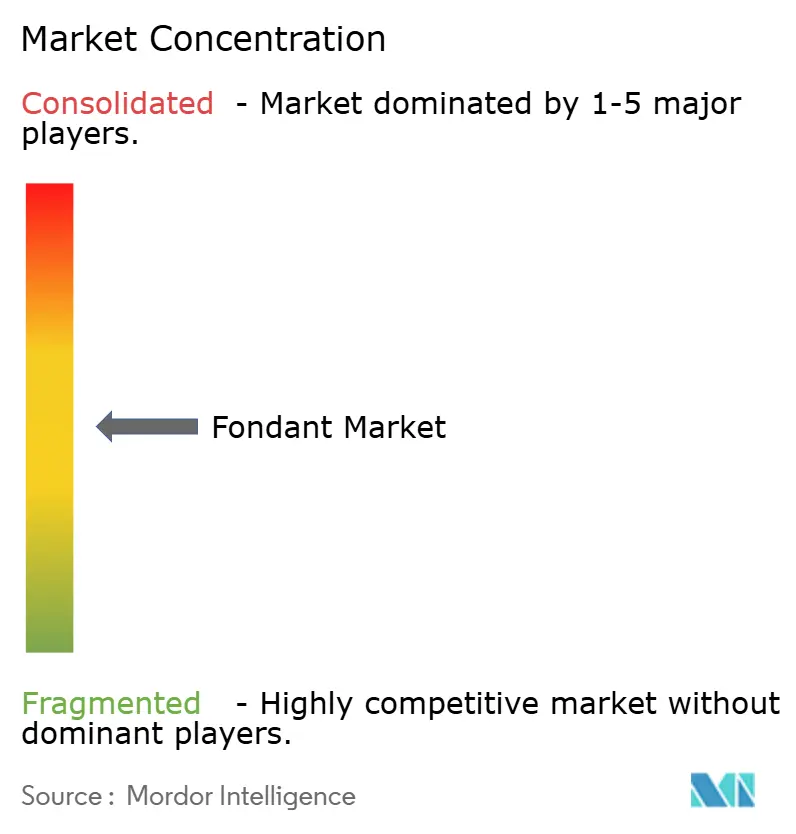
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del fondente di Mordor Intelligence
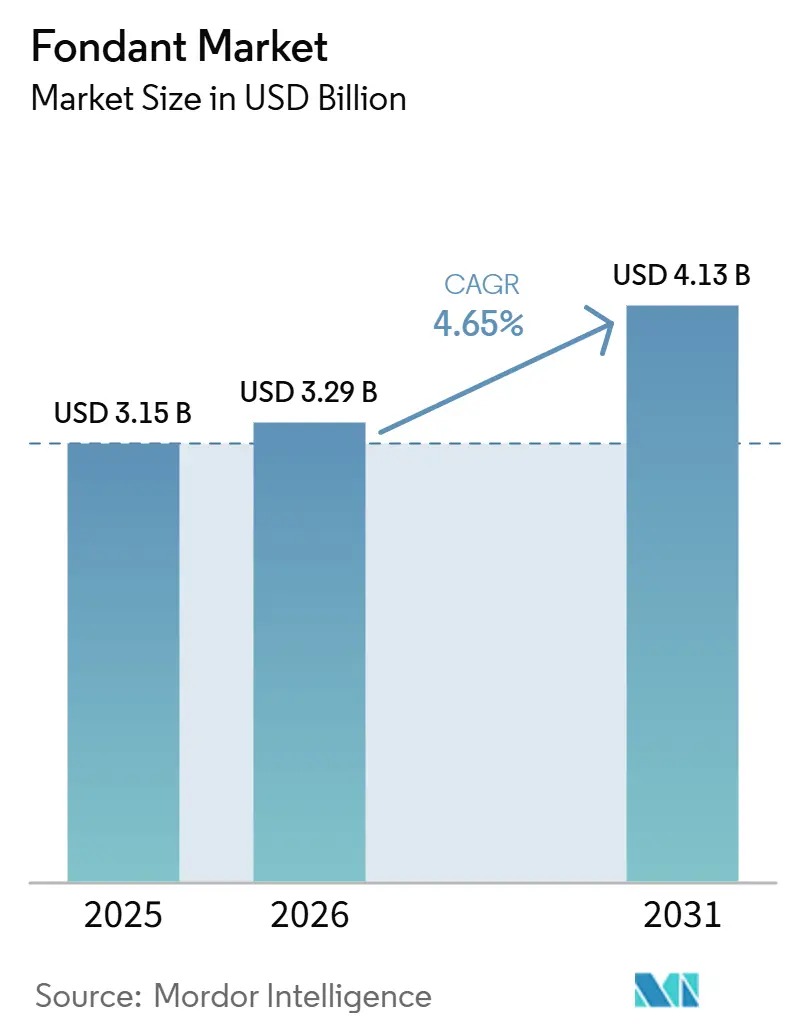
Si prevede che il mercato del fondente aumenterà da 3.15 miliardi di dollari nel 2025 a 3.29 miliardi di dollari nel 2026, raggiungendo i 4.13 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.65% nel periodo 2026-2031. La premiumizzazione, la riformulazione con etichette pulite e la diversificazione geografica si stanno affermando come fattori chiave di crescita per il mercato globale del fondente, sostituendo le tradizionali strategie di espansione dei volumi. I formati di fondente steso rimangono prevalenti nelle torte per occasioni speciali nei mercati maturi, mentre le varietà da modellare stanno guadagnando terreno grazie all'influenza dell'estetica dei social media e all'adozione di tecniche artigianali. Il passaggio ai canali di e-commerce direct-to-consumer sta modificando le dinamiche dei prezzi, mentre la domanda nei mercati emergenti è in aumento, poiché i matrimoni in stile occidentale e le celebrazioni di eventi importanti stanno acquisendo maggiore rilevanza culturale. Fusioni come la partnership tra Puratos e Dawn Foods stanno consolidando le capacità di ricerca e sviluppo e le reti di distribuzione globali, intensificando la pressione competitiva sui fornitori di fascia media.
Punti chiave del rapporto
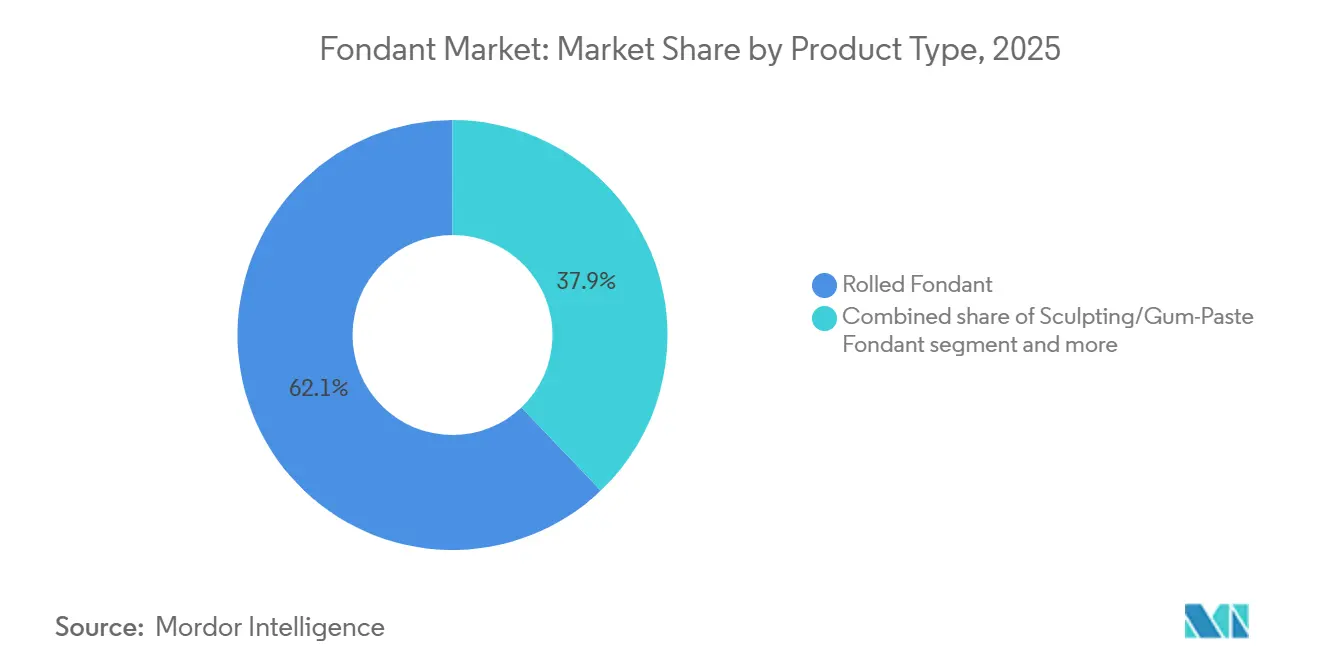
- Per tipologia di prodotto, la pasta di zucchero laminata deteneva la quota di mercato maggiore, pari al 62.12% nel 2025; si prevede che la pasta di zucchero modellabile e quella a base di pasta di gomma cresceranno a un tasso annuo composto del 5.65% fino al 2031.
- Per tipologia, le confezioni pronte all'uso hanno rappresentato il 67.43% del fatturato nel 2025, mentre si prevede che i preparati in polvere e istantanei cresceranno del 5.81% all'anno fino al 2031.
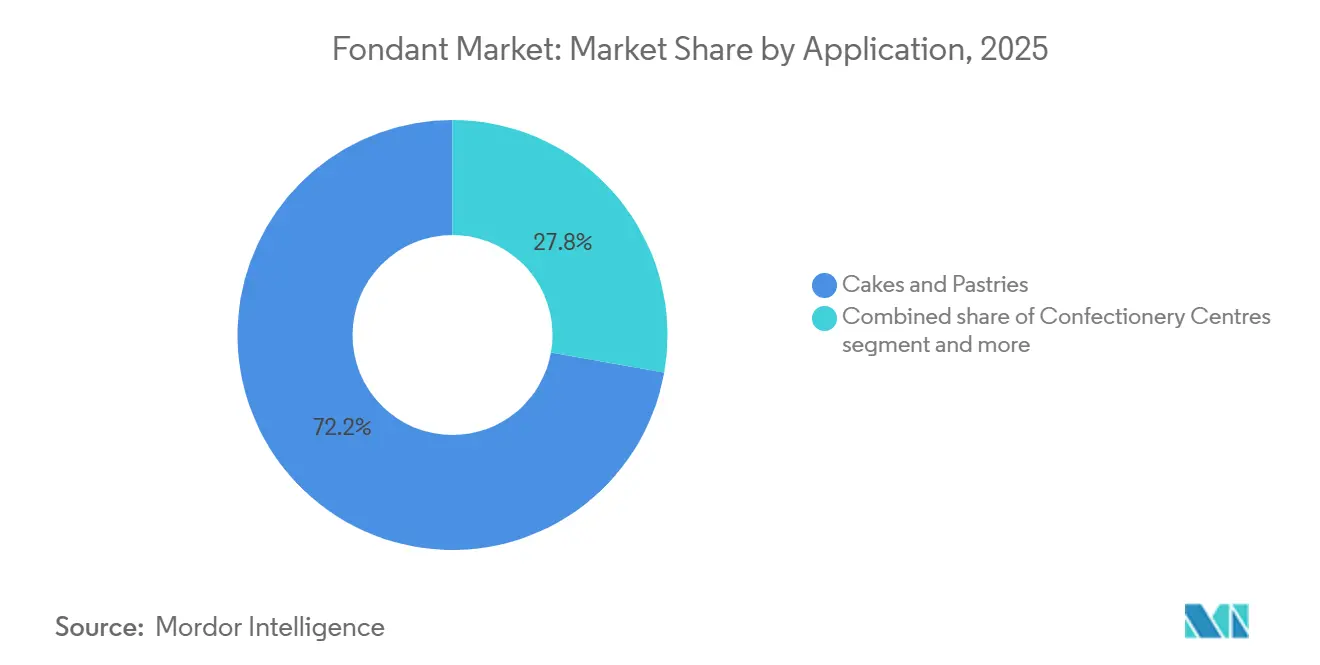
- Nel 2025, torte e pasticcini hanno rappresentato il 72.21% del valore totale; si prevede che i centri di produzione di dolciumi cresceranno a un tasso annuo composto del 5.78% fino al 2031.
- Per quanto riguarda gli utenti finali, i panifici commerciali e i produttori industriali detenevano il 54.28% della domanda nel 2025, ma i panettieri casalinghi rappresentano il gruppo in più rapida crescita, con un aumento del 6.79% entro il 2031.
- Dal punto di vista geografico, l'Europa ha rappresentato il 36.24% del fatturato del 2025, mentre l'Asia-Pacifico è sulla buona strada per un CAGR del 5.92% tra il 2026 e il 203.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del fondente
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Valorizzazione del settore della panificazione ed espansione della cultura delle celebrazioni. | + 1.2% | Globale, con l'impatto più forte nell'Asia-Pacifico e nel Medio Oriente | Medio termine (2-4 anni) |
| Transizione verso l'etichetta pulita e sostegno normativo per i coloranti naturali. | + 0.9% | Nord America ed Europa, con ricaduta sull'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Espansione della capacità produttiva dei panifici commerciali e incremento della scala industriale. | + 0.8% | Globale, guidato da Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| L'impennata nella preparazione di dolci fatti in casa è stata trainata dai social media e dai contenuti tutorial. | + 1.1% | Globale, concentrato in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Crescita del commercio elettronico e del canale di vendita al dettaglio diretto al consumatore | + 0.7% | Globale, primi guadagni in Nord America e in Europa occidentale | Medio termine (2-4 anni) |
| Ripresa del settore dei matrimoni e domanda di torte nuziali di alta qualità | + 0.6% | Globale, con particolare attenzione all'Asia-Pacifico e al Medio Oriente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Valorizzazione del settore della panificazione ed espansione della cultura delle celebrazioni.
Nei mercati emergenti, con la crescente diffusione di celebrazioni in stile occidentale, la domanda di pasta di zucchero sta subendo una trasformazione verso prodotti di fascia alta. Questi consumatori stanno elevando le torte a più piani decorate da semplici beni di lusso a elementi essenziali per matrimoni, compleanni ed eventi aziendali. A conferma di questa tendenza, nel febbraio 2026 General Mills ha investito significativamente in un secondo stabilimento produttivo a Nashik. Questo investimento mira a rafforzare la capacità produttiva di ingredienti per pasticceria di Pillsbury in India, riflettendo la fiducia in una crescita sostenuta a doppia cifra per gli ingredienti confezionati per prodotti da forno, trainata dall'aumento del reddito disponibile e dall'urbanizzazione. Nel frattempo, in Cina e nel Sud-est asiatico, si osserva un cambiamento significativo: i millennial e la Generazione Z che vivono in città si stanno allontanando dai tradizionali mooncake e dai dolci al vapore, prediligendo invece torte da festa a più piani ricoperte di pasta di zucchero. Questo cambiamento non solo rispecchia un più ampio allineamento degli stili di vita con le norme occidentali, ma evidenzia anche lo status che queste elaborate decorazioni conferiscono ai dolci sui social media. La propensione di questo segmento demografico a spendere per design personalizzati, palette di colori naturali e finiture artigianali ha dato vita a un mercato biforcuto. Qui, la pasta di zucchero prodotta in serie si confronta direttamente con le paste di zucchero pregiate per sculture, realizzate in piccole quantità e spesso vendute a prezzi significativamente più alti rispetto alle loro controparti standard. La tendenza della pasta di zucchero non si limita al solo settore della vendita al dettaglio. In Medio Oriente e America Latina, i settori dei regali aziendali e del catering per eventi optano sempre più spesso per torte decorate con pasta di zucchero, segnando un cambiamento nei cicli di approvvigionamento business-to-business. Queste torte, un tempo messe in ombra da decorazioni più semplici come crema al burro o panna montata, sono ora la scelta preferita per i lanci di prodotto e gli incontri aziendali.
Transizione verso l'etichetta pulita e sostegno normativo per i coloranti naturali.
Negli Stati Uniti, l'impulso normativo sta accelerando la transizione dai coloranti sintetici a base di petrolio ad alternative di origine vegetale. Questo cambiamento si sta rivelando vantaggioso per i produttori di pasta di zucchero, che stanno riformulando i loro prodotti utilizzando pigmenti naturali come il rosso di barbabietola e l'estratto di spirulina. Nel febbraio 2026, la FDA, esercitando la propria discrezionalità in materia di applicazione delle norme, ha annunciato che i prodotti privi di coloranti a base di petrolio potevano orgogliosamente riportare la dicitura "senza coloranti artificiali" sulle proprie etichette. [1]Fonte: Food and Drug Administration statunitense, "La FDA adotta un nuovo approccio alle affermazioni 'senza coloranti artificiali'", fda.govCiò vale anche se questi prodotti incorporano coloranti di origine naturale. Questa decisione chiarisce un'ambiguità di lunga data in materia di etichettatura, che in precedenza scoraggiava i marchi che consideravano una riformulazione. Il giorno successivo, la FDA ha dato il via libera al rosso di barbabietola come nuovo colorante. Ha inoltre ampliato le applicazioni consentite per l'estratto di spirulina. Con ciò, l'attuale amministrazione ha autorizzato un totale di sei nuove opzioni di coloranti naturali, offrendo ai produttori di fondente valide alternative al Rosso n. 3 FD&C e ai blu sintetici. Questo slancio normativo è un'estensione di un'iniziativa dell'aprile 2025 promossa da HHS e FDA, che sosteneva una graduale eliminazione volontaria dei coloranti sintetici a base di petrolio. Hanno persino introdotto un sistema di monitoraggio pubblico per tenere traccia degli impegni del settore, amplificando la pressione reputazionale su coloro che sono in ritardo. Sebbene i costi di conformità siano significativi – i coloranti naturali in genere richiedono dosaggi più elevati, mostrano una minore stabilità alle variazioni di calore e pH e richiedono protocolli di certificazione dei lotti secondo le norme 21 CFR Parti da 70 a 82 – chi li ha adottati per primo ne sta raccogliendo i frutti. Non solo si stanno assicurando spazi sugli scaffali più prestigiosi, ma stanno anche conquistando i consumatori attenti alla salute nei canali di vendita al dettaglio. Le ripercussioni di questi sviluppi non si limitano al Nord America. Gli enti regolatori in Europa e nella regione Asia-Pacifico stanno monitorando attentamente le mosse della FDA. Di conseguenza, i fornitori multinazionali di fondente stanno semplificando le loro formulazioni, con l'obiettivo di prevenire la proliferazione di referenze e snellire le loro catene di approvvigionamento globali.
Espansione della capacità produttiva dei panifici commerciali e incremento della scala industriale.
Con l'aumento della domanda di torte decorate sia nel settore della ristorazione che in quello della vendita al dettaglio, i grandi produttori di dolciumi stanno incrementando gli investimenti in automazione e capacità produttiva. Questo aumento della domanda sta stimolando direttamente il consumo di pasta di zucchero, soprattutto perché i formati pronti all'uso contribuiscono a ridurre i costi di manodopera e a migliorare la uniformità dei risultati. Con una mossa significativa, Puratos ha annunciato a marzo 2026 l'intenzione di acquisire Dawn Foods, un accordo che dovrebbe concludersi entro la fine dell'anno. Questa fusione mira a combinare la solida esperienza di Dawn nella produzione e distribuzione standardizzata in Nord America con la tecnologia all'avanguardia di Puratos in materia di ricerca e sviluppo di ingredienti e la sua vasta rete che si estende in diversi paesi. L'unione riunirà una forza lavoro considerevole e un fatturato annuo previsto superiore a sei miliardi di dollari statunitensi. L'offerta di Dawn, che comprende glasse, creme e ripieni strettamente legati alla pasta di zucchero, consentirà all'entità risultante dalla fusione di accelerare l'innovazione di prodotto, fornire supporto tecnico mirato alle applicazioni e offrire soluzioni complete di ingredienti, potenzialmente garantendo contratti a lungo termine con i panifici. In un contesto correlato, la decisione di British Bakels di integrare Renshaw, azienda nota per la sua produzione annua di ingenti volumi di fondente e marzapane presso il suo stabilimento di Liverpool, accreditato dal British Retail Consortium, evidenzia i vantaggi strategici dell'integrazione verticale e della macinazione interna dello zucchero, soprattutto nella gestione delle fluttuazioni dei costi delle materie prime.
L'impennata nella preparazione di dolci fatti in casa è stata trainata dai social media e dai contenuti tutorial.
Grazie a TikTok, Instagram e YouTube, le tecniche avanzate di decorazione di torte sono diventate accessibili a tutti. Questo cambiamento ha trasformato i pasticceri casalinghi da semplici appassionati occasionali in una clientela redditizia per i fornitori di pasta di zucchero. Un tempo appannaggio esclusivo dei pasticceri professionisti, abilità come la creazione di statuine, le finiture marmorizzate e le intricate decorazioni floreali sono ora comuni, grazie ai video tutorial. Questa ritrovata accessibilità ha portato a un'impennata negli acquisti di articoli speciali come pasta di zucchero, pasta di gomma e coloranti in gel. Satin Fine Foods, con il marchio Satin Ice, vanta un numero significativo di visualizzazioni digitali mensili e un vasto pubblico televisivo, a dimostrazione della grande portata del content marketing nel settore della decorazione domestica. L'azienda produce annualmente un volume considerevole di glasse e prodotti per la decorazione di torte nel suo ampio stabilimento. Con una distribuzione che si estende a numerosi paesi e centinaia di clienti, una parte significativa dei suoi prodotti trova spazio nei negozi di artigianato e nei negozi al dettaglio che si rivolgono ai pasticceri casalinghi. Questi pasticceri casalinghi non sono semplici acquirenti occasionali; dimostrano una spiccata propensione a investire in prodotti di alta qualità. Caratteristiche come la certificazione FSSC 22000 (Food Safety System Certification), ingredienti provenienti da fonti responsabili e vivaci palette di colori naturali hanno un prezzo più elevato, consentendo ai fornitori di mantenere i margini di profitto anche quando i volumi di produzione standard diminuiscono. Questa tendenza si autoalimenta: quando i pasticceri amatoriali mostrano le loro creazioni online, l'attenzione virale che ne deriva attira nuovi appassionati a questo hobby. Questo afflusso perpetua un ciclo di creazione di contenuti, sperimentazione di prodotti e fedeltà al marchio. Tuttavia, le stesse piattaforme social mettono in evidenza tecniche alternative, come le decorazioni floreali in crema al burro e le decorazioni con sac à poche in stile Lambeth. Google Trends rivela che questi metodi stanno catturando l'interesse delle ricerche, spesso a scapito della pasta di zucchero. Questo cambiamento costringe i fornitori ad ampliare la loro offerta e a mettere in risalto i vantaggi distintivi della pasta di zucchero, come la sua modellabilità e la finitura liscia.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei prezzi dello zucchero e del glucosio è determinata dai rischi legati all'energia e alle materie prime. | -0.8% | A livello globale, con un'incidenza acuta nelle regioni dipendenti dall'importazione di zucchero e glucosio. | A breve termine (≤ 2 anni) |
| La durata di conservazione e i limiti di stoccaggio restringono la portata della distribuzione. | -0.5% | Diffusione globale, più grave nelle zone tropicali e nelle catene del freddo meno sviluppate. | Medio termine (2-4 anni) |
| Concorrenza della crema al burro e di metodi di decorazione alternativi | -0.9% | Globale, concentrato in Nord America ed Europa | Medio termine (2-4 anni) |
| Preoccupazioni per la salute legate al contenuto di zucchero e tendenze alimentari sane | -0.6% | Globale, guidato dal Nord America e dall'Europa occidentale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi dello zucchero e del glucosio è determinata dai rischi legati all'energia e alle materie prime.
I prezzi dello zucchero e del glucosio liquido, entrambi cruciali per la produzione di fondente, sono soggetti a una volatilità strutturale influenzata dai mercati energetici, dalle condizioni meteorologiche e dai flussi commerciali geopolitici. Nel marzo 2026, i prezzi dello zucchero hanno registrato un aumento significativo su base mensile. Questo aumento è stato determinato dai prezzi più elevati del petrolio greggio, che hanno spinto gli zuccherifici brasiliani a convertire la canna da zucchero alla produzione di etanolo. Tale conversione ha stabilito un prezzo minimo per lo zucchero, legato ai prezzi dell'energia, finché i prezzi del petrolio rimarranno elevati. Mentre l'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO) ha previsto un aumento su base annua della produzione globale di zucchero per la stagione commerciale 2025-2026, stimandola in milioni di tonnellate, e ha stimato scorte finali con un rapporto scorte/consumi superiore al settanta percento, l'arbitraggio dell'etanolo nella regione Centro-Sud del Brasile rappresenta un rischio. Può infatti ridurre significativamente l'offerta fisica di zucchero, indipendentemente dai raccolti nell'emisfero settentrionale [2] Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "Zucchero", fao.org . Il glucosio liquido, essenziale per conferire plasticità e prevenire la cristallizzazione al fondente, è soggetto a vulnerabilità simili. Il Nord America, che detiene una quota significativa della capacità produttiva globale di glucosio, è a rischio quando i prezzi del mais statunitense aumentano a causa della siccità o quando gli uragani sulla costa del Golfo interrompono le operazioni di macinazione a umido. Nel terzo e quarto trimestre del 2025, i prezzi del glucosio in Asia hanno oscillato all'interno di un intervallo. All'inizio del 2025, gli Stati Uniti hanno visto i prezzi raggiungere livelli più elevati, mentre all'inizio del 2026 i prezzi si sono mantenuti a un livello comparabile nell'Europa nord-occidentale. Queste variazioni evidenziano gli squilibri regionali tra domanda e offerta e le difficoltà logistiche, come le deviazioni del Mar Rosso, che hanno allungato le spedizioni intercontinentali di diversi giorni. I produttori di fondente, soprattutto quelli con opzioni di copertura limitate o che dipendono da un unico fornitore, subiscono pressioni sui margini quando i costi delle materie prime aumentano. Chi si rivolge ai panifici commerciali, sensibili al prezzo, fatica a trasferire questi aumenti di costo, il che li costringe ad assorbire la volatilità o a riformulare i propri prodotti con amidi a basso costo, compromettendo la consistenza e la durata di conservazione.
La durata di conservazione e i limiti di stoccaggio restringono la portata della distribuzione.
Il fondente incontra difficoltà ad affermarsi nelle regioni con infrastrutture limitate per la catena del freddo e nei climi tropicali. Queste aree, caratterizzate da temperature e umidità elevate, accelerano il deterioramento del fondente, che risulta vulnerabile all'assorbimento di umidità, al deterioramento microbico e alla perdita di consistenza se non conservato correttamente. Sebbene il fondente pronto all'uso abbia una durata di conservazione relativamente lunga in ambienti a temperatura controllata, l'esposizione al calore e all'umidità può rapidamente causare screpolature superficiali, scolorimento e perdita di malleabilità, rendendo il prodotto invendibile. Innophos promuove LEVAIR Extended Shelf Life (ESL), un ingrediente progettato per prolungare la freschezza dei prodotti da forno e ridurre l'impronta di carbonio per porzione. Tuttavia, la sua adozione è limitata a causa della maggiore complessità e dei costi di formulazione. Si prevede che il fondente in polvere e quello istantaneo, grazie alla maggiore durata di conservazione e ai minori costi di trasporto dovuti al peso e al volume ridotti, cresceranno costantemente. Tuttavia, presentano delle difficoltà poiché molte piccole pasticcerie e pasticceri casalinghi non dispongono delle competenze e delle attrezzature necessarie per la ricostituzione. La distribuzione di questi prodotti nelle aree rurali, nei punti vendita al dettaglio di piccole dimensioni e nei mercati emergenti è ulteriormente complicata dai quantitativi minimi d'ordine e dagli elevati costi della logistica dell'ultimo miglio, che rendono antieconomici per i distributori i prodotti a bassa domanda. Di conseguenza, la distribuzione si concentra geograficamente sui centri urbani dotati di sistemi di refrigerazione affidabili, lasciando insoddisfatta una domanda significativa nelle regioni con una forte cultura delle celebrazioni ma infrastrutture inadeguate. I fornitori che cercano soluzioni come il confezionamento asettico, le tecnologie ad atmosfera modificata o la produzione localizzata per ottimizzare le catene di approvvigionamento si trovano ad affrontare ostacoli significativi. Gli elevati requisiti di capitale e le approvazioni normative spesso favoriscono gli operatori consolidati che dispongono delle dimensioni necessarie per superare queste difficoltà.
Analisi del segmento
Per tipologia di prodotto: la pasta di zucchero per modellare guadagna terreno grazie alla crescente domanda artigianale.
Nel 2025, la pasta di zucchero stesa rappresentava il 62.12% della quota di mercato, grazie al suo ampio utilizzo in torte nuziali, torte a più piani per celebrazioni e applicazioni di pasticceria commerciale. La sua capacità di fornire finiture lisce e uniformi e di mantenere l'integrità strutturale la rende essenziale per le torte da evento che richiedono resistenza durante l'esposizione prolungata e il trasporto. La versatilità del prodotto consente ai decoratori di ricoprire grandi superfici in modo efficiente, di utilizzare l'aerografo e la stampa commestibile e di sostenere più piani sovrapposti senza cedimenti. Ciò ha consolidato la sua posizione come scelta preferita per tali applicazioni.
Il mercato della pasta di zucchero modellabile e della pasta di gomma, che si prevede crescerà a un tasso annuo del 5.65% fino al 2031, si rivolge a pasticceri artigianali e decoratori amatoriali influenzati dai social media. Questi utenti privilegiano materiali modellabili e ricchi di dettagli per la creazione di statuine, composizioni floreali e decorazioni tridimensionali. Il segmento beneficia della proliferazione di contenuti tutorial che promuovono tecniche avanzate, incoraggiando i non professionisti ad acquisire queste competenze. Questa tendenza stimola gli acquisti ripetuti di formulazioni speciali con un contenuto più elevato di gomma adragante o carbossimetilcellulosa (CMC), che migliorano l'elasticità e riducono i tempi di asciugatura. I produttori si stanno concentrando anche su formulazioni ibride che combinano la lavorabilità della pasta di zucchero con la modellabilità della pasta di gomma. Questi prodotti mirano a soddisfare le esigenze dei decoratori professionisti che cercano soluzioni con un unico codice prodotto (SKU) per semplificare la gestione delle scorte e ottimizzare i flussi di lavoro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formato: la miscela in polvere amplia i vantaggi in termini di costi e logistica.
Nel 2025, i formati di confezionamento pronti all'uso rappresentavano il 67.43% della quota di mercato, grazie alla loro praticità, all'efficienza in termini di manodopera e alla qualità costante. Queste caratteristiche attraggono panifici commerciali, operatori del settore della ristorazione e appassionati di pasticceria casalinga che desiderano ottenere risultati professionali senza la necessità di competenze tecniche specifiche. Questi formati eliminano la necessità di attrezzature per la ricostituzione, riducono gli errori di formulazione e offrono un utilizzo immediato. Ciò li rende la soluzione ideale per le attività ad alto volume e per le decorazioni che richiedono tempi rapidi.
I fondenti in polvere e a miscela istantanea, che si prevede cresceranno a un tasso del 5.81% entro il 2031, stanno diventando sempre più popolari tra i panifici commerciali attenti ai costi e i fornitori orientati all'esportazione. Ciò è dovuto alla loro maggiore durata di conservazione, ai minori costi di trasporto derivanti da peso e volume ridotti e alla flessibilità di regolare i livelli di idratazione per applicazioni specifiche. La crescita di questo segmento è concentrata principalmente nei mercati emergenti, dove le infrastrutture della catena del freddo sono sottosviluppate e i panifici locali preferiscono controllare la qualità dell'acqua e i rapporti di miscelazione per far fronte alle variabili condizioni ambientali.
Applicazione: i centri di produzione dolciaria accelerano con la crescente importanza del cioccolato nel segmento premium.
Nel 2025, torte e pasticcini rappresentavano il 72.21% del volume di pasta di zucchero, a testimonianza della sua importanza storica per torte nuziali, torte di compleanno e dolci per celebrazioni. Queste applicazioni si affidano alla pasta di zucchero per ottenere finiture lisce, supporto strutturale e versatilità decorativa. Mentre il segmento mostra segni di maturità nei mercati sviluppati, la crescita è trainata dalle regioni dell'Asia-Pacifico e del Medio Oriente, dove le pratiche celebrative occidentalizzate e l'aumento del reddito disponibile stanno alimentando la domanda di torte a più piani ricoperte di pasta di zucchero per matrimoni, eventi aziendali e compleanni importanti.
I centri di produzione di dolciumi, che si prevede cresceranno a un tasso di crescita annuo composto (CAGR) del 5.78% fino al 2031, stanno beneficiando della tendenza alla premiumizzazione degli assortimenti di cioccolato. Il fondente colato gioca un ruolo chiave nella creazione di ripieni liquidi o semiliquidi in praline, uova di cioccolato stagionali e confezioni regalo, che hanno prezzi più elevati rispetto al cioccolato solido. I produttori industriali di cioccolato apprezzano il fondente colato per la sua consistenza al palato, le proprietà di rilascio degli aromi e la compatibilità con le linee di copertura. Per allinearsi alle tendenze "clean label" nel settore dei dolciumi di alta gamma, questi produttori stanno investendo in varianti con aromi e coloranti naturali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Creato dagli utenti finali: l'ondata di appassionati di pasticceria casalinga conquista i social media e i contenuti tutorial.
Nel 2025, i panifici commerciali e i produttori industriali rappresentavano il 54.28% della domanda degli utenti finali, spinti dalla necessità di qualità costante, acquisti all'ingrosso e supporto tecnico fornito da grandi fornitori tramite team di vendita dedicati e laboratori applicativi. Queste aziende si concentrano su formati pronti all'uso che contribuiscono a ridurre i costi di manodopera, minimizzare gli sprechi e garantire risultati prevedibili su più turni e in diverse sedi. Spesso stipulano contratti a lungo termine per assicurarsi prezzi vantaggiosi e mantenere una fornitura costante.
I pasticceri casalinghi, che si prevede cresceranno a un tasso del 6.79% entro il 2031, rappresentano il segmento di utenti finali in più rapida crescita. Questa crescita è supportata dai contenuti tutorial su piattaforme come TikTok, Instagram e YouTube, che rendono accessibili tecniche di decorazione avanzate e incoraggiano l'acquisto di ingredienti speciali anche tra i non professionisti. Questo segmento mostra una maggiore propensione a pagare per caratteristiche premium, tra cui coloranti naturali, certificazione del sistema di sicurezza alimentare (FSSC) 22000 e ingredienti provenienti da fonti responsabili, creando opportunità per margini più elevati che compensano il calo dei volumi dei prodotti di qualità standard. L'espansione del segmento dei pasticceri casalinghi si autoalimenta, poiché sempre più persone condividono immagini di torte finite sui social media, generando visibilità virale che attrae nuovi appassionati a questo hobby. Questo ciclo sostiene la creazione di contenuti, la prova dei prodotti e la fedeltà al marchio. Ad esempio, Satin Fine Foods raggiunge 3.5 milioni di impression digitali al mese e un pubblico televisivo combinato di oltre 25 milioni di persone, a dimostrazione dell'impatto del content marketing su questo segmento. Tuttavia, queste piattaforme mettono in evidenza anche tecniche alternative, come le decorazioni floreali in crema al burro e la decorazione con sac à poche in stile Lambeth, che, secondo i dati di Google Trends, stanno guadagnando interesse nelle ricerche a scapito della pasta di zucchero. Questo cambiamento sta incoraggiando i fornitori a diversificare la propria gamma di prodotti e a enfatizzare le qualità uniche della pasta di zucchero, come la sua modellabilità e la finitura liscia.
Analisi geografica
Mercato europeo del fondente
Si prevede che l'Europa manterrà una quota di mercato del 36.24% nel 2025, grazie alle sue ricche tradizioni nella glassa reale britannica, nella pasticceria francese e nell'arte del marzapane tedesco, che integrano il fondente nelle celebrazioni culturali e nei programmi di formazione professionale. La regione beneficia di un'infrastruttura di panificazione ben consolidata, di rigorosi standard di sicurezza alimentare e della preferenza dei consumatori per le finiture artigianali, che supportano prezzi premium e una domanda stabile. Tuttavia, la crescita del consumo pro capite è limitata a causa della crescente attenzione alla salute e dell'adozione di metodi di decorazione alternativi. L'acquisizione di Renshaw da parte di British Bakels, azienda che produce circa 20,000 tonnellate di fondente e marzapane all'anno nel suo stabilimento di Liverpool, accreditato dal British Retail Consortium (BRC), evidenzia l'importanza strategica dell'integrazione verticale e della macinazione dello zucchero in loco per gestire la volatilità dei costi delle materie prime. I mercati dell'Europa orientale, in particolare Polonia e Romania, si stanno affermando come hub produttivi economicamente vantaggiosi per i fornitori orientati all'esportazione che mirano a soddisfare la domanda dell'Europa occidentale, contrastando al contempo l'inflazione salariale. Tuttavia, queste attività si trovano ad affrontare sfide logistiche e preoccupazioni sulla percezione della qualità. I cambiamenti normativi, come le politiche in evoluzione dell'Unione Europea sui coloranti alimentari sintetici e sull'etichettatura nutrizionale sulla parte anteriore della confezione, stanno incoraggiando i fornitori ad adottare formulazioni con coloranti naturali e dichiarazioni trasparenti degli ingredienti, allineandosi agli standard della Food and Drug Administration (FDA) e creando opportunità per unità di gestione delle scorte (SKU) armonizzate a livello globale [3] Fonte: Autorità europea per la sicurezza alimentare, "Coloranti alimentari", efsa.europa.eu.
Mercato del fondente nelle Americhe, nella regione Asia-Pacifico e in Medio Oriente e Africa
Si prevede che il mercato dell'Asia-Pacifico crescerà a un tasso di crescita annuo composto (CAGR) del 5.92% fino al 2031, trainato dall'urbanizzazione, dall'aumento del reddito disponibile e dall'occidentalizzazione dei rituali celebrativi in Cina, India, Sud-est asiatico e Oceania. L'investimento di 100 crore di rupie (100 crore di rupie) effettuato da General Mills nel febbraio 2026 per un secondo stabilimento a Nashik, volto ad ampliare la capacità produttiva di ingredienti per la panificazione di Pillsbury, riflette la fiducia in una crescita sostenuta a doppia cifra della domanda indiana di ingredienti confezionati per la panificazione. Questa crescita è supportata dalla crescente diffusione di famiglie nucleari, famiglie con doppio reddito e dall'influenza dei social media, che normalizzano la preparazione casalinga di dolci e l'acquisto di torte per le occasioni speciali. In Cina, l'espansione della classe media e il passaggio dai tradizionali mooncake alle torte a più piani ricoperte di pasta di zucchero per matrimoni ed eventi aziendali rappresentano un fattore strutturale di crescita della domanda. Tuttavia, il successo richiede sapori, palette di colori e porzioni adattati alle preferenze regionali. I mercati del Sud-est asiatico, tra cui Indonesia, Thailandia e Filippine, presentano una forte cultura delle celebrazioni e una popolazione giovane, ma devono affrontare sfide infrastrutturali come catene del freddo poco sviluppate e reti di vendita al dettaglio frammentate, che limitano la diffusione del fondente pronto all'uso e favoriscono i formati in polvere con una maggiore durata di conservazione. L'Oceania, guidata da Australia e Nuova Zelanda, rispecchia i modelli di consumo dell'Europa occidentale con un'elevata spesa pro capite per torte e settori della panificazione maturi. Tuttavia, l'isolamento geografico e le ridotte dimensioni della popolazione limitano il potenziale complessivo del mercato.
Il Nord America, il Medio Oriente e l'Africa, e il Sud America rappresentano collettivamente la restante quota di mercato. Il Nord America mostra una domanda matura, una crescita moderata e un'intensa concorrenza da parte di creme al burro e decorazioni commestibili. L'imminente acquisizione di Dawn Foods da parte di Puratos, che gestisce ampie reti di distribuzione e produzione in Nord America, dovrebbe rimodellare le dinamiche competitive combinando economie di scala, innovazione e supporto tecnico. Ciò è particolarmente rilevante in una regione in cui i panifici commerciali e gli operatori della ristorazione danno priorità all'affidabilità dei fornitori e alla competenza applicativa. Il Medio Oriente beneficia di un'elevata spesa pro capite per le celebrazioni, soprattutto nel Consiglio di Cooperazione del Golfo, dove elaborate torte nuziali e dessert per eventi aziendali alimentano la domanda di fondente di alta qualità. Tuttavia, l'instabilità politica e la dipendenza dalle importazioni rappresentano rischi per la catena di approvvigionamento. L'Africa subsahariana rimane sottosviluppata a causa dei bassi redditi disponibili, delle infrastrutture limitate per i panifici e della preferenza per i dolci tradizionali. Ciononostante, centri urbani come Lagos, Nairobi e Johannesburg stanno assistendo a una crescente domanda di torte per celebrazioni tra i consumatori benestanti. In Sud America, soprattutto in Brasile e Argentina, la forte cultura delle celebrazioni e la crescente classe media trainano la domanda. Tuttavia, la volatilità economica, le fluttuazioni valutarie e i dazi all'importazione ostacolano lo sviluppo del mercato, favorendo i fornitori locali o regionali rispetto ai marchi globali.
Panorama competitivo
Il mercato del fondente è moderatamente frammentato, caratterizzato dalla presenza di conglomerati multinazionali di ingredienti, specialisti regionali e produttori artigianali che operano in segmenti di clientela sovrapposti ma distinti. Il processo di consolidamento sta prendendo slancio, poiché i principali operatori si concentrano sull'integrazione verticale, sull'espansione geografica e sulla diversificazione del portafoglio per proteggere i margini dalla volatilità dei prezzi delle materie prime e dalla concorrenza dei prodotti a marchio del distributore. Ad esempio, l'accordo siglato da Puratos nel marzo 2026 per l'acquisizione di Dawn Foods, con un fatturato annuo rispettivamente di 3.4 miliardi di euro e 2.1 miliardi di dollari, darà vita a un'importante azienda di ingredienti per pasticceria con quasi 15,000 dipendenti, attività in 87 paesi e capacità integrate di ricerca e sviluppo (R&S), produzione e distribuzione, offrendo un vantaggio competitivo rispetto agli operatori più piccoli. Analogamente, l'acquisizione di Renshaw da parte di British Bakels nel dicembre 2023, un produttore con sede a Liverpool con una produzione annua di 20,000 tonnellate, riflette una strategia di acquisizione di marchi storici con una clientela consolidata, competenze tecniche e capacità di lavorazione dello zucchero in loco per mitigare le fluttuazioni dei costi delle materie prime.
Le opportunità di crescita nel mercato includono formulazioni con etichetta pulita, e-commerce diretto al consumatore e localizzazione nei mercati emergenti. L'approvazione da parte della Food and Drug Administration (FDA) nel febbraio 2026 per usi ampliati degli estratti di barbabietola rossa e spirulina offre un vantaggio ai fornitori che possono riformulare rapidamente i prodotti e assicurarsi spazio sugli scaffali dei canali di vendita al dettaglio focalizzati sulla salute. Al contrario, le aziende che non riescono ad adattarsi rischiano danni alla reputazione e riduzioni delle unità di stoccaggio (SKU) poiché i rivenditori danno priorità ai prodotti con coloranti naturali. Inoltre, le aziende di nicchia innovative stanno sfruttando influencer dei social media, modelli di abbonamento e kit combinati per aggirare i canali di vendita all'ingrosso tradizionali e fidelizzare i consumatori di prodotti da forno casalinghi. Tuttavia, il successo in questo ambito richiede competenze nel marketing digitale e nella logistica dell'ultimo miglio, competenze che molti fornitori di ingredienti attualmente non possiedono.
L'adozione della tecnologia varia notevolmente all'interno del mercato. Le aziende leader utilizzano la previsione della domanda basata sull'intelligenza artificiale (IA), la blockchain per la tracciabilità dello zucchero e il confezionamento asettico per prolungare la durata di conservazione dei prodotti e ridurre gli sprechi. Al contrario, gli operatori più piccoli spesso si affidano a processi manuali e formulazioni obsolete, il che ne limita la competitività. È probabile che il mercato si evolva in una struttura biforcuta, con poche piattaforme globali che dominano i segmenti commerciale e industriale grazie alle economie di scala e all'innovazione, mentre i marchi artigianali specializzati si rivolgono a nicchie di mercato premium e di vendita diretta al consumatore. Gli operatori di fascia media potrebbero trovarsi ad affrontare crescenti pressioni sui margini, che potrebbero portare a uscite strategiche dal mercato.
Leader del settore del fondente
-
Gruppo Oetker
-
Gruppo Bakel
-
Satin Fine Foods Inc.
-
Soluzioni CSM per la panificazione
-
Alba prodotti alimentari Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: General Mills India ha inaugurato un secondo stabilimento produttivo a Nashik, nel Maharashtra, con un investimento di circa 100 crore di rupie (12 milioni di dollari) per incrementare la capacità produttiva degli ingredienti per prodotti da forno Pillsbury.
- Maggio 2024: CakeSupplies è stata nominata distributore principale di Renshaw per i prodotti di decorazione di torte in Europa, supervisionando tutti i clienti Renshaw nella regione. Questa partnership si allineava alla strategia di Renshaw volta a migliorare la disponibilità dei prodotti e il servizio clienti nel mercato europeo.
- Aprile 2024: British Bakels ha presentato la nuova identità di marca per JF Renshaw, a seguito dell'acquisizione avvenuta nel dicembre 2023 dopo la procedura fallimentare. Il produttore di glasse fondenti, marzapane e ingredienti per la decorazione di torte opera ora con il nome di Renshaw By Bakels. Questo rebranding sottolinea la storia combinata di 250 anni delle due aziende. British Bakels ha inoltre annunciato l'intenzione di lanciare un nuovo sito web nell'estate del 2024 e di avviare iniziative di marketing, tra cui pubbliche relazioni e campagne digitali.
Ambito del rapporto sul mercato globale del fondente
Il mercato del fondente comprende prodotti di glassa commestibili a base di zucchero utilizzati per ricoprire, decorare, modellare e scolpire torte, pasticcini, cupcake, biscotti e altri prodotti di pasticceria. Il fondente è tipicamente composto da zucchero combinato con acqua e altri ingredienti come sciroppo di mais, gelatina, glicerolo, olio vegetale o grasso vegetale, ottenendo una consistenza liscia e malleabile che può essere stesa, versata o modellata. Il mercato è segmentato per tipologia di prodotto (fondente steso, fondente colato, fondente per scolpire/a pasta di gomma, fondente al marshmallow), per forma (confezione pronta all'uso, polvere/miscela istantanea, altri), per applicazione (torte e pasticcini, biscotti, centri di pasticceria, gelati e dessert), per utente finale (panifici commerciali e produttori industriali, panetterie al dettaglio/all'interno di negozi, ristorazione (HoReCa), pasticceri casalinghi) e per area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). La stima delle dimensioni del mercato è stata effettuata in termini di valore in dollari USA e di volume in tonnellate per tutti i segmenti sopra menzionati.
| Fondente arrotolato |
| Fondente versato |
| Fondente per scultura/pasta di gomma |
| Fondente di marshmallow |
| Confezione pronta all'uso |
| Miscela in polvere/istantanea |
| Altro |
| Torte E Pasticcini |
| Biscotti e Frollini |
| Centri dolciari |
| Gelati e dessert |
| Panifici commerciali e produttori industriali |
| Panetterie al dettaglio/in negozio |
| Ristorazione (HoReCa) |
| Panettieri casalinghi |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Fondente arrotolato | |
| Fondente versato | ||
| Fondente per scultura/pasta di gomma | ||
| Fondente di marshmallow | ||
| Per modulo | Confezione pronta all'uso | |
| Miscela in polvere/istantanea | ||
| Altro | ||
| Per Applicazione | Torte E Pasticcini | |
| Biscotti e Frollini | ||
| Centri dolciari | ||
| Gelati e dessert | ||
| Per utente finale | Panifici commerciali e produttori industriali | |
| Panetterie al dettaglio/in negozio | ||
| Ristorazione (HoReCa) | ||
| Panettieri casalinghi | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Con quale rapidità si prevede che crescerà la domanda globale di pasta di zucchero tra il 2026 e il 2031?
Si prevede che il mercato del fondente crescerà a un tasso annuo composto del 4.65% dal 2026 al 2031, raggiungendo i 4.13 miliardi di dollari entro la fine del periodo.
Quale formato di pasta di zucchero sta guadagnando popolarità tra le pasticcerie attente al budget?
Si prevede che il mercato del fondente in polvere e a preparato istantaneo crescerà del 5.81% all'anno fino al 2031, grazie alla sua maggiore durata di conservazione e al minor peso per il trasporto.
Perché le paste di zucchero modellabili e quelle a base di pasta di gomma stanno superando in popolarità quelle stese?
I tutorial sui social media e la domanda di decorazioni 3D elaborate stanno trainando un tasso di crescita annuo composto (CAGR) del 5.65% per i prodotti di scultura, più rapido di qualsiasi altro tipo di prodotto.
Che impatto avranno le modifiche all'etichettatura a colori della FDA sui fornitori?
L'approvazione nel 2026 degli estratti di barbabietola rossa e spirulina consente di dichiarare l'assenza di coloranti artificiali, premiando chi per primo ha riformulato i propri prodotti con un maggiore spazio sugli scaffali.
Quale regione offre le maggiori prospettive di crescita?
La regione Asia-Pacifico è in testa, con un tasso di crescita annuo composto (CAGR) previsto del 5.92%, grazie alla crescente popolarità delle torte per celebrazioni in stile occidentale in Cina, India e Sud-est asiatico.


