

Dimensioni e quota del mercato del vetro schiumato
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
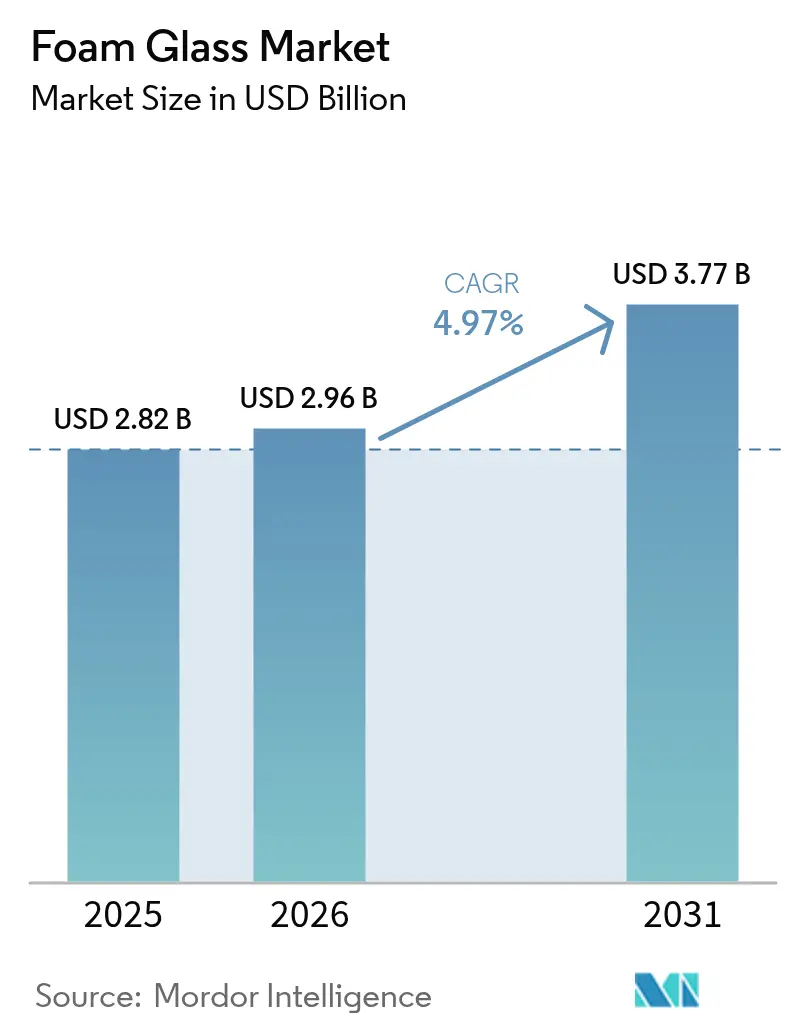
| Dimensione del mercato (2026) | 2.96 miliardo di dollari |
| Dimensione del mercato (2031) | 3.77 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.97% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
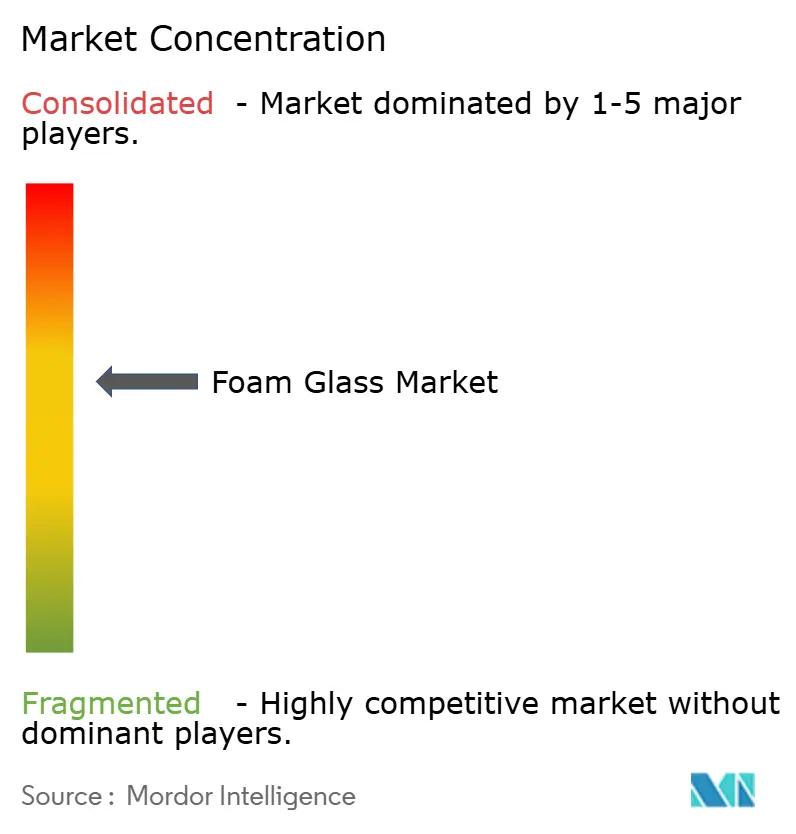
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del vetro schiuma di Mordor Intelligence
Si stima che il mercato del vetro cellulare raggiungerà i 2.96 miliardi di dollari nel 2026, in crescita rispetto ai 2.82 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 3.77 miliardi di dollari, con un CAGR del 4.97% nel periodo 2026-2031. La crescita sostenuta riflette la crescente domanda di isolanti termicamente efficienti, resistenti al fuoco e chimicamente inerti per l'edilizia, lo stoccaggio criogenico e le infrastrutture di trasporto. Gli aggregati leggeri realizzati con vetro riciclato stanno alleviando le sfide geotecniche nella costruzione di strade, mentre la pressione politica per i materiali circolari garantisce un approvvigionamento costante di rottame di vetro per i produttori. Le innovazioni di processo incrementali, guidate dalla produzione additiva e dalla schiumatura a freddo, stanno riducendo il consumo energetico e consentendo la realizzazione di componenti su misura. La moderata ma persistente concorrenza sui prezzi delle schiume polimeriche ne limita l'adozione in segmenti sensibili ai costi, tuttavia le applicazioni premium continuano a privilegiare le prestazioni del ciclo di vita rispetto ai costi iniziali.
Punti chiave del rapporto
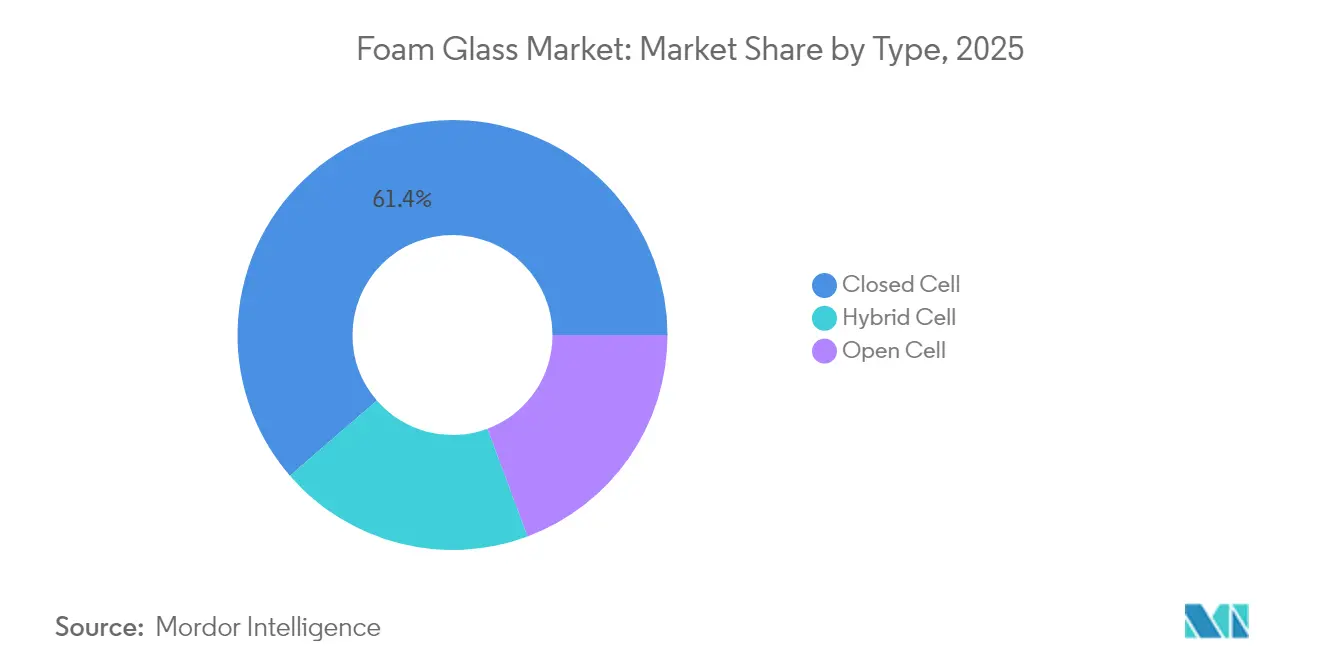
- In base alla tipologia, nel 61.35 il vetro cellulare a celle chiuse ha conquistato il 2025% della quota di mercato del vetro cellulare, mentre si prevede che le varianti a celle ibride cresceranno a un CAGR del 5.69% entro il 2031.
- In base al processo di produzione, nel 62.60 i processi di schiumatura continua rappresentavano il 2025% del mercato del vetro schiumato, mentre si prevede che la produzione additiva registrerà il CAGR più elevato, pari al 5.78%, fino al 2031.
- Per applicazione, l'edilizia e le costruzioni rappresentavano il 45.05% delle dimensioni del mercato del vetro schiuma nel 2025, ma il segmento criogenico e del GNL si avvia a un CAGR del 5.86% nel periodo di previsione.
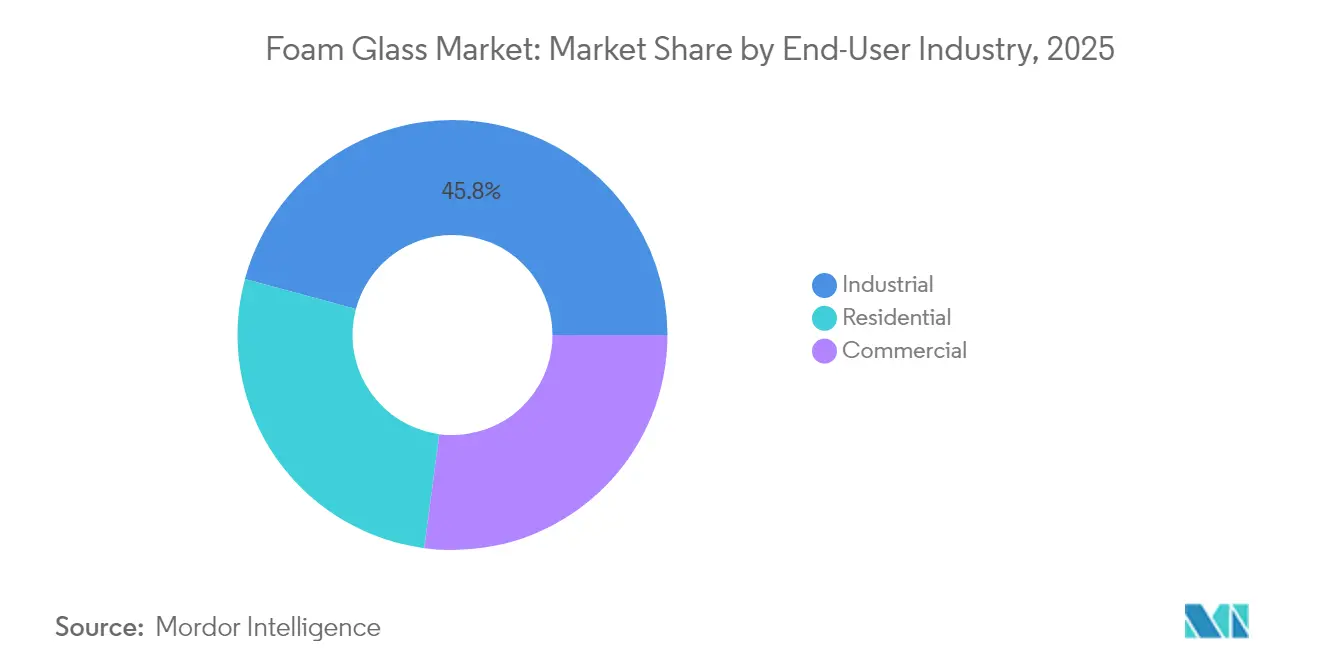
- In base al settore di utilizzo finale, il segmento industriale ha rappresentato il 45.80% della quota di mercato del vetro schiumato nel 2025 e si prevede che registrerà anche il CAGR più elevato, pari al 5.92%, entro il 2031.
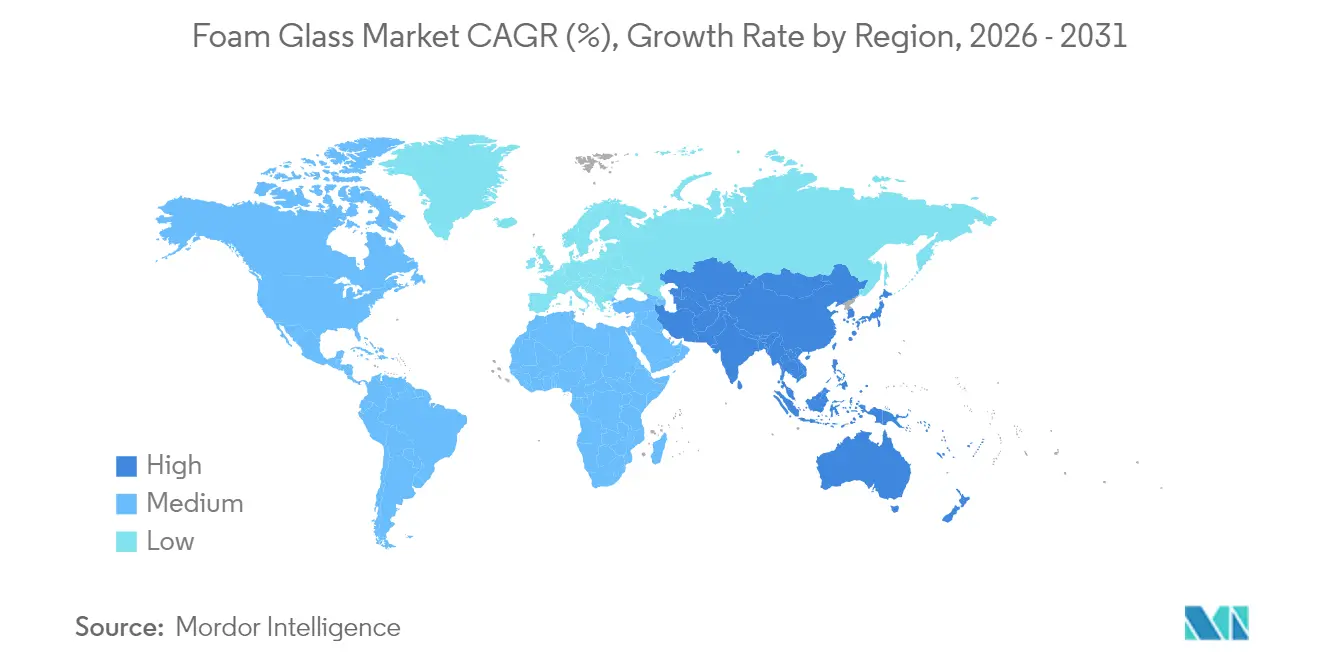
- In termini geografici, l'area Asia-Pacifico ha guidato il mercato mondiale del vetro schiumato con una quota di fatturato del 38.95% nel 2025 ed è sulla buona strada per raggiungere il CAGR più rapido del 5.44% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del vetro espanso
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione del vetro cellulare come materiale di riempimento leggero nelle infrastrutture di trasporto | + 1.10% | Nord America ed Europa, espansione in APAC | Medio termine (2-4 anni) |
| L’aumento delle normative sull’efficienza energetica aumenta la domanda di isolamento ad alte prestazioni | + 0.80% | Globale, con la più rigorosa applicazione nell'UE e nel Nord America | A lungo termine (≥ 4 anni) |
| Adozione industriale per l'isolamento chimicamente inerte nello stoccaggio di GNL e criogenico | + 0.70% | Globale, concentrato nelle regioni produttrici di energia | Medio termine (2-4 anni) |
| Crescita dell'offerta di rottame di vetro per la produzione di vetro schiumato guidata dall'obbligo di riciclaggio | + 0.60% | L'Europa è leader, seguita da Nord America e APAC | A lungo termine (≥ 4 anni) |
| Componenti in schiuma di vetro stampati in 3D per costruzioni modulari | + 0.50% | Adozione anticipata in Nord America ed Europa, scalabilità APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida adozione del vetro cellulare come materiale di riempimento leggero nelle infrastrutture di trasporto
Gli enti gestori delle autostrade stanno convalidando gli aggregati di vetro cellulare come soluzione strutturale nei progetti su terreni soffici. La Federal Highway Administration ha documentato riduzioni di carico fino al 75% nelle spalle dei ponti rispetto al tradizionale riempimento in pietra. Carichi inferiori riducono i costi delle fondazioni e migliorano la tolleranza sismica, mentre le proprietà termiche e drenanti del materiale frenano il rigonfiamento dovuto al gelo. Prove sul campo in Norvegia hanno riportato due stagioni invernali senza penetrazione del gelo, eliminando la necessità di ulteriori strati di protezione antigelo. Questi risultati riposizionano il vetro cellulare da materiale isolante a riempimento leggero ingegnerizzato.
L'aumento delle normative sull'efficienza energetica aumenta la domanda di isolamento ad alte prestazioni
Le normative aggiornate nell'Unione Europea e in Nord America danno priorità ai risultati energetici dell'intero edificio, spingendo gli architetti a selezionare materiali con prestazioni termiche affidabili per decenni. Studi FIW dimostrano che il vetro cellulare mantiene la conduttività entro i limiti di progetto per 50 anni. La sua matrice non organica resiste all'umidità, alla crescita microbica e alla degradazione che compromettono le schiume polimeriche. Le regioni a clima freddo si affidano a una finestra operativa da -269 °C a +482 °C per specificare un'unica soluzione di isolamento in tutte le fasce di temperatura.
Adozione industriale dell'isolamento chimicamente inerte nel GNL e nello stoccaggio criogenico
I grandi serbatoi di GNL richiedono materiali in grado di resistere ai cicli termici e all'esposizione agli idrocarburi senza variazioni di conduttività. Il vetro cellulare chiuso utilizzato sotto i serbatoi da 30,000 m³ aiuta gli operatori a mantenere l'evaporazione al di sotto dello 0.08% in peso al giorno [1] Fan Yang et al., “Optimal Design of Cryogenic Insulation System for Large LNG Storage Tanks,” doi.org . Negli impianti petrolchimici, la sua natura inorganica evita la fessurazione da stress e la corrosione, riducendo i rischi di arresto e i costi totali di proprietà. I progettisti privilegiano l'integrità del materiale rispetto alla durata di servizio delle apparecchiature che operano in ambienti aggressivi.
Componenti in schiuma di vetro stampati in 3D per la costruzione modulare
La ricerca sull'estrusione di materiali produce impasti stampabili che si schiumano in situ, aprendo la strada a pannelli leggeri e personalizzati. I primi progetti pilota dimostrano blocchi sagomati che integrano isolamento, drenaggio e protezione antincendio in un unico componente. L'adozione sta passando dai prototipi alla produzione in piccoli lotti in Nord America, mentre l'Europa sta investendo in linee di assemblaggio automatizzate [2] Veronica Gonzalez, “3D-printing formula may transform future of foam,” phys.org.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato fabbisogno di capitale per le linee di produzione | -0.90% | Globale, colpisce in particolare i mercati emergenti | A breve termine (≤ 2 anni) |
| Concorrenza sui prezzi da parte di schiume polimeriche e lane minerali più economiche | -0.70% | Globale, più intenso nei segmenti sensibili al prezzo | Medio termine (2-4 anni) |
| Flessibilità di progettazione limitata per uso architettonico estetico | -0.40% | Nord America ed Europa, segmenti architettonici premium | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato fabbisogno di capitale per le linee di produzione
La costruzione di un moderno impianto di vetro cellulare richiede 50-100 milioni di dollari per forni ad alta temperatura, sistemi di schiumatura e controlli delle emissioni [3] SV Fedosov et al., “Parametric Optimization of the Thermal Processing of Foam Glass,” iopscience.iop.org . I mercati emergenti faticano a mobilitare capitali pazienti e talenti ingegneristici specializzati, ritardando l'offerta locale. La capacità minima efficiente spesso supera la domanda interna, rafforzando la dipendenza dalle importazioni e sostenendo un moderato consolidamento del settore.
Concorrenza sui prezzi da parte di schiume polimeriche e lane minerali più economiche
Il polistirene espanso e la lana minerale hanno un prezzo di acquisto inferiore del 40-60% rispetto al vetro cellulare, il che ne ostacola l'adozione in progetti residenziali e commerciali di fascia media. I costruttori che si concentrano sul costo iniziale raramente valutano le prestazioni a lungo termine. La resistenza al fuoco della lana minerale riduce il vantaggio percepito del vetro cellulare, in particolare quando l'approvvigionamento di rottame di vetro o i costi energetici fanno aumentare i prezzi del prodotto.
Analisi del segmento
Per tipo: il dominio delle celle chiuse guida la maturità del mercato
I prodotti a celle chiuse detenevano il 61.35% della quota di mercato del vetro cellulare nel 2025, riflettendo la forte adozione nelle tubazioni di processo industriale e negli involucri edilizi interrati, dove la resistenza al vapore è fondamentale. Il segmento beneficia di resistenze a compressione superiori a 4 MPa, supportando applicazioni portanti in serbatoi di GNL e pavimenti di celle frigorifere. I materiali a celle ibride, che combinano pori chiusi e aperti, dovrebbero crescere a un CAGR del 5.69%, poiché i formulatori ottimizzano le densità per prestazioni sia strutturali che acustiche.
Le varianti a celle aperte rimangono una nicchia, ma stanno guadagnando terreno negli elementi architettonici che privilegiano l'assorbimento acustico e la traspirabilità. Le certificazioni sulla qualità dell'aria interna ora fanno riferimento all'isolamento permeabile al vapore, creando interesse per i pannelli a celle aperte in progetti scolastici e sanitari. I produttori che integrano oltre il 60% di vetro riciclato soddisfano i requisiti per l'edilizia sostenibile e raggiungono gli obiettivi di economia circolare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per processo di produzione: la produzione additiva rimodella i paradigmi di produzione
La schiumatura continua, implementata nei forni a tunnel, ha rappresentato il 62.60% del mercato del vetro cellulare nel 2025, sfruttando decenni di miglioramenti incrementali in termini di efficienza. L'approccio eccelle nelle lunghe tirature di pannelli e blocchi standard. La produzione additiva, tuttavia, è destinata a crescere a un CAGR del 5.78%, consentendo di realizzare geometrie complesse per facciate modulari e componenti industriali su misura.
La schiumatura in lotti rimane rilevante laddove il controllo della densità prevale sulla scala, come nei supporti per tubi ignifughi. I recenti metodi di espansione a freddo riducono il consumo energetico a meno di 1 kWh/kg, riducendo il divario di costo con i polimeri e riducendo al contempo l'impatto ambientale.
Per applicazione: il segmento criogenico guida la crescita dei premi
L'edilizia e le costruzioni hanno assorbito il 45.05% della domanda del 2025, alimentati da normative che impongono una minore intensità di consumo energetico. I progetti prevedono l'utilizzo di pannelli in vetro cellulare per terrazze e tetti rovesci, dove l'esposizione all'acqua compromette la resistenza delle schiume polimeriche. Si prevede che il segmento criogenico e del GNL registrerà un CAGR del 5.86%, sostenuto da investimenti record nei terminal di esportazione e nelle flotte di trasporto.
Gli ingegneri infrastrutturali stanno specificando aggregati leggeri per stabilizzare argini su terreni comprimibili, un'applicazione emergente destinata ad accelerare man mano che sempre più agenzie di trasporto qualificano il materiale. I bacini di trattamento delle acque e i biodigestori rappresentano una nicchia più piccola ma in crescita grazie all'inerzia chimica del vetro cellulare.
Per settore dell'utente finale: il settore industriale guida la crescita e l'adozione
Gli impianti industriali hanno contribuito al 45.80% del fatturato nel 2025 e si prevede un CAGR del 5.92% fino al 2031, poiché raffinerie, impianti chimici e aziende di trasformazione alimentare stanno riadattando i vecchi isolamenti. I progettisti apprezzano la resistenza del vetro cellulare a fuoriuscite di petrolio, solventi e attacchi microbici. I proprietari di immobili commerciali adottano questo materiale nei data center e nei magazzini a catena del freddo, citando la manutenzione evitata e il risparmio energetico.
L'adozione residenziale rimane modesta, tuttavia i costruttori di case unifamiliari premium in Nord America e Nord Europa stanno integrando lastre di vetro cellulare sotto le travi di fondazione per mitigare i ponti termici. Le alleanze di marketing con enti di certificazione per l'edilizia sostenibile mirano a sensibilizzare i consumatori sui vantaggi del ciclo di vita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato del vetro cellulare nella regione Asia-Pacifico
L'area Asia-Pacifico ha generato il 38.95% del fatturato globale nel 2025 e sta crescendo a un CAGR del 5.44%. La politica industriale cinese a sostegno della produzione a basso consumo energetico ne sostiene l'adozione diffusa nei distretti petrolchimici lungo lo Yangtze. Il settore giapponese dei materiali sta sperimentando la produzione additiva per fornire inserti in schiuma ad alta precisione per l'isolamento sismico. I cantieri navali sudcoreani specificano blocchi a celle chiuse nelle navi metaniere, rafforzando la leadership regionale.
Mercato del vetro cellulare in Nord America
Il Nord America costituisce una base di domanda matura, ancorata a rigorosi standard di sicurezza. Gli investimenti federali e statali nella resilienza dei ponti hanno aperto una nuova strada per gli aggregati leggeri. Il clima freddo del Canada posiziona il vetro cellulare come soluzione monomateriale dalle fondamenta ai locali tecnici sui tetti.
Mercato europeo del vetro cellulare
L'Europa beneficia di una fitta rete di riciclaggio che fornisce rottame di vetro di alta qualità a prezzi competitivi. Germania e Svizzera ospitano importanti produttori che esportano verso i vicini centri dell'edilizia e dell'industria di processo. Le esperienze nordiche nelle autostrade in permafrost forniscono dati sulle prestazioni che i progettisti globali ora citano.
Panorama normativo
Il vetro cellulare utilizzato come isolante termico per applicazioni edili si sta sempre più conformando a specifiche di prodotto armonizzate e alla relativa documentazione di conformità. Nel gennaio 2026, l'ISO ha pubblicato la norma ISO 20812:2026, un quadro di riferimento internazionale per le specifiche dei prodotti in vetro cellulare per l'isolamento termico negli edifici, che contribuisce a ridurre la variabilità tra i diversi mercati in termini di requisiti tecnici, sia per i produttori che per i progettisti.
In Europa, il vetro cellulare immesso sul mercato per applicazioni edili deve essere conforme al Regolamento UE sui prodotti da costruzione (UE) n. 305/2011 e fa spesso riferimento alla norma EN 13167 per i requisiti dei prodotti di isolamento termico, mentre le applicazioni di isolamento industriale si allineano frequentemente alla norma EN 14305. Anche la divulgazione ambientale è entrata a far parte del centro acquisti, con programmi EPD allineati alle norme EN 15804 e ISO 14025 (ad esempio, una dichiarazione EPD Hub pubblicata nel marzo 2026 per un prodotto in vetro cellulare) e la validazione delle proprietà per determinate strutture di copertura è spesso supportata da certificazioni di terze parti come le approvazioni FM Global.
Analisi della catena del valore
La catena del valore del vetro cellulare inizia con l'approvvigionamento e la lavorazione del vetro riciclato di scarto, supportati da flussi di riciclo municipali e commerciali, per poi incorporare agenti schiumogeni (comunemente a base di carbonio o carburo) e minerali e sali ausiliari per regolare la viscosità, il rilascio di gas e la struttura cellulare. La pre-lavorazione in genere include la selezione, l'essiccazione e la macinazione del vetro di scarto per ottenere granulometrie controllate prima della miscelazione con gli additivi, poiché la qualità costante del vetro di scarto e il controllo dell'umidità influiscono sulla resa, sull'uniformità della densità e sulle proprietà termiche finali.
La produzione è ad alta intensità energetica e si concentra sulla schiumatura o sinterizzazione ad alta temperatura in forni (spesso nell'intervallo 800-900 °C per i processi di sinterizzazione e a temperature superiori per i processi di fusione), seguita da ricottura controllata e taglio o finitura in pannelli, blocchi o aggregati. La logistica e la struttura dei canali variano a seconda della forma del prodotto: i pannelli e i blocchi a bassa densità tendono a fare affidamento su aree di produzione regionali per limitare i costi di trasporto, mentre gli aggregati vengono destinati a imprese edili e progetti infrastrutturali finanziati dal Dipartimento dei Trasporti tramite movimentazione alla rinfusa. I principali colli di bottiglia sono i costi energetici dei forni e i requisiti di decarbonizzazione, che hanno incoraggiato il passaggio a configurazioni di forni elettrici e alla gestione energetica a livello di impianto per migliorare l'efficienza e preservare la competitività rispetto ai sostituti a basso costo.
Panorama competitivo
Il settore mostra una concentrazione moderatamente consolidata. L'acquisizione di Pittsburgh Corning da parte di Owens Corning nel 2017 ha raggruppato le attività di vetro cellulare premium in un ampio portafoglio di prodotti isolanti. Il Gruppo Foamit raddoppierà la capacità del suo stabilimento norvegese entro la metà del 2025, aggiungendo due linee elettriche che amplieranno la fornitura regionale riducendo al contempo le emissioni.
La strategia si concentra sulla produzione regionale per ridurre al minimo il trasporto di blocchi a bassa densità. Aziende leader collaborano con riciclatori come Strategic Materials per garantire flussi di rottame di scarto e consolidare le credenziali di carbonio. Le pipeline di ricerca e sviluppo puntano su leganti chimici compatibili con la stampa 3D, puntando a brevettare miglioramenti strutturali e di proprietà piuttosto che volumi di materie prime.
Leader del settore del vetro schiumato
AeroAggregates del Nord America, LLC
SCHLÜSSELBAUER Geomaterials GmbH
Glapor Werk Mitterteich GmbH
Misapore
Owens Corning
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Foamit Oyj ha firmato una lettera d'intenti con Sterhoek NV per pianificare la realizzazione di un impianto congiunto per la produzione di vetro cellulare nella regione di Anversa, in Belgio, con l'obiettivo di creare una nuova e significativa capacità produttiva. Questo passo formalizza un percorso per localizzare l'offerta più vicino ai centri di domanda del Benelux e riduce la dipendenza da spedizioni a lunga distanza di prodotti a bassa densità.
- Settembre 2025: Foamit Group ha inaugurato due nuove linee di produzione elettriche presso il suo stabilimento Glasopor AS di Onsøy, in Norvegia, raddoppiando la capacità produttiva annua di vetro cellulare a circa 280,000 metri cubi. L'attenzione all'elettrificazione contribuisce a ridurre le emissioni operative e a migliorare la competitività nelle gare d'appalto che valutano le prestazioni energetiche e le emissioni di carbonio.
- Luglio 2024: Glapor Werk Mitterteich GmbH ha evidenziato le crescenti applicazioni di mercato del vetro cellulare nelle soluzioni per involucri edilizi e soglie, posizionando i componenti a base di vetro riciclato come alternative laddove la resistenza all'umidità e la durabilità sono prioritarie. Ciò rafforza la diversificazione dei prodotti, che va oltre i pannelli isolanti standard per includere elementi costruttivi specifici per determinate applicazioni.
Ambito del rapporto sul mercato globale del vetro espanso
Il rapporto sul mercato Vetro schiumato include:
| Apri cella |
| A celle chiuse |
| Cellula ibrida |
| Schiuma continua |
| Schiumatura in lotti |
| Produzione additiva (stampa 3D) |
| Edilizia e costruzione |
| Infrastrutture e ingegneria civile |
| Lavorazioni industriali e chimiche |
| Criogenico e GNL |
| Agricoltura e trattamento delle acque |
| Altre applicazioni (granuli per tetti, paesaggistica) |
| Residenziale |
| Commerciale |
| Industriale |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Paesi nordici | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Apri cella | |
| A celle chiuse | ||
| Cellula ibrida | ||
| Per processo di produzione | Schiuma continua | |
| Schiumatura in lotti | ||
| Produzione additiva (stampa 3D) | ||
| Per Applicazione | Edilizia e costruzione | |
| Infrastrutture e ingegneria civile | ||
| Lavorazioni industriali e chimiche | ||
| Criogenico e GNL | ||
| Agricoltura e trattamento delle acque | ||
| Altre applicazioni (granuli per tetti, paesaggistica) | ||
| Per settore degli utenti finali | Residenziale | |
| Commerciale | ||
| Industriale | ||
| Per geografia | Asia-Pacifico | Cina |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Paesi nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato del vetro cellulare?
Nel 2.96 il mercato del vetro cellulare avrebbe raggiunto i 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato del vetro cellulare?
Si prevede che il settore registrerà un CAGR del 4.97% tra il 2026 e il 2031.
Quale regione è leader nella domanda globale?
L'area Asia-Pacifico rappresenterà il 38.95% del fatturato del 2025 e manterrà le previsioni di CAGR più rapide, pari al 5.44%.
Quale segmento applicativo si sta espandendo più rapidamente?
Si prevede che il segmento dell'isolamento criogenico e del GNL crescerà a un CAGR del 5.86% entro il 2031.
Quali fattori ostacolano una più ampia adozione del vetro cellulare?
Gli elevati costi di capitale per le linee di produzione e la concorrenza sui prezzi delle schiume polimeriche più economiche frenano la crescita, in particolare nei mercati sensibili ai prezzi.


