

Dimensioni e quota del mercato dei rivestimenti fluoropolimerici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
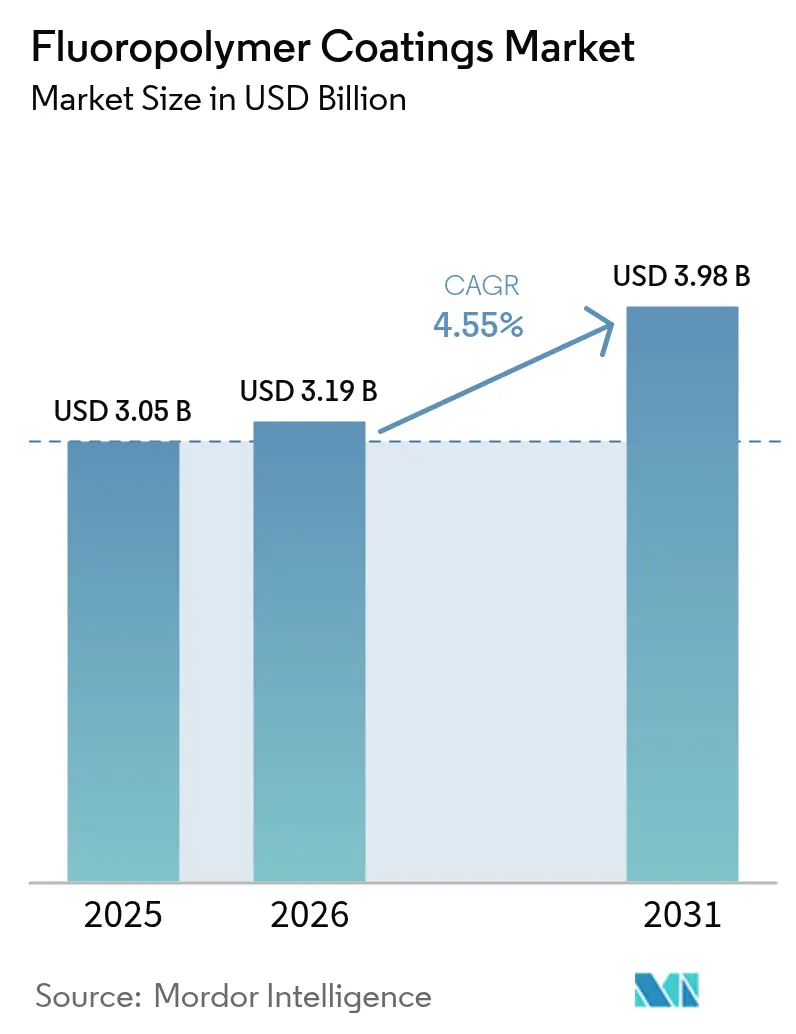
| Dimensione del mercato (2026) | 3.19 miliardo di dollari |
| Dimensione del mercato (2031) | 3.98 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.55% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei rivestimenti fluoropolimerici di Mordor Intelligence
Il mercato dei rivestimenti in fluoropolimeri ha raggiunto un valore di 3.05 miliardi di dollari nel 2025 e si prevede che crescerà da 3.19 miliardi di dollari nel 2026 a 3.98 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.55% durante il periodo di previsione (2026-2031). La crescente domanda di protezione superficiale ad alte prestazioni in ambienti corrosivi, ad alta temperatura e con elevate esigenze elettriche continua a sostenere la crescita, anche se gli enti regolatori stanno intensificando la supervisione sulle sostanze perfluoroalchiliche e polifluoroalchiliche (PFAS). I maggiori investimenti in parchi eolici offshore, sistemi di propulsione per veicoli elettrici e gigafactory di batterie agli ioni di litio stanno sostenendo la crescita a medio termine, mentre la realizzazione di gasdotti per l'idrogeno promette opportunità di volume a lungo termine.
Punti chiave del rapporto
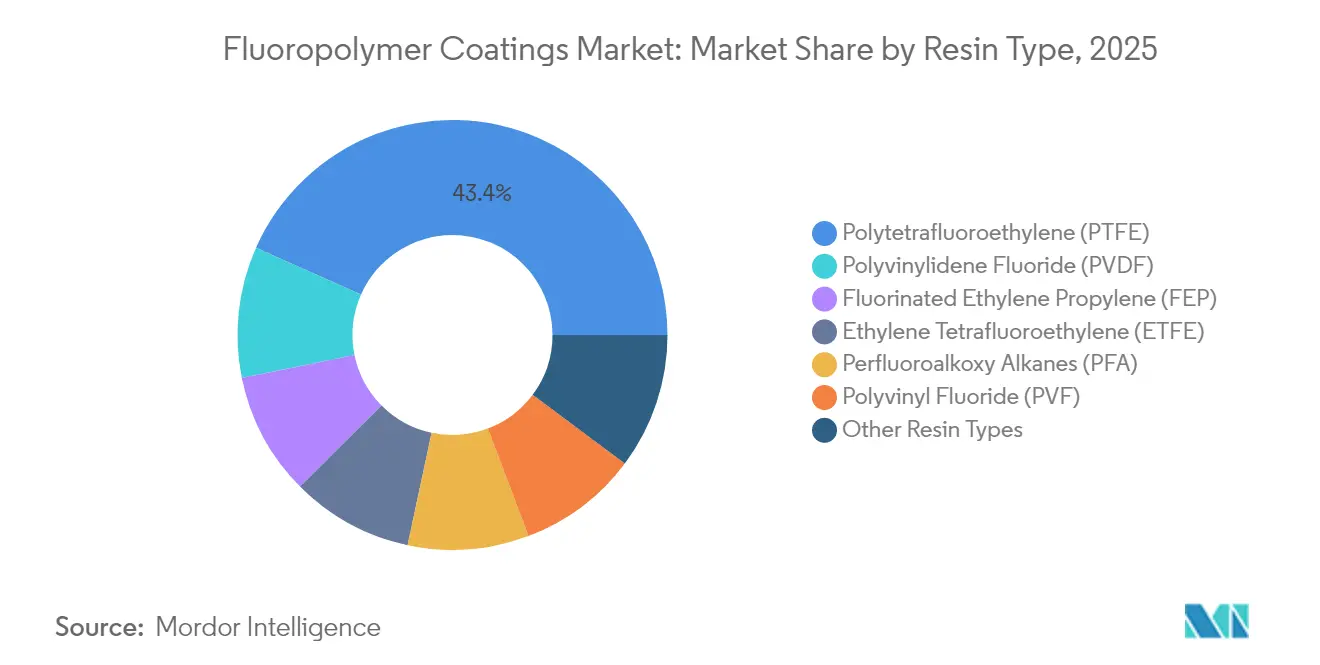
- In base al tipo di resina, nel 43.35 il PTFE ha dominato il mercato dei rivestimenti in fluoropolimeri con il 2025% di quota di mercato, mentre si prevede che il PVDF crescerà a un CAGR del 5.12% fino al 2031.
- In base alla tecnologia di rivestimento, nel 62.10 le formulazioni liquide hanno rappresentato il 2025% del mercato dei rivestimenti in fluoropolimeri; i rivestimenti in polvere stanno registrando un CAGR del 5.28% nel periodo 2026-2031.
- In base al substrato, nel 69.20 le applicazioni metalliche rappresentavano il 2025% del mercato dei rivestimenti in fluoropolimeri, mentre si prevede che i substrati compositi e di altro tipo registreranno il CAGR più rapido, pari al 5.26%, entro il 2031.
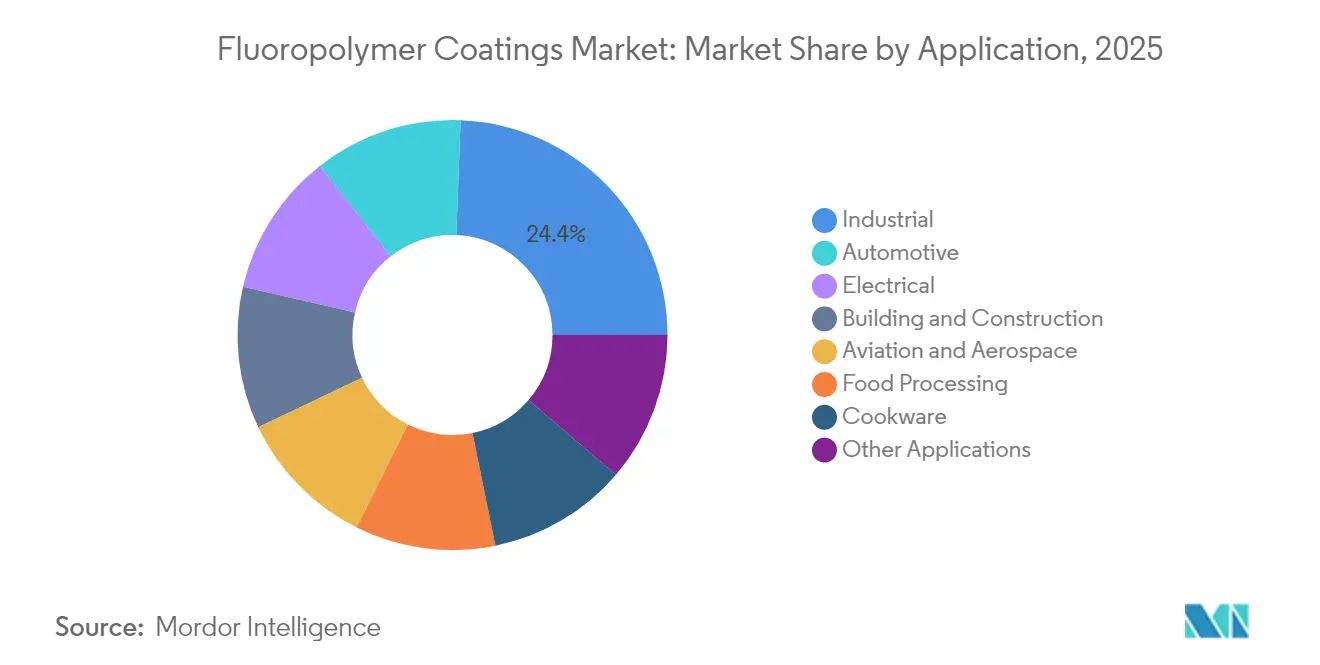
- Per applicazione, il segmento industriale ha conquistato una quota di fatturato del 24.40% nel 2025 e sta crescendo a un CAGR del 5.10%, il più alto tra tutte le categorie di utilizzo finale.
- In termini geografici, nel 43.40 la regione Asia-Pacifico deteneva il 2025% della quota di mercato dei rivestimenti in fluoropolimeri e la regione è in testa alla crescita con un CAGR del 5.01% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei rivestimenti fluoropolimerici
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sul mercato CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'eolico offshore richiede rivestimenti per torri anticorrosivi che offrano anche funzionalità antighiaccio, estendendo gli intervalli di manutenzione a 10-12 anni | + 0.8% | Europa, Asia Pacifico | Medio termine (2-4 anni) |
| Strati di fluoropolimero a basso attrito per cuscinetti, ingranaggi e connettori ad alta tensione per gruppi propulsori EV, migliorando l'efficienza energetica dell'asse elettrico fino al 5% | + 0.7% | Globale, in particolare Europa, Nord America, Cina | Medio termine (2-4 anni) |
| Finiture antiaderenti ad alta temperatura che integrano superfici sensibili ai sensori per pentole intelligenti di alta qualità commercializzate con una precisione di ±2 °C | + 0.4% | Nord America, Europa, Asia urbana | A breve termine (≤ 2 anni) |
| Gigafabbriche di batterie agli ioni di litio rivestite in PVDF supportate dalle nuove capacità regionali di Arkema e Syensqo, che assicurano materiale per 5 milioni di pacchi di veicoli elettrici all'anno | + 1.1% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| L'aumento dei progetti di condotte per l'idrogeno favorisce i rivestimenti in ETFE e FEP | +0.6 | Europa, Nord America, Giappone, Corea del Sud | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di rivestimenti anticorrosivi nelle torri delle turbine eoliche offshore
Le installazioni eoliche offshore in rapida crescita stanno elevando i requisiti prestazionali oltre i sistemi epossidici convenzionali. Le formulazioni fluoropolimeriche ora integrano ibridi organico-inorganici resistenti all'acqua di mare, alla nebbia salina e all'accumulo di ghiaccio, in grado di ridurre la potenza delle turbine del 30%. Si prevede che la durata del rivestimento si estenderà fino a 10-12 anni, raddoppiando la finestra di manutenzione per le piattaforme galleggianti di nuova generazione impiegate in acque più profonde. I prototipi di sistemi sol-gel offrono una forte adesione al metallo, riducendo la corrosione sotto la pellicola e i costi di fermo per gli operatori che puntano a una durata di servizio di 25 anni.
Adozione in rapida crescita di rivestimenti a basso attrito nei gruppi propulsori dei veicoli elettrici
Le trasmissioni elettrificate operano a regimi, temperature e tensioni più elevati rispetto ai motori a combustione interna, amplificando lo stress tribologico. Gli strati di fluoropolimero riducono l'energia superficiale, minimizzano la formazione di archi elettrici e proteggono i conduttori in rame negli assali elettrici da 800 V, aumentando l'efficienza complessiva della trasmissione del 3-5%. I principali OEM specificano rivestimenti modificati in PTFE su cuscinetti e ingranaggi scanalati per consentire sistemi di lubrificazione di dimensioni ridotte, prolungando la durata dei componenti e aumentando l'autonomia. La standardizzazione di queste soluzioni nei modelli di veicoli elettrici di fascia media accelererà i volumi di rivestimento entro la seconda metà del decennio.
Crescita dei rivestimenti antiaderenti ad alta temperatura nelle pentole intelligenti
Le pentole connesse richiedono rivestimenti che tollerino cicli termici rapidi e precisi senza compromettere la precisione dei sensori integrati. I sistemi ibridi fluoropolimeri-ceramici offrono una durata di 700-900 cicli di cottura, superando le ceramiche avanzate e avvicinandosi alle prestazioni del PTFE. L'integrazione di resine fluoropolimeriche in sottili pellicole per piastre intelligenti garantisce un calore uniforme e una doratura uniforme con temperature di cottura comprese entro ±2 °C, in linea con il marketing di marchi premium che enfatizza la precisione di livello chef a casa.
Espansione delle Gigafactory di batterie agli ioni di litio rivestite in PVDF
La regionalizzazione delle catene di approvvigionamento delle batterie sta intensificando la domanda di PVDF per leganti catodici, rivestimenti per separatori ed elettroliti. L'aumento del 15% della capacità produttiva di Arkema in Kentucky e il progetto di Syensqo ad Augusta [1] Arkema, “Arkema Announces Plans to Increase PVDF Capacity,” adhesivesmag.com forniranno complessivamente fluoropolimeri per oltre 5 milioni di batterie per veicoli elettrici all'anno, garantendo una fornitura stabile in Nord America. I contratti a lungo termine con gli operatori delle gigafactory riducono il rischio degli investimenti di capitale e aumentano il consumo di base del mercato dei rivestimenti in fluoropolimeri fino al 2030.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sul mercato CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le quote di esportazione cinesi di fluorite stanno determinando picchi nei prezzi dell'acido fluoridrico e carenze di materie prime per i piccoli formulatori | -0.70% | Globale; acuto nelle regioni dipendenti dalle importazioni | Medio termine (2-4 anni) |
| L'inasprimento delle normative sui PFAS nell'ambito del REACH dell'UE e degli statuti statali degli Stati Uniti limita gli usi consentiti e impone costosi ostacoli alla divulgazione | -0.90% | Europa, Nord America, Asia sviluppata | A lungo termine (≥ 4 anni) |
| Concorrenza dei rivestimenti protettivi a basso prezzo disponibili nel settore | -0.5% | Mercati emergenti, applicazioni sensibili al prezzo | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Offerta volatile e prezzi dell'acido fluoridrico derivato dalla fluorite
La Cina controlla ben oltre la metà della fluorite estratta e inasprisce le quote di esportazione per mantenere la produzione a valore aggiunto, mettendo sotto pressione i produttori esterni di acido fluoridrico. I prezzi spot sono nuovamente aumentati bruscamente nel 2024, spingendo i maggiori produttori di fluoropolimeri a stipulare contratti pluriennali e ad accumulare scorte. I piccoli produttori di rivestimenti si trovano ad affrontare l'erosione dei margini, una riduzione del portafoglio ordini e una maggiore esposizione alle interruzioni delle consegne, incoraggiando fusioni volte a rafforzare il potere negoziale e la resilienza della catena di approvvigionamento.
Rigorose politiche e normative ambientali
Le restrizioni proposte dall'UE sui PFAS potrebbero limitare l'uso dei fluoropolimeri ad aree che rappresentano solo il 13-17% delle applicazioni attuali, a meno che non vengano concesse ulteriori deroghe. Stati americani come il Maine hanno emanato leggi che vietano i prodotti con PFAS aggiunti intenzionalmente, sebbene siano ancora valide le esenzioni per usi critici. La conformità richiede costosi test, reporting e riformulazione, e accelera la ricerca e lo sviluppo di sostituti privi di fluoro anche laddove oggi non esista alcun materiale comparabile.
Analisi del segmento
Per tipo di resina: il PTFE domina, il PVDF accelera la crescita
Nel 43.35, il PTFE ha mantenuto il 2025% della quota di mercato dei rivestimenti in fluoropolimeri, perché la sua temperatura di esercizio di 260 °C e la sua inerzia chimica lo rendono idoneo a impieghi gravosi negli strumenti per l'incisione dei semiconduttori, nei trasportatori per uso alimentare e nei reattori chimici.
Il PVDF, che registra il CAGR più rapido del 5.12%, viene sfruttato nei leganti catodici agli ioni di litio, nei film separatori e nei componenti hardware per camere bianche a semiconduttore, dove la sua rigidità dielettrica e la compatibilità con i solventi sono fondamentali. L'espansione della capacità produttiva in Nord America ed Europa garantisce la sicurezza dell'approvvigionamento a livello regionale, mentre la produzione localizzata riduce al minimo l'impronta di carbonio e le tariffe doganali, consolidando ulteriormente la traiettoria del PVDF.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia di rivestimento: i rivestimenti liquidi prevalgono, la polvere guadagna slancio
Le formulazioni liquide rappresentavano il 62.10% del mercato dei rivestimenti fluoropolimerici. Le varianti a base acqua che riducono drasticamente i COV senza compromettere l'integrità del film stanno aiutando i produttori a conformarsi alle severe normative sulle emissioni in California e nell'UE.
I rivestimenti in polvere garantiscono emissioni di COV prossime allo zero e riciclabilità degli spruzzi eccessivi, con un CAGR del 5.28% entro il 2031. Sviluppi come i rivestimenti in polvere qualificati CARC offrono resistenza agli agenti chimici per le risorse militari, riducendo al contempo i tempi di applicazione e ampliando l'uso della polvere nei settori aerospaziale, marittimo e delle attrezzature pesanti, precedentemente dominati dai sistemi liquidi.
Per substrato: predominano le applicazioni in metallo
Nel 69.20, i substrati metallici rappresentavano il 2025% del mercato dei rivestimenti fluoropolimerici, poiché valvole per petrolio e gas, scambiatori di calore per impianti di dissalazione e flange per turbine eoliche richiedono una protezione anticorrosione a lungo termine. Ricerche recenti dimostrano che il pretrattamento meccanico combinato con primer chimici può più che triplicare l'adesione rispetto alle superfici non trattate, ampliandone ulteriormente l'adozione.
I substrati compositi, la cui crescita prevista è del 5.26% annuo, beneficiano dei produttori aerospaziali e di serbatoi per l'idrogeno, alla ricerca di rivestimenti leggeri e resistenti alla corrosione. Le tecnologie di attivazione superficiale consentono ora un incollaggio robusto, aprendo la strada a stack in fibra di carbonio rivestiti con fluoropolimeri negli aerei elettrici a decollo e atterraggio verticale.
Per applicazione: il settore industriale guida la crescita
Nel 24.40, le apparecchiature industriali hanno assorbito il 2025% del mercato dei rivestimenti fluoropolimerici e si prevede che cresceranno a un CAGR del 5.10%. Tubazioni, pompe e reattori che gestiscono fluidi aggressivi si affidano agli strati fluoropolimerici per estendere gli obiettivi di tempo medio tra revisioni richiesti dalle aziende chimiche.
Gli utensili da cucina mantengono un volume elevato nei canali di consumo, con stack ibridi PTFE-ceramici che bilanciano le problematiche relative ai PFAS e le prestazioni. L'adozione nel settore automobilistico sta accelerando negli involucri delle batterie dei veicoli elettrici, negli spessori dei freni e nei cavi assemblati, dove le barriere dielettriche e termiche sono indispensabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
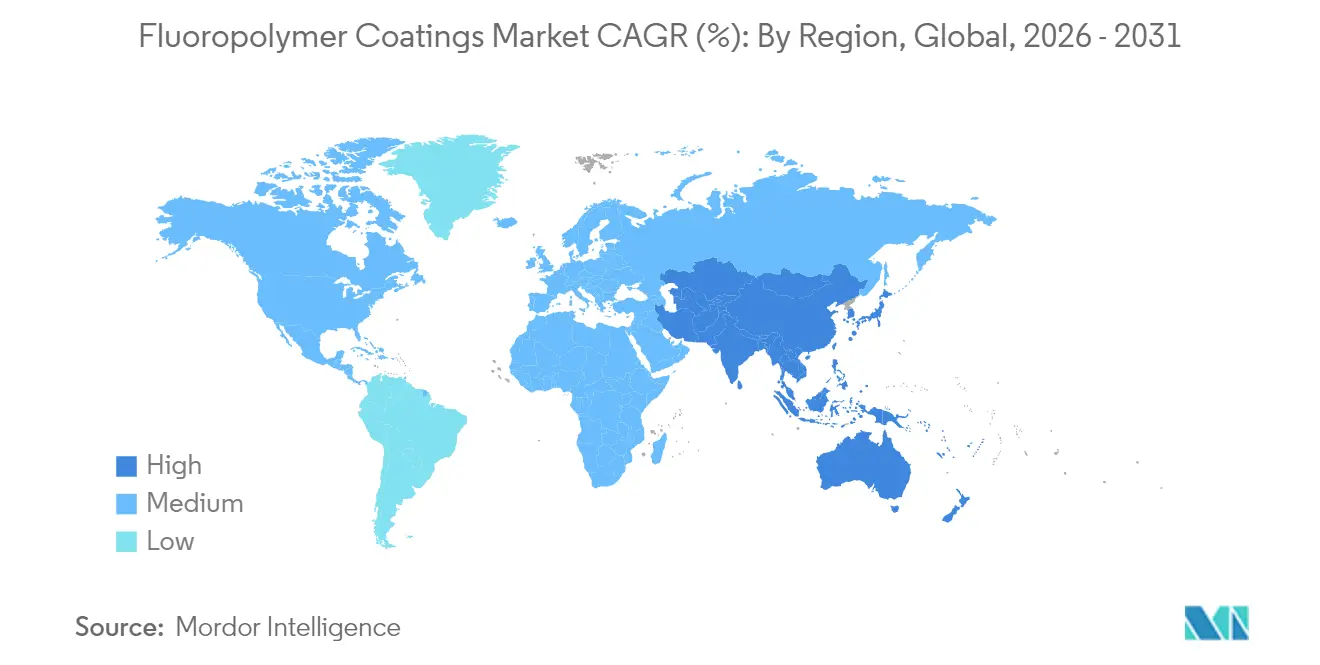
Nel 43.40, l'area Asia-Pacifico ha rappresentato il 2025% della quota di mercato dei rivestimenti fluoropolimerici, trainata dall'ampia base cinese di prodotti chimici fluorurati e dal massiccio sviluppo di energie rinnovabili. L'India segue con incentivi che stimolano la produzione di elettronica e fotovoltaico, creando una domanda sostenuta di rivestimenti per apparecchiature di impianti anticorrosivi. Giappone e Corea del Sud mantengono la leadership nel settore dei semiconduttori, spingendo la frontiera tecnologica della regione e stabilizzando così il consumo di rivestimenti di alta qualità.
Il Nord America beneficia del reshoring che promuove la produzione nazionale di PVDF e PTFE, isolando le batterie e i prodotti aerospaziali dagli shock dell'offerta. Gli incentivi federali catalizzano progetti sull'idrogeno che richiedono hardware di bilanciamento degli impianti (BOP) rivestito in ETFE, rafforzando ulteriormente la domanda.
L'Europa bilancia elevati standard ambientali con le esigenze industriali. I costruttori di torri eoliche offshore in Germania e Regno Unito specificano strati di fluoropolimeri a lunga durata per ridurre al minimo le costose campagne di manutenzione nel Mare del Nord. Tuttavia, l'imminente restrizione sui PFAS costringe i formulatori a valutare il riciclo a circuito chiuso e una produzione a basse emissioni per garantire la sostenibilità a lungo termine.
Panorama normativo
La supervisione sui PFAS si sta intensificando nelle principali regioni che consumano rivestimenti a base di fluoropolimeri, aumentando i requisiti di conformità e di divulgazione dei dati per produttori e importatori. Nell'Unione Europea, i comitati dell'Agenzia europea per le sostanze chimiche (ECHA) hanno promosso l'ampia restrizione dei PFAS nell'ambito del regolamento REACH nel marzo 2026. Il Comitato per la valutazione del rischio (RAC) ha adottato il suo parere definitivo il 2 marzo 2026 e il Comitato per l'analisi socioeconomica (SEAC) ha approvato il suo progetto di parere il 10 marzo 2026, sostenendo una restrizione a livello UE con deroghe mirate che riguarda i fluoropolimeri utilizzati nei rivestimenti.
Negli Stati Uniti, l'EPA (Agenzia per la protezione ambientale statunitense) continua ad ampliare gli obblighi di segnalazione e i controlli del ciclo di vita relativi alle sostanze PFAS (sostanze fosforilate inorganiche) nelle filiere dei fluoropolimeri. Una norma definitiva pubblicata sul Federal Register il 13 aprile 2026 ha modificato le tempistiche della norma TSCA (Toxic Substances Control Act) in materia di segnalazione e tenuta dei registri delle sostanze PFAS, fissando l'inizio del periodo di segnalazione al 31 gennaio 2027. La definizione di PFAS da segnalare prevista dalla TSCA include anche i fluoropolimeri ad alto peso molecolare, il che aumenta gli obblighi di tenuta dei registri per i produttori di rivestimenti e i loro partner a monte nella fornitura di resine.
Analisi della catena del valore
La catena del valore dei rivestimenti in fluoropolimeri inizia a monte con l'estrazione della fluorite e la sua conversione in acido fluoridrico (HF), seguita dalla produzione di monomeri (ad esempio, tetrafluoroetilene, TFE) e dalla polimerizzazione in resine come PTFE, PVDF, FEP, ETFE, PFA e PVF. I produttori di resine vendono poi ai formulisti di rivestimenti che miscelano additivi e pigmenti in sistemi liquidi o in polvere, che passano attraverso gli applicatori e i canali OEM/di manutenzione al servizio di utenti finali nei settori delle apparecchiature industriali, dell'edilizia, dell'automotive, dell'elettrotecnica e dell'aerospaziale.
I rischi relativi a costi e disponibilità sono concentrati nei nodi di produzione di HF e resine a causa della concentrazione geografica e della volatilità dei prezzi. Secondo quanto riportato da fonti di monitoraggio del settore, i prezzi del fluoruro di idrogeno anidro (AHF) sono aumentati di circa il 40% a metà del 2026 rispetto all'inizio dell'anno. Gli operatori a valle stanno reagendo attraverso la localizzazione e l'aumento della capacità produttiva di PVDF, tra cui l'avvio, da parte di Arkema, di un ampliamento del 15% della capacità produttiva di PVDF a Calvert City, nel Kentucky, nel giugno 2026, e l'annuncio, nel marzo 2026, di un ampliamento del 20% della capacità produttiva di Kynar PVDF a Changshu, in Cina. Allo stesso tempo, i flussi di lavoro per la conformità si stanno inasprendo con l'avanzamento del processo di restrizione delle PFAS nell'UE attraverso l'ECHA, e con l'intenzione del Regno Unito di allineare il regolamento REACH britannico agli approcci dell'UE entro dicembre 2028, nell'ambito del Piano PFAS del Defra (pubblicato nel febbraio 2026).
Panorama competitivo
Il mercato dei rivestimenti fluoropolimerici è moderatamente frammentato. Chemours dà priorità all'aumento della capacità produttiva per prodotti a basso potenziale di riscaldamento globale (GWP), pubblicizzando al contempo una roadmap verso la produzione a zero emissioni nette. L'intensità competitiva si concentra ora sulla garanzia di un approvvigionamento stabile di materie prime, processi applicativi proprietari e credenziali di conformità che garantiscano ai clienti un futuro allineamento alle normative.
Leader del settore dei rivestimenti fluoropolimerici
AkzoNobel NV
PPG Industrie, Inc.
L'azienda Sherwin-Williams
Axalta Coating Systems LLC
Daikin Industries, Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Aalberts Surface Technologies ha inaugurato una nuova linea di rivestimento progettata da SIDASA presso il suo stabilimento di Cleveland, nel Tennessee, per l'applicazione di Xylan 5230, un rivestimento fluoropolimerico privo di cromo e conforme alla direttiva RoHS per elementi di fissaggio del settore automobilistico. La nuova capacità di applicazione automatizzata aumenta la produttività qualificata per i programmi di protezione dalla corrosione e supporta i clienti che cercano rivestimenti conformi, in un contesto in cui le normative sui materiali dei produttori di apparecchiature originali (OEM) si fanno più stringenti.
- Agosto 2025: Chemours Company e SRF Limited hanno firmato accordi strategici per rafforzare la presenza della catena di fornitura di fluoropolimeri in India, migliorando la flessibilità operativa per settori quali semiconduttori, automotive e industria chimica. Questa iniziativa consolida le opzioni di approvvigionamento regionale e supporta le aziende di rivestimento a valle che dipendono dalla disponibilità costante di fluoropolimeri speciali.
- Aprile 2024: Syensqo ha avviato i lavori per la costruzione di un impianto di PVDF di qualità per batterie ad Augusta, in Georgia, destinato a servire il mercato nordamericano delle batterie per veicoli elettrici. Il progetto testimonia la continua localizzazione della capacità produttiva di fluoropolimeri, elemento cruciale per i rivestimenti a base di PVDF e i relativi materiali per la produzione di batterie.
Ambito e metodologia
Il rapporto sul mercato dei rivestimenti fluoropolimerici include:
| Politetrafluoroetilene (PTFE) |
| Fluoruro di polivinilidene (PVDF) |
| Etilene propilene fluorurato (FEP) |
| Etilene Tetrafluoroetilene (ETFE) |
| Perfluoroalcossialcani (PFA) |
| Fluoruro di polivinile (PVF) |
| Altri tipi di resina |
| Liquido |
| Pastello |
| Metallo |
| Plastica |
| Composito e altri |
| Industriale |
| Edilizia e costruzione |
| Automotive |
| Fabbricazione di prodotti alimentari |
| Aviazione e aerospaziale |
| CONDUCIBILITA |
| Stoviglie |
| Altre applicazioni |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di resina | Politetrafluoroetilene (PTFE) | |
| Fluoruro di polivinilidene (PVDF) | ||
| Etilene propilene fluorurato (FEP) | ||
| Etilene Tetrafluoroetilene (ETFE) | ||
| Perfluoroalcossialcani (PFA) | ||
| Fluoruro di polivinile (PVF) | ||
| Altri tipi di resina | ||
| Con la tecnologia di rivestimento | Liquido | |
| Pastello | ||
| Per substrato | Metallo | |
| Plastica | ||
| Composito e altri | ||
| Per Applicazione | Industriale | |
| Edilizia e costruzione | ||
| Automotive | ||
| Fabbricazione di prodotti alimentari | ||
| Aviazione e aerospaziale | ||
| CONDUCIBILITA | ||
| Stoviglie | ||
| Altre applicazioni | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei rivestimenti in fluoropolimeri?
Nel 3.19, il mercato dei rivestimenti in fluoropolimeri avrebbe raggiunto una dimensione stimata di 2026 miliardi di USD.
Quanto velocemente si prevede che crescerà il mercato dei rivestimenti in fluoropolimeri?
Si stima che tra il 2026 e il 2031 il mercato crescerà a un CAGR del 4.55%, raggiungendo i 3.98 miliardi di USD.
Quale regione è leader nella domanda di rivestimenti in fluoropolimeri?
L'area Asia-Pacifico detiene il 43.40% della domanda globale ed è anche la regione in più rapida crescita, con un CAGR del 5.01% fino al 2031.
Perché l'utilizzo del PVDF sta aumentando così rapidamente?
Il PVDF è indispensabile per i leganti catodici delle batterie agli ioni di litio e per i rivestimenti dei separatori, e le gigafactory in programma in Nord America e in Europa ne stanno incrementando il consumo a lungo termine.
In che modo le normative ambientali influiscono sui rivestimenti in fluoropolimeri?
Le norme PFAS proposte dall'UE e dagli USA comportano costi di conformità più elevati e stimolano la ricerca e sviluppo su prodotti chimici ibridi o privi di solventi, ma nessuna soluzione sostitutiva è in grado di eguagliare le prestazioni dei fluoropolimeri nelle applicazioni critiche.


