

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Volume di mercato (2026) | 0.54 gigawatt |
| Volume di mercato (2031) | 4.13 gigawatt |
| Tasso di crescita (2026 - 2031) | 50.08% CAGR |
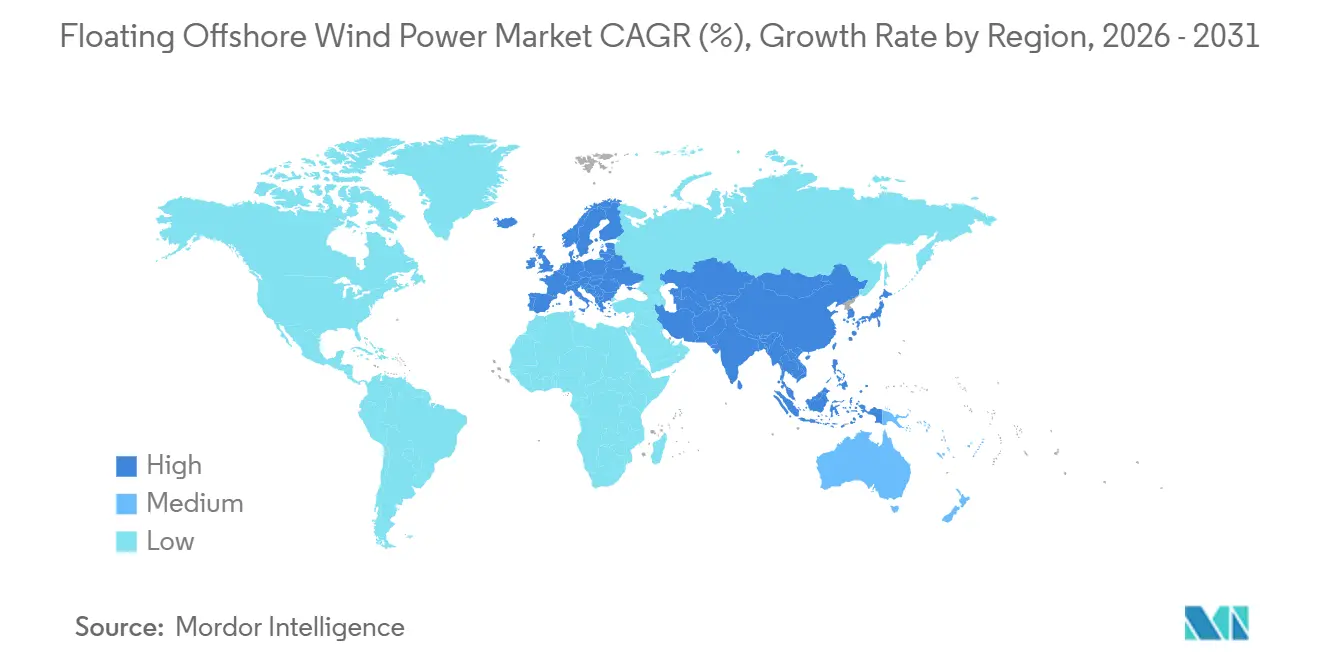
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
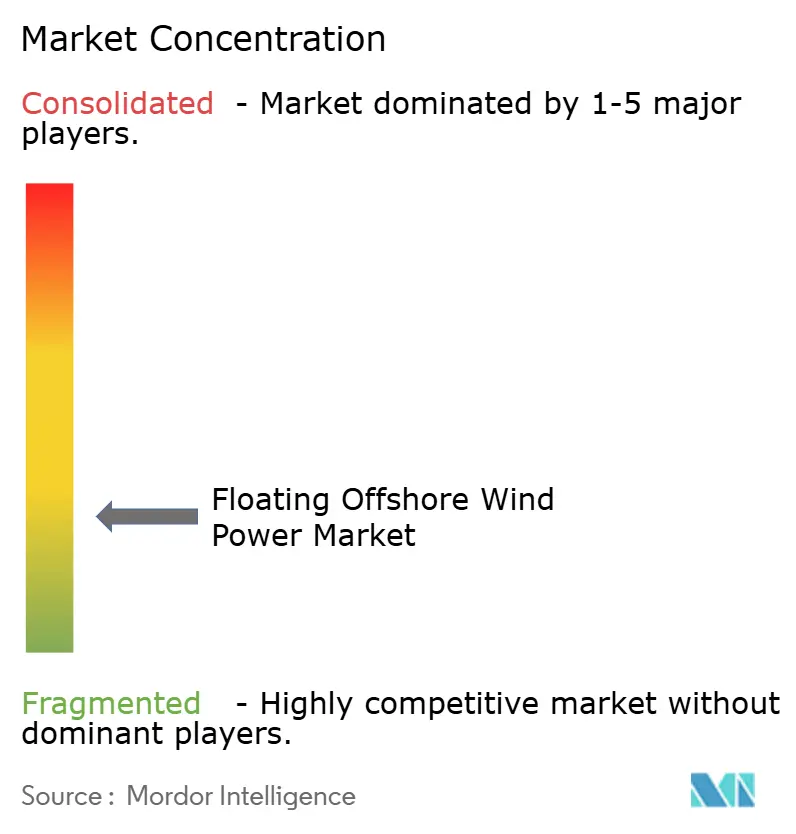
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'energia eolica offshore galleggiante di Mordor Intelligence
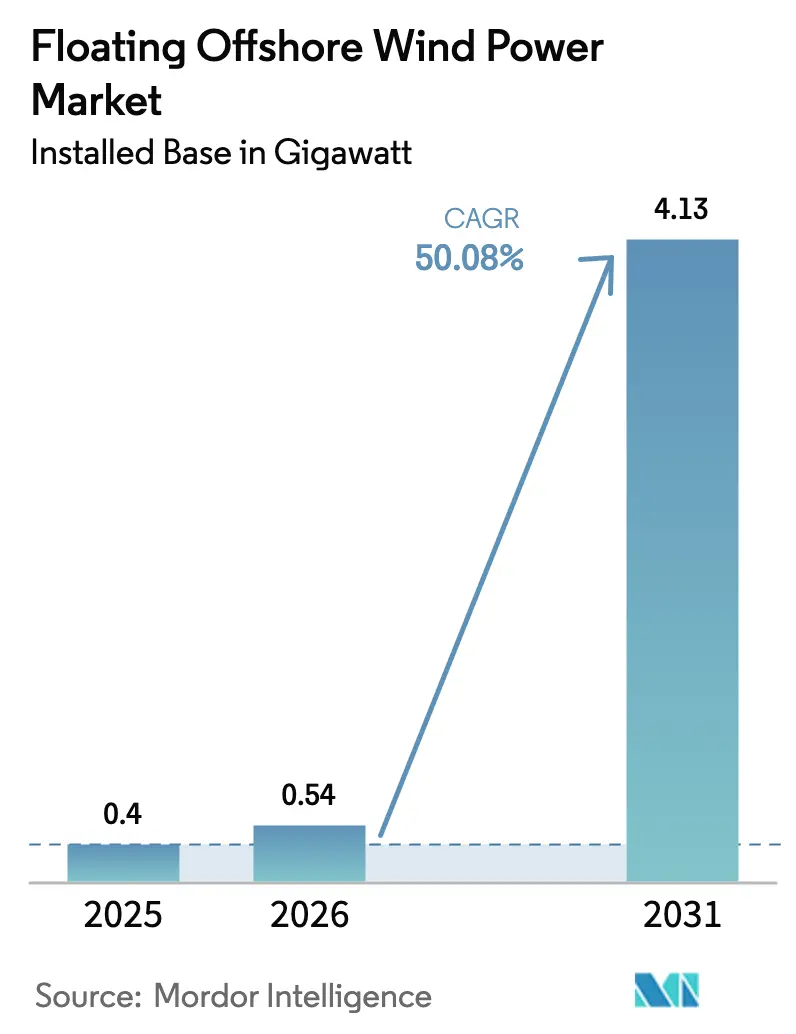
Si prevede che le dimensioni del mercato dell'energia eolica offshore galleggiante in termini di base installata passeranno da 0.4 gigawatt nel 2025 e 0.54 gigawatt nel 2026 a 4.13 gigawatt entro il 2031, registrando un CAGR del 50.08% tra il 2026 e il 2031.
Questa crescita deriva dalla transizione verso zone di acque profonde che detengono circa l'80% del potenziale eolico offshore globale e dal continuo aumento delle dimensioni delle turbine che riduce il costo livellato dell'energia. Le profondità di transizione di 30-60 m dominano ancora le installazioni, ma i siti ultra-profondi oltre i 60 m stanno accelerando con l'apertura di contratti di locazione al largo di California, Giappone e Corea del Sud da parte delle autorità di regolamentazione. Le piattaforme semisommergibili mantengono il primato perché si adattano alla fabbricazione modulare, mentre i concetti di boe Spar avanzano rapidamente mentre i cantieri asiatici perfezionano scafi ad alta intensità di acciaio per condizioni di tifoni. Le riforme dei contratti per differenza (CfD) nel Regno Unito e in Francia aumentano la bancabilità e le roadmap nazionali per l'idrogeno migliorano la certezza dei ricavi abbinando la vendita di elettricità al prelievo di idrogeno verde. Allo stesso tempo, la carenza di navi di installazione e i problemi di affidabilità dei cavi dinamici mettono a dura prova i programmi e i margini a breve termine.
Punti chiave del rapporto
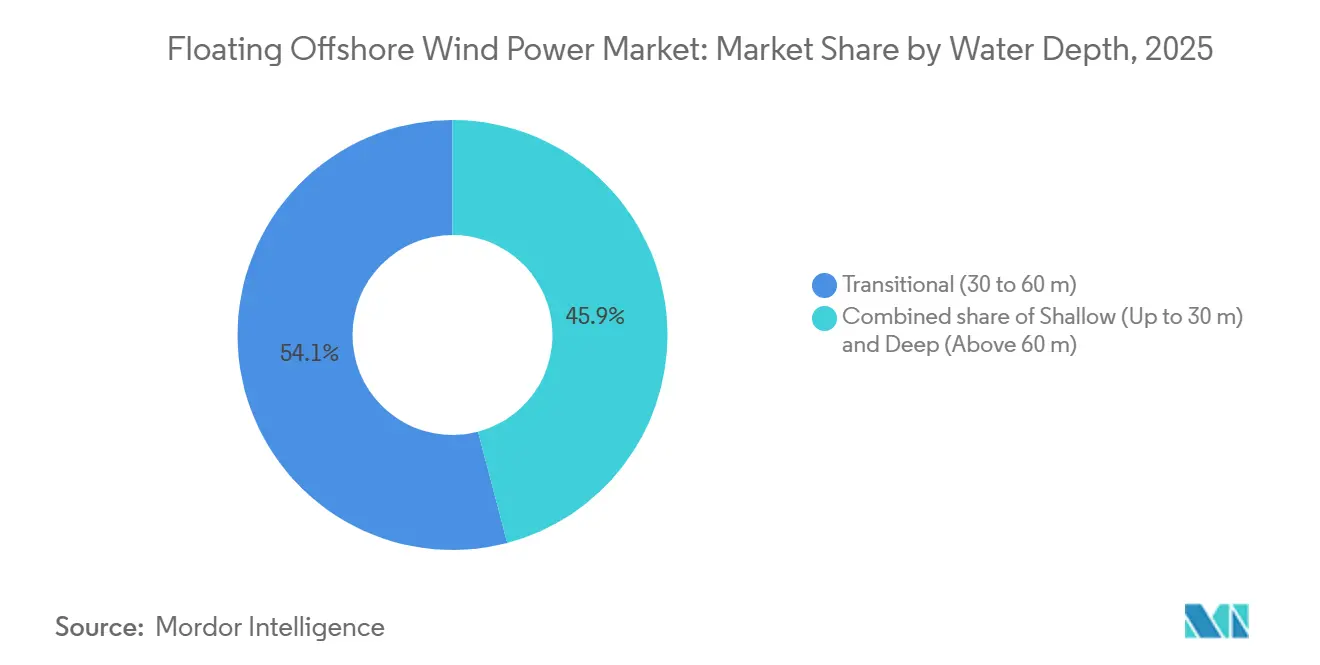
- In base alla profondità dell'acqua, le profondità di transizione hanno catturato una quota del 54.1% nel 2025; si prevede che le zone di acque profonde al di sopra dei 60 m avranno un CAGR del 58.2% fino al 2031.
- Per tipologia di piattaforma, nel 2025 i semisommergibili detenevano il 55.8% della quota di mercato dell'energia eolica offshore galleggiante, mentre i progetti Spar-buoy stanno procedendo a un CAGR del 55.3% fino al 2031.
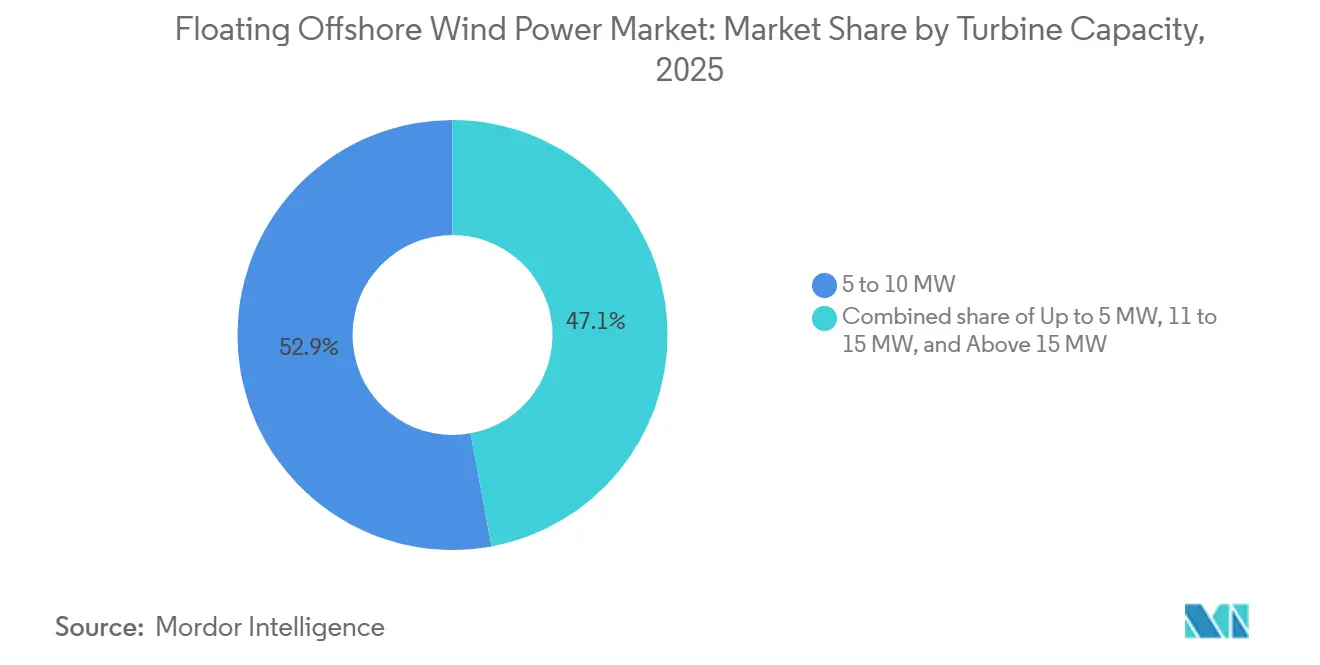
- Per classe di turbina, nel 2025 le macchine da 5-10 MW rappresentavano il 52.9% del mercato dell'energia eolica offshore galleggiante; le unità superiori a 15 MW stanno avanzando a un CAGR del 56.1% fino al 2031.
- Nella fase di applicazione, i progetti pilota pre-commerciali hanno dominato il 65.3% della capacità nel 2025, mentre gli impianti commerciali su scala industriale sono destinati a un CAGR del 61.5% entro il 2031.
- In termini geografici, l'Europa ha mantenuto il 53.6% della capacità nel 2025; l'Asia-Pacifico è la regione più rapida, con un CAGR del 53.3% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'energia eolica offshore galleggiante
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento degli assegnazioni di contratti di locazione nelle zone di acque profonde degli Stati Uniti e dell'APAC | 8.5% | Nord America (California, Oregon, Golfo del Messico), Asia-Pacifico (Giappone, Corea del Sud, Taiwan, Cina) | Medio termine (2-4 anni) |
| Aumento rapido delle dimensioni della turbina per una classe di potenza da 15-20 MW con riduzione del LCOE | 9.2% | Globale, con adozione anticipata in Europa (Regno Unito, Norvegia) e Asia-Pacifico (Cina, Giappone) | A breve termine (≤ 2 anni) |
| Conversione delle piattaforme petrolifere e del gas: sbloccare la catena di approvvigionamento del Golfo del Messico | 6.8% | Nord America (Golfo del Messico), con ricadute in Brasile e Africa occidentale | Medio termine (2-4 anni) |
| La riforma del CfD nell'UE e nel Regno Unito rafforza la bancabilità | 7.5% | Europa (Regno Unito, Francia, Spagna, Italia, Paesi nordici) | A breve termine (≤ 2 anni) |
| Roadmap nazionali per l'idrogeno: creare domanda di co-localizzazione | 5.3% | Europa (Germania, Paesi Bassi, Norvegia), Asia-Pacifico (Giappone, Corea del Sud, Australia) | A lungo termine (≥ 4 anni) |
| Riduzione dei tempi di installazione per la costruzione di navi portacavi asiatiche | 4.9% | Nucleo Asia-Pacifico (Cina, Giappone, Corea del Sud), con ricadute sul Sud-est asiatico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento degli assegnazioni di contratti di locazione nelle zone di acque profonde degli Stati Uniti e dell'APAC
L'assegnazione da parte del Bureau of Ocean Energy Management di 4.6 GW di concessioni al largo della California e dell'Oregon nel 2024 ha spostato gli investimenti verso sistemi di ormeggio in grado di resistere a profondità di 1,200 m e carichi sismici. Il Ministero dell'Economia, del Commercio e dell'Industria giapponese ha seguito l'esempio con 1.8 GW di zone del Round 2 che impongono una progettazione resistente ai tifoni e regole di contenuto locale del 40%. [1] Ministero dell'Economia, del Commercio e dell'Industria, "Risultati della gara d'appalto per l'eolico offshore del Round 2", meti.go.jp L'ottavo piano di approvvigionamento energetico della Corea del Sud fissa un obiettivo di 6 GW per l'energia galleggiante entro il 2030, indirizzando i capitali verso Ulsan e Jeju, dove le profondità di 150 m precludono i monopali. L'assegnazione di Taiwan per il 2026 destina 3 GW a progetti galleggianti, incentivando i progetti pilota a gambe tese. L'assegnazione dei contratti di locazione riduce i rischi legati alle autorizzazioni, tuttavia la lista d'attesa per l'interconnessione in California si estende fino al 2029 a causa della congestione intorno alle sottostazioni di Moss Landing e Diablo Canyon.
Aumento rapido delle dimensioni della turbina per una classe di potenza da 15-20 MW con riduzione del LCOE
La produzione in serie delle turbine SG 14-236 DD da 15 MW di Siemens Gamesa e V236-15 MW di Vestas è iniziata nel 2025, con una riduzione di quasi la metà dei costi di fondazione per progetti da 1 GW e una riduzione di 180 milioni di dollari delle spese di impianto. La variante Haliade-X da 14 MW di GE Vernova, ottimizzata per regimi di vento debole, amplia le zone di locazione praticabili nello Stato di New York. MingYang e Goldwind hanno realizzato prototipi da 16 MW, convalidando pale in due pezzi, trasporto ferroviario e intervalli di manutenzione prolungati. Il Capex per megawatt installato è previsto in aumento da 4.2 milioni di dollari nel 2024 a 3.1 milioni di dollari entro il 2028.
Conversione delle piattaforme petrolifere e del gas: sbloccare la catena di approvvigionamento del Golfo del Messico
Il piano di dismissione di Vito di Shell prevede la riconversione di una struttura tension-leg per 200 MW di turbine galleggianti a 150 km a sud della Louisiana, sfruttando i cavi di esportazione e gli alloggi per l'equipaggio esistenti per ridurre i costi di realizzazione del nuovo impianto del 35%. TotalEnergies e Aker Solutions stanno valutando 12 piattaforme semisommergibili per il retrofit di impianti eolici, attivando i cantieri di fabbricazione inattivi di Brownsville e Corpus Christi. Il Dipartimento dell'Energia degli Stati Uniti ha stanziato 50 milioni di dollari per dimostrare l'interoperabilità degli ormeggi, con l'obiettivo di noleggiare chiatte posatubi inutilizzate e alleviare i vincoli imposti alle navi.
La riforma del CfD nell'UE e nel Regno Unito rafforza la bancabilità
Il sesto round di allocazione nel Regno Unito ha introdotto prezzi di esercizio indicizzati all'inflazione di 176 GBP/MWh, che riducono i coefficienti di copertura del servizio del debito e mettono a rischio i fondi pensione. La francese CRE ha assegnato CfD a 15 anni a 120 EUR/MWh per l'impianto del Golfe du Lion, offrendo bonus per il contenuto locale. La Spagna ha esteso la durata dei contratti a 25 anni, bilanciando tariffe più basse con flussi di cassa più lunghi. L'Italia ha adottato una tariffa bidirezionale che tutela gli sviluppatori in caso di calo dei prezzi dei commercianti, mentre Equinor si è assicurata un'acquisizione aziendale di 25 anni per Hywind Tampen con Norsk Hydro.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tariffe giornaliere di guida per carenza di imbarcazioni WTIV e FIV > USD 450 | -3.8% | Globale, acuto in Asia-Pacifico e Nord America | A breve termine (≤ 2 anni) |
| Guasti ai cavi dinamici ad alta tensione nei piloti a profondità di 50-100 m | -2.9% | Europa (Mare del Nord, Mar Celtico), Asia-Pacifico (Giappone, Taiwan) | Medio termine (2-4 anni) |
| I vincoli dell'ESA sulla balena franca in California rallentano i permessi BOEM | -1.6% | Nord America (California, Oregon) | Medio termine (2-4 anni) |
| La volatilità del prezzo spot dell'acciaio (> 950 USD/t) sta sconvolgendo i depositi galleggianti | -3.2% | Globale, con un impatto acuto nell'Asia-Pacifico e in Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Tariffe giornaliere di guida per carenza di imbarcazioni WTIV e FIV superiori a USD 450
Solo 23 navi per l'installazione di turbine eoliche (WTIV) possono gestire macchine da 15 MW nel 2025, eppure 47 GW di progetti devono essere sollevati entro il 2028. Poiché l'utilizzo supera il 95%, i prezzi di noleggio sono saliti a 485,000 dollari al giorno, posticipando di due anni il parco eolico di Morro Bay in California e gonfiando il conto della nave per un progetto da 500 MW a 87 milioni di dollari. [2] Bureau of Ocean Energy Management, “California Offshore Wind Leases: ESA Review,” boem.gov I cantieri navali stanno costruendo 14 nuove WTIV per la consegna nel 2026-27, ma il sollievo dell'offerta prima del 2027 rimane limitato.
Guasti ai cavi dinamici ad alta tensione nei piloti a profondità di 50-100 m
Il parco di Kincardine in Scozia ha subito un'interruzione di sei mesi nel 2024 dopo che violazioni del raggio di curvatura hanno danneggiato i cavi da 66 kV durante eventi d'onda di 12 m. Gli standard IEC 61400-3-2 rivisti ora impongono margini di fatica più rigorosi e le compagnie assicurative richiedono ridondanza e monitoraggio della deformazione. Il cavo con armatura elicoidale di Prysmian, lanciato nel 2025, soddisfa tali criteri ma costa 2.8 milioni di euro al km, aggiungendo 90 milioni di dollari a un progetto da 1 GW.
Analisi del segmento
Per profondità dell'acqua: le zone profonde ridefiniscono l'economia degli affitti
Profondità di transizione di 30-60 m rappresentavano il 54.1% delle installazioni globali nel 2025, principalmente intorno al Mare del Nord, dove le ancore a gravità ibride riducono i costi di ormeggio. I siti in acque profonde oltre i 60 m sono sulla buona strada per un CAGR del 58.2%, liberando il vasto potenziale tecnico al largo di California, Giappone e Norvegia. Si prevede che le dimensioni del mercato dell'energia eolica offshore galleggiante per il segmento Deep raggiungeranno i 2,900 MW entro il 2031. L'area di Morro Bay in California evidenzia gli aspetti economici: le ancore a suzione progettate per profondità di 1,000 m portano la spesa in conto capitale a 4.1 milioni di dollari per MW, ma l'accesso a 25 GW di risorse eoliche compensa tale sovrapprezzo. I contratti di locazione di Goto in Giappone e i siti di Ulsan in Corea del Sud confermano simili economie guidate dalla profondità.
Le condizioni di profondità inferiori a 30 metri hanno catturato solo l'attività dimostrativa. Diversi progetti pilota europei hanno utilizzato acque tranquille per testare il comportamento della piattaforma prima di passare a mari più impervi. Nel frattempo, l'adozione di sistemi di ormeggio in acque profonde si basa su innovazioni come l'ancora a suzione STEVMANTA di Vryhof, che riduce il numero di ancore da quattro a tre e riduce i tempi di installazione del 25%.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di piattaforma galleggiante: dominano i semisommergibili, salgono le boe galleggianti
Le piattaforme semisommergibili hanno contribuito al 55.8% della capacità del 2025, grazie alla fabbricazione modulare e alla compatibilità con turbine da 15-20 MW. La piattaforma WindFloat di Principle Power può essere rimorchiata dalle banchine con un pescaggio di soli 4 m e quindi zavorrata in posizione. [3] Principle Power, “WindFloat Atlantic Performance Update 2025,” principlepower.com Le boe Spar mostrano la crescita più rapida con un CAGR del 55.3% poiché i cantieri asiatici impiegano la formatura a rulli dell'acciaio ad alto volume e dimostrano una notevole stabilità del passo nei mari dei tifoni. La quota di mercato delle boe Spar nel settore dell'energia eolica offshore galleggiante è quindi destinata ad espandersi notevolmente entro il 2031.
Le piattaforme con gambe in tensione detengono una quota di mercato di nicchia del 12%, e compaiono dove l'argilla compatta del fondale marino consente l'installazione di cavi verticali che riducono al minimo il sollevamento. Idee di chiatte ibride come la Damping Pool di BW Ideol o la TwinWind Duet di Hexicon mirano a ridurre i costi di ancoraggio condividendo gli ormeggi, ma rimangono su scala pilota.
Per capacità della turbina: le macchine di classe Gigawatt rimodellano l'economia
Le turbine da 5-10 MW costituivano ancora il 52.9% delle installazioni nel 2025, ma la produzione in serie di unità da 15-16 MW sta influenzando in modo decisivo l'economia. Si prevede che il mercato dell'energia eolica offshore galleggiante per macchine di potenza superiore a 15 MW crescerà a un CAGR del 56.1%, supportato dai prodotti SG 14-236 DD di Siemens Gamesa e V236-15.0 MW di Vestas. Un parco eolico da 1 GW necessita ora di 63 turbine invece di 125, riducendo la lunghezza dei cavi del 40%. Il rotore a trasmissione diretta da 16 MW di Goldwind riduce la manutenzione del riduttore e prolunga gli intervalli di manutenzione a 18 mesi.
Le turbine più piccole rimangono configurate per piloti più anziani e regioni soggette a tifoni. La piattaforma da 8 MW di Doosan continua a essere utilizzata per le dimostrazioni in Corea del Sud, ma la sua variante da 12 MW annunciata mostra la convergenza verso gli standard di dimensionamento globali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fase di applicazione: i progetti pilota danno origine a sistemi su scala industriale
Nel 2025, i progetti pilota rappresentavano il 65.3% della capacità installata, finanziati praticamente per intero da sovvenzioni dimostrative o tariffe transitorie. Gli impianti su scala industriale sono ora in attesa di finanziamenti, poiché le riforme del CfD riducono il costo medio ponderato del capitale al 6.2% e le compagnie assicurative offrono premi pari all'1.8% del costo di installazione. Si prevede che le dimensioni del mercato dell'energia eolica offshore galleggiante per i progetti su scala industriale supereranno la capacità dei progetti pilota nel 2028.
I progetti ibridi eolico-idrogeno rappresentano già l'8% delle installazioni. I progetti pilota AquaVentus in Germania e Fukushima Forward in Giappone confermano che l'abbinamento di energia eolica ed elettrolizzatori aumenta i rendimenti azionari di 150 punti base, sebbene gli investimenti in conto capitale per gli elettrolizzatori di 800 dollari/kW pesino ancora sulla scalabilità.
Analisi geografica
Mercato europeo dell’energia eolica offshore galleggiante
Nel 2025 l'Europa deteneva il 53.6% degli impianti, grazie ai contratti di locazione ScotWind del Regno Unito, alla gara d'appalto francese Golfe du Lion e ai programmi di decarbonizzazione delle piattaforme petrolifere norvegesi. Si prevede che la dimensione del mercato dell'energia eolica offshore galleggiante in Europa supererà i 2,000 MW entro il 2031. La politica del Regno Unito impone un contenuto locale del 25%, il che ha spinto all'ammodernamento dei porti di Aberdeen e Inverness e ha sostenuto la fabbricazione di piattaforme semisommergibili. [4] Crown Estate Scotland, “ScotWind Leasing Round Outcomes,” crownestatescotland.com I CfD francesi a 15 anni a 120 EUR/MWh e le installazioni di chiatte nel Mediterraneo forniscono entrate prevedibili e lavoro nei cantieri regionali. Spagna, Italia e nazioni nordiche seguono con allocazioni più piccole ma in rapida evoluzione che integrano l'acquacoltura o la desalinizzazione.
Mercato dell'energia eolica offshore galleggiante nella regione Asia-Pacifico
L'area Asia-Pacifico mostra la traiettoria di crescita più forte, con un CAGR del 53.3%. Le province cinesi di Guangdong e Fujian puntano a 5 GW nell'ambito del 14° Piano Quinquennale, implementando turbine MingYang e Goldwind da 16 MW. I contratti di locazione del Round 2 da 1.8 GW del Giappone includono la sintesi obbligatoria di ammoniaca verde, mentre la città dell'idrogeno di Ulsan in Corea del Sud collega 500 MW di energia eolica a 200 MW di elettrolizzatori PEM. Il round del 2026 di Taiwan riserva 3 GW a progetti galleggianti con il 60% di contenuto locale per sviluppare fornitori nazionali di cavi e ormeggi.
Il mercato dell'energia eolica offshore galleggiante nelle Americhe e in Medio Oriente e Africa.
Il Nord America si è assicurato 4.6 GW di licenze al largo della California e dell'Oregon, ma le consultazioni dell'ESA per la balena franca del Pacifico settentrionale estendono i permessi di 18 mesi. Gli sviluppatori ora finanziano il monitoraggio acustico passivo e le restrizioni al lavoro stagionale, posticipando la prima potenza al 2030. Nel frattempo, le conversioni delle piattaforme nel Golfo del Messico sfruttano impianti inutilizzati e infrastrutture sottomarine consolidate per ridurre gli investimenti del 35%. Sud America, Medio Oriente e Africa rimangono in fase nascente. Petrobras studia una conversione da 150 MW al largo di Rio de Janeiro, e gli Emirati Arabi Uniti valutano 200 MW vicino ad Abu Dhabi per l'esportazione di idrogeno verde.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Il sostegno normativo all'eolico offshore galleggiante si riflette sempre più in riforme delle procedure di autorizzazione, aggiornamenti delle regole d'asta e salvaguardie ambientali che incidono sulla bancabilità e sulle tempistiche. Negli Stati Uniti, il Dipartimento degli Interni ha aggiornato la normativa federale sulle energie rinnovabili nel maggio 2024 (tramite il BOEM), introducendo modifiche come l'eliminazione di alcuni requisiti relativi alle boe meteorologiche e l'istituzione di un calendario pubblico per le concessioni di energia rinnovabile. L'approvazione dei progetti continua a seguire l'iter previsto dal National Environmental Policy Act (NEPA), che include le valutazioni di impatto ambientale e le decisioni finali.
Nel Regno Unito, la politica relativa ai Contratti per Differenza (CDF) ha incorporato requisiti non di prezzo attraverso il Regolamento sui Contratti per Differenza (Premi Sostenibili per l'Industria) del 2024, che ha sostituito i Piani della Catena di Fornitura con i Premi Sostenibili per l'Industria per i Round di Assegnazione 7-9. Nel 2026, il Regno Unito ha rafforzato il quadro normativo per l'autorizzazione ambientale dell'eolico offshore attraverso il Regolamento sulla Conservazione degli Habitat e delle Specie (Eolico Offshore) (Modifica ecc.) del 2026, entrato in vigore il 21 maggio 2026, fornendo una base più chiara per le misure compensative in caso di individuazione di effetti negativi. Separatamente, l'Ordine sul Parco Eolico Offshore di Outer Dowsing del 2026 è entrato in vigore nel marzo 2026, riflettendo il continuo utilizzo di strumenti di autorizzazione allo sviluppo per portare avanti i grandi progetti. Al di fuori dell'Europa e degli Stati Uniti, nuovi quadri normativi si stanno delineando anche nelle province atlantiche emergenti: la Nuova Scozia, ad esempio, ha concesso l'assenso reale al Powering the Offshore Act (Bill 149) nell'ottobre 2025 per istituire una struttura legislativa per le energie rinnovabili offshore.
Analisi della catena del valore
La catena del valore dell'eolico offshore galleggiante si estende dall'identificazione e dalla concessione in locazione del sito allo sviluppo del progetto e all'ottenimento delle autorizzazioni, per poi passare all'ingegneria e all'approvvigionamento di turbine, piattaforme galleggianti, ormeggi, ancore, cavi dinamici e sottostazioni. Comprende anche la fabbricazione e l'assemblaggio, spesso distribuiti su più cantieri e porti, quindi il rimorchio e il collegamento in mare, la messa in servizio e la manutenzione e gestione a lungo termine supportate da una logistica marittima specializzata. L'attività industriale è sempre più incentrata sulla fabbricazione di sottoblocchi modulari e sull'integrazione in banchina per gestire grandi piattaforme galleggianti e turbine di classe 15 MW, con i porti che rappresentano un vincolo chiave per la produttività, poiché la profondità del canale, l'area di stoccaggio e la capacità portante della banchina influenzano le strategie di assemblaggio fattibili.
I colli di bottiglia si concentrano nell'installazione e nella logistica marittima. Il mercato si trova ad affrontare una carenza di navi per il sollevamento di carichi pesanti e per le costruzioni offshore, in grado di gestire apparecchiature da 14-15 MW e compiti specializzati relativi all'eolico galleggiante, mentre i tempi di sviluppo dei porti, che vanno dai 4 ai 10 anni, possono creare una discrepanza temporale con le costruzioni su scala commerciale. Le recenti mosse del settore mostrano anche la formazione di catene del valore che si estendono a nuove aree geografiche, con maggiore esperienza operativa: Kansai Electric Power Co., Inc. ha annunciato l'avvio dell'esercizio commerciale del parco eolico galleggiante di Goto nel gennaio 2026 (il primo parco eolico offshore galleggiante commerciale del Giappone, da 16.8 MW), e Simply Blue Group e Archirodon hanno lanciato la joint venture ArcoBlue nell'aprile 2026 per sviluppare l'eolico offshore galleggiante in Grecia. Questi passi segnalano un utilizzo più frequente di partnership tra sviluppatori ed EPC per accedere alle autorizzazioni, alle costruzioni marittime e alle reti di fornitori locali.
Panorama competitivo
Il settore mostra una moderata concentrazione. I cinque maggiori produttori di turbine, Siemens Gamesa, Vestas, GE Vernova, MingYang e Goldwind, forniscono il 68% della fornitura di navicelle, mentre i titolari della proprietà intellettuale delle piattaforme Principle Power, BW Ideol, Aker Solutions e Hexicon concedono in licenza i progetti realizzati dai cantieri regionali. Sviluppatori con esperienza nel settore petrolifero e del gas come Equinor, TotalEnergies, Shell e Ørsted sfruttano il know-how di ingegneria sottomarina per difendere i margini. I nuovi operatori cinesi comprimono i costi attraverso l'integrazione verticale, esercitando una pressione sui prezzi degli OEM europei.
La competizione tecnologica si concentra su ormeggi e cavi dinamici. L'ancora di suzione STEVMANTA di Vryhof riduce il numero di ancore, riducendo di 40 milioni di dollari il costo di un impianto da 1 GW. Il cavo con armatura elicoidale da 66 kV di Prysmian riduce la fatica ma aumenta gli investimenti. Gli accordi strategici per il 2025 includono l'impegno di 9.2 miliardi di dollari di Equinor e RWE per 3 GW a Morro Bay e la partnership da 4.5 miliardi di dollari di Ocean Winds con Copenhagen Infrastructure Partners per 2.5 GW in Scozia, entrambi basati su tariffe indicizzate e debito BEI per chiudere il finanziamento.
Le domande di brevetto depositate ai sensi del WIPO IPC F03D13/25 sono aumentate del 42% nel 2024, trainate dai modelli di ormeggio condiviso di Equinor e dalla chiatta a doppia turbina di Hexicon, a suggerire un'intensificazione della rivalità in materia di proprietà intellettuale. Persistono carenze nella catena di approvvigionamento, in particolare nella disponibilità di WTIV e di gru per carichi pesanti, ma 14 unità attualmente in costruzione nei cantieri coreani e cinesi dovrebbero entrare in funzione tra il 2026 e il 2027 per alleviare i colli di bottiglia.
Leader del settore dell'energia eolica offshore galleggiante
General Electric Company
Vestas Wind Systems A / S
Siemens Gamesa Renewable Energy, SA
BW Ideol AS
Equinore ASA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Ocean Winds ha raggiunto la piena potenza del progetto eolico offshore galleggiante Éoliennes Flottantes du Golfe du Lion (EFGL) da 30 MW in Francia. Il passaggio dalla fase di generazione iniziale alla piena produzione rafforza la bancabilità per i successivi progetti galleggianti, dimostrando le prestazioni di messa in servizio, gestione e integrazione nella rete su scala pilota commerciale.
- Novembre 2025: Crown Estate ha selezionato Ocean Winds per l'assegnazione diretta di un terzo sito eolico offshore galleggiante nel Mar Celtico, con una capacità di 1,500 MW. L'assegnazione amplia il portafoglio di progetti di Ocean Winds e rafforza il ruolo del Mar Celtico come bacino focale per investimenti nella catena di fornitura, come l'ammodernamento dei porti, la capacità di assemblaggio delle piattaforme galleggianti e la predisposizione di ormeggi e cavi.
- Dicembre 2024: Ocean Winds e Banque des Territoires si sono aggiudicate il progetto Eoliennes Flottantes d'Occitanie da 250 MW nel Mar Mediterraneo francese, nell'ambito della gara d'appalto AO6. L'aggiudicazione ha aggiunto un'ulteriore traiettoria di sviluppo su larga scala in un mercato che utilizza appalti garantiti da contratti, a supporto degli impegni precedentemente assunti dai fornitori per quanto riguarda galleggianti, cavi dinamici e pianificazione dell'installazione marittima.
Ambito e metodologia
L'energia eolica galleggiante è l'elettricità prodotta da una turbina eolica offshore montata su una struttura galleggiante. Ciò consente alla turbina di produrre elettricità nelle profondità marine dove le turbine a fondazione fissa non possono funzionare. I parchi eolici galleggianti possono fare una grande differenza nella quantità di area marina che può essere utilizzata per i parchi eolici offshore, soprattutto in luoghi in cui non sono disponibili acque poco profonde.
Il mercato dell'energia eolica offshore galleggiante è segmentato in base alla profondità dell'acqua (solo analisi qualitativa) e alla geografia. In base alla profondità dell'acqua, il mercato è segmentato in acque poco profonde (profondità inferiore a 30 m), acque di transizione (profondità da 30 m a 60 m) e acque profonde (profondità superiore a 60 m). In base alla geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Il rapporto copre anche le dimensioni e le previsioni del mercato dell'energia eolica offshore galleggiante nelle principali regioni. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state effettuate in base alla capacità installata.
Per profondità dell'acqua
| Poco profondo (fino a 30 m) |
| Transizionale (da 30 a 60 m) |
| Profondo (oltre i 60 m) |
Per tipo di piattaforma galleggiante
| Semi-sommergibile |
| Spar-Buoy |
| Piattaforma a gamba tesa (TLP) |
| Concetti di chiatte e ibridi |
Per capacità della turbina
| Fino a 5MW |
| da 5 a 10 MW |
| da 11 a 15 MW |
| Oltre 15 MW |
Per fase di applicazione
| Pilota pre-commerciale |
| Scala di utilità commerciale |
| Hybrid Wind-to-X (idrogeno, desalinizzazione) |
Per geografia
| Nord America | Stati Uniti |
| Resto del Nord America | |
| Europa | Francia |
| Regno Unito | |
| Spagna | |
| Paesi nordici | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per profondità dell'acqua | Poco profondo (fino a 30 m) | |
| Transizionale (da 30 a 60 m) | ||
| Profondo (oltre i 60 m) | ||
| Per tipo di piattaforma galleggiante | Semi-sommergibile | |
| Spar-Buoy | ||
| Piattaforma a gamba tesa (TLP) | ||
| Concetti di chiatte e ibridi | ||
| Per capacità della turbina | Fino a 5MW | |
| da 5 a 10 MW | ||
| da 11 a 15 MW | ||
| Oltre 15 MW | ||
| Per fase di applicazione | Pilota pre-commerciale | |
| Scala di utilità commerciale | ||
| Hybrid Wind-to-X (idrogeno, desalinizzazione) | ||
| Per geografia | Nord America | Stati Uniti |
| Resto del Nord America | ||
| Europa | Francia | |
| Regno Unito | ||
| Spagna | ||
| Paesi nordici | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la capacità prevista per l'energia eolica galleggiante offshore entro il 2031?
Si prevede che la capacità installata raggiungerà i 4,130.80 MW entro il 2031, con un CAGR del 50.08%.
In che modo i siti in acque profonde influiscono sull'economia del progetto?
Profondità superiori a 60 m liberano maggiori risorse eoliche, ma aumentano i costi di ormeggio, portando le spese in conto capitale a 4.1 milioni di dollari/MW e consentendo fattori di capacità più elevati.
Quale potenza della turbina rappresenta oggi il parametro di riferimento per gli impianti commerciali?
Le macchine da 15-16 MW prodotte in serie ora dominano i nuovi contratti perché riducono il numero di fondazioni e i costi di bilanciamento dell'impianto.
Perché le piattaforme semisommergibili sono ancora favorite?
Consentono la fabbricazione modulare in cantiere, il traino a basso pescaggio e la compatibilità con turbine fino a 20 MW, mantenendo competitivi i costi di installazione.
Quali riforme politiche hanno migliorato la bancabilità?
I CfD indicizzati all'inflazione nel Regno Unito e le tariffe fisse a 15 anni in Francia abbassano il costo medio ponderato del capitale a circa il 6.2%.
In che modo la collocazione dell'idrogeno influenza i rendimenti?
L'abbinamento dell'energia eolica galleggiante con gli elettrolizzatori offshore aggiunge un secondo flusso di entrate in grado di aumentare i rendimenti azionari di circa 150 punti base.


