

Dimensioni e quota di mercato dei sistemi di gestione del volo
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
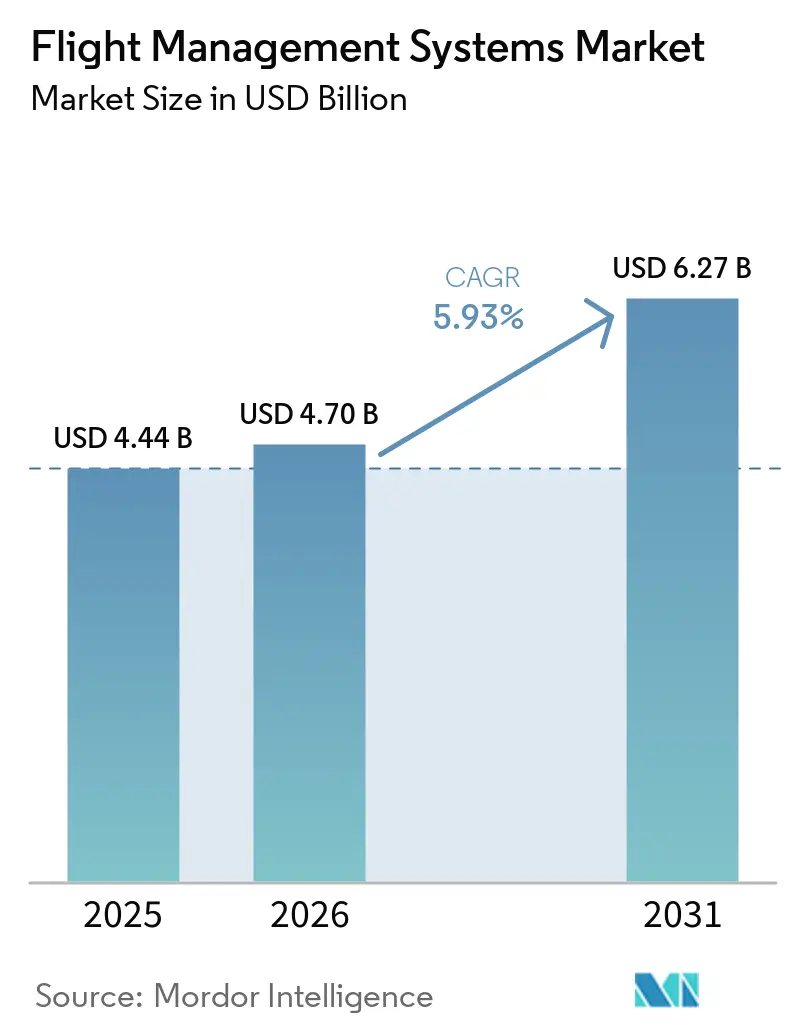
| Dimensione del mercato (2026) | 4.70 miliardo di dollari |
| Dimensione del mercato (2031) | 6.27 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.93% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di gestione del volo di Mordor Intelligence
Il mercato dei sistemi di gestione del volo (FMS) aveva un valore di 4.44 miliardi di dollari nel 2025 e si prevede che crescerà da 4.70 miliardi di dollari nel 2026 a 6.27 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.93% durante il periodo di previsione (2026-2031). L'aumento della produzione di aeromobili commerciali, i programmi di efficienza del carburante delle compagnie aeree e l'adozione normativa della navigazione basata sulle prestazioni supportano il mercato dei FMS. Questi fattori creano domanda di nuove installazioni e aggiornamenti software sugli aeromobili già in servizio. I fornitori stanno inoltre sviluppando architetture connesse e definite via software in grado di supportare aggiornamenti di navigazione, scambio di dati e nuove funzioni in cabina di pilotaggio. La concorrenza si concentra sulle posizioni di installazione in linea certificate, dove un fornitore può instaurare una relazione di assistenza post-vendita a lungo termine con un operatore di aeromobili. Ritardi nelle consegne, vincoli relativi ai componenti e requisiti di certificazione della sicurezza informatica possono ritardare le installazioni, soprattutto per i programmi di aeromobili più recenti.
Punti chiave del rapporto
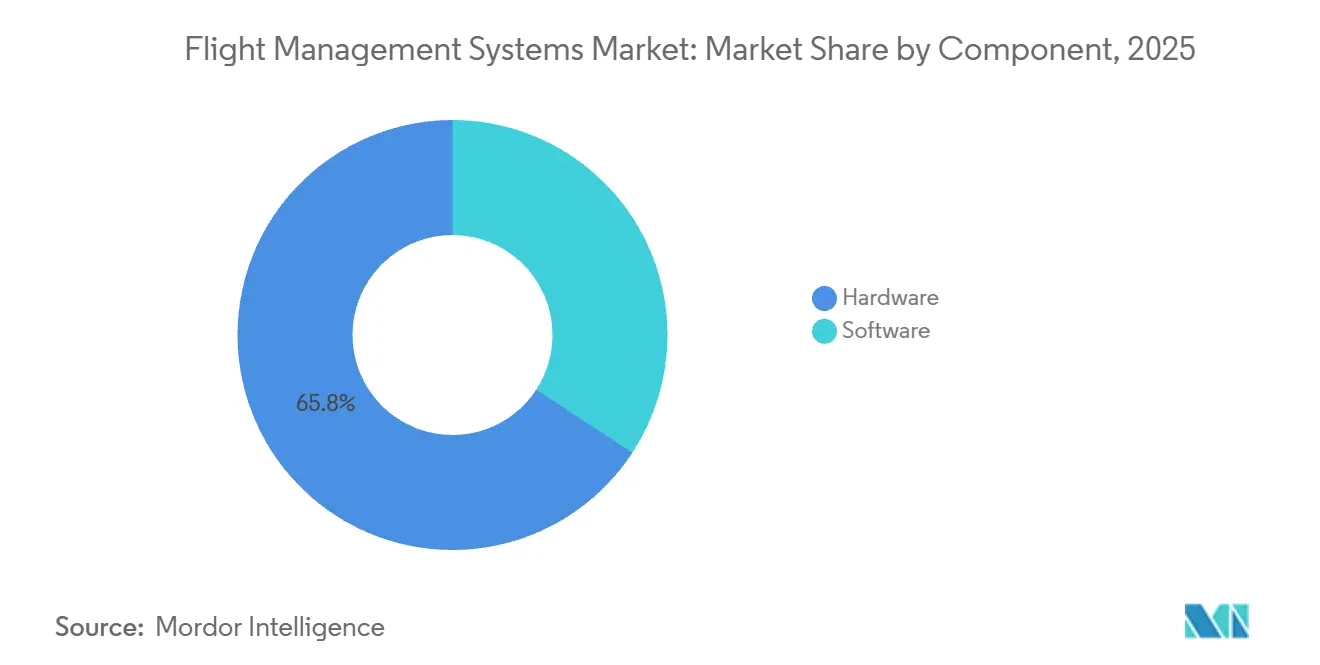
- Per quanto riguarda i componenti, nel 2025 l'hardware deteneva il 65.78% della quota di mercato dei sistemi di gestione del volo, mentre si prevede che il software crescerà a un tasso annuo composto (CAGR) del 7.41% fino al 2031.
- Per tipologia di aeromobile, l'aviazione commerciale ha rappresentato il 74.89% del fatturato del 2025, mentre si prevede che la mobilità aerea urbana crescerà a un tasso annuo composto del 10.84% fino al 2031.
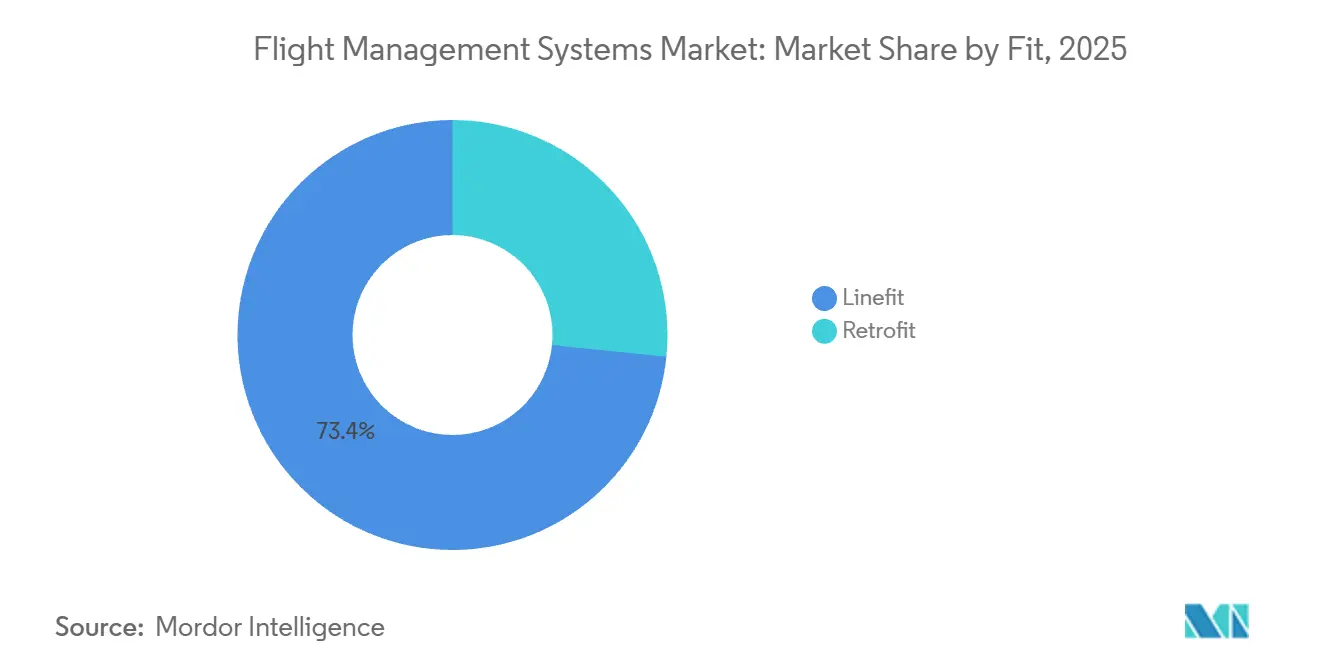
- Per quanto riguarda gli interventi di ammodernamento, le installazioni di impianti di linea hanno rappresentato il 73.39% del fatturato del 2025, mentre si prevede che gli interventi di ammodernamento cresceranno a un tasso annuo composto del 6.91% fino al 2031.
- Per tipologia di installazione, le configurazioni FMS a doppia o tripla ridondanza hanno rappresentato il 58.33% del fatturato del 2025 e sono state anche la tipologia di installazione a più rapida crescita, con un CAGR del 7.38% fino al 2031.
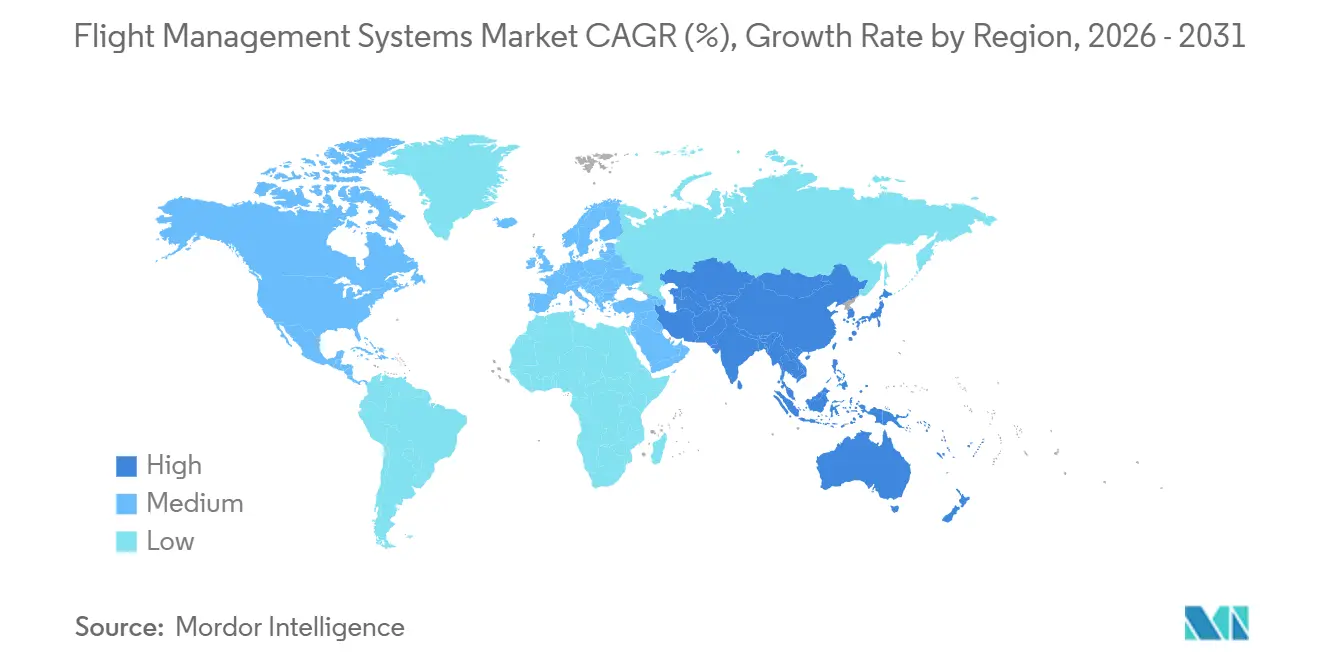
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 33.16% della quota di mercato dei sistemi di gestione del volo, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.82% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di gestione del volo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei tassi di produzione di aerei commerciali a corridoio singolo | + 1.4% | A livello globale, con al centro i centri OEM del Nord America e dell'Europa. | A breve termine (≤ 2 anni) |
| Maggiore attenzione delle compagnie aeree all'efficienza del carburante e alla riduzione dei costi operativi | + 1.1% | Globale, con una forte presenza di compagnie aeree in Asia-Pacifico e Medio Oriente. | Medio termine (2–4 anni) |
| Conformità obbligatoria agli standard di prestazioni di navigazione avanzata | + 0.9% | A livello globale, i ritardi nell'adeguamento normativo in Asia-Pacifico, Medio Oriente e Africa alimentano il flusso di progetti di ammodernamento. | Medio termine (2–4 anni) |
| Ampliare l'adozione di aeromobili connessi e analisi in tempo reale | + 0.8% | Nord America ed Europa tra i primi ad adottare la strategia; diffusione a cascata nella regione Asia-Pacifico. | Medio termine (2–4 anni) |
| Progressi nei sistemi di supporto alle decisioni della cabina di pilotaggio basati sull'intelligenza artificiale | + 0.7% | Nord America, Europa, crescente diffusione nella regione Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Integrazione di FMS con piattaforme ATM di nuova generazione | + 0.6% | A livello globale, SESAR (Europa) e NextGen (USA) fungono da punti di riferimento. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La produzione di fusoliere strette trasforma gli ordini inevasi in domanda certificata FMS
La produzione di aeromobili commerciali rimane una fonte diretta di domanda di unità nel mercato dei sistemi di gestione del volo. Airbus ha consegnato 793 aeromobili commerciali nel 2025 e punta a 870 consegne nel 2026. La famiglia A320 ha rappresentato circa due terzi del volume di consegne dell'azienda nel 2025, mantenendo i programmi per aeromobili a fusoliera stretta al centro degli acquisti di avionica. Ogni aeromobile consegnato richiede un sistema di gestione del volo certificato come parte della sua configurazione di cabina di pilotaggio. I fornitori devono riservare la capacità produttiva con largo anticipo rispetto alla consegna programmata degli aeromobili, poiché i componenti avionici e i processi di certificazione hanno tempi di consegna lunghi. Una scelta di installazione in linea può quindi supportare le spedizioni di hardware al momento della consegna e i ricavi derivanti dai servizi per tutta la vita operativa dell'aeromobile.
Il mercato dei sistemi di gestione del volo trae vantaggio dall'aumento della produzione da parte dei produttori di aeromobili, poiché gli stessi sistemi certificati possono essere selezionati per un'ampia famiglia di aeromobili. Airbus ha dichiarato di voler aumentare la produzione della famiglia A320 a 75 aeromobili al mese nel 2027. [1] Fonte: Airbus, “Ramping Up A320 Family Production,” Airbus, airbus.com Questi piani rendono importante la disponibilità di fornitura per i fornitori di software per computer di gestione del volo, display e navigazione. Le piattaforme certificate godono di una posizione di forza una volta installate, poiché la modifica di un sistema avionico comporta costi di ingegneria, collaudo e approvazione. Questo schema favorisce le aziende che si assicurano posizioni nelle prime fasi di un programma aeronautico. Rende inoltre i programmi di produzione degli aeromobili un indicatore significativo per la domanda di mercato a breve termine dei sistemi di gestione del volo.
L'ottimizzazione del carburante supporta la richiesta di aggiornamento del software
Le compagnie aeree utilizzano le funzioni di gestione del volo per pianificare rotte efficienti, gestire le prestazioni degli aeromobili e rispondere alle mutevoli condizioni operative. Il mercato dei sistemi di gestione del volo è quindi legato agli sforzi delle compagnie aeree per ridurre il consumo di carburante e i costi operativi. Airbus ha riferito che la sua collaborazione GEESE ha testato le funzioni di Required Time of Arrival (RTO) che possono supportare il recupero dell'energia di scia attraverso la spaziatura coordinata degli aeromobili. [2] Fonte: Airbus, "GEESE e ATM: la collaborazione per il recupero dell'energia di scia raggiunge nuovi traguardi", Airbus, airbus.com Tali funzioni richiedono una stretta interazione tra i sistemi di gestione del volo di bordo e i processi di gestione del traffico aereo. Inoltre, attribuiscono maggiore valore ai dati sulle prestazioni correnti, ai database di navigazione e alle capacità del software.
Il modello commerciale sta cambiando, poiché le compagnie aeree guardano oltre l'acquisto iniziale di un computer di gestione del volo. Gli aggiornamenti software possono aggiungere procedure di navigazione, migliorare le prestazioni e garantire la compatibilità con i sistemi di controllo del traffico aereo senza dover sostituire l'hardware. Nel giugno 2026, Airbus ha descritto un approccio agli aeromobili definiti via software (SDH) che supporta l'implementazione di applicazioni, database delle prestazioni e aggiornamenti di conformità tramite metodi digitali. Questo modello può estendere il ciclo di ricavi dopo l'entrata in servizio di un aeromobile. Inoltre, offre agli operatori un motivo per mantenere aggiornato il software, in quanto i requisiti relativi a carburante, rotte e operazioni cambiano. Queste condizioni favoriscono la componente software del mercato dei sistemi di gestione del volo.
La navigazione basata sulle prestazioni crea un flusso di conformità
I requisiti di navigazione basati sulle prestazioni creano una domanda meno dipendente dalle decisioni di acquisto a breve termine delle compagnie aeree. La Federal Aviation Administration (FAA) afferma che il suo programma NextGen supporta la modernizzazione del sistema di trasporto aereo statunitense attraverso il miglioramento della navigazione, delle comunicazioni e della condivisione delle informazioni. [3] Fonte: Federal Aviation Administration, “Next Generation Air Transportation System,” Federal Aviation Administration, faa.gov I sistemi di gestione del volo sono fondamentali per questa transizione perché calcolano ed eseguono le procedure di navigazione richieste. Le compagnie aeree e gli altri operatori necessitano di apparecchiature compatibili e database aggiornati per utilizzare queste procedure in modo affidabile. Ciò mantiene la conformità normativa rilevante sia per i nuovi aeromobili che per i programmi di retrofit.
Il quadro normativo europeo in materia di navigazione basata sulle prestazioni supporta anche i continui aggiornamenti dei sistemi di gestione del volo. L'Unione Europea richiede specifiche capacità di navigazione in determinati spazi aerei attraverso il suo regolamento sulla navigazione basata sulle prestazioni, mentre il Regolamento 2025/520 estende i requisiti RNP 4 agli spazi aerei oceanici e continentali remoti. Questi requisiti supportano l'attività del mercato dei sistemi di gestione del volo poiché molti aeromobili richiedono modifiche al software, al database o all'hardware per soddisfare gli standard di prestazione richiesti. Le esigenze di conformità possono essere particolarmente rilevanti per gli operatori con flotte più datate. Mantengono inoltre un'opportunità di retrofit laddove la modernizzazione dello spazio aereo progredisce nel tempo.
Velivoli connessi e operazioni assistite dall'intelligenza artificiale ampliano i requisiti di sistema
I programmi per aeromobili connessi aumentano la quantità di informazioni operative che possono essere condivise tra aeromobili e sistemi di terra. Nell'aprile del 2026, Airbus ha unito Navblue e Skywise per creare un'entità operativa digitale che connette circa 12,000 aeromobili. Questo sviluppo avvicina le operazioni di volo, la manutenzione e i servizi dati. Potrebbe inoltre accrescere l'importanza dei dati dei sistemi di gestione del volo nelle operazioni delle compagnie aeree e attribuire ai costruttori di aeromobili un ruolo più rilevante nel rapporto con i fornitori di servizi digitali dopo la consegna degli aeromobili.
Le funzioni di cabina di pilotaggio assistite dall'intelligenza artificiale rappresentano un altro requisito in evoluzione nel mercato dei sistemi di gestione del volo. Nel 2025, il DLR ha convalidato un assistente digitale di bordo per attività che includevano il supporto alle comunicazioni con il controllo del traffico aereo, l'evitamento delle condizioni meteorologiche avverse e l'ottimizzazione dell'avvicinamento. Airbus ha descritto funzioni di aeromobili definite via software, tra cui il rilevamento degli ostacoli, il supporto alla conversione da parlato a testo per il controllo del traffico aereo e l'assistenza all'atterraggio automatico. Queste funzionalità necessitano di collegamenti affidabili con la logica di gestione del volo quando influenzano le decisioni relative a rotte o traiettorie. Ne consegue una maggiore necessità di sicurezza informatica, integrazione software e percorsi di certificazione chiari.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Arretrati prolungati nelle consegne degli aeromobili che incidono sulle nuove installazioni dei sistemi | -1.1% | A livello globale, il problema è più acuto nella regione Asia-Pacifico, dove le code per gli ordini sono più lunghe. | A breve termine (≤ 2 anni) |
| Ritardi nella certificazione delle architetture avioniche sicure dal punto di vista informatico | -0.8% | A livello globale; la situazione è particolarmente critica per i programmi di nuova introduzione di UAM e UAS. | Medio termine (2–4 anni) |
| Carenza di circuiti integrati specifici per applicazioni nei sistemi avionici | -0.7% | Rischio globale; concentrato nelle fabbriche di semiconduttori con sede in Asia | A breve termine (≤ 2 anni) |
| Gli elevati costi di retrofit limitano l'adozione nelle flotte di aeromobili più vecchie | -0.5% | Principalmente Sud America, Medio Oriente e Africa, e secondariamente vettori dell'Asia-Pacifico | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ritardi nelle consegne degli aeromobili, ritardi nei ricavi derivanti dagli allestimenti di linea
I ritardi nelle consegne degli aeromobili possono essere causati dall'installazione e dalla contabilizzazione come ricavi dei sistemi di gestione del volo. La programmazione dei sistemi di gestione del volo è solitamente legata alle tappe fondamentali della consegna degli aeromobili, pertanto un ritardo nella produzione sposta la relativa installazione a un periodo successivo. L'impatto è più evidente laddove un elevato numero di ordini allunga i tempi di consegna per gli aeromobili a fusoliera stretta. La disponibilità dei componenti può complicare ulteriormente la situazione, poiché l'avionica certificata si basa su componenti specializzati che non possono essere facilmente sostituiti. I circuiti integrati specifici per applicazioni richiedono la qualificazione per l'uso critico per la sicurezza, il che limita il numero di fornitori sostitutivi accettabili.
Anche il mercato dei sistemi di gestione del volo deve affrontare tempi di consegna più lunghi, poiché i fornitori devono riqualificare un componente o modificare una configurazione certificata. Questi vincoli possono influire sul programma di consegna complessivo degli aeromobili, anche se la maggior parte delle apparecchiature avioniche è disponibile. Le compagnie aeree potrebbero quindi ricevere gli aeromobili in ritardo rispetto a quanto previsto, il che posticipa l'inizio dei relativi ricavi derivanti da servizi e software. Gli arretrati non eliminano la necessità finale di sistemi di gestione del volo, ma possono spostare la domanda tra i periodi di previsione. La pressione è più immediata per i fornitori di installazioni in linea rispetto ai fornitori di retrofit, che possono concentrarsi sulle installazioni su aeromobili già in servizio.
La certificazione in materia di sicurezza informatica comporta un rischio per lo sviluppo.
I requisiti di sicurezza informatica aumentano il lavoro necessario per certificare le architetture avioniche connesse. Gli standard di certificazione dell'EASA includono considerazioni di sicurezza per i sistemi che possono essere compromessi da interazioni elettroniche intenzionali non autorizzate. I fornitori devono valutare le minacce, definire le protezioni e dimostrare che il loro sistema può garantire un funzionamento sicuro. Questo lavoro aggiunge tempo e costi di ingegneria ai programmi aeronautici che utilizzano nuove funzionalità di rete o software. È particolarmente rilevante per i sistemi che scambiano informazioni operative con i servizi di terra o altri sistemi di bordo.
La sfida è più marcata per i programmi UAM (Urban Air Mobility) e per i velivoli senza pilota, poiché le loro architetture sono ancora in fase di sviluppo. I nuovi progetti devono combinare integrità della navigazione, comunicazioni, funzioni automatizzate e controlli di sicurezza informatica in un sistema che possa essere approvato dalle autorità di regolamentazione. Il mercato dei sistemi di gestione del volo potrebbe quindi registrare un rallentamento nell'implementazione di alcune piattaforme avanzate, nonostante gli elevati tassi di crescita previsti. I programmi consolidati per l'aviazione commerciale dispongono di processi di certificazione e basi di apparecchiature installate più mature. Tuttavia, le attività relative alla sicurezza informatica possono influire sulle tempistiche ogni qualvolta i fornitori introducano un'architettura di sistema di gestione del volo sostanzialmente diversa.
Analisi del segmento
Per componente: l'hardware è in testa, mentre il software espande il ciclo di ricavi.
Nel 2025, l'hardware rappresentava il 65.78% del fatturato dei componenti. I computer di gestione del volo, le unità di visualizzazione del controllo e le unità di visualizzazione visiva costituiscono il nucleo fisico certificato di un'installazione. Il loro valore riflette l'ingegneria necessaria per soddisfare i requisiti di sicurezza, affidabilità e ambientali. Nel settembre 2025, Honeywell ha selezionato il sistema TTEthernet End System di TTTech Aerospace per il suo FMS di nuova generazione. [4] Fonte: TTTech Aerospace, “TTTECH's TTEthernet End System Selected by Honeywell Aerospace for Next-Gen Flight Management System,” TTTech, tttech.com La rete supporta lo scambio di dati deterministico ed è destinata a un sistema che può essere certificato al più alto livello di garanzia di progettazione. Questo approccio dimostra perché l'hardware rimane importante anche quando le funzioni del software crescono.
Il software è il componente in più rapida crescita, con un mercato dei sistemi di gestione del volo che si prevede crescerà a un tasso annuo composto (CAGR) del 7.41% fino al 2031. Il software supporta database di navigazione, logica di pianificazione del volo, calcoli delle prestazioni dell'aeromobile e interfacce con altri sistemi di bordo. Il lavoro di Airbus sugli aeromobili definiti via software (SDH) dimostra che le applicazioni e gli aggiornamenti dei dati possono essere forniti senza modificare l'hardware principale. Questa capacità può generare lavoro ripetuto per i fornitori dopo l'installazione di un sistema. Può anche aiutare gli operatori a rispondere alle mutevoli esigenze di navigazione basate sulle prestazioni. I fornitori di hardware che offrono servizi software possono instaurare un rapporto più solido a lungo termine con gli operatori aerei.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di aeromobile: l'aviazione commerciale ha la più ampia base di domanda installata
Nel 2025, l'aviazione commerciale ha rappresentato il 74.89% del fatturato di mercato. Le grandi flotte aeree richiedono funzionalità di navigazione comuni, formazione standardizzata e supporto continuo dei database. Gli aeromobili a fusoliera stretta sono particolarmente importanti perché rappresentano una quota significativa delle consegne globali di aeromobili commerciali. Airbus prevede che la regione Asia-Pacifico rappresenterà il 19,560% della domanda globale di nuovi aeromobili commerciali entro il 2044. Questa base di domanda supporta sia le nuove installazioni di sistemi che le attività di supporto a lungo termine.
L'aviazione militare offre un percorso di modernizzazione separato attraverso programmi di aggiornamento dei computer di missione e della cabina di pilotaggio. Curtiss-Wright è stata selezionata per fornire computer di missione per il programma di modernizzazione del C-17 dell'aeronautica statunitense, con un valore stimato a vita superiore a 400 milioni di dollari. [5] Fonte: Curtiss-Wright Corporation, "Curtiss-Wright selezionata da Boeing per fornire computer di missione per la modernizzazione della flotta C-17 dell'aeronautica statunitense", Curtiss-Wright, curtisswright.com L'aviazione generale e i velivoli senza equipaggio aggiungono retrofit e domanda di navigazione specializzata. L'UAM è la categoria di velivoli in più rapida crescita con un CAGR del 10.84% fino al 2031. Safran è stata selezionata nel luglio 2026 per fornire doppi sistemi di navigazione inerziale ibridi SkyNaute per il velivolo eVTOL di Eve Air Mobility. La selezione dimostra che i sistemi UAM necessitano di prestazioni di navigazione specializzate in ambienti urbani degradati dal GNSS.
Per Fit: Linefit mantiene le sue dimensioni mentre Retrofit acquista slancio
Le installazioni di serie hanno rappresentato il 73.39% del fatturato derivante dalle installazioni nel 2025. I produttori di aeromobili e le compagnie aeree clienti spesso selezionano l'avionica in fase di produzione per creare una configurazione di flotta uniforme fin dall'entrata in servizio. Questa decisione può instaurare una relazione duratura per la manutenzione, i database, le riparazioni e gli aggiornamenti. Una configurazione di flotta comune può anche semplificare il supporto operativo durante l'intero ciclo di vita dell'aeromobile. La struttura degli accordi contribuisce a spiegare perché le posizioni di installazione di serie abbiano un valore che va oltre la semplice selezione iniziale del sistema.
Il retrofit è la categoria di ammodernamento in più rapida crescita, con un CAGR del 6.91% fino al 2031. Gli aeromobili più datati potrebbero necessitare di aggiornamenti per soddisfare i requisiti di navigazione, migliorare le funzionalità della cabina di pilotaggio o prolungarne la vita operativa. Anche gli operatori di aerei privati aggiornano l'avionica per mantenere l'utilità e il valore di rivendita degli aeromobili. Universal Avionics, Collins Aerospace e Garmin si rivolgono a diverse fasce del mercato degli aggiornamenti con soluzioni di retrofit certificate. Il sistema G5000H di Garmin è stato selezionato nel dicembre 2025 per modernizzare 24 elicotteri UH-60L Black Hawk dell'Aeronautica Militare Brasiliana. Gli interventi di retrofit possono essere protetti da requisiti di ingegneria specifici per l'aeromobile e da certificazioni di tipo supplementari.
In base alla tipologia di installazione: la ridondanza assume maggiore importanza per le operazioni avanzate
Nel 2025, le configurazioni FMS a doppia o tripla ridondanza rappresentavano il 58.33% del fatturato di mercato. Questi sistemi utilizzano più unità per garantire la continuità operativa in caso di guasto di un sistema. La ridondanza è importante per gli aeromobili che eseguono procedure di navigazione avanzate e necessitano di una guida di volo affidabile. Inoltre, supporta la sicurezza dei sistemi con funzioni più automatizzate. Questa configurazione è quindi comune negli aerei commerciali e in altre piattaforme con requisiti operativi stringenti.
Le configurazioni a doppia o tripla ridondanza sono state anche la tipologia di installazione in più rapida crescita, con un CAGR del 7.38% durante il periodo di previsione. Le procedure di avvicinamento RNP AR richiedono un'elevata precisione di navigazione, il che aumenta l'importanza del monitoraggio incrociato e della tolleranza ai guasti. Le configurazioni a singolo FMS rimangono rilevanti negli aerei a pistoni di piccole dimensioni, nei turboelica e nei jet aziendali leggeri, dove peso e costi sono più importanti. Gli aeromobili UAM potrebbero necessitare di sistemi di navigazione e inerziali ridondanti per garantire la continuità del volo e dell'atterraggio in sicurezza. La scelta del doppio sistema da parte di Safran per Eve Air Mobility riflette questa esigenza di un'architettura di navigazione resiliente.
Analisi geografica
Nel 2025, il Nord America ha rappresentato il 33.16% del fatturato regionale. La regione comprende importanti aziende produttrici di aeromobili, i principali fornitori di avionica e il programma di modernizzazione NextGen della FAA. Il programma NextGen della FAA supporta gli aggiornamenti dei sistemi di navigazione, comunicazione e condivisione delle informazioni in tutto lo spazio aereo nazionale. Questo contesto favorisce gli aggiornamenti degli aeromobili e le relative attività relative al software di gestione del volo.
L'Europa è stata la seconda area regionale per importanza nel mercato dei sistemi di gestione del volo. Gli stabilimenti produttivi di Airbus a Tolosa, Amburgo e Siviglia supportano la base manifatturiera aeronautica della regione. Le normative europee sullo spazio aereo richiedono inoltre capacità di navigazione basate sulle prestazioni per le operazioni ammissibili. Il regolamento 2025/520 estende i requisiti RNP 4 a specifiche operazioni oceaniche e continentali remote. Queste normative possono supportare la domanda di ammodernamenti e aggiornamenti software.
Si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) dell'8.82% fino al 2031, il più rapido a livello regionale nel mercato dei sistemi di gestione del volo. Airbus prevede una crescita annua del traffico passeggeri del 4.4% per la regione fino al 2044. India, Cina e Sud-est asiatico sono importanti perché stanno espandendo le proprie flotte commerciali e le reti di trasporto aereo. L'India ha inoltre attratto importanti contratti di assistenza avionica per le grandi flotte della famiglia A320. La Cina ha sviluppato un sistema nazionale di pianificazione del volo per l'aviazione civile, il che indica un diverso percorso tecnologico a lungo termine nel Paese.
Nel 2025, il Sud America presentava una base di domanda per i sistemi di gestione del volo più piccola ma comunque distinta. Il Brasile supporta l'attività regionale attraverso il lavoro nel settore dell'aviazione militare e lo sviluppo di piattaforme UAM (Urban Access Management). Le esigenze della flotta di aeromobili a fusoliera larga, lo sviluppo delle infrastrutture e l'età media degli aeromobili operativi influenzano la domanda in Medio Oriente e Africa. L'implementazione del PBN (Private Bypass Network) rimane al di sotto della media globale in alcune parti della regione, creando un'opportunità di conformità a lungo termine man mano che progrediscono gli investimenti nello spazio aereo e negli aeroporti.
Panorama competitivo
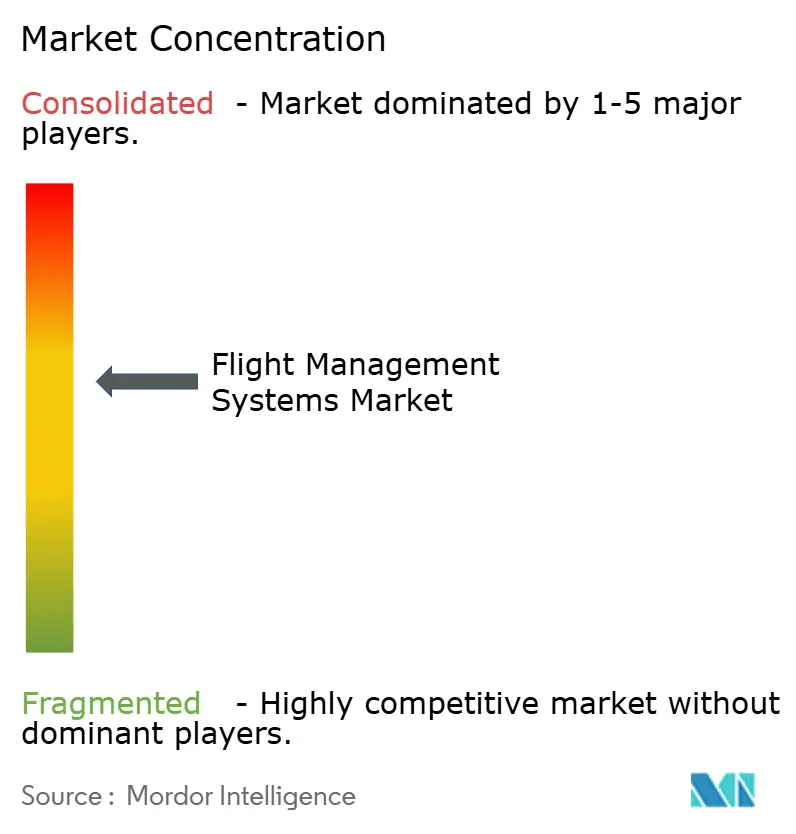
Il mercato dei sistemi di gestione del volo è moderatamente consolidato tra i principali fornitori di avionica. Honeywell International Inc., Thales Group e RTX Corporation detengono posizioni di rilievo nei programmi di installazione in linea per l'aviazione commerciale. Il loro vantaggio competitivo deriva dalla competenza in materia di certificazione, dalle consolidate relazioni con i produttori di aeromobili e dalla capacità di fornire supporto ai sistemi per l'intero ciclo di vita operativo. La scelta di un sistema installato in linea può creare una relazione di assistenza post-vendita a lungo termine, che include riparazioni, manutenzione, aggiornamenti software e servizi dati. Questa struttura rende difficile per un nuovo fornitore sostituire un sistema principale già installato e conferisce maggiore importanza alla competizione per i programmi di acquisizione di aeromobili rispetto alla vendita una tantum di apparecchiature.
Il mercato dei sistemi di gestione del volo offre opportunità anche nella modernizzazione militare, nei sistemi di retrofit e nella navigazione UAM (Urban Air Mobility). L'aggiudicazione a Curtiss-Wright della commessa per il computer di missione del C-17 dimostra come gli appalti ad architettura aperta possano creare opportunità al fianco dei tradizionali fornitori della difesa. Garmin e Universal Avionics rispondono alla domanda di retrofit con sistemi modulari certificati per diverse categorie di aeromobili. L'acquisizione da parte di Safran delle attività di controllo di volo e attuazione di Collins Aerospace, avvenuta nel luglio 2025, ha ampliato la gamma di capacità relative ai sistemi di volo. L'operazione può supportare offerte integrate che comprendono sistemi di controllo di volo, navigazione e sistemi correlati. Poiché non è stata fornita alcuna quota di mercato combinata per le aziende leader, le informazioni disponibili suggeriscono una descrizione del mercato moderata, piuttosto che altamente concentrata.
Leader del settore dei sistemi di gestione del volo
Honeywell International Inc.
Gruppo Thales
Società RTX
Garmin Ltd.
GE Aerospace (General Electric Company)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Safran Electronics & Defense è stata selezionata da Eve Air Mobility, una filiale di Embraer, per la fornitura di due sistemi di navigazione inerziale ibridi SkyNaute per i suoi velivoli eVTOL. I sistemi utilizzano la tecnologia del giroscopio HRG Crystal per mantenere la continuità della navigazione in ambienti urbani con segnale GNSS degradato.
- Aprile 2026: Airbus ha fuso Navblue con Skywise per formare un'entità operativa digitale unificata che collega circa 12,000 aeromobili a livello globale, entrando in competizione con i produttori di avionica nei mercati dell'ottimizzazione della gestione del volo e del software per compagnie aeree.
- Febbraio 2026: La Boeing Company si è aggiudicata un contratto con l'aeronautica militare statunitense per la progettazione e la modernizzazione della cabina di pilotaggio del C-17 Globemaster III. Successivamente, Curtiss-Wright è stata selezionata per la fornitura di computer di missione conformi allo standard MOSA, nell'ambito di un contratto con un valore stimato a vita superiore a 400 milioni di dollari.
Ambito del rapporto sul mercato globale dei sistemi di gestione del volo
Il sistema di gestione del volo (FMS) è un sistema informatico di bordo fondamentale negli aeromobili moderni. Automatizza la pianificazione del volo, la navigazione multisensore e l'ottimizzazione delle prestazioni. Il sistema riduce significativamente il carico di lavoro dell'equipaggio calcolando traiettorie di volo precise, sia laterali che verticali, gestendo il consumo di carburante e sincronizzandosi con il pilota automatico.
Il mercato dei sistemi di gestione del volo (FMS) è segmentato per componente, tipo di aeromobile, compatibilità, tipo di installazione e area geografica. Per componente, il mercato è segmentato in hardware e software. Per tipo di aeromobile, il mercato è segmentato in aviazione commerciale, aviazione militare, aviazione generale, sistemi aerei a pilotaggio remoto (UAS) e mobilità aerea urbana (UAM). Per compatibilità, il mercato è segmentato in installazione di linea e retrofit. Per tipo di installazione, il mercato è segmentato in FMS a singolo sistema e FMS a doppia/tripla ridondanza. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei sistemi di gestione del volo nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
| Hardware | Computer di gestione del volo (FMC) |
| Unità di controllo e visualizzazione (CDU) | |
| Unità di visualizzazione (VDU) | |
| Software |
| Aerei commerciali | Corpo stretto |
| widebody | |
| Jet regionali | |
| Aerei militari | lotta |
| Trasporti | |
| Missione speciale | |
| Elicotteri | |
| Aviazione generale | Jet aziendali |
| Pistoni e turboelica | |
| Elicotteri commerciali | |
| Sistemi aerei senza pilota (UAS) | Civile e Commerciale |
| Difesa e governo | |
| Mobilità aerea urbana (UAM) |
| Adattamento della linea |
| Retrofit |
| Single-FMS |
| FMS a doppia/tripla ridondanza |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per componente | Hardware | Computer di gestione del volo (FMC) | |
| Unità di controllo e visualizzazione (CDU) | |||
| Unità di visualizzazione (VDU) | |||
| Software | |||
| Per tipo di aeromobile | Aerei commerciali | Corpo stretto | |
| widebody | |||
| Jet regionali | |||
| Aerei militari | lotta | ||
| Trasporti | |||
| Missione speciale | |||
| Elicotteri | |||
| Aviazione generale | Jet aziendali | ||
| Pistoni e turboelica | |||
| Elicotteri commerciali | |||
| Sistemi aerei senza pilota (UAS) | Civile e Commerciale | ||
| Difesa e governo | |||
| Mobilità aerea urbana (UAM) | |||
| Per Fit | Adattamento della linea | ||
| Retrofit | |||
| Per tipo di installazione | Single-FMS | ||
| FMS a doppia/tripla ridondanza | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di sistemi di gestione del volo?
La produzione di aeromobili commerciali, le esigenze di efficienza dei consumi di carburante, i requisiti di navigazione basati sulle prestazioni e le funzionalità degli aeromobili connessi supportano la domanda di nuovi sistemi e aggiornamenti.
Quale componente cresce più velocemente?
Il software è la componente in più rapida crescita, con un CAGR previsto del 7.41% fino al 2031, mentre l'hardware deteneva una quota del 65.78% nel 2025.
Quale categoria di aeromobili presenta le migliori prospettive di crescita?
Si prevede che la mobilità aerea urbana (UAM) sarà la categoria di aeromobili a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 10.84% fino al 2031.
Perché gli interventi di ammodernamento sono in aumento?
La domanda di ammodernamento è sostenuta dall'invecchiamento degli aeromobili, dalle esigenze di conformità in materia di navigazione, dall'estensione della vita operativa e dalla modernizzazione delle cabine di pilotaggio, con un tasso di crescita annuo composto (CAGR) previsto del 6.91% fino al 2031.
Quale regione sta crescendo più velocemente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto dell'8.82% fino al 2031, grazie all'espansione della flotta commerciale in India, Cina e Sud-est asiatico.
Quali sono i fattori che limitano l'adozione di sistemi avanzati di gestione del volo?
I ritardi nella consegna degli aeromobili e il tempo necessario per certificare la sicurezza informatica dei sistemi avionici possono posticipare le installazioni e l'avvio di nuovi programmi.


