

Dimensioni e quota del mercato delle macchine da stampa flessografica
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
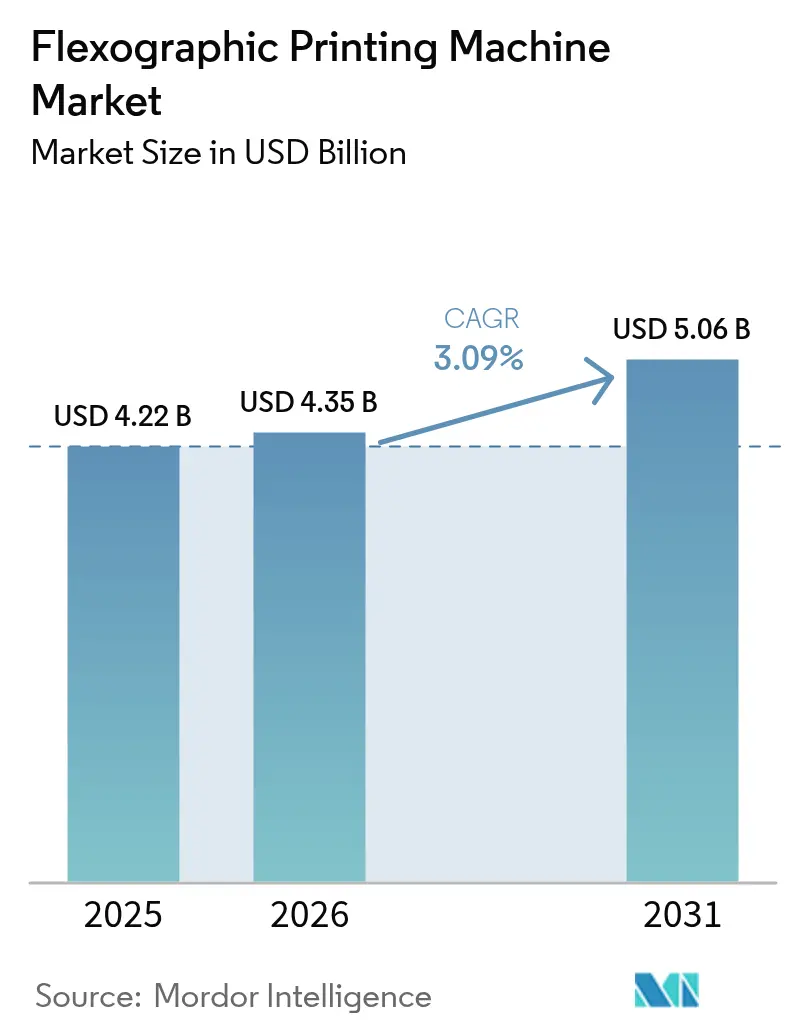
| Dimensione del mercato (2026) | 4.35 miliardo di dollari |
| Dimensione del mercato (2031) | 5.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.09% CAGR |
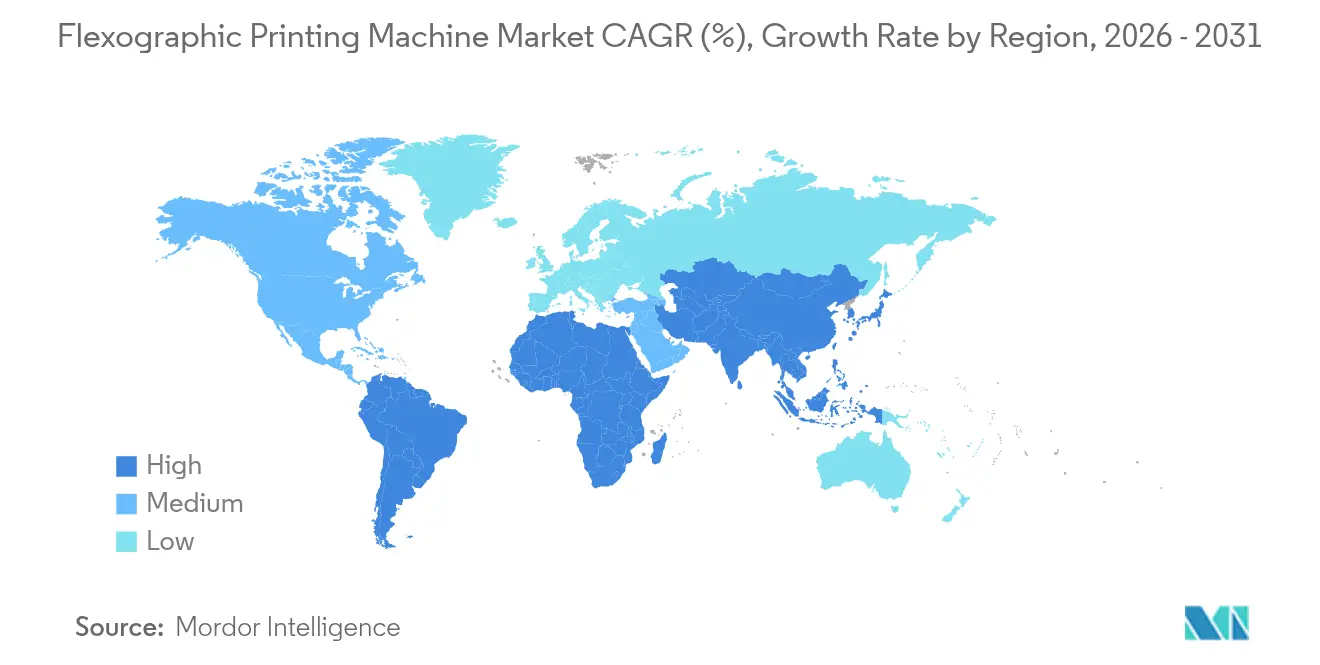
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
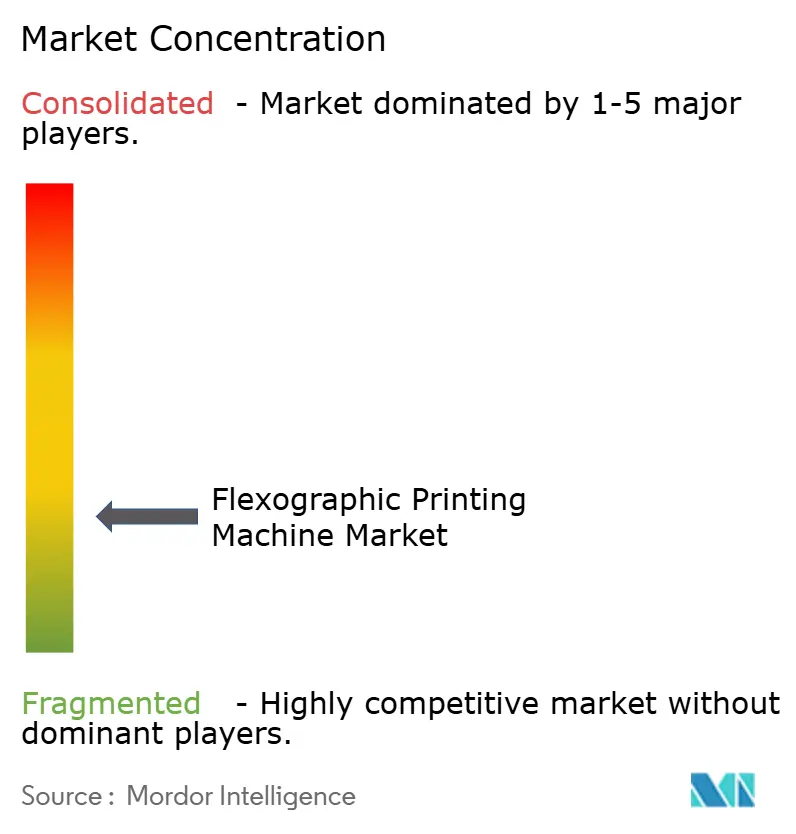
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle macchine da stampa flessografica di Mordor Intelligence
Si stima che il mercato delle macchine da stampa flessografica nel 2026 raggiungerà i 4.35 miliardi di dollari, in crescita rispetto ai 4.22 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 5.06 miliardi di dollari, con un CAGR del 3.09% nel periodo 2026-2031. Le priorità di investimento ora ruotano attorno all'automazione, alle capacità di stampa ibride e al rispetto delle normative sempre più restrittive in materia di sostenibilità, piuttosto che alla semplice espansione della capacità produttiva. Le basse tirature legate all'e-commerce, gli obblighi sugli inchiostri a base d'acqua e le piattaforme di manutenzione "digital twin" stanno rimodellando i criteri di approvvigionamento tra i converter. I fornitori che coniugano cambi rapidi con prestazioni a basso contenuto di COV stanno guadagnando quote di mercato, mentre i programmi di sovvenzioni regionali, in particolare la politica cinese "Green Press" del 2026, stanno modificando la mappa competitiva. Allo stesso tempo, fusioni come XSYS-MacDermid e INX-C&A dimostrano come gli specialisti della produzione di lastre e degli inchiostri si stiano consolidando per ridurre i tempi di consegna e superare le restrizioni sui PFAS.
Punti chiave del rapporto
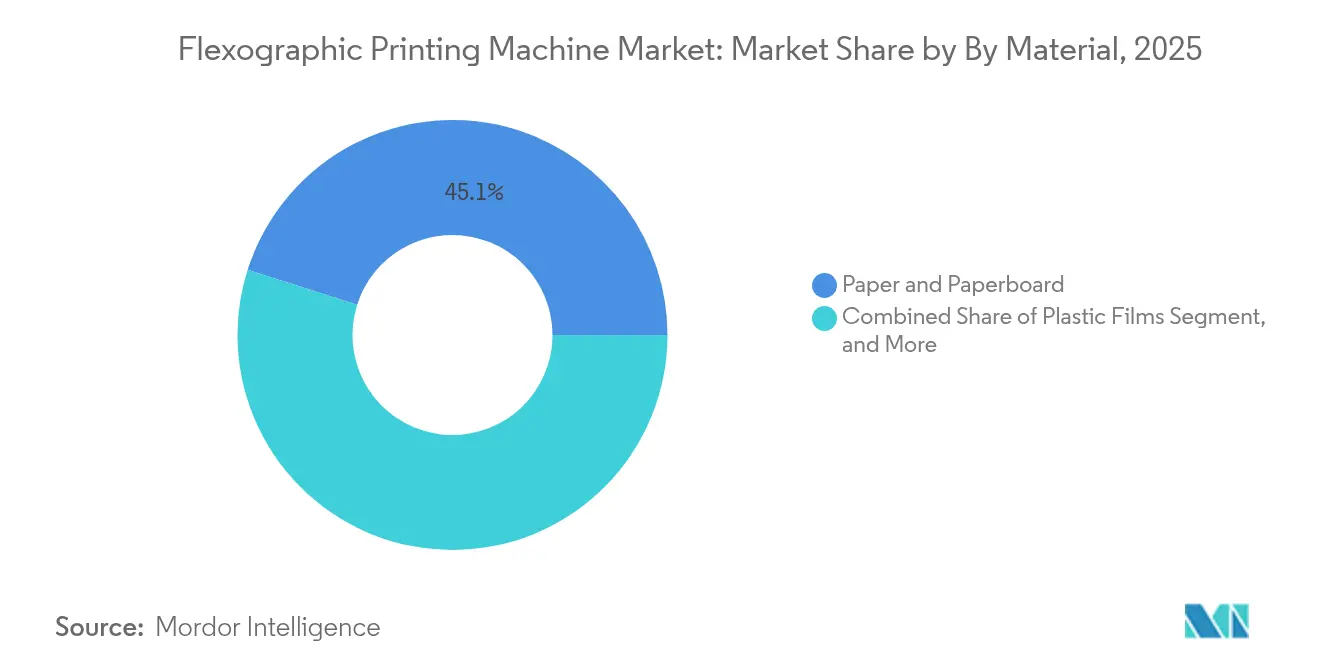
- In base al materiale, carta e cartone hanno dominato il mercato delle macchine da stampa flessografica con il 45.10% nel 2025.
- In base al tipo di pressa, nel 39.00 i sistemi in linea/modulari rappresentavano il 2025% delle dimensioni del mercato delle macchine da stampa flessografica.
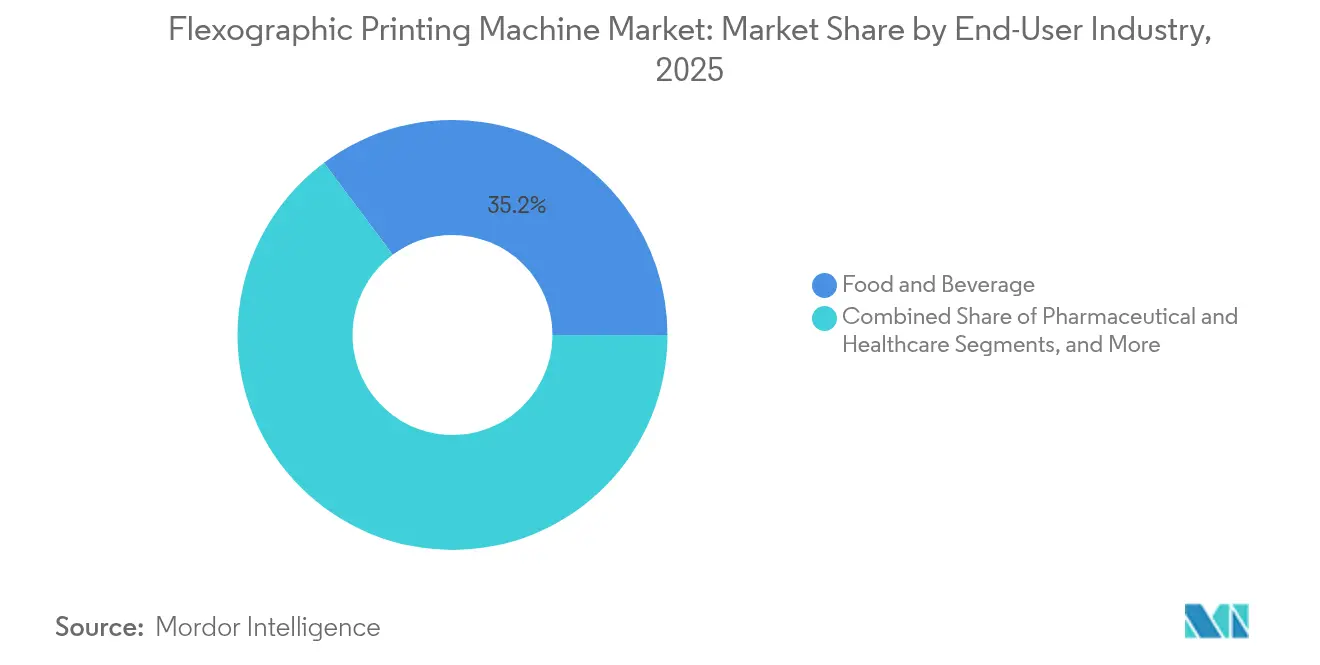
- Per settore di utilizzo finale, nel 35.20 il settore alimentare e delle bevande rappresentava il 2025% della quota di mercato delle macchine da stampa flessografica.
- In termini di livello di automazione, i sistemi intelligenti/abilitati dall'IoT cresceranno a un CAGR del 7.08% tra il 2026 e il 2031 per quanto riguarda le dimensioni del mercato delle macchine da stampa flessografica.
- In termini geografici, nel 40.10 la regione Asia-Pacifico ha conquistato il 2025% della quota di mercato delle macchine da stampa flessografica.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle macchine da stampa flessografica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Capacità di confezionamento a breve termine a costi contenuti | + 0.8% | Nord America ed Europa | Medio termine (2-4 anni) |
| Impennata degli imballaggi flessibili sostenibili per uso alimentare | + 0.7% | UE e Nord America | A lungo termine (≥4 anni) |
| Aggiunte rapide di capacità di cartone ondulato | + 0.6% | Asia-Pacifico | A breve termine (≤2 anni) |
| Obblighi per inchiostri a base d'acqua a basso contenuto di COV | + 0.5% | Nord America e UE | Medio termine (2-4 anni) |
| Adozione del gemello digitale della linea di conversione e della manutenzione predittiva basata sull'intelligenza artificiale | + 0.4% | Globale, con adozione anticipata in Germania, Giappone e Corea del Sud | A lungo termine (≥ 4 anni) |
| Sussidio cinese "Green Press" del 2026 per le apparecchiature CI-flexo | + 0.3% | Mercato interno cinese, pressione competitiva a livello globale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Capacità di confezionamento a breve termine a costi contenuti
I costruttori di macchine da stampa flessografiche hanno ridotto drasticamente i tempi di allestimento, portando le tirature minime redditizie da 5,000 m a quasi 500 m. Cicli più brevi consentono ai marchi con SKU stagionali o regionali di implementare grafiche personalizzate senza costi proibitivi. Le lastre LUX ITP di MacDermid ora escono dalla sala stampa in otto ore, anziché due giorni, eliminando così un collo di bottiglia fondamentale per i converter che puntano a cambi di grafica il giorno successivo. Lastre più veloci e cambi rapidi consentono alla flessografia di recuperare lavori che un tempo venivano affidati per impostazione predefinita alle macchine da stampa digitali. I converter stanno quindi investendo in linee modulari di fascia media che bilanciano velocità e flessibilità, sostenendo la domanda di apparecchiature nel mercato delle macchine da stampa flessografica.
Aumento degli imballaggi flessibili sostenibili per uso alimentare
Le normative europee e nordamericane stanno eliminando i PFAS, richiedendo al contempo la piena riciclabilità. Saica Flex prevede un portafoglio riciclabile al 100% entro il 2030 con un contenuto di PCR del 5%, a dimostrazione della pressione sui trasformatori per dimostrare la circolarità [1] Fonte: Packaging Europe, “How Saica Flex Targets a Circular Future for Flexible Packaging,” packagingeurope.com . Gli inchiostri GelFlex EB di INX eliminano gli strati di laminazione, riducendo il peso totale della confezione pur mantenendo l'integrità della barriera inxinternational.com. Le partnership per il rivestimento barriera in linea, come Solenis-Heidelberg, riducono ulteriormente i processi secondari. Mentre i trasformatori si affrettano a certificare nuove sostanze chimiche prima del limite UE per i PFAS dell'agosto 2026, cresce la domanda di macchine da stampa in grado di utilizzare inchiostri a base d'acqua o a polimerizzazione EB a velocità competitive, a vantaggio del mercato delle macchine da stampa flessografica.
Rapida aggiunta di capacità di cartone ondulato nell'evasione degli ordini e-commerce
I produttori di cartone ondulato dell'area Asia-Pacifico stanno aggiungendo linee per soddisfare le esigenze di personalizzazione degli imballaggi legate alla vendita al dettaglio online. Oltre la metà delle aziende grafiche di scatole di cartone ondulato utilizza già la stampa flexografica, grazie alla sua velocità maggiore sui liner in kraft marrone. La normativa cinese GB 43352-2023 sugli imballaggi express impone limiti ai metalli pesanti negli inchiostri, spingendo i trasformatori verso prodotti chimici conformi a base d'acqua. Negli Stati Uniti, l'espansione dello stabilimento di Atlantic Packaging sottolinea una tendenza analoga verso la distribuzione di prodotti in cartone ondulato multi-SKU e ad alta varietà.
Obblighi sugli inchiostri a base d'acqua a basso contenuto di COV
L'EPA statunitense ora applica le Norme sui Nuovi Usi Significativi a praticamente ogni nuova composizione chimica degli inchiostri, obbligando i formulatori a documentarne l'impatto ambientale. Lo Stato di Washington sta discutendo il divieto più severo finora imposto sugli inchiostri, che ne comporterebbe una riformulazione su larga scala. Le linee a base acqua ad alta velocità, come la macchina da 100 m/min di OSP Group, dimostrano che è possibile ottenere prestazioni senza solventi su larga scala. La normativa rafforza gli investimenti nelle macchine da stampa flessografica a base acqua.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Macchine da stampa CI multicolore ad alta intensità di capitale | -0.6% | Global | Medio termine (2-4 anni) |
| Carenza di operatori specializzati nella stampa | -0.4% | Europa e Giappone | A lungo termine (≥4 anni) |
| Colli di bottiglia nei tempi di produzione delle lastre per tirature ultra-brevi | -0.3% | Globale, con un impatto acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Inasprimento delle restrizioni PFAS sulla compatibilità dei rivestimenti barriera | -0.2% | Nord America e UE, estendendosi alle zone regolamentate dell'APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Macchine da stampa CI multicolore ad alta intensità di capitale
Una linea CI da 1,300 mm completamente optional può raggiungere i 4 milioni di dollari, ben al di sopra delle alternative modulari. Di conseguenza, anche i clienti globali hanno rinviato gli ordini nel 2024, riducendo del 24% le prenotazioni di macchine CI Bobst. I trasformatori di fascia media esitano a finanziare macchine da stampa premium quando le tirature medie si riducono, rallentando i cicli di sostituzione nel mercato delle macchine da stampa flessografiche.
Carenza di operatori specializzati nella stampa in Europa e Giappone
La complessa gestione della registrazione e del colore richiede ancora personale esperto, ma i pensionamenti stanno superando quelli dei nuovi arrivati. L'Autorità Europea del Lavoro elenca la carenza di personale qualificato tra i principali vincoli della regione. I converter giapponesi rispondono implementando robot di movimentazione automatizzati di Fujifilm Business Innovation per ridurre l'intervento manuale. Ciononostante, le carenze di manodopera continuano a limitare la produttività.
Analisi del segmento
Per materiale: il dominio della carta si scontra con l'innovazione della plastica
Carta e cartone hanno guidato il mercato delle macchine da stampa flessografica con una quota del 45.10% nel 2025, trainati dagli astucci per l'e-commerce e dai liner in carta kraft riciclata. I trasformatori si affidano alla facile riciclabilità della carta per soddisfare i requisiti dei marchi, mentre i rivestimenti migliorati stanno prolungando la durata di conservazione degli alimenti a temperatura ambiente. I film plastici, tuttavia, registrano il CAGR più rapido, pari al 6.33%, poiché i laminati monomateriale e le miscele PCR soddisfano le esigenze di circolarità e barriera.
La battaglia per la sostituzione si intensifica poiché gli inchiostri EB di INX consentono alle strutture dei film di eliminare uno strato di laminazione, riducendo lo spessore senza compromettere la barriera. La nuova capacità produttiva di resina PET di UFlex in Egitto riflette le iniziative globali per l'autosufficienza di resina volte ad accorciare le catene di fornitura. Nel complesso, i trasformatori di carta ampliano il parco macchine per il cartone ondulato, mentre i fornitori di film puntano a buste ad alta barriera, sostenendo la domanda di attrezzature per l'intero mercato delle macchine da stampa flessografiche per macchine da stampa specifiche per ogni substrato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di stampa: flessibilità modulare contro qualità CI
I sistemi in linea/modulari hanno detenuto una quota di fatturato del 39.00% nel 2025 grazie a costi di acquisizione accessibili e alla rapidità di cambio lavoro, caratteristiche apprezzate dai produttori di alimenti a marchio del distributore e dai cosmetici indipendenti. Le macchine da stampa a stampa centrale, sebbene ad alto capitale, stanno registrando la crescita più rapida, con un CAGR del 5.28%, trainate dalla domanda dei marchi di un registro colore preciso su shrink sleeve e snack a banda larga.
I design ibridi confondono i confini del passato: OnyxOMNIA di Uteco unisce testine a getto d'inchiostro a un gruppo flexo a otto colori, raggiungendo una velocità di 400 m/min e consentendo la stampa di dati variabili. Con l'introduzione di cilindri portalastre automatici e diagnostica digitale gemellare da parte degli OEM di stampanti a tamburo centrale, i converter con turni di lavoro 24 ore su 6, XNUMX giorni su XNUMX migrano verso modelli di fascia alta, spingendo il mercato delle macchine da stampa flessografica verso piattaforme con specifiche più elevate.
Per settore di utilizzo finale: la leadership alimentare incontra la crescita dell'e-commerce
Il settore Food & Beverage ha mantenuto una quota del 35.20% nel 2025, poiché le norme di sicurezza e gli standard di presentazione al dettaglio si allineano naturalmente con gli inchiostri a bassa migrazione e i rapidi cambi di colore della flessografia. Drake's Brewing ha ridotto le emissioni di Scope 3 del 4% dopo essere passata a lattine riciclabili, a dimostrazione degli effetti di spinta e attrazione sulla sostenibilità del marchio.
Il packaging per la logistica e l'e-commerce, con un CAGR del 7.42% fino al 2031, rappresenta il principale motore di crescita. Gli stabilimenti di produzione di cartone ondulato adottano macchine da stampa modulari a configurazione rapida per stampare codici QR a livello di lotto, personalizzando ogni scatola di spedizione. L'oscillazione dei volumi di questo segmento lo rende un indicatore di domanda di attrezzature, influenzando sempre di più i budget di investimento nel mercato delle macchine da stampa flessografica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per livello di automazione: i sistemi intelligenti guidano la trasformazione
Le macchine da stampa convenzionali rappresentano ancora il 57.90% delle installazioni globali, un effetto retaggio di implementazioni precedenti. Eppure, le linee intelligenti/abilitate dall'IoT accelerano a un CAGR del 7.08%, grazie alla diagnostica basata sull'intelligenza artificiale che riduce sprechi e tempi di fermo. Gli algoritmi di controllo del rimbalzo di SOMA e i moduli di rilegatura connessi di Müller Martini dimostrano come l'analisi predittiva riduca i punti di contatto con l'operatore.
Le piattaforme di dati in tempo reale alimentano i dashboard cloud in cui i team di manutenzione programmano la sostituzione dei cuscinetti prima che si verifichi un difetto, riducendo i tipici fermi macchina del 10%. I percorsi di aggiornamento dell'automazione supportano quindi sia gli ammodernamenti aftermarket sia le vendite di nuove macchine da stampa, rafforzando lo slancio nel mercato delle macchine da stampa flessografica.
Analisi geografica
APAC Flexographic Printing Machine Market
Nel 2025, l'area Asia-Pacifico ha rappresentato il 40.10% del fatturato globale, grazie anche all'espansione della capacità produttiva cinese e al rinnovo delle attrezzature, favorito dai sussidi, che favorisce le presse CI conformi ai criteri "green e intelligenti". Gli elevati costi di manodopera in Giappone accelerano l'adozione della movimentazione robotizzata dei materiali, mentre i trasformatori sudcoreani e dell'ASEAN investono in linee di imballaggio flessibili per servire i marchi regionali di snack e prodotti per la cura della persona.
MEA Flexographic Printing Machine Market
Il Medio Oriente e l'Africa sono i territori in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 5.96%. La crescita demografica, i miglioramenti della catena del freddo e la crescente penetrazione dei beni di largo consumo stimolano la creazione di nuovi impianti di imballaggio flessibile, attirando investimenti come l'impianto di produzione di chip PET di UFlex in Egitto, che consolida l'approvvigionamento di resina locale. Anche gli Stati del Golfo stanno sperimentando retrofit di inchiostri a base d'acqua per soddisfare gli obiettivi di economia circolare.
North America and Europe Flexographic Printing Machine Market
Nord America ed Europa, sebbene mature, rimangono leader tecnologici, nonostante l'inasprimento delle normative su PFAS e COV. Il limite massimo di 25 ppb di PFAS imposto dall'UE a partire da agosto 2026 impone ai trasformatori di rinnovare i rivestimenti barriera. Gli stampatori nordamericani si trovano ad affrontare pressioni analoghe a causa delle normative statali sui solventi, che spingono ad aggiornare i sistemi di racle a camera chiusa e la gestione dell'aria per l'heatset. Di conseguenza, la domanda di sostituzione mantiene dinamico il mercato delle macchine da stampa flessografica, nonostante una crescita macro-volume più lenta in queste regioni.
Panorama normativo
La normativa in materia di dichiarazioni di sostenibilità degli imballaggi e di esposizione a sostanze chimiche si sta inasprendo, spingendo le specifiche delle macchine da stampa flessografiche verso flussi di lavoro a basso contenuto di VOC (composti organici volatili) e a bassa migrazione. Nell'Unione Europea, il Regolamento sugli imballaggi e i rifiuti di imballaggio (PPWR, Regolamento (UE) 2025/40) è entrato in vigore l'11 febbraio 2025 e si applica dal 12 agosto 2026. Per gli imballaggi a contatto con gli alimenti immessi sul mercato UE, i livelli di PFAS (sostanze fosfonati e perossidi) devono rimanere al di sotto dei valori limite definiti. Questa scadenza sta accelerando la qualificazione di inchiostri e rivestimenti conformi per gli imballaggi flessibili e sta aumentando l'importanza delle capacità di controllo di processo nei nuovi investimenti in macchine da stampa flessografiche, inclusi essiccazione, polimerizzazione e gestione dei solventi.
Negli Stati Uniti, il rispetto delle normative sulle emissioni atmosferiche rimane un vincolo fondamentale per la stampa flessografica a banda larga. Ai sensi della norma 40 CFR Parte 63 Sottoparte KK, gli impianti di stampa rotocalco e flessografica a banda larga per prodotti e imballaggi devono rispettare i limiti di emissioni organiche pericolose per l'ambiente (HAP) legate a inchiostri, rivestimenti e solventi utilizzati, mentre gli Stati possono imporre ulteriori soglie di emissioni di COV o HAP e requisiti di registrazione. La norma 25 Pa. Code Sezione 129.67a della Pennsylvania (controlli sui COV attivati da emissioni potenziali o effettive a livello di impianto) e la norma NR 466 del Wisconsin (standard HAP che possono richiedere la conformità alla Sottoparte KK al di sopra di specifiche soglie di utilizzo) illustrano come queste normative si traducano in investimenti in sistemi di alimentazione e cattura dell'inchiostro e in prodotti chimici privi di solventi.
Panorama competitivo
Il consolidamento del mercato avanza, ma non raggiunge l'oligopolio. L'acquisizione di MacDermid Graphics Solutions da parte di XSYS per 325 milioni di dollari ha creato un'azienda leader nella produzione di lastre, in grado di ridurre di ore i tempi di consegna. L'acquisizione di Coatings & Adhesives da parte di INX rafforza le pipeline di innovazione nei rivestimenti a basso contenuto di COV.
Bobst, Windmöller & Hölscher e Uteco si lanciano in una corsa all'integrazione di dashboard IIoT e diagnostica remota. Il centro di competenza Bobst di Firenze presenta ibridi digitale-flexo in linea, indicando la direzione futura del portfolio di macchine da stampa. Nel frattempo, Komori e Koenig & Bauer si ristrutturano per ottimizzare la ricerca e sviluppo sui moduli di automazione.
I nuovi operatori sfruttano i propri punti di forza di nicchia: Domino integra barre a getto d'inchiostro in telai flexo a banda stretta per etichette con dati variabili, mentre la partnership di Xeikon con EFI crea un'offerta di servizi combinata per gli utenti Jetrion tradizionali. Tutti gli operatori si concentrano su linee di produzione a cambio rapido, senza solventi e manutenzione predittiva per differenziarsi nel mercato in continua evoluzione delle macchine da stampa flessografica.
Leader del settore delle macchine da stampa flessografica
Bobst Group SA
Edale UK Limited
OMET
Koenig & Bauer AG
Mark Andy Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Mark Andy ha lanciato il programma SmartPress, che offre configurazioni pronte all'uso per alcune macchine da stampa delle serie Pro, E5 e P7, con tempi di consegna ridotti da 16 a 8 settimane. Il programma si rivolge ai convertitori che gestiscono elevati volumi di lavoro e cicli di pianificazione più brevi, e rafforza il posizionamento competitivo di Mark Andy in termini di tempi di installazione e standardizzazione.
- Aprile 2026: Koenig & Bauer ha ospitato i Technology Days 2026 (21-22 aprile) a Würzburg, presentando in anteprima mondiale il sistema EasyTronic CI Flexo e dimostrazioni sulla macchina da stampa XD Pro CI Flexo. Evidenziando l'infilatura automatica del nastro e la riduzione dei tempi di setup, l'azienda ha ribadito l'automazione come fattore determinante nella scelta delle macchine da stampa CI per le operazioni di confezionamento flessibile ad alta varietà.
- Settembre 2024: XSYS ha raggiunto un accordo per l'acquisizione di MacDermid Graphics Solutions per 325 milioni di dollari. L'operazione ha unito importanti capacità di produzione di lastre e prestampa, consentendo tempi di consegna delle lastre più brevi e una maggiore integrazione tra materiali di consumo e prestazioni della sala stampa per i convertitori che puntano a rapidi cambi di grafica.
Ambito del rapporto sul mercato globale delle macchine da stampa flessografica
Una macchina da stampa flessografica è un'apparecchiatura in grado di stampare stampe di alta qualità su vari tipi di materiali flessibili. È comunemente utilizzata nel settore dell'imballaggio per stampare etichette, cartellini, materiali di imballaggio e prodotti di imballaggio flessibili. La stampa flessografica, che utilizza lastre stampate flessibili realizzate in gomma o fotopolimero, è un processo che può essere utilizzato per vari scopi, come la stampa su qualsiasi superficie piana.
Il mercato delle macchine da stampa flessografica è segmentato in base al materiale (carta, cartone ondulato, pellicole di plastica, pellicole metalliche), al settore dell'utente finale (farmaceutico, alimentare e delle bevande, cosmetico, elettronica di consumo, logistica, supporti di stampa) e all'area geografica (Nord America (Stati Uniti, Canada), Europa (Regno Unito, Francia, Germania, Italia, Spagna), Asia-Pacifico (Cina, Giappone, India, Australia), America Latina (Brasile, Argentina, Messico), Medio Oriente e Africa (Arabia Saudita, Sudafrica, Egitto)). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Carta e cartone |
| Film plastici |
| Pellicole e lamine metalliche |
| Cartone ondulato |
| Altri materiali (bioplastiche, laminati) |
| Impressione centrale (CI) |
| pila |
| In linea / modulare |
| Cibo e Bevande |
| Farmaceutico e Sanitario |
| Cura della persona e cosmetici |
| Elettronica di consumo |
| Logistica e commercio elettronico |
| Altro settore degli utenti finali |
| Convenzionale |
| Intelligente / abilitato per IoT |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Regno Unito | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Kenia | ||
| Resto d'Africa | ||
| Per materiale | Carta e cartone | ||
| Film plastici | |||
| Pellicole e lamine metalliche | |||
| Cartone ondulato | |||
| Altri materiali (bioplastiche, laminati) | |||
| Per tipo di stampa | Impressione centrale (CI) | ||
| pila | |||
| In linea / modulare | |||
| Per settore degli utenti finali | Cibo e Bevande | ||
| Farmaceutico e Sanitario | |||
| Cura della persona e cosmetici | |||
| Elettronica di consumo | |||
| Logistica e commercio elettronico | |||
| Altro settore degli utenti finali | |||
| Per livello di automazione | Convenzionale | ||
| Intelligente / abilitato per IoT | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Francia | |||
| Italia | |||
| Regno Unito | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| ASEAN | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Kenia | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato delle macchine da stampa flessografica?
Nel 4.35, il mercato delle macchine da stampa flessografica avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente cresce il mercato delle macchine da stampa flessografica?
Il mercato registrerà un tasso di crescita annuo composto del 3.09% tra il 2026 e il 2031.
Quale regione detiene la quota maggiore del mercato delle macchine da stampa flessografica?
L'area Asia-Pacifico è in testa con una quota di fatturato del 40.10% nel 2025.
Qual è il segmento applicativo in più rapida crescita?
Il settore degli imballaggi per la logistica e l'e-commerce crescerà a un CAGR del 7.42% fino al 2031.
Perché gli inchiostri a base d'acqua stanno guadagnando terreno nel settore delle macchine da stampa flessografica?
Le normative più severe in materia di COV e PFAS in Nord America e in Europa stanno spingendo i trasformatori verso sistemi di inchiostro privi di solventi e a bassa migrazione, conformi ai nuovi limiti.
Come stanno affrontando i produttori di macchinari la sfida della carenza di manodopera?
I produttori stanno integrando sensori IoT, gemelli digitali e robot automatizzati per la movimentazione dei materiali per ridurre gli interventi manuali e mantenere una qualità di stampa costante.


