

Dimensioni e quota del mercato dei veicoli flessibili
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
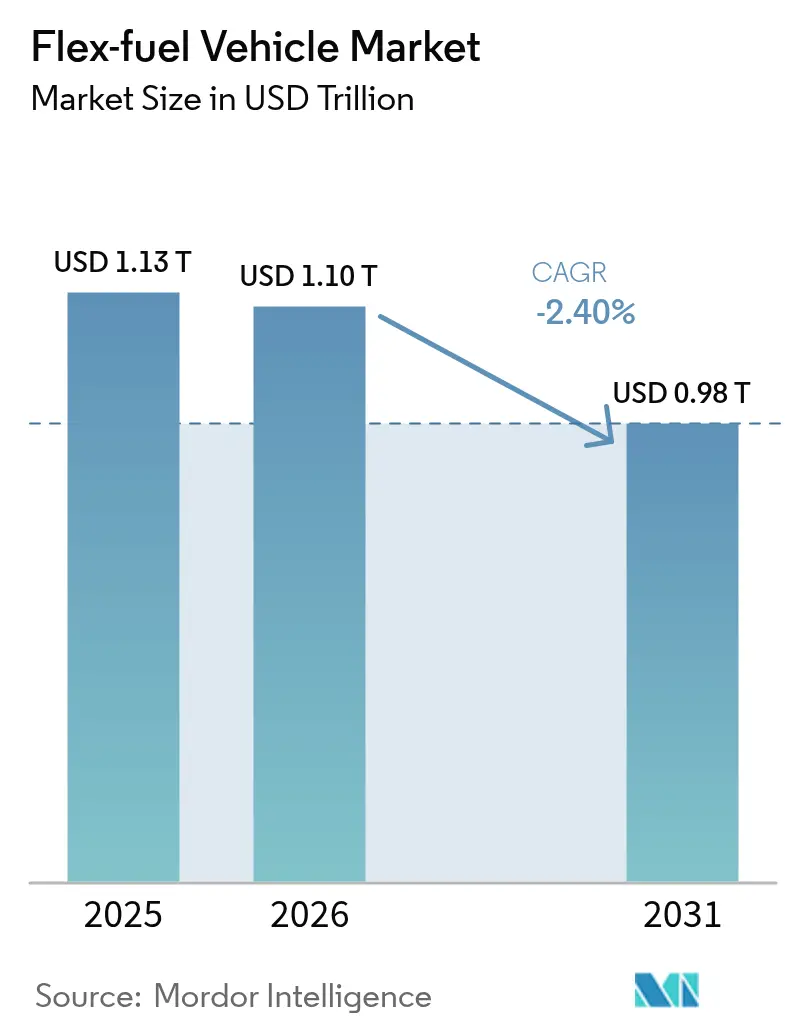
| Dimensione del mercato (2026) | 1.1 trilioni di dollari |
| Dimensione del mercato (2031) | 0.98 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | -2.40% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Sud America |
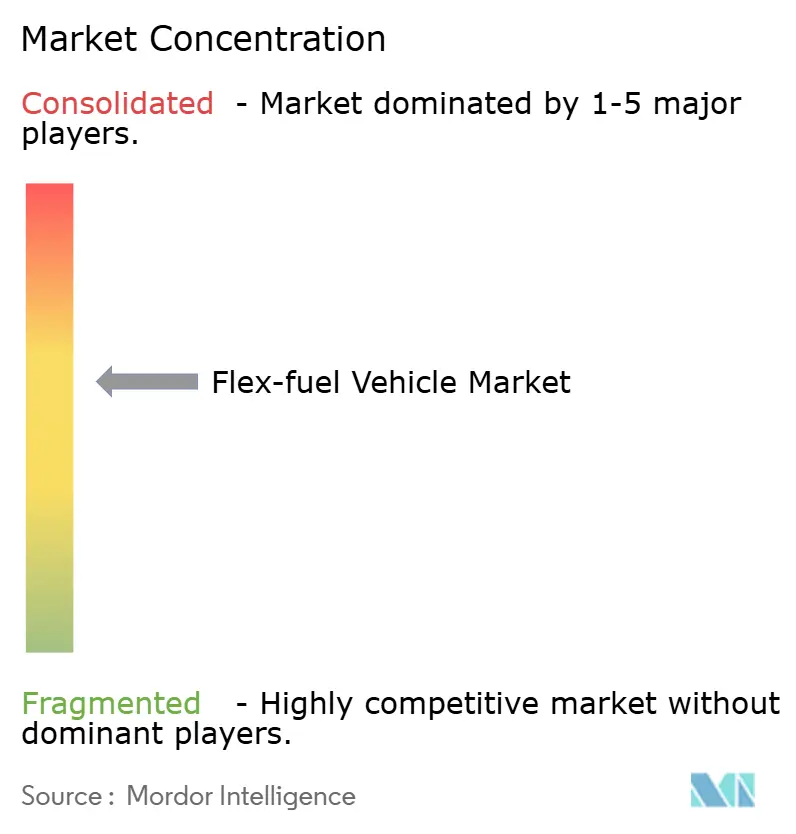
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei veicoli flessibili a carburante di Mordor Intelligence
Si stima che il mercato dei veicoli flex-fuel nel 2026 raggiungerà i 1102.88 miliardi di dollari, in crescita rispetto al valore del 2025 di 1130 miliardi di dollari, mentre le proiezioni per il 2031 indicano 976.12 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del -2.4% nel periodo 2026-2031.
La recessione riflette l'accelerazione del passaggio del settore automobilistico verso propulsori elettrici a batteria e l'inasprimento delle normative che favoriscono soluzioni a zero emissioni rispetto alle miscele di biocarburanti. Gli OEM stanno rivalutando l'allocazione del capitale, poiché le piattaforme elettriche catturano la maggior parte degli investimenti nei nuovi modelli, mentre strumenti politici come l'eliminazione graduale dei motori a combustione interna entro il 2035 da parte dell'Unione Europea e le quote NEV della Cina aggravano le difficoltà strutturali. Il Sud America rimane la roccaforte del mercato dei veicoli flex-fuel, ancorato agli incentivi dei crediti di carbonio RenovaBio in Brasile, ma anche questa regione deve affrontare un rinnovo più lento delle flotte con l'aumento della penetrazione dei veicoli ibridi. Le autovetture mantengono vantaggi di scala che proteggono il segmento da una maggiore perdita di volumi, ma le flotte commerciali stanno rallentando più rapidamente perché i modelli basati sul costo totale di proprietà favoriscono sempre più l'elettrificazione. Nel complesso, la rilevanza strategica del mercato si sta spostando da opportunità di crescita a copertura della transizione, in un contesto di decarbonizzazione che dà priorità all'elettrificazione diretta.
Punti chiave del rapporto
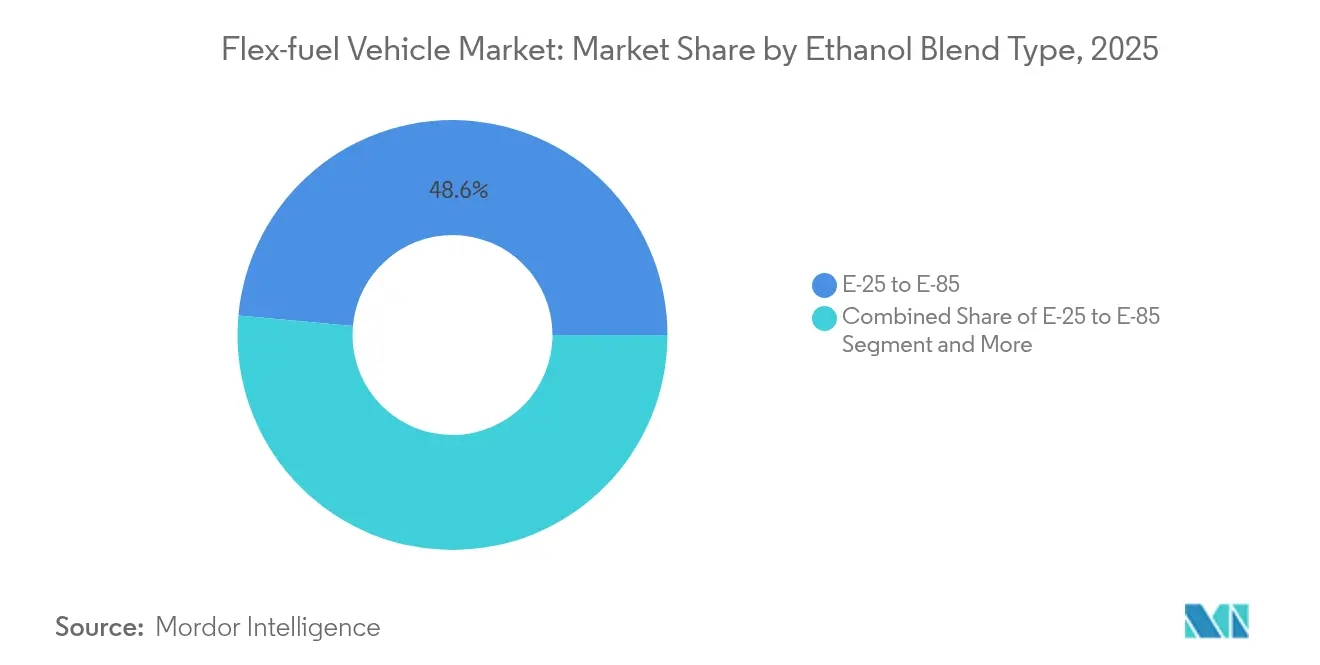
- In base al tipo di miscela di etanolo, il segmento da E-25 a E-85 ha detenuto il 48.55% della quota di mercato dei veicoli flex-fuel nel 2025 e sta diminuendo a un CAGR del -2.30% entro il 2031.
- Per tipologia di veicolo, le autovetture hanno dominato con una quota di fatturato del 64.52% nel 2025, mentre i veicoli pesanti e gli autobus hanno registrato il calo più netto, con un CAGR del -2.37% fino al 2031.
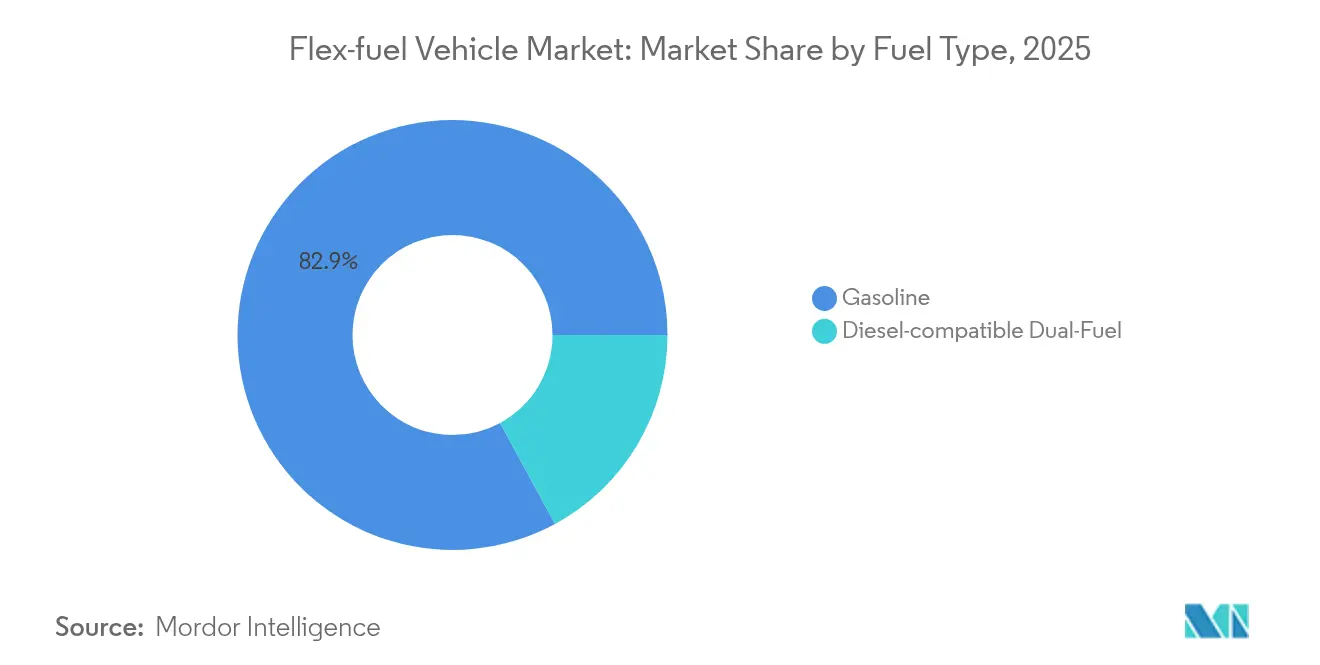
- In base al tipo di carburante, i sistemi compatibili con la benzina rappresentavano l'82.91% del mercato dei veicoli flex-fuel nel 2025 e si prevede che scenderanno a un CAGR del -2.34% entro il 2031.
- Per canale di vendita, le soluzioni montate dagli OEM hanno rappresentato il 72.68% del fatturato del 2025; i kit aftermarket, sebbene più piccoli, stanno rallentando a un CAGR leggermente più lento, pari al -2.27%.
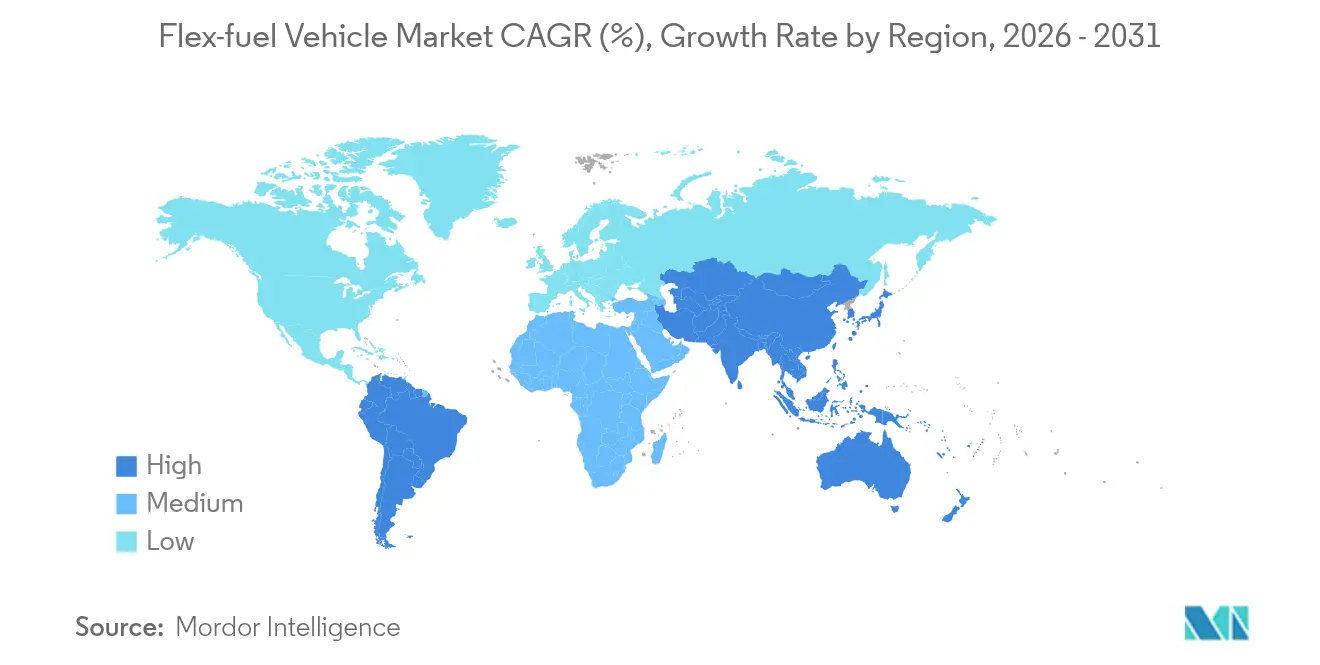
- In termini geografici, il Sud America ha conquistato una quota regionale del 42.10% nel 2025; l'area Asia-Pacifico è quella in più rapido declino, con un CAGR del -2.23% per il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei veicoli flessibili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lancio globale E-10/E-15 | + 0.8% | Globale, con i primi guadagni in India, Indonesia e Filippine | Medio termine (2-4 anni) |
| Premi per i crediti di carbonio brasiliani Renovabio | + 0.6% | Nucleo del Sud America, con ricaduta in Argentina | A lungo termine (≥ 4 anni) |
| Inflessione del prezzo dell'etanolo cellulosico | + 0.5% | Nord America, potenziale esportazione verso l'UE | A lungo termine (≥ 4 anni) |
| Strategia flessibile OEM per proteggere dall'incertezza delle politiche sui veicoli elettrici | + 0.4% | Globale, concentrato in Nord America e UE | A breve termine (≤ 2 anni) |
| Kit di iniezione del carburante di nuova generazione | + 0.3% | Focus sul mercato post-vendita in Nord America e UE | Medio termine (2-4 anni) |
| Riduzione dei costi di post-trattamento compatibili con l'etanolo | + 0.2% | Centri di produzione globali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Lancio globale di E-10/E-15 nei paesi in via di sviluppo
L'espansione degli obblighi di miscelazione in India, Indonesia e Filippine sta aumentando la domanda di etanolo, poiché i responsabili politici cercano sicurezza energetica e diversificazione del reddito agricolo. La spinta dell'India verso una miscelazione di un quinto entro il 2026 sta trasformando il paese da esportatore di mais in importatore netto, restringendo così l'offerta globale di materie prime [1] Indian Oil Corporation, “Ethanol Blending Roadmap,” iocl.com . La roadmap del Giappone per E-10 entro il 2030 e E-20 entro il 2040 sottolinea una strategia asiatica coordinata che preserva le opzioni di combustione interna mentre l'infrastruttura per i veicoli elettrici si espande. La concorrenza delle materie prime con i settori avicolo e zootecnico sta aumentando i prezzi degli input, mettendo in luce il delicato equilibrio tra politica dei carburanti e sicurezza alimentare. Le compagnie petrolifere nazionali rimangono facilitatori critici della logistica e dei prezzi, contribuendo a mitigare i vincoli di distribuzione regionali. Collettivamente, questi programmi forniscono riduzioni incrementali di CO₂ allo scarico, ma faticano a invertire la contrazione del mercato dei veicoli a carburante flessibile in un contesto di incentivi simultanei per i veicoli elettrici.
Premi per crediti di carbonio brasiliani RenovaBio
RenovaBio definisce parametri di riferimento per i crediti di carbonio basati sul ciclo di vita che monetizzano ogni incremento di efficienza lungo la catena di approvvigionamento dell'etanolo. I premi per i certificati CBIO a basse emissioni di carbonio hanno raggiunto i 115 dollari USA per tonnellata di CO₂e all'inizio del 2025, aggiungendo flussi di entrate redditizi agli impianti di etanolo da canna da zucchero e mais [2] Agência Nacional do Petróleo (ANP), “RenovaBio CBIO Market Data,” anp.gov.br . L'espansione nel Centro-Ovest del Brasile ha già generato 25 impianti di etanolo da mais operativi, con altri 15 in costruzione, portando la produzione totale a 8.2 miliardi di litri per il raccolto 2024/25. Il quadro tecnologico neutrale della politica favorisce i produttori migliori, incentivando gli input dell'agricoltura di precisione e i sistemi di recupero del calore di scarto. L'approvazione da parte di Petrobras di miscele di etanolo più elevate nell'ambito della legge “Carburante del futuro” segnala un sostegno statale costante per questo percorso. Sebbene RenovaBio attenui la volatilità dei ricavi legata ai prezzi dello zucchero, non può compensare completamente il cambiamento macroeconomico verso le alternative elettriche.
Flessione del prezzo dell'etanolo cellulosico dopo il credito 45Z degli Stati Uniti
Il programma statunitense Inflation Reduction Act (IRRA) prevede un credito d'imposta per la produzione di combustibili puliti (Clean Fuel Production Credit) fino a 1.00 USD per gallone per i combustibili con un punteggio inferiore a 50 kg CO₂e/mmBTU, migliorando notevolmente la redditività dell'etanolo derivato da residui agricoli. POET e altri produttori hanno annunciato piani per incrementare la produzione di etanolo cellulosico entro il 2027, aumentando contemporaneamente l'occupazione rurale e la riduzione delle emissioni di carbonio [3] POET, “Cellulosic Expansion Press Statement,” poet.com . L'incentivo premia l'innovazione delle materie prime, tra cui la biomassa delle colture di copertura invernali e il sorgo energetico, riducendo potenzialmente il divario di costo con l'etanolo da mais. Tuttavia, il credito scade dopo il 2027, spingendo gli sviluppatori ad accelerare i tempi di implementazione commerciale. Il potenziale di esportazione verso regioni con prezzi del carbonio come l'UE aggiunge ulteriori vantaggi se vengono risolti gli ostacoli logistici.
Strategia flessibile OEM per coprire l'incertezza della politica sui veicoli elettrici
I produttori di veicoli stanno mantenendo attiva la capacità di flex-fuel per preservare l'opzionalità man mano che i segnali normativi globali evolvono. Stellantis si è impegnata a sviluppare piattaforme bio-ibride che abbinano motori a etanolo a un'assistenza elettrica a 48 V, garantendo la conformità nelle regioni in cui la prontezza della rete è in ritardo. L'alleanza di General Motors con Coskata punta a un prezzo dell'etanolo inferiore a 1 dollaro al gallone, garantendo carburante a basso costo per i futuri modelli flex-fuel. Toyota, in collaborazione con ENEOS e Idemitsu, sta sviluppando miscele sintetiche e biocarburanti per completare la sua gamma di veicoli elettrici a batteria. Queste strategie diversificate offrono un'assicurazione contro le inversioni di tendenza delle politiche, in particolare dopo le transizioni politiche, e si allineano ai mercati in cui i carburanti liquidi a basse emissioni di carbonio rimangono competitivi in termini di costi. Tuttavia, il capitale rimane limitato e i crescenti investimenti nelle batterie riducono inevitabilmente i finanziamenti disponibili per la ricerca e sviluppo sui motori a combustione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obiettivi di adozione accelerata dei veicoli elettrici | -1.2% | Europa e Cina sono al centro dell'attenzione, con ripercussioni sui mercati globali | A breve termine (≤ 2 anni) |
| Riallocazione delle spese in conto capitale OEM | -0.8% | Globale, concentrato nei mercati sviluppati | Medio termine (2-4 anni) |
| Magazzino di etanolo limitato | -0.4% | Regionale, che colpisce le zone del mais e della canna da zucchero | A breve termine (≤ 2 anni) |
| Picchi di emissione all'avviamento a freddo | -0.3% | Regioni settentrionali, Scandinavia, Canada, Russia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Obiettivi di accelerazione dell'adozione dei veicoli elettrici in Europa e Cina
Il divieto di combustione imposto dall'Unione Europea entro il 2035 e l'aumento delle quote di veicoli elettrici a nuova alimentazione (NEV) in Cina stanno reindirizzando gli investimenti delle case automobilistiche verso la completa elettrificazione. I marchi cinesi rappresentavano già il 7.9% delle vendite di veicoli elettrici a batteria nell'UE nel 2023 e potrebbero conquistarne il 20% entro il 2027, amplificando la pressione competitiva. Si prevede che il mercato europeo dei veicoli elettrici crescerà esponenzialmente entro il 2030, un'attrazione finanziaria che drena capitali dalle piattaforme di biocarburanti. Il vantaggio in termini di costi della Cina fa apparire le strategie flex-fuel economicamente inferiori, rafforzando un circolo vizioso tra politiche, infrastrutture e preferenze dei consumatori. Con l'espansione delle reti di ricarica pubbliche, l'ansia da autonomia diminuisce, erodendo ulteriormente la difendibilità del flex-fuel. Questa restrizione sottrae la quota maggiore al CAGR del mercato dei veicoli flex-fuel.
Riallocazione del cap-ex OEM verso le piattaforme BEV
Honda ha stanziato 10 miliardi di yen entro il 2036 per garantire un mix di vendite interamente elettrico e basato su celle a combustibile entro il 2040. Volkswagen investirà una notevole quantità di capitale tra il 2025 e il 2029 in settori verticali quali l'elettrificazione e le batterie. La strategia "Hyundai Way" di Hyundai punta a 2 milioni di vendite di veicoli elettrici nel 2030, senza lasciare alcun budget specifico per la ricerca e sviluppo nel settore flex-fuel. Con il calo dei costi delle batterie, aumenta il tasso di rendimento per le opzioni di combustione alternative, costringendo i consigli di amministrazione a dare priorità ad architetture elettriche scalabili. Gli investitori monitorano i parametri ESG che favoriscono le emissioni zero, creando rischi reputazionali per le aziende che allocano investimenti incrementali ai motori a combustibile liquido. Questa riallocazione di capitale comprime strutturalmente le pipeline di prodotti per i modelli flex-fuel.
Analisi del segmento
Per tipo di miscela di etanolo: le miscele di fascia media rimangono il punto di ancoraggio
La categoria da E-25 a E-85 ha rappresentato il 48.55% del mercato dei veicoli flex-fuel nel 2025 e si prevede che subirà un calo a un CAGR del -2.30% entro il 2031. Le miscele moderate prosperano grazie alle pompe di rifornimento esistenti e alle calibrazioni del motore che evitano costose modifiche hardware. La valutazione della benzina E30 da parte del Brasile si allinea a questo punto ottimale, sfruttando una flotta di 20 milioni di veicoli che si adatta perfettamente al diverso contenuto di etanolo. Le rapide vendite al dettaglio di E85 in California sottolineano come la tassazione regionale e gli incentivi sui prezzi possano spingere gli automobilisti verso miscele di biocarburanti più ricche quando le condizioni economiche lo consentono. Tuttavia, la ricerca indica che l'E30 si trova al punto di svolta per il controllo della pre-accensione a bassa velocità, dove un ulteriore etanolo aumenta la complessità della mappatura del motore e il rischio di avviamento a freddo. Questo limite pratico guida le scelte di progettazione degli OEM e mantiene le miscele di fascia media come standard del settore durante il periodo di transizione.
Le miscele con percentuali superiori all'E85, pur presentando il massimo contenuto di fonti rinnovabili, richiedono reti di rifornimento dedicate e comportano penalizzazioni in termini di densità energetica che riducono l'autonomia di guida. Le miscele entry-level come l'E10 o l'E15 aiutano i mercati che stanno ancora sviluppando le catene di approvvigionamento, ma offrono una riduzione limitata delle emissioni di carbonio, riducendone l'attrattiva strategica in vista dei rigorosi obiettivi di emissione. L'attuale gerarchia segnala un compromesso pragmatico tra sostenibilità e realtà infrastrutturale, nonostante l'elettrificazione stia guadagnando terreno. Nel complesso, le miscele di etanolo con percentuali comprese tra il 25% e l'85% continueranno a dominare l'adozione del flex-fuel fino al 2031, a condizione che i differenziali di prezzo rispetto alla benzina rimangano interessanti nelle regioni ad alta produzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di veicolo: le autovetture resistono a una recessione più rapida
Le autovetture hanno generato il 64.52% del fatturato del 2025 e subiranno un calo a un CAGR più lento, pari al -2.18%, rispetto ai segmenti commerciali. La preferenza dei consumatori per la scelta del carburante, soprattutto laddove l'etanolo è offerto a un prezzo scontato, sostiene la domanda di base. Il segmento delle auto compatte in Brasile considera ancora i flex-fuel come configurazione predefinita, mentre il Tata Punch Flex Fuel in India mostra un potenziale di innovazione anche nei mercati sensibili ai costi. I furgoni commerciali leggeri occupano una posizione intermedia, bilanciando le esigenze di carico utile con le normative sulle zone urbane che stanno iniziando a penalizzare i motori a combustione. Al contrario, i camion pesanti e gli autobus stanno subendo il declino più rapido, poiché gli operatori delle flotte spostano i capitali verso modelli elettrici a batteria e a idrogeno che promettono risparmi operativi a lungo termine.
La resilienza del segmento delle autovetture deriva dal rifornimento decentralizzato e dal comportamento di arbitraggio dei prezzi individuali, entrambi assenti negli appalti centralizzati delle flotte. Le motociclette offrono una nicchia emergente, con Honda che introduce motori compatibili con i sistemi flessibili in grado di utilizzare flussi di etanolo nazionali nel Sud-est asiatico. Tuttavia, l'aumento delle normative urbane sulla qualità dell'aria e delle tariffe di congestione accelererà probabilmente la migrazione verso scooter elettrici e veicoli elettrici compatti. Di conseguenza, le autovetture manterranno la leadership in termini di volumi nel mercato dei veicoli flessibili, sebbene si preveda che l'importanza strategica del segmento diminuirà nel prossimo decennio.
Per tipo di carburante: la fondazione della benzina persiste nonostante l'innovazione
I sistemi a benzina hanno rappresentato l'82.91% dei ricavi del 2025, a dimostrazione dei vantaggi infrastrutturali offerti dagli operatori storici. La diffusione capillare delle stazioni di servizio garantisce la sicurezza del carburante di base, consentendo la miscelazione dell'etanolo senza complesse procedure logistiche. Stellantis sta valutando la compatibilità con l'olio vegetale idrotrattato per le varianti diesel, ma questa rimane una strada complementare piuttosto che una sostituzione tradizionale. La tecnologia dual-fuel etanolo-diesel, in calo a un tasso del -2.33% fino al 2031, nonostante i promettenti miglioramenti delle emissioni, deve affrontare la duplice sfida della durata del motore e della rapida ascesa dei camion elettrici a batteria per le tratte a corto raggio.
La miscibilità dell'etanolo con la benzina e le reti di distribuzione esistenti semplifica l'introduzione di miscele intermedie, preservando il predominio del segmento benzina. Tuttavia, la crescente disponibilità di diesel rinnovabile ed e-metanolo nei settori nautici illustra una concorrenza indipendente dal carburante, che metterà sotto pressione la quota di mercato dell'etanolo. Nel tempo, l'importanza della benzina diminuirà gradualmente di pari passo con il declino più ampio delle piattaforme a combustione interna, ma è improbabile che la sua posizione dominante venga meno prima del 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: l'integrazione OEM supera la flessibilità del retrofit
I sistemi installati dagli OEM hanno rappresentato il 72.68% del fatturato globale nel 2025 e si prevede che diminuiranno a un CAGR del -2.32%. L'integrazione in fabbrica garantisce la copertura della garanzia e una calibrazione ottimizzata del controllo motore, creando un valore che supera il prezzo di listino leggermente più alto. Le case automobilistiche integrano sensori di carburante e mappe adattive in fase di progettazione, riducendo al minimo i compromessi prestazionali in tutte le gamme di miscele. I kit aftermarket, che rappresentano la parte rimanente, si rivolgono ai proprietari attenti ai costi e alle flotte agricole che mirano a monetizzare l'etanolo prodotto localmente.
Sebbene il programma di certificazione CARB della California legittimi i percorsi di retrofit, i costi di installazione dei kit e la burocrazia di conformità ne ostacolano l'adozione su larga scala. Inoltre, con l'invecchiamento dei veicoli, i proprietari spesso si trovano ad affrontare spese di manutenzione più consistenti che diluiscono il ritorno dell'investimento nella conversione. Nel complesso, le soluzioni OEM rimarranno la strada principale per le nuove capacità flex-fuel, anche con il calo dei volumi totali, mentre le offerte aftermarket persisteranno come strumenti di nicchia per aree geografiche e casi d'uso specifici.
Analisi geografica
Mercato dei veicoli a carburante flessibile in Sud America
Il Sud America è in testa con una quota del 42.10% nel 2025, trainata dall'ecosistema integrato dell'etanolo brasiliano, che comprende oltre 40,000 pompe di distribuzione al dettaglio e un solido mercato di crediti di carbonio CBIO. La legge nazionale "Fuel of the Future" che innalza le miscele obbligatorie al 35% mantiene sostenuta la domanda interna, mentre l'espansione dell'etanolo da mais diversifica il rischio legato alle materie prime. L'investimento di 5.6 miliardi di euro di Stellantis nel settore bio-ibrido sottolinea il ruolo della regione come laboratorio vivente per la sinergia tra etanolo ed elettricità. Argentina e Paraguay integrano la domanda importando etanolo da canna da zucchero, consolidando un hub commerciale regionale che stabilizza l'economia della filiera.
Mercato dei veicoli a carburante flessibile nella regione Asia-Pacifico
L'area Asia-Pacifico, nonostante politiche di miscelazione attive, è il blocco in più rapido declino, con un CAGR del -2.23% fino al 2031. L'attenzione nazionale della Cina per l'introduzione di veicoli elettrici a nuova generazione (NEV), unita ai sussidi provinciali per i camion elettrici a batteria, limita gli investimenti nel settore dei combustibili flessibili. Il programma indiano per l'etanolo si scontra con la difficoltà di approvvigionamento delle materie prime dovuta alla crescita delle importazioni di mais, che ne indebolisce la competitività in termini di costi. L'impegno del Giappone per l'E-10 fornisce certezza politica, ma le case automobilistiche nazionali stanno concentrando la ricerca e sviluppo sulle batterie allo stato solido, limitando la produzione di combustibili flessibili oltre i modelli sportivi di nicchia. Le nazioni del Sud-Est asiatico stanno esplorando progetti pilota di biodiesel B40 ed etanolo, ma gli incentivi per i veicoli elettrici stanno iniziando a conquistare il segmento dei consumatori urbani.
Mercato dei veicoli a carburante flessibile in Nord America ed Europa
Il Nord America mantiene un'ampia capacità produttiva di etanolo, supportata dal credito 45Z, ma la penetrazione del mercato è stagnante perché gli OEM puntano a nuove pipeline di prodotti su piattaforme elettriche. L'obbligo di veicoli a zero emissioni imposto dalla California accelera questa svolta. L'Europa mostra andamenti simili: nonostante la spinta della Germania per l'esclusione degli e-fuel dopo il 2035, il pacchetto normativo orienta in modo schiacciante gli acquirenti verso i veicoli elettrici a batteria.
Mercato dei veicoli a carburante flessibile in Medio Oriente e Africa
In Medio Oriente e in Africa, le strategie di diversificazione dei carburanti legate alla sicurezza alimentare e alla diversificazione economica offrono modeste opportunità, ma le lacune infrastrutturali e il limitato potere d'acquisto ne frenano l'adozione su larga scala.
Panorama normativo
La regolamentazione dei veicoli flex-fuel è plasmata da obblighi relativi alla miscelazione dei carburanti e da norme sull'efficienza dei veicoli che favoriscono sempre più le opzioni a zero emissioni allo scarico. In Brasile, il programma Mover, istituito dalla Legge 14.902/2024 e regolamentato dal Decreto 12.435 (aprile 2025), collega la politica industriale e gli incentivi fiscali ai requisiti di efficienza energetica e di emissioni di carbonio per i nuovi veicoli, utilizzando un meccanismo di differenziazione fiscale che favorisce le configurazioni ibride flex-fuel fino al 31 dicembre 2026. Negli Stati Uniti, le proposte di legge federali, come il Flex Fuel Fairness Act del 2025 (S.2291) e il Nationwide Consumer and Fuel Retailer Choice Act del 2025 (HR1346), mantengono l'attenzione su come vengono calcolati i benefici del flex-fuel e su come vengono trattate le miscele con una maggiore percentuale di etanolo lungo il canale di vendita al dettaglio.
Le normative sulla conformità dei veicoli continuano a inasprirsi. Il 5 dicembre 2025, la NHTSA ha emesso una proposta per ricalibrare gli standard CAFE per i veicoli leggeri (anni modello 2022-2026 e 2027-2031), rafforzando la pressione sull'efficienza delle piattaforme a combustione anche laddove è consentita la miscelazione con etanolo. L'India ha raggiunto il suo obiettivo di miscelazione E20 nell'anno di fornitura di etanolo 2025-26, ma al 20 luglio 2026 il governo non ha indicato alcuna decisione formale per andare oltre il 20% di miscelazione, mantenendo l'E85/E100 subordinato a ulteriori validazioni e consultazioni. Le bozze di emendamenti al Regolamento centrale sui veicoli a motore discusse dal Ministero dei Trasporti e delle Autostrade indicano di lavorare su disposizioni tecniche e sulle emissioni per una maggiore compatibilità con l'etanolo, ma le tempistiche e la forma definitiva rimangono dipendenti dalle politiche.
Analisi della catena del valore
La catena del valore dei veicoli a carburante flessibile inizia con la produzione e la certificazione dell'etanolo, che comprende mais, canna da zucchero e le emergenti vie di produzione cellulosiche. Prosegue poi con la miscelazione, lo stoccaggio e la distribuzione attraverso le compagnie petrolifere nazionali e i rivenditori di carburante, per poi passare alla progettazione, alla produzione e alla conversione dei veicoli per il mercato post-vendita. Programmi a monte come il brasiliano RenovaBio (con accreditamento CBIO gestito sotto la supervisione dell'ANP) e gli incentivi statunitensi per i carburanti puliti influenzano l'economia dell'etanolo, mentre i vincoli a metà percorso rimangono di natura pratica: i punti vendita al dettaglio necessitano di serbatoi, guarnizioni e dispositivi di erogazione adatti a un contenuto di etanolo più elevato, il che comporta un rischio di coordinamento tra la disponibilità del carburante e la predisposizione dei veicoli al rifornimento.
Nel settore automobilistico, i produttori di apparecchiature originali (OEM) e i fornitori di primo livello (Tier-1) forniscono componenti per sistemi di alimentazione compatibili con l'etanolo (materiali resistenti alla corrosione, iniettori, pompe), insieme a sensori e calibrazione della centralina per miscele variabili e post-trattamento delle emissioni ottimizzato per il comportamento dell'etanolo all'avviamento a freddo. Fornitori come Bosch supportano architetture flex-fuel (sensori e soluzioni di gestione del motore), mentre le partnership nel settore dei propulsori collegano sempre più i flex-fuel all'elettrificazione, come dimostra il protocollo d'intesa (MoU) firmato (maggio 2026) tra HORSE Powertrain Ltd. e WEG per lo sviluppo di propulsori range-extender in grado di funzionare con bioetanolo e flex-fuel. Separatamente, il protocollo d'intesa (MoU) di WEG con Lecar (giugno 2026) mira alla fornitura di componenti per generatori e inverter per un programma flex-hybrid. A valle, i sistemi installati dagli OEM dominano l'integrazione nei veicoli nuovi, mentre i kit di retrofit dipendono dai percorsi di certificazione delle emissioni e dalle reti di installatori locali. La chiarezza normativa e gli investimenti in conto capitale nel settore della vendita al dettaglio di carburanti rimangono i principali fattori che limitano il flusso di merci lungo tutta la filiera.
Panorama competitivo
Il mercato dei veicoli flex-fuel è moderatamente concentrato, con divergenze strategiche tra gli OEM globali. Stellantis raggiunge i massimi livelli di impegno grazie al lancio in Sud America del suo sistema bio-ibrido che combina motori a etanolo con pacchi batteria di piccole dimensioni, estendendo la rilevanza del prodotto in mercati in cui l'affidabilità della rete è incoerente. General Motors preserva la capacità di flex-fuel principalmente per il Nord e il Sud America, canalizzando al contempo la maggior parte delle nuove spese in conto capitale nelle piattaforme di batterie Ultium che puntano a un tasso di vendita di 1 milione di unità di veicoli elettrici entro il 2030. Toyota mantiene un approccio di portafoglio, sviluppando congiuntamente carburanti sintetici con ENEOS e Idemitsu e testando sul campo miscele di E20 nelle gare di endurance, tutelandosi così dagli shock dell'offerta di minerali per le batterie.
I fornitori di primo livello si concentrano su sensori di carburante adattivi e tecnologie di catalizzazione che si adattano a livelli variabili di etanolo senza dover sostituire l'hardware, creando fossati di proprietà intellettuale per garantire la conformità alle emissioni. Gli specialisti del retrofit sfruttano le partnership di distribuzione con le cooperative agricole per installare sistemi di iniezione diretta su pickup e trattori.
Le barriere all'ingresso rimangono sostanziali a causa dei costi di certificazione delle emissioni, tuttavia la chiarezza normativa in ambito EPA e CARB mantiene aperti i percorsi di conformità per i nuovi arrivati tecnicamente competenti. Le domande di brevetto per ausili per l'avviamento a freddo e lubrificanti specifici per l'etanolo indicano un percorso di innovazione che, sebbene più esiguo rispetto a un decennio fa, continua a concentrarsi sui punti critici specifici del funzionamento ad alto contenuto di etanolo.
Leader del settore dei veicoli flessibili
General Motors
Toyota Motor Corporation
Honda Motor Company
Stellanti NV
Ford Motor Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Maruti Suzuki ha presentato in India la WagonR Flex Fuel, un'autovettura flex fuel destinata al mercato di massa, in grado di funzionare con miscele di etanolo-benzina da E20 a E100. L'annuncio rafforza il percorso di installazione OEM per la compatibilità con i carburanti flessibili e supporta la domanda di calibrazione localizzata, materiali compatibili con l'etanolo e test di conformità allineati con i casi d'uso con miscele più complesse.
- Marzo 2026: Changan e CAOA hanno annunciato un nuovo ciclo di investimenti per il periodo 2026-2028 per espandere le proprie attività in Brasile e promuovere la produzione di veicoli a carburante flessibile, con un obiettivo di capacità produttiva dichiarato di 90,000 unità all'anno. L'investimento rafforza il ruolo del Brasile come hub di produzione chiave per i veicoli a carburante flessibile e promuove opportunità di fornitura per componenti hardware per sistemi di alimentazione, elettronica per propulsori e servizi di validazione locali.
- Settembre 2024: Stellantis ha lanciato in Brasile la tecnologia bio-ibrida Fiat, abbinando motori a combustione compatibili con l'etanolo a un sistema di propulsione elettrica per allineare i veicoli flex-fuel ai requisiti di efficienza e riduzione delle emissioni. Questa strategia di prodotto consolida la domanda di veicoli flex-fuel in Sud America, riorientando al contempo lo sviluppo verso architetture ibride in grado di rispettare normative sempre più stringenti in materia di efficienza dei veicoli.
Ambito del rapporto sul mercato globale dei veicoli flessibili
I veicoli a carburante flessibile rientrano nell'ampia categoria dei veicoli a carburante alternativo. I veicoli alimentati con carburanti miscelati di etanolo, metanolo e benzina e alcol (etanolo o metanolo) sono definiti veicoli a carburante flessibile (FFV).
Il mercato dei veicoli flex-fuel è segmentato per tipo di miscela di etanolo (da e10 a e25, da e25 a e85 e da e85 e superiori), tipo di veicolo (autovetture e veicoli commerciali), tipo di carburante (diesel e benzina) e area geografica (Nord America , Europa, Asia-Pacifico e Resto del mondo).
Il rapporto offre le dimensioni del mercato e le previsioni in termini di valore (USD) per tutti i segmenti di cui sopra.
| Da E-10 a E-25 |
| Da E-25 a E-85 |
| E-85 e superiori |
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali pesanti |
| Benzina |
| Doppio carburante compatibile con il diesel |
| Montato su OEM |
| Kit di conversione aftermarket |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di miscela di etanolo | Da E-10 a E-25 | |
| Da E-25 a E-85 | ||
| E-85 e superiori | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Veicoli commerciali pesanti | ||
| Per tipo di carburante | Benzina | |
| Doppio carburante compatibile con il diesel | ||
| Per canale di vendita | Montato su OEM | |
| Kit di conversione aftermarket | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato globale dei veicoli flex-fuel?
Nel 2026 il mercato dei veicoli flex-fuel valeva 1.10 trilioni di dollari.
Quanto velocemente si sta restringendo il mercato?
Si prevede un calo a un CAGR del -2.40% tra il 2026 e il 2031.
Quale regione è leader nel consumo di veicoli flex-fuel?
Il Sud America detiene il 42.10% del fatturato del 2025, trainato dall'infrastruttura brasiliana per l'etanolo.
Perché le autovetture sono più resistenti degli autobus in questo mercato?
I singoli consumatori apprezzano la scelta del carburante, mentre i gestori di flotte privilegiano i minori costi operativi delle trasmissioni elettriche.
In che modo i crediti di carbonio RenovaBio supportano i produttori di etanolo?
I crediti forniscono entrate aggiuntive legate al risparmio di emissioni durante il ciclo di vita, proteggendo i produttori dalle oscillazioni dei prezzi delle materie prime.
Quale impatto ha il credito US 45Z sull'etanolo cellulosico?
Può arrivare a costare fino a 1.00 USD al gallone, rendendo potenzialmente l'etanolo cellulosico competitivo in termini di costi rispetto alle alternative a base di mais.


