

Dimensioni e quota di mercato dei centri sportivi e ricreativi
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
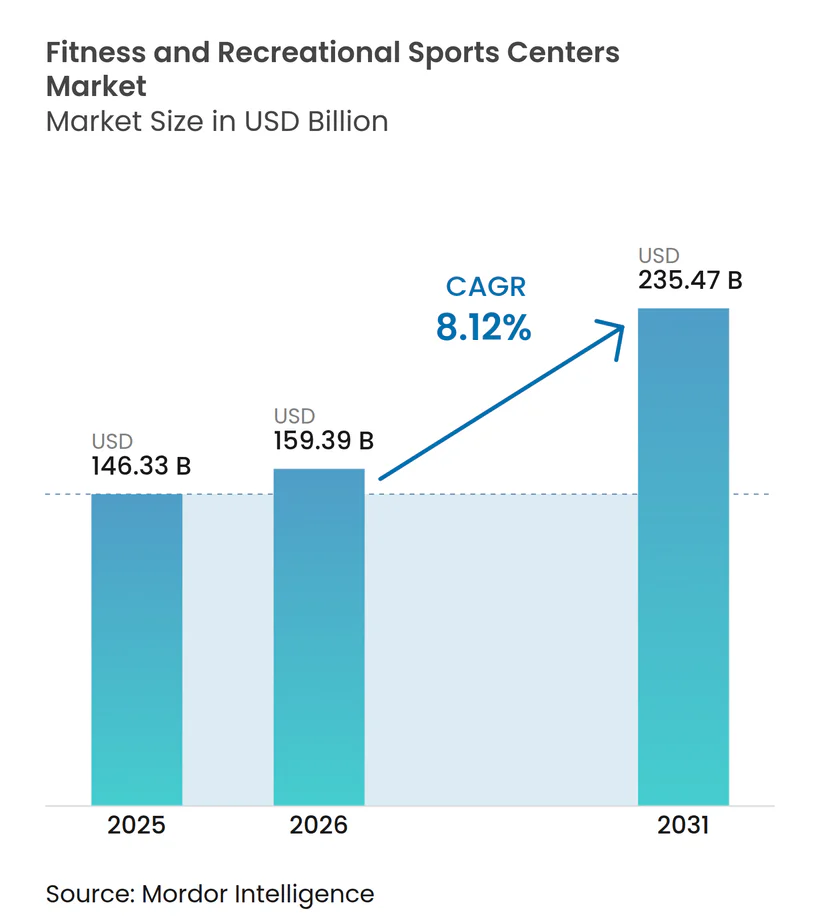
| Dimensione del mercato (2026) | 159.39 miliardo di dollari |
| Dimensione del mercato (2031) | 235.47 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.12% CAGR |
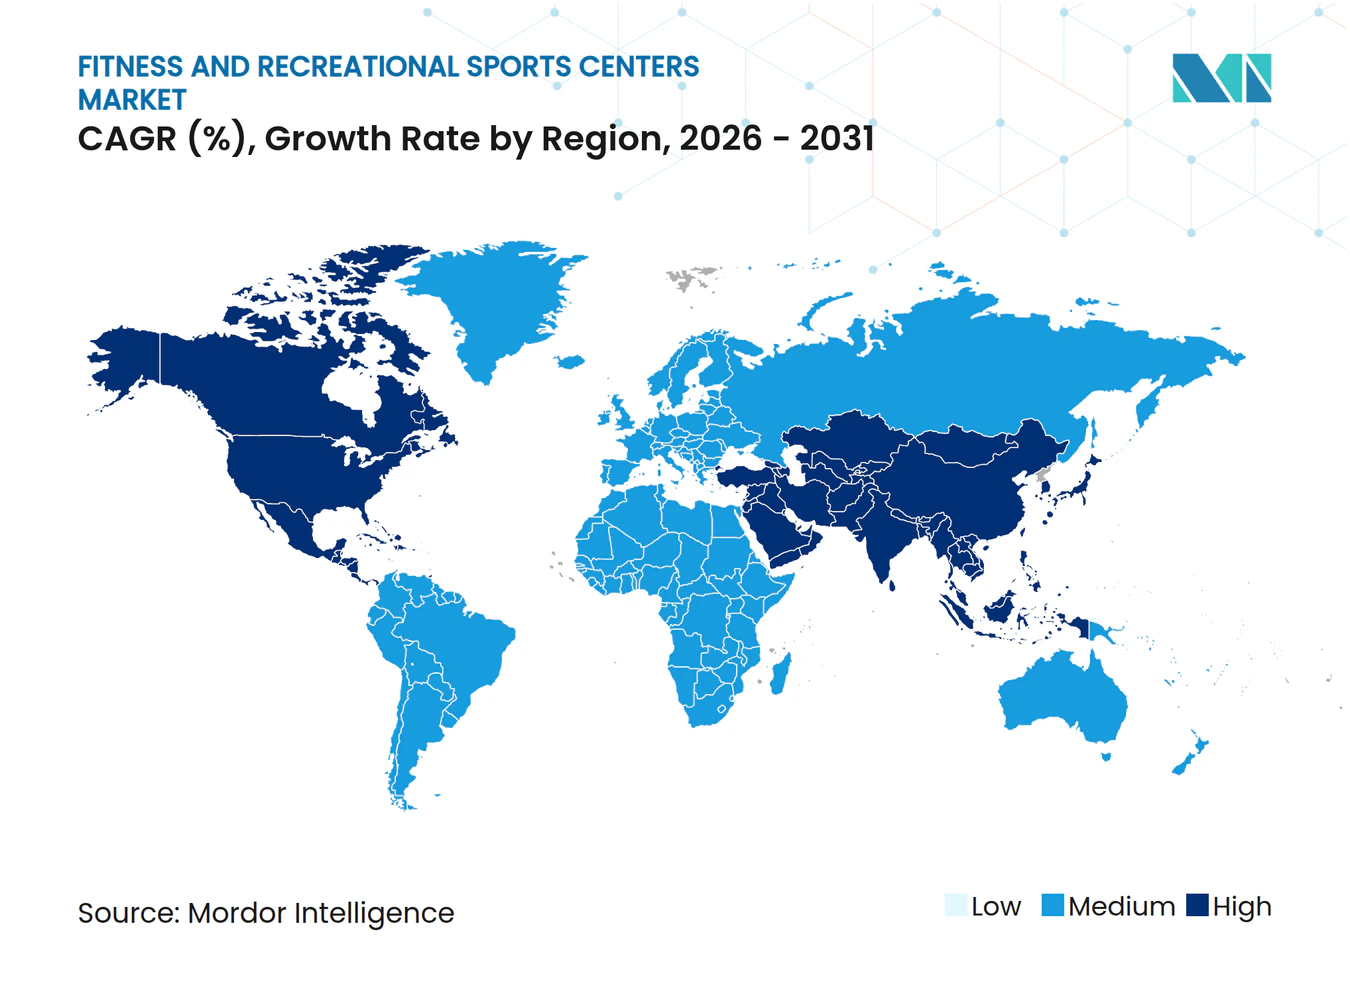
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
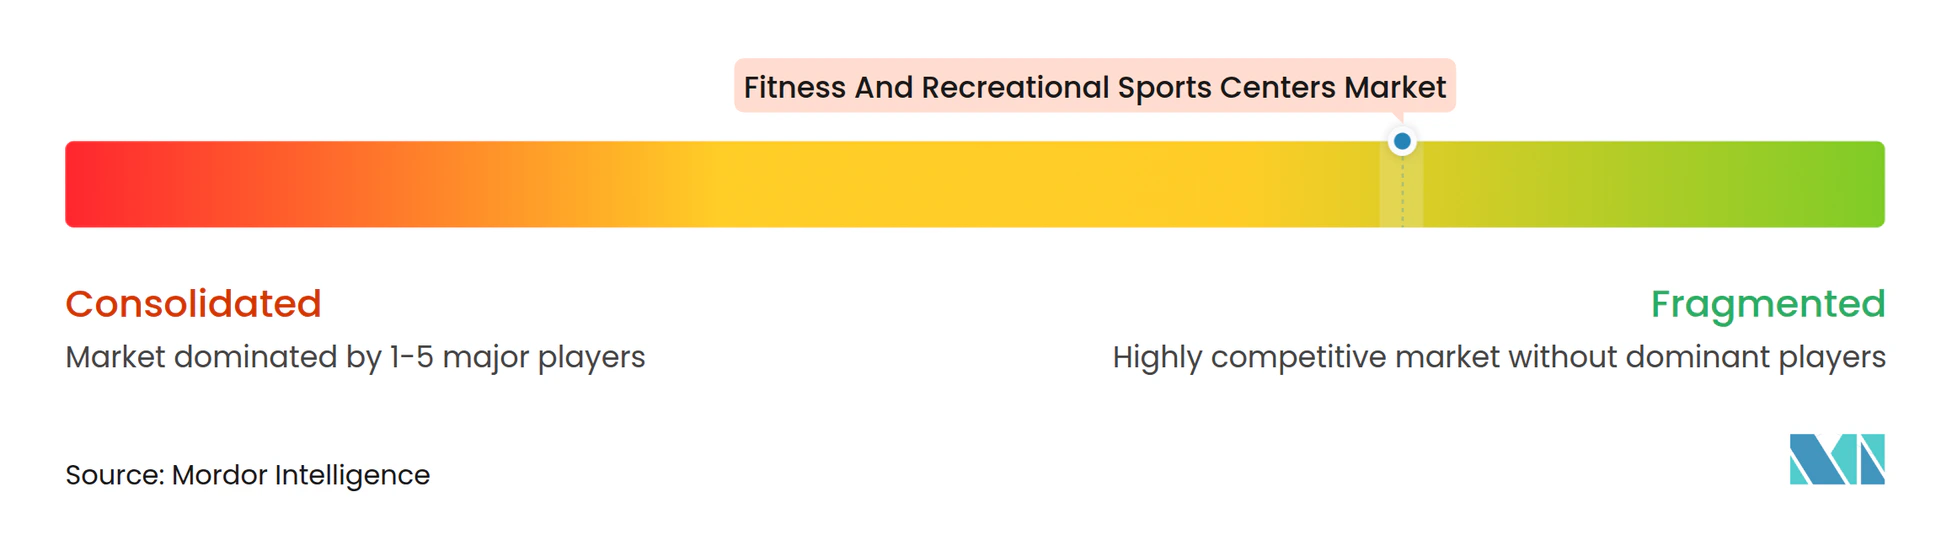
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei centri sportivi e ricreativi di Mordor Intelligence
Il mercato dei centri fitness e sportivi ricreativi è stato valutato a 146.33 miliardi di dollari nel 2025 e si stima che crescerà da 159.39 miliardi di dollari nel 2026 a 235.47 miliardi di dollari entro il 2031, con un CAGR dell'8.12% durante il periodo di previsione (2026-2031). La robusta espansione deriva dal fatto che i consumatori destinano una quota crescente dei bilanci familiari alla prevenzione sanitaria, stimolati da obblighi governativi che premiano l'attività fisica regolare. Gli operatori che certificano il coinvolgimento dei membri ora attingono a flussi di entrate quasi pubblici, proteggendo i flussi di cassa dagli shock ciclici. La frammentazione del formato sta affinando le tattiche competitive; gli studi boutique impongono prezzi premium, mentre le grandi catene difendono la scala attraverso abbonamenti economici. L'integrazione digitale sta trasformando le strutture in piattaforme dati, consentendo una pianificazione algoritmica della capacità e prezzi basati sui risultati. La crescita parallela dei programmi di benessere aziendale e dell'assistenza preventiva per gli anziani sta ampliando le opportunità di approvvigionamento, poiché datori di lavoro e assicuratori cofinanziano contratti basati sull'utilizzo.
Punti chiave del rapporto
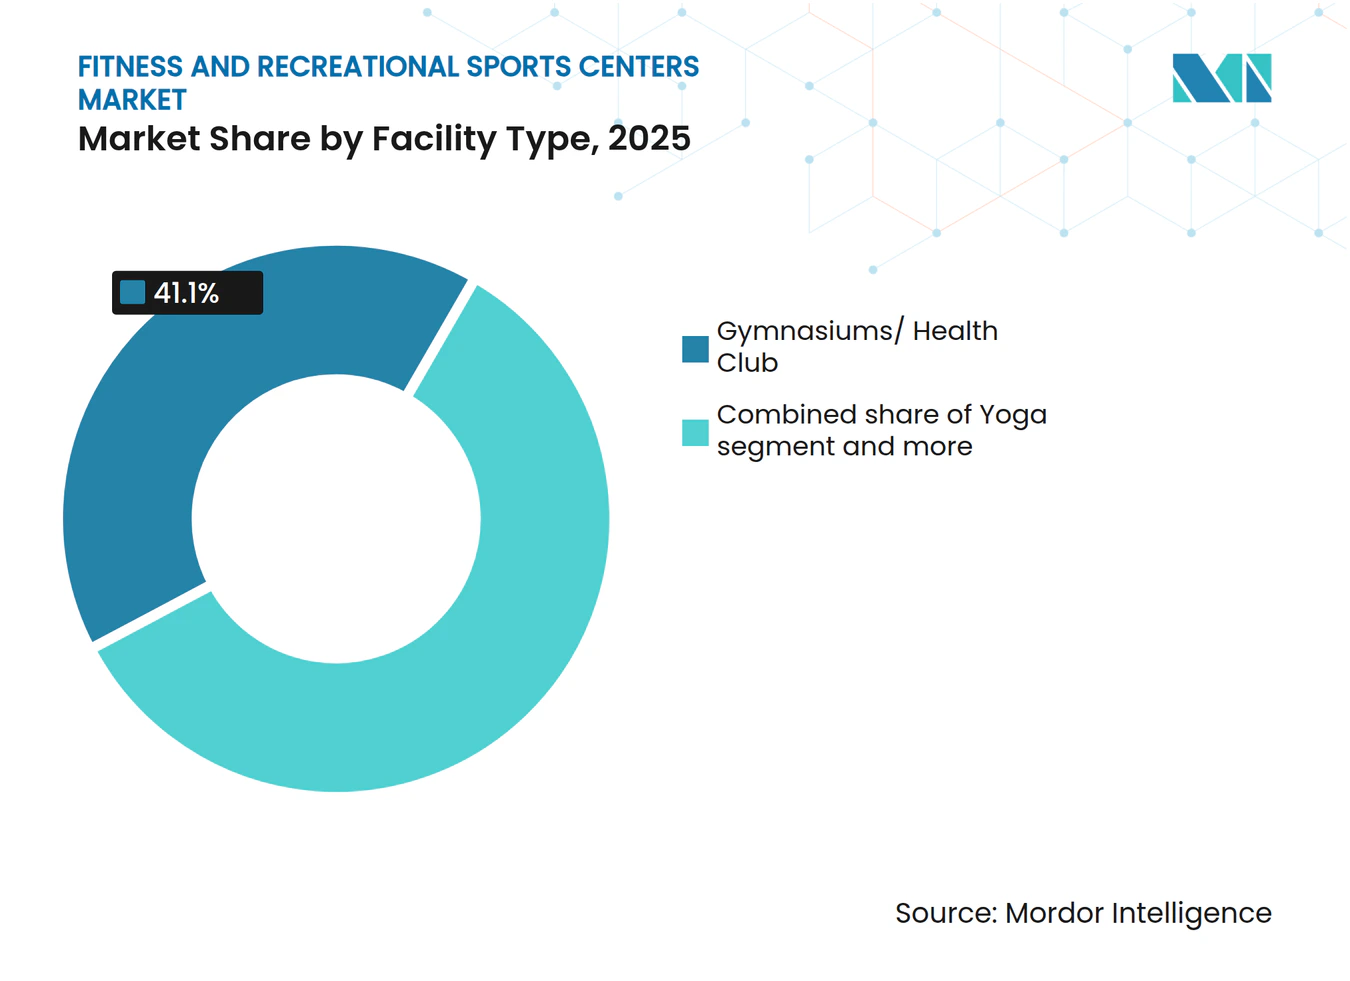
- Per tipologia di struttura, palestre e centri benessere hanno conquistato il 41.15% della quota di mercato dei centri fitness e sportivi ricreativi nel 2025, mentre gli studi di yoga sono sulla buona strada per registrare un CAGR dell'8.53% entro il 2031.
- In base all'utente finale, gli adulti hanno generato il 46.26% del fatturato nel 2025, mentre si prevede che il segmento bambini e ragazzi crescerà a un CAGR del 9.24% fino al 2031.
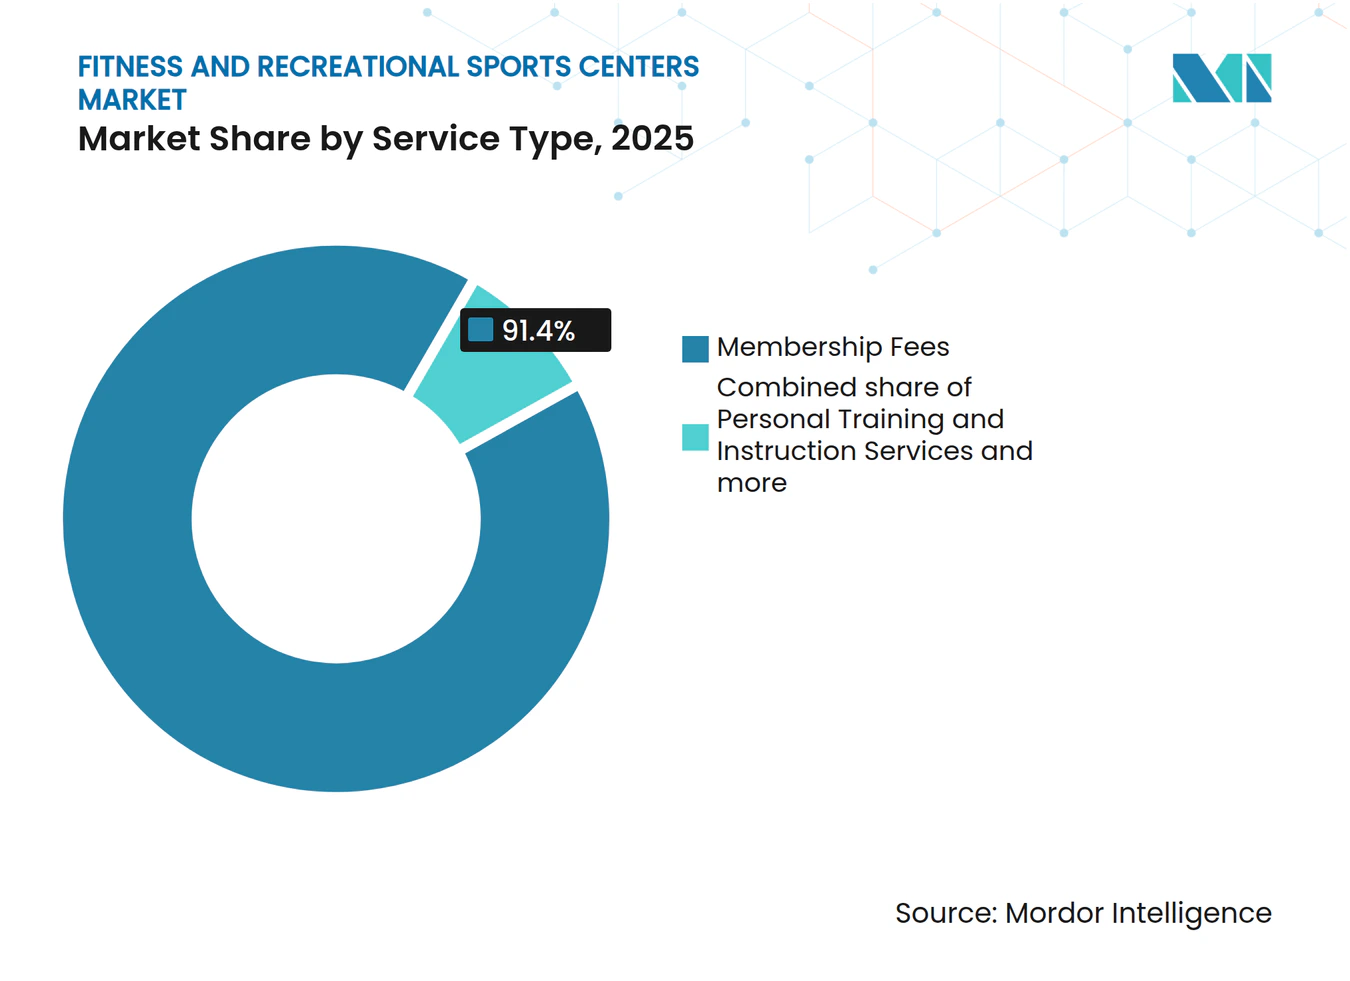
- Per tipologia di servizio, gli abbonamenti hanno contribuito al 91.35% dei ricavi nel 2025, ma la formazione e l'istruzione personalizzate stanno aumentando a un CAGR dell'8.75% fino al 2031.
- In termini geografici, il Nord America è stato il Paese leader con una quota del 38.44% nel 2025; si prevede che l'area Asia-Pacifico accelererà con un CAGR del 9.43% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dei centri sportivi ricreativi e per il fitness
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente consapevolezza della salute e del benessere | + 1.8% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Crescita dei formati boutique e specializzati | + 1.5% | Centri urbani del Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Espansione dei programmi di benessere aziendale | + 1.2% | Nord America, Europa, Singapore, Giappone, Australia | Medio termine (2-4 anni) |
| Integrazione digitale e fitness intelligente | + 1.0% | Globale, guidato dai centri tecnologici del Nord America e dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Invecchiamento della popolazione e adozione preventiva | + 0.9% | Europa, Nord America, Giappone, Corea del Sud | A lungo termine (≥ 4 anni) |
| Crescente partecipazione agli sport amatoriali | + 0.7% | Asia-Pacifico, Sud America, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente consapevolezza della salute e del benessere
Le abitudini di spesa delle famiglie stanno cambiando, poiché l'assistenza sanitaria preventiva si allinea sempre più alle spese mediche curative, riposizionando i centri fitness da servizi opzionali per lo stile di vita a infrastrutture sanitarie essenziali. L'iniziativa "Active People, Healthy Nation" dei Centers for Disease Control and Prevention (CDC) mira a coinvolgere 27 milioni di partecipanti entro il 2027, incoraggiando i gestori delle palestre ad adottare tecnologie di tracciamento biometrico per supportare la conformità e la segnalazione in materia di salute pubblica [1] Fonte: Centers for Disease Control and Prevention, “Active People, Healthy Nation,” CDC.GOV . Nel 2024, l'Organizzazione Mondiale della Sanità ha stimato che l'inattività fisica costa all'economia globale 300 miliardi di dollari all'anno in spese sanitarie, spingendo i governi di paesi come Germania, Singapore e Australia a testare crediti d'imposta legati alla frequenza verificata in palestra [2] Fonte: Organizzazione Mondiale della Sanità, “Physical Activity,” WHO.INT . Questo cambiamento di politica ridefinisce di fatto le quote di iscrizione come finanziamenti quasi pubblici, riducendo la dipendenza dei gestori dalla spesa discrezionale dei consumatori e contribuendo a stabilizzare i ricavi durante i rallentamenti economici.
Crescita di formati fitness specializzati e boutique
Le palestre boutique stanno registrando una crescita sproporzionata dei ricavi, scomponendo il modello tradizionale di palestra in corsi guidati da istruttori e specifici per formato, che prevedono prezzi maggiorati del 40-60% rispetto agli abbonamenti dei grandi centri. Xponential Fitness gestiva 3,150 centri in tutto il mondo nel terzo trimestre del 2024 e ha registrato un fatturato complessivo di 405.8 milioni di dollari, con un aumento del 9% su base annua. Marchi come Club Pilates, CycleBar e StretchLab si rivolgono a nicchie biomeccaniche specifiche. Il suo modello di franchising trasferisce il rischio immobiliare ai licenziatari, centralizzando al contempo la certificazione degli istruttori e la programmazione dei corsi basata sui dati, consentendo una rapida espansione senza gravare sul bilancio. Si prevede che le palestre yoga cresceranno a un CAGR dell'8.53% fino al 2031, il più rapido tra le tipologie di strutture, poiché i programmi di benessere aziendale abbinano sempre più la mindfulness all'allenamento della forza per affrontare il burnout. Allo stesso tempo, F45 Training e Orangetheory Fitness hanno ampliato i formati HIIT integrando cardiofrequenzimetri indossabili che trasformano le prestazioni in un gioco, utilizzando dati in tempo reale e classifiche per favorire il coinvolgimento, la fidelizzazione e gli effetti di rete.
Espansione dei programmi di benessere aziendale
I datori di lavoro stanno integrando i sussidi per il fitness nei pacchetti retributivi complessivi per mitigare l'inflazione dei costi sanitari e ridurre l'assenteismo, una tendenza che contribuisce a stabilizzare l'utilizzo delle strutture durante i periodi di instabilità economica. L'indagine sulla forza lavoro del 2024 di PwC ha rilevato che il 68% delle multinazionali offre ora rimborsi per l'accesso alle palestre o strutture fitness in loco, rispetto al 42% del 2020. Le aziende Fortune 500 destinano in media 800 dollari all'anno per dipendente ai benefit per il benessere. Life Time Fitness ha riferito che le partnership aziendali hanno rappresentato il 22% dei nuovi abbonamenti nel 2024, con contratti strutturati in base a soglie di utilizzo che legano i prezzi al coinvolgimento documentato dei dipendenti, anziché a tariffe fisse pro capite. Questo passaggio da una tariffazione basata sul numero di dipendenti a una basata sui risultati premia gli operatori che investono in sistemi di tracciamento biometrico e check-in digitali che generano dati di presenza verificabili. Nel 2025, il Health Promotion Board di Singapore ha ampliato il suo programma di sovvenzioni per il benessere aziendale, coprendo fino al 50% dei costi dei programmi di fitness per i datori di lavoro che dimostrano riduzioni misurabili dell'indice di massa corporea o della pressione sanguigna dei dipendenti [3] Fonte: Health Promotion Board, “Corporate Wellness Grants,” HPB.GOV.SG. Tali modelli di cofinanziamento pubblico-privato stanno emergendo in Giappone, Australia e Paesi Bassi, creando un vento favorevole agli appalti per le catene in grado di gestire contratti multi-stakeholder e report di conformità.
Integrazione digitale e adozione di un fitness intelligente
Le attrezzature connesse e l'integrazione di dispositivi indossabili stanno trasformando le palestre in piattaforme basate sui dati, consentendo agli operatori di monetizzare le informazioni sulle prestazioni e di personalizzare al contempo le strategie di fidelizzazione a livello individuale. Nel 2024, Planet Fitness ha annunciato l'intenzione di dotare 1,200 sedi di attrezzature cardio abilitate all'IoT e compatibili con Apple Watch, Fitbit e Garmin, consentendo ai clienti di monitorare gli allenamenti in tutte le sedi e di ricevere consigli di allenamento generati da algoritmi. Questo livello di interoperabilità contribuisce ad affrontare una delle principali cause di abbandono, ovvero l'accesso non uniforme alle attrezzature, supportando la gestione dinamica della capacità e indirizzando i clienti verso fasce orarie sottoutilizzate tramite notifiche push. Allo stesso modo, Peloton ha spostato la sua attenzione dalla crescita basata sull'hardware alle partnership B2B, installando cyclette e tapis roulant connessi in 800 palestre alberghiere e 200 centri fitness aziendali entro la metà del 2024 per generare ricavi ricorrenti dalle licenze software, in un contesto di domanda diretta al consumatore in calo. Anche gli studi boutique stanno adottando specchi intelligenti e strumenti di correzione della forma basati sull'intelligenza artificiale, che forniscono un feedback biomeccanico in tempo reale, supportando prezzi premium e riducendo la responsabilità civile per infortuni. Allo stesso tempo, i sistemi di check-in biometrico che utilizzano il riconoscimento facciale o la scansione delle impronte digitali vengono integrati con le piattaforme di pagamento, semplificando l'onboarding e riducendo i costi di manodopera alla reception del 30-40%, un vantaggio significativo in termini di margine nelle aree urbane ad alto canone di locazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati requisiti di investimento di capitale | -1.1% | Globale, più acuto nei mercati urbani ad alto canone di locazione | A breve termine (≤ 2 anni) |
| Disponibilità limitata di formatori e personale qualificato | -0.8% | Mercati sviluppati del Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Sfide normative e di licenza | -0.6% | Europa, Asia-Pacifico, Sud America | Medio termine (2-4 anni) |
| Fluttuazioni stagionali e regionali della domanda | -0.4% | Nord America, Europa, mercati del turismo stagionale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati requisiti di investimento di capitale
Gli elevati costi iniziali di lancio di una struttura, che includono immobili, attrezzature e infrastrutture tecnologiche, creano significative barriere all'ingresso, concentrando la quota di mercato tra catene ben capitalizzate e limitando l'espansione in città secondarie. Una palestra di medie dimensioni, di 10,000-15,000 metri quadrati, richiede in genere un investimento iniziale compreso tra 500,000 e 1.5 milioni di dollari, con attrezzature cardio e per il potenziamento che rappresentano circa il 30-40% dei costi totali, secondo i parametri di riferimento del settore forniti da produttori di attrezzature e consulenti immobiliari. Sebbene gli studi boutique comportino esborsi di capitale complessivi inferiori, i loro costi per metro quadrato sono più elevati a causa di requisiti specifici, come pavimenti, specchi e sistemi audio. Ad esempio, uno studio yoga di 2,000 metri quadrati richiede generalmente un capitale iniziale di 150,000-300,000 dollari. I contratti di locazione a lungo termine nelle aree urbane di pregio spesso durano 10 anni e includono garanzie personali, esponendo gli affiliati a un rischio di ribasso prolungato se la crescita degli iscritti non è sufficiente. I costi aggiuntivi associati agli aggiornamenti delle palestre intelligenti, tra cui attrezzature abilitate all'IoT, sistemi di accesso biometrico e piattaforme di pagamento integrate, possono aggiungere dai 100,000 ai 250,000 dollari ai budget di ristrutturazione, rendendoli difficili da giustificare per gli operatori economici senza prove evidenti di un miglioramento della fidelizzazione. Sebbene i modelli di finanziamento delle attrezzature e di vendita con leaseback stiano diventando più comuni, la volatilità dei tassi di interesse nel 2024-2025 ha fatto aumentare i costi di finanziamento, riducendo i rendimenti delle nuove sedi e rallentando i piani di espansione delle catene regionali.
Sfide normative e di licenza
Quadri normativi frammentati tra i vari Paesi impongono notevoli oneri amministrativi e possono rallentare l'ingresso sul mercato, soprattutto per le catene che mirano a espandersi in più Paesi. All'interno dell'Unione Europea, gli standard per le strutture fitness variano notevolmente: la Germania impone ispezioni annuali da parte di revisori certificati TÜV, la Francia richiede personale formato in materia di rianimazione cardiopolmonare (RCP) in loco durante l'orario di apertura e la Spagna applica standard di ventilazione basati sui livelli di occupazione. Le certificazioni di qualità ISO 9001 sono sempre più necessarie per gli operatori che desiderano ottenere appalti pubblici o rimborsi assicurativi sanitari, ma il processo di audit di 12-18 mesi e le spese di consulenza di 20,000-50,000 dollari spesso scoraggiano gli operatori più piccoli e indipendenti. In India, i requisiti per le licenze variano da Stato a Stato. Il Maharashtra richiede autorizzazioni antincendio che possono richiedere dai 6 ai 9 mesi, mentre il Karnataka richiede autorizzazioni ambientali per le strutture di oltre 5,000 piedi quadrati. In Cina, l'Amministrazione Generale dello Sport vincola le licenze di esercizio al rapporto tra istruttori e iscritti (almeno un allenatore certificato ogni 100 iscritti) e impone la presenza di attrezzature mediche di emergenza, come i defibrillatori automatici esterni, nelle strutture di dimensioni superiori a 2,000 metri quadrati, favorendo gli operatori con supporto statale. Anche i costi dell'assicurazione di responsabilità civile sono in aumento in Nord America e in Europa, a causa di contenziosi legali relativi a infortuni causati dalle attrezzature e di mancata supervisione. Per una palestra di medie dimensioni, i premi annuali variano in genere da 10,000 a 30,000 dollari, il che aumenta l'onere finanziario della conformità normativa.
Analisi del segmento
Per tipo di struttura: i formati boutique rimodellano il predominio delle palestre tradizionali
Nel 2025, palestre e centri benessere detenevano una quota di mercato del 41.15%, grazie alla loro capacità di offrire un'ampia gamma di attrezzature e programmi adatti a diverse generazioni, il tutto sotto lo stesso tetto. Nel frattempo, gli studi di yoga stanno crescendo a un tasso annuo composto (CAGR) dell'8.53% fino al 2031, il più rapido tra le tipologie di strutture, poiché i programmi di benessere aziendale combinano sempre più spesso l'allenamento consapevole con il tradizionale allenamento di forza. Xponential Fitness, che gestisce in franchising Club Pilates, CycleBar, StretchLab e YogaSix, contava 3,150 studi a livello globale entro il terzo trimestre del 2024 e ha registrato un fatturato complessivo di 405.8 milioni di dollari, in crescita del 9% su base annua, a dimostrazione di come i format specializzati supportino prezzi premium e una rapida crescita del franchising. Gli studi di danza aerobica, tra cui Zumba, barre e dance cardio, stanno beneficiando della viralità generata da TikTok, dove i video di coreografie creati dagli utenti stimolano le iscrizioni di prova tra i consumatori della Generazione Z e i millennial. Le strutture per la pallamano rimangono concentrate in Europa e Sud America, dove il cofinanziamento comunale riduce i requisiti di capitale degli operatori, mentre gli sport con racchetta stanno vivendo una rinascita, trainata dalla crescita del 158% della partecipazione al pickleball negli Stati Uniti dal 2020 al 2024, spingendo gli operatori a riutilizzare i campi da tennis sottoutilizzati (SFIA) [4] Fonte: Sports & Fitness Industry Association, “2024 Participation Report,” SFIA.ORG.
Gli impianti natatori si stanno espandendo nei mercati mediorientali, dove il caldo estremo limita l'esercizio fisico all'aperto. La strategia sportiva Vision 2030 dell'Arabia Saudita ha stanziato 1.3 miliardi di dollari per la costruzione di centri acquatici, puntando a una partecipazione femminile del 40%, in linea con gli obiettivi di riforma sociale. Le piste di pattinaggio affrontano elevati costi energetici per la refrigerazione, limitando la redditività al di fuori dei climi freddi, eppure gli operatori in Canada e Scandinavia stanno massimizzando l'utilizzo attraverso programmi multiuso come campionati di hockey, pattinaggio artistico e sessioni pubbliche. Il segmento "Altro", che comprende palestre di arrampicata, parchi con trampolini e centri di allenamento funzionale, sta attraendo capitali di rischio, con le palestre di arrampicata che beneficiano dell'inclusione di questo sport nelle Olimpiadi di Parigi del 2024, che ha aumentato la visibilità generale. Planet Fitness, con 2,600 sedi e 19.7 milioni di iscritti nel terzo trimestre del 2024, evidenzia la continua forza dei modelli a basso costo e ad alto volume. Tuttavia, il fatturato dell'azienda pari a 1.1 miliardi di dollari riflette una quota media mensile di 10-25 dollari, limitando la redditività per membro rispetto alle catene di boutique che possono far pagare 150-300 dollari al mese.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Da parte dell'utente finale: la forma fisica pediatrica supera la crescita degli adulti
Si prevede che il segmento bambini e ragazzi crescerà a un CAGR del 9.24% fino al 2031, superando la crescita degli adulti, grazie all'introduzione da parte dei comuni di alternative all'educazione fisica e alla sperimentazione da parte delle compagnie assicurative di programmi di rimborso per la prevenzione dell'obesità pediatrica. Nel 2025, gli adulti rappresentavano il 46.26% dei ricavi degli utenti finali, trainati dai sussidi per il benessere dei datori di lavoro e dalla crescente adozione di programmi di fitness preventivo tra le fasce più anziane. Tuttavia, la programmazione per i giovani sta emergendo come un fattore di differenziazione chiave per gli operatori che cercano flussi di reddito resilienti alla recessione. Il CDC raccomanda 60 minuti di attività fisica al giorno per i bambini dai 6 ai 17 anni, ma solo il 24% dei giovani statunitensi ha raggiunto questo obiettivo nel 2024, creando opportunità per collaborazioni tra scuole e palestre e programmi extrascolastici. Life Time Fitness ha ampliato la sua offerta di corsi per ragazzi nel 2024, aggiungendo lezioni di nuoto, campionati sportivi giovanili e campi di fitness integrati STEM con quote mensili che vanno da 200 a 500 dollari, il doppio della quota di iscrizione tipica per gli adulti. L'azienda offre anche un servizio di assistenza all'infanzia che consente ai genitori di allenarsi.
Gli operatori del segmento pediatrico sono soggetti a una supervisione normativa più rigorosa, che include controlli obbligatori dei precedenti per gli istruttori, un rapporto bambini-personale (tipicamente 10:1 per le età 6-12) e requisiti strutturali che separano le aree dedicate ai giovani da quelle dedicate agli adulti. Il movimento indiano Fit India ha dato priorità alle infrastrutture per il fitness scolastico nel 2024, stanziando 150 milioni di dollari per dotare 10,000 scuole pubbliche di attrezzature da palestra e insegnanti di educazione fisica certificati, creando opportunità per gli operatori privati di fornire formazione e supporto curriculare. In Giappone, il calo delle nascite ha spostato l'attenzione verso i programmi per anziani, eppure centri urbani come Tokyo e Osaka stanno assistendo a un aumento delle palestre per bambini che offrono corsi di parkour, arti marziali e percorsi a ostacoli in risposta alla domanda dei genitori di attività extrascolastiche strutturate. La crescita nel segmento degli adulti è ancorata all'adozione di programmi di fitness preventivo tra la fascia di età over 50, con gli operatori che integrano consulenze di telemedicina e programmi di gestione delle malattie croniche per ottenere rimborsi Medicare e dell'assicurazione sanitaria nazionale, consentendo flussi di entrate che vanno oltre le tradizionali quote associative.
Per tipo di servizio: l'allenamento personale guadagna quote di mercato in mezzo alla mercificazione degli abbonamenti
Le quote associative rappresentavano il 91.35% dei ricavi derivanti dai servizi nel 2025, ma i servizi di personal training e di formazione stanno crescendo a un CAGR dell'8.75% fino al 2031, riflettendo la disponibilità dei consumatori a pagare per programmi incentrati sui risultati, poiché le offerte esclusivamente digitali riducono il valore degli abbonamenti con accesso alle attrezzature. In Nord America, le sessioni di personal training variano in genere da 50 a 150 dollari all'ora, mentre i centri benessere offrono sessioni per piccoli gruppi (da 3 a 6 partecipanti) a 30-60 dollari a persona per bilanciare i ricavi con la capacità degli istruttori. Gli operatori stanno integrando sempre più strumenti di correzione della forma basati sull'intelligenza artificiale e tecnologie indossabili per giustificare prezzi più elevati, consentendo ai trainer di gestire elenchi di clienti più ampi senza compromettere la programmazione personalizzata.
Anche il segmento "Altri tipi di servizi", che comprende consulenza nutrizionale, fisioterapia, trattamenti spa e prodotti al dettaglio come abbigliamento e integratori, è in espansione, generando ricavi non derivanti dalle quote associative per compensare la mercificazione degli abbonamenti. Equinox ha dichiarato nel 2024 che questi servizi accessori hanno contribuito al 18% del fatturato totale, con offerte interne di spa e nutrizione che generavano una media di 120 dollari per iscritto al mese in più rispetto alla quota base. I modelli di abbonamento ibridi, che combinano l'accesso illimitato alla struttura con un numero fisso di sessioni di personal training, stanno diventando sempre più comuni, supportati da una pianificazione algoritmica che massimizza l'utilizzo dei trainer e riduce i tempi di inattività nelle ore non di punta. Enti di certificazione come NASM e ACE stanno ampliando le credenziali specializzate, coprendo aree come il fitness pre e post parto, il condizionamento specifico per sport e l'allenamento geriatrico, consentendo agli allenatori di applicare tariffe più elevate e proteggersi dalla mercificazione (nasm.org; acefitness.org). Gli operatori premium stanno adottando sempre più prezzi basati sui risultati, in base ai quali i clienti pagano per progressi misurabili, come aumenti di forza o cambiamenti nella composizione corporea, anziché per il tempo della sessione, creando un margine di guadagno per coloro che investono nel monitoraggio biometrico e nell'analisi dei dati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei centri fitness e sportivi ricreativi in Nord America
Nel 2025, il Nord America rappresentava il 38.44% del mercato globale, trainato dall'elevata spesa pro capite in palestra, in media tra i 60 e gli 80 dollari al mese, e dai programmi di benessere sponsorizzati dai datori di lavoro che contribuiscono a stabilizzare la domanda durante l'incertezza economica. Gli Stati Uniti generano la maggior parte del fatturato regionale, con una netta suddivisione tra operatori low-cost, come Planet Fitness, che addebita 10-25 dollari al mese, e marchi premium come Life Time, le cui tariffe mensili variano da 150 a 300 dollari. In Canada, GoodLife Fitness gestisce oltre 400 sedi e sta intensificando la sua attenzione sulle partnership aziendali per il benessere. Nel frattempo, in Messico, si sta assistendo a una crescita in centri manifatturieri come Monterrey e Guadalajara, dove le multinazionali stanno sovvenzionando l'accesso alle palestre per attrarre e trattenere lavoratori qualificati.
Mercato europeo dei centri fitness e sportivi ricreativi
L'Europa presenta un panorama frammentato, con una penetrazione del fitness che varia notevolmente da paese a paese. Il Regno Unito supporta oltre 7,000 palestre e circa 11 milioni di iscritti, la Germania mantiene una solida cultura del fitness club rafforzata da politiche di benessere da parte dei datori di lavoro, e i mercati dell'Europa meridionale come Spagna e Italia stanno crescendo più rapidamente partendo da una base di spesa inferiore, grazie alla ripresa dei redditi delle famiglie. Gli operatori low cost stanno guadagnando terreno: PureGym gestisce oltre 500 sedi nel Regno Unito e in Europa con modelli aperti 24 ore su 24 e senza contratto, mentre Basic-Fit, con sede nei Paesi Bassi, si è espansa a oltre 1,300 club in sei paesi entro il 2024, utilizzando approvvigionamenti e marketing centralizzati per fare pressione sugli operatori indipendenti. Tuttavia, le diverse normative nazionali, che vanno dalle ispezioni TÜV in Germania ai requisiti di personale in Francia e agli standard di ventilazione in Spagna, aumentano i costi di conformità e tendono a favorire le catene più grandi con capacità normative dedicate.
Mercato dei centri fitness e sportivi ricreativi in APAC, Medio Oriente e Africa e Sud America
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR previsto del 9.43% fino al 2031, trainato dall'urbanizzazione, dall'aumento dei redditi e dagli investimenti statali nelle infrastrutture sportive. La Cina è il fulcro della crescita regionale, supportata dall'obiettivo del Consiglio di Stato di 687 miliardi di dollari per l'industria sportiva entro il 2025 e da una base di oltre 500 milioni di praticanti regolari, con gli operatori che beneficiano di incentivi per la locazione di terreni vicino agli hub di transito. Il mercato del fitness in India ha raggiunto i 2.6 miliardi di dollari nel 2024 e sta crescendo dell'8-10% all'anno nell'ambito del Fit India Movement, che collega le licenze agli standard di accessibilità e qualità dell'aria. Il mercato giapponese da 4 miliardi di dollari enfatizza i servizi per la popolazione anziana, inclusi i programmi di prevenzione delle cadute legati ai rimborsi dell'assicurazione sanitaria nazionale, mentre l'industria australiana da 3.1 miliardi di dollari australiani sta espandendo i formati di allenamento funzionale. In Sud America, il mercato brasiliano ha subito una contrazione nel 2024 a causa dell'inflazione e della pressione valutaria, sebbene Cile e Colombia stiano registrando una domanda stabile da parte della classe media grazie a prezzi flessibili e modelli ibridi. Il Medio Oriente e l'Africa stanno beneficiando di iniziative di benessere sostenute dai governi, in particolare l'investimento Vision 2030 dell'Arabia Saudita in strutture acquatiche e gli obblighi di benessere aziendale degli Emirati Arabi Uniti, mentre la crescita in Africa rimane concentrata nei principali centri urbani come Johannesburg e Città del Capo a causa di vincoli infrastrutturali altrove.
Panorama normativo
La regolamentazione dei centri fitness e sportivi ricreativi è frammentata tra i vari Paesi e, nei mercati più ampi, anche tra le diverse giurisdizioni subnazionali, il che crea costi di conformità disomogenei per gli operatori con più sedi. Negli Stati Uniti, la Health & Fitness Association ha monitorato oltre 160 proposte di legge relative al settore fitness prese in esame nel 2025, di cui 21 sono state promulgate, con particolare attenzione a temi di tutela dei consumatori come la trasparenza dei prezzi e le norme sul rinnovo automatico. A livello statale, la Carolina del Sud ha approvato la Legge 4635 il 30 giugno 2026, che consente la notifica elettronica per il rinnovo automatico dei contratti. Oltre alle norme contrattuali e di tutela dei consumatori, gli operatori devono rispettare obblighi di ispezione, igiene e sicurezza che variano a seconda del mercato, e i costi dell'assicurazione di responsabilità civile rappresentano una spesa operativa continua legata alla conformità.
Anche i modelli di gestione del personale e la progettazione dei servizi sono influenzati da normative legate alle qualifiche professionali e agli standard delle strutture. Nell'Unione Europea, i requisiti differiscono sostanzialmente, includendo le pratiche di ispezione legate al TÜV in Germania, la presenza di personale formato in RCP durante l'orario di apertura in Francia e gli standard di ventilazione spagnoli basati sull'occupazione. Nell'area Asia-Pacifico, Sport Singapore ha inasprito gli standard professionali per gli istruttori di fitness registrati, rendendo obbligatoria la certificazione Basic Exercise Science (BES) per i professionisti iscritti al National Registry of Exercise Professionals (NREP) a partire dal 1° giugno 2026, aumentando l'importanza delle certificazioni riconosciute per gli operatori che offrono servizi di insegnamento e programmi di benessere aziendale.
Panorama competitivo
Il mercato dei centri fitness e degli sport ricreativi rimane altamente frammentato, con nessun singolo operatore che detiene più del 5% della quota globale. Questa struttura lascia ampio spazio agli operatori regionali per adattare la programmazione alle preferenze locali e assicurarsi accordi immobiliari comunali vantaggiosi. Planet Fitness, con 19.7 milioni di iscritti in 2,600 sedi nel terzo trimestre del 2024 e 1.1 miliardi di dollari di fatturato, esemplifica il modello ad alto volume e basso contatto basato su personale minimo e canoni mensili bassi. All'estremo opposto, Life Time serve 777,000 iscritti attraverso 172 resort sportivi di lusso, generando 2.4 miliardi di dollari di fatturato nel 2023, raggruppando personal training, servizi spa, assistenza all'infanzia e servizi premium che supportano quote mensili comprese tra 150 e 300 dollari.
Xponential Fitness si colloca in una posizione intermedia grazie alla sua strategia in franchising, gestendo 3,150 centri in tutto il mondo e registrando un fatturato di 405.8 milioni di dollari a livello di sistema nel terzo trimestre del 2024. Pur trasferendo il rischio immobiliare agli affiliati, mantiene il controllo centralizzato sulla certificazione degli istruttori e sulla programmazione delle lezioni basata sui dati, consentendo una scalabilità efficiente senza un'eccessiva esposizione al bilancio. La tecnologia sta plasmando sempre più il vantaggio competitivo. Il lancio di Planet Fitness di attrezzature cardio abilitate all'IoT nel 2024, compatibili con dispositivi Apple Watch, Fitbit e Garmin, mira a ridurre il tasso di abbandono consentendo ai membri di monitorare gli allenamenti in tutte le sedi e agli operatori di gestire l'affollamento attraverso la pianificazione algoritmica della capacità. Allo stesso tempo, nuovi format come le palestre di arrampicata e gli studi di allenamento funzionale stanno attraendo capitali di rischio, supportati dalla maggiore visibilità derivante dall'inclusione dell'arrampicata nelle Olimpiadi di Parigi del 2024.
Anche gli operatori affermati stanno spingendo più a fondo sui servizi accessori per contrastare la mercificazione degli abbonamenti: Equinox ha riferito che spa, nutrizione e offerte correlate hanno contribuito per il 18% al fatturato totale nel 2024, aggiungendo circa 120 dollari per iscritto al mese oltre la quota base. Le partnership aziendali per il benessere stanno ulteriormente rimodellando la concorrenza, con Life Time che osserva che il 22% delle nuove iscrizioni nel 2024 è arrivato tramite contratti con i datori di lavoro vincolati a un utilizzo misurato piuttosto che a tariffe fisse. Con l'inasprimento dei requisiti normativi, certificazioni come ISO 9001 stanno diventando prerequisiti per i flussi di entrate del settore pubblico e collegati alle compagnie assicurative, sebbene i tempi e i costi di conformità continuino a svantaggiare gli indipendenti più piccoli. Le città secondarie offrono un potenziale inutilizzato grazie ai minori costi immobiliari e alla limitata presenza di operatori storici, ma l'elevato fabbisogno di capitale iniziale e la carenza di formatori qualificati rimangono i principali vincoli a una rapida espansione.
Leader del settore dei centri sportivi ricreativi e di fitness
Planet fitness
Fitness a vita
Vestibilità di base
LA Fitness
Anytime fitness
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Planet Fitness, Inc. annuncia una partnership con Apple Music per offrire fino a tre mesi gratuiti ai nuovi iscritti dal 20 al 31 luglio 2026. L'alleanza amplia i canali di coinvolgimento e accelera l'inserimento dei nuovi iscritti attraverso pacchetti di esperienze digitali.
- Luglio 2026: BravoFit (Planet Fitness Australia) annuncia che Franchise Equity Partners ha acquisito una partecipazione del 52.5% per finanziare la futura espansione dei club. L'iniezione di capitale rafforza il portfolio australiano e accelera i piani di crescita nel mercato APAC.
- Luglio 2026: United PF Holdings, il più grande affiliato di Planet Fitness, negozia con i creditori una conversione del debito in capitale azionario. L'operazione ridefinisce le dinamiche finanziarie tra franchisor e affiliato e potrebbe modificare il ritmo di espansione.
Ambito del rapporto sul mercato globale dei centri sportivi ricreativi e per il fitness
Il centro sportivo e fitness è una struttura fuori sede gestita da terzi, aperta al pubblico e dotata di servizi per migliorare e mantenere la salute fisica, tra cui attrezzature cardio e per l'allenamento della forza, pesi liberi, lezioni di fitness di gruppo e spogliatoi con docce. Questo rapporto mira a fornire un’analisi dettagliata del mercato dei centri fitness e sportivi ricreativi. Si concentra sulle dinamiche del mercato, sulle tendenze emergenti nei segmenti e sui mercati regionali e sugli approfondimenti sui vari tipi di prodotti e applicazioni. Inoltre, analizza gli attori chiave e il panorama competitivo. Il mercato dei centri sportivi fitness e ricreativi è segmentato per tipologia, che comprende palestre, yoga, danza aerobica, sport di pallamano, sport con racchetta, pattinaggio, nuoto e altri, per fascia di età, che comprende 35 anni e più giovani, 35-54 e 55 anni. e più anziani, per utente finale che include uomini e donne e per area geografica che include Nord America, Asia-Pacifico, Europa, Sud America e Medio Oriente. Il rapporto offre dimensioni del mercato e previsioni per il mercato dei centri sportivi e fitness in termini di entrate (USD) per tutti i segmenti di cui sopra.
| Palestre/Centri benessere |
| Yoga |
| Danza aerobica |
| Sport di pallamano |
| Sport di racket |
| Pattinaggio |
| Nuoto |
| Altro |
| Adulti |
| Bambini / Bambini |
| Quote associative |
| Servizi di formazione e istruzione personale |
| Altro tipo di servizio |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di struttura | Palestre/Centri benessere | |
| Yoga | ||
| Danza aerobica | ||
| Sport di pallamano | ||
| Sport di racket | ||
| Pattinaggio | ||
| Nuoto | ||
| Altro | ||
| Per utente finale | Adulti | |
| Bambini / Bambini | ||
| Per tipo di servizio | Quote associative | |
| Servizi di formazione e istruzione personale | ||
| Altro tipo di servizio | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato dei centri sportivi e ricreativi?
Il fatturato globale ha raggiunto i 159.39 miliardi di dollari nel 2026 e si prevede che salirà a 235.47 miliardi di dollari entro il 2031, con un CAGR dell'8.12%.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 9.43%, supportato dagli obiettivi infrastrutturali sportivi della Cina e dalle politiche Fit India dell'India che riducono le barriere per le licenze.
Quale tipologia di struttura si sta espandendo più rapidamente?
Gli studi di yoga sono in testa con un CAGR dell'8.53% fino al 2031, poiché le aziende abbinano la consapevolezza all'esercizio fisico tradizionale nei contratti di benessere.
Perché i servizi di personal training stanno guadagnando quote di mercato?
I consumatori pagano per ottenere risultati misurabili; le sessioni con prezzi compresi tra 50 e 150 dollari all'ora superano gli abbonamenti base, poiché gli strumenti di intelligenza artificiale consentono ai formatori di gestire più clienti.
Quale ruolo svolgono i programmi di benessere aziendale?
Due terzi delle multinazionali ora sovvenzionano l'uso delle palestre e i contratti basati sull'utilizzo garantiscono agli operatori un traffico stabile e ricavi diversificati.


