

Dimensioni e quota di mercato degli aerei antincendio
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
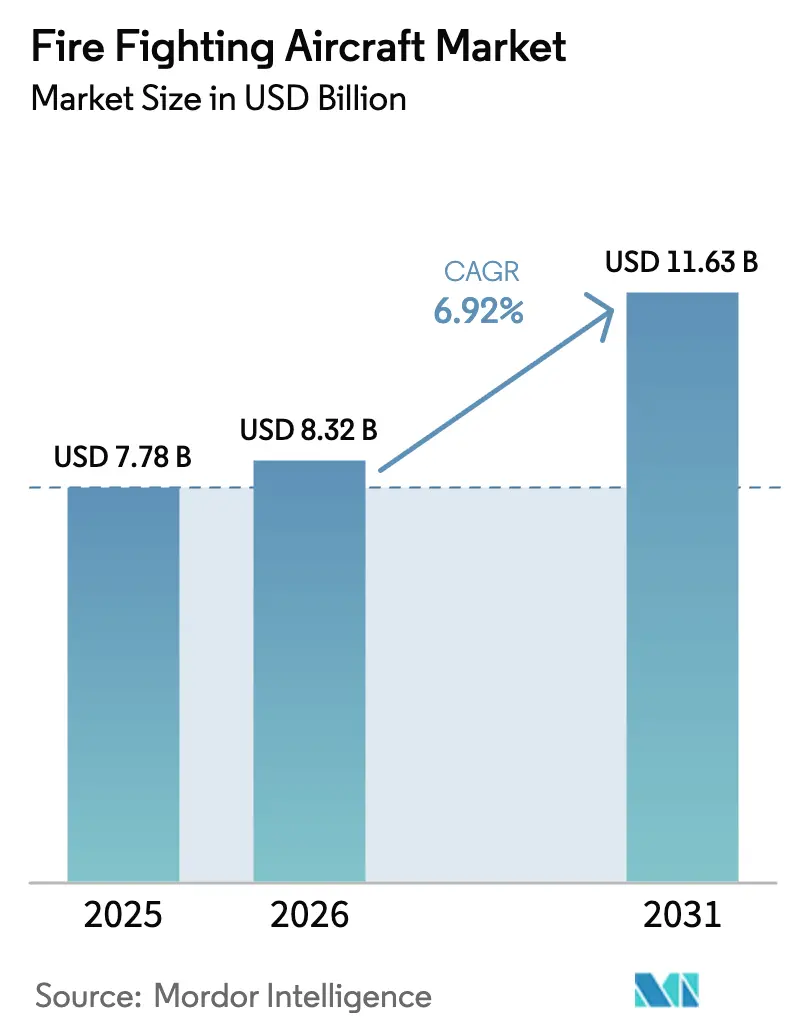
| Dimensione del mercato (2026) | 8.32 miliardo di dollari |
| Dimensione del mercato (2031) | 11.63 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.92% CAGR |
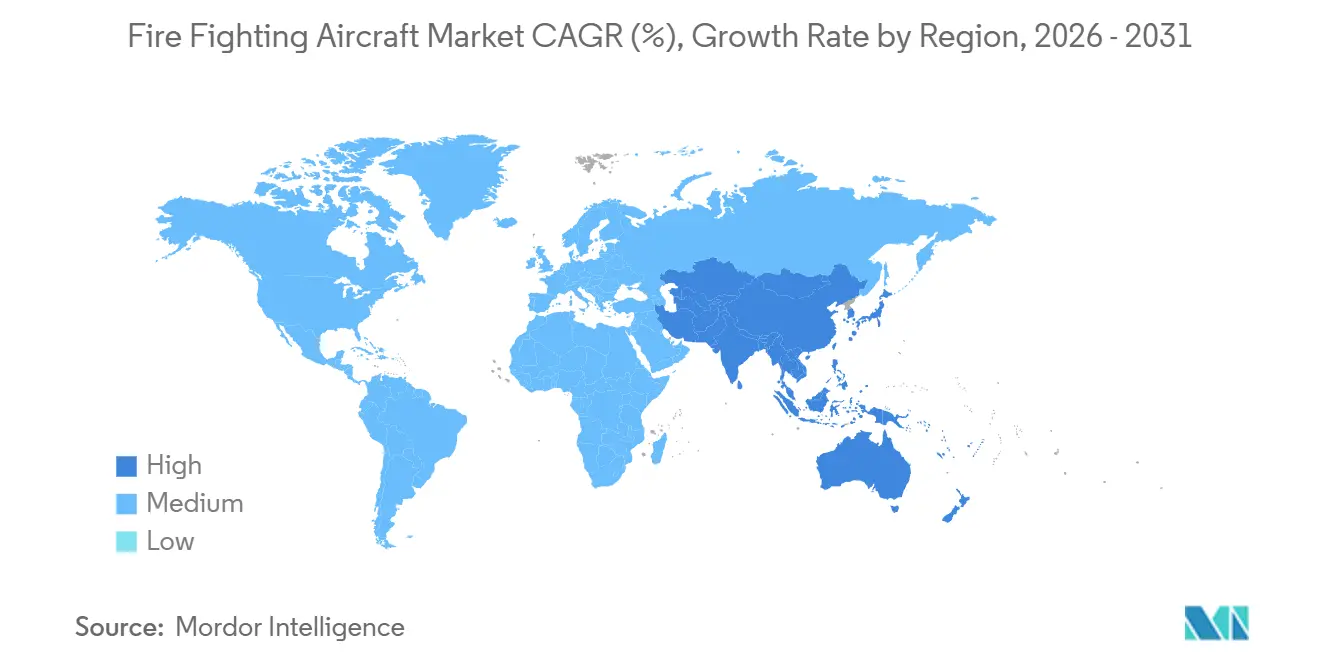
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
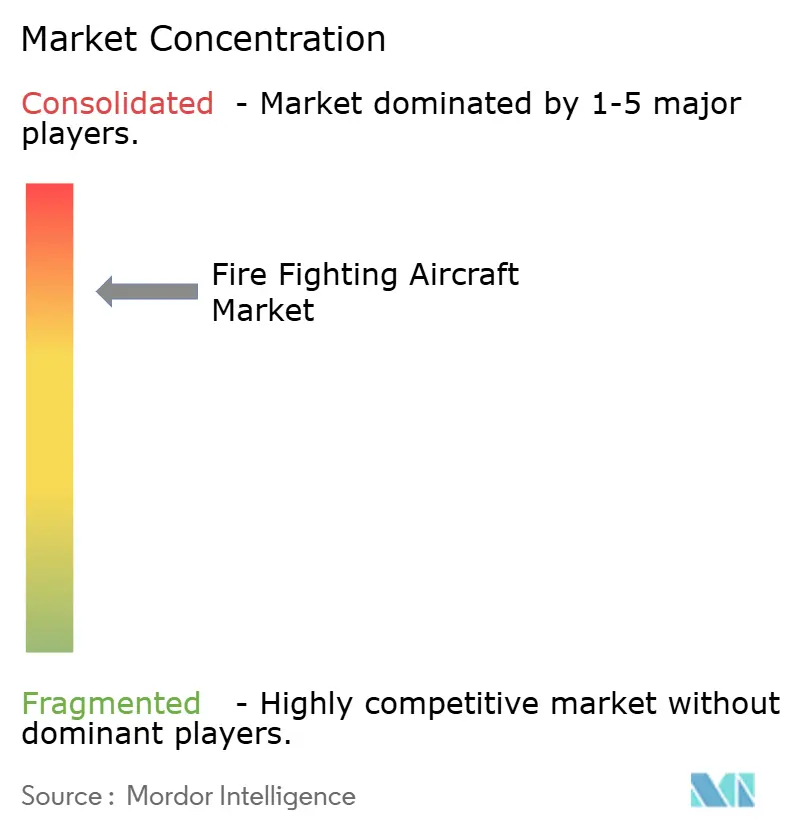
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli aerei antincendio di Mordor Intelligence
Si prevede che il mercato degli aerei antincendio crescerà da 7.78 miliardi di dollari nel 2025 a 8.32 miliardi di dollari nel 2026 e raggiungerà gli 11.63 miliardi di dollari entro il 2031, con un CAGR del 6.92% nel periodo 2026-2031. La crescita deriva dall'escalation degli incendi boschivi causata dal clima, dall'aumento dei budget governativi per la lotta agli incendi aerei e dal vantaggio in termini di costi derivante dalla conversione di aerei passeggeri in disuso in aerei cisterna. I cicli di approvvigionamento accelerati in Nord America e in Europa, uniti all'espansione della flotta sovrana nella regione Asia-Pacifico, stanno rimodellando le dinamiche competitive. Le aziende di conversione stanno riducendo i costi di acquisizione rispetto alle piattaforme di nuova costruzione, mentre l'avionica di precisione sta migliorando l'efficacia e guidando la sostituzione degli aerei degli anni '1980. La carenza di manodopera e i ritardi nell'avionica indotti dai dazi frenano gli aumenti di capacità a breve termine, tuttavia l'aumento dell'esposizione alle responsabilità delle utility sta sbloccando un nuovo canale di domanda per gli appaltatori privati. I produttori che offrono supporto e autonomia durante il ciclo di vita, così come gli sviluppatori che offrono soluzioni di mitigazione dei rischi per l'equipaggio, sono nella posizione migliore per cogliere le opportunità emergenti, poiché i quadri di leasing transfrontalieri riducono i tempi di distribuzione.
Punti chiave del rapporto
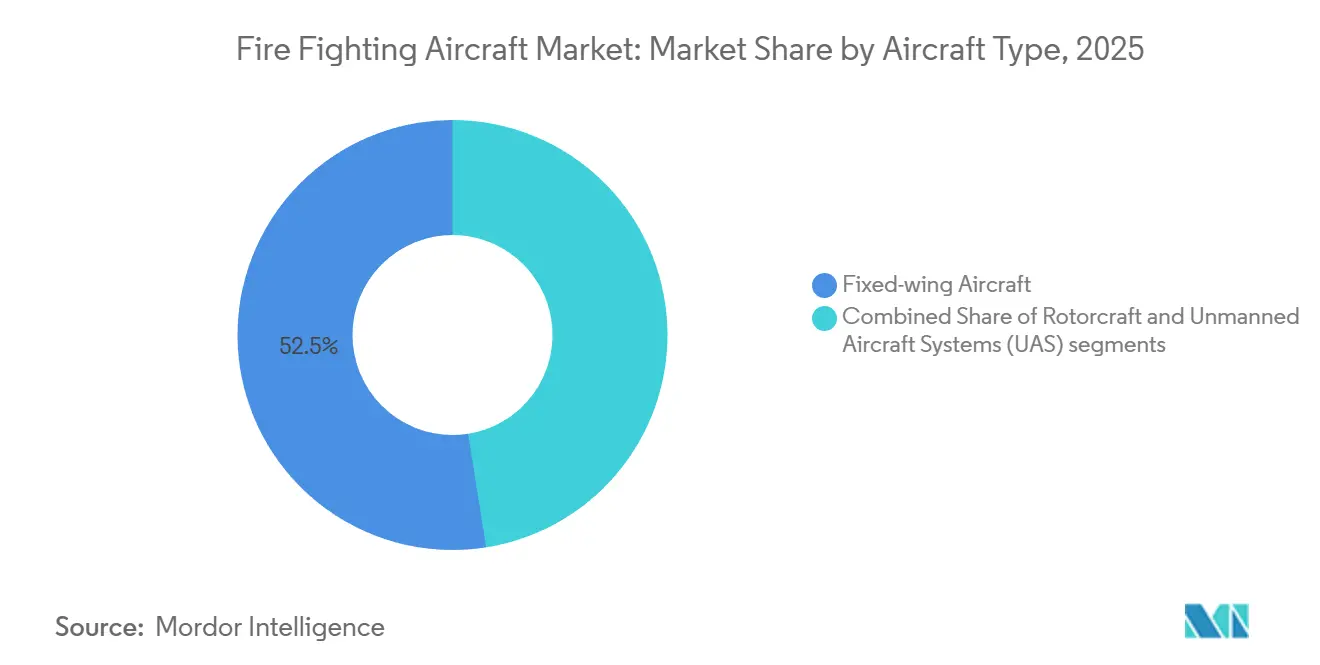
- Per tipologia di aeromobile, nel 2025 le piattaforme ad ala fissa detenevano il 52.50% della quota di mercato degli aerei antincendio; si prevede che i sistemi aerei a pilotaggio remoto (droni) cresceranno a un tasso annuo composto (CAGR) dell'8.87% fino al 2031.
- In base alla capacità del serbatoio, la classe inferiore a 10,000 litri rappresentava il 47.80% del mercato degli aerei antincendio nel 2025, mentre si prevede che le piattaforme superiori a 30,000 litri cresceranno a un CAGR del 7.74% fino al 2031.
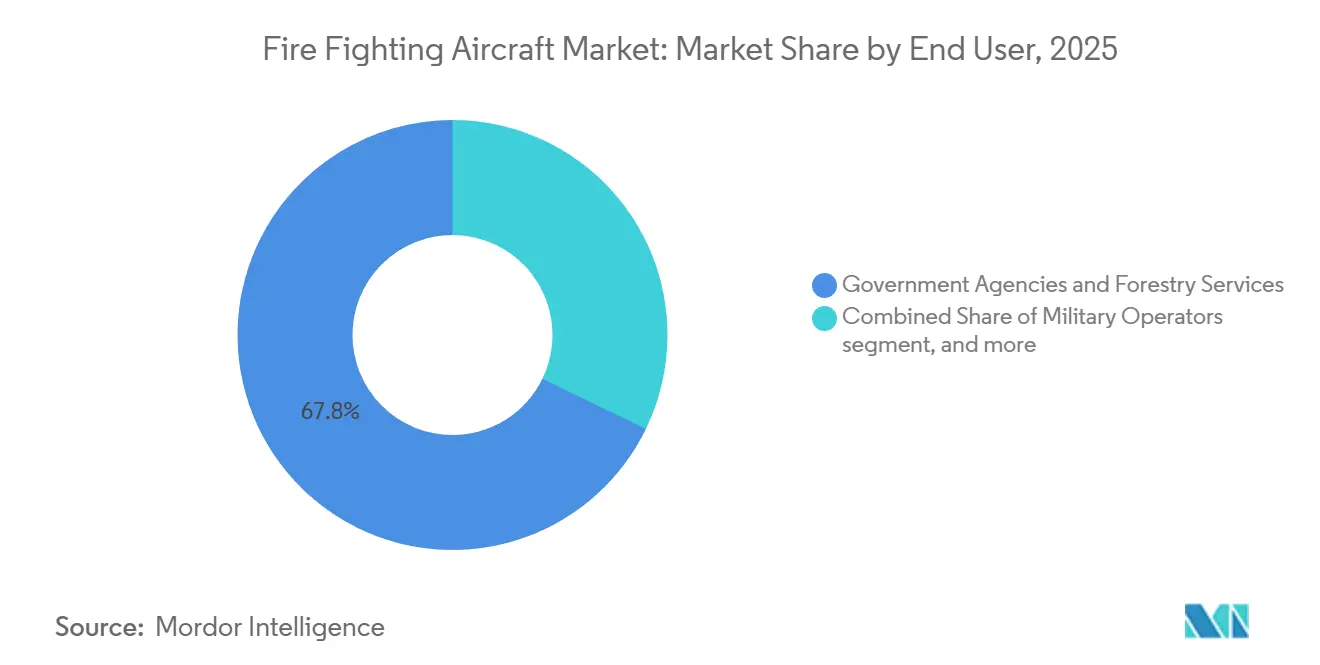
- Per quanto riguarda l'utente finale, nel 2025 le agenzie governative detenevano il 67.80% della quota di mercato degli aerei antincendio, mentre si prevede che gli appaltatori privati cresceranno a un CAGR del 7.65% fino al 2031.
- In base al raggio d'azione, la classe da 1,000 a 3,000 chilometri ha rappresentato il 55.45% del mercato degli elicotteri antincendio nel 2025; si prevede che le piattaforme con un raggio d'azione superiore a 3,000 chilometri cresceranno a un tasso annuo composto (CAGR) dell'8.20% fino al 2031.
- Dal punto di vista geografico, il Nord America ha dominato con una quota di fatturato del 47.10% nel 2025; si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.45% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli aerei antincendio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della frequenza e dell'intensità degli incendi boschivi | + 1.2% | Nord America, Europa mediterranea, Australia | Medio termine (2–4 anni) |
| Ampliare i budget governativi per gli incendi aerei e i contratti a lungo termine | + 1.0% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Cellule di nuova generazione e tecnologie di lancio di precisione | + 0.8% | Adozione globale e precoce da parte della Cina | Medio termine (2-4 anni) |
| Materie prime a fusoliera stretta ritirate che consentono conversioni di petroliere a basso costo | + 0.6% | Nord America, Australia, Sud America | A breve termine (≤ 2 anni) |
| Il rischio di responsabilità delle aziende di servizi pubblici alimenta la domanda di aeromobili del settore privato | + 0.5% | Nord America, Europa mediterranea | A breve termine (≤ 2 anni) |
| L'iniziativa I4F dell'ICAO semplifica il leasing transfrontaliero di aeromobili | + 0.3% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della frequenza e dell'intensità degli incendi boschivi
L'attività degli incendi boschivi continua a sfidare le norme storiche, trasformando quello che una volta era un problema di tre mesi in una minaccia che persiste in ogni stagione. Le agenzie ora tengono gli aerei in allerta tutto l'anno perché nel 2024 sono bruciati 7.5 milioni di acri negli Stati Uniti e 18 milioni di ettari in Canada, i peggiori totali mai registrati. [1] Fonte: National Interagency Fire Center, “Wildfire Statistics,” nifc.gov La ricerca sul clima collega l'impennata a un aumento del 25% dei giorni con condizioni meteorologiche favorevoli agli incendi dal 2000, con conseguenti contratti più lunghi e costi fissi più elevati. [2] Fonte: Nature Climate Change, “Increase in Fire-Weather Days,” nature.com La perdita di 175,000 ettari in Grecia ha esteso i contratti di noleggio delle petroliere fino a ottobre e l'Australia ha adottato basi permanenti, mosse che allungano le finestre di utilizzo e migliorano il ritorno sugli investimenti in grandi piattaforme.
Ampliamento dei bilanci governativi per gli incendi aerei e dei contratti a lungo termine
La spesa pubblica sta aumentando a tutti i livelli. Washington ha aumentato la sua dotazione per il fuoco aereo per l'anno fiscale 2025 a 534 milioni di dollari, il 12% in più rispetto al livello del 2024, mentre la California ha superato i 400 milioni di dollari per finanziare 12 elicotteri e due grandi petroliere. A nord del confine, Ottawa ha promesso 257.6 milioni di dollari canadesi (185.06 milioni di dollari) in cinque anni per velivoli anfibi in grado di ripulire laghi remoti. Il programma rescEU di Bruxelles ha iniettato 600 milioni di euro (648.40 milioni di dollari) per preposizionare 24 piattaforme in tutto il blocco, riducendo i costosi contratti di locazione spot. Il pacchetto DHC-515 della Spagna, della durata di 15 anni, che include formazione e manutenzione, segnala una svolta verso i contratti di durata utile che stabilizzano i ricavi degli OEM.
Cellule di nuova generazione e tecnologie di caduta di precisione
Gli aggiornamenti tecnologici stanno riducendo gli sprechi chimici e ampliando i profili di missione. Il sistema HyDrop di Elbit, certificato dalla FAA nel 2024, riduce la dispersione del ritardante a 10 metri, triplicando la precisione rispetto ai lanci gravitazionali. Il sistema FRDS di terza generazione dell'USDA rileva il wind shear in tempo reale, riducendo del 18% l'uso di ritardante per acro nei test del C-130H. I velivoli autonomi migliorano la sicurezza; l'EH216-F di EHang ha effettuato 6,000 missioni di prova prima di ricevere la certificazione cinese nel 2025, consentendo la soppressione senza equipaggio all'interno di canyon urbani pieni di fumo. Le agenzie che sostituiscono le cellule degli anni '1980 ottengono avionica plug-and-play, sbloccando contratti di protezione delle infrastrutture a margine più elevato che premiano la precisione e il basso impatto collaterale.
Ritiro delle materie prime a corpo stretto per consentire conversioni di petroliere a basso costo
La razionalizzazione della flotta ha seguito la pandemia, inondando il mercato di A320 e B737, riducendo così i costi di acquisizione per le aziende di conversione. Il programma A319 di Neptune offre carichi utili da 4,500 galloni a 12 milioni di dollari, circa la metà del prezzo di un nuovo DHC-515, e si assicura tre acquirenti statali statunitensi per la consegna nel 2026. Coulson ha speso 48 milioni di dollari per trasformare quattro B737-700 in aerocisterne da 5,000 galloni per la rotazione Australia-Cile, convalidando l'economia della velocità a reazione. Oltre 200 C-130 militari in surplus in tutto il mondo sostengono prezzi di retrofit di circa 10-15 milioni di dollari, consentendo agli operatori di schierare rapidamente la capacità mentre i tempi di consegna degli OEM si estendono a tre anni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di acquisizione e di ciclo di vita | -0.7% | I mercati emergenti e globali più colpiti | Medio termine (2-4 anni) |
| Carenza di piloti e meccanici esperti di fuoco aereo | -0.5% | Nord America, Australia, Europa mediterranea | A breve termine (≤ 2 anni) |
| Interruzioni della catena di fornitura di avionica/cellula causate dalle tariffe | -0.4% | Nord America, Europa | A breve termine (≤ 2 anni) |
| L'incaglio dovuto al fumo atmosferico limita l'utilizzo annuale | -0.3% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di acquisizione e di ciclo di vita
L'intensità di capitale rimane il principale freno all'espansione, soprattutto nelle regioni a medio reddito. Un nuovo DHC-515 è quotato a 37 milioni di dollari, mentre un grande aereo cisterna B747 convertito, inclusi i lavori strutturali e il sistema di consegna, si avvicina ai 50 milioni di dollari. Le spese operative si accumulano: carburante, pezzi di ricambio e controlli pesanti costano 8,000-12,000 dollari ogni ora di volo, eppure gli aerei rimangono inattivi fino a otto mesi, gonfiando il costo per gallone a scapito del personale di terra. Il bilancio federale del Brasile ha coperto solo 24 milioni di dollari per i contratti di leasing del 2025, a dimostrazione di come i mercati emergenti facciano fatica a finanziare le flotte di aeromobili ad ala fissa nonostante il crescente rischio di incendi.
Carenza di piloti e meccanici esperti di vigili del fuoco
Le carenze di personale si stanno ampliando man mano che le compagnie aeree riequilibrano i turni e i comandanti più anziani vanno in pensione. La FAA prevede una carenza nazionale di 12,000 piloti entro il 2032, con la lotta antincendio aerea stagionale più colpita perché richiede abilità di manovra a bassa quota e ad alta accelerazione, che offrono una retribuzione intermittente. [3] Fonte: Federal Aviation Administration, “Pilot Workforce Projections,” faa.gov La National Association of State Foresters stima l'età media dei piloti di aerei antincendio a 47 anni e i pensionamenti superano ora i nuovi ingressi con un rapporto di due a uno. Anche i meccanici sono in ritardo; la NAFC australiana ha segnalato il 15% di posti vacanti nel 2025, mettendo a terra alcuni aerei a contratto durante il picco della domanda. I costi di formazione, che superano i 100,000 dollari, scoraggiano le reclute che non hanno garanzie di impiego pluriennali.
Analisi del segmento
Per tipo di aeromobile: le piattaforme ad ala fissa dominano il volume, il segmento UAS accelera
Nel 2025, gli aerei ad ala fissa detenevano una quota di mercato del 52.50% nel mercato dei velivoli antincendio, a dimostrazione della superiore economicità del carico utile per la soppressione di vaste aree. La longevità del segmento è rafforzata dalle flotte di C-130 e S-2T, che hanno effettuato la maggior parte dei lanci statunitensi nel 2025. I sistemi senza pilota, sebbene ancora in fase nascente, si stanno espandendo a un CAGR dell'8.87%, grazie alla certificazione cinese dell'EH216-F e alle prove sandbox della FAA negli Stati Uniti che convalidano le operazioni autonome. Gli elicotteri eccellono nella difesa strutturale di precisione e nelle missioni di riferimento verticale, e le consegne di AW139 in Italia e Los Angeles migliorano la capacità di interfaccia urbana.
La modernizzazione della flotta favorisce programmi di conversione che ne estendono la vita utile e integrano avionica di precisione. Gli operatori di aeromobili ad ala fissa sfruttano i jet dismessi che combinano velocità a reazione con costi operativi moderati, mantenendo competitivo il mercato dei velivoli antincendio. Gli schieramenti di UAS, supportati da un minor rischio per l'equipaggio, stanno ampliando i confini delle missioni in canyon oscurati dal fumo, dove il volo con equipaggio è insostenibile. La crescita degli elicotteri è legata ai contratti di gestione della vegetazione annuali stipulati da aziende di servizi pubblici che richiedono capacità di intervento immediato.
Per capacità del serbatoio: la fascia media è ancora in testa, la crescita del VLAT è superiore
Nel 2025, gli aerei con capacità inferiore a 10,000 litri rappresentavano il 47.80% del mercato degli aerei antincendio, guidati dalle flotte di Air Tractor AT-802F in Nord America e Australia. La classe da 10,000 a 30,000 litri, rappresentata dai CL-415 e dai DHC-515, offre un equilibrio tra carico utile e agilità di scavo; tuttavia, i vincoli di arretrato ne rallentano la crescita. Gli enormi aerei cisterna con capacità superiori a 30,000 litri si stanno espandendo a un CAGR del 7.74%, poiché la copertura in un unico passaggio di linee di fuoco di 3 chilometri migliora l'efficienza dei costi durante i grandi incendi.
Gli elicotteri di media capacità rimangono indispensabili per garantire rapidità di intervento da specchi d'acqua vicini; tuttavia, le agenzie stanno acquistando velivoli VLAT (Very Large Air Transport) per ridurre le ore di volo dell'equipaggio e il numero di sortite. La scarsità di velivoli B747 e DC-10 adatti limita il numero assoluto di VLAT, mantenendo così il potere contrattuale degli operatori in termini di prezzi. Le categorie di velivoli leggeri prosperano nei mercati emergenti, dove le infrastrutture aeroportuali o i budget limitati impediscono l'adozione di aerei di grandi dimensioni.
Da parte dell'utente finale: gli appaltatori privati guadagnano quote di mercato in seguito ai trasferimenti di responsabilità
Nel 2025, le agenzie governative rappresentavano il 67.80% della quota di mercato degli aerei antincendio; tuttavia, gli operatori privati sono destinati a un CAGR del 7.65%, poiché le utility e le compagnie assicurative si assicurano flotte dedicate. Il supporto militare fornisce capacità di intervento, ma deve fare i conti con compromessi in termini di preparazione all'addestramento, che limitano le assegnazioni annuali di voli.
La domanda privata è anelastica al prezzo, trattando i costi degli aeromobili come premi assicurativi. Erickson ora ricava oltre il 60% delle ore di volo dell'S-64 da contratti privati, in aumento rispetto al 30% del 2020. Le agenzie governative, pur rimanendo dominanti, esternalizzano sempre più le missioni di attacco iniziale ad appaltatori che garantiscono tempi di scramble, liberando le flotte pubbliche per lanci strategici sul perimetro.
Per raggio operativo: le piattaforme a lunghissimo raggio sbloccano l'utilizzo emisferico
Gli aeromobili con un'autonomia compresa tra 1,000 e 3,000 chilometri hanno conquistato il 55.45% della quota di mercato degli aerei antincendio nel 2025, raggiungendo un equilibrio tra consumo di carburante e portata di riposizionamento. Le piattaforme con un'autonomia superiore a 3,000 chilometri stanno crescendo a un CAGR dell'8.20%, poiché i quadri di mutuo soccorso transfrontalieri rendono praticabile la rotazione della flotta emisferica. I C-130 di Coulson hanno volato dal Canada all'Australia e poi al Cile nel giro di 12 mesi, raddoppiando l'utilizzo e distribuendo i costi fissi.
Elicotteri a corto raggio e velivoli leggeri rimangono essenziali per una rapida risposta locale, mentre i turboelica a medio raggio coprono missioni in stati contigui. I jet a lunghissimo raggio soddisfano esigenze di pre-posizionamento strategico, consentendo a un'unica base di proteggere più giurisdizioni e massimizzare l'utilizzo delle risorse aeree.
Analisi geografica
Mercato nordamericano degli aerei antincendio
Il Nord America ha mantenuto una quota di fatturato del 47.10% nel 2025, con i bilanci federali e statali che hanno superato i 900 milioni di dollari; tuttavia, la carenza di piloti e la saturazione delle cellule hanno moderato il CAGR regionale. Gli Stati Uniti hanno gestito 23 grandi petroliere, 8 VLAT e oltre 100 elicotteri nel 2025. L'investimento del Canada di 257.6 milioni di dollari canadesi (185.06 milioni di dollari) si concentra sulle piattaforme anfibie, mentre il Messico espande modestamente i contratti di leasing di elicotteri. I tassi di utilizzo inferiori a 250 ore a stagione limitano l'impiego di nuovi capitali, portando a uno spostamento degli appalti verso contratti di servizio che privilegiano la disponibilità rispetto alla proprietà.
Mercato degli aerei antincendio nella regione Asia-Pacifico
La regione Asia-Pacifico è quella in più rapida crescita, con un CAGR del 7.45% fino al 2031. Il piano australiano da 352.9 milioni di dollari australiani (236.37 milioni di dollari australiani) rafforza la capacità sovrana di ridurre la dipendenza dalle risorse nordamericane in leasing. La Cina ha schierato l'aereo anfibio AG600 e ha superato i 50 elicotteri antincendio, concentrati nello Xinjiang e nell'Heilongjiang. Giappone, Indonesia e Thailandia stanno ampliando le flotte di elicotteri per la lotta agli incendi in zone montuose e torbiere, sebbene da basi di piccole dimensioni.
Mercato degli aerei antincendio in EMEA
La flotta europea di rescEU frammenta il predominio delle esportazioni nordamericane. La Spagna gestisce 73 velivoli e ha ordinato sei DHC-515 nel 2025. La Sécurité Civile francese impiega 23 velivoli anfibi e ne ha aggiunti tre. La Grecia ha modernizzato i suoi velivoli antincendio post-2024 con quattro nuovi CL-415. La russa Avialesookhrana mantiene oltre 60 velivoli, ma incontra ostacoli nella modernizzazione. I mercati del Medio Oriente e dell'Africa stanno emergendo lentamente, con l'Arabia Saudita che investe in capacità elicotteristiche per proteggere la propria infrastruttura energetica.
Panorama normativo
Negli Stati Uniti, le operazioni antincendio aeree sono regolate da un quadro interagenzie che si basa sui regolamenti federali sull'aviazione (FAR) e su standard operativi annuali. Nel febbraio 2026, il National Wildfire Coordinating Group (NWCG) ha pubblicato il PMS 514, Standard per le operazioni degli aerei antincendio, e nel maggio 2026 il National Interagency Fire Center (NIFC) ha pubblicato gli Standard interagenzie 2026 per le operazioni antincendio e di aviazione antincendio (il Libro Rosso), che rafforza i requisiti standardizzati di dispacciamento, utilizzo e coordinamento per gli aerei antincendio tra le diverse agenzie.
In Europa, i percorsi di aeronavigabilità e certificazione per velivoli antincendio con equipaggio e elicotteri sono definiti dalle specifiche di certificazione EASA, tra cui la CS-26 (specifiche aggiuntive di aeronavigabilità per le operazioni) e la CS-29 (elicotteri di grandi dimensioni). A livello internazionale, l'ICAO continua a lavorare sulla necessità di requisiti di certificazione e operativi più standardizzati per i velivoli antincendio specializzati, con le restanti difficoltà legate principalmente alle approvazioni giurisdizionali che complicano l'impiego e il noleggio transfrontalieri.
Analisi della catena del valore
La catena del valore si estende dai produttori di aeromobili (OEM) e dalle aziende di conversione fino agli integratori di sistemi di missione, includendo serbatoi, portelli, unità di controllo del lancio e avionica. Si estende poi a una base di fornitori di secondo livello specializzati per i componenti critici per il volo, seguiti da reti e operatori MRO (manutenzione, riparazione e revisione) che forniscono capacità ad agenzie governative e appaltatori privati tramite contratti stagionali o pluriennali. I programmi anfibi specificamente progettati (ad esempio, il De Havilland Canadair 515/DHC-515) creano esigenze di fornitura specifiche per superfici di controllo del volo, assemblaggi della cabina di pilotaggio e sistemi di controllo del lancio, mentre le conversioni di aerei cisterna dipendono dalla disponibilità di componenti per le cellule, oltre che da pacchetti di lavoro di ingegneria e certificazione.
Le recenti attività sul fronte dell'offerta indicano una maggiore internazionalizzazione lungo tutta la catena, compresi i fornitori che supportano i sottosistemi del DHC-515 e nuove partnership relative a concetti di velivoli antincendio di nuova generazione e iniziative per grandi aerei cisterna. Per quanto riguarda gli elicotteri, la localizzazione della produzione e le partnership di integrazione influenzano anche la capacità di fornitura; nel luglio 2026, Lockheed Martin ha annunciato l'avvio della produzione degli elicotteri Sikorsky S-70 FIREHAWK presso PZL Mielec in Polonia per la Repubblica Ceca, coordinata con i partner per la configurazione della missione. Ciò evidenzia come i produttori di apparecchiature originali (OEM), i centri di allestimento e i fornitori di supporto locali collaborino per fornire risorse antincendio pronte per la missione.
Panorama competitivo
Il mercato degli aerei antincendio è altamente consolidato, con pochi attori chiave che detengono quote di mercato significative. Il C-130J di Lockheed Martin domina gli appalti militari-civili per i grandi aerei cisterna, aggiudicandosi un ordine da 280 milioni di dollari dalla Romania per cinque velivoli nel 2025. Il DHC-515 di De Havilland è l'unico aereo anfibio di nuova produzione, ma deve far fronte a un arretrato di tre anni. Leonardo e Airbus sono leader nel settore degli elicotteri, mentre l'S-64 di Erickson è responsabile delle missioni di trasporto pesante.
Gli specialisti della conversione rivoluzionano i prezzi. I programmi A319 di Neptune e 737 di Coulson sfruttano l'abbondante materia prima per i jet per ridurre del 50% i prezzi delle nuove costruzioni. L'avionica di precisione di Elbit e l'FRDS Gen III dell'USDA diventano specifiche obbligatorie, spingendo le flotte obsolete verso il retrofit. I nuovi operatori autonomi, come EHang, puntano a ruoli di interfaccia urbana, e Rain sviluppa algoritmi di lancio basati sull'intelligenza artificiale che riducono l'uso di prodotti chimici.
La semplificazione normativa accelera le approvazioni VLAT, riducendo i tempi di certificazione da 36 a 24 mesi nel 2025, abbassando così le barriere all'ingresso. I fornitori che combinano cellula, addestramento e manutenzione in pacchetti chiavi in mano ottengono un vantaggio, poiché le agenzie privilegiano i contratti per l'intero ciclo di vita.
Leader del settore degli aerei antincendio
Airbus SE
Lockheed Martin Corporation
Leonardo SpA
Textron Inc.
Air Tractor, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Lockheed Martin ha annunciato l'avvio della produzione dei primi due elicotteri Sikorsky S-70 FIREHAWK destinati al Ministero dell'Interno della Repubblica Ceca presso lo stabilimento PZL Mielec in Polonia. Il programma prevede il coinvolgimento di partner per l'integrazione della configurazione delle missioni ed è legato all'ampliamento delle capacità antincendio aeree europee, inclusi contributi in linea con il programma rescEU. La produzione localizzata e le configurazioni standardizzate consentono cicli di consegna più rapidi e un supporto logistico a livello regionale.
- Giugno 2026: Thrush Aircraft si è aggiudicata un contratto FMS (Foreign Military Sales) statunitense per la fornitura di tre velivoli antincendio ad ala fissa all'Aeronautica militare guatemalteca. L'assegnazione sottolinea il continuo utilizzo dei canali intergovernativi per l'approvvigionamento di velivoli antincendio e amplia le opzioni di modernizzazione della flotta per i paesi che stanno sviluppando capacità di intervento rapido dedicate. Inoltre, rafforza la domanda da parte dei produttori di apparecchiature originali (OEM) di pacchetti di addestramento, ricambi e supporto che vanno oltre le cellule stesse.
- Settembre 2025: Air Tractor Europe ha finalizzato un contratto da 25.64 milioni di euro con la Repubblica di Cipro per la fornitura di tre nuovi velivoli antincendio e relativi servizi di wet lease. La combinazione tra l'acquisto di velivoli e la fornitura di servizi operativi consente ai governi di aumentare la capacità stagionale senza dover incrementare immediatamente il proprio personale di piloti e tecnici. Questa struttura rafforza inoltre i modelli di ricavo ricorrente derivanti dai servizi, oltre alla vendita di attrezzature.
Ambito del rapporto sul mercato globale degli aerei antincendio
La lotta antincendio aerea, nota anche come bombardamento d'acqua, utilizza velivoli e altre risorse aeree per combattere gli incendi boschivi. I velivoli antincendio, che includono sia velivoli ad ala fissa che ad ala rotante, si coordinano con le squadre di terra per contenere e spegnere gli incendi boschivi. Questi velivoli spesso costituiscono la forza di attacco iniziale per un incendio o forniscono supporto durante le attività di spegnimento per i vigili del fuoco a terra.
Il mercato dei velivoli antincendio è segmentato in base al tipo di aeromobile, alla capacità del serbatoio, all'utente finale, al raggio d'azione e all'area geografica. Per tipo di aeromobile, il mercato è suddiviso in velivoli ad ala fissa, velivoli ad ala rotante e sistemi aerei senza pilota (UAS). In base alla capacità del serbatoio, il mercato è suddiviso in segmenti inferiori a 10,000 litri, da 10,000 a 30,000 litri e superiori a 30,000 litri. In base all'utente finale, il mercato è suddiviso in agenzie governative e servizi forestali, operatori militari, appaltatori privati e aziende di antincendio aereo. In base al raggio d'azione, il mercato è suddiviso in meno di 1,000 km, da 1,000 a 3,000 km e oltre 3,000 km. Il rapporto copre anche le dimensioni e le previsioni del mercato dei velivoli antincendio nei principali paesi e in diverse regioni. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
| Velivoli ad ala fissa |
| Rotore |
| Sistemi di aeromobili senza pilota (UAS) |
| Meno di 10,000 litri |
| 10,000 - 30,000 litri |
| Più di 30,000 litri |
| Agenzie governative e servizi forestali |
| Operatori militari |
| Appaltatori privati e aziende di antincendio aereo |
| Meno di 1,000 km |
| 1,000 a 3,000 km |
| Più di 3,000 km |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Spagna | ||
| La Grecia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di aeromobile | Velivoli ad ala fissa | ||
| Rotore | |||
| Sistemi di aeromobili senza pilota (UAS) | |||
| Per capacità del serbatoio | Meno di 10,000 litri | ||
| 10,000 - 30,000 litri | |||
| Più di 30,000 litri | |||
| Per utente finale | Agenzie governative e servizi forestali | ||
| Operatori militari | |||
| Appaltatori privati e aziende di antincendio aereo | |||
| Per raggio operativo | Meno di 1,000 km | ||
| 1,000 a 3,000 km | |||
| Più di 3,000 km | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Francia | |||
| Spagna | |||
| La Grecia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Australia | |||
| Resto dell'Asia Pacific | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli aerei antincendio nel 2026?
Nel 2026 il mercato degli aerei antincendio ha raggiunto gli 8.32 miliardi di dollari e si prevede che raggiungerà gli 11.63 miliardi di dollari entro il 2031.
Qual è il tasso di crescita previsto per gli aerei antincendio entro il 2031?
Si prevede che il mercato registrerà un CAGR del 6.92% nel periodo 2026-2031.
Quale tipo di aeromobile si sta espandendo più rapidamente?
Si prevede che i sistemi aerei senza pilota (UAS) registreranno un CAGR dell'8.87%, il più alto tra tutti i tipi, trainato dalle nuove certificazioni.
Quale regione sta vivendo la crescita più rapida?
L'area Asia-Pacifico è in testa con un CAGR del 7.45%, mentre Australia e Cina accelerano la costruzione di flotte sovrane.
Perché le aziende di servizi privati investono nelle proprie flotte?
L'esposizione alla responsabilità derivante dall'innesco di incendi boschivi fa sì che i costi degli aerei fungano da assicurazione, spingendo le aziende di servizi pubblici ad assicurarsi una capacità dedicata per tutto l'anno.
Cosa limita la rapida espansione della flotta nonostante l'aumento dei budget?
La carenza di piloti e meccanici esperti e i ritardi nell'avionica dovuti alle tariffe allungano i tempi di consegna e rendono gli aerei pronti per il volo a terra.


