

Dimensioni e quota del mercato della logistica dei veicoli finiti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 152.1 miliardo di dollari |
| Dimensione del mercato (2031) | 185.35 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.04% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della logistica dei veicoli finiti di Mordor Intelligence
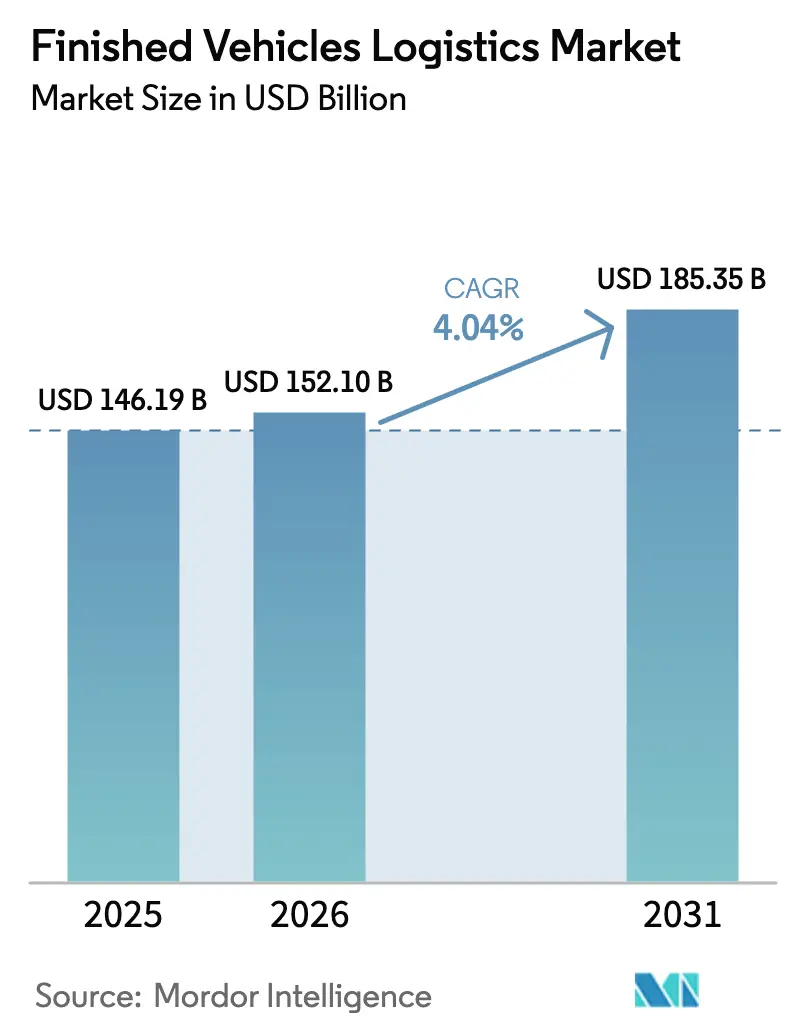
Si stima che il mercato della logistica dei veicoli finiti nel 2026 raggiungerà i 152.1 miliardi di dollari, in crescita rispetto al valore del 2025 di 146.19 miliardi di dollari, mentre le proiezioni per il 2031 indicano 185.35 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 4.04% nel periodo 2026-2031.
La traiettoria costante riflette la transizione da servizi puramente incentrati sul trasporto a catene di fornitura integrate e basate sulla tecnologia, in grado di far fronte ai crescenti volumi di produzione di veicoli, in particolare nella regione Asia-Pacifico. La domanda è sostenuta dalle esportazioni automobilistiche cinesi, che continuano a rimodellare le rotte commerciali globali e a catalizzare nuovi investimenti in porti, ferrovie e strade. La differenziazione competitiva deriva da piattaforme digitali per la visibilità del trasporto merci, centri di elaborazione a valore aggiunto e soluzioni di movimentazione specializzate per veicoli elettrici. I fornitori in grado di integrare trasporto, magazzinaggio e analisi predittiva stanno aggiudicandosi contratti premium, mentre gli OEM restringono le finestre di consegna e cercano una visibilità end-to-end. Gli ostacoli ai costi derivanti dalla carenza di autisti e dalla volatilità dei prezzi del carburante stanno spingendo il settore verso operatori più grandi e ben capitalizzati, in grado di assorbire la pressione sui margini e investire in flotte di energia alternativa.
Punti chiave del rapporto
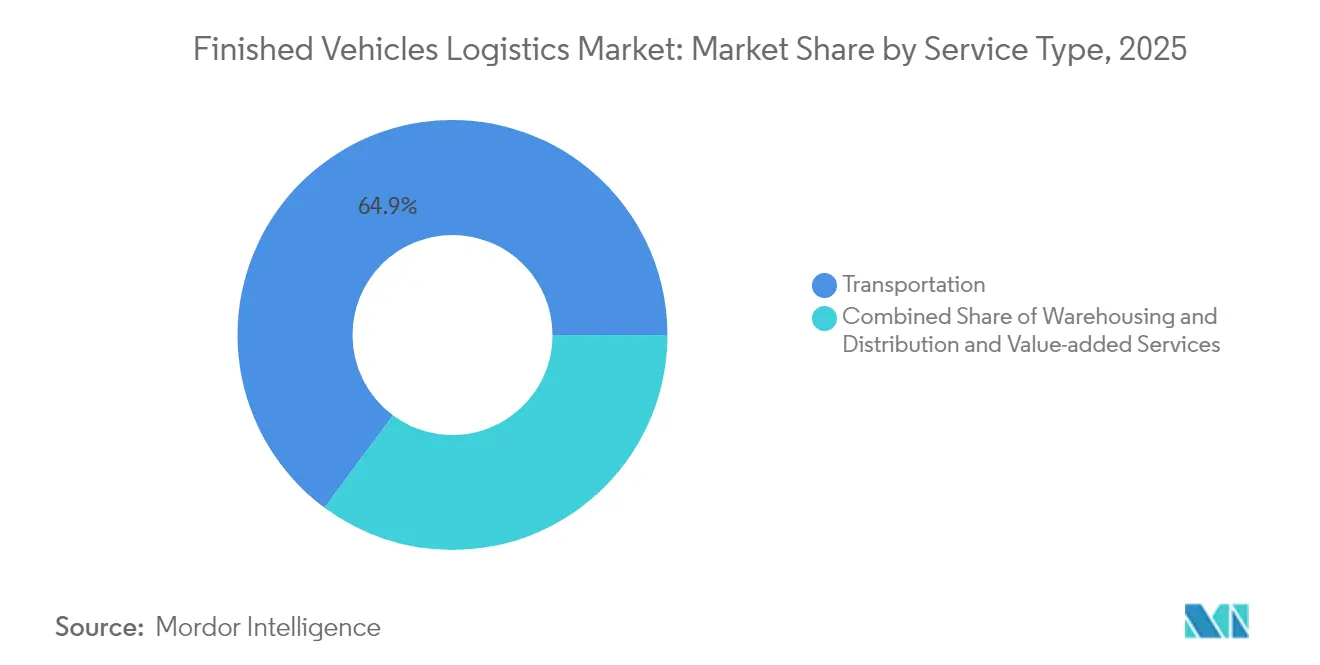
- Per tipologia di servizio, nel 64.85 il settore dei trasporti deteneva il 2025% della quota di mercato della logistica dei veicoli finiti, mentre si prevede che l'immagazzinamento e la distribuzione cresceranno a un CAGR del 3.84% entro il 2031.
- Per destinazione, la logistica nazionale ha conquistato una quota del 62.55% del mercato della logistica dei veicoli finiti nel 2025; si prevede che i flussi internazionali cresceranno a un CAGR del 3.52% entro il 2031.
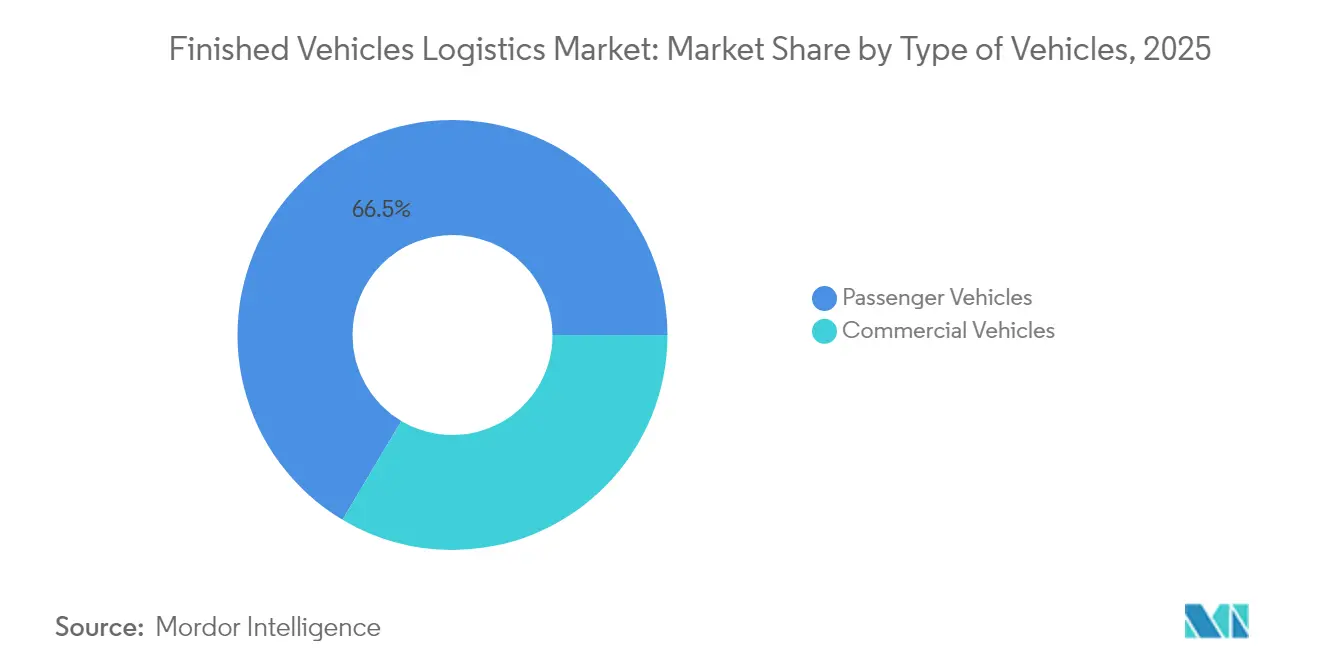
- Per tipologia di veicoli, i veicoli per passeggeri hanno dominato il mercato della logistica dei veicoli finiti con una quota del 66.45% nel 2025 e si prevede che cresceranno a un CAGR del 4.06% fino al 2031.
- Per settore di utilizzo finale, gli OEM hanno dominato il 68.35% del mercato della logistica dei veicoli finiti nel 2025 e si prevede che cresceranno a un CAGR del 4.24% entro il 2031.
- In termini geografici, l'Asia-Pacifico deteneva una quota del 38.70% nel 2025 e si prevede che crescerà a un CAGR del 4.43% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale della logistica dei veicoli finiti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita delle vendite di veicoli nei mercati emergenti | + 1.2% | Nucleo APAC, ricadute sull'America Latina | Medio termine (2-4 anni) |
| Gli OEM spingono per la distribuzione just-in-sequence | + 0.8% | Globale, con adozione anticipata in Nord America e UE | A breve termine (≤ 2 anni) |
| Espansione delle esportazioni di veicoli cinesi | + 0.6% | Globale, più forte nell'APAC e in Europa | Medio termine (2-4 anni) |
| Piattaforme digitali per la visibilità del trasporto merci | + 0.4% | Globale, guidato da Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Gestione delle batterie dei veicoli elettrici a controllo termico | + 0.3% | Globale, concentrato nei mercati leader dei veicoli elettrici | A lungo termine (≥ 4 anni) |
| Reti di decarbonizzazione dei micro-hub OEM | + 0.2% | Europa e Nord America principalmente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento delle vendite di veicoli nei mercati emergenti stimola l'espansione delle infrastrutture
La forte domanda in India, Indonesia e Vietnam sta spingendo alla costruzione di nuovi centri di elaborazione veicoli, depositi interni e reti dell'ultimo miglio in grado di servire punti vendita al dettaglio dispersi. I record di produzione automobilistica in India stanno stimolando l'ammodernamento dei porti di Chennai e Mundra per gestire volumi Ro-Ro più elevati [1] Mike Colias, “India Auto Production Hits Record Levels in 2024,” Wall Street Journal, wsj.com . Le aziende di logistica stanno collocando hub regionali nelle città di livello 2 per ridurre i tempi di consegna e conformarsi alle norme di assemblaggio del paese. Le strutture specializzate ora integrano l'ispezione pre-consegna e la personalizzazione leggera, riducendo il rischio di inventario del concessionario e aumentando al contempo l'efficienza del flusso. I fornitori in grado di gestire le diverse normative doganali e gli incentivi fiscali stanno ottenendo contratti a lungo termine dagli OEM che cercano di accelerare l'ingresso nel mercato.
La spinta degli OEM per la distribuzione just-in-sequence trasforma i requisiti del servizio
Le case automobilistiche stanno sincronizzando le consegne dei veicoli con la velocità di vendita dei concessionari, sostituendo le spedizioni di massa con spostamenti più piccoli e ad alta frequenza. Questo modello si basa su analisi predittive che uniscono i programmi degli stabilimenti con i dati dei punti vendita per attivare gli ordini di spedizione. I partner logistici devono bilanciare i fattori di carico con finestre di arrivo rigorose, spesso combinando tratte stradali, ferroviarie e marittime a corto raggio in un unico itinerario. I fornitori che investono in torri di controllo conformi allo standard ISO 9001 e dati dei sensori in tempo reale godono di prezzi premium, poiché gli OEM integrano i KPI di distribuzione nelle scorecard di sourcing. Questo cambiamento eleva la visibilità dell'inventario da facoltativa a obbligatoria, favorendo gli operatori con piattaforme cloud-native e gestione automatizzata delle eccezioni.
L'espansione delle esportazioni cinesi di veicoli rimodella la capacità logistica globale
Nel 2024 le spedizioni cinesi hanno superato i 5 milioni di unità, con BYD e Geely che hanno noleggiato o commissionato navi ro-ro per assicurarsi slot in uscita [2] Joe Leahy, “Chinese Automakers Expand Shipping Capacity for International Markets,” Financial Times, ft.com . L'afflusso sta spingendo i porti europei di Amburgo e Zeebrugge ad ampliare le allocazioni di ormeggio e la superficie dei cantieri dedicata agli OEM asiatici. L'aumento dei volumi dall'Asia all'America Latina sta aprendo nuovi servizi diretti che bypassano i tradizionali hub di trasbordo, comprimendo i tempi di transito e le tariffe di trasporto. I tradizionali fornitori di servizi logistici di terze parti stanno rispondendo aggiungendo servizi a valore aggiunto di ispezione, addebito e aggiornamento software all'arrivo, rafforzando la rilevanza oltre il trasporto marittimo.
Le piattaforme digitali di visibilità del trasporto merci consentono l'ottimizzazione della catena di fornitura
I tracker IoT integrati nei punti di ancoraggio dei veicoli trasmettono dati telematici alle torri di controllo che prevedono l'orario di arrivo previsto, rilevano deviazioni di percorso ed emettono avvisi di manutenzione preventiva per vagoni ferroviari e autocarri. I motori di intelligenza artificiale analizzano il traffico, le condizioni meteorologiche e la congestione portuale per reindirizzare i convogli ore prima che si verifichino colli di bottiglia. La documentazione basata su blockchain accelera lo sdoganamento, riducendo i tempi di sosta per le unità elettriche di alto valore sottoposte a controlli di sicurezza più rigorosi. I fornitori segnalano riduzioni a due cifre nelle richieste di risarcimento danni e nel consumo di carburante, supportando sia gli obiettivi di costo che quelli ESG con l'inasprimento dei regimi di tariffazione del carbonio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di autisti e costi elevati della manodopera | -0.7% | Globale, più acuto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Aumento dei prezzi del carburante e delle norme sulle emissioni | -0.5% | Globale, con intensità normativa variabile | Medio termine (2-4 anni) |
| Congestione portuale e scarsità di attracchi Ro-Ro | -0.4% | Concentrato nei principali hub di spedizione a livello globale | A breve termine (≤ 2 anni) |
| Colli di bottiglia della capacità dei vagoni ferroviari (autorack) | -0.3% | Principalmente Nord America, alcune rotte europee | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La carenza di autisti e gli elevati costi della manodopera limitano la scalabilità operativa
In Nord America e in Europa, le posizioni vacanti nel settore superano le 100,000 unità, spingendo l'inflazione salariale al 6-8% annuo ed erodendo i margini per i trasportatori vincolati da accordi tariffari pluriennali [3] Paul Berger, “Truck Driver Shortage Reaches Critical Levels Across Industry,” Wall Street Journal, wsj.com . I conducenti specializzati nel trasporto di automobili richiedono formazione e certificazioni aggiuntive, allungando i tempi di inserimento e aumentando i premi assicurativi. L'invecchiamento della forza lavoro aggrava il turnover, mentre i limiti delle ore di servizio limitano il chilometraggio giornaliero, costringendo le flotte ad aumentare il personale solo per mantenere la capacità. I progetti pilota di automazione, inclusi i trattori da piazzale autonomi e il platooning sulle rotte a lungo raggio, rimangono nascenti e ad alta intensità di capitale, offrendo solo un sollievo graduale.
L'aumento dei prezzi del carburante e le norme sulle emissioni aumentano la complessità operativa
Il carburante costituisce circa il 30% dei costi operativi e la sua volatilità, dal 2024, ha iniziato a superare i meccanismi di sovrapprezzo contrattuali. Allo stesso tempo, la proposta Euro VII dell'Unione Europea e l'espansione delle zone a basse emissioni obbligano gli operatori a modernizzare i motori o ad acquistare camion alimentati con carburanti alternativi. Gli investimenti in conto capitale mettono a dura prova i vettori più piccoli, accelerando il consolidamento. La diversità degli standard regionali complica le strategie di implementazione della flotta, aumentando la spesa amministrativa per il monitoraggio della conformità. Gli spostamenti modali verso la ferrovia e il trasporto marittimo a corto raggio possono limitare le emissioni, ma introducono costi di trasbordo e rigidità negli orari, richiedendo una progettazione sofisticata della rete per evitare il degrado del servizio.
Analisi del segmento
Per tipo di servizio: soluzioni integrate aumentano la crescita non legata ai trasporti
I servizi di trasporto hanno contribuito per il 64.85% alle dimensioni del mercato della logistica dei veicoli finiti nel 2025, ma si prevede che i servizi di magazzinaggio e distribuzione, sebbene più piccoli, genereranno il fatturato incrementale più rapido, con un CAGR del 3.84% (2026-2031). I centri di elaborazione veicoli consolidati ora combinano operazioni di stoccaggio, personalizzazione e ricarica, eliminando i passaggi di consegne ridondanti e riducendo i tempi di sosta. Gli operatori del settore dei trasporti stanno integrando strumenti di tracciamento basati su API che alimentano i dashboard OEM, creando nuovi flussi di monetizzazione dai servizi dati. Gli operatori di magazzinaggio, a loro volta, implementano gru di stoccaggio e recupero automatizzate per impilare i veicoli verticalmente, espandendo la capacità senza acquisire terreni. Questa convergenza sta sfumando i confini dei servizi tradizionali, portando i clienti ad assegnare contratti pluriennali e multiservizio a fornitori in grado di gestire la distribuzione end-to-end all'interno di un unico SLA.
Nonostante la quota di mercato dominante della logistica dei veicoli finiti nel settore dei trasporti, il suo profilo di margine è sotto pressione a causa della carenza di autisti e delle fluttuazioni dei costi del gasolio. Al contrario, i servizi a valore aggiunto, sebbene contribuiscano con la quota minore al fatturato, assicurano margini lordi a due cifre grazie all'offerta di aggiornamenti software, installazione di accessori leggeri e servizi di detailing pre-consegna a marchio OEM. I fornitori in grado di estendere queste offerte su reti internazionali sono in grado di difendere i prezzi e aggiudicarsi i rinnovi. I gemelli digitali di cantieri e navi consentono una pianificazione degli scenari che ottimizza le sequenze di carico e riduce al minimo i danni, un'innovazione sempre più considerata nelle valutazioni delle gare d'appalto dai team di approvvigionamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per destinazione: la crescita internazionale supera quella nazionale
Le operazioni nazionali hanno rappresentato il 62.55% dei ricavi del 2025, ma i volumi internazionali stanno accelerando con la proliferazione delle esportazioni di veicoli da Cina, Messico e Sud-est asiatico. Il miglioramento delle procedure doganali, la fatturazione multivaluta e le capacità di deposito doganale sono prerequisiti per catturare questo flusso. I colli di bottiglia infrastrutturali, come i vincoli di attracco Ro-Ro ad Amburgo e Long Beach, aumentano le tariffe di sosta e innescano la variabilità degli orari. I fornitori che prenotano in anticipo attracchi prioritari o gestiscono servizi feeder dedicati mitigano questi rischi e ottengono premi fedeltà.
Anche i servizi internazionali traggono vantaggio dal commercio di veicoli elettrici, poiché le certificazioni dedicate per le batterie e la documentazione relativa alle classi di rischio diventano obbligatorie. Si prevede che il mercato della logistica dei veicoli finiti per i movimenti transfrontalieri crescerà a un CAGR del 3.52% (2026-2031). Per coprire i rischi di capacità, diversi OEM cinesi stanno noleggiando navi, riducendo lo spazio per le spedizioni spot e spingendo i fornitori terzi a firmare contratti di noleggio più lunghi. Queste dinamiche privilegiano gli operatori finanziariamente solidi in grado di garantire impegni pluriennali in termini di tonnellaggio.
Per tipo di veicolo: il predominio dei passeggeri affronta una ripresa commerciale
Nel 66.45, le unità passeggeri rappresentavano il 2025% della quota di mercato della logistica dei veicoli finiti, supportate da cicli di domanda prevedibili e processi di movimentazione standardizzati. Inoltre, si prevede che la logistica dei veicoli passeggeri supererà quella dei veicoli commerciali con un CAGR del 4.06% (2026-2031), grazie all'aumento delle flotte di e-commerce e dei progetti di elettrificazione municipale. Autobus e furgoni elettrici per le consegne introducono profili di altezza e peso unici che richiedono rimorchi personalizzati e sollevatori di maggiore capacità.
Gli OEM adottano modelli di vendita diretta al consumatore nel segmento passeggeri, riducendo i parcheggi dei concessionari e aumentando la domanda di servizi di consegna a domicilio basati su reti flessibili di micro-hub. Le consegne di veicoli commerciali spesso includono la calibrazione della telemetria e l'applicazione di servizi di livrea per la flotta, aumentando il tempo di permanenza in loco ma generando maggiori ricavi accessori. I fornitori specializzati in entrambi i segmenti sfruttano l'asset pooling per bilanciare la stagionalità: i picchi di passeggeri coincidono con i cambi di anno modello, mentre i picchi commerciali si verificano in concomitanza con i cicli di finanziamento delle infrastrutture.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: il controllo OEM ridefinisce i modelli di partnership
Gli OEM hanno controllato il 68.35% della domanda nel 2025 e stanno amplificando la loro influenza con il passaggio alle vendite omnicanale. Le collaborazioni strategiche prevedono torri di controllo congiunte in cui i dati sulla visibilità vengono condivisi in tempo reale, riducendo le scorte di riserva e aumentando la responsabilità dei partner. I concessionari, storicamente responsabili della logistica, ora si affidano ad allocazioni guidate dagli OEM che favoriscono i fornitori con comprovati parametri di puntualità nelle consegne. Le società di leasing di flotte, classificate nella categoria "Altri", stanno espandendo gli ordini di unità elettriche, creando opportunità di nicchia per il trasporto a controllo termico e la gestione dei piazzali di ricarica in loco.
Il CAGR del 4.24% del segmento OEM fino al 2031 evidenzia la razionalizzazione dei fornitori: le case automobilistiche si stanno consolidando, passando da dieci o più fornitori di servizi logistici per regione a tre o meno, privilegiando quelli in grado di garantire prestazioni elevate nei settori del trasporto, dello stoccaggio e dei servizi a valore aggiunto. La durata dei contratti si allunga, ma le clausole penali si intensificano, costringendo i fornitori a investire in ridondanza e capacità di backup per evitare violazioni degli SLA.
Analisi geografica
Mercato della logistica dei veicoli finiti nella regione Asia-Pacifico
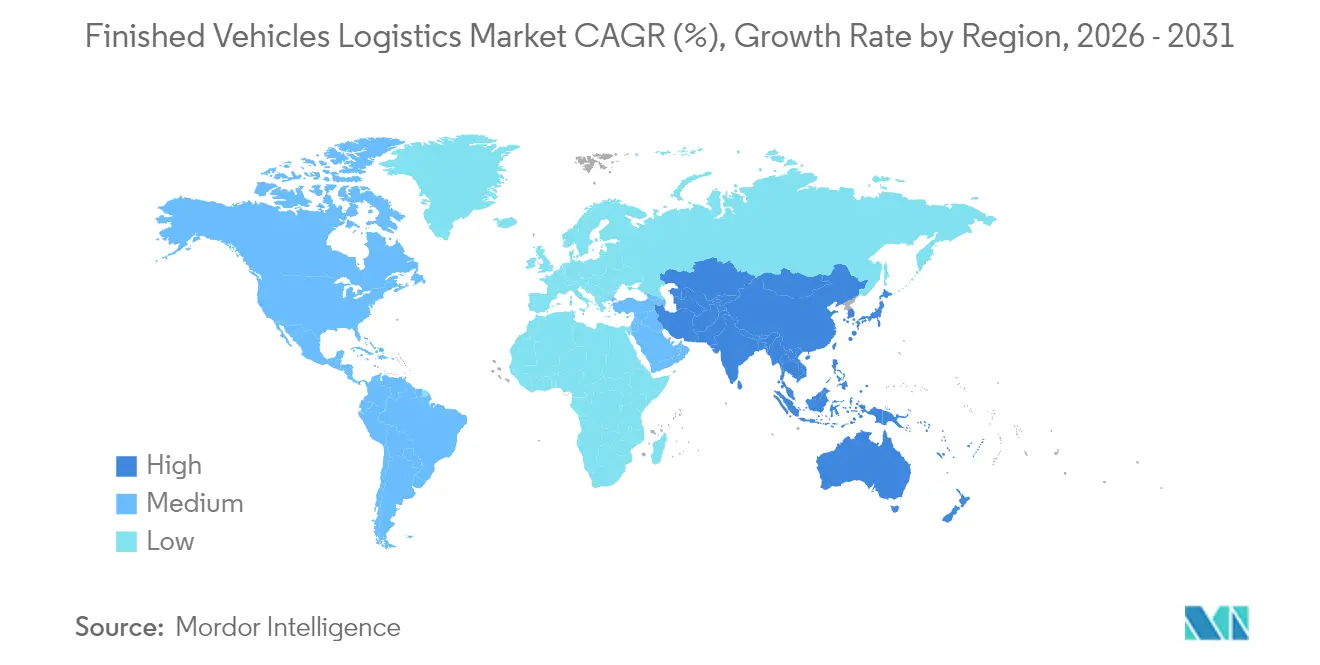
L'area Asia-Pacifico ha mantenuto il 38.70% del mercato della logistica dei veicoli finiti nel 2025 e guida la crescita con un CAGR del 4.43% fino al 2031. OEM cinesi come BYD stanno integrando verticalmente il trasporto marittimo con sei navi Ro-Ro, garantendo la disponibilità per i programmi di esportazione e riducendo la dipendenza da noleggiatori terzi. La forza produttiva indiana sta esercitando pressione sui corridoi ferroviari interni, stimolando investimenti in corridoi dedicati al trasporto merci e un'espansione dello stoccaggio a Chennai e Kandla. Gli hub di assemblaggio del Sud-Est asiatico stanno emergendo come nodi di esportazione secondari, alimentando i servizi di collegamento verso i centri di trasbordo regionali come Singapore e Tanjung Pelepas.
Mercato nordamericano della logistica dei veicoli finiti
Il Nord America rimane strutturalmente importante, sostenuto da una forte domanda di sostituzione e dal near-shoring della produzione di veicoli elettrici in Messico. Il traffico transfrontaliero via Laredo ed El Paso sta crescendo più rapidamente dei trasporti nazionali statunitensi, richiedendo procedure di sdoganamento e protocolli di sicurezza specializzati. La carenza di autisti rimane più acuta negli Stati Uniti, aumentando la quota modale del trasporto ferroviario per i trasporti a lungo raggio, nonostante i colli di bottiglia nella capacità degli autorack. I depositi di stoccaggio pronti per le batterie vicino ai porti della California soddisfano le crescenti importazioni di veicoli elettrici, allineandosi al contempo ai mandati statali sulle emissioni zero.
Mercato europeo della logistica dei veicoli finiti
L'Europa si trova ad affrontare pressioni sulla capacità nei principali gateway ro-ro. Amburgo e Anversa hanno avviato ampliamenti multifase degli attracchi per far fronte all'aumento delle importazioni asiatiche e ai marchi premium in uscita. I rigidi limiti alle emissioni stimolano il trasferimento modale verso ferrovie elettrificate e collegamenti marittimi a corto raggio, mentre i micro-hub urbani supportano le consegne dell'ultimo miglio all'interno di zone a basse emissioni. I fornitori in grado di eseguire combinazioni transfrontaliere treno-camion guadagnano quote di mercato, soprattutto sui corridoi dell'Europa centrale, limitati dalla disponibilità di conducenti e dagli aumenti dei pedaggi.
Panorama normativo
La logistica dei veicoli finiti opera all'interno di una complessa struttura di conformità che comprende la sicurezza del trasporto su strada, le emissioni e i requisiti di sicurezza informatica e governance dei dati legati ai veicoli connessi e alle piattaforme di visibilità digitale. Negli Stati Uniti, il Dipartimento dei Trasporti ha pubblicato la sua Agenda Unificata per la Regolamentazione del 2026 (luglio 2026), che dà priorità alle azioni di regolamentazione e modernizzazione relative ai veicoli autonomi, le quali possono modificare nel tempo le procedure operative dei vettori e i requisiti delle attrezzature.
Parallelamente, gli standard di settore influenzano la disciplina operativa e gli audit degli spedizionieri. Le linee guida AIAG (in particolare la M-22 per la gestione dei danni subiti durante il trasporto dei veicoli e la M-26 per la gestione dei veicoli elettrici a batteria) e gli standard di messaggistica logistica per veicoli finiti Odette ed ECG (EDIFACT e XML) rafforzano le aspettative in materia di segnalazione dei danni, tracciabilità del passaggio di consegne e scambio elettronico di dati tra OEM, centri di smistamento e vettori, innalzando il livello di conformità dei processi nelle gare d'appalto.
Analisi della catena del valore
La catena del valore logistico dei veicoli finiti inizia negli stabilimenti OEM e nei piazzali di spedizione, per poi proseguire attraverso i centri di lavorazione, che includono il controllo pre-consegna (PDI), il montaggio degli accessori, l'etichettatura, le attività relative al software (ove applicabile) e la predisposizione per la ricarica dei veicoli elettrici. Da lì, il trasporto multimodale collega i trasportatori su strada, i vagoni ferroviari e i servizi ro-ro o di trasporto marittimo a corto raggio per i flussi di esportazione. Fornitori di servizi logistici specializzati gestiscono la pianificazione dei percorsi, la prenotazione della capacità e la gestione delle eccezioni tra porti (inclusi i terminal ro-ro), rampe ferroviarie e depositi interni, mentre gli operatori dei centri di lavorazione si concentrano sullo stoccaggio, la sequenza e le fasi di prevenzione dei danni che tutelano il valore residuo degli OEM.
Standard e dati connettono sempre più i partner lungo tutta la catena di fornitura. I processi di comunicazione logistica standardizzati per veicoli finiti (EDIFACT e XML) di Odette ed ECG supportano il monitoraggio delle tappe fondamentali a livello di VIN e la rendicontazione dei KPI, mentre le linee guida AIAG forniscono indicazioni sulle procedure di gestione dei danni e dei veicoli elettrici utilizzate negli audit degli spedizionieri. Gli OEM stanno inoltre collaborando più direttamente con le imprese ferroviarie e i fornitori di infrastrutture su corridoi selezionati, spostando alcune attività tradizionali dei fornitori di servizi logistici verso l'orchestrazione centralizzata, la gestione dei complessi e i servizi a valore aggiunto, anziché limitarsi alla sola organizzazione della capacità.
Panorama competitivo
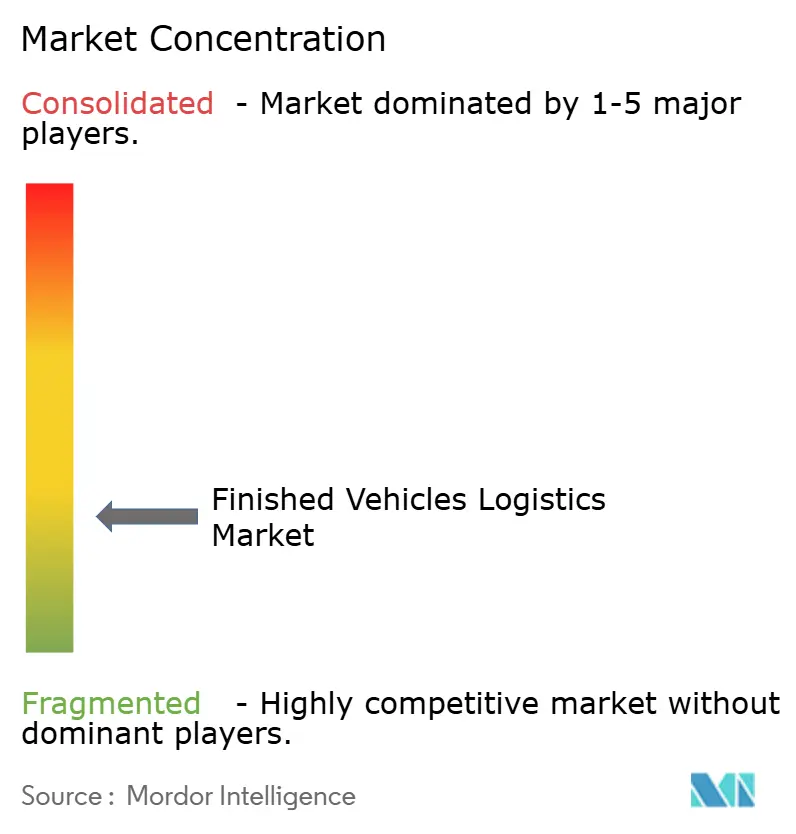
Il mercato della logistica dei veicoli finiti presenta una moderata frammentazione. L'acquisizione di DB Schenker da parte di DSV nel 2025 per 14.3 miliardi di euro (14.9 miliardi di dollari) ha creato immediatamente un fornitore di primo livello con asset ferroviari, stradali e marittimi panregionali, a dimostrazione dell'importanza della scalabilità per assorbire i crescenti costi di conformità e tecnologici. Le aziende più grandi sfruttano portafogli bilanciati per sovvenzionare in modo incrociato le infrastrutture di movimentazione dei veicoli elettrici in fase iniziale, inclusi il monitoraggio della temperatura delle batterie e le stazioni di ricarica. L'investimento tecnologico è l'altro pilastro competitivo: ottimizzatori di percorso basati sull'intelligenza artificiale, documentazione blockchain e gemelli digitali di piazzale riducono i reclami e migliorano l'utilizzo, benefici quantificabili valutati nelle gare d'appalto OEM.
L'integrazione verticale da parte degli OEM introduce un vettore dirompente. La flotta ro-ro di proprietà di BYD comprime i margini di profitto marittimi di terze parti e costringe i fornitori di servizi logistici a concentrarsi su servizi ad alto valore aggiunto come l'ispezione pre-consegna, l'aggiornamento software e la consegna dell'ultimo miglio. Per contrastare questa tendenza, i fornitori stanno formando joint venture con le autorità portuali per garantire l'accesso agli ormeggi a lungo termine e integrare servizi a valore aggiunto in loco. Le aziende di fascia media, compresse tra i requisiti di spesa in conto capitale e la pressione tariffaria, sono obiettivi di acquisizione promettenti per gli operatori strategici alla ricerca di capacità di riempimento.
Anche le normative ambientali influenzano la concorrenza. Le aziende che gestiscono camion alimentati a GNL o elettrici a batteria si differenziano in termini di conformità ESG, aggiudicandosi appalti da case automobilistiche con rigorosi obiettivi di emissione Scope-3. Il livello di certificazione – ISO 14001, estensioni logistiche IATF 16949 e gestione delle batterie ADR – ora figura in primo piano nelle scorecard delle RFP, aumentando le barriere all'ingresso per i nuovi concorrenti.
Leader del settore della logistica dei veicoli finiti
Gruppo Deutsche Post DHL
DSV
Logistica CEVA
Soluzioni UPS per la catena di fornitura
Logisteed Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: DSV avvia i lavori per un nuovo stabilimento a Portland, in Oregon. L'ampliamento aumenta la capacità logistica nei segmenti di veicoli finiti ad alto valore aggiunto. Il progetto rafforza le operazioni logistiche transfrontaliere e tecnologicamente avanzate per i veicoli finiti su rotte multimodali.
- Marzo 2026: CEVA Logistics potenzia le capacità di movimentazione dei veicoli finiti presso il porto spagnolo di Tarragona con un investimento di 9 milioni di euro. L'ammodernamento amplia la capacità di un importante hub mediterraneo e migliora le capacità di gestione dei veicoli elettrici. Aumenta il flusso di merci a livello regionale e supporta l'integrazione di servizi a valore aggiunto nel porto.
- Aprile 2025: CEVA Logistics ha annunciato un accordo vincolante per l'acquisizione di Borusan Tedarik, potenziando le proprie attività logistiche per veicoli finiti in Turchia. L'espansione consolida la presenza di CEVA nel mercato turco dei veicoli finiti e posiziona l'azienda tra i primi tre operatori del settore. L'accordo accelera la crescita a livello regionale e la capacità di supportare i produttori di apparecchiature originali (OEM) con un servizio end-to-end.
Ambito del rapporto sul mercato globale della logistica dei veicoli finiti
Le azioni coinvolte nello spostamento di un veicolo dal momento in cui lascia la catena di montaggio OEM fino a raggiungere il concessionario o il cliente finale sono definite logistica del veicolo finito. La logistica dei veicoli finiti del settore dei trasporti è un campo altamente specializzato.
Il mercato della logistica dei veicoli finiti è segmentato per attività (trasporti (ferroviari, stradali, aerei, marittimi), magazzino, servizi a valore aggiunto) e per geografia (Nord America, Asia-Pacifico, Europa, Medio Oriente e Africa e Sud America). Il rapporto offre dimensioni del mercato e valori previsionali (in miliardi di dollari) per tutti i segmenti di cui sopra. Il rapporto copre anche l’impatto di COVID-19 sul mercato.
| Trasporti | Strada |
| Traversa | |
| Aria | |
| Mare | |
| Magazzinaggio e distribuzione | |
| Servizi a valore aggiunto (assemblaggio, etichettatura, kitting) |
| Domestico |
| Internazionale |
| Veicoli passeggeri |
| Veicoli commerciali |
| OEM |
| Rivenditori |
| Altri (società di noleggio, società di leasing di flotte) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di servizio | Trasporti | Strada |
| Traversa | ||
| Aria | ||
| Mare | ||
| Magazzinaggio e distribuzione | ||
| Servizi a valore aggiunto (assemblaggio, etichettatura, kitting) | ||
| Per destinazione | Domestico | |
| Internazionale | ||
| Per tipo di veicoli | Veicoli passeggeri | |
| Veicoli commerciali | ||
| Per settore degli utenti finali | OEM | |
| Rivenditori | ||
| Altri (società di noleggio, società di leasing di flotte) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della logistica dei veicoli finiti?
Nel 152.1 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 185.35 miliardi di dollari entro il 2031.
Quale tipo di servizio genera i ricavi più elevati?
I servizi di trasporto rappresentano il 64.85% dei ricavi del 2025, trainati dall'esigenza essenziale di spostare i veicoli tra stabilimenti, porti e concessionari.
Perché la regione Asia-Pacifico è quella che registra la crescita più rapida nella logistica dei veicoli?
Le esportazioni cinesi e l'aumento della produzione indiana stanno espandendo i volumi regionali, portando l'Asia-Pacifico a un CAGR del 4.43% entro il 2031.
In che modo i veicoli elettrici stanno cambiando le esigenze logistiche?
I veicoli elettrici necessitano di una gestione termocontrollata e di sistemi di stoccaggio abilitati alla ricarica, il che richiede investimenti in attrezzature specializzate e infrastrutture di piazzale.
Quali sono le principali sfide che devono affrontare i provider?
La grave carenza di conducenti, i costi volatili del carburante e gli standard sulle emissioni sempre più restrittivi stanno riducendo i margini e aumentando la complessità della conformità.
In che modo la tecnologia sta migliorando le prestazioni logistiche?
I sensori IoT, i pianificatori di percorsi basati sull'intelligenza artificiale e la documentazione blockchain stanno riducendo i tempi di transito, riducendo i danni e migliorando la visibilità end-to-end.


