

Dimensioni e quota di mercato delle piattaforme per il benessere finanziario
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
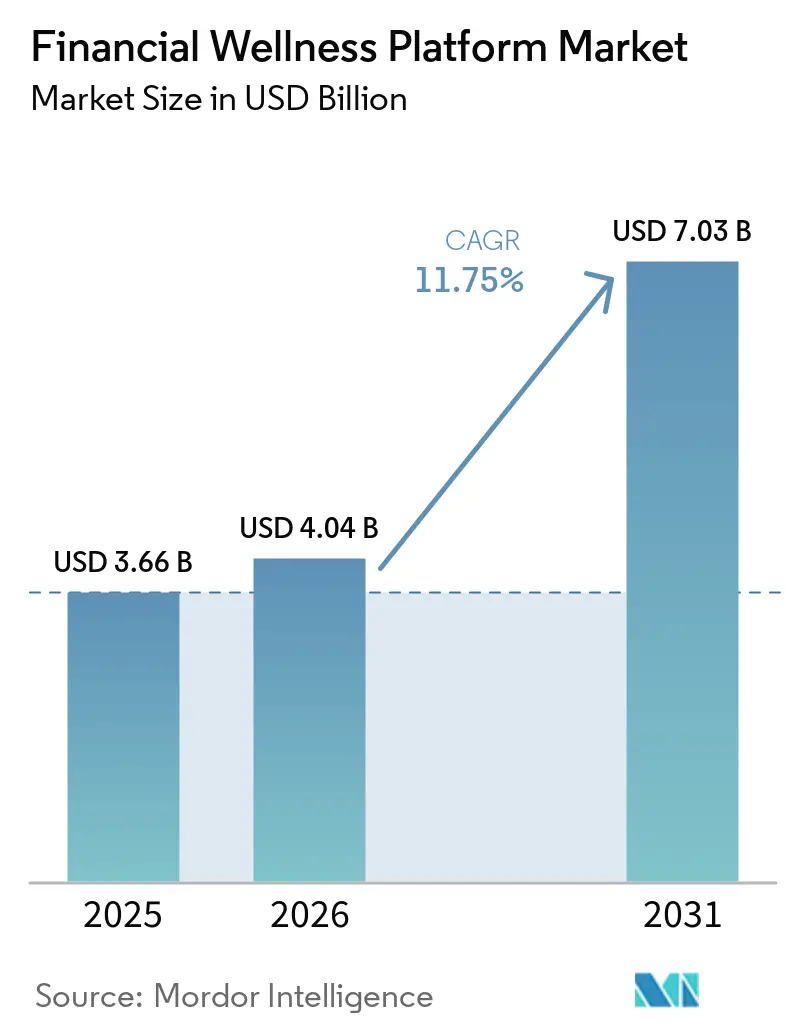
| Dimensione del mercato (2026) | 4.04 miliardo di dollari |
| Dimensione del mercato (2031) | 7.03 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.75% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
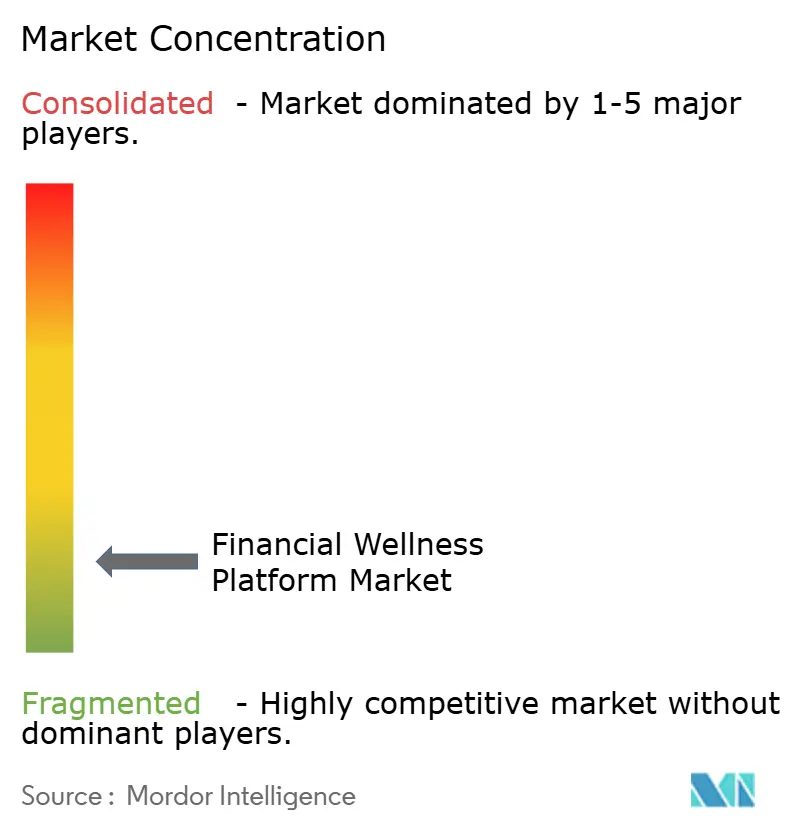
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle piattaforme per il benessere finanziario a cura di Mordor Intelligence
Si prevede che il mercato delle piattaforme per il benessere finanziario crescerà da 3.66 miliardi di dollari nel 2025 a 4.04 miliardi di dollari nel 2026, raggiungendo i 7.03 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.75% nel periodo 2026-2031. Le persistenti pressioni sul costo della vita e la debole crescita dei salari reali stanno rendendo lo stress finanziario dei dipendenti un problema aziendale visibile, piuttosto che una preoccupazione privata. Le norme sull'iscrizione automatica, ora applicate ai nuovi piani pensionistici aziendali, stanno inoltre ampliando la partecipazione e aumentando la necessità di piattaforme in grado di gestire flussi di lavoro più interconnessi relativi a risparmi, consulenza e buste paga. I datori di lavoro considerano le difficoltà finanziarie come un problema di produttività e fidelizzazione, ampliando così il ruolo di queste piattaforme all'interno di programmi di benefit più ampi. Il mercato delle piattaforme per il benessere finanziario si sta inoltre orientando verso soluzioni cloud e mobile, poiché i datori di lavoro desiderano una consulenza integrata con le buste paga, una configurazione più rapida e un supporto ai dipendenti più pertinente. Al contempo, le aspettative più stringenti in materia di protezione dei dati e controlli sui sistemi di raccomandazione stanno innalzando la soglia d'ingresso per i fornitori più piccoli e rafforzando i fornitori già affermati con maggiori capacità di conformità e integrazione.
Punti chiave del rapporto
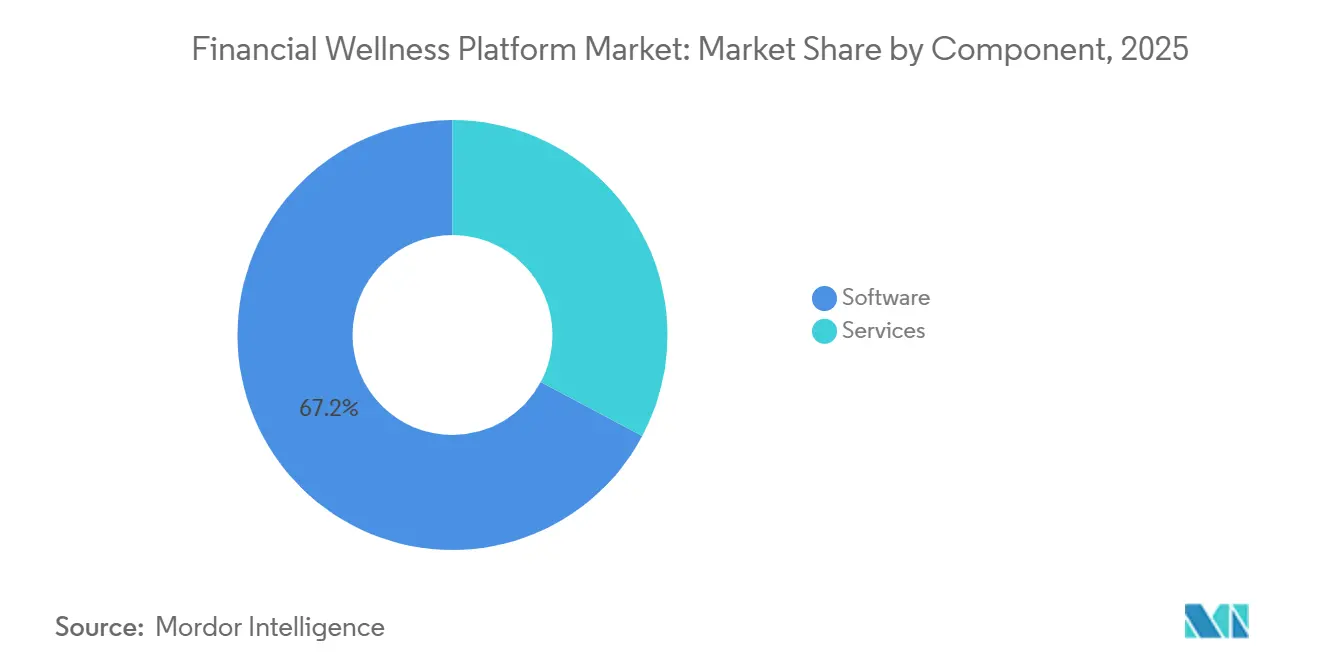
- Per componente, nel 2025 il software deteneva una quota di fatturato del 67.21%, mentre si prevede che i servizi cresceranno a un tasso annuo composto del 14.04% fino al 2031.
- Per tipologia di soluzione, la pianificazione finanziaria e la definizione degli obiettivi rappresentavano il 29.12% del mercato nel 2025, mentre si prevede che l'accesso ai salari maturati e il supporto al flusso di cassa cresceranno a un tasso annuo composto del 12.91% fino al 2031.
- Per modalità di implementazione, le soluzioni on-premise hanno conquistato una quota del 62.34% nel 2025, mentre si prevede che le implementazioni basate su cloud cresceranno a un tasso annuo composto del 14.42% fino al 2031.
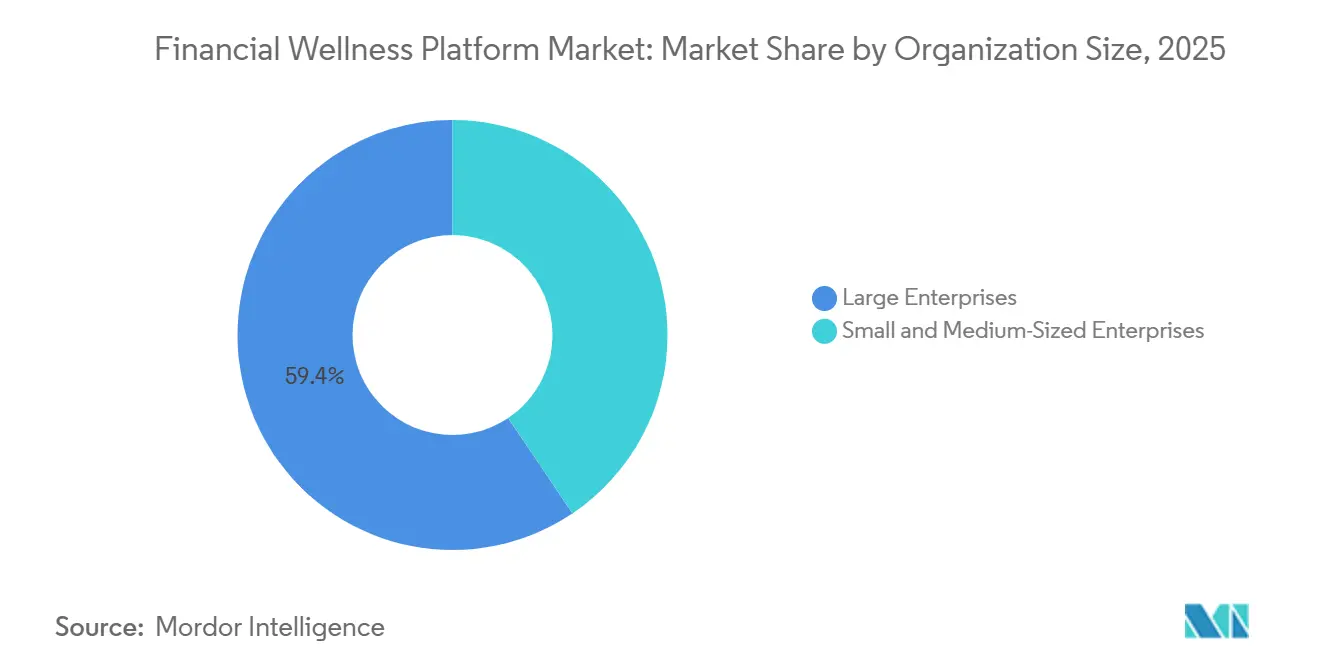
- In base alle dimensioni aziendali, le grandi imprese detenevano una quota del 59.42% nel 2025, mentre si prevede che le piccole e medie imprese cresceranno a un tasso annuo composto del 14.81% fino al 2031.
- Per tipologia di acquirente, le piattaforme sponsorizzate dai datori di lavoro detenevano il 56.71% della quota di mercato delle piattaforme per il benessere finanziario nel 2025, mentre si prevede che le piattaforme abilitate dagli istituti registreranno un CAGR del 13.71% fino al 2031.
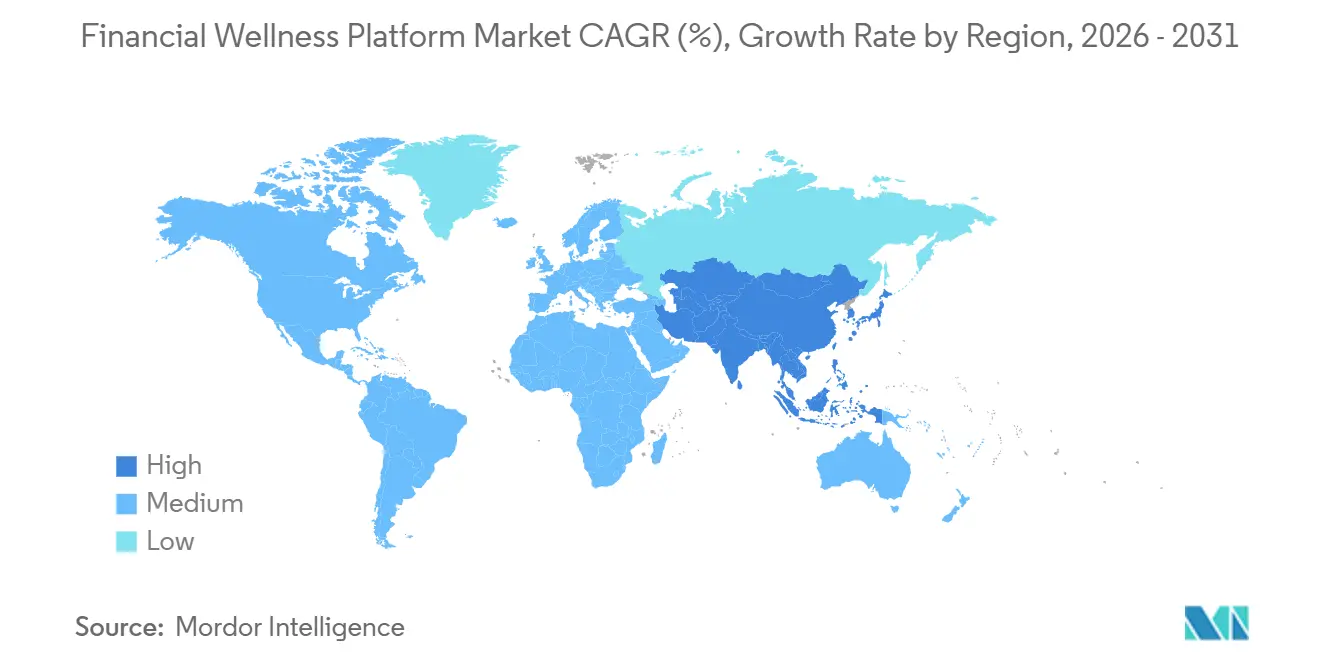
- Dal punto di vista geografico, il Nord America ha rappresentato il 37.23% del fatturato globale nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 13.34% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle piattaforme per il benessere finanziario
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dello stress finanziario dei dipendenti e della pressione dovuta all'aumento del costo della vita. | + 2.8% | Global | A breve termine (≤ 2 anni) |
| L'attenzione dei datori di lavoro si concentra su produttività, fidelizzazione e ritorno sull'investimento (ROI) dei benefit. | + 2.3% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Personalizzazione basata sull'intelligenza artificiale e consulenza finanziaria digitale | + 2.0% | Global | Medio termine (2-4 anni) |
| Adozione dell'integrazione tra cloud, dispositivi mobili e sistemi informativi per la gestione delle risorse umane e delle paghe. | + 1.6% | Nord America e nucleo APAC, con ricadute in Europa | Medio termine (2-4 anni) |
| SECURE 2.0: Progettazione di piani di risparmio di emergenza e di abbinamento dei prestiti studenteschi, con ampliamento dei flussi di lavoro relativi ai benefici integrati. | + 1.2% | Stati Uniti principalmente | A breve termine (≤ 2 anni) |
| Sistemi di pagamento in tempo reale per accelerare l'accesso ai salari maturati e ottimizzare i flussi di cassa giornalieri. | + 0.9% | Nord America e APAC | Breve termine (≤ 2 anni), Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dello stress finanziario dei dipendenti e della pressione dovuta all'aumento del costo della vita.
Lo stress finanziario è diventato uno dei motivi principali per cui i datori di lavoro stanno ampliando il mercato delle piattaforme per il benessere finanziario all'interno dei programmi di benefit. Un sondaggio di Morgan Stanley at Work del maggio 2026 mostra che l'80% dei responsabili delle risorse umane afferma che i problemi finanziari dei dipendenti danneggiano la produttività e il 56% dei dipendenti dichiara che lo stress finanziario riduce le proprie prestazioni lavorative. Anche Zellis riporta che il 92% dei dipendenti nel suo studio condotto nel Regno Unito e in Irlanda ha sperimentato stress finanziario nell'ultimo anno e l'89% ha affermato che ciò ha influito sulla concentrazione, la fiducia, l'energia e l'ambizione sul lavoro. CAPTRUST offre una visione più dettagliata, mostrando che i dipendenti all'inizio della carriera sperimentano maggiori effetti di stress e sulla salute rispetto ai gruppi a metà carriera, suggerendo che le piattaforme che personalizzano il supporto in base alla fase di carriera possono aumentare la rilevanza e il coinvolgimento. In India, i dati ADP citati nel 2025 mostravano che il 46% delle organizzazioni dava priorità a programmi più ampi di benessere finanziario e il 55% dei leader aziendali considerava la riduzione dello stress una responsabilità fondamentale in materia di retribuzione. Questo andamento conferma la crescente domanda, nel mercato delle piattaforme per il benessere finanziario, di strumenti che vadano oltre i contenuti statici e rispondano alle esigenze dei dipendenti man mano che cambiano nel tempo.
L'attenzione dei datori di lavoro si concentra su produttività, fidelizzazione e ritorno sull'investimento (ROI) dei benefit.
Anche il mercato delle piattaforme per il benessere finanziario sta beneficiando di un chiaro cambiamento nella logica di acquisto dei datori di lavoro, poiché il supporto finanziario viene ora valutato in base ai risultati ottenuti dai dipendenti piuttosto che alla sola reputazione. Morgan Stanley at Work riporta che il 91% dei dipendenti prenderebbe in considerazione un cambio di lavoro per migliori benefit finanziari e il 65% dei responsabili delle risorse umane considera l'assunzione e la fidelizzazione come la principale priorità finanziaria strategica per il 2026. CAPTRUST mostra perché i datori di lavoro stanno spingendo maggiormente sull'utilizzo di queste piattaforme: il 98% dei dipendenti afferma che si avvarrebbe di un consulente finanziario gratuito, eppure il coinvolgimento effettivo con il supporto individuale rimane basso in molti programmi. Questa lacuna è più importante della semplice adozione del programma, poiché i datori di lavoro possono pagare le licenze senza riscontrare una maggiore fidelizzazione o un maggiore coinvolgimento dei dipendenti. Principal Financial Group ha rilevato che l'80% delle piccole e medie imprese e l'83% dei dipendenti concordano sull'importanza del benessere finanziario per il benessere generale, mentre l'89% dei dipendenti afferma che contribuisce alla fidelizzazione. Di conseguenza, i fornitori di piattaforme per il benessere finanziario in grado di integrare consulenza, segnali salariali e risultati misurabili stanno acquisendo una posizione più forte nelle decisioni di acquisto aziendali.
Personalizzazione basata sull'intelligenza artificiale e consulenza finanziaria digitale
L'intelligenza artificiale sta cambiando il mercato delle piattaforme per il benessere finanziario, rendendo più facile fornire una consulenza personalizzata a volumi di dipendenti molto più elevati. BrightPlan ha dichiarato nel marzo 2026 di aver superato i 9.2 milioni di dipendenti serviti in oltre 50 paesi, insieme a una crescita del fatturato ricorrente del 41% su base annua e un CAGR del 68% negli ultimi 5 anni, che ha collegato al suo modello di personalizzazione basato sull'IA. [1] BrightPlan, “AI Coach,” BrightPlan, brightplan.com Il lancio da parte di BBVA nel giugno 2025 di un consulente finanziario basato sull'IA all'interno della sua app bancaria dimostra che questo modello si sta diffondendo oltre i piani aziendali e anche nei canali degli istituti finanziari. In un contesto di benefit regolamentati, il vantaggio principale non è solo la capacità del modello, perché gli acquirenti desiderano anche sistemi addestrati su contenuti approvati e costruiti per rimanere entro i limiti di consulenza consentiti. Ciò offre un vantaggio ai fornitori affermati, poiché dispongono già di dati storici su buste paga, utilizzo e consulenza che possono migliorare la pertinenza senza aumentare il rischio di conformità. Il risultato è che il mercato delle piattaforme per il benessere finanziario premia la personalizzazione pratica e controllata piuttosto che l'automazione generica.
Adozione dell'integrazione tra cloud, dispositivi mobili e sistemi informativi per la gestione delle risorse umane e delle paghe.
Il mercato delle piattaforme per il benessere finanziario si sta orientando sempre più verso l'erogazione basata sul cloud, poiché i datori di lavoro ricercano flussi di dati interconnessi anziché strumenti di benefit isolati. Il lancio, nel luglio 2025, di un'integrazione completa per il pagamento on-demand all'interno di Workday da parte di Rain ha dimostrato che gli strumenti finanziari collegati alla busta paga possono ora essere attivati direttamente all'interno di un sistema HR centrale. Rain ha esteso questa strategia con un'integrazione bidirezionale con Paylocity nell'ottobre 2025 e un'integrazione con Microsoft Teams nel febbraio 2026, ampliando così l'accesso ai dati in tempo reale relativi a buste paga e orari. Nell'agosto 2025, DailyPay è diventata partner strategico di Workday per il pagamento on-demand negli Stati Uniti e in Canada, aumentando i costi di migrazione per le aziende già operanti in tale ecosistema. La partnership di OnePay con Workday nell'aprile 2026 ha aggiunto strumenti per il benessere finanziario e la possibilità di passare all'accredito diretto nello stesso flusso di lavoro, rafforzando il valore dell'erogazione all'interno dei sistemi già utilizzati dai dipendenti. Nel tempo, questo favorisce i fornitori di piattaforme per il benessere finanziario in grado di connettere i dati relativi a buste paga, orari e comunicazioni con i dipendenti senza introdurre attriti operativi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Privacy dei dati, sicurezza informatica e problematiche relative ai dati finanziari sensibili | -1.4% | Global | A breve termine (≤ 2 anni) |
| Basso coinvolgimento dei dipendenti e difficoltà nel ritorno sull'investimento del programma di dimostrazione | -1.0% | Global | Medio termine (2-4 anni) |
| Confine normativo tra consulenza e orientamento e responsabilità fiduciaria | -0.7% | Nord America principalmente | Medio termine (2-4 anni) |
| Norme statali sull'accesso ai salari maturati e frammentazione della conformità in diverse giurisdizioni. | -0.5% | Nord America, con problematiche emergenti in Europa e nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Privacy dei dati, sicurezza informatica e problematiche relative ai dati finanziari sensibili
La sicurezza dei dati rimane un ostacolo significativo per il mercato delle piattaforme per il benessere finanziario, poiché queste piattaforme spesso gestiscono informazioni relative a buste paga, risparmi e identità. L'incidente di Betterment, reso pubblico nel gennaio 2026, ha dimostrato come una piattaforma di marketing di terze parti possa esporre nomi, indirizzi email, indirizzi fisici, numeri di telefono e date di nascita di quasi 1.4 milioni di clienti. Tale episodio ha inoltre rafforzato una preoccupazione più ampia tra gli acquirenti aziendali: le debolezze della catena di fornitura possono creare rischi significativi anche quando la piattaforma principale non viene violata direttamente. Di conseguenza, i team addetti agli acquisti stanno applicando un controllo più rigoroso alle tempistiche di notifica, alla supervisione dei fornitori e alle certificazioni di sicurezza prima di approvare nuove implementazioni. Ciò comporta un aumento dei costi e un rallentamento dei cicli di vendita nel mercato delle piattaforme per il benessere finanziario, soprattutto per i fornitori più piccoli, privi di una lunga esperienza operativa o di ampi team dedicati alla conformità.
Basso coinvolgimento dei dipendenti e difficoltà nel ritorno sull'investimento del programma di dimostrazione
Il basso tasso di utilizzo continua a limitare il mercato delle piattaforme per il benessere finanziario, poiché i datori di lavoro non valutano il valore esclusivamente in base all'accesso alla piattaforma. CAPTRUST evidenzia chiaramente questa discrepanza: il 98% dei dipendenti dichiara di essere disposto a usufruire di un consulente finanziario gratuito, nonostante l'utilizzo effettivo di consulenze individuali rimanga basso anche laddove il servizio sia già disponibile. Questa discrepanza rende più difficile per i team delle risorse umane dimostrare che la spesa per le piattaforme stia migliorando in modo misurabile la fidelizzazione, la produttività o il comportamento finanziario dei dipendenti. I risultati del rapporto Morgan Stanley at Work 2026 aumentano ulteriormente la pressione, poiché i datori di lavoro ora collegano i benefit finanziari in modo più diretto al coinvolgimento dei dipendenti e alle decisioni di cambio di lavoro. L'indagine di Principal sulle piccole imprese va nella stessa direzione, con un ampio consenso tra datori di lavoro e dipendenti sull'importanza del benessere finanziario, ma ciò non elimina la necessità di dimostrare l'utilizzo effettivo e i risultati aziendali. I fornitori in grado di collegare l'attività ai risultati in termini di retribuzione e benefit si trovano quindi in una posizione di vantaggio, mentre le offerte meno misurabili devono affrontare cicli di valutazione più lunghi nel mercato delle piattaforme per il benessere finanziario.
Analisi del segmento
Per componente: i servizi guadagnano terreno poiché gli acquirenti cercano risultati misurabili
Si prevede che i servizi cresceranno a un tasso di crescita annuo composto (CAGR) del 14.04% dal 2026 al 2031, diventando così la componente in più rapida crescita del mercato delle piattaforme per il benessere finanziario. Nel 2025, il software deteneva ancora una quota di fatturato del 67.21%, a dimostrazione del fatto che, durante la prima fase di adozione, i datori di lavoro avevano privilegiato strumenti digitali, dashboard e accesso self-service. In pratica, questo modello iniziale si è rivelato efficace per una diffusione capillare e costi di licenza inferiori, ma spesso ha comportato un minore coinvolgimento dei dipendenti e una minore chiarezza sui risultati ottenibili. Per questo motivo, sempre più acquirenti nel mercato delle piattaforme per il benessere finanziario richiedono ai fornitori di integrare l'accesso al software con servizi di consulenza, gestione amministrativa e supporto diretto ai dipendenti.
Il passaggio ai servizi è legato ai limiti dell'utilizzo passivo del digitale. LearnLux ha dichiarato nel marzo 2026 che il 73% dei suoi membri utilizzava strumenti di piattaforma per la consulenza finanziaria e che il 91% riportava una maggiore concentrazione sul lavoro grazie alla riduzione dello stress finanziario, un risultato attribuito a un modello che combina strumenti digitali con accesso illimitato a consulenti finanziari certificati. Questa struttura ibrida è particolarmente rilevante per i datori di lavoro con dipendenti che necessitano di diversi tipi di supporto in ambiti quali la gestione del debito, la pianificazione del budget, il risparmio per le emergenze e la pianificazione pensionistica. I fornitori di piattaforme per il benessere finanziario in grado di affidare all'intelligenza artificiale la gestione delle domande di base e l'invio dei casi più complessi a specialisti umani sono in una posizione migliore per scalare questo modello in modo efficiente. Il risultato è un mix di componenti che si sta spostando dall'accesso alle funzionalità verso risultati guidati, non allontanandosi dal software, ma andando oltre il semplice software.
Per tipologia di soluzione: la pianificazione rimane l'opzione più diffusa, mentre il supporto al flusso di cassa è quella che si espande più rapidamente.
Nel 2025, la pianificazione finanziaria e la definizione degli obiettivi rappresentavano il 29.12% del mercato delle piattaforme per il benessere finanziario, risultando il segmento più ampio di quell'anno. Si prevede che l'accesso anticipato alla retribuzione e il supporto al flusso di cassa cresceranno a un tasso annuo composto del 12.91% fino al 2031, a indicare che le esigenze di liquidità a breve termine stanno diventando una componente sempre più importante del supporto finanziario offerto dai datori di lavoro. Il contrasto tra i due è significativo perché gli strumenti di pianificazione riflettono una categoria di benefit consolidata, mentre l'accesso anticipato alla retribuzione rappresenta il legame più recente tra la tecnologia di gestione delle buste paga e la gestione quotidiana della liquidità. Insieme, questi elementi dimostrano che il mercato delle piattaforme per il benessere finanziario si sta espandendo dalla preparazione alla pensione al supporto finanziario in tempo reale.
Secondo un rapporto di Morgan Stanley at Work del maggio 2026, le difficoltà più comuni riscontrate dai dipendenti riguardavano la gestione del budget, la definizione degli obiettivi finanziari e la pianificazione pensionistica, a conferma della continua necessità di un'ampia gamma di prodotti piuttosto che di una soluzione univoca. Anche i flussi di lavoro relativi alla pianificazione pensionistica e al risparmio stanno cambiando, in quanto i contributi integrativi per i prestiti studenteschi e le opzioni di risparmio di emergenza collegate alla pensione stanno diventando più accessibili per i datori di lavoro. Gli strumenti di gestione del debito e di miglioramento del credito rimangono particolarmente rilevanti per i lavoratori più giovani, che risentono maggiormente della pressione immediata derivante dagli oneri di rimborso e dalle limitazioni di liquidità. Gli strumenti di budgeting traggono vantaggio anche dall'essere integrati nello stesso livello di dati collegato alle buste paga, in quanto i dipendenti sono più propensi a utilizzare entrambi quando l'esperienza risulta connessa. In tal senso, il settore delle piattaforme per il benessere finanziario si sta orientando verso suite che rispecchiano il modo in cui i dipendenti gestiscono il denaro nella vita reale, piuttosto che verso moduli formativi isolati.
In base alla modalità di implementazione: l'adozione del cloud aumenta con la crescita delle esigenze di integrazione.
Nel 2025, le implementazioni on-premise detenevano una quota del 62.34%, indicando che rappresentavano la base installata più ampia nel mercato delle piattaforme per il benessere finanziario in quel momento. Si prevede che le implementazioni basate su cloud cresceranno a un CAGR del 14.42% fino al 2031, il ritmo più rapido tra tutte le opzioni di implementazione. Questa suddivisione riflette un mercato che utilizza ancora infrastrutture obsolete, mentre i nuovi acquirenti danno priorità alla connettività e a cicli di rilascio più rapidi. Il mercato delle piattaforme per il benessere finanziario non sta quindi abbandonando i sistemi legacy dall'oggi al domani, ma la crescita si sta chiaramente spostando verso l'erogazione in cloud.
Il motivo principale è di natura operativa, non estetica. L'accesso in tempo reale ai dati salariali, il supporto mobile per i dipendenti e la guida basata sugli eventi funzionano meglio quando le piattaforme possono leggere i dati correnti relativi a buste paga, orari e risorse umane senza lunghi cicli di aggiornamento. Il modello integrato di Rain con Workday e la partnership strategica di DailyPay con Workday dimostrano entrambi come le scelte di implementazione influenzino ora la distribuzione, la qualità dei dati e la fidelizzazione dei clienti. La partnership di OnePay con Workday, siglata nell'aprile 2026, ha fornito un ulteriore esempio, integrando strumenti per il benessere finanziario e la possibilità di passare al deposito diretto all'interno dei flussi di lavoro relativi alle buste paga già utilizzati dai dipendenti. Con la crescente importanza delle integrazioni certificate, il mercato delle piattaforme per il benessere finanziario sta dando un vantaggio ai fornitori in grado di operare senza problemi all'interno dei principali ecosistemi HR basati sul cloud.
In base alle dimensioni dell'organizzazione: la domanda delle PMI aumenta con la diminuzione dei costi di accesso.
Nel 2025, le grandi imprese detenevano il 59.42% della quota di fatturato, consolidando la loro posizione di leadership nel mercato delle piattaforme per il benessere finanziario. Si prevede che le piccole e medie imprese cresceranno a un tasso annuo composto (CAGR) del 14.81% fino al 2031, risultando il gruppo di datori di lavoro in più rapida crescita. Questo andamento riflette la tradizionale forza delle grandi aziende in termini di spesa per i benefit, personale addetto alla conformità e gestione dei fornitori. Dimostra inoltre che la prossima ondata di crescita nel mercato delle piattaforme per il benessere finanziario proverrà probabilmente da organizzazioni che in precedenza erano escluse a causa dei costi elevati o limitate a livello operativo.
I dati EBRI pubblicati tramite NAPA-Net hanno mostrato che il 16% delle aziende con meno di 100 dipendenti non offriva alcun benefit per il benessere finanziario, mentre il 34% ne offriva 8 o più tipologie, suggerendo una divisione tra le aziende che hanno adottato attivamente questi benefit e quelle che attendono ancora modelli di erogazione più semplici. Ciò lascia un ampio gruppo intermedio che comprende il valore del supporto finanziario ma necessita ancora di una configurazione più semplice e di un ritorno sull'investimento più chiaro. Nell'aprile 2026, Auris ha annunciato di aver integrato l'offerta di accesso anticipato ai salari di ZayZoon in una rete di oltre 50,000 aziende senza alcun costo per i datori di lavoro, dimostrando come i canali di gestione delle paghe possano ridurre gli ostacoli per i clienti più piccoli. I risultati del sondaggio SMB Sentiment 2025 di Principal confermano questa tendenza, poiché l'80% delle PMI ha collegato il benessere finanziario al benessere generale e il 75% alla fidelizzazione dei dipendenti. Il mercato delle piattaforme per il benessere finanziario sta quindi diventando più accessibile per i datori di lavoro più piccoli, poiché la distribuzione avviene tramite i rapporti di gestione delle paghe esistenti anziché tramite l'acquisto di software separati.
Per tipologia di acquirente: i canali gestiti dai datori di lavoro sono i più diffusi, mentre i modelli gestiti dalle istituzioni si espandono più rapidamente.
Nel 2025, le piattaforme sponsorizzate dai datori di lavoro hanno conquistato il 56.71% dei ricavi derivanti dagli acquirenti, ottenendo così la quota maggiore del mercato delle piattaforme per il benessere finanziario. Si prevede che le piattaforme gestite da istituti finanziari cresceranno a un tasso annuo composto (CAGR) del 13.71% fino al 2031, diventando il canale di acquisto in più rapida crescita. L'attuale primato delle piattaforme sponsorizzate dai datori di lavoro riflette il fatto che i dipartimenti delle risorse umane controllano ancora la maggior parte dei budget per i benefit aziendali e la selezione dei fornitori. La crescita più rapida dei modelli gestiti da istituti finanziari dimostra che banche e cooperative di credito stanno diventando partner di distribuzione più attivi nel mercato delle piattaforme per il benessere finanziario.
Quel canale ha un vantaggio pratico perché l'utente finale ha già una relazione finanziaria con l'istituzione che fornisce lo strumento. iGrad afferma che la sua piattaforma Enrich serve più di 45 milioni di consumatori attraverso più di 70 partner tra istituzioni finanziarie, il che dimostra che la distribuzione white-label può essere scalata senza lunghi cicli di vendita ai datori di lavoro. [2] iGrad Financial Wellness, “For Financial Institutions - iGrad Financial Wellness,” iGrad Financial Wellness, igradfinancialwellness.com Chime Enterprise ha annunciato nel febbraio 2026 l'aggiunta di partner aziendali come Cedarhurst Senior Living ed eXp Realty, dimostrando che anche le aziende fintech per i consumatori si stanno muovendo verso la distribuzione tramite datori di lavoro e istituzioni. L'espansione della rete di partner di Alight nel marzo 2026 con nudge Global e Benifex indica la stessa convergenza, perché gli amministratori globali stanno diventando un percorso condiviso sia per l'erogazione di formazione sponsorizzata dai datori di lavoro che per quella supportata dalle istituzioni. All'interno del settore delle piattaforme per il benessere finanziario, la concorrenza si sta ampliando oltre l'approvvigionamento diretto dai datori di lavoro per arrivare alla distribuzione basata sulle relazioni tramite istituzioni finanziarie e intermediari dei benefit.
Analisi geografica
The Americas Financial Wellness Platform Market
Nel 2025, il Nord America ha rappresentato il 37.23% del fatturato globale, confermandosi come la regione leader nel mercato delle piattaforme per il benessere finanziario. Gli Stati Uniti rimangono il fulcro della domanda regionale grazie alla solida consolidata offerta di benefit aziendali, alla maturità dei sistemi di gestione delle buste paga digitali e alla continua evoluzione delle politiche pensionistiche, che continuano a generare nuovi requisiti in termini di flussi di lavoro. Le norme sull'iscrizione automatica ai nuovi piani a partire dal 2025 e le linee guida dell'IRS sui contributi di pari importo per i prestiti studenteschi stanno spingendo i datori di lavoro verso strumenti aggiornati per la gestione dei benefit e il supporto al risparmio. Anche il Canada sta diventando più attivo, con DailyPay che ha annunciato la sua espansione nel Paese nel 2025, con i primi clienti aziendali nei settori dell'ospitalità, dei servizi e dell'assistenza all'infanzia. Il Sud America si trova ancora in una fase iniziale, dove l'adozione si concentra maggiormente sull'accesso al salario e sull'educazione finanziaria di base per i lavoratori a ore e con elevato turnover, piuttosto che su programmi aziendali completi.
APAC Financial Wellness Platform Market
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 13.34% fino al 2031, diventando così il mercato regionale in più rapida crescita per le piattaforme di benessere finanziario. In Giappone, Rakuten Securities e Mizuho Bank hanno lanciato Workplace Tsumitate NISA nel 2025, introducendo gli investimenti con trattenuta sullo stipendio nell'ambito dei benefit aziendali attraverso una partnership tra banca e società di intermediazione mobiliare. SmartHR ha aggiunto un servizio Money Portal nell'ottobre 2025 che combina educazione finanziaria, accesso ad assicurazioni di gruppo e supporto per la creazione di patrimonio all'interno della sua piattaforma HR cloud. In India e Cina, la crescita è sostenuta da un maggiore interesse dei datori di lavoro per il benessere finanziario e da una più ampia digitalizzazione dei benefit aziendali, con i risultati di ADP che mostrano priorità di espansione in India e Dongfang Fuli che segnala una copertura in oltre 500 città e più di 405 clienti tra le prime 500 aziende in Cina.
EMEA Financial Wellness Platform Market
L'Europa rimane una regione significativa nel mercato delle piattaforme per il benessere finanziario, con Regno Unito, Germania e Francia in testa all'adozione. Zellis ha riferito nel maggio 2026 che il 52% dei dipendenti del Regno Unito considerava il costo della vita la principale fonte di pressione finanziaria, il 70% faticava a far fronte alle bollette e l'85% monitorava attivamente i propri guadagni, indicando una forte domanda di supporto da parte del datore di lavoro. L'aggiunta di Nudge Global alla rete di partner di Alight nel marzo 2026 dimostra anche che i datori di lavoro multinazionali desiderano un'erogazione di formazione finanziaria più coerente in tutti i paesi. [3] Alight, “Alight Expands Partner Network With the Additions of nudge and Benifex,” Alight, alight.com Il Medio Oriente e l'Africa rappresentano ancora opportunità in fase iniziale, ma la domanda di supporto per la pianificazione multivaluta, un'ampia alfabetizzazione finanziaria e modelli di erogazione dei benefit più semplici è in crescita.
Panorama competitivo
Il mercato delle piattaforme per il benessere finanziario rimane frammentato, senza un singolo fornitore che detenga la leadership in tutti i tipi di soluzioni, canali di acquisto e regioni. La concorrenza si concentra su tre grandi gruppi: specialisti nell'accesso anticipato ai salari, come DailyPay e Rain; fornitori di servizi completi per il benessere finanziario, come BrightPlan e LearnLux; e piattaforme collegate alla previdenza complementare, come Vestwell, che si stanno espandendo verso esigenze di risparmio e pianificazione adiacenti. Ciascun gruppo sta cercando di ampliare il proprio ruolo aggiungendo funzionalità che un tempo erano al di fuori della sua categoria originaria. In pratica, le posizioni più solide nel mercato delle piattaforme per il benessere finanziario derivano ora dall'accesso anticipato ai salari, da solide relazioni di distribuzione e dalla capacità di operare entro rigidi limiti di conformità. Il round di finanziamento di Serie E da 385 milioni di dollari di Vestwell nel febbraio 2026, che ha raddoppiato la sua valutazione a 2 miliardi di dollari, dimostra che gli investitori vedono ancora spazio per fornitori di grandi dimensioni in grado di collegare l'infrastruttura previdenziale con un supporto finanziario più ampio per i dipendenti.
Nel mercato delle piattaforme per il benessere finanziario c'è ancora un significativo spazio aperto per i fornitori in grado di servire i datori di lavoro più piccoli con una configurazione minima, le banche e le cooperative di credito che desiderano un supporto finanziario white-label e i datori di lavoro che operano in più paesi. La portata di iGrad, guidata dalle istituzioni, e il posizionamento di SavvyMoney per banche e cooperative di credito dimostrano che le istituzioni finanziarie stanno diventando un canale di mercato più credibile per gli strumenti di benessere. Anche la conformità rimane un fattore di selezione chiave, poiché gli acquirenti aziendali vogliono che i fornitori spieghino chiaramente come il supporto personalizzato rimanga entro i limiti guida previsti dall'attuale quadro fiduciario statunitense. [4] Dipartimento del Lavoro degli Stati Uniti, "Comprendere la Retirement Security Rule: per i fornitori di consulenza sugli investimenti", Dipartimento del Lavoro degli Stati Uniti, dol.gov Ciò significa che la scala è importante, ma la chiarezza, la disciplina operativa e la profondità dell'integrazione sono altrettanto importanti nel mercato delle piattaforme per il benessere finanziario.
Le recenti mosse strategiche dimostrano come i fornitori stiano consolidando le proprie posizioni. Rain è entrata a far parte del programma Aptia Amplify Partners nel maggio 2026, ampliando la distribuzione di accesso ai salari maturati, supporto alla gestione del budget e strumenti di coaching attraverso un canale di amministrazione dei benefit che serve oltre 6 milioni di persone assicurate. Alight ha aggiunto Nudge Global e Benifex alla sua rete di partner nel marzo 2026, rafforzando la sua capacità di servire datori di lavoro multinazionali con un supporto più ampio in materia di gestione patrimoniale e formazione. L'acquisizione di Accrue 401(k) da parte di Vestwell nel febbraio 2026 ha ampliato la sua offerta di prodotti includendo piani di risparmio per le emergenze, supporto per il debito studentesco, investimenti personalizzati e investimenti basati su obiettivi. L'aggiunta di nuovi partner aziendali da parte di Chime Enterprise nel febbraio 2026 dimostra che anche i marchi fintech per i consumatori si stanno espandendo nella distribuzione sul posto di lavoro, mantenendo alta la pressione competitiva nel mercato delle piattaforme per il benessere finanziario.
Leader del settore delle piattaforme per il benessere finanziario
Payactiv, Inc.
DailyPay, LLC
BrightPlan LLC
Rain Technologies Inc.
Vestwell Holdings Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Rain Technologies è entrata a far parte del programma Aptia Amplify Partners, integrando gli strumenti di Rain per la salute finanziaria offerti ai datori di lavoro, tra cui l'accesso ai salari maturati, il supporto alla gestione del budget, l'analisi delle spese e la consulenza finanziaria, con la base di clienti di Aptia, composta da oltre 6 milioni di dipendenti e più di 1,100 aziende, senza alcun costo per i datori di lavoro. La partnership riflette la crescente tendenza delle piattaforme di gestione dei benefit a integrare strumenti per la salute finanziaria all'interno dei sistemi di benefit esistenti, anziché richiedere l'acquisto di fornitori esterni separati.
- Maggio 2026: OnPay e Betterment at Work hanno lanciato un'integrazione a 360° per i piani pensionistici 401(k) delle piccole imprese, automatizzando l'aggiornamento del personale e il flusso dei dati relativi ai contributi tra i sistemi di gestione delle paghe e dei piani pensionistici. L'integrazione è stata pensata per rispondere alla constatazione che solo il 41% delle piccole imprese offre attualmente piani pensionistici aziendali. Contemporaneamente, OnPay ha raccolto oltre 100 milioni di dollari di nuovi capitali, tra cui un round di finanziamento di Serie B da 63 milioni di dollari guidato da Carrick Capital Partners con la partecipazione di AB Private Credit Investors.
- Aprile 2026: la piattaforma di accesso anticipato alla retribuzione di ZayZoon è stata integrata in Auris, precedentemente Heartland Payroll, implementando l'accesso anticipato alla retribuzione senza alcun costo per i datori di lavoro nell'intera rete di Auris, che conta oltre 50,000 aziende a livello nazionale. L'integrazione non richiede alcuno sforzo amministrativo da parte dei datori di lavoro e gestisce automaticamente i rimborsi tramite trattenute sullo stipendio.
- Marzo 2026: BrightPlan ha ricevuto un nuovo investimento da Riverside Acceleration Capital con la partecipazione degli investitori esistenti, unitamente alla comunicazione di 9.2 milioni di dipendenti serviti in oltre 50 paesi, una crescita del fatturato ricorrente del 41% su base annua, 7.6 miliardi di dollari di asset in gestione e un CAGR del 68% in 5 anni, trainato dalla personalizzazione basata sull'intelligenza artificiale e dall'espansione globale delle imprese.
Ambito del rapporto sul mercato globale delle piattaforme per il benessere finanziario
Il mercato delle piattaforme per il benessere finanziario comprende soluzioni e servizi digitali volti a migliorare la salute finanziaria degli individui, coprendo budget, risparmi, gestione del debito ed educazione finanziaria. Queste piattaforme, fornite da datori di lavoro, istituti finanziari e fintech, si impegnano a promuovere l'alfabetizzazione finanziaria e ad alleviare lo stress finanziario dei dipendenti. Spesso, queste soluzioni si integrano perfettamente con i sistemi di gestione delle paghe, facilitando il risparmio automatico, ottimizzando i benefit e offrendo informazioni finanziarie in tempo reale. Rivolgendosi a un pubblico eterogeneo, il mercato soddisfa le esigenze di dipendenti, consumatori privati e gruppi svantaggiati che aspirano alla stabilità finanziaria.
Il rapporto sul mercato delle piattaforme per il benessere finanziario è segmentato per componente (software e servizi), tipo di soluzione (pianificazione finanziaria e definizione degli obiettivi, educazione e consulenza finanziaria, pianificazione pensionistica e risparmio, gestione del budget e delle spese, gestione del debito e miglioramento del credito, accesso al salario e supporto al flusso di cassa e altri tipi di soluzione), modalità di implementazione (basata su cloud e on-premise), dimensione dell'organizzazione (grandi imprese e piccole e medie imprese), tipo di acquirente (piattaforme sponsorizzate dai datori di lavoro, piattaforme direct-to-consumer e piattaforme abilitate dalle istituzioni) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Software |
| Servizi |
| Pianificazione finanziaria e definizione degli obiettivi |
| Educazione e consulenza finanziaria |
| Pianificazione e risparmio per la pensione |
| Budgeting e gestione delle spese |
| Gestione del debito e miglioramento del credito |
| Accesso al salario maturato e sostegno al flusso di cassa |
| Altri tipi di soluzione |
| Basato su cloud |
| On-Locale |
| Grandi imprese |
| Piccole e medie imprese |
| Piattaforme sponsorizzate dai datori di lavoro |
| Piattaforme dirette al consumatore |
| Piattaforme abilitate dalle istituzioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per componente | Software | |
| Servizi | ||
| Per tipo di soluzione | Pianificazione finanziaria e definizione degli obiettivi | |
| Educazione e consulenza finanziaria | ||
| Pianificazione e risparmio per la pensione | ||
| Budgeting e gestione delle spese | ||
| Gestione del debito e miglioramento del credito | ||
| Accesso al salario maturato e sostegno al flusso di cassa | ||
| Altri tipi di soluzione | ||
| Per modalità di distribuzione | Basato su cloud | |
| On-Locale | ||
| Per dimensione dell'organizzazione | Grandi imprese | |
| Piccole e medie imprese | ||
| Per tipo di acquirente | Piattaforme sponsorizzate dai datori di lavoro | |
| Piattaforme dirette al consumatore | ||
| Piattaforme abilitate dalle istituzioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato delle piattaforme per il benessere finanziario?
Il mercato delle piattaforme per il benessere finanziario valeva 3.66 miliardi di dollari nel 2025, si è attestato a 4.04 miliardi di dollari nel 2026 e si prevede che raggiungerà i 7.03 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.75%.
Quale regione è leader nella domanda globale?
Nel 2025, il Nord America ha primeggiato con il 37.23% del fatturato globale, grazie a sistemi di benefit aziendali consolidati e a una forte adozione di tecnologie per la gestione delle buste paga.
Quale area di soluzioni sta crescendo più rapidamente?
L'accesso anticipato ai salari maturati e il supporto al flusso di cassa rappresentano la tipologia di soluzione in più rapida crescita, con un CAGR previsto del 12.91% fino al 2031, trainato dalla connettività in tempo reale con i sistemi di gestione delle paghe e dalla domanda da parte dei datori di lavoro di supporto al flusso di cassa giornaliero.
Perché i datori di lavoro investono di più negli strumenti di supporto finanziario per i dipendenti?
I datori di lavoro collegano lo stress finanziario a una minore produttività, a una minore fidelizzazione dei dipendenti e a un sottoutilizzo dei budget destinati ai benefit, il che li spinge verso programmi più misurabili e meglio integrati.
Quali fattori stanno modificando maggiormente il mix di prodotti?
Il passaggio ai servizi, all'implementazione cloud e alla personalizzazione basata sull'intelligenza artificiale sta cambiando il quadro generale, perché i datori di lavoro desiderano risultati concreti, erogazione dei servizi integrata con le buste paga e una guida più pertinente, non solo l'accesso alle informazioni.
Quale gruppo di clienti offre le maggiori opportunità di crescita?
Le piccole e medie imprese rappresentano la maggiore opportunità di crescita, con un CAGR previsto del 14.81%, poiché la distribuzione tramite canali di pagamento degli stipendi e i minori sforzi di implementazione facilitano l'adozione.


