

Dimensioni e quota di mercato dei servizi professionali di revisione contabile
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
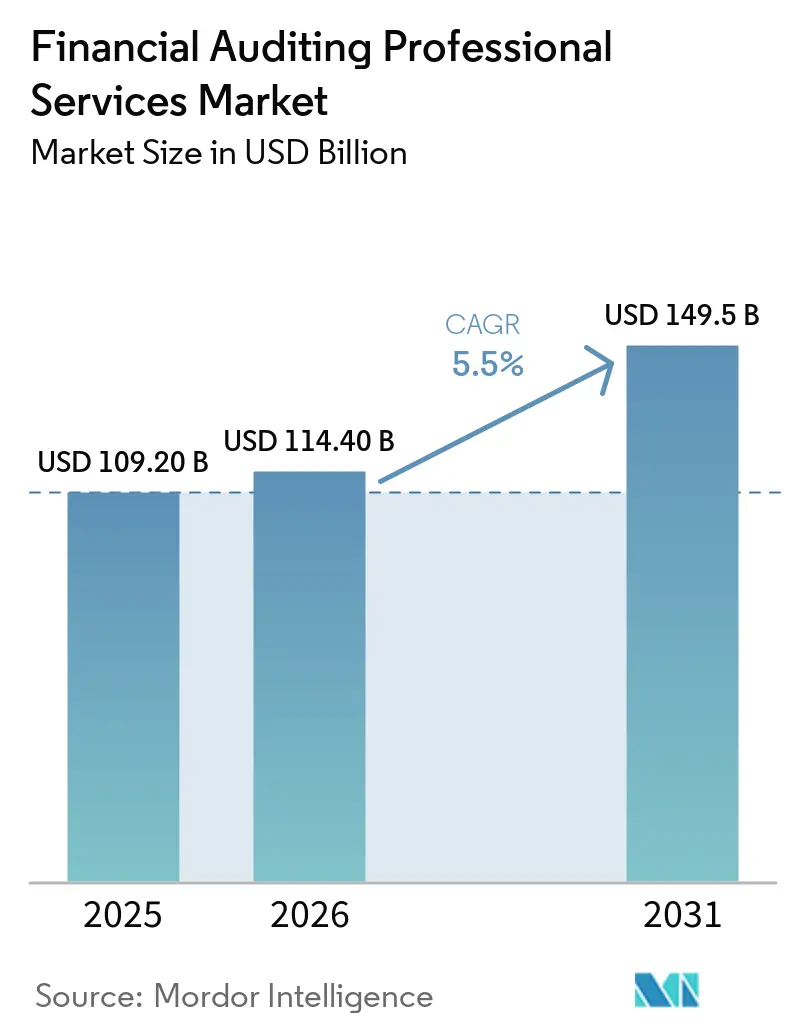
| Dimensione del mercato (2026) | 114.40 miliardo di dollari |
| Dimensione del mercato (2031) | 149.5 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.50% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi professionali di revisione contabile a cura di Mordor Intelligence
Il mercato dei servizi professionali di revisione contabile ha raggiunto un valore di 109.2 miliardi di dollari nel 2025 e si prevede che crescerà da 114.4 miliardi di dollari nel 2026 a 149.5 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.5% durante il periodo di previsione (2026-2031). I requisiti normativi si stanno espandendo sia nelle economie consolidate che in quelle emergenti, aumentando la necessità di revisioni contabili obbligatorie e di attività preparatorie. Le operazioni transfrontaliere creano inoltre requisiti di reporting e di documentazione più complessi per le imprese multinazionali. La tecnologia sta ampliando la portata delle procedure di revisione, in particolare laddove le aziende utilizzano l'analisi dei dati e l'intelligenza artificiale per esaminare set di dati più ampi. Il mercato dei servizi professionali di revisione contabile è inoltre influenzato dalla limitata offerta di professionisti qualificati, dal crescente controllo sulla qualità della revisione e dai continui investimenti da parte delle grandi reti in tecnologia e sistemi di gestione della qualità.
Punti chiave del rapporto
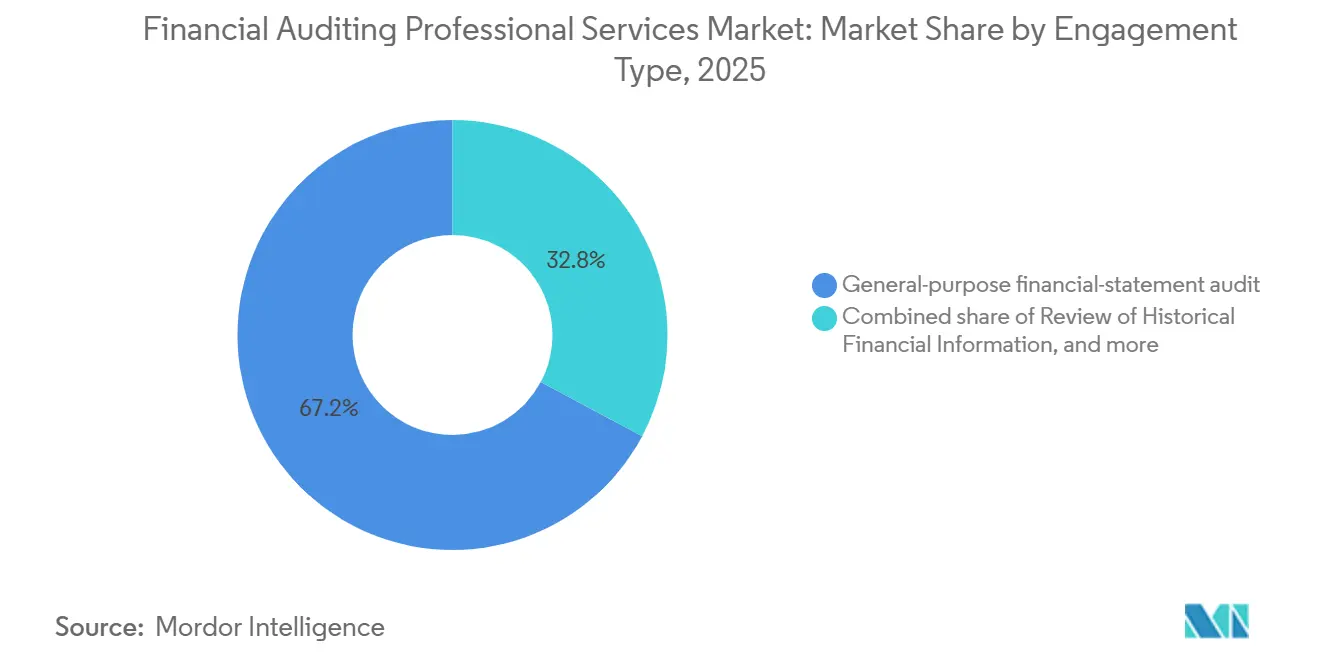
- Per tipologia di incarico, le revisioni contabili generali hanno rappresentato il 67.2% della quota di mercato dei servizi professionali di revisione contabile nel 2025, mentre si prevede che le revisioni di informazioni finanziarie storiche cresceranno a un tasso annuo composto del 7.2% fino al 2031.
- Per tipologia di mandato, nel 2025 i mandati obbligatori per legge e regolamentazione detenevano il 71.6% della quota di mercato dei servizi professionali di revisione contabile, mentre si prevede che i mandati previsti da contratto cresceranno a un tasso annuo composto del 6.7% fino al 2031.
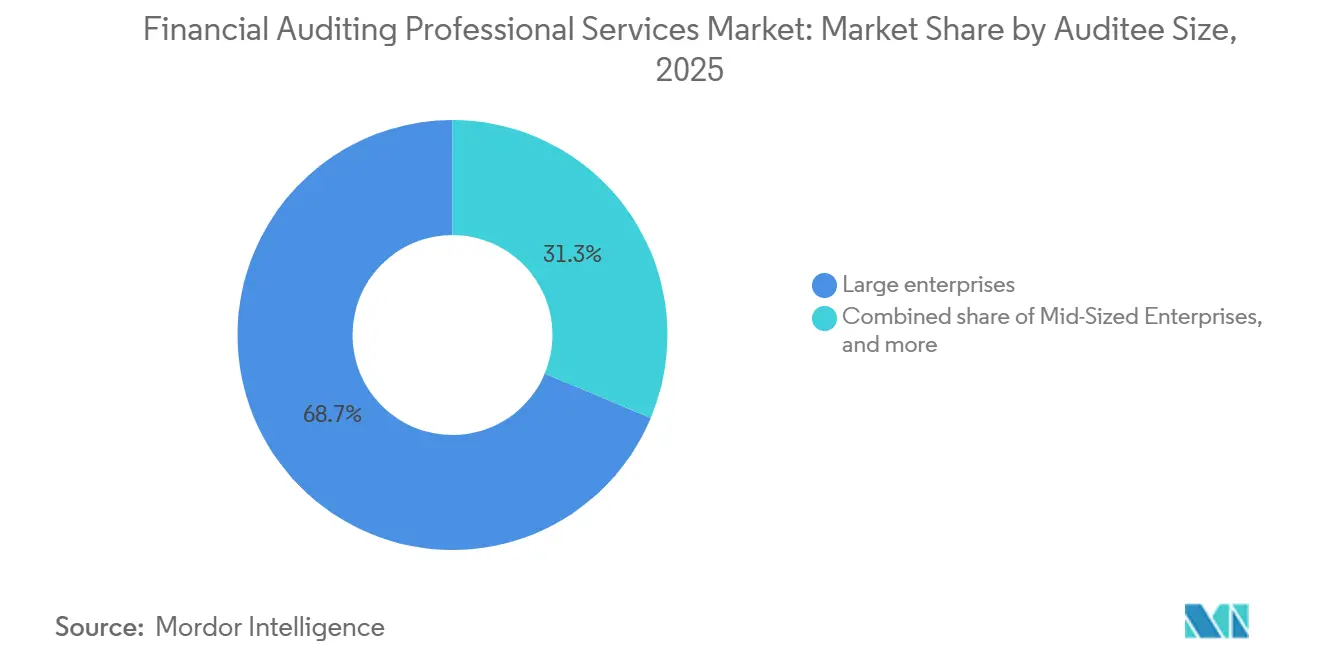
- In base alle dimensioni delle aziende sottoposte a revisione, le grandi imprese rappresentavano il 68.7% della quota di mercato dei servizi professionali di revisione contabile nel 2025, mentre si prevede che le medie imprese cresceranno a un tasso annuo composto del 6.3% fino al 2031.
- Per settore di utilizzo finale, nel 2025 il settore bancario, dei servizi finanziari e assicurativi deteneva il 23.4% della quota di mercato dei servizi professionali di revisione contabile, mentre si prevede che il settore tecnologico, dei media e delle telecomunicazioni crescerà a un tasso annuo composto del 6.9% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 44.1% della quota di mercato dei servizi professionali di revisione contabile, mentre si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto del 7.6% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei servizi professionali di revisione contabile
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente complessità degli obblighi normativi e di rendicontazione finanziaria | + 1.3% | Globale, più acuto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Espansione delle operazioni transfrontaliere e dei mercati dei capitali | + 0.9% | Globale, con ripercussioni in Medio Oriente, Africa e Asia-Pacifico. | Medio termine (2-4 anni) |
| Crescente domanda di valutazione del rischio di frode e di trasparenza finanziaria | + 0.8% | A livello globale, con particolare rilevanza in Nord America e nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Adozione di intelligenza artificiale, analisi dei dati e tecniche di audit continuo. | + 0.7% | Globale, guidato dai mercati focalizzati sulla tecnologia. | Medio termine (2-4 anni) |
| La crescente complessità delle verifiche contabili derivante dai sistemi finanziari digitali e basati sul cloud. | + 0.5% | A livello globale, in particolare in Nord America e nella regione Asia-Pacifico, con ripercussioni anche in Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Crescente domanda di audit continuo, servizi di assurance e monitoraggio finanziario in tempo reale. | + 0.6% | Mercati globali, in particolare quelli focalizzati sulla tecnologia in Nord America, Europa e Asia-Pacifico. | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente complessità degli obblighi normativi e di rendicontazione finanziaria
Le norme di reporting obbligatorie stanno diventando sempre più dettagliate nelle diverse giurisdizioni, rendendo la complessità normativa un fattore di supporto fondamentale per il mercato dei servizi professionali di revisione contabile. Il Public Company Accounting Oversight Board (PCAOB) ha adottato emendamenti al QC 1000 nel settembre 2026, istituendo un quadro di gestione della qualità basato su principi per le società di revisione contabile registrate, che entrerà in vigore il 15 dicembre 2026. Gli emendamenti richiedono alle società di valutare i propri sistemi di controllo qualità ogni anno, il che aumenta la necessità di processi documentati e di supporto all'implementazione. Anche l'International Auditing and Assurance Standards Board (IAASB) ha proposto revisioni agli ISA 330, ISA 500 e ISA 520 nell'agosto 2026 per affrontare l'uso della tecnologia nelle prove di revisione [1] “IAASB Proposes Revisions to Core Standards to Enhance Risk-Based Audit Framework and Address Technological Advances,” IAASB, iaasb.org. . Queste revisioni incoraggiano i clienti a coinvolgere i team di revisione in una fase più precoce quando cambiano le norme di reporting che incidono sui controlli, sulle prove e sui requisiti di informativa.
Espansione delle operazioni transfrontaliere e dei mercati dei capitali
L'attività commerciale transfrontaliera aumenta la domanda di un lavoro di revisione coordinato laddove le entità redigono rapporti in diverse giurisdizioni. La rendicontazione IFRS in oltre 100 paesi richiede ai gruppi multinazionali di allineare le registrazioni contabili, le prove di revisione e le procedure di rendicontazione [2] https://www.rsm.global/service/audit-and-assurance/ifrs . Le modifiche allo IAS 21 sulla convertibilità valutaria, in vigore dal 2025, aumentano il lavoro ricorrente di riconciliazione e informativa nel 2026 per le filiali che operano in giurisdizioni con valute limitate. I requisiti di revisione di gruppo rimangono importanti anche per le società con sede nel Regno Unito e revisori dei conti in altri paesi. In Arabia Saudita, le iniziative legate alla Vision 2030 e la legge sulla vigilanza finanziaria aumentano l'importanza di una rendicontazione IFRS di qualità di revisione per le gare d'appalto e le attività di investimento private.
Crescente domanda di valutazione del rischio di frode e di trasparenza finanziaria
La valutazione del rischio di frode si sta espandendo oltre le tradizionali inesattezze nei bilanci, poiché le aziende si affidano a sistemi digitali sempre più complessi. KPMG ha identificato la governance dell'intelligenza artificiale e la sicurezza informatica come le due principali categorie di rischio nel suo lavoro di audit interno del 2026 per le organizzazioni del settore tecnologico, dei media e delle telecomunicazioni [3] “Internal Audit Driving Value in the Technology, Media, and Telecommunications Sectors,” KPMG, kpmg.com. . I sistemi digitali possono fornire ampie tracce di audit, ma tali registrazioni richiedono competenze e strumenti specializzati per essere interpretate correttamente. I requisiti prudenziali per le organizzazioni bancarie, dei servizi finanziari e assicurative collegano anche stress test, controlli interni e garanzia finanziaria. Queste condizioni incoraggiano i comitati di audit a richiedere revisioni più ampie prima che un problema di reporting diventi una questione normativa.
Adozione di intelligenza artificiale, analisi dei dati e tecniche di audit continuo.
L'intelligenza artificiale, l'analisi dei dati e gli strumenti di audit continuo stanno cambiando il modo in cui i team di audit eseguono test e valutano le prove. EY ha completato un'implementazione globale di intelligenza artificiale agentica su scala aziendale nella sua divisione Assurance nell'aprile 2026, supportando 130,000 professionisti su 160,000 incarichi in oltre 150 paesi [4] “EY Launches Enterprise-Scale Agentic AI to Redefine the Audit Experience for the AI Era,” EY Newsroom, ey.com. . Il sistema elabora oltre 1.4 trilioni di righe di dati di registrazioni contabili ogni anno, supportando test più ampi di popolazioni di transazioni. Anche Deloitte ha investito oltre 3 miliardi di dollari nell'intelligenza artificiale generativa entro l'anno fiscale 2030 e sta integrando queste funzionalità nella sua piattaforma Omnia. Questi investimenti aumentano le aspettative dei clienti per il lavoro di audit basato sui dati, mentre le aziende necessitano ancora di controlli chiari sulla metodologia, sulla qualità dei risultati e sul giudizio professionale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di professionisti qualificati in materia di audit e rischi tecnologici. | -0.8% | Globale, più acuto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Indipendenza del revisore, responsabilità e rischi per la reputazione | -0.5% | A livello globale, con particolare attenzione al Nord America e all'Unione Europea. | A lungo termine (≥ 4 anni) |
| Rischi di riservatezza e sicurezza dei dati negli ambienti di audit digitali | -0.7% | Globale, guidato da Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Limiti nella spiegabilità e nell'affidabilità delle procedure di audit assistite dall'IA | -0.6% | A livello globale, con particolare attenzione normativa a breve termine in Nord America ed Europa. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di professionisti qualificati in materia di audit e rischi tecnologici.
La carenza di professionisti nel settore della revisione contabile e della gestione del rischio tecnologico limita la velocità con cui le aziende possono espandere la propria capacità di incarico. Il Controllers Council ha registrato un indice di carenza di talenti pari al 77% nel suo studio del 2026, rispetto a un indice di surplus di talenti del 108% nel 2025. Il numero medio di posizioni aperte in contabilità e finanza per azienda è salito a 17 nel 2026, rispetto alle 5 del 2025 e alle 2 del 2024. La professione ha perso oltre 300,000 contabili e revisori dal 2020, mentre i pensionamenti e il calo dei candidati all'esame di certificazione CPA continuano a ridurre la capacità disponibile. L'Institute of Chartered Accountants in England and Wales ha segnalato nel luglio 2026 che i pensionamenti superano i nuovi tirocinanti in molte giurisdizioni, estendendo questa pressione sul personale oltre il Nord America.
Indipendenza del revisore, responsabilità e rischi per la reputazione
I requisiti di indipendenza limitano i servizi di consulenza che le società di revisione possono offrire ai propri clienti. Ciò restringe le opportunità di vendita incrociata e impone alle società di gestire gli obiettivi commerciali nel rispetto degli standard professionali. L'International Ethics Standards Board for Accountants ha rivisto il proprio codice etico e l'International Auditing and Assurance Standards Board ha pubblicato emendamenti correlati di portata limitata nel gennaio 2026. Gli emendamenti riguardano l'utilizzo di esperti esterni negli incarichi di revisione e di verifica e le circostanze che possono sollevare problemi di indipendenza. I rischi di responsabilità e di reputazione rimangono particolarmente significativi per le società di medie dimensioni e regionali, poiché un grave errore di revisione può compromettere la fidelizzazione dei clienti, la capacità assicurativa e la posizione sul mercato.
Analisi del segmento
Per tipologia di incarico: le revisioni contabili obbligatorie ancorano i ricavi, le revisioni specializzate accelerano
Nel 2025, le revisioni contabili generali rappresentavano il 67.2% del mercato dei servizi professionali di revisione contabile. Le revisioni annuali con opinione di revisione rimangono il servizio di assurance principale per le società quotate, gli istituti finanziari regolamentati e le grandi imprese private. Il loro ruolo riflette gli obblighi di deposito, le aspettative degli investitori e la necessità di un'assicurazione indipendente sui bilanci annuali. Si prevede che le revisioni delle informazioni finanziarie storiche cresceranno a un tasso di crescita annuo composto (CAGR) del 7.2% fino al 2031, superando il tasso complessivo. La due diligence nel private equity, la verifica dei covenant dei finanziatori e le attività di preparazione all'IPO sostengono la domanda di revisioni che forniscono un'assicurazione sostanziale senza un'opinione di revisione completa.
Le modifiche apportate nel gennaio 2026 alla norma ISRE 2400 riguardano l'utilizzo di esperti esterni negli incarichi di revisione, ponendo maggiore attenzione alla progettazione e alla documentazione di tali incarichi. Gli audit a scopo speciale e gli audit statutari secondo i principi contabili locali (local-GAAP) sono destinati ai gruppi multinazionali che devono rispettare obblighi di deposito specifici per ciascuna giurisdizione. Questi incarichi possono essere eseguiti parallelamente a un audit di gruppo, poiché le entità componenti possono avere requisiti di rendicontazione legale separati. Le procedure concordate e gli incarichi di compilazione rispondono a esigenze di assurance e conformità più limitate, tra cui le presentazioni relative a gare d'appalto e sovvenzioni. PwC ha registrato un fatturato di 19.8 miliardi di dollari in attività di assurance per l'anno fiscale 2025, con una crescita in nuove aree di assurance che includono la sostenibilità e le attività legate all'intelligenza artificiale.
Per tipologia di mandato: predominano i mandati normativi, la domanda contrattuale è in accelerazione
Nel 2025, i mandati di revisione contabile imposti per legge e per legge rappresentavano il 71.6% del mercato dei servizi professionali di revisione finanziaria. I governi e gli organismi di regolamentazione del settore hanno integrato gli obblighi di revisione nella governance aziendale, nella vigilanza del settore finanziario e nella rendicontazione degli enti non profit. Questa struttura rende le revisioni obbligatorie la principale fonte di domanda ricorrente a livello regionale. Gli standard aggiornati del Public Company Accounting Oversight Board (PCAOB) entreranno in vigore a dicembre 2026 ed estenderanno i requisiti di revisione per le società quotate negli Stati Uniti. Si prevede pertanto che l'entità della domanda di revisione obbligatoria rimanga stabile con l'evoluzione delle normative in materia di rendicontazione e gestione della qualità.
Si prevede che gli obblighi contrattuali in materia di audit cresceranno a un tasso annuo composto (CAGR) del 6.7% fino al 2031, il più alto in questo segmento. I patti di prestito, gli accordi obbligazionari, gli accordi di private equity e i contratti governativi spesso richiedono informazioni certificate o di qualità equivalente, al di fuori delle norme statutarie formali. Questi accordi collegano la disponibilità di finanziamenti e gli impegni di governance con la necessità di una garanzia indipendente. Gli audit volontari e quelli avviati dagli organi di governo rimangono di minore entità, ma sono rilevanti per le organizzazioni finanziate da donatori, le aziende a conduzione familiare e le imprese che si preparano a investimenti o alla successione. Negli Emirati Arabi Uniti, la Decisione Ministeriale n. 84 del 2025 ha trasformato alcuni requisiti di audit per l'imposta sulle società da pratica volontaria a obbligo di conformità per i soggetti passivi con un fatturato annuo superiore a 50 milioni di AED (13.6 milioni di dollari USA).
Per dimensione dell'azienda sottoposta a verifica: le grandi imprese sono in testa, le medie imprese riducono il divario.
Nel 2025, le grandi imprese detenevano il 68.7% della quota di mercato dei servizi professionali di revisione contabile. La complessità delle strutture finanziarie e delle operazioni in diversi paesi accresce la portata del loro lavoro di revisione. Le società quotate in borsa devono inoltre rispettare requisiti integrati di revisione e controllo interno negli Stati Uniti, nel Regno Unito e nell'Unione Europea. La loro necessità di competenze specialistiche in materia di valutazione, consolidamento e reporting normativo giustifica una maggiore intensità di incarico. Questi fattori mantengono le grandi imprese al centro del settore dei servizi professionali di revisione contabile.
Si prevede che le medie imprese cresceranno a un tasso annuo composto del 6.3% fino al 2031, grazie all'ampliamento delle soglie di revisione nelle economie in via di sviluppo e all'aumento delle aspettative in termini di assurance da parte dei fondi di private equity. Le piccole imprese rimangono relativamente svantaggiate, poiché il lavoro manuale tradizionale può risultare antieconomico sia per il cliente che per la società di revisione. I modelli di erogazione basati sulla tecnologia stanno iniziando ad affrontare questo problema, sebbene non abbiano ancora colmato il divario su larga scala. Forvis Mazars ha registrato una crescita del fatturato globale dell'11%, raggiungendo i 5.7 miliardi di dollari nell'anno fiscale 2025, con la revisione contabile tra i principali fattori di crescita. La sua sede nel Regno Unito ha riportato una crescita del 21% nel settore della revisione e assurance durante l'anno fiscale 2025, grazie agli investimenti in analisi dei dati, strumenti di intelligenza artificiale e una piattaforma di revisione globale.
Per settore di utilizzo finale: il settore bancario e finanziario (BFSI) guida la domanda, il settore TMT modifica l'ambito di intervento
Nel 2025, il settore bancario, dei servizi finanziari e assicurativi rappresentava il 23.4% del mercato dei servizi professionali di revisione contabile. Le normative prudenziali impongono revisioni contabili annuali per gli enti finanziari autorizzati e creano ampi requisiti in materia di controlli e rendicontazione finanziaria. Anche la valutazione degli strumenti finanziari richiede competenze specialistiche, il che aumenta la complessità degli incarichi. Gli istituti finanziari globali devono soddisfare requisiti sovrapposti da parte di organismi di vigilanza nazionali e transfrontalieri. Queste condizioni mantengono il settore bancario, dei servizi finanziari e assicurativi come il principale ambito di utilizzo finale per il mercato dei servizi professionali di revisione contabile.
Si prevede che il settore tecnologico, dei media e delle telecomunicazioni crescerà a un tasso annuo composto (CAGR) del 6.9% fino al 2031, diventando così il settore di utilizzo finale in più rapida crescita. Il riconoscimento dei ricavi da software, la governance dell'intelligenza artificiale, la rendicontazione degli asset digitali e i controlli di sicurezza informatica stanno ampliando il lavoro richiesto in questi incarichi. Deloitte ha riportato che nel 2026 il settore tecnologico, dei media e delle telecomunicazioni rappresentava il 53% della capitalizzazione di mercato delle aziende incluse nell'indice Standard & Poor's 500, rispetto al 19% del 2008. Anche i settori manifatturiero, sanitario e delle scienze della vita, nonché quello energetico e delle utility, rappresentano ampie popolazioni di aziende sottoposte a revisione, con requisiti complessi in materia di inventario, controllo finanziario, informativa ambientale e finanziamento dei progetti. KPMG ha rilevato che la governance dell'intelligenza artificiale e la sicurezza informatica sono rimaste le due principali categorie di rischio per la revisione interna delle aziende del settore tecnologico, dei media e delle telecomunicazioni nel 2026.
Analisi geografica
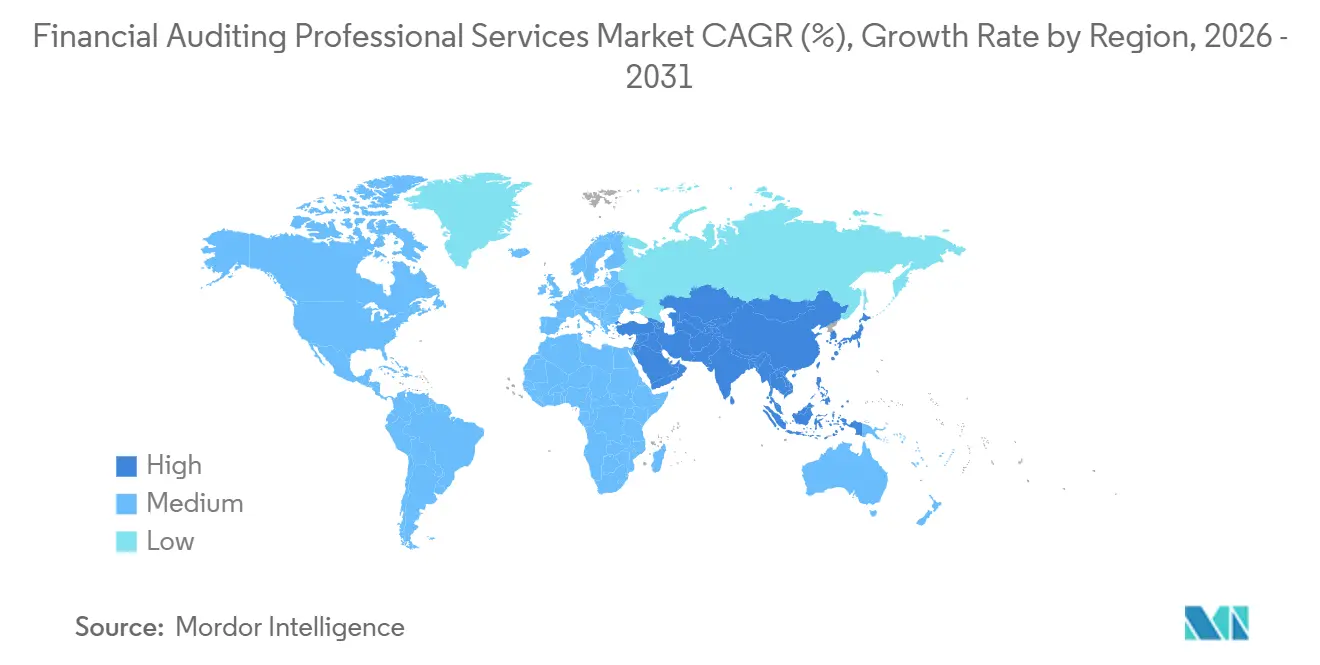
Nel 2025, il Nord America deteneva il 44.1% della quota di mercato dei servizi professionali di revisione contabile. La regione beneficia della supervisione della Securities and Exchange Commission (SEC) statunitense sugli emittenti quotati in borsa e dei requisiti di revisione integrata previsti dalla legge Sarbanes-Oxley per le società soggette a obblighi di rendicontazione accelerata. Gli Stati Uniti vantano inoltre un'elevata concentrazione di società quotate e di istituzioni finanziarie di rilevanza globale. Nel 2025, Deloitte ha registrato un fatturato di 38.8 miliardi di dollari nelle Americhe, mentre PwC ne ha generati 25.6 miliardi. I requisiti di revisione contabile del Canada e l'introduzione della fatturazione digitale in Messico contribuiscono ad ampliare la domanda regionale, al di là degli Stati Uniti.
L'Europa rimane il secondo blocco regionale per importanza nel mercato dei servizi professionali di revisione contabile. Le norme dell'Unione Europea in materia di rendicontazione di sostenibilità e gli standard di revisione del Regno Unito ampliano il lavoro di assurance connesso ai cicli di rendicontazione annuale. Il settore della revisione contabile e della consulenza fiscale in Germania è cresciuto del 6.1% nell'anno fiscale 2025, raggiungendo i 22.6 miliardi di euro (24.2 miliardi di dollari), a dimostrazione di una domanda continua nonostante un contesto economico difficile. L'Asia-Pacifico è il terzo blocco regionale per importanza, sostenuto dai requisiti di revisione obbligatoria in India, dal consolidamento normativo tra le società cinesi e dalla crescente quotazione in borsa nel Sud-est asiatico. La regione Asia-Pacifico ha anche subito pressioni sui ricavi delle Big Four nell'anno fiscale 2025 a causa delle fluttuazioni valutarie.
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso di crescita annuo composto (CAGR) del 7.6% fino al 2031, il tasso geografico più rapido nel mercato dei servizi professionali di revisione contabile. La legge saudita sulla vigilanza finanziaria è entrata in vigore l'11 aprile 2026 e ha istituito un quadro di vigilanza sui fondi pubblici basato sul rischio, coordinato dal Ministero delle Finanze, dalla SOCPA e dalla ZATCA. Tale quadro amplia gli obblighi di qualità della revisione per le società che operano nel Regno. La Dubai Financial Services Authority ha pubblicato il suo nono rapporto di monitoraggio della revisione contabile nel luglio 2026, richiedendo rapporti di trasparenza ai revisori delle società quotate al DIFC e identificando l'intelligenza artificiale nella revisione contabile come una priorità per il 2026. Il Sud America è supportato dal quadro normativo brasiliano in materia di revisione contabile e dall'utilizzo degli IFRS tra le società quotate, mentre i requisiti modificati dello IAS 21 aggiungono complessità per le imprese in Argentina.
Panorama competitivo
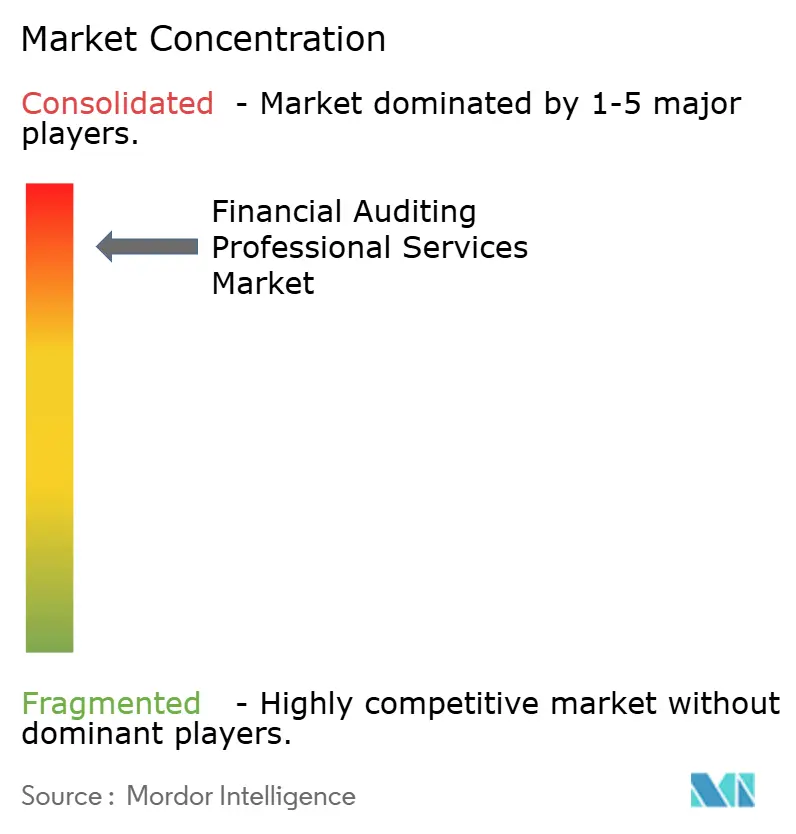
Il mercato dei servizi professionali di revisione contabile è concentrato ai vertici, dove Deloitte, EY, PwC e KPMG guidano le reti di revisione globali. Deloitte ha registrato un fatturato globale di 70.5 miliardi di dollari nell'anno fiscale 2025 e una crescita del 3.8% nei servizi di Audit e Assurance. EY ha registrato un fatturato globale di 53.2 miliardi di dollari, mentre PwC ha riportato un fatturato totale di 56.9 miliardi di dollari e un fatturato derivante dai servizi di assurance di 19.8 miliardi di dollari. KPMG ha registrato un fatturato complessivo di 39.8 miliardi di dollari nell'anno fiscale 2025. Queste società hanno le dimensioni necessarie per supportare clienti globali, investire in tecnologia e mantenere ampi team dedicati alla gestione della qualità e agli standard.
Il consolidamento tra le società di consulenza di fascia media sta modificando la posizione competitiva delle aziende al di sotto delle Big Four. Grant Thornton Advisors ha annunciato l'acquisizione di CBIZ nel luglio 2026 e l'attività combinata è posizionata per superare i 5 miliardi di dollari di fatturato annuo negli Stati Uniti. RSM ha aggiunto il Messico alla sua piattaforma transatlantica di proprietà dei partner nel giugno 2026, estendendo una struttura lanciata negli Stati Uniti, nel Regno Unito, in Canada e in Irlanda nel gennaio 2026. BDO ha aggiunto oltre 1,300 professionisti con l'acquisizione di HORNE LLP nel novembre 2025, rafforzando le sue capacità nel settore pubblico e nel sud-est degli Stati Uniti. Se la transazione con Grant Thornton si concluderà come previsto, CBIZ dovrebbe essere considerata parte di Grant Thornton nelle successive valutazioni competitive.
Gli investimenti tecnologici rappresentano un elemento centrale della competizione nel mercato dei servizi professionali di revisione contabile. Il lancio di EY nell'aprile 2026 ha integrato l'intelligenza artificiale agentiva in EY Canvas in 160,000 incarichi di revisione. EY e Microsoft hanno inoltre annunciato nel maggio 2026 un'iniziativa quinquennale da oltre 1 miliardo di dollari per estendere Copilot a più di 400,000 dipendenti EY. Forvis Mazars ha registrato una crescita del 21% nell'ambito della revisione e dell'assicurazione nella sua sede del Regno Unito nell'anno fiscale 2025, attribuendo il risultato all'analisi dei dati, agli strumenti di intelligenza artificiale e a una piattaforma di revisione globale. Le grandi società mantengono un vantaggio laddove i requisiti di gestione della qualità richiedono investimenti sostanziali, ma le società di medie dimensioni possono competere per i clienti di medie dimensioni combinando investimenti tecnologici con un'offerta di servizi di assicurazione differenziata.
Leader del settore dei servizi professionali di revisione contabile
PwC
Deloitte
E & Y
KPMG
BDO
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2026: il PCAOB ha adottato emendamenti al QC 1000, Sistema di controllo qualità di un'azienda, con effetto dal 15 dicembre 2026, abrogando il requisito della funzione di controllo qualità esterna, riducendo il periodo di conservazione della documentazione da 7 a 5 anni e consentendo alle aziende di scegliere la data della propria valutazione annuale, previa approvazione della SEC. Le modifiche riducono i costi di conformità, preservando al contempo gli obblighi di tutela degli investitori.
- Agosto 2026: l'IAASB ha pubblicato le proposte di revisione degli standard ISA 330, ISA 500 e ISA 520 per la consultazione pubblica, completando un processo decennale di modernizzazione degli standard internazionali di revisione contabile attraverso l'integrazione di requisiti di evidenza di revisione adattabili alla tecnologia. I commenti sono richiesti entro il 15 dicembre 2026.
- Luglio 2026: Grant Thornton Advisors ha annunciato l'acquisizione di CBIZ, posizionando l'entità combinata come il quinto fornitore di servizi professionali negli Stati Uniti, con un fatturato annuo nazionale superiore a 5 miliardi di dollari.
- Maggio 2026: EY e Microsoft hanno annunciato un'alleanza quinquennale da oltre 1 miliardo di dollari per scalare l'intelligenza artificiale aziendale, estendendo Copilot a oltre 400,000 dipendenti EY, a seguito di un aumento di produttività del 15% registrato nella fase iniziale di implementazione con 150,000 utenti.
Ambito del rapporto sul mercato globale dei servizi professionali di revisione finanziaria
| Revisione contabile generale del bilancio |
| Revisione contabile per scopi speciali, componenti e conformità ai principi contabili locali (Local GAAP) |
| Analisi delle informazioni finanziarie storiche |
| Compilazione con attestazione / Rapporto di compilazione |
| Procedure concordate in materia di informazioni finanziarie |
| Attestato autonomo di controllo della rendicontazione finanziaria |
| Altre garanzie finanziarie incluse nell'ambito di applicazione |
| Obbligatorio per legge/regolamentazione |
| Obbligatorio per contratto |
| Su iniziativa volontaria/dell'organo di governo |
| Grandi imprese |
| Imprese di medie dimensioni |
| Piccole e micro imprese |
| Servizi bancari, finanziari e assicurativi |
| Tecnologia, media e telecomunicazioni |
| Produzione |
| Sanità e scienze della vita |
| Vendita al dettaglio, beni di consumo e settore alberghiero |
| Energia, servizi di pubblica utilità e risorse naturali |
| Immobiliare e costruzione |
| Trasporto e logistica |
| Servizi professionali e aziendali |
| Istruzione e organizzazioni non profit |
| Enti pubblici sottoposti a revisione contabile da parte di società indipendenti autorizzate. |
| Altre industrie |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipologia di impegno | Revisione contabile generale del bilancio | |
| Revisione contabile per scopi speciali, componenti e conformità ai principi contabili locali (Local GAAP) | ||
| Analisi delle informazioni finanziarie storiche | ||
| Compilazione con attestazione / Rapporto di compilazione | ||
| Procedure concordate in materia di informazioni finanziarie | ||
| Attestato autonomo di controllo della rendicontazione finanziaria | ||
| Altre garanzie finanziarie incluse nell'ambito di applicazione | ||
| Per tipologia di mandato | Obbligatorio per legge/regolamentazione | |
| Obbligatorio per contratto | ||
| Su iniziativa volontaria/dell'organo di governo | ||
| In base alla dimensione dell'auditor | Grandi imprese | |
| Imprese di medie dimensioni | ||
| Piccole e micro imprese | ||
| Per settore di utilizzo finale | Servizi bancari, finanziari e assicurativi | |
| Tecnologia, media e telecomunicazioni | ||
| Produzione | ||
| Sanità e scienze della vita | ||
| Vendita al dettaglio, beni di consumo e settore alberghiero | ||
| Energia, servizi di pubblica utilità e risorse naturali | ||
| Immobiliare e costruzione | ||
| Trasporto e logistica | ||
| Servizi professionali e aziendali | ||
| Istruzione e organizzazioni non profit | ||
| Enti pubblici sottoposti a revisione contabile da parte di società indipendenti autorizzate. | ||
| Altre industrie | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni previste del mercato dei servizi professionali di revisione contabile nel 2031?
Si prevede che il settore raggiungerà i 149.5 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.5% a partire dal 2026.
Quale tipologia di incarico detiene la quota maggiore di servizi professionali di revisione contabile?
Nel 2025, le revisioni contabili generali detenevano una quota del 67.2%, pari a 73.4 miliardi di dollari.
Quali sono i fattori che trainano la domanda di revisioni contabili?
I cambiamenti normativi, la rendicontazione transfrontaliera, la valutazione del rischio di frode e l'utilizzo dell'analisi dei dati stanno ampliando i requisiti di revisione contabile.
Quale gruppo di clienti presenta il tasso di crescita previsto più elevato?
Si prevede che le imprese di medie dimensioni cresceranno a un tasso annuo composto del 6.3% fino al 2031, grazie all'ampliamento delle soglie di revisione e dei requisiti di garanzia istituzionale.
Quale settore di utilizzo finale sta crescendo più rapidamente?
Si prevede che il settore tecnologico, dei media e delle telecomunicazioni crescerà a un tasso annuo composto del 6.9% fino al 2031.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto del 7.6% fino al 2031, grazie anche ai nuovi requisiti di supervisione in materia di audit.


