

Dimensioni e quota del mercato dei servizi di consulenza finanziaria
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
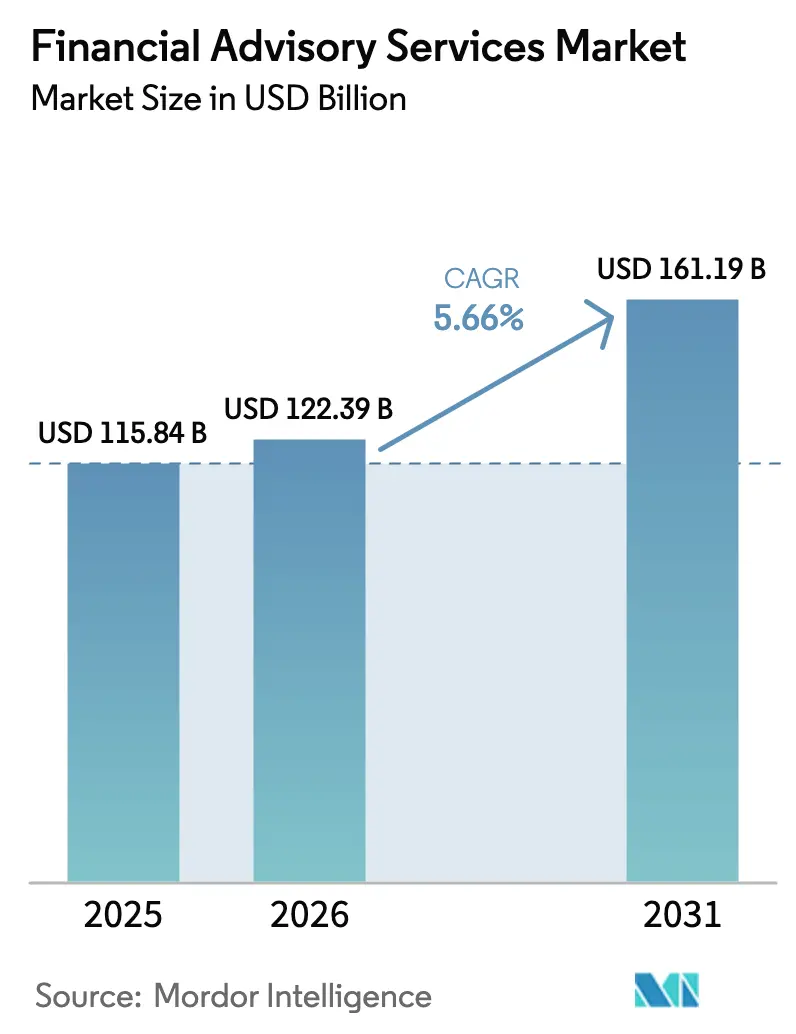
| Dimensione del mercato (2026) | 122.39 miliardo di dollari |
| Dimensione del mercato (2031) | 161.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.66% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
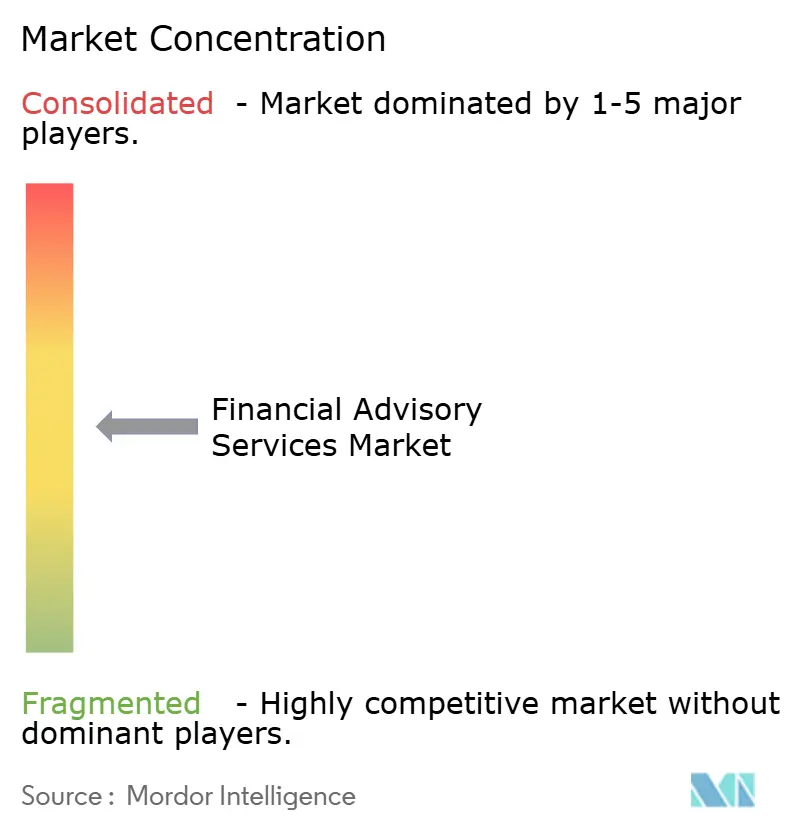
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di consulenza finanziaria di Mordor Intelligence
Si prevede che il mercato dei servizi di consulenza finanziaria crescerà da 115.84 miliardi di dollari nel 2025 a 122.39 miliardi di dollari nel 2026, per poi raggiungere i 161.19 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.66% nel periodo 2026-2031. Questa solida espansione è legata alla rapida digitalizzazione, a una supervisione normativa più rigorosa e al cambiamento delle aspettative dei clienti, che premiano i rapporti trasparenti basati su commissioni. Gli strumenti di intelligenza artificiale offrono consulenza altamente personalizzata che aumenta il coinvolgimento dei clienti, mentre le piattaforme robo-advisor a basso costo continuano a democratizzare la gestione professionale del portafoglio. I nuovi modelli di erogazione ibridi, che combinano il giudizio umano con l'efficienza algoritmica, stanno guadagnando terreno, in particolare tra i millennial benestanti e gli eredi della Generazione Z. Le società di consulenza che integrano con successo la tecnologia, si conformano alle normative in continua evoluzione in materia di informativa ESG e gestiscono un bacino di talenti in contrazione sono ben posizionate per ottenere profitti significativi nell'intero mercato dei servizi di consulenza finanziaria.
Punti chiave del rapporto
- In base alla tipologia di servizio, la consulenza sugli investimenti ha dominato il mercato globale dei servizi di consulenza finanziaria con una quota del 38.25% nel 2025; si prevede un'espansione a un CAGR del 7.29% entro il 2031.
- In base alle dimensioni dell'organizzazione, nel 2025 le grandi imprese detenevano il 63.10% della quota di mercato globale dei servizi di consulenza finanziaria, mentre si prevede che le PMI cresceranno più rapidamente, con un CAGR del 6.59% fino al 2031.
- Per settore verticale, nel 2025 BFSI deteneva il 35.75% del mercato globale dei servizi di consulenza finanziaria; si prevede che i settori sanitario e farmaceutico saranno quelli in più rapida crescita, con un CAGR del 6.86% fino al 2031.
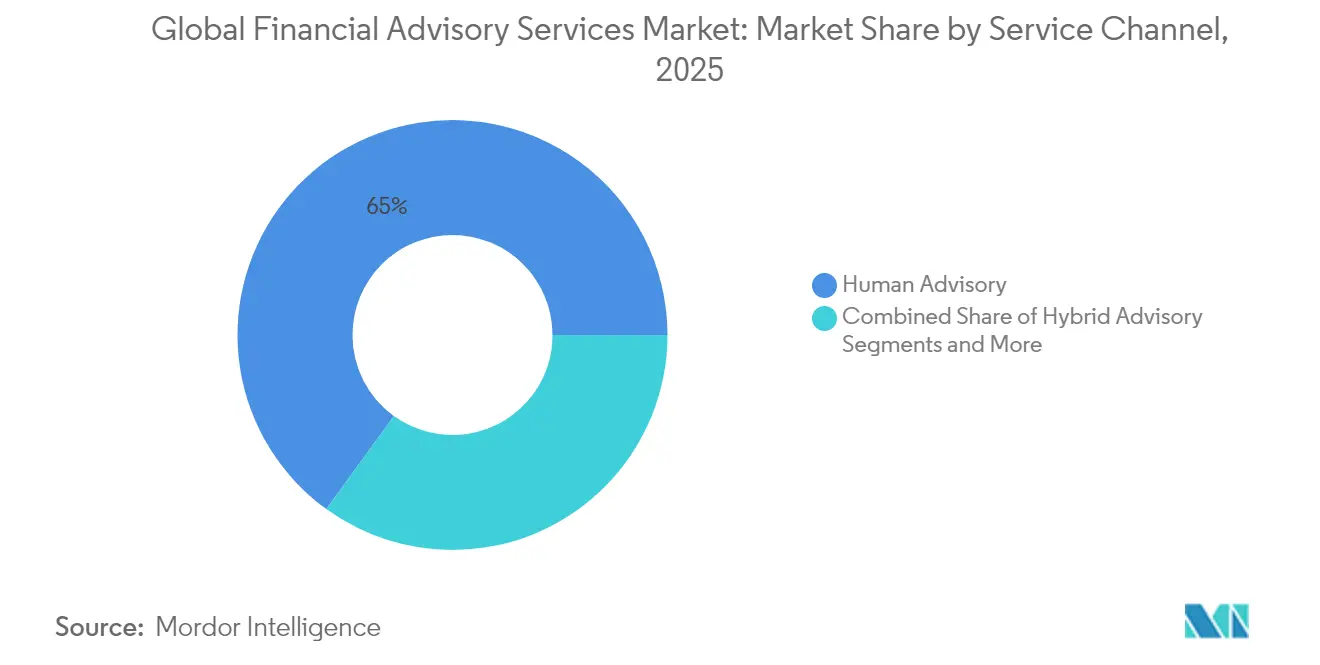
- Per canale di servizio, nel 2025 la consulenza umana ha rappresentato il 65.02% della quota di mercato globale dei servizi di consulenza finanziaria, mentre si prevede che la consulenza robotica registrerà il CAGR più elevato, pari al 16.95%, entro il 2031.
- In base alla modalità di erogazione, nel 2025 la consulenza in loco rappresentava il 73.40% del mercato globale dei servizi di consulenza finanziaria; si prevede che la consulenza remota e virtuale crescerà a un CAGR del 10.45% entro il 2031.
- Per regione, nel 39.95 il Nord America ha mantenuto una quota del 2025% del mercato globale dei servizi di consulenza finanziaria; si prevede che l'area Asia-Pacifico registrerà il CAGR più elevato, pari all'7.78%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dei servizi di consulenza finanziaria
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione di consigli iper-personalizzati basati sull'intelligenza artificiale | + 1.2% | Adozione globale e anticipata in Nord America e APAC | Medio termine (2-4 anni) |
| Passaggio da modelli basati su commissioni a modelli basati su tariffe | + 0.8% | Nord America e UE, espansione in APAC | A lungo termine (≥ 4 anni) |
| Democratizzazione tramite piattaforme robotiche a basso costo | + 1.5% | Globale, più forte nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Trasferimento generazionale della ricchezza agli eredi digitali | + 0.9% | Nord America e UE, emergente nell'APAC | A lungo termine (≥ 4 anni) |
| Reg-tech riduce l'onere della conformità | + 0.6% | I mercati globali, fortemente regolamentati, sono i primi | Medio termine (2-4 anni) |
| Mandati di esternalizzazione dei fondi sovrani | + 0.4% | Medio Oriente, APAC, impatto globale selettivo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Consulenza iper-personalizzata basata sull'intelligenza artificiale
L'intelligenza artificiale sta rimodellando il modo in cui le società di consulenza raccolgono, elaborano e applicano i dati dei clienti, creando portafogli su misura che si adattano in tempo reale ai cambiamenti della vita, ai regimi fiscali e alle condizioni di mercato. Le indagini della Federal Reserve indicano una penetrazione dell'IA tra i lavoratori dei servizi finanziari pari al 20%-40%, con una crescita annua che raggiunge il 145% [1] Board of Governors of the Federal Reserve System, “Artificial Intelligence Adoption in Financial Services,” federalreserve.gov . La divisione wealth management di Morgan Stanley, che gestisce oltre 4.2 trilioni di dollari, si affida alla ricerca proprietaria sull'IA per affinare l'allocazione degli asset e approfondire il coinvolgimento. Laddove un tempo i consulenti umani analizzavano fogli di calcolo, ora i motori di apprendimento automatico scansionano milioni di punti dati in pochi secondi, consentendo ai professionisti di concentrarsi su una pianificazione complessa. L'adozione è particolarmente forte negli hub di wealth management dell'Asia-Pacifico, tecnologicamente maturi, dove i clienti considerano l'analisi avanzata un fattore igienico piuttosto che un elemento di differenziazione. Le aziende che padroneggiano la personalizzazione basata sull'IA ottengono una quota di mercato maggiore e una fidelizzazione più duratura dei clienti.
Passaggio da modelli basati su commissioni a modelli basati su tariffe
Gli enti regolatori e i clienti stanno accelerando la transizione verso la trasparenza delle commissioni, riducendo i conflitti insiti nelle commissioni sui prodotti. T. Rowe Price gestisce già circa 1.5 trilioni di dollari in mandati allineati alle commissioni, a dimostrazione della redditività commerciale della tariffazione basata sugli asset [2] T. Rowe Price Associates, “Form ADV Part 2A,” troweprice.com . Il Consumer Financial Protection Bureau ha intensificato la sua repressione contro le commissioni opache, definendo le commissioni per scoperto di conto e oneri simili “commissioni spazzatura”. Il quadro normativo europeo MiFID II, che tutela le commissioni di consulenza, offre un modello che si sta diffondendo in altre regioni. Mentre le aziende si adattano, i flussi di entrate ricorrenti e stabili migliorano i multipli di valutazione, ma espongono anche i consulenti alla pressione sui margini se la performance degli investimenti è inferiore alle aspettative. Gli operatori di successo abbinano portafogli basati sulle commissioni a strategie di pianificazione, fiscali e pensionistiche personalizzate che rafforzano il valore percepito.
Democratizzazione attraverso piattaforme robotiche a basso costo
I robo-advisor abbattono le barriere d'ingresso automatizzando la costruzione del portafoglio, il ribilanciamento e la compensazione delle minusvalenze a una frazione dei prezzi dei consulenti tradizionali. I fondi target-date personalizzati rappresentano la prossima evoluzione, con fornitori come Capital Group e PIMCO che adattano le allocazioni al reddito e ai tassi di contribuzione, mantenendo i costi tra quelli dei fondi di fondi e quelli dei mandati su misura. Una ricerca di Bank of America mostra che i giovani adulti che devono destreggiarsi tra costi abitativi e debiti studenteschi continuano a dare priorità alle app di investimento digitali e agli strumenti di spesa "compra ora, paga dopo" [3] Bank of America Institute, "Consumer Checkpoint 2025", bofainstitute.com . Con la crescita delle coorti di clienti benestanti, l'onboarding semplificato e le interfacce mobili intuitive convogliano una nuova ondata di asset verso le piattaforme robo, costringendo i consulenti tradizionali a perfezionare le proposte di valore o ad affrontare l'erosione delle commissioni.
Trasferimento generazionale della ricchezza agli eredi esperti di digitale
Circa 84 trilioni di dollari sono destinati a fluire dai baby boomer ai millennial e alla generazione Z nell'arco di due decenni. Un rapporto suggerisce che il 44% dei family office aumenterà l'esposizione al mercato immobiliare commerciale, valutando al contempo le partecipazioni in base a parametri ESG. I nativi digitali apprezzano esperienze fluide, dashboard in tempo reale e portafogli sostenibili, spingendo i consulenti ad aggiungere strumenti di valutazione dell'impatto e analisi climatica. L'area Asia-Pacifico coglie il punto più netto di questo trend, data l'elevata penetrazione degli smartphone e la rapida creazione di ricchezza. I modelli ibridi che combinano servizi virtuali con coaching periodico di persona si stanno affermando come standard, mantenendo la fiducia personale e soddisfacendo al contempo le aspettative digitali sempre attive.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di talenti tra i consulenti e invecchiamento della forza lavoro | -1.1% | Globale, acuto nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Compressione del margine da onda passiva | -0.7% | Globale, più forte nei mercati sviluppati | Medio termine (2-4 anni) |
| Responsabilità relative alla sicurezza informatica e alla privacy dei dati | -0.5% | I mercati globali, fortemente regolamentati, sono i primi | A breve termine (≤ 2 anni) |
| Contenziosi sul greenwashing ESG | -0.3% | Nord America e UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di talenti e invecchiamento della forza lavoro
Oltre un terzo dei consulenti professionisti in Nord America e nell'Europa occidentale si trova a un decennio dalla pensione, creando un gap nella pipeline che limita la capacità e stressa i livelli di servizio. I professionisti più giovani gravitano verso ruoli tecnologici o imprenditoriali che offrono orari flessibili e un potenziale di crescita del capitale, costringendo le società di consulenza a rinnovare i ranghi. L'accresciuta complessità normativa innalza ulteriormente le barriere all'ingresso, richiedendo credenziali avanzate la cui acquisizione richiede tempo e capitale. In specializzazioni come la pianificazione patrimoniale, i consulenti con una profonda conoscenza fiscale godono di retribuzioni più elevate, con strutture di costo in aumento. Le società stanno rispondendo con percorsi di apprendistato, rimborsi delle tasse universitarie e un maggiore ricorso a flussi di lavoro digitali che consentono ai consulenti senior di supportare una base clienti più ampia attraverso personale junior.
Compressione del margine dall'ondata di investimenti passivi
Fondi passivi, ETF e indicizzazione diretta stanno sottraendo asset alle strategie attive ad alto costo, spingendo i clienti a mettere in discussione il valore dei consulenti. I dati Morningstar mostrano che le commissioni aggregate dei fondi sono in calo ogni anno dal 2015, una tendenza che difficilmente si invertirà. Con la standardizzazione della selezione degli investimenti, i consulenti si rivolgono alla pianificazione, al coaching comportamentale e all'ottimizzazione fiscale per difendere le commissioni. Tuttavia, scalare questi servizi olistici richiede investimenti tecnologici e una formazione continua del personale, mettendo sotto pressione le società più piccole. L'insistenza delle autorità di regolamentazione europee sulla disaggregazione delle commissioni intensifica la stretta, incoraggiando una concorrenza sui prezzi che si estende in Nord America e Asia.
Analisi del segmento
Per tipo di servizio: Consulenza sugli investimenti estende la leadership
I servizi di consulenza sugli investimenti hanno conquistato la quota maggiore del mercato dei servizi di consulenza finanziaria, pari al 38.25%, nel 2025, e ne alimenteranno la crescita complessiva con un CAGR del 7.29% fino al 2031. Questa combinazione di scala e velocità sottolinea l'interesse dei clienti per portafogli che integrino pianificazione, aspetti fiscali e patrimoniali all'interno di relazioni con un singolo consulente. Con la migrazione degli asset verso conti a pagamento, si prevede che le dimensioni del mercato dei servizi di consulenza finanziaria per la consulenza sugli investimenti si amplieranno in dollari assoluti a un ritmo superiore a quello di altre categorie. Importanti consulenze su operazioni, in particolare l'acquisizione di Discover Financial da parte di Capital One per 35 miliardi di dollari, mettono in luce come i team di finanza aziendale si avvalgano di consulenti specializzati per la valutazione, la strutturazione e la comunicazione con gli azionisti.
Nel più ampio panorama dei servizi, i servizi di contabilità e consulenza fiscale godono di una costante diffusione, poiché la rendicontazione multigiurisdizionale e le metriche ESG creano complessità nella raccolta dati. I sottosegmenti di asset digitali e pianificazione successoria, inclusi nella categoria "altri servizi", registrano contributi di nicchia, ma in crescita. La differenziazione competitiva ora si basa sul bundling: le aziende che uniscono la gestione degli investimenti alla pianificazione olistica registrano un tasso di abbandono inferiore e un cross-selling più efficace. Con l'automazione di molte attività di allocazione da parte della tecnologia, i consulenti ridistribuiscono la larghezza di banda verso il coaching comportamentale, che affronta i pregiudizi dei clienti e i fattori scatenanti emotivi durante la volatilità dei mercati.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione dell'organizzazione: l'influenza delle imprese incontra lo slancio delle PMI
Nel 63.10, le grandi imprese rappresentavano il 2025% del mercato dei servizi di consulenza finanziaria, riflettendo relazioni consolidate e complesse esigenze di bilancio che richiedono una consulenza personalizzata. L'ottimizzazione della tesoreria, la strutturazione del debito e le fusioni e acquisizioni transfrontaliere garantiscono mandati rigorosi. Tuttavia, si prevede che la coorte delle PMI, supportata dall'onboarding digitale e dai pacchetti di servizi modulari, crescerà a un CAGR del 6.59%, aumentando la sua quota di mercato dei servizi di consulenza finanziaria. Le piattaforme tecnologiche abbassano le soglie di importo dei ticket, consentendo ai consulenti di servire in modo redditizio aziende manifatturiere a conduzione familiare, startup tecnologiche e partnership professionali che in precedenza si affidavano a personale finanziario interno o banche commerciali.
Molte PMI si trovano ad affrontare oneri normativi simili a quelli delle grandi aziende, come la rendicontazione dei beneficiari effettivi e l'informativa sulla sostenibilità, ma non dispongono di competenze specifiche. Dashboard basate su cloud che consolidano proiezioni di flusso di cassa, calendari fiscali e analisi di portafoglio consentono ai titolari di agire rapidamente. I consulenti leader utilizzano chatbot basati su intelligenza artificiale per gestire le richieste di routine, riservando l'interazione umana alla pianificazione annuale e agli eventi transazionali. La dispersione geografica si sta ampliando; le PMI del Sud-est asiatico e dell'America Latina richiedono sempre più consulenza sull'emissione di obbligazioni in dollari statunitensi, favorendo l'interazione transfrontaliera.
Per settore verticale: predominio BFSI, accelerazione dell'assistenza sanitaria
Il settore BFSI ha mantenuto il 35.75% della quota di mercato dei servizi di consulenza finanziaria nel 2025, grazie alle unità di tesoreria bancaria, ai conti generali delle compagnie assicurative e alle affiliate di asset manager che si affidano a consulenti esterni per l'ottimizzazione del capitale e la comprensione normativa. Il segmento beneficia delle continue modifiche alle normative sull'adeguatezza patrimoniale e delle trasformazioni del digital banking che richiedono consulenza strategica. Nel frattempo, si prevede che il settore sanitario e farmaceutico registreranno un CAGR del 6.86%, il più rapido tra tutti i settori verticali, aumentando il loro contributo alla quota di mercato dei servizi di consulenza finanziaria entro il 2031. Le riforme dei prezzi dei farmaci, le esigenze di finanziamento degli studi clinici e la monetizzazione della proprietà intellettuale alimentano la domanda di strutturazioni finanziarie personalizzate.
Anche l'informatica e le telecomunicazioni dispongono di budget di consulenza significativi, in particolare per il finanziamento transfrontaliero di data center cloud e la progettazione di piani azionari per i dipendenti. I settori manifatturiero e della vendita al dettaglio continuano a rivolgersi a consulenti per il finanziamento della supply chain e per i prestiti basati su criteri ESG, mentre gli enti pubblici cercano consulenza per i green bond e il finanziamento di infrastrutture per l'identità digitale. L'ascesa del settore sanitario evidenzia il passaggio a modelli ad alta intensità di conoscenza e incentrati sulla ricerca e sviluppo, in cui l'accesso a una consulenza sofisticata sui mercati dei capitali genera un vantaggio competitivo.
Per canale di servizio: Human Advisory mantiene il nucleo, il robot scala rapidamente
Nel 65.02, i consulenti umani controllavano il 2025% della quota di mercato dei servizi di consulenza finanziaria, tutelando clienti con patrimoni complessi che apprezzano l'empatia e la pianificazione personalizzata. Tuttavia, si prevede che le piattaforme robotiche cresceranno a un CAGR del 16.95%, ampliando costantemente la loro quota nel mercato complessivo dei servizi di consulenza finanziaria. Operatori di scala come Betterment e Wealthfront stanno perfezionando algoritmi basati su obiettivi, mentre operatori storici come Charles Schwab integrano moduli robotici nelle pratiche tradizionali per offrire un servizio a più livelli. La dimensione del mercato dei servizi di consulenza finanziaria allocata ai modelli ibridi è destinata a crescere, poiché i consulenti integrano la raccolta automatizzata delle perdite fiscali e l'analisi predittiva della spesa nei rapporti faccia a faccia.
I sondaggi sulle preferenze dei consumatori rivelano che i giovani professionisti accettano check-in tramite chat e archivi di documenti digitali, riservando le videochiamate per eventi importanti come l'acquisto di una casa o la gestione di un'eredità. La riduzione delle tariffe stimola l'innovazione; proliferano abbonamenti e pacchetti a pagamento. I consulenti monitorano le metriche di coinvolgimento – frequenza di accesso, modelli di consumo dei contenuti – per personalizzare l'outreach e prevenire l'abbandono.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di consegna: forza in loco, aumento virtuale
Nel 73.40, la consulenza in loco ha detenuto il 2025% della quota di mercato dei servizi di consulenza finanziaria, a dimostrazione del fatto che per le famiglie con un patrimonio netto molto elevato, la pianificazione patrimoniale multisessione e i briefing fiduciari beneficiano ancora della presenza fisica. La pandemia, tuttavia, ha normalizzato le interazioni virtuali, rafforzando il tasso di crescita annuo composto (CAGR) della consulenza da remoto del 10.45% nel periodo di previsione. Le dimensioni del mercato dei servizi di consulenza finanziaria legate all'erogazione virtuale più che raddoppieranno entro il 2031, se l'attuale adozione persisterà. I consulenti organizzano sempre più spesso revisioni video trimestrali, integrate da dashboard di portale sicure, a cui i clienti accedono on-demand.
New York Life Investments osserva che molte investitrici preferiscono incontri ogni 4-6 mesi e che gli incontri virtuali soddisfano questa cadenza senza l'attrito degli spostamenti. I guadagni di produttività emergono man mano che i consulenti coprono aree geografiche più ampie: un singolo specialista può fornire consulenza a clienti a Boston, Singapore e Dubai nell'arco di un giorno. I team di compliance si adattano registrando le sessioni e archiviando le condivisioni dello schermo per soddisfare i requisiti di audit trail. Le aziende lanciano anche progetti pilota di realtà virtuale per esperienze immersive di profilazione del rischio, sebbene l'adozione su larga scala sia ancora agli inizi.
Analisi geografica
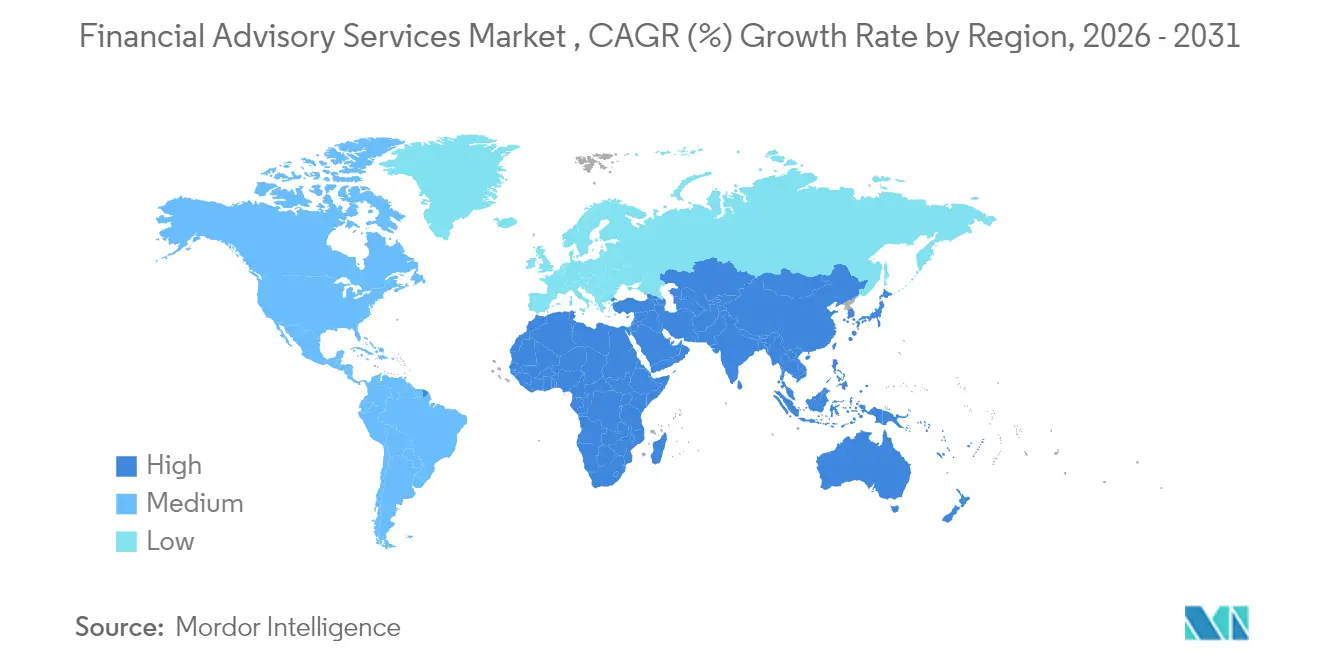
Il Nord America ha dominato il mercato dei servizi di consulenza finanziaria con una quota di mercato del 39.95% nel 2025. Mercati dei capitali maturi, ampie riserve di ricchezza e un contesto normativo rigoroso ma stabile consentono ai consulenti di fissare prezzi elevati per servizi di pianificazione complessi. New York, Chicago e San Francisco rimangono centri di comando, ospitando JPMorgan Chase, Goldman Sachs e Morgan Stanley, ciascuna delle quali gestisce portafogli multimiliardari. Le istituzioni canadesi rafforzano il peso regionale; la proposta di fusione tra Prospera, Coast Capital e Sunshine Coast Credit Union creerebbe una cooperativa orientata allo scopo che gestirebbe 38.6 miliardi di dollari di asset, segnalando lo slancio del consolidamento.
Si prevede che l'Asia-Pacifico sarà la regione a più rapida crescita, con un CAGR dell'7.78% entro il 2031. La crescente ricchezza della classe media, l'innovazione delle banche digitali e i progressivi sandbox normativi creano un terreno fertile per l'espansione dei consulenti. Le giapponesi SBI Holdings e SMBC Group lanceranno "Olive Infinite" nel 2026, abbinando l'allocazione algoritmica a consulenti in tempo reale. Taiwan ha scelto Kaohsiung come hub pilota per un centro di gestione patrimoniale asiatico volto a convogliare oltre 30 trilioni di TWD in portafogli professionali. Le fintech cinesi e indiane continuano ad accogliere milioni di nuovi investitori, dando vita a leader regionali nel settore dei robot.
L'Europa contribuisce con una considerevole base di ricavi ancorata a Londra, Francoforte e Zurigo, sebbene l'incertezza economica e la rigorosa regolamentazione ne frenino la crescita. La Svezia ha recepito la Direttiva UE sul reporting di sostenibilità aziendale nel diritto nazionale nel 2024, ampliando la domanda di audit e consulenza ESG. Il riallineamento dovuto alla Brexit impone ulteriori costi di licenza e complessità nel trasferimento dei dati che i consulenti devono assorbire per servire i clienti continentali dagli hub del Regno Unito. Nel frattempo, i centri patrimoniali del Consiglio di cooperazione del Golfo (GCC) in Medio Oriente reclutano consulenti globali per gestire portafogli sovrani diversificati, ma la volatilità politica in alcune parti dell'Africa frena una più ampia penetrazione regionale.
Panorama normativo
I servizi di consulenza finanziaria operano nel rispetto di un insieme sempre più ampio di requisiti di condotta, trasparenza e resilienza operativa che influenzano le modalità di erogazione, determinazione dei prezzi e supervisione della consulenza nelle diverse giurisdizioni. Negli Stati Uniti, la SEC continua a perseguire l'applicazione delle norme relative alle pratiche di vendita dei consulenti, rafforzando il controllo sui conflitti di interesse e sull'adeguatezza dei servizi. Parallelamente, la vigilanza bancaria è influenzata dai regimi di capitale e di stress test, come gli scenari della Federal Reserve utilizzati nei Dodd-Frank Act Stress Tests (DFAST) condotti dalle aziende, resi pubblici da Goldman Sachs nell'aprile 2026. In Europa, la separazione delle commissioni prevista dalla MiFID II mantiene alta la pressione sulla trasparenza dei prezzi e della documentazione, mentre il programma DORA (Digital Operational Resilience Act) dell'UE spinge le aziende verso controlli più formalizzati sui rischi ICT e una supervisione da parte di terzi entro il 2026.
La frammentazione normativa è in aumento, con giurisdizioni che privilegiano la competitività locale e gli obiettivi di politica interna rispetto all'armonizzazione globale. Ciò accresce il carico di lavoro in materia di conformità per le piattaforme di consulenza transfrontaliere e i gruppi multi-entità. Hong Kong ha implementato una legislazione sulla resilienza operativa e sulla sicurezza informatica a partire dal 1° gennaio 2026, aggiungendo un ulteriore livello di requisiti per le società che operano nei principali centri finanziari dell'Asia-Pacifico. Queste modifiche estendono le aspettative di governance oltre il front office del consulente, includendo la gestione dei fornitori, i controlli dei dati e la responsabilità a livello di filiale, aumentando la domanda di tecnologie normative, comunicazioni verificabili con i clienti e controlli standardizzati su tutti i canali di consulenza: umani, ibridi e robo-advisory.
Analisi della catena del valore
La catena del valore dei servizi di consulenza finanziaria inizia con l'acquisizione e l'inserimento del cliente, che include verifiche KYC/AML, profilazione del rischio e trasparenza sulle commissioni. Prosegue poi con la fase di analisi e pianificazione, che comprende obiettivi, considerazioni fiscali e successorie e passività, prima della costruzione del portafoglio e della selezione dei prodotti su piattaforme di intermediazione, bancarie e di fondi. L'assistenza continuativa si concentra sul monitoraggio, il ribilanciamento, la reportistica e la comunicazione con il cliente, erogati tramite consulenti umani, modelli ibridi e interfacce robo-advisor.
Gli input a monte includono dati di mercato ed emittenti, ricerche e analisi, nonché modelli proprietari. Gli output a valle includono la documentazione relativa alla consulenza, le dichiarazioni di politica di investimento, la rendicontazione delle performance e i documenti di conformità a supporto di audit e risoluzione delle controversie. I livelli abilitanti determinano sempre più la differenziazione e il costo del servizio, in particolare l'infrastruttura dati, l'intelligenza artificiale e gli strumenti di workflow, la sicurezza informatica e le operazioni di conformità. Le grandi istituzioni integrano queste capacità con l'accesso ai mercati dei capitali e le fonti di finanziamento, mentre i framework di informativa regolamentare (ad esempio, le informative del Pilastro 3 allineate a Basilea III utilizzate da grandi banche come Goldman Sachs) sono il punto di riferimento per la governance del rischio per i clienti istituzionali e di gestione patrimoniale. A livello di ecosistema, il perimetro operativo si sta ampliando per includere fornitori di tecnologia di terze parti fondamentali, società di criptovalute e fornitori di rating ESG che influenzano l'erogazione e l'informativa della consulenza. Ciò spinge le società di consulenza a formalizzare la supervisione dei fornitori, i test di resilienza e la risposta agli incidenti come parte integrante dell'erogazione standard dei servizi.
Panorama competitivo
Il mercato dei servizi di consulenza finanziaria rimane moderatamente frammentato, con banche globali, società di consulenza Big Four, boutique specializzate e disruptor digitali. Grandi colossi come JPMorgan Chase, Bank of America e Goldman Sachs uniscono la solidità del bilancio a divisioni di consulenza multidisciplinari. Investono miliardi in ricerca sull'intelligenza artificiale generativa, app rivolte al cliente e data lake per difendere la propria quota dalle fintech agili. Deloitte, EY, KPMG e PwC sfruttano le competenze normative, di sicurezza informatica e fiscali per indebolire le banche d'investimento nei mandati di fusione e acquisizione (M&A) e ristrutturazione del mercato di medie dimensioni.
I pionieri della robotica Betterment e Wealthfront sfruttano strutture a basso costo e interfacce gamificate per catturare flussi di persone facoltose. I loro asset in gestione combinati hanno superato i 65 miliardi di dollari nel 2024, riflettendo una crescita composta superiore al 25%. Per rispondere, gli operatori tradizionali lanciano offerte di robotica white-label o acquisiscono fintech; l'acquisizione di E*TRADE da parte di Morgan Stanley nel 2020 continua a generare sinergie di cross-selling e la sua divisione di gestione degli investimenti ha raggiunto 1.66 miliardi di dollari di AUM entro dicembre 2024. I campi di battaglia competitivi ora ruotano attorno a contenuti (ricerca ESG, accesso al mercato privato), esperienza (dashboard iper-personalizzate) e fiducia (certificazioni di sicurezza informatica).
Le dinamiche dei prezzi cambiano con l'aumentare del livello di sofisticazione dei clienti. Livelli di abbonamento, piani di fidelizzazione basati sulle performance e piani di micro-commissioni si stanno espandendo. Le aziende che adottano ecosistemi di consulenza, integrando partner legali, fiscali e filantropici, mantengono una quota maggiore del portafoglio clienti. Le strategie di talenti includono sempre più data scientist interni, psicologi comportamentali e analisti della sostenibilità, riflettendo una definizione più ampia delle competenze dei consulenti. La capacità di orchestrare questi team multidisciplinari, tutelando al contempo la riservatezza dei clienti, differenzia i leader di mercato dai ritardatari che inseguono la scalabilità.
Leader del settore dei servizi di consulenza finanziaria
Bank of America Corporation
Goldman Sachs Group Inc.
Morgan Stanley
Deloitte
EY
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Bank of America amplia la copertura regionale dell'investment banking per servire al meglio i clienti del mercato intermedio con team locali. L'espansione rafforza la consulenza per le operazioni di fusione e acquisizione (M&A) e il finanziamento delle medie imprese. Questa iniziativa migliora l'accesso dei clienti alle operazioni transfrontaliere e alla capacità di consulenza regionale.
- Luglio 2026: Goldman Sachs ha nominato un Chief Investment Officer esterno (OCIO) per Verizon Communications e Lockheed Martin, gestendo un patrimonio di fondi pensione superiore a 70 miliardi di dollari. L'incarico di OCIO amplia la presenza nel settore della consulenza per grandi istituzioni e aumenta le opportunità di scala e integrazione per i servizi di consulenza sulla gestione patrimoniale istituzionale.
- Maggio 2026: Goldman Sachs stringe una partnership con Anthropic, Blackstone e Hellman & Friedman per lanciare una società di servizi aziendali nativa di intelligenza artificiale. Sviluppo di servizi di consulenza aziendale abilitati dall'IA. Ampliamento delle capacità di consulenza basate sull'IA e del potenziale di cross-selling con i partner strategici.
Ambito e metodologia
I servizi di consulenza finanziaria sono costituiti da un team di professionisti qualificati che forniscono consulenza su come gestire denaro e beni in modo efficiente. Una corretta pianificazione e allocazione dei fondi può essere abbastanza snervante per chiunque. Un consulente finanziario è un esperto che aiuta in ogni fase, dalla pianificazione alla costruzione di un portafoglio di attività. Il mercato dei servizi di consulenza finanziaria è segmentato per tipo (finanza aziendale, consulenza contabile, consulenza fiscale, servizi di transazione, gestione del rischio e altri), per dimensione dell'organizzazione (grandi imprese e piccole e medie imprese), per settore verticale (BFSI, IT e telecomunicazioni, produzione, vendita al dettaglio ed e-commerce, settore pubblico, sanità e altri) per area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto offre dimensioni del mercato e previsioni per il mercato globale dei servizi di consulenza finanziaria in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
| Corporate Finance |
| Consulenza contabile e fiscale |
| Investimento |
| Altri servizi |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| Servizi bancari, finanziari e assicurativi (BFSI) |
| IT e telecomunicazioni |
| Produzione |
| Vendita al dettaglio ed e-commerce |
| Settore Pubblico |
| Sanità e prodotti farmaceutici |
| Altri verticali del settore |
| Consulenza umana |
| Consulenza ibrida |
| Robo-consulenza |
| Consulenza in loco |
| Consulenza remota/virtuale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di servizio | Corporate Finance | |
| Consulenza contabile e fiscale | ||
| Investimento | ||
| Altri servizi | ||
| Per dimensione dell'organizzazione | Grandi imprese | |
| Piccole e medie imprese (PMI) | ||
| Per settore verticale | Servizi bancari, finanziari e assicurativi (BFSI) | |
| IT e telecomunicazioni | ||
| Produzione | ||
| Vendita al dettaglio ed e-commerce | ||
| Settore Pubblico | ||
| Sanità e prodotti farmaceutici | ||
| Altri verticali del settore | ||
| Per canale di servizio | Consulenza umana | |
| Consulenza ibrida | ||
| Robo-consulenza | ||
| Per modalità di consegna | Consulenza in loco | |
| Consulenza remota/virtuale | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | ||
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato dei servizi di consulenza finanziaria?
Nel 122.39 ha generato 2026 miliardi di dollari e si prevede che raggiungerà i 161.19 miliardi di dollari entro il 2031, con un CAGR del 5.66%.
Quale regione è leader nel fatturato del mercato dei servizi di consulenza finanziaria?
Il Nord America detiene il primo posto con il 39.95% della quota di mercato del 2025, sostenuta da mercati dei capitali profondi e da popolazioni con un elevato patrimonio netto.
Cosa sta guidando la crescita nella regione Asia-Pacifico?
La crescente ricchezza della classe media, l'adozione del digitale e gli spazi di sperimentazione normativa di supporto stanno determinando un CAGR dell'7.78% fino al 2031.
I consulenti robotici stanno sostituendo i consulenti umani?
No; nel 65.02 i consulenti umani gestivano ancora il 2025% della quota di mercato, ma si prevede che le piattaforme robotiche cresceranno rapidamente a un CAGR del 16.95%, dando vita a modelli di servizi ibridi.
Quale settore verticale si sta espandendo più rapidamente?
Si prevede che il segmento sanitario e farmaceutico crescerà a un CAGR del 6.86% a causa delle complesse esigenze normative e di finanziamento della ricerca e sviluppo.
Qual è la minaccia più grande per le società di consulenza?
La carenza di talenti e l'invecchiamento della forza lavoro potrebbero ridurre la crescita del settore dell'1.1% del CAGR previsto, a meno che le aziende non assumano e implementino tecnologie per la produttività.


