

Dimensioni e quota del mercato della produzione farmaceutica a contratto di riempimento e finitura
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
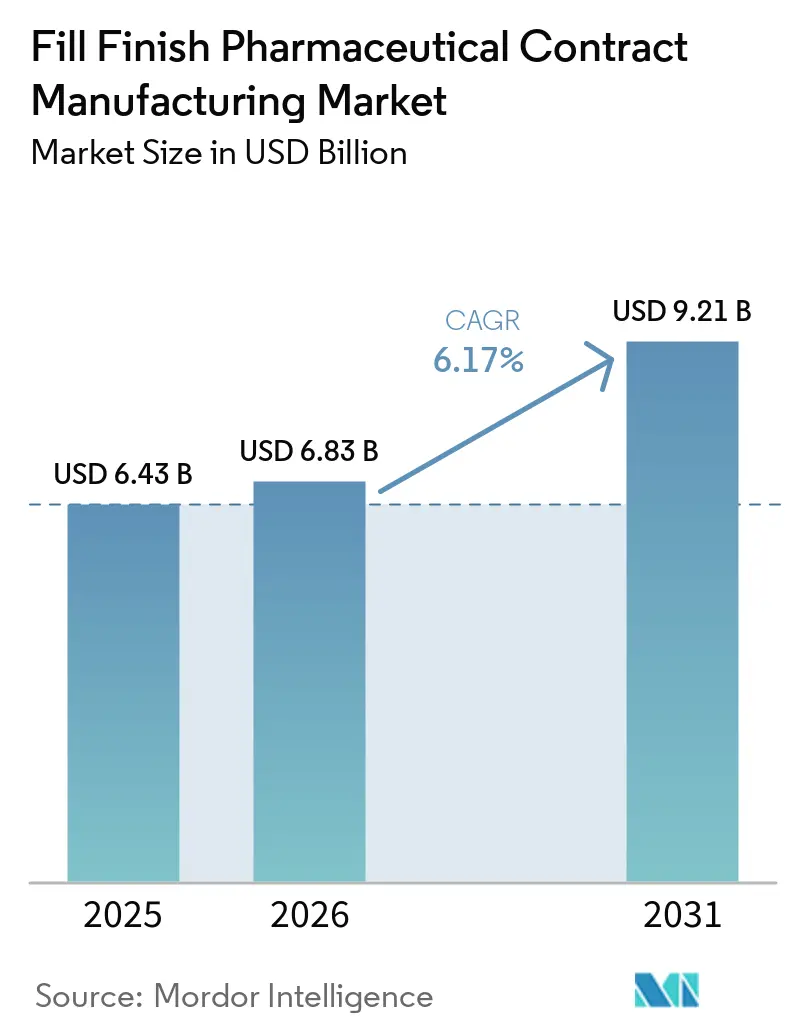
| Dimensione del mercato (2026) | 6.83 miliardo di dollari |
| Dimensione del mercato (2031) | 9.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.17% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
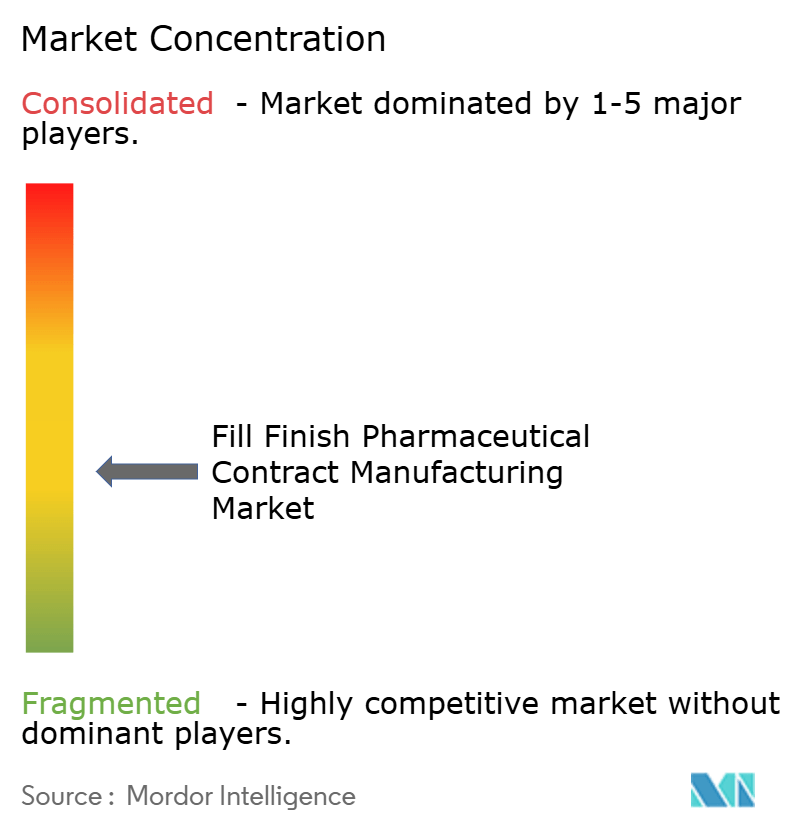
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della produzione farmaceutica a contratto Fill Finish di Mordor Intelligence
Si prevede che il mercato della produzione farmaceutica a contratto "fill-finish" crescerà da 6.43 miliardi di dollari nel 2025 a 6.83 miliardi di dollari nel 2026 e raggiungerà i 9.21 miliardi di dollari entro il 2031, con un CAGR del 6.17% nel periodo 2026-2031. Questa espansione sottolinea come gli sponsor farmaceutici, in particolare le aziende innovative di medie e grandi dimensioni, stiano riallocando il capitale dagli impianti asettici interni alla ricerca e sviluppo, affidandosi a partner in grado di fornire capacità sterili convalidate su richiesta. Pipeline di prodotti biologici costantemente solide, lanci rapidi di farmaci orfani e una preferenza per dispositivi di somministrazione di facile utilizzo per il paziente rafforzano congiuntamente l'utilizzo della capacità in ogni regione del mercato della produzione farmaceutica a contratto "fill-finish". I fornitori in grado di combinare linee di isolatori ad alta produttività con soluzioni monouso flessibili si stanno aggiudicando i contratti più estesi, spesso superiori a 10 anni. L'attività di M&A, esemplificata dall'acquisizione di Catalent da parte di Novo Holdings per 16.5 miliardi di dollari, ha ridotto lo spazio competitivo, spingendo le CDMO di secondo livello a modernizzare le linee con la robotica per difendere la propria quota.
Punti chiave del rapporto
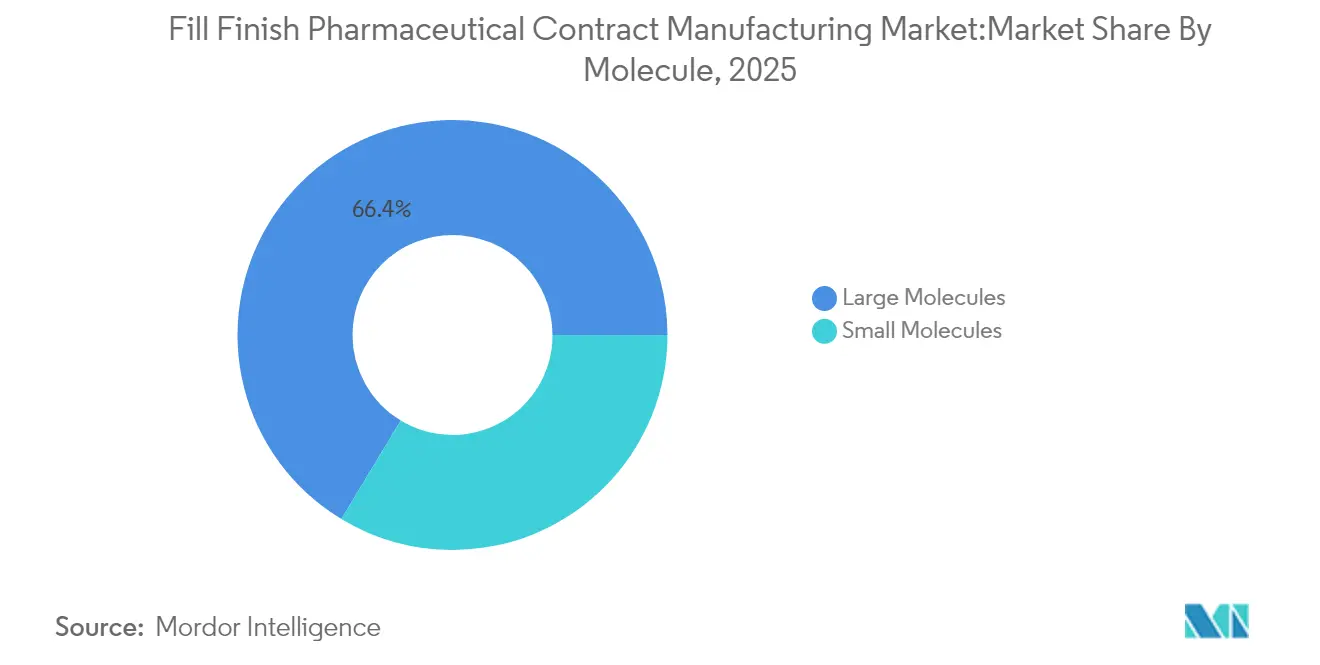
- In base alle molecole, nel 66.35 le molecole di grandi dimensioni rappresentavano il 2025% della quota di mercato della produzione farmaceutica a contratto di riempimento e finitura, mentre il CAGR del 14.12% del segmento lo mantiene in più rapida crescita fino al 2031.
- In base al contenitore di confezionamento, le siringhe preriempite hanno registrato una quota di fatturato del 48.15% nel 2025; si prevede che le cartucce cresceranno a un CAGR del 12.91% entro il 2031.
- In base alla scala operativa, nel 71.80 i lotti commerciali hanno rappresentato il 2025% del mercato della produzione farmaceutica su contratto, mentre la scala clinica è destinata a crescere a un CAGR del 14.72%.
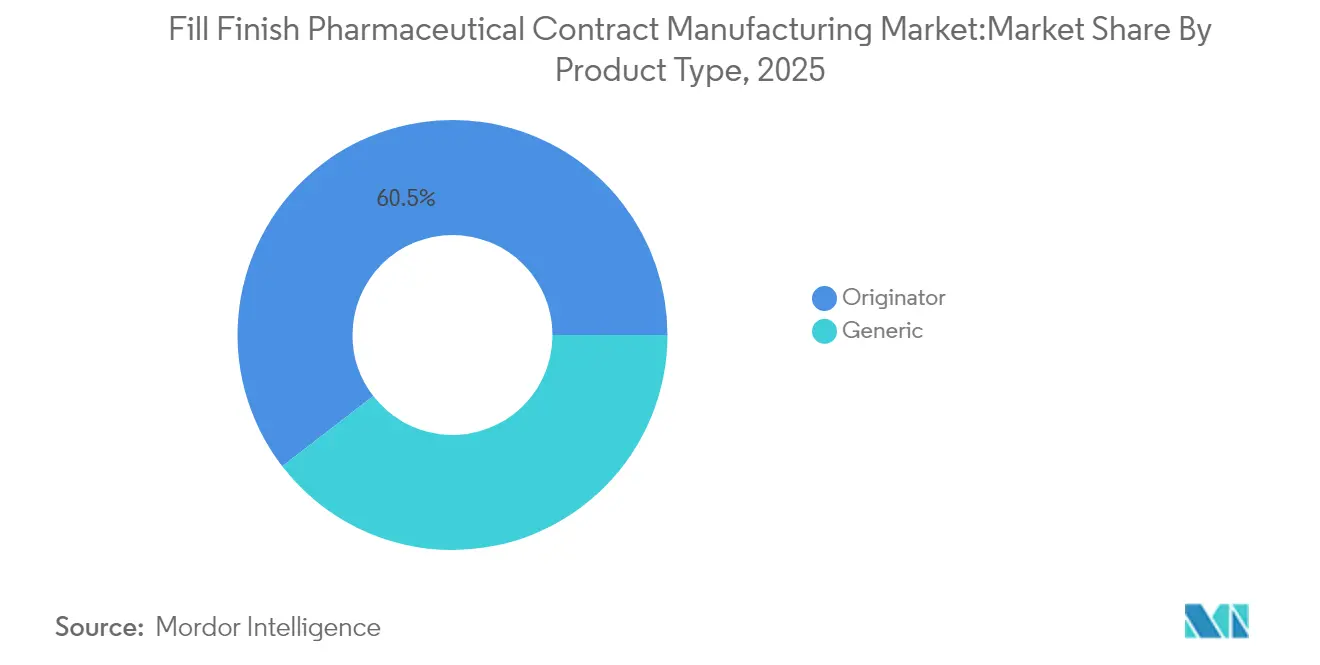
- In base alla tipologia di prodotto, nel 60.45 i farmaci originali rappresentavano una quota del 2025%, mentre i farmaci generici sono destinati a crescere a un CAGR del 12.52%.
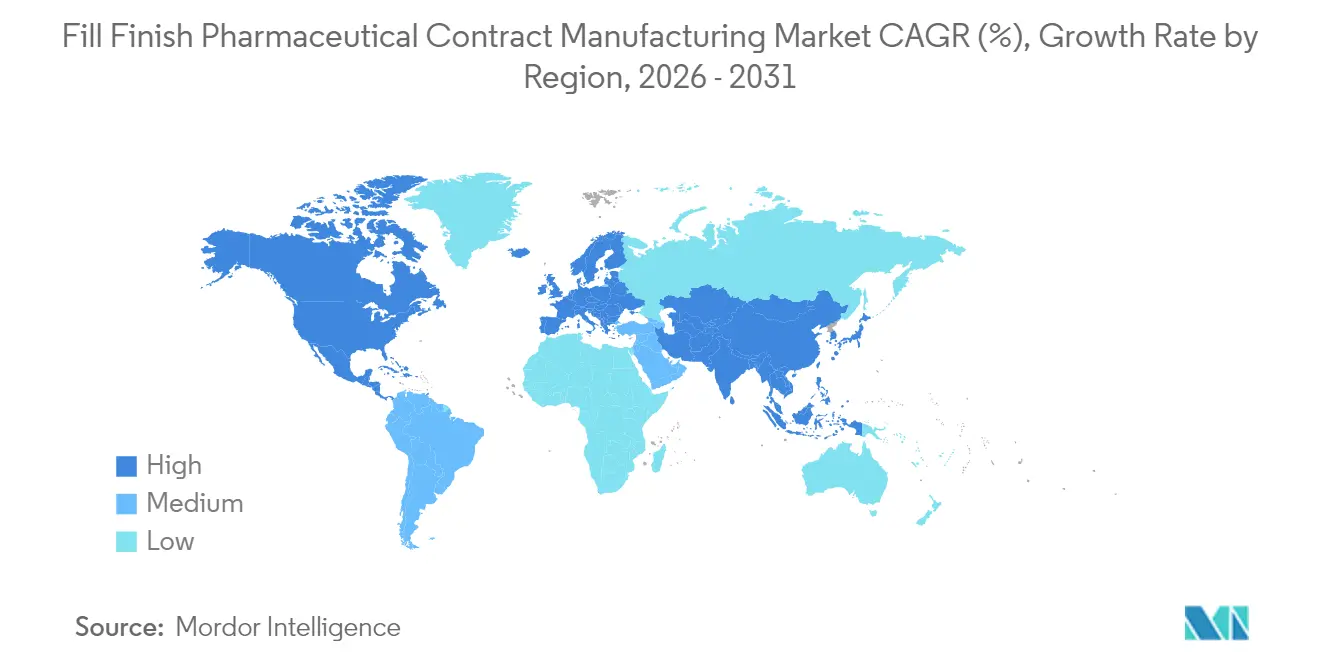
- In termini geografici, il Nord America ha mantenuto la posizione dominante con una quota del 37.95% nel 2025; l'area Asia-Pacifico è destinata a crescere più rapidamente, con un CAGR dell'11.08%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della produzione farmaceutica a contratto per il riempimento e la finitura
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della pipeline di farmaci biologici e biosimilari | + 1.80% | Globale, con concentrazione in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Unità post-COVID per nodi di fornitura ridondanti | + 1.20% | Globale, in particolare Asia Pacifico e Nord America | Medio termine (2-4 anni) |
| Accelerazione delle approvazioni della FDA per i farmaci orfani | + 0.90% | Nord America, con ricadute sull’UE | A breve termine (≤ 2 anni) |
| Piattaforme integrate di rilascio digitale di lotti delle CMO | + 0.70% | Globale, guidato dai mercati sviluppati | Medio termine (2-4 anni) |
| Finanziamenti di capitale di rischio per linee sterili specialistiche | + 0.50% | Nord America ed Europa | A breve termine (≤ 2 anni) |
| Programmi regionali di autosufficienza vaccinale | + 0.40% | Asia Pacifico, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della pipeline di farmaci biologici e biosimilari
Si prevede che il fatturato globale dei prodotti biologici supererà i 679.56 miliardi di dollari entro il 2030 e la FDA ha approvato 18 biosimilari su 50 farmaci totali nel 2024. Tale slancio si traduce direttamente in una domanda persistente di suite asettiche dedicate, poiché la maggior parte dei prodotti biologici non resiste alla sterilizzazione terminale. Samsung Biologics ha recentemente firmato un contratto di produzione europeo da 1.4 miliardi di dollari, valido fino al 2030, a dimostrazione di come gli sponsor si assicurino tempestivamente la capacità produttiva. Con l'aumento della densità di anticorpi nelle pipeline, il mercato della produzione farmaceutica conto terzi fill-finish rafforza la sua visibilità sui ricavi a lungo termine.
Unità post-COVID per nodi di fornitura ridondanti
Le interruzioni causate dalla pandemia hanno messo in luce la dipendenza da una singola regione. Il Dipartimento della Salute e dei Servizi Umani degli Stati Uniti ha dato priorità agli impianti di riempimento e confezionamento sul territorio nazionale per costruire resilienza ai picchi di domanda. [1] Dipartimento della Salute e dei Servizi Umani degli Stati Uniti, "Resilient Supply Initiative", hhs.gov Tre quarti dei dirigenti senior del settore delle scienze della vita prevedono di mantenere almeno due nodi sterili geograficamente separati per prodotto nel 2025. Il secondo sito di Novo Nordisk, del valore di 4.1 miliardi di dollari, nella Carolina del Nord raddoppia la sua capacità di iniettabili e illustra la ridondanza nella pratica. Il fornitore cinese WuXi Biologics ha avviato 151 progetti integrati nel 2024, mentre le aziende si distinguono per la capacità produttiva distribuita tra i continenti. Il mercato della produzione farmaceutica a contratto di riempimento e confezionamento beneficia quindi di strategie di approvvigionamento multiregionali che aumentano l'utilizzo di base.
Approvazioni accelerate della FDA per i farmaci orfani
Le designazioni di revisione prioritaria riducono i tempi di sviluppo e intensificano la dipendenza da CDMO specializzate. Nel 2024 la FDA ha autorizzato diverse terapie orfane per rare indicazioni genetiche, metaboliche e oncologiche. [2] US Food & Drug Administration, “Advanced Manufacturing Technologies Designation Program Guidance,” fda.gov Tali prodotti vengono spediti in piccoli lotti di alto valore e richiedono dispositivi di dosaggio sofisticati. La linea appositamente costruita da Catalent per la terapia genica Elevidys di Sarepta ha generato 200 milioni di dollari di fatturato entro 12 mesi dall'approvazione. Gli sponsor premiano le CDMO in grado di comprimere i tempi di convalida e il mercato della produzione farmaceutica a contratto di riempimento e confezionamento si assicura in cambio prezzi premium.
Piattaforme integrate di rilascio digitale in batch dei CMO
I gemelli digitali avanzati, i sensori PAT e i registri di lotto nel cloud possono ridurre i costi di produzione fino al 70%. La FDA ha formalizzato il suo programma di designazione delle tecnologie di produzione avanzate nel febbraio 2025, offrendo un percorso di revisione di 180 giorni per le innovazioni qualificanti. [3] US Food & Drug Administration, “Advanced Manufacturing Technologies Designation Program Guidance,” fda.gov Samsung Biologics utilizza l'ottimizzazione dei processi assistita dall'IA per ottenere rese più elevate e una più rapida gestione dei lotti. Le CDMO che implementano queste piattaforme accorciano i cicli di rilascio, ottengono la fiducia degli audit e scalano la capacità senza un aumento proporzionale del personale, rafforzando la frontiera dell'efficienza del mercato della produzione farmaceutica a contratto di riempimento e confezionamento. Le start-up biotecnologiche nel mercato della produzione di riempimento e confezionamento spesso indirizzano il capitale verso studi clinici pivotal e esternalizzano la produzione alle CDMO.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di divergenza della serializzazione tra Stati Uniti e UE | -1.10% | Nord America ed Europa | Medio termine (2-4 anni) |
| Carenza di operatori asettici esperti | -0.80% | Globale, acuto nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Rischio di inflazione dovuto alle operazioni di isolamento ad alta intensità energetica | -0.60% | Globale, in particolare Europa | A breve termine (≤ 2 anni) |
| Colli di bottiglia nella fornitura di componenti monouso | -0.40% | Catene di fornitura globali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di divergenza della serializzazione tra Stati Uniti e UE
Le norme di codifica DSCSA degli Stati Uniti e le specifiche dell'UE richiedono repository di dati, gerarchie di aggregazione e layout di etichettatura separati. I sistemi duali costringono i CDMO a investire in aggiornamenti linea per linea e database duplicati, gonfiando il costo unitario. I lanci multimercato richiedono ora un'architettura IT sofisticata e supporto logistico di terze parti, riducendo i margini di profitto dei piccoli fornitori nel mercato della produzione farmaceutica conto terzi fill-finish.
Carenza di operatori asettici esperti
Solo il 42% degli addetti alla produzione entry-level arriva con una laurea triennale e le competenze pratiche GMP rimangono scarse. La formazione può durare nove mesi, eppure i pensionamenti superano i rimpianti in Europa e Nord America. L'automazione alleggerisce il carico, ma non sostituisce completamente gli interventi manuali come il monitoraggio ambientale. La limitata disponibilità di talenti limita la produttività e rallenta i cicli di trasferimento tecnologico nel mercato della produzione farmaceutica conto terzi fill-finish.
Analisi del segmento
Per tipo di prodotto: Diversificare le pipeline generiche per sostenere lo slancio
I farmaci originatori hanno mantenuto una quota del 60.45% del mercato della produzione farmaceutica conto terzi fill-finish nel 2025, a dimostrazione del contributo duraturo delle terapie di marca al fatturato. Tuttavia, i farmaci generici superano il mercato con un CAGR del 12.52%, alimentato dalla pressione dei pagatori e dalla scadenza dei brevetti. Diversi stabilimenti indiani producono già oltre il 60% degli API globali a piccole molecole, indirizzando una domanda sostanziale verso partner sterili. Si prevede che le dimensioni del mercato della produzione farmaceutica conto terzi fill-finish per i farmaci generici aumenteranno costantemente con l'accelerazione dei lanci di biosimilari. I biosimilari hanno ottenuto 18 delle 50 approvazioni FDA nel 2024, rafforzando la necessità di linee di riempimento specializzate in grado di dimostrare la comparabilità con i prodotti di riferimento. Le CDMO con processi di piattaforma, teste di riempimento multiformato e rapidi cambi di produzione catturano questo volume. I nuovi entranti del settore biotecnologico più piccoli, privi di capitali per infrastrutture dedicate, continuano a esternalizzare, rafforzando questa tendenza.
Per gli originatori, la domanda si concentra su dispositivi di nuovo formato e lotti più piccoli. I farmaci orfani di alto valore richiedono meticolosi controlli ambientali e gli sponsor apprezzano le CDMO (Construction Manufacturing Organization) che gestiscono le variazioni del ciclo di vita senza dover ricorrere a riqualificazioni significative. Di conseguenza, entrambi i sottosegmenti si espandono, ma il ritmo superiore dei farmaci generici riduce il divario nel mercato della produzione farmaceutica conto terzi fill-finish.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per imballaggio contenitore: i formati incentrati sul paziente dettano il ritmo
Le siringhe preriempite hanno generato il 48.15% del fatturato nel 2025, riflettendo l'accettazione da parte di medici e pazienti della praticità di un prodotto pronto all'iniezione. BD ha recentemente moltiplicato di sette volte la produzione di Neopak XtraFlow presso il suo sito francese, garantendo la stabilità dell'approvvigionamento per i farmaci biologici sensibili. Le fiale rimangono stabili laddove la ricostituzione ospedaliera rimane standard, mentre le cartucce mostrano un CAGR del 12.91% grazie alla crescita degli iniettori a penna per il diabete e la terapia autoimmune. Il mercato della produzione farmaceutica conto terzi fill-end per le linee di cartucce è destinato ad ampliarsi poiché le aziende produttrici di dispositivi integrano tag RFID che semplificano la tracciabilità.
I produttori conto terzi investono in linee multifunzionali in grado di alternare tappi, aste di stantuffo e gruppi ago. Servizi aggiuntivi come la creazione di kit per autoiniettori emergono come fattori di miglioramento dei margini. I formati di dispositivi a doppia camera e liofilizzati, inclusi nella sezione "Altri", attraggono una domanda di nicchia per prodotti combinati, ma richiedono una convalida complessa. La flessibilità diventa quindi un criterio di approvvigionamento decisivo nel mercato della produzione farmaceutica conto terzi fill-finish.
Per molecola: il dominio delle molecole di grandi dimensioni si approfondisce
I prodotti biologici hanno rappresentato il 66.35% del fatturato del 2025 e continuano a registrare il CAGR più elevato, pari al 14.12%. Anticorpi, proteine ricombinanti e coniugati farmaco-anticorpo si basano su protocolli asettici a basso carico microbico e su suite di riempimento a temperatura controllata, creando soglie di ingresso elevate. Il quinto impianto di Samsung Biologics ha portato la capacità globale a 784,000 litri, a dimostrazione della fiducia nella domanda di prodotti biologici. La quota di mercato della produzione farmaceutica conto terzi per il fill-finish si è ulteriormente orientata verso i biologici, poiché ogni lotto produce un numero limitato di dosi rispetto alle molecole di piccole dimensioni, aumentando i volumi di fill-finish.
Le piccole molecole mantengono la loro rilevanza, soprattutto negli iniettabili oncologici e nelle soluzioni endovenose generiche. Le linee convenzionali basate su fiale rimangono produttive e aggiornamenti come la robotica retrofit le mantengono conformi. Tuttavia, la maggiore densità di valore dei biologici spinge le CDMO a dare priorità agli investimenti in isolatori calibrati per l'integrità proteica, consolidando la leadership nel segmento delle grandi molecole.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per scala operativa: i lotti clinici promuovono una capacità flessibile
I lotti commerciali hanno rappresentato il 71.80% del fatturato totale nel 2025 e continuano a costituire il carico di lavoro di base per ogni CDMO di primo livello. Ciononostante, si prevede che la produzione clinica crescerà a un CAGR del 14.72% con l'ampliamento delle pipeline biotecnologiche. La dimensione del mercato della produzione farmaceutica conto terzi fill-finish assegnata ai lotti di Fase I-III aumenta perché i percorsi accelerati condensano le tempistiche e richiedono un coinvolgimento tempestivo con i partner GMP. Gli sponsor spesso proseguono con la stessa CDMO nella fornitura commerciale, rendendo così i progetti clinici fondamentali per il futuro arretrato.
Gli ordini clinici richiedono cambi rapidi e dosaggi multipli. Le CDMO investono in isolatori di piccole dimensioni, aghi di riempimento da 5 a 30 ml e percorsi per fluidi completamente monouso. Uno stack di gestione della qualità digitale consente il rilascio in tempo reale e supporta la progettazione di studi clinici adattivi. I fornitori in grado di coprire entrambe le scale si aggiudicano clienti abituali, rafforzando i modelli di fornitura integrati nel mercato della produzione farmaceutica conto terzi fill-finish.
Analisi geografica
Mercato nordamericano della produzione a contratto di prodotti farmaceutici per riempimento e confezionamento
Il Nord America ha rappresentato il 37.95% del fatturato totale nel 2025, grazie al suo avanzato contesto normativo e alla concentrazione di contratti biologici ad alto valore. L'iniziativa "Advanced Manufacturing Technologies" della FDA incoraggia gli stabilimenti nazionali ad adottare la robotica e il flusso continuo, mantenendo la regione tecnologicamente all'avanguardia. Impegni di investimento come il secondo stabilimento di Clayton di Novo Nordisk dimostrano un continuo afflusso di capitali.
Mercato europeo della produzione a contratto di prodotti farmaceutici per riempimento e confezionamento
L'Europa rimane il secondo cluster più grande. L'implementazione dell'Allegato 1 GMP UE rivisto ha costretto i produttori ad aggiornare la zonizzazione HVAC e i riempimenti dei media simulati in base al processo, garantendo una solida base di qualità. Le norme sulla sostenibilità incentivano gli isolatori a basso consumo energetico e le CDMO che pubblicizzano credenziali ecologiche ottengono approvazioni più rapide dai team di approvvigionamento aziendali.
Mercato della produzione farmaceutica a contratto per il riempimento e il confezionamento in APAC, Medio Oriente e Africa e Sud America
L'Asia-Pacifico registra il CAGR più elevato, con un tasso di crescita annuo composto (CAGR) dell'11.08% fino al 2031. Le politiche nazionali in India, Corea del Sud e Singapore prevedono agevolazioni fiscali e concessioni di terreni per impianti sterili. Le province cinesi sovvenzionano l'installazione di bioreattori, mentre i visti accelerati per la sperimentazione clinica in Australia attraggono lavoro in fase iniziale di sviluppo di prodotti biologici. Gli sponsor multinazionali diversificano il rischio allineando le riserve asiatiche alla domanda crescente, sostenendo la visibilità della pipeline per i CDMO regionali. Il Medio Oriente, l'Africa e il Sud America sono ancora indietro nel volume di isolatori installati, tuttavia un graduale passaggio di politiche verso la finitura locale dei vaccini potrebbe aprire nuove sacche nel mercato della produzione farmaceutica a contratto fill-finish. Le zone economiche speciali emergenti negli stati del Consiglio di Cooperazione del Golfo e in Brasile fungono da banchi di prova per capsule sterili modulari prefabbricate.
Panorama competitivo
Il consolidamento del settore si è accelerato dopo la chiusura di Catalent da parte di Novo Holdings, creando una piattaforma su larga scala che spazia dallo sviluppo alla distribuzione. Samsung Biologics ha risposto attivando lo stabilimento 5 nell'aprile 2025, portando la capacità totale a 784,000 litri e consentendo contratti simultanei per molecole di grandi dimensioni. L'acquisto da parte di Lonza per 1.2 miliardi di dollari dello stabilimento Roche di Vacaville ha aggiunto 330,000 litri di capacità produttiva di acciaio inossidabile negli Stati Uniti, ampliandone l'area geografica e riducendo i rischi di operatività.
La digitalizzazione rappresenta il prossimo campo di battaglia. Gli operatori integrano MES, PAT e registri elettronici dei lotti che alimentano dashboard in tempo reale. I primi utilizzatori dimostrano riduzioni a due cifre nei tempi di ciclo delle analisi. I sistemi di ispezione continua delle fiale che utilizzano l'analisi automatizzata delle immagini riducono i tassi di falsi scarti e migliorano la resa. Il capitale strategico ora si concentra su suite di coniugati anticorpo-farmaco, riempimento di vettori virali cellulari e genici e prodotti oncologici personalizzati in microlotti. Le CDMO che commercializzano servizi end-to-end, dal plasmide alla siringa finale, impongono sovrapprezzi e accordi take-or-pay più estesi nel mercato della produzione farmaceutica a contratto fill-finish.
La concorrenza sui prezzi continua in segmenti di mercato come le fiale a piccole molecole, dove gli operatori regionali in India e nell'Europa orientale competono sui costi. Al contrario, i prodotti ad alta barriera vedono durate contrattuali che si estendono dagli 8 ai 12 anni, bloccandone di fatto l'utilizzo. Le aziende che non sono in grado di investire in robotica o in aggiornamenti per la garanzia della sterilità rischiano di essere relegate allo status di fornitore secondario.
Leader del settore della produzione farmaceutica a contratto di riempimento e finitura
Catalent Inc.
Gruppo Lonza
Vette Pharma
Soluzioni Baxter BioPharma
Samsung Biologici
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: LGM Pharma investe 6 milioni di dollari per ampliare la capacità di riempimento e finitura negli Stati Uniti.
- Marzo 2025: Lonza completa l'acquisizione per 1.2 miliardi di dollari dello stabilimento biologico di Vacaville di Roche e annuncia un programma di espansione da 500 milioni di franchi svizzeri.
- Gennaio 2025: Samsung Biologics avvia le operazioni dello stabilimento 5, aggiungendo 180,000 litri di capacità e integrando la manutenzione preventiva guidata dall'intelligenza artificiale.
- Gennaio 2025: la Purdue University, Eli Lilly e Merck lanciano un consorzio volto ad accelerare la scienza della produzione farmaceutica.
- Settembre 2024: Simtra Biopharma Solutions ha presentato un ampliamento del sistema di riempimento e finitura sterile da 250 milioni di dollari per soddisfare la crescente domanda di esternalizzazione.
Ambito e metodologia
Secondo l'ambito del rapporto, la produzione farmaceutica a contratto fill-finish è un servizio specializzato all'interno del settore farmaceutico in cui un'organizzazione di produzione a contratto (CMO) viene assunta per eseguire le fasi finali della produzione di farmaci. Questo processo comporta il riempimento di sostanze farmaceutiche nella forma di dosaggio finale (come fiale, siringhe, ampolle, cartucce o flaconi) e quindi la finitura del prodotto tramite processi come sigillatura, etichettatura e confezionamento.
Il mercato della produzione farmaceutica a contratto fill-finish è segmentato in prodotti generici e originatori. In termini di tipo di contenitore di imballaggio primario come siringhe preriempite, cartucce, veli e altri. Per molecola, il mercato è segmentato in molecole grandi e molecole piccole. Per scala di operazione, il mercato della produzione farmaceutica a contratto fill-finish è segmentato in clinico e commerciale. Per geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 diversi paesi nelle principali regioni, a livello globale. Il rapporto offre il valore (in USD) per i segmenti di cui sopra.
| Generico |
| originatore |
| Siringhe preriempite |
| Cartucce |
| Fiale |
| Altro |
| Grandi Molecole |
| Piccole Molecole |
| Info su |
| Commerciale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Generico | |
| originatore | ||
| Per contenitore di imballaggio primario | Siringhe preriempite | |
| Cartucce | ||
| Fiale | ||
| Altro | ||
| Per molecola | Grandi Molecole | |
| Piccole Molecole | ||
| Per scala di funzionamento | Info su | |
| Commerciale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della produzione farmaceutica su contratto di riempimento e finitura?
Il mercato della produzione farmaceutica a contratto per riempimento e finitura ammonta a 6.83 miliardi di dollari nel 2026 e si prevede che aumenterà a 9.21 miliardi di dollari entro il 2031, con un CAGR del 6.17% nel periodo 2026-2031.
Quale classe di molecole determina la domanda più forte di servizi di riempimento e finitura su contratto?
Le molecole di grandi dimensioni sono in testa con una quota di mercato del 66.35% nel 2025 e si stanno espandendo a un CAGR del 14.12% nel periodo 2026-2031 grazie a pipeline di prodotti biologici e di coniugati anticorpo-farmaco sostenute.
Perché le siringhe preriempite sono preferibili alle fiale?
Le siringhe preriempite migliorano la sicurezza dei pazienti, riducono al minimo gli errori di dosaggio e semplificano i flussi di lavoro ospedalieri, aiutandoli a garantire il 48.15% del fatturato di mercato nel 2025.
Quale CAGR è previsto per l'outsourcing su scala clinica?
Si prevede che i lotti clinici cresceranno a un CAGR del 14.72% nel periodo 2026-2031, poiché i percorsi di approvazione accelerati accorciano i cicli di sviluppo e aumentano l'outsourcing delle fasi iniziali.
In che modo la digitalizzazione influenza la concorrenza tra i CDMO?
I registri elettronici integrati dei lotti e i sistemi PAT riducono i tempi di rilascio e rafforzano la conformità normativa, consentendo ai CDMO tecnologicamente avanzati di aggiudicarsi contratti premium a lunga durata.
Quale regione sta crescendo più velocemente e perché?
La regione Asia-Pacifico registra il CAGR più elevato, pari all'11.08%, nel periodo 2026-2031, sostenuto dagli incentivi governativi, dall'espansione delle pipeline biologiche e dall'impegno degli sponsor per stabilire riserve di capacità multiregionali.


