

Dimensioni e quota del mercato della produzione di finiture di riempimento
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
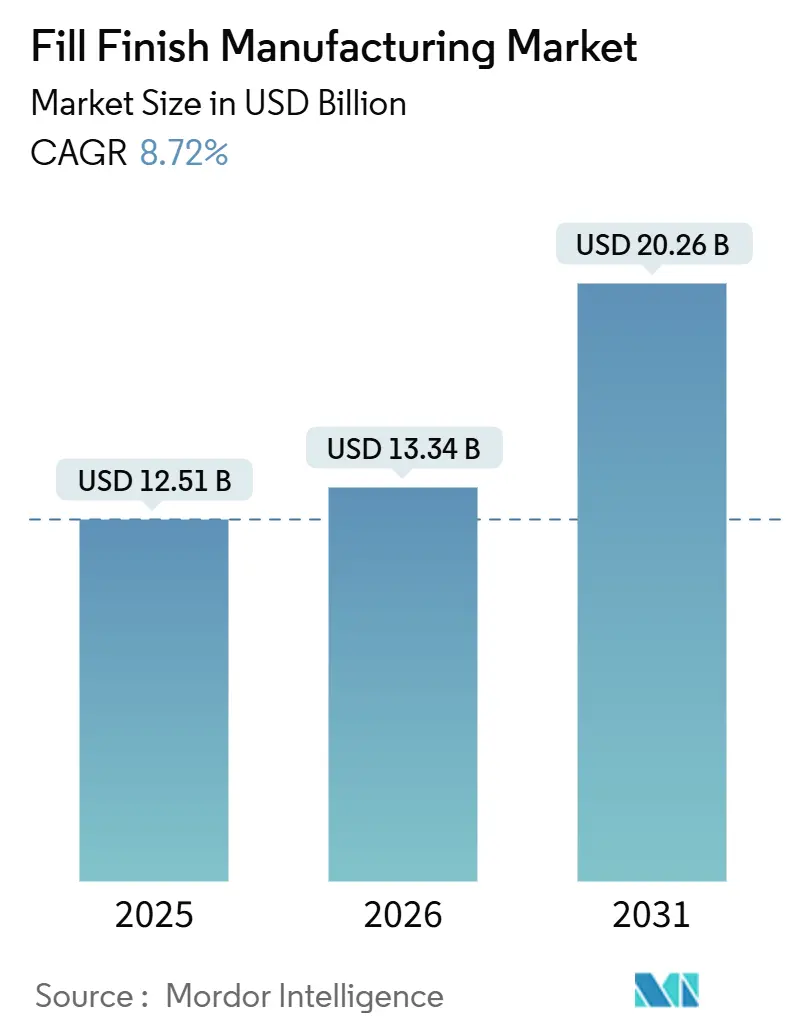
| Dimensione del mercato (2026) | 13.34 miliardo di dollari |
| Dimensione del mercato (2031) | 20.26 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.72% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
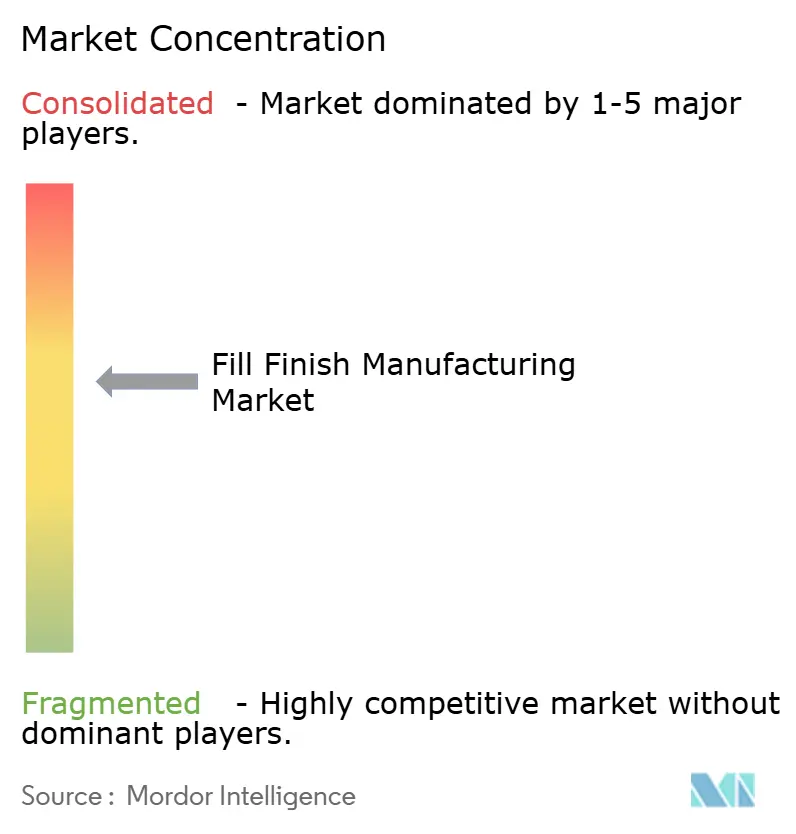
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della produzione di riempimento e finitura di Mordor Intelligence
Si prevede che il mercato della produzione di riempimento e finitura crescerà da 12.51 miliardi di dollari nel 2025 a 13.34 miliardi di dollari nel 2026 e raggiungerà i 20.26 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.72% nel periodo 2026-2031.
La rapida crescita dei prodotti biologici e delle terapie cellulari sta allontanando i produttori dalle tradizionali infrastrutture di dosaggio orale-solido verso linee asettiche altamente automatizzate in grado di gestire iniettabili fragili e di alto valore. I contenitori in vetro dominano ancora il mercato odierno, ma i formati polimerici, i componenti pronti all'uso (RTU) e gli isolatori modulari per micro-lotti stanno ridefinendo le specifiche delle apparecchiature e le strategie di approvvigionamento. La crescente adozione della manutenzione predittiva basata sull'intelligenza artificiale, unita ai requisiti di sostenibilità che favoriscono i polimeri ciclici olefinici riciclabili, sta rimodellando sia le priorità di investimento di capitale sia i criteri di selezione dei fornitori. L'outsourcing strategico alle organizzazioni di sviluppo e produzione a contratto (CDMO) si sta intensificando, perché gli innovatori preferiscono una capacità flessibile a suite greenfield da oltre 50 milioni di dollari quando le pipeline sono in fase iniziale.
Punti chiave del rapporto
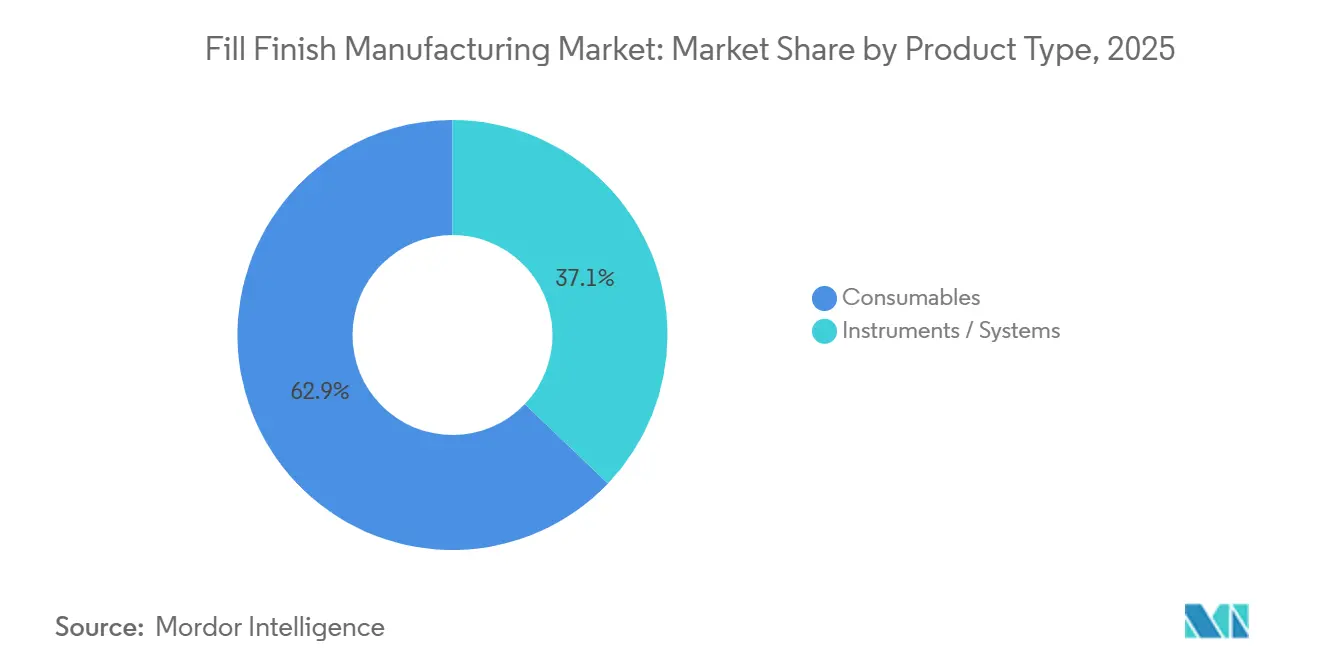
- Per tipologia di prodotto, i materiali di consumo hanno dominato il mercato della produzione di riempimento e finitura con il 62.81% nel 2025, mentre strumenti e sistemi hanno registrato il CAGR più rapido, pari al 9.50%, fino al 2031.
- Per quanto riguarda l'utente finale, le aziende farmaceutiche e biotecnologiche hanno detenuto una quota di fatturato del 53.35% nel 2025; le aziende di produzione a contratto stanno avanzando a un CAGR del 9.21% fino al 2031.
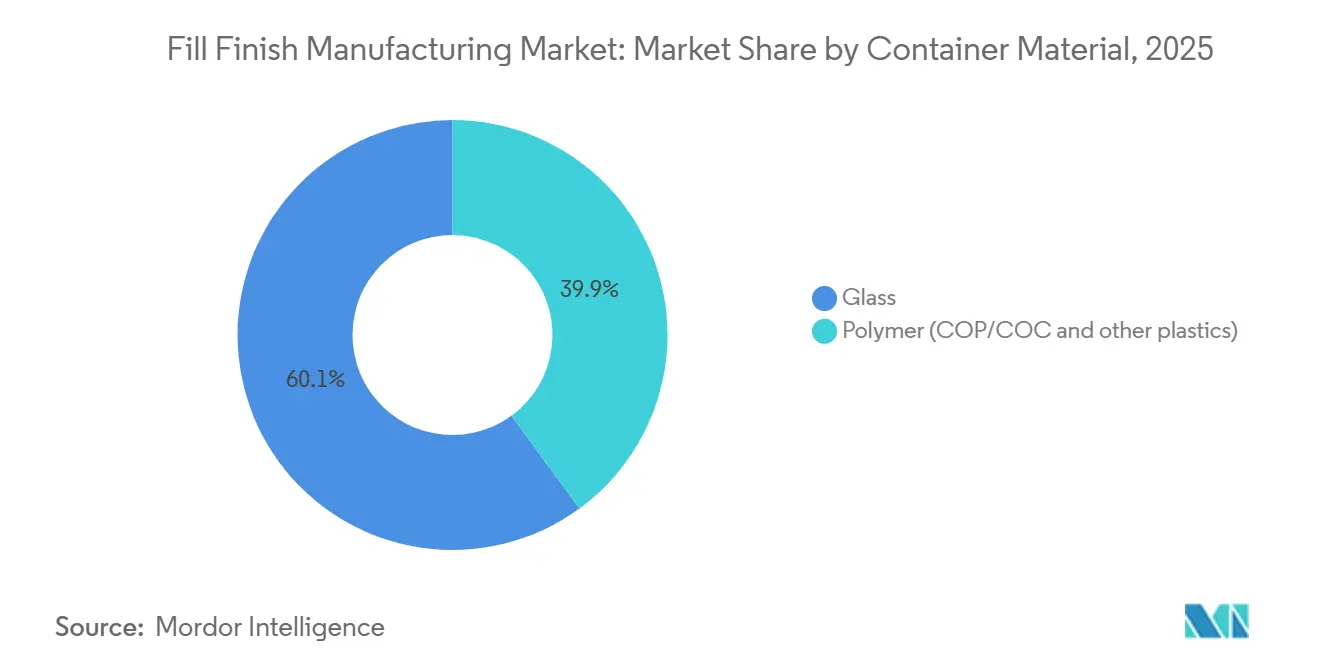
- In base al materiale del contenitore, nel 2025 il vetro rappresentava il 60.08% del mercato della produzione di riempimento e finitura, ma i formati polimerici sono in espansione a un CAGR del 9.48% fino al 2031.
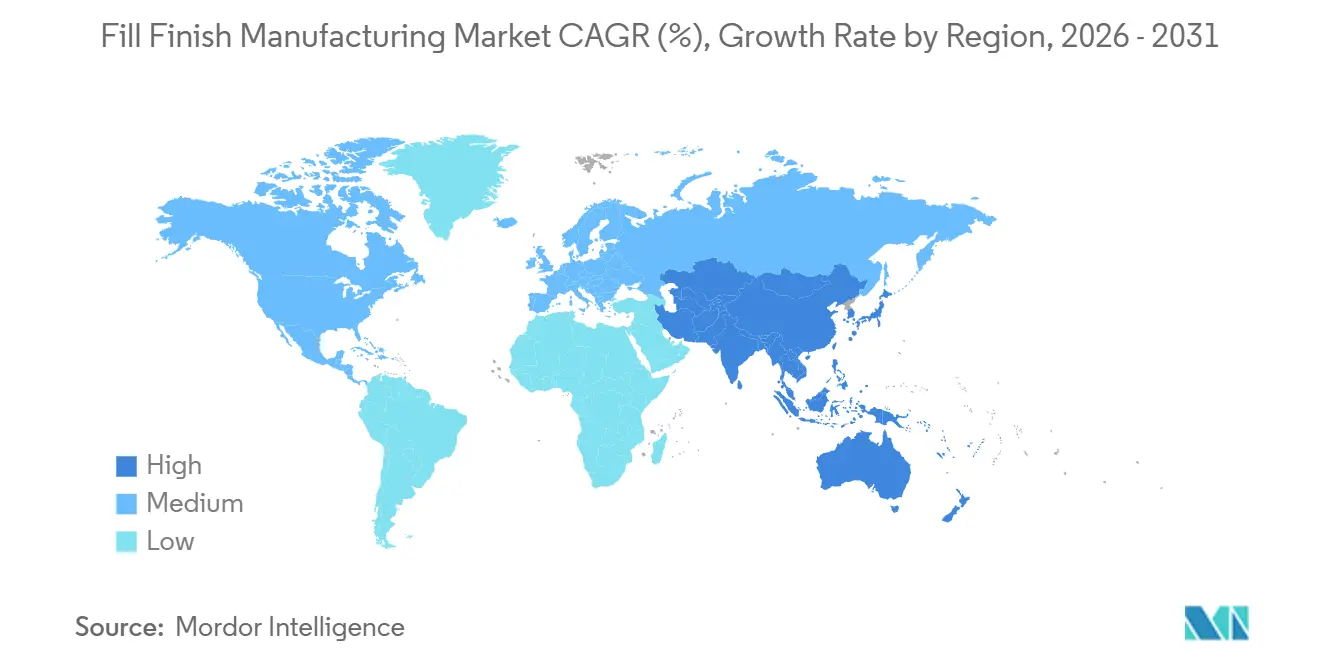
- In termini geografici, il Nord America ha registrato il 37.44% dei ricavi nel 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'9.82% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della produzione di riempimenti e finiture
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Progressi tecnologici nelle siringhe e nelle cartucce RTU | + 1.8% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Aumento dell'outsourcing verso CDMO/CMO | + 2.3% | Globale, nucleo APAC con ricadute sul Nord America | A lungo termine (≥ 4 anni) |
| Espansione della pipeline di farmaci biologici e iniettabili | + 2.1% | Nord America e UE in testa, APAC in accelerazione | A lungo termine (≥ 4 anni) |
| Spinta alla sostenibilità per componenti polimerici riciclabili | + 1.2% | Primaria UE, secondaria Nord America | Medio termine (2-4 anni) |
| Sistemi di isolamento micro-batch modulari | + 0.9% | Nord America e UE, adozione anticipata in Giappone | Medio termine (2-4 anni) |
| Manutenzione predittiva basata sull'intelligenza artificiale | + 0.5% | Globale, guidato dai grandi CDMO in Nord America e APAC | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Progressi tecnologici nelle siringhe e nelle cartucce RTU
I formati RTU eliminano il lavaggio e la depirogenazione, riducendo di due o tre giorni i tempi di produzione e salvaguardando i prodotti biologici con finestre di stabilità ristrette. syriQ BioPure di SCHOTT, lanciato nel 2024, viene fornito in contenitori di vetro pre-sterilizzati che riducono gli scarti di particolato visibile del 40% rispetto ai componenti lavati in massa. L'espansione delle cartucce polimeriche Daikyo Crystal Zenith da parte di West Pharmaceutical nel 2025 sta risolvendo le sfide della migrazione dell'olio siliconico per le penne monodose GLP-1. I fornitori di apparecchiature supportano questo cambiamento: ALAsys di Syntegon integra la gestione degli RTU nest e riduce i cambi a meno di 90 minuti, consentendo flessibilità multiprodotto senza cicli di sterilizzazione seriali. Con il crescente impegno normativo nel mercato della produzione Fill-Finish, FDA ed EMA ora considerano i contenitori RTU una soluzione ottimale per le aspettative di controllo della contaminazione dell'Allegato 1, accelerandone l'adozione sia da parte delle CDMO che degli stabilimenti captive.
Aumento dell'outsourcing verso CDMO/CMO
L'elevata intensità di capitale scoraggia gli innovatori dalla costruzione di suite sterili; una singola linea ad alta velocità può superare i 100 milioni di dollari di costi totali. Samsung Biologics ha aggiunto quattro linee di riempimento e confezionamento durante l'espansione da 740 milioni di dollari a Incheon nel 2025 per intercettare la domanda da parte degli sponsor di biosimilari e vaccini a mRNA [1] Samsung Biologics, “Incheon Campus Expansion Announcement,” samsungbiologics.com . WuXi Biologics si è assicurata contratti globali per i biosimilari di adalimumab e rituximab dopo aver aggiornato il suo sito di Suzhou a 12 linee asettiche. Il progetto da 400 milioni di dollari di Lonza a Portsmouth ha introdotto linee a doppia siringa con una velocità di 400 unità al minuto, una scala che le aziende biotecnologiche di medie dimensioni non possono replicare. Questi investimenti aiutano il mercato della produzione di riempimento e confezionamento ad assorbire i volumi crescenti provenienti dalle pipeline cliniche, distribuendo al contempo il rischio normativo tra fornitori specializzati.
Espansione della pipeline di farmaci biologici e iniettabili
Le approvazioni normative per i prodotti biologici sono rimaste solide, con la FDA che ha autorizzato 30 prodotti nel periodo 2024-2025 e l'EMA che ne ha autorizzati 24 nello stesso periodo. Ogni nuovo anticorpo monoclonale, proteina di fusione o terapia genica richiede il riempimento sterile, aumentando la domanda di base nel mercato della produzione Fill-Finish. Il solo franchising semaglutide di Novo Nordisk ha generato 21.1 miliardi di dollari nel 2025, richiedendo oltre 1 miliardo di penne preriempite all'anno. AstraZeneca ha stanziato 1.5 miliardi di dollari per la capacità di produzione di siringhe a Singapore e Irlanda a supporto dei lanci in oncologia. Persino le terapie CAR-T autologhe, approvate sei volte nel 2024-2025, richiedono il riempimento di microlotti in condizioni di Grado A, creando nuove nicchie per fornitori di apparecchiature e isolatori agili.
Spinta alla sostenibilità per componenti polimerici riciclabili
Le normative UE sui rifiuti ora stabiliscono la riciclabilità delle plastiche medicali monouso, influenzando gli appalti nell'intero mercato della produzione Fill-Finish. La fiala EVERIC in pura olefina ciclica di SCHOTT e la siringa ClearJect di Gerresheimer con il 30% di resina riciclata sono state entrambe introdotte per aiutare i produttori di farmaci a raggiungere le soglie di responsabilità estesa del produttore entro il 2027. West Pharmaceutical ed Eastman Chemical stanno sperimentando cicli di riciclo molecolare per le cartucce Crystal Zenith che soddisfano i limiti per gli estraibili previsti dalla norma USP <661>, promuovendo al contempo gli impegni aziendali in materia di clima. Poiché il vetro è intrinsecamente riciclabile, i fornitori di polimeri devono garantire una circolarità comparabile o pagare tasse UE crescenti, creando una corsa alla progettazione che si estende oltre le prestazioni di barriera fino alla logistica di fine vita.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorosi costi di convalida e GMP globali | -1.4% | Globale, acuto nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Elevato CAPEX per linee di riempimento e finitura asettiche | -1.1% | Globale, limita le piccole e medie imprese | Medio termine (2-4 anni) |
| Regolamento UE sui rifiuti di plastica monouso | -0.6% | Impatto primario e indiretto dell'UE sui fornitori globali | Medio termine (2-4 anni) |
| Carenza di talenti per le operazioni di terapia avanzata | -0.7% | Nord America e UE, emergente nell'APAC | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di convalida e GMP globali rigorosi
Le revisioni moderne impongono un monitoraggio ambientale continuo, tre riempimenti con terreno di coltura di successo e una riqualificazione annuale: regimi che costano da 2 a 5 milioni di dollari per linea ogni anno [2] European Medicines Agency, “EU Guidelines for Good Manufacturing Practice, Annex 1,” ema.europa.eu . Gli aggiornamenti della FDA del 2024 hanno aggiunto il monitoraggio delle particelle in tempo reale, spingendo le aziende a dotare gli isolatori di nodi di campionamento automatizzati. La NMPA cinese ha allineato le GMP nazionali con l'ICH Q7, costringendo le piccole CDMO ad acquistare allarmi di pressione differenziale e isolatori autopulenti che difficilmente possono permettersi. I ritardi nella convalida allungano il time-to-market; qualsiasi unità contaminata durante i riempimenti con terreno di coltura azzera il calendario di qualificazione di 18 mesi, frenando lo slancio del mercato della produzione Fill-Finish nelle regioni con risorse limitate.
Elevato CAPEX per linee di riempimento e finitura asettiche
L'investimento complessivo per una suite da 400 unità al minuto supera spesso i 100 milioni di dollari, includendo HVAC, liofilizzatori e moduli di ispezione. L'espansione di Thermo Fisher a Greenville equivale a circa 95 milioni di dollari per linea, su base interamente allocata. Le startup biotecnologiche preferiscono investire il capitale scarso in sperimentazioni cruciali piuttosto che in strutture fisiche, indirizzando una maggiore domanda ai CDMO e concentrando il rischio di fornitura su un gruppo sempre più ristretto di mega-fornitori. Per le attività di terapia genica in microlotti, ogni isolatore modulare costa 2 milioni di dollari e un layout da sei unità si avvicina ancora ai 20 milioni di dollari, bloccando la commercializzazione per gli sviluppatori con liquidità limitata.
Analisi del segmento
Per tipo di prodotto: l'automazione attira gli investimenti verso i sistemi
I materiali di consumo hanno rappresentato il 62.81% del fatturato del 2025, poiché ogni lotto consuma fiale, tappi, cartucce e siringhe preriempite nuove. Tuttavia, il mercato della produzione Fill-Finish per strumenti e sistemi si sta espandendo più rapidamente, registrando un CAGR del 9.50% che riflette l'attenzione del settore alla produttività e alla conformità. I monoblocchi automatizzati integrano riempimento, tappatura, tappatura e ispezione visiva al 100% in un unico alloggiamento, riducendo l'intervento dell'operatore e i rischi per l'integrità dei dati. Le linee ALAsys di Syntegon e Adapta di IMA raggiungono una velocità di oltre 400 unità al minuto mantenendo una precisione di riempimento di ±1%; i CDMO investono in questo settore per garantire la prenotazione degli slot da parte dei grandi sponsor farmaceutici. Le apparecchiature semi-automatiche persistono nelle aree geografiche a basso reddito, dove i costi della manodopera indeboliscono la robotica, ma le nuove norme GMP allineate all'ICH in India e Cina spingeranno gli acquirenti verso l'automazione completa.
I materiali di consumo rimangono tuttavia indispensabili e resistenti alla recessione nel mercato della produzione Fill-Finish. Le siringhe preriempite stanno guadagnando quota con la migrazione degli iniettabili GLP-1 dalle fiale, mentre l'utilizzo di cartucce sta aumentando vertiginosamente sul retro dei dispositivi a penna per malattie croniche. I fornitori si assicurano contratti pluriennali che includono cilindri, stantuffi in elastomero e protezioni per aghi, vincolando di fatto i clienti a ecosistemi proprietari. I nuovi nidi RTU semplificano i cambi di linea; il packaging NxT di SCHOTT riduce i tempi di preparazione dei componenti del 50%, un vantaggio intangibile ma importante, poiché gli obiettivi di utilizzo della linea superano l'80%. Le considerazioni sulla sostenibilità ora influenzano la distinta base: i fornitori di polimeri che offrono il riciclo a circuito chiuso godono dello status di fornitore preferito, con i team di approvvigionamento sotto pressione per la valutazione ESG.
Per l'utente finale: l'ondata di outsourcing rimodella la pianificazione della capacità
Le aziende farmaceutiche e biotecnologiche hanno controllato il 53.35% del fatturato del 2025, con colossi come Pfizer che gestiscono otto linee asettiche interne per proteggere la sicurezza dell'approvvigionamento per i franchise di successo. Eppure, le CDMO stanno crescendo notevolmente più rapidamente, con un CAGR del 9.21% che supera di gran lunga gli investimenti interni. Le dimensioni del mercato della produzione Fill-Finish si sono contratte in molti sviluppatori di farmaci a media capitalizzazione dopo l'ingresso di Catalent in Novo Nordisk, poiché i fornitori alternativi hanno rapidamente riempito gli slot disponibili, facendo aumentare le tariffe giornaliere. Samsung Biologics e WuXi Biologics hanno aggiunto complessivamente nove linee nel periodo 2024-2025, rivendicando posizioni nelle pipeline di biosimilari che richiedono la presentazione di domande multi-regolamentari.
Centri accademici e istituti pubblici per la produzione di vaccini rientrano nella categoria "Altri". La loro quota di mercato nel settore della produzione Fill-Finish è limitata, ma strategicamente significativa per la preparazione alla pandemia. Le gare d'appalto governative spesso prevedono il fill-finish locale, spingendo gli ospedali universitari ad acquistare riempitrici da tavolo in grado di produrre 5,000 dosi al giorno. Le alleanze per il trasferimento tecnologico con grandi produttori aiutano questi piccoli siti a raggiungere rapidamente la conformità alle GMP senza dover possedere l'intera gamma di laboratori analitici.
Per materiale del contenitore: il polimero colma il divario prestazionale con il vetro
Il vetro ha rappresentato il 60.08% del fatturato del 2025, una cifra a lungo radicata nell'inerzia e nella familiarità con le normative. È improbabile che il mercato della produzione di riempimento e confezionamento assista alla sostituzione del vetro nei prodotti liofilizzati o sterilizzati terminalmente, poiché il borosilicato tollera escursioni termiche che i polimeri di olefine cicliche non possono sopportare. Tuttavia, il polimero ha trovato la sua applicazione nei farmaci biologici di alto valore esposti a lisciviati di silicio. La siringa Crystal Zenith di Daikyo riporta un rilascio di silicio inferiore a 1 ppm, rispetto a un massimo di 15 ppm per le controparti in vetro lubrificate [3] Daikyo Seiko, “Silicon Release Study in Crystal Zenith Syringes,” jpharmsci.org . La fiala EVERIC pure di SCHOTT resiste a test di caduta da 1.5 metri, importanti per le catene di approvvigionamento point-of-care nelle regioni a basso reddito.
L'accettazione dei polimeri accelera ogni volta che i parametri di sostenibilità si allineano. Si prevede che la quota di mercato dei polimeri nel settore della produzione di riempimento e finitura sia destinata ad aumentare, poiché gli acquirenti europei devono far fronte alle quote di contenuto riciclabile. Tuttavia, i retrofit richiedono nuovi nidi, pinze e algoritmi di ispezione, che rappresentano 2 milioni di dollari di spesa aggiuntiva a livello di linea, quindi le curve di adozione variano in base alla tolleranza del margine aziendale. I produttori di vetro rispondono offrendo formati RTU e rivestimenti antirottura migliorati, rallentando l'introduzione dei polimeri e preservando portafogli misti per i clienti farmaceutici avversi al rischio.
Analisi geografica
Mercato nordamericano della produzione di riempimento e finitura
Il Nord America ha mantenuto il 37.44% del fatturato globale nel 2025 grazie al suo denso cluster di innovatori, ai CDMO di spicco e a un solido sistema di ispezione FDA. La regione ospita circa 180 linee di produzione asettiche commerciali, molte delle quali integrate in campus di grandi aziende farmaceutiche verticalmente integrate che richiedono un'affidabilità del 95%. Il Messico sta potenziando la capacità produttiva di siringhe a Juarez per supportare le strategie di near-shoring statunitensi, riducendo i ritardi doganali e il rischio tariffario. La crescita del Canada è modesta, ma focalizzata sui biosimilari; due nuove linee presso Apotex e Pharmascience forniranno complessivamente 120 milioni di dispositivi preriempiti all'anno entro il 2027.
Mercato europeo della produzione di riempimento e finitura
L'Europa combina fornitori di container di livello mondiale con dinamiche normative complesse. La divergenza post-Brexit impone doppie convalide MHRA ed EMA, spingendo i CDMO multinazionali a privilegiare hub continentali in Germania e Italia. La direttiva UE sui rifiuti aumenta i costi operativi per le attività ad alta intensità di polimeri, eppure Gerresheimer, SCHOTT e Stevanato Group sfruttano la ricerca e sviluppo interna per sviluppare piattaforme riciclabili che conciliano la sterilità GMP con gli obiettivi ambientali. I paesi dell'Europa orientale si posizionano come nodi di riempimento e finitura a basso costo, ma molti non hanno ancora la storia delle ispezioni richiesta dagli acquirenti statunitensi, bloccando i contratti transatlantici.
Mercato della produzione di riempimento e confezionamento nella regione Asia-Pacifico
L'area Asia-Pacifico è il chiaro motore di crescita, con un CAGR dell'9.82% e una graduale interruzione delle rotte commerciali consolidate nel mercato della produzione Fill-Finish. L'NMPA cinese ha autorizzato 23 biosimilari nel periodo 2024-2025, catalizzando espansioni per oltre 200 milioni di dollari presso WuXi Biologics e Fosun Pharma. Il Serum Institute indiano ha approntato sei linee in grado di produrre 1.5 miliardi di dosi all'anno, consolidando l'approvvigionamento GAVI per poliomielite e HPV. La Corea del Sud convoglia incentivi pubblici verso Samsung Biologics e SK Bioscience, entrambe dotate di competenze robotiche locali per il confezionamento di siringhe "light-out". L'attenzione demografica del Giappone all'invecchiamento stimola la capacità interna di iniettabili a lunga durata d'azione, sebbene la sua rigorosa convalida PMDA estenda i tempi di consegna rispetto a Corea e Singapore.
Panorama competitivo
Il mercato della produzione di riempimento e finitura si concentra su un elenco di dieci aziende leader in cui CDMO integrate, OEM di apparecchiature e specialisti di contenitori si concedono licenze incrociate e occasionalmente acquisiscono per garantirsi la fornitura. L'acquisizione di Catalent da parte di Novo Nordisk per 16.5 miliardi di dollari ha eliminato il più grande CDMO indipendente del Nord America, aumentando i prezzi degli slot per gli innovatori a media capitalizzazione. Samsung Biologics ha risposto impegnandosi a costruire un quinto "super-impianto" a Incheon, rafforzando la sua posizione di più grande complesso di riempimento e finitura a sito singolo al mondo. WuXi Biologics ha implementato una piattaforma di controllo qualità digitale end-to-end, consentendo la revisione simultanea dei record dei lotti da parte di FDA, EMA e NMPA, un elemento di differenziazione del servizio in aree terapeutiche ad alta intensità di audit.
Sul fronte delle apparecchiature, l'integrazione MindSphere di Syntegon fornisce firme elettroniche a livello di lotto e metriche di manutenzione predittiva, mentre l'orchestrazione dei sensori di OPTIMA alimenta i sistemi di registrazione elettronica dei lotti, in linea con la norma FDA 21 CFR Parte 11. I robot collaborativi ABB e KUKA ora prelevano nidi RTU in flusso laminare di Grado A, riducendo l'affaticamento degli operatori e liberando i tecnici per la risoluzione delle deviazioni. I fornitori di contenitori adottano l'integrazione verticale: West Pharmaceutical ha acquisito gli asset di tubi in vetro farmaceutico di Corning nel 2024 per assicurarsi le materie prime e confezionare le chiusure con le fiale per contratti quinquennali take-or-pay.
L'innovazione degli spazi vuoti si concentra sulla terapia genica in micro-lotti. IPS e Comecer sviluppano isolatori plug-and-play che possono essere installati in suite ristrutturate senza invasivi scarichi a pavimento o skid CIP esterni. EZ-fill di Stevanato Group con spettroscopia nel vicino infrarosso in linea elimina i test distruttivi, un vantaggio per i farmaci con lotti inferiori a 1,000 unità. Queste soluzioni specializzate diversificano i ricavi rispetto alle fiale standard e ampliano gli arsenali strategici con l'aumentare dell'eterogeneità delle pipeline.
Leader del settore della produzione di finiture di riempimento
Becton, Dickinson e Company
Servizi farmaceutici occidentali, Inc
IMA SPA
Syntegon Technology GmbH
Gruppo Stevanato
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2025: l'esultante HollisterStier lancia una terza linea sterile di riempimento e finitura a Spokane, Washington, aggiungendo una capacità di 250 milioni di dosi e 25 nuovi SKU alla sua offerta CDMO.
- Ottobre 2025: Aenova ha installato un'ulteriore linea di riempimento e finitura presso il suo sito di Latina, in Italia, aumentando la produzione di prodotti biologici per i clienti clinici e commerciali in fase avanzata di 200 milioni di unità all'anno.
Ambito e metodologia
Secondo l'ambito del rapporto, la produzione fill-finish è il processo di introduzione di un farmaco in un contenitore o sistema di distribuzione e quindi di confezionamento in condizioni asettiche. Ciò è essenziale per garantire la sicurezza e l'efficacia del prodotto. Il mercato della produzione fill-finish è segmentato in materiali di consumo, utenti finali e area geografica. Per materiali di consumo, il mercato è segmentato in siringhe preriempite, cartucce, fiale e altri materiali di consumo. Per utente finale, il mercato è segmentato in organizzazioni di produzione a contratto, industrie farmaceutiche e biotecnologiche e altri utenti finali. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni a livello globale. Il rapporto offre il valore (USD) per i segmenti sopra indicati.
| Materiali di consumo | Siringhe preriempite |
| Cartucce | |
| Fiale | |
| Altro | |
| Strumenti / Sistemi | Sistemi autonomi |
| Linee Integrate | |
| Macchine automatizzate | |
| Macchine semi-automatiche/manuali |
| Organizzazioni di produzione a contratto |
| Aziende farmaceutiche e biotecnologiche |
| Altro |
| Vetro |
| Polimero (COP/COC e altre plastiche) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Materiali di consumo | Siringhe preriempite |
| Cartucce | ||
| Fiale | ||
| Altro | ||
| Strumenti / Sistemi | Sistemi autonomi | |
| Linee Integrate | ||
| Macchine automatizzate | ||
| Macchine semi-automatiche/manuali | ||
| Per utente finale | Organizzazioni di produzione a contratto | |
| Aziende farmaceutiche e biotecnologiche | ||
| Altro | ||
| Per materiale del contenitore | Vetro | |
| Polimero (COP/COC e altre plastiche) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il CAGR previsto per la produzione globale di riempimento e finitura tra il 2026 e il 2031?
Si prevede che il settore crescerà a un CAGR dell'8.72% nel periodo 2026-2031.
Quale regione geografica dovrebbe registrare la crescita più rapida entro il 2031?
Si prevede che l'area Asia-Pacifico avanzerà a un CAGR dell'11.72%, poiché Cina, India e Corea del Sud stanno aumentando la capacità asettica.
Perché le aziende di produzione a contratto stanno guadagnando quote di mercato nel settore del riempimento sterile?
Le aziende farmaceutiche innovative preferiscono l'outsourcing perché una singola linea asettica ad alta velocità può costare 100 milioni di dollari o più, se si includono le spese di struttura e convalida.
Quale tendenza nel settore degli imballaggi primari sta rimodellando le specifiche delle apparecchiature?
L'adozione di siringhe, fiale e cartucce polimeriche pronte all'uso sta accelerando per ridurre le particelle, ridurre i tempi di sostituzione e soddisfare le norme UE sulla riciclabilità.
In che modo la manutenzione predittiva basata sull'intelligenza artificiale avvantaggia le linee di riempimento ad alta velocità?
L'analisi in tempo reale prevede i guasti dei componenti fino a tre giorni in anticipo, riducendo le interruzioni non pianificate di oltre il 30% sulle linee dei primi utilizzatori.
Quale categoria di prodotti genera attualmente la maggior parte dei ricavi ricorrenti?
Materiali di consumo quali fiale, siringhe preriempite e cartucce rappresentano il 63.55% delle vendite del 2025, perché ogni ciclo di produzione consuma nuovi componenti.


