

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 52.82 miliardo di dollari |
| Dimensione del mercato (2031) | 64.84 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.19% CAGR |
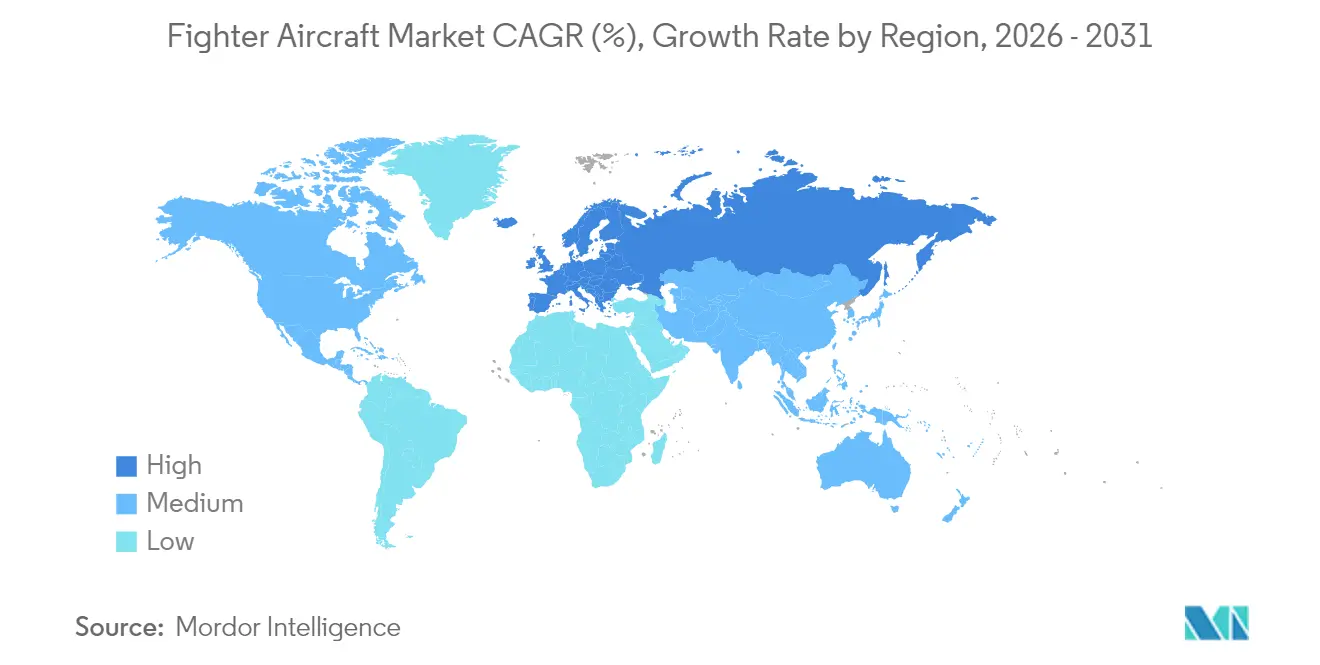
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Nord America |
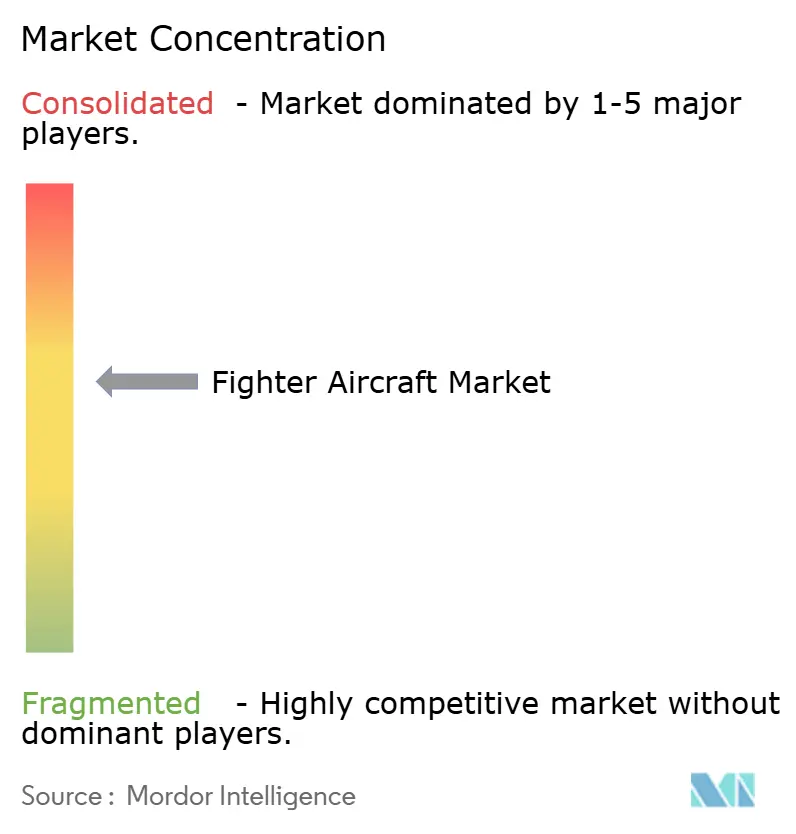
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli aerei da combattimento di Mordor Intelligence
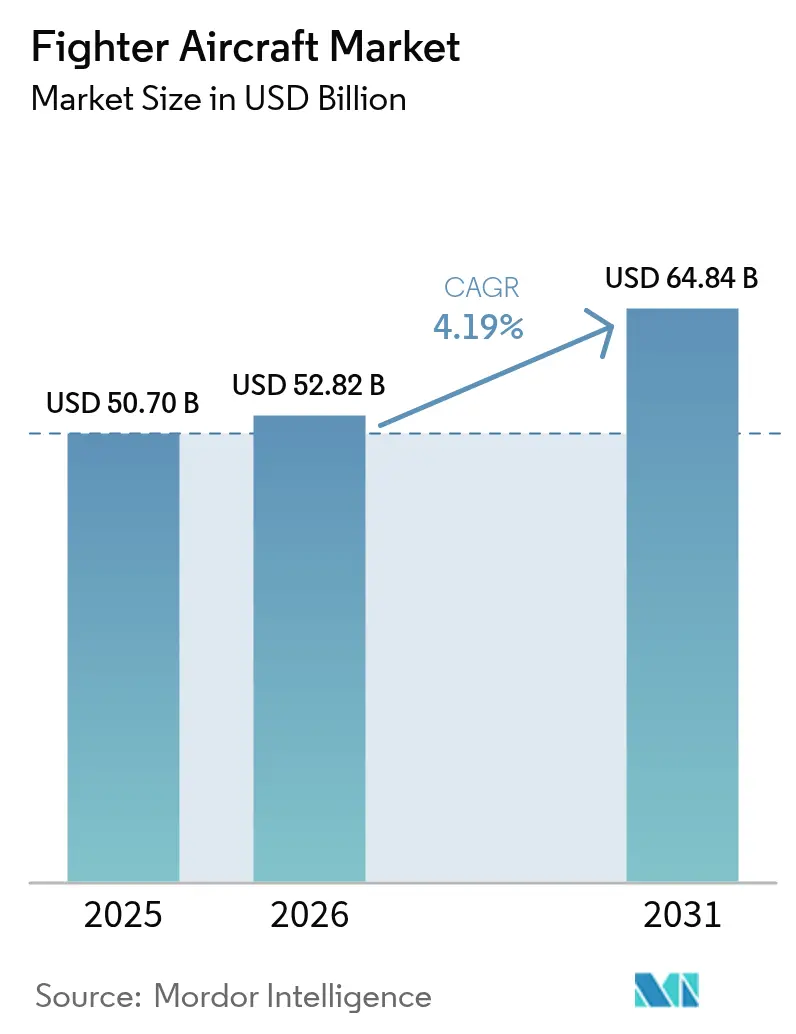
Il mercato degli aerei da combattimento aveva un valore di 50.70 miliardi di dollari nel 2025 e si prevede che crescerà da 52.82 miliardi di dollari nel 2026 a 64.84 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.19% durante il periodo di previsione (2026-2031). L'aumento dei budget per la difesa nell'Indo-Pacifico, l'accelerazione del rinnovamento delle flotte in tutta la NATO e l'emergere di concetti di superiorità aerea di sesta generazione stanno guidando una costante espansione, sebbene i ritardi nei programmi e l'aumento dei costi di addestramento dei piloti ne attenuino lo slancio. La costante domanda di approvvigionamento è visibile nel passaggio dalla generazione 4.5 alla collaborazione tra velivoli con e senza pilota, nella crescente influenza dei requisiti dell'aviazione navale e nell'intensificazione degli investimenti in programmi di progettazione nazionali che promettono sovranità strategica per le nazioni ospitanti. Le dinamiche competitive si stanno spostando da offerte incentrate sulle piattaforme a offerte definite dal software, premiando i fornitori che padroneggiano i flussi di lavoro del digital twin, le architetture aperte e l'autonomia abilitata dall'intelligenza artificiale. Nel frattempo, le normative ambientali sulle emissioni dei motori, l'imminente carenza di personale qualificato e gli ostacoli legati alla conformità alle normative ITAR continuano a rappresentare sfide strutturali sia per i produttori di apparecchiature originali (OEM) che per gli operatori.
Punti chiave del rapporto
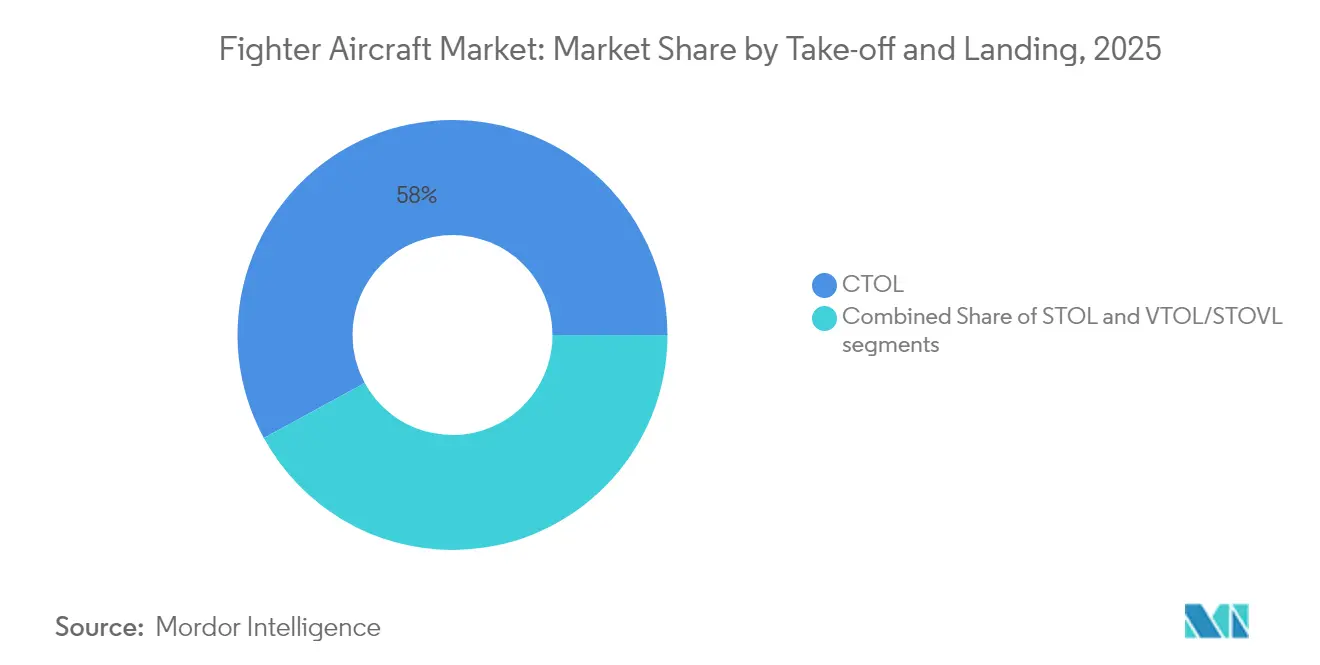
- In termini di decollo e atterraggio, le piattaforme CTOL hanno dominato il 57.96% della quota di mercato degli aerei da combattimento nel 2025, mentre si prevede che le piattaforme VTOL/STOVL cresceranno a un CAGR del 6.27% fino al 2031.
- Per quanto riguarda l'utente finale, l'aviazione navale sta avanzando a un CAGR del 7.72% fino al 2031, superando il segmento dell'aeronautica militare, che deteneva una quota del 52.41% del mercato degli aerei da combattimento nel 2025.
- Per generazione di caccia, le piattaforme di 4.5a generazione hanno conquistato il 41.37% della quota di mercato degli aerei da caccia nel 2025; si prevede che i sistemi di 6a generazione cresceranno a un CAGR dell'8.16% tra il 2026 e il 2031.
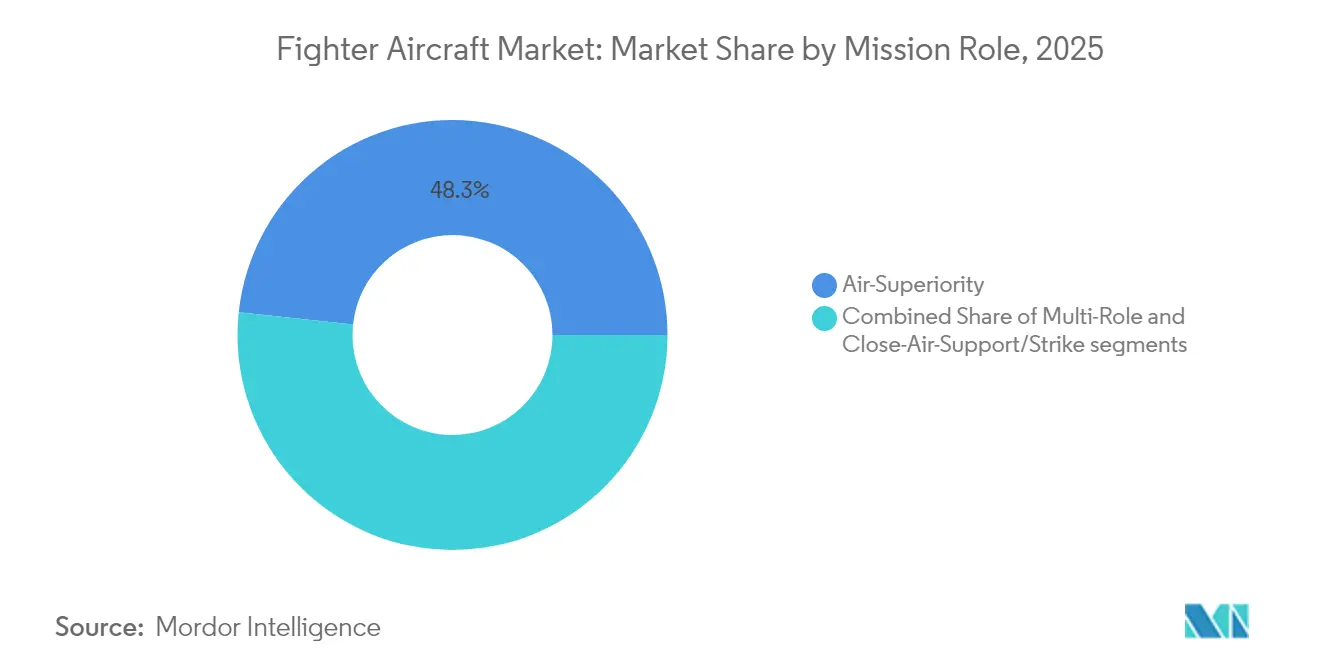
- In base al ruolo della missione, le piattaforme da superiorità aerea rappresentavano il 48.31% del mercato nel 2025 e il segmento multiruolo è destinato a crescere con un CAGR del 6.25% dal 2026 al 2031.
- In base alla configurazione del motore, i modelli monomotore rappresentavano il 51.88% del mercato degli aerei da caccia nel 2025, mentre le piattaforme bimotore sono destinate a crescere a un CAGR del 5.18% nel periodo di previsione.
- In termini geografici, il Nord America ha mantenuto una quota di mercato del 36.62% nel settore degli aerei da combattimento nel 2025, mentre si prevede che l'Europa registrerà il CAGR più rapido, pari al 6.43%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli aerei da combattimento
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei bilanci della difesa nelle economie emergenti dell'APAC | + 1.20% | Nucleo APAC, ricadute su MEA | Medio termine (2-4 anni) |
| Ricapitalizzazione delle flotte obsolete di quarta generazione con aeromobili di quinta generazione | + 0.90% | Nord America, Europa | A lungo termine (≥4 anni) |
| Avionica avanzata che consente operazioni multidominio | + 0.70% | Global | Medio termine (2-4 anni) |
| Programmi di combattenti indigeni per la sovranità strategica | + 0.80% | APAC, Europa, Medio Oriente | A lungo termine (≥4 anni) |
| Flussi di lavoro di prototipazione rapida e progettazione di gemelli digitali | + 0.40% | Global | A breve termine (≤2 anni) |
| Pacchetti di credito all'esportazione e finanziamenti G-to-G | + 0.30% | Global | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei budget per la difesa nelle economie emergenti dell'Asia-Pacifico
La spesa militare dell'Asia orientale è salita a 411 miliardi di dollari nel 2023, segnando una crescita annua del 6.2% che ha superato la media globale. [1] Gregory Allen e Isaac Goldston, "CCA segnala una nuova era nel combattimento aereo guidato dall'IA", csis.org L'India ha stanziato 75 miliardi di dollari per la difesa nell'anno fiscale 2024-25, convogliando circa il 30% di tale somma verso progetti di capitale come il programma AMCA. La Corea del Sud ha aumentato il suo budget 2024 a 44.2 miliardi di dollari, dando priorità alla produzione del KF-21 e all'espansione dell'F-35A per scoraggiare le minacce regionali. Queste spese sostenute sono alla base di pipeline di approvvigionamento pluriennali per i caccia nazionali e le vendite militari estere (FMS). Nel frattempo, le compensazioni della produzione locale stanno catalizzando nuove linee di assemblaggio in joint venture e aumentando i carichi di lavoro MRO a lungo termine nel mercato degli aerei da combattimento.
Ricapitalizzazione delle flotte obsolete di quarta generazione con aeromobili di quinta generazione*
Nel 2025 la Guardia Nazionale Aerea degli Stati Uniti ha ottenuto l'approvazione per sostituire 54 jet F-15C/D con 42 F-35A e 21 F-15EX, sottolineando l'urgenza di ritirare le cellule che richiedono un'elevata manutenzione. [2] Dipartimento dell'Aeronautica, "Record of Decision—F-15EX and F-35A Operational Beddowns", federalregister.gov Modelli simili prevalgono in Europa, dove la Spagna ha ordinato altri 25 Typhoon nel 2024 e il programma finlandese di 64 unità F-35A rimane in linea con il completamento previsto per il 2030. L'aumento dei costi di mantenimento per i caccia di vecchia generazione, spesso aggravato dalla cannibalizzazione dei componenti, sta accelerando i programmi di sostituzione nonostante le pressioni di bilancio. Gli operatori cercano anche prestazioni stealth, di fusione dei sensori e di guerra elettronica (EW) di livello superiore, irraggiungibili tramite aggiornamenti incrementali. Queste tendenze mantengono una base di domanda stabile per i jet di quinta generazione per tutto il decennio.
Avionica avanzata che consente operazioni multidominio
Un F-35 ha recentemente comandato droni autonomi in volo tramite collegamenti abilitati dall'IA, illustrando come la fusione dei sensori converta i caccia in nodi di rete piuttosto che in tiratori isolati. [3] Lockheed Martin, “F-35 Demonstrates Autonomous Control of Drone,” lockheedmartin.com I piloti possono delegare compiti di sorveglianza, attacco elettronico e di inganno a gregari senza pilota, liberando larghezza di banda per il processo decisionale strategico. Le forze aeree ora elaborano requisiti basati su architetture aperte e rapidi rilasci di software piuttosto che esclusivamente su rapporti spinta-peso. Questa svolta alimenta cicli di aggiornamento redditizi per computer di missione, collegamenti dati e sistemi operativi rinforzati informaticamente. I fornitori che padroneggiano pipeline DevSecOps sicure ottengono rapidamente un vantaggio competitivo nel mercato degli aerei da combattimento.
Programmi di combattenti indigeni per la sovranità strategica
L'AMCA indiano da 15 miliardi di dollari e il KAAN turco, fresco del primo volo nel febbraio 2024, esemplificano la ricerca globale di autonomia nel settore della difesa. Questi progetti coltivano le catene di fornitura nazionali, creano bacini di talenti aerospaziali e promettono un effetto leva sulle esportazioni una volta raggiunta la maturità. L'Europa sta perseguendo il GCAP trinazionale e il FCAS franco-tedesco-spagnolo con impegni aggregati superiori a 100 miliardi di dollari entro il 2040. Tali programmi includono spesso generosi crediti d'imposta per la ricerca e sviluppo e consorzi pubblico-privati che riducono i rischi nelle fasi iniziali di sviluppo tecnologico. Per i fornitori globali, l'allineamento con i produttori locali di secondo livello è essenziale per rimanere presenti nelle gare d'appalto future.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tempi di sviluppo lunghi e sforamenti dei costi | -0.8% | Global | A lungo termine (≥4 anni) |
| Elevati costi di addestramento e mantenimento dei piloti | -0.6% | Global | Medio termine (2-4 anni) |
| Normative ambientali/emissioni acustiche nelle basi aeree | -0.3% | Europa, Nord America | Medio termine (2-4 anni) |
| Ostacoli geopolitici all'esportazione e alla conformità all'ITAR | -0.5% | Global | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Tempi di sviluppo lunghi e sforamenti dei costi
L'integrazione delle armi richiede in media 38 mesi per ogni combinazione arma-aereo, generando ritardi cumulativi che fanno lievitare le proiezioni dei costi del ciclo di vita. [4] Defense Acquisition University, “Accelerating Weapons Integration for Fighter and Bomber Aircraft,” dau.edu L'FCAS europeo fatica a conciliare l'ambizione di capacità con la convenienza economica, spostando le date delle tappe fondamentali a destra. NGAD si trova ad affrontare venti contrari simili, con una cifra di costo unitario stimata intorno ai 300 milioni di dollari che fa scattare richieste di riambito del programma. Le fasi di progettazione prolungate rischiano anche di portare all'obsolescenza, poiché gli scenari di minaccia si evolvono più rapidamente delle code di certificazione. I clienti, pertanto, si tutelano con flotte miste di piattaforme collaudate di quarta generazione e mezzo, monitorando al contempo la maturazione della prossima generazione.
Elevati costi di addestramento e mantenimento dei piloti
Il deficit di 1,142 piloti da caccia dell'Aeronautica Militare statunitense nel 2024 ha imposto modifiche al programma di reclutamento, che ha dirottato gli allievi verso velivoli da trasporto, rallentando l'organico delle unità da caccia. Bonus e iniziative per il miglioramento della qualità della vita hanno prodotto guadagni marginali, ma non hanno colmato il divario. Le forze aeree europee e dell'area Asia-Pacifico affrontano un'analoga crisi, mentre le compagnie aeree commerciali si riprendono e attraggono aviatori con stipendi più alti. I programmi per gregari senza pilota promettono un alleggerimento del carico di lavoro, ma introducono nuovi programmi di addestramento e requisiti per i simulatori. In definitiva, l'aumento dei costi del personale incide sui budget per gli acquisti, frenando le aspirazioni di espansione della flotta.
Analisi del segmento
Con decollo e atterraggio: le operazioni della portaerei guidano l'innovazione VTOL
I velivoli CTOL convenzionali hanno generato il 57.96% del mercato dei caccia del 2025, riflettendo un'ampia infrastruttura di piste e catene logistiche collaudate. I caccia VTOL, guidati dall'F-35B, stanno crescendo a un CAGR del 6.27%, mentre le marine europee e quella indo-pacifica cercano capacità di lancio da ponte per operazioni disperse.
La domanda di VTOL è ulteriormente stimolata dalle dottrine di Agile Combat Employment, che richiedono flessibilità in condizioni di pista negata. Le piattaforme STOL rimangono di nicchia, ma potrebbero registrare un incremento con la diffusione delle basi distribuite. Queste tendenze rimodellano i budget di ricerca e sviluppo degli OEM verso moduli di propulsione compatti e di spinta vettoriale per garantire future quote di mercato ai velivoli da combattimento nei ruoli di portaerei e spedizione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per Fighter Generation: Accelera l'emergenza della sesta generazione
I progetti di 4.5a generazione controllavano il 41.37% della quota di mercato degli aerei da combattimento nel 2025, grazie ai continui aggiornamenti di Typhoon, Rafale e Super Hornet. Tuttavia, i programmi di sesta generazione registrano un CAGR dell'8.16%, alimentati dalle roadmap NGAD e GCAP che includono motori adattivi, aerei da combattimento collaborativi e fusione di sensori basata sull'intelligenza artificiale.
I produttori di flotte legacy di quarta generazione si trovano ad affrontare un portafoglio ordini in calo a causa dell'aumento dei costi di manutenzione, che li spinge a optare per estensioni della vita utile e soluzioni di finanziamento all'esportazione. Al contrario, gli arretrati di produzione per la quinta generazione rimangono consistenti, ma sono limitati da strozzature produttive, mantenendo gli slot di consegna pieni fino al 2030, anche con la maturazione dei dimostratori di sesta generazione.
Per configurazione del motore: la crescita dei bimotori riflette la complessità della missione
I caccia monomotore, principalmente l'F-35A e l'F-16, detenevano il 51.88% del mercato dei velivoli da combattimento nel 2025, favoriti da costi di ciclo di vita inferiori e da una manutenzione più semplice. Le piattaforme bimotore cresceranno del 5.18% con un CAGR (tasso di crescita annuo composto) grazie all'importanza delle missioni di attacco a lungo raggio, degli elevati carichi elettrici e degli imperativi di sopravvivenza.
Le forze aeree che valutano la capacità di attacco in profondità o i carichi utili per la guerra elettronica pesante tendono sempre più a optare per opzioni bimotore come l'F-15EX, il Rafale e il Typhoon. Il consenso tra i progetti emergenti di sesta generazione è che una configurazione di base bimotore garantisca ampi margini di potenza e termici per armi ad energia diretta e sensori a banda larga.
Per ruolo della missione: le piattaforme multiruolo dominano gli appalti
Nel 2025, le varianti da superiorità aerea detenevano il 48.31% della quota di mercato degli aerei da combattimento; tuttavia, gli aerei multiruolo si stanno espandendo a un CAGR del 6.25%, poiché gli operatori con budget limitati richiedono flessibilità nei ruoli di ricognizione.
La fusione di sensori e le munizioni a guida di precisione equipaggiano i caccia multiruolo per sopprimere le difese aeree, eseguire supporto ravvicinato e raccogliere ISR in un'unica sortita. Le cellule CAS o d'attacco dedicate continuano a scomparire, mentre gli aggiornamenti generazionali integrano armi avanzate e collegamenti dati, aumentando l'elasticità della domanda per le offerte multiruolo nel mercato dei velivoli da combattimento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: l'aviazione navale guida l'espansione del mercato
Gli operatori dell'Aeronautica Militare hanno mantenuto una quota del 52.41% nel 2025, ma registrano la crescita più lenta. Il traffico dell'aviazione navale, sostenuto dagli investimenti nelle portaerei indo-pacifiche, supererà tutti gli altri segmenti con un CAGR del 7.72% fino al 2031.
L'acquisizione da parte dell'India del Rafale Marine per 7.5 miliardi di dollari e i continui acquisti di Rafale-M da parte della Francia rafforzano le ambizioni di attacco in mare aperto. Gli aggiornamenti dell'aviazione della Marina e dell'Esercito si concentrano sui concetti di decollo verticale, ma le squadriglie aeree navali si distinguono come principali utilizzatori di velivoli da combattimento collaborativi, ampliando le opportunità per i fornitori di sistemi di missione.
Analisi geografica
Mercato degli aerei da combattimento in Nord America
Il Nord America ha generato il 36.62% del fatturato del mercato globale degli aerei da combattimento nel 2025, grazie agli ordini per F-35A, F-15EX e ai prossimi ordini per CCA. La quota della regione è stabile, ma la crescita rallenta con il rallentamento della produzione e l'attenzione del governo verso efficienze di sostenibilità.
Mercato europeo degli aerei da combattimento
Si prevede che il mercato europeo degli aerei da combattimento crescerà a un CAGR del 6.43%. L'invasione russa dell'Ucraina ha catalizzato aumenti della spesa per la difesa superiori all'impegno NATO del 2% del PIL in diversi stati membri. I consorzi FCAS e GCAP investono ingenti risorse in ricerca e sviluppo, mentre le consegne a breve termine del Typhoon Tranche 4 e del Rafale F4 supportano la prontezza operativa immediata.
Mercato degli aerei da combattimento in Asia-Pacifico e Medio Oriente
L'area Asia-Pacifico mostra traiettorie biforcate: gli alleati degli Stati Uniti continuano l'adozione dell'F-35, mentre la Cina promuove la produzione di J-20 e J-31. India e Corea del Sud perseguono programmi nazionali che si estendono oltre il 2030, ma reindirizzano il valore aggiunto locale di oltre il 60%. Gli operatori del Medio Oriente danno priorità alla capacità chiavi in mano, sostenendo ripetuti contratti per F-15SA, F-35I e Rafale nonostante la volatilità fiscale legata ai prezzi del petrolio.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I programmi relativi agli aerei da combattimento operano secondo un regime duplice di norme di sicurezza aeronautica e controlli sulle esportazioni di materiale bellico. Sul fronte delle esportazioni, gli Stati Uniti regolamentano l'hardware, il software e i dati tecnici degli aerei da combattimento ai sensi dell'Arms Export Control Act, tramite la Direzione per il controllo del commercio di materiale bellico (DDTC) del Dipartimento di Stato, e dell'International Traffic in Arms Regulations (ITAR), con la US Munitions List (USML) che definisce gli articoli soggetti a controllo. Revisioni mirate dell'ITAR e dell'USML sono state pubblicate nell'agosto 2025, rafforzando la necessità di una disciplina costante in materia di classificazione e licenze tra i contraenti principali e i subappaltatori coinvolti nei programmi multinazionali.
In Europa, la governance dell'aeronavigabilità e della sicurezza è definita dall'Agenzia europea per la sicurezza aerea (EASA), supportata da organismi di normazione come EUROCAE e ASD-STAN, e da contributi di standardizzazione operativa da parte di EUROCONTROL per l'interoperabilità civile-militare. Il quadro normativo ha continuato ad evolversi nel 2026 con il Regolamento di esecuzione (UE) 2026/100 (adottato nel gennaio 2026), che ha aggiornato alcuni elementi delle procedure di revisione dell'aeronavigabilità e di segnalazione degli incidenti che incidono sui percorsi di certificazione per le tecnologie di derivazione militare e i sottosistemi a duplice uso integrati nelle piattaforme dei caccia.
Analisi della catena del valore
La catena del valore degli aerei da combattimento è dominata da un piccolo gruppo di aziende principali che integrano cellule, propulsione, sistemi di missione e interfacce per gli armamenti, supportate da ecosistemi concentrati di livello inferiore per motori, fusioni e forgiature, elementi di fissaggio, microelettronica avionica e materiali energetici. Gli sforzi per incrementare la produzione hanno anche evidenziato colli di bottiglia strutturali ai livelli inferiori, dove la dipendenza da un unico fornitore può limitare contemporaneamente più linee di produzione di aerei da combattimento; l'incendio del febbraio 2025 presso SPS Technologies, un fornitore critico di elementi di fissaggio per il settore aerospaziale, illustra come l'interruzione di un impianto possa avere ripercussioni sulla gestione del rischio di fornitura in diversi programmi OEM e di motori.
Le fasi di produzione, assemblaggio finale, collaudo in volo e certificazione rimangono cruciali per l'aumento della capacità produttiva, e i fornitori si stanno spostando dal just-in-time verso un approvvigionamento orientato alla resilienza e a una maggiore visibilità. Dassault Aviation ha citato la disponibilità di componenti e i vincoli di assemblaggio finale che hanno influenzato l'aumento della produzione del Rafale nel 2024, mentre la fornitura di motori è stata una voce ricorrente in Asia, comprese le esigenze di ispezione relative alle consegne di GE Aerospace F404-IN20 a supporto della produzione dell'HAL Tejas Mk-1A. Anche i governi e i dipartimenti della difesa hanno ampliato le iniziative per la trasparenza della catena di approvvigionamento, tra cui il programma SCREEn del Dipartimento della Difesa statunitense per migliorare la visibilità dei subfornitori, rafforzando la tendenza verso un maggiore coinvolgimento del contraente principale nella qualificazione dei fornitori, nel doppio approvvigionamento e nella pianificazione dei materiali a lungo termine.
Panorama competitivo
L'industria degli aerei da combattimento rimane moderatamente consolidata. Cinque operatori storici – Lockheed Martin Corporation, The Boeing Company, Airbus SE, Dassault Aviation SA e BAE Systems plc – hanno rappresentato una quota importante delle consegne di nuovi velivoli nel 2024. I concorrenti di secondo livello come Saab, KAI, HAL e Turkish Aerospace si aggiudicano ordini di nicchia legati ad obiettivi di capacità sovrana.
L'attenzione della concorrenza si sta spostando dalle prestazioni della cellula all'agilità del software e dei sistemi di missione. Nel 2025, l'Aeronautica Militare statunitense ha selezionato General Atomics e Anduril come finalisti del CCA, a dimostrazione dell'apertura verso i primi non tradizionali che eccellono in autonomia e prototipazione rapida. Le partnership in ambito di sicurezza informatica, intelligenza artificiale e edge-cloud computing proliferano, mentre gli OEM cercano la supremazia digitale.
La sostenibilità influenza anche la differenziazione. Nel 2025, Lockheed Martin ha approvato miscele di carburante sintetico al 50% per la flotta F-35 e Airbus sta valutando la compatibilità con il sistema SAF per i dimostratori FCAS. I fornitori in grado di certificare le operazioni a basse emissioni di carbonio acquisiscono credibilità ESG, che influenza sempre di più il punteggio degli appalti in Europa.
Leader del settore degli aerei da combattimento
Lockheed Martin Corporation
The Boeing Company
Airbus SE
Dassault Aviation SA
BAE Systems plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Lockheed Martin ha confermato che il Perù ha selezionato l'F-16 Block 70 per un previsto acquisto di 12 velivoli destinato alla modernizzazione dell'Aeronautica militare peruviana. La potenziale acquisizione evidenzia la continua domanda di aggiornamenti di quarta generazione in America Latina, sottolineando al contempo come i processi politici interni possano influenzare la finalizzazione dei contratti e le tempistiche di consegna per gli acquisti di caccia.
- Marzo 2025: Boeing ha annunciato che l'Aeronautica Militare statunitense aveva selezionato l'azienda per la piattaforma di caccia Next Generation Air Dominance (NGAD), denominata F-47. L'assegnazione ha formalizzato un percorso di sviluppo di sesta generazione e supporta il cambiamento del mercato verso attività di ricerca e sviluppo ad alto valore aggiunto, ingegneria digitale ed ecosistemi di sistemi di missione basati sulla collaborazione tra velivoli con e senza pilota.
- Dicembre 2024: Airbus ha annunciato che la Spagna ha firmato un contratto per ulteriori 25 velivoli Eurofighter nell'ambito del programma Halcon II tramite NETMA, con consegne previste a partire dal 2030. L'ordine rafforza il ruolo dei caccia di generazione 4.5 nel rinnovamento della flotta NATO e sostiene i carichi di lavoro industriali europei, parallelamente agli sforzi di sviluppo a lungo termine dei sistemi FCAS e GCAP.
Ambito del rapporto sul mercato globale degli aerei da combattimento
Un aereo da combattimento può essere definito un aereo militare ad ala fissa ad alta velocità in grado di svolgere missioni di combattimento aria-aria. Alta velocità, facilità di manovra e dimensioni relativamente ridotte sono le caratteristiche distintive degli aerei da combattimento. Questi velivoli possono anche trasportare carichi utili pesanti ed eseguire guerre elettroniche, attacchi al suolo e combattimenti aria-aria.
Il mercato degli aerei da combattimento è segmentato per decollo e atterraggio, tipo e geografia. Per decollo e atterraggio, il mercato è stato segmentato in decollo e atterraggio convenzionali, decollo e atterraggio brevi e decollo e atterraggio verticali. Per tipo, il mercato è stato segmentato in attacco leggero, guerra elettronica, caccia multiruolo, addestratori e altri. Per geografia, il mercato è stato segmentato in Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa.
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di USD) per tutti i segmenti di cui sopra.
Per decollo e atterraggio
| Decollo e atterraggio convenzionali (CTOL) |
| Decollo e atterraggio corti (STOL) |
| Decollo e atterraggio verticale (VTOL/STOVL) |
Di Fighter Generation
| 4th Generation |
| 4.5th Generation |
| 5th Generation |
| Sesta generazione/NGAD |
Per configurazione del motore
| Monomotore |
| Bimotore |
Per ruolo della missione
| Superiorità aerea |
| Multi-ruolo |
| Supporto aereo ravvicinato/attacco |
Per utente finale
| Air Force |
| Aviazione navale |
| Aviazione della Marina/Esercito |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per decollo e atterraggio | Decollo e atterraggio convenzionali (CTOL) | ||
| Decollo e atterraggio corti (STOL) | |||
| Decollo e atterraggio verticale (VTOL/STOVL) | |||
| Di Fighter Generation | 4th Generation | ||
| 4.5th Generation | |||
| 5th Generation | |||
| Sesta generazione/NGAD | |||
| Per configurazione del motore | Monomotore | ||
| Bimotore | |||
| Per ruolo della missione | Superiorità aerea | ||
| Multi-ruolo | |||
| Supporto aereo ravvicinato/attacco | |||
| Per utente finale | Air Force | ||
| Aviazione navale | |||
| Aviazione della Marina/Esercito | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli aerei da combattimento nel 2026?
Nel 2026 il mercato degli aerei da combattimento valeva 52.82 miliardi di dollari e si prevede che raggiungerà i 64.84 miliardi di dollari entro il 2031.
Quale segmento crescerà più rapidamente entro il 2031?
La domanda di aviazione navale è in testa con un CAGR del 7.72%, trainata dalle acquisizioni di portaerei indo-pacifiche e dalle strategie blue-water.
Quale quota detengono oggi le piattaforme di 4.5a generazione?
Nel 2025, i caccia di 5a generazione rappresentavano il 41.37% della quota di mercato degli aerei da combattimento.
Quali aziende dominano le consegne attuali?
Lockheed Martin Corporation, The Boeing Company, Airbus SE, Dassault Aviation SA e BAE Systems plc hanno complessivamente spedito oltre il 65% dei nuovi caccia nel 2024.
In che modo la carenza di piloti influisce sugli appalti?
La persistente carenza di piloti sta accelerando gli investimenti in sistemi autonomi di gregari fedeli per sostenere il tasso di sortite senza aumenti proporzionali di piloti addestrati.
Quali misure ambientali avranno un impatto sui futuri combattenti?
I nuovi limiti al particolato e i requisiti sui carburanti sintetici negli Stati Uniti e in Europa costringono gli OEM a certificare i motori per emissioni più basse e miscele SAF più elevate.


