

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 14.22 miliardo di dollari |
| Dimensione del mercato (2031) | 22.74 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.84% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia Pacifico |
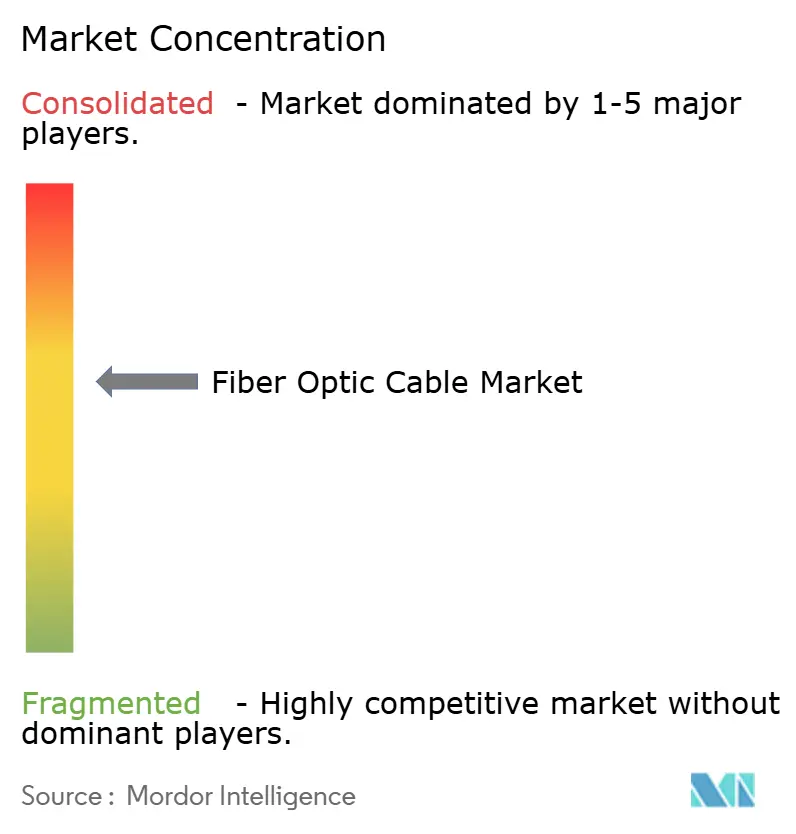
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei cavi in fibra ottica di Mordor Intelligence
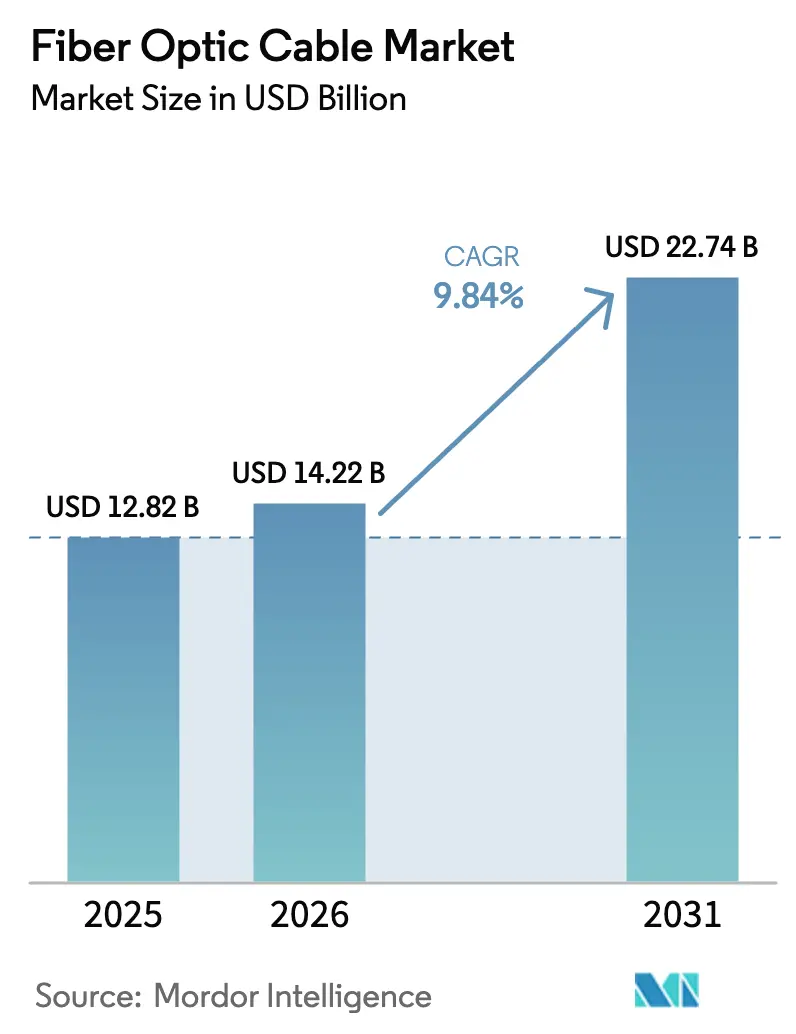
Il mercato dei cavi in fibra ottica è stato valutato a 12.82 miliardi di dollari nel 2025 e si stima che crescerà da 14.22 miliardi di dollari nel 2026 a 22.74 miliardi di dollari entro il 2031, con un CAGR del 9.84% durante il periodo di previsione (2026-2031).
A sottolineare una costante espansione delle infrastrutture di trasporto dati in tutto il mondo. I crescenti aggiornamenti della dorsale per il 5G, la costruzione di data center iperscalabili e i programmi di banda larga rurale finanziati dal governo continuano a rafforzare la domanda di collegamenti in fibra ottica ad alta capacità, mentre il costante calo dei costi di prefabbricazione migliora l'economia dei progetti. La migrazione aziendale verso piattaforme cloud, l'automazione delle smart grid e i carichi di lavoro edge a bassa latenza stanno ampliando ulteriormente i casi d'uso, spingendo i produttori di cavi a ridimensionare la produzione e diversificare i portafogli prodotti. La diversificazione delle rotte sottomarine per la resilienza geopolitica, i diffusi obblighi FTTx e gli obiettivi di sostenibilità che favoriscono la fibra a basse emissioni di carbonio rispetto al rame costituiscono ulteriori livelli di crescita. Al contrario, i costi elevati delle opere civili nelle aree metropolitane densamente popolate, le oscillazioni del prezzo dell'elio e i cicli di autorizzazione prolungati moderano lo slancio a breve termine, ma non si prevede che ne deragliaranno la traiettoria a lungo termine.
Punti chiave del rapporto
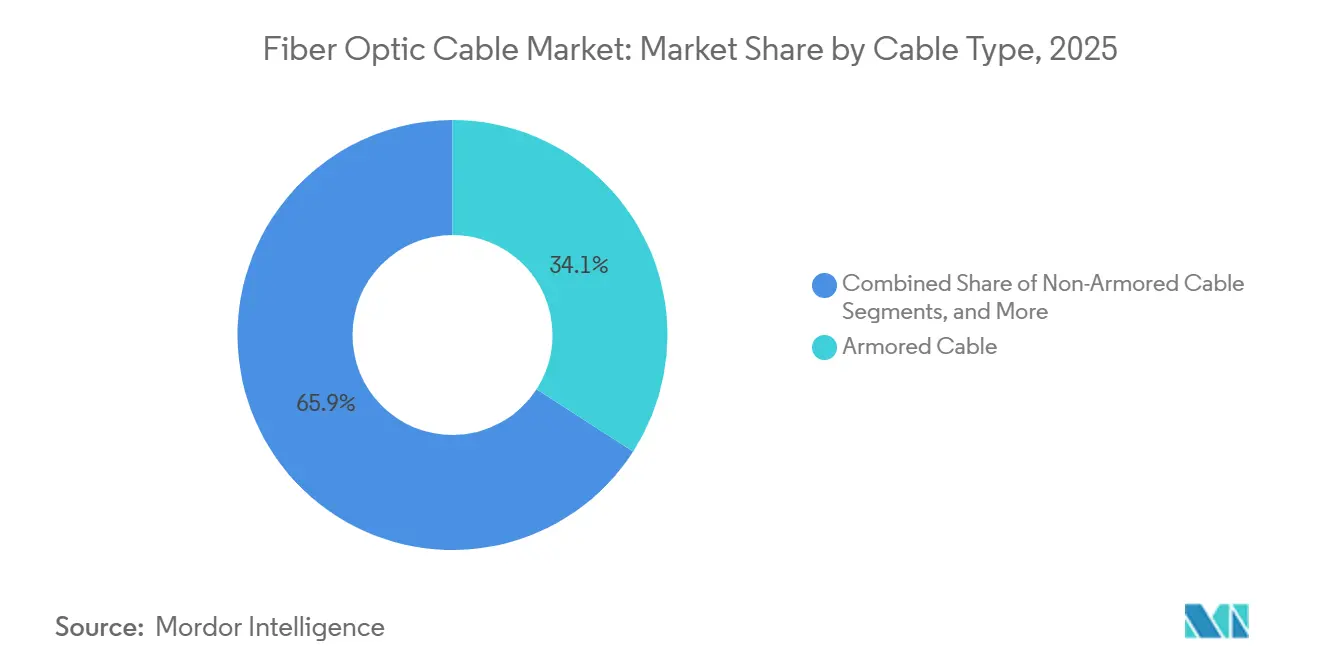
- Per tipologia di cavo, i prodotti blindati hanno registrato una quota di fatturato del 34.11% nel 2025, mentre si prevede che i modelli a nastro cresceranno a un CAGR del 10.58% fino al 2031.
- Per quanto riguarda la modalità di fibra, la modalità singola ha rappresentato il 72.38% delle dimensioni del mercato dei cavi in fibra ottica nel 2025, mentre le varianti multi-core e a poche modalità stanno avanzando a un CAGR del 10.21%.
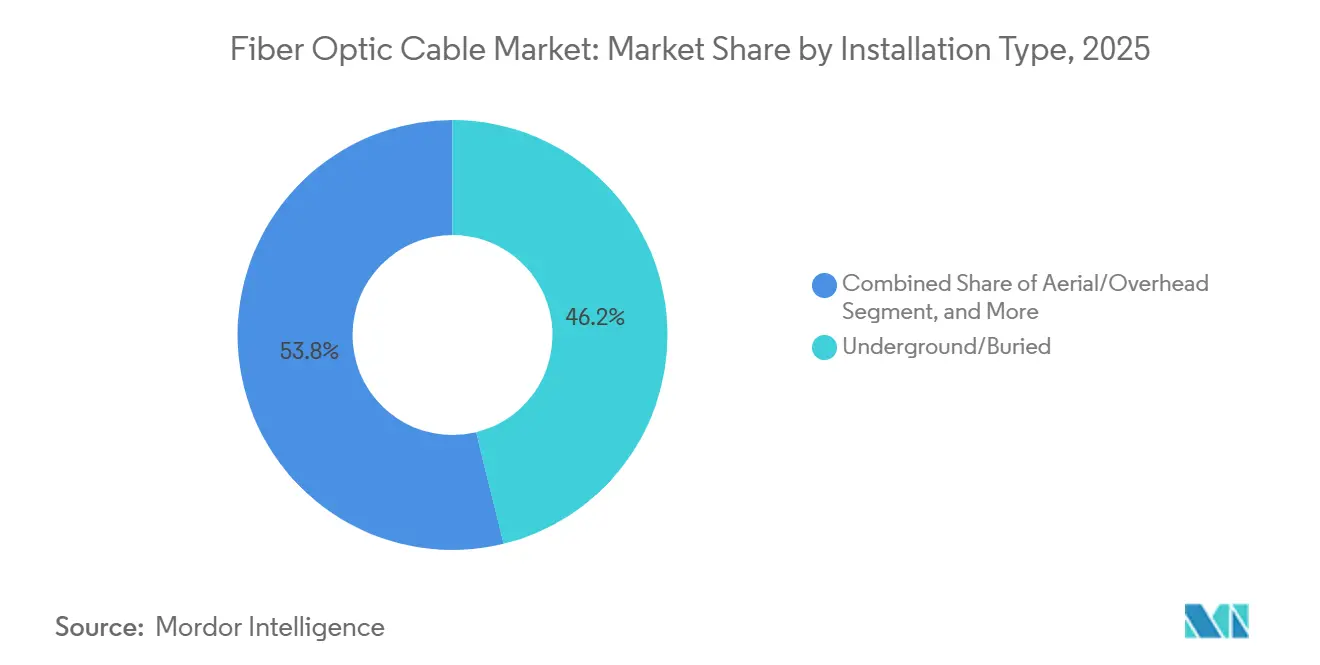
- In base al tipo di installazione, i collegamenti sotterranei e interrati hanno assorbito il 46.19% del fatturato globale nel 2025, ma si prevede che le rotte sottomarine registreranno il CAGR più rapido, pari al 10.89%, fino al 2031.
- Per settore di utilizzo finale, le telecomunicazioni hanno rappresentato il 60.23% dei ricavi del 2025, mentre i data center hanno registrato il CAGR previsto più alto, pari al 10.57%, segnalando una netta svolta della domanda verso gli operatori hyperscale.
- In termini geografici, l'Asia Pacifica ha rappresentato il 35.84% dei ricavi del 2025; si prevede che il Medio Oriente sarà la regione in più rapida crescita, con un CAGR del 10.91% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei cavi in fibra ottica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente penetrazione di Internet ad alta velocità e aumento del traffico dati globale | + 2.3% | Globale, in particolare Asia Pacifico e Nord America | Medio termine (2-4 anni) |
| Accelerazione dell'implementazione del 5G e delle implementazioni FTTx in fibra ottica | + 2.1% | Asia Pacifico, Nord America, Europa | A breve termine (≤ 2 anni) |
| Espansione della domanda di interconnessione dei data center su larga scala | + 1.9% | Nord America, Europa, hub emergenti dell'Asia Pacifica | Medio termine (2-4 anni) |
| Programmi di banda larga rurale e di inclusione digitale sostenuti dal governo | + 1.6% | Nord America, Europa, India, Sud-est asiatico | A lungo termine (≥ 4 anni) |
| Diversificazione delle rotte sottomarine per la resilienza geopolitica | + 1.2% | Asia Pacifico, Medio Oriente, Africa | A lungo termine (≥ 4 anni) |
| Spinta alla sostenibilità: sostituzione del rame con fibra di vetro a basse emissioni di carbonio | + 0.7% | Europa, Nord America, mercati selezionati dell'Asia Pacifica | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Penetrazione di Internet ad alta velocità e aumento del traffico dati
Il traffico IP globale è salito a 4.8 zettabyte nel 2025 ed è sulla buona strada per superare i 7.2 zettabyte entro il 2028, sovraccaricando i vecchi circuiti in rame e alimentando le conversioni in fibra dell'ultimo miglio. La penetrazione della fibra nelle famiglie giapponesi ha superato l'85% nel 2025, spingendo gli operatori a perseguire retrofit in fibra fino alla stanza per eliminare i colli di bottiglia all'interno degli edifici. [1] NTT Corp., “1-Petabit Transmission Using 4-Core Fiber,” ntt.co.jp Telkom Indonesia ha implementato 12 milioni di nuovi punti di accesso in fibra nel 2025, estendendo la copertura alle zone suburbane dove le reti mobili non potevano soddisfare le esigenze di larghezza di banda per il lavoro da remoto. L'automazione delle preforme ha ridotto i costi di produzione del 15% tra il 2024 e il 2025, migliorando i rendimenti dei progetti e accelerando le implementazioni di rete. I mandati di accesso aperto previsti dal Codice europeo delle comunicazioni elettroniche abbassano ulteriormente le barriere per gli ISP più piccoli, favorendo la realizzazione di infrastrutture competitive.
Accelerazione dell'implementazione del 5G e della fibra ottica FTTx
Le radio 5G a banda media richiedono una latenza di backhaul inferiore a 10 millisecondi, che solo la fibra dedicata può fornire. [2] GSMA, “5G Backhaul Requirements,” gsma.com China Mobile ha attivato 1.2 milioni di siti 5G alimentati in fibra nel 2025, posizionando l'impianto ottico entro 500 metri da ciascuna torre. L'acquisizione da parte di T-Mobile USA di fibra metropolitana regionale ha ridotto del 20% i costi della fibra scura noleggiata, riallocando il capitale verso l'espansione del 5G nelle aree rurali. Le architetture in fibra profonda stanno soppiantando i sistemi ad antenne distribuite nei centri urbani affollati perché eliminano i ripetitori costosi e semplificano le operazioni. I codici edilizi in Corea del Sud e Singapore ora specificano la fibra fino al marciapiede come standard minimo per le nuove abitazioni, garantendo una domanda costante a lungo raggio.
Domanda di interconnessione di data center iperscalabili
Nel 2025, gli operatori hyperscale hanno commissionato 180 GW di nuova capacità di data center, con un incremento del 35% rispetto al 2024, e ogni campus ha richiesto percorsi in fibra dedicati per la ridondanza e la latenza ultra-bassa. AWS ha attivato il suo collegamento sottomarino Fastnet nel 2025, riducendo la latenza tra Virginia e Dublino a meno di 60 millisecondi. L'implementazione in produzione da parte di Microsoft della fibra a nucleo cavo sui percorsi nel Regno Unito ha portato a una riduzione della latenza del 30% per i carichi di lavoro in tempo reale. I cavi a nastro con 3,456 fibre per guaina, non disponibili in commercio prima del 2024, sono ora standard in molte nuove costruzioni, massimizzando l'uso dei condotti ed evitando costosi aggiornamenti dei condotti. Le normative sulla residenza dei dati in tutta l'Unione Europea e in Medio Oriente obbligano gli hyperscaler ad acquistare circuiti in fibra nella regione, aumentando ulteriormente la domanda regionale. [3] Commissione europea, "Codice delle comunicazioni elettroniche", ec.europa.eu
Programmi di banda larga rurale sostenuti dal governo
Il Dipartimento dell'Agricoltura degli Stati Uniti ha assegnato 1.7 miliardi di dollari in sovvenzioni ReConnect nel 2025, dando priorità all'implementazione della fibra ottica fino ai locali nelle contee a basso reddito. L'azienda indiana BharatNet ha collegato 250,000 gram panchayat alla fibra entro la fine del 2025, consentendo servizi di telemedicina e pagamento digitale in villaggi precedentemente non serviti. L'Australia ha sovvenzionato i collegamenti in fibra ottica a 1,200 comunità remote nel 2025, dimezzando i costi del ciclo di vita per sede rispetto alle alternative satellitari. Il Regno Unito ha imposto la capacità gigabit simmetrica per tutte le costruzioni finanziate dal governo a partire dal 2026, eliminando le architetture ibride fibra-rame. I sussidi aprono gare d'appalto competitive agli operatori regionali che ora possono competere in modo sostenibile con gli operatori storici consolidati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi delle opere civili e complessità del diritto di passaggio | -1.4% | Globale, acuto nelle metropoli del Nord America e dell'Europa | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi delle materie prime e vincoli all'offerta di elio | -0.9% | Globale, con concentrazione della produzione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Ritardi nei permessi ambientali per le rotte sottomarine | -0.6% | Zone costiere in tutto il mondo | Medio termine (2-4 anni) |
| Stagnazione degli investimenti delle compagnie telefoniche nei mercati metropolitani saturi | -0.5% | Nord America, Europa occidentale, Giappone, Corea del Sud | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi delle opere civili e complessità del diritto di passaggio
I lavori di scavo e posa di condotte rappresentano fino al 75% dei budget per i progetti di fibra ottica urbana, e la carenza di manodopera ha fatto sì che i cicli di autorizzazione a New York City raggiungessero una media di 14 mesi nel 2025. La micro-scavo, sebbene più economica del 40%, incontra opposizione in diverse città europee per problemi di integrità stradale, costringendo gli operatori a tornare a scavi più profondi e costosi. L'installazione aerea è più economica, ma le tariffe per il fissaggio dei pali negli Stati Uniti sono aumentate del 12% nel 2025, erodendo i vantaggi in termini di costi. Le controversie legali sui diritti di passaggio possono bloccare i concorrenti fino a due anni in mercati privi di chiare regole di libero accesso, ritardando i ricavi e gonfiando i costi degli interessi.
Volatilità dei prezzi delle materie prime e offerta di elio
Nel 2025 i prezzi spot dell'elio sono saliti a 15 dollari USA per m³, mentre le riserve federali di elio degli Stati Uniti si avvicinavano all'esaurimento, aumentando i costi delle preforme. [4] Bureau of Land Management, “Helium Reserve Status,” blm.gov I produttori giapponesi e cinesi hanno aumentato i tassi di recupero dell'elio e adottato miscele di azoto per ridurre il consumo del 20%. I composti per le guaine polimeriche richiesti dai codici di sicurezza antincendio IEC sono aumentati dell'8-10% nel 2025, comprimendo i margini degli assemblatori. L'acquisizione di preforme da parte di Prysmian nel 2024 in Nord America ha fornito protezione dai picchi spot dell'elio, una strategia che i concorrenti più piccoli non possono facilmente replicare.
Analisi del segmento
Per tipo di cavo: densità prioritaria rispetto alla robustezza
I progetti blindati hanno rappresentato il 34.11% del fatturato del 2025, poiché parchi eolici offshore, corridoi di servizi e collegamenti sottomarini richiedevano protezione meccanica, assicurandosi la maggiore quota di mercato dei cavi in fibra ottica per i prodotti rinforzati. Si prevede tuttavia che le architetture a nastro si espanderanno a un CAGR del 10.58%, ben al di sopra del mercato complessivo dei cavi in fibra ottica, poiché gli operatori di data center cercano di risparmiare sui tempi di giunzione e di aumentare l'efficienza nel riempimento dei condotti. Il nastro arrotolabile di Corning consente di alloggiare 3,456 fibre in un condotto da 2 pollici, una svolta per i percorsi metropolitani congestionati. La giunzione a fusione di massa riduce le ore di manodopera del 70%, un parametro fondamentale in un contesto di cronica carenza di tecnici, mentre il vetro monomodale insensibile alla piegatura riduce il rischio di rottura durante i collegamenti ad alta densità.
Oltre agli ambienti iperscalabili, i cavi a nastro stanno vincendo progetti rurali in cui gli appaltatori preferiscono costruzioni con tempi di realizzazione ridotti, finanziate da sovvenzioni con scadenze ravvicinate. Nel frattempo, le varianti corazzate rimangono insostituibili sotto il mare e in terreni difficili; Nexans ha fornito 450 km di cavo a doppia armatura al North Sea Wind Power Hub nel 2025 per resistere agli urti dei pescherecci e all'abrasione dei fondali marini. Di conseguenza, il mercato dei cavi in fibra ottica per linee corazzate continuerà a espandersi, sebbene a un ritmo inferiore rispetto ai cavi a nastro ad alta densità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità fibra: la modalità singola regna mentre la modalità multi-core guadagna terreno
Nel 2025, la tecnologia monomodale ha mantenuto il 72.38% delle spedizioni globali, consolidando il suo status di cavallo di battaglia per progetti a lungo raggio, metropolitani e in fibra ottica fino ai locali. L'enorme base installata garantisce la retrocompatibilità con i ricetrasmettitori legacy, preservando l'ampia quota di mercato dei cavi in fibra ottica. Tuttavia, le soluzioni multi-core e few-mode in fase di ricerca stanno registrando un CAGR del 10.21%, riflettendo le sperimentazioni degli operatori volte a posticipare gli aggiornamenti delle lunghezze d'onda sui corridoi congestionati. NTT ha realizzato una sperimentazione sul campo da 1 petabit al secondo su una tratta Tokyo-Osaka utilizzando fibra ottica a 4 core nel 2025, a conferma del percorso di scalabilità.
La tecnologia multimodale continua a servire i collegamenti campus a breve distanza, ma le ottiche 400G e 800G favoriscono sempre più la tecnologia monomodale anche all'interno delle sale dati, riducendone l'impatto a lungo termine. La fibra ottica plastica mantiene un ruolo di nicchia nel lidar automobilistico e nell'automazione industriale, apprezzata per l'immunità elettromagnetica nonostante la larghezza di banda limitata. Nel complesso, la tecnologia monomodale rimarrà dominante fino al 2031, ma i progetti pilota di multiplexing a divisione spaziale indicano un percorso evolutivo verso l'adozione del multi-core nelle dorsali ad altissima capacità.
Per tipo di installazione: le rotte sottomarine accelerano sulla scia della geopolitica
Le reti sotterranee e interrate hanno assorbito il 46.19% dei ricavi del 2025, riflettendo l'implementazione di reti FTTx nelle città e la costruzione di reti rurali finanziate da sussidi. Tuttavia, si prevede che i sistemi sottomarini, il sottosegmento più veloce, registreranno un CAGR del 10.89%, poiché hyperscaler e cloud sovrani cercano percorsi oceanici ridondanti. Il collegamento Blue-Raman di Google, operativo nel 2025, aggira i colli di bottiglia del Mar Rosso e fornisce 450 Tbit/s di capacità, incrementando le dimensioni del mercato dei cavi in fibra ottica per le infrastrutture sottomarine. L'anello 2Africa di 45,000 km ha livellato i costi di banda all'ingrosso in 33 paesi, a dimostrazione dell'enorme valore strategico delle nuove rotte umide.
Le tratte aeree rimangono comuni dove l'infrastruttura a palo è diffusa; l'India ha sfruttato gli impianti aerei per ridurre i costi al chilometro a 3,000 dollari per le estensioni BharatNet, un quarto delle alternative sotterranee. La domanda di cavi interni e di derivazione è in crescita, poiché gli operatori stanno adattando la fibra ottica fino alla stanza nelle unità abitative multiple, adottando vetri insensibili alla curvatura che tollerano raggi di 5 mm senza penalizzazioni in termini di attenuazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore dell'utente finale: gli hyperscaler superano le aziende di telecomunicazioni
Gli operatori di telecomunicazioni, pur rappresentando ancora un significativo 60.23% del fatturato del 2025, stanno assistendo a un plateau nella spesa, in particolare nei mercati metropolitani saturi. Al contrario, i data center e i provider cloud sono in crescita, con un robusto CAGR previsto del 10.57%. Questa crescita è evidente nell'espansione della replica interregionale e della presenza di nodi edge. In particolare, Amazon Web Services (AWS) ha compiuto un passo significativo nel 2025, commissionando 28 nuovi cluster, ciascuno dotato di trunk in fibra ottica ribbon dedicati, a conferma dell'aggressiva strategia di espansione dell'azienda.
Oltre alle telecomunicazioni, una vasta gamma di settori sta trainando la domanda di cavi in fibra ottica. Servizi di pubblica utilità, difesa, automazione industriale, sanità e petrolio e gas stanno integrando sempre più la fibra ottica in applicazioni critiche. Queste spaziano dalle reti intelligenti e dall'avionica ai circuiti di controllo di processo e ai flussi di lavoro di imaging medico in tempo reale. A conferma di questa tendenza, nel 2025 i gestori di rete tedeschi hanno compiuto un passo significativo installando 12,000 km di fibra lungo i corridoi ad alta tensione, un'iniziativa volta a consentire il rilevamento dei guasti nell'ordine dei millisecondi.
Analisi geografica
L'Asia-Pacifico si è confermata la regione più grande, con il 35.84% del fatturato del 2025, grazie ai mandati cinesi sulla fibra fino alla stanza, all'espansione di BharatNet in India e agli ammodernamenti degli edifici in Giappone che hanno sostenuto grandi volumi di traffico. L'implementazione di 1.2 milioni di siti 5G connessi in fibra da parte di China Mobile sottolinea il vantaggio di scala di cui godono gli operatori della regione. I collegamenti BharatNet nei villaggi hanno ridotto i tempi medi di inattività dei chioschi, rafforzando il ROI del progetto e incoraggiando ulteriori stanziamenti statali.
Il Medio Oriente si classifica come l'area geografica in più rapida crescita, con un CAGR del 10.91% fino al 2031. I programmi NEOM e Vision 2030 dell'Arabia Saudita, il mandato "fiber-to-the-unit" degli Emirati Arabi Uniti e i cluster emergenti di data center in Egitto hanno creato 450,000 nuovi locali in fibra nel 2025. La joint venture di CommScope per uno stabilimento di assemblaggio a Riyadh esemplifica la localizzazione della supply chain per soddisfare questa esplosione della domanda.
Il Nord America e l'Europa registrano una crescita a una cifra media. La saturazione nelle aree metropolitane densamente popolate è bilanciata dai finanziamenti USDA ReConnect e dai progetti dell'Eastern European Gigabit Infrastructure Act. Le implementazioni rurali negli Stati Uniti hanno registrato un costo medio di 8,500 dollari per sede nel 2025, offrendo un costo del ciclo di vita inferiore rispetto alle opzioni wireless o satellitari concorrenti. Il Sud America si concentra in Brasile e Argentina, dove gli aggiornamenti urbani in fibra ottica fino all'edificio stanno sostituendo le reti coassiali; la sola Vivo ha aggiunto 8 milioni di linee FTTH nel 2025.
La traiettoria dell'Africa si basa su nuovi cavi bagnati e corridoi di backhaul interni. Il sistema 2Africa ha ridotto i prezzi all'ingrosso fino al 60%, consentendo agli ISP locali di espandere i livelli di servizio e stimolando la costruzione di reti terrestri a partire dai punti di approdo costieri. In tutte le regioni, il mercato dei cavi in fibra ottica beneficia del sostegno convergente delle politiche per l'inclusione digitale e i requisiti di sovranità dei dati.

Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Le politiche e gli standard continuano a influenzare l'economia della costruzione di reti in fibra ottica attraverso obblighi di predisposizione per la fibra all'interno degli edifici, norme per la transizione di rete e requisiti di ammissibilità legati ai finanziamenti pubblici. Nell'Unione Europea, i requisiti aggiornati per la costruzione e la ristrutturazione hanno promosso l'infrastruttura predisposta per la fibra all'interno degli edifici come standard di base per le nuove costruzioni, insieme ai principi di accesso aperto previsti dal Codice europeo delle comunicazioni elettroniche, che riducono le barriere per i provider di servizi Internet più piccoli e supportano implementazioni competitive.
Negli Stati Uniti, la FCC ha adottato nell'aprile 2026 provvedimenti volti a ridurre le barriere normative e i costi per la transizione dalle reti tradizionali alle infrastrutture basate su IP, insieme a norme procedurali che affrontano le problematiche di implementazione, come le tempistiche per l'installazione sui pali per gli ordini di grandi dimensioni. Anche le norme sui sussidi pubblici influenzano le scelte tecnologiche: gli aggiornamenti della politica NTIA BEAD del 2024-2025 hanno evidenziato come gli stati selezionano le tecnologie per i sussidi, e la successiva ristrutturazione si è orientata verso approcci tecnologicamente neutri che modificano il panorama competitivo per la fibra nelle aree rurali con i costi più elevati. Al di fuori dei mercati maturi, la definizione di standard nazionali sta rafforzando la coerenza nell'implementazione, come dimostra l'entrata in vigore, da parte della Kenya ICT Authority, dello standard per la fibra ICTA.2.2.004:2025 (seconda edizione) per le infrastrutture dorsali, metropolitane e dell'ultimo miglio, sia nei progetti pubblici che privati.
Panorama competitivo
Il mercato è moderatamente frammentato. I cinque principali fornitori, Prysmian, Corning, Sumitomo Electric, Furukawa (ora Proterial) e YOFC, detenevano complessivamente circa il 45% del fatturato del 2025, lasciando ampie quote agli specialisti regionali. I produttori cinesi sfruttano la scala e le capacità di produzione di preforme verticalmente integrate per competere con i concorrenti internazionali del 15-20%, spingendo le aziende occidentali a differenziarsi attraverso pacchetti di servizi e progetti specializzati.
Le mosse strategiche si concentrano sull'integrazione verticale e sulla capacità localizzata. L'acquisizione di preforme in Nord America da parte di Prysmian protegge l'azienda dalla volatilità dell'elio, mentre lo stabilimento Corning in Arizona, da 1 miliardo di dollari, si aggiudica i premi Build America, Buy America. La fusione di Proterial del 2025 ha accorpato il 18% della produzione globale di preforme, accelerando la ricerca multi-core finanziata con 50 miliardi di yen (335 milioni di dollari).
Anche le partnership tecnologiche riconfigurano la concorrenza. L'acquisizione di Lumenisity da parte di Microsoft nel 2022 posiziona la fibra ottica a nucleo cavo come opzione premium a bassa latenza per le interconnessioni cloud. I portafogli di brevetti sul vetro insensibile alla piegatura creano flussi di royalty per i primi depositanti, imponendo ostacoli di costo ai ritardatari. L'influenza degli enti di normazione rimane una strategia di soft power; le aziende attive nei gruppi di lavoro IEC e IEEE definiscono specifiche in linea con i loro punti di forza produttivi, creando fossati durevoli.
Leader del settore dei cavi in fibra ottica
Corning Inc.
Sumitomo Electric Industries Ltd
Gruppo Prysmian
Fibra ottica e cavo Yangtze (YOFC)
Furukawa Electric Co.Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Furukawa Electric ha avviato la produzione in serie di un cavo in fibra ottica da 13,824 conduttori presso il suo stabilimento Mie Works a Kameyama, in Giappone. L'iniziativa è rivolta ai campus e alle infrastrutture di rete ad altissima densità, dove lo spazio disponibile nei condotti e la manodopera per le giunzioni rappresentano vincoli stringenti, favorendo una più rapida espansione per i progetti di data center e metropolitani.
- Agosto 2025: Prysmian Group è stata selezionata per la fornitura di circa 740 km di cavo sottomarino per il progetto Hawaiian Islands Fiber Link (HIFL), con completamento previsto per la fine del 2026. L'aggiudicazione rafforza la posizione di Prysmian nella diversificazione geopoliticamente importante delle rotte marittime e aumenta la visibilità a breve termine per gli slot di produzione di cavi sottomarini a lungo termine.
- Marzo 2025: Prysmian Group ha stretto una partnership con Relativity Networks per consentire la produzione su larga scala di fibre e cavi ottici a nucleo cavo presso uno stabilimento a Eindhoven, nei Paesi Bassi. Questa collaborazione rappresenta un passo avanti nella produzione di interconnessioni sensibili alla latenza e segnala una maggiore disponibilità di soluzioni a nucleo cavo al di là delle sperimentazioni limitate.
Ambito e metodologia
La tecnologia in fibra ottica utilizza fibre altamente flessibili e trasparenti di vetro estruso o plastica per trasmettere i dati. I cavi in fibra ottica incorporano fili di vetro sottili come capelli umani, che trasmettono messaggi modulati in onde luminose. Sebbene questi cavi siano realizzati in vetro, sono estremamente resistenti e malleabili.
Il mercato dei cavi in fibra ottica è segmentato per settore utente finale (telecomunicazioni, servizi energetici, difesa/militare, industriale, medico e altri settori utente finale) e per area geografica (Nord America, Europa, Asia-Pacifico [Cina, Giappone, India, Malesia, Indonesia, Tailandia, Vietnam, Singapore, Filippine e il resto dell'Asia-Pacifico], America Latina, Medio Oriente e Africa). Lo studio tiene traccia dei parametri chiave del mercato, degli influenzatori della crescita sottostanti e dei principali fornitori che operano nel settore, supportando le stime di mercato e i tassi di crescita durante il periodo di previsione. Lo studio tiene traccia anche delle entrate maturate dai vari tipi utilizzati in vari settori di utilizzo finale a livello globale. Inoltre, lo studio fornisce le tendenze del mercato globale dei cavi in fibra ottica e i principali profili dei fornitori. Lo studio analizza ulteriormente l’impatto complessivo di COVID-19 sull’ecosistema. Le dimensioni e le previsioni del mercato sono fornite in termini di valore in USD per tutti i segmenti di cui sopra.
Per tipo di cavo
| Cavo armato |
| Cavo non armato |
| Cavo a nastro |
| Altro tipo di cavo |
In modalità fibra
| Fibra monomodale |
| Fibra multimodale |
| Fibra Ottica Plastica |
Per tipo di installazione
| Aereo / dall'alto |
| Sotterraneo / Sepolto |
| Sottomarino / Sottomarino |
| Cavi interni/di derivazione |
Per settore degli utenti finali
| Telecomunicazioni |
| Data center e provider cloud |
| Servizi di distribuzione dell'energia e reti intelligenti |
| Difesa e aerospaziale |
| Automazione industriale e controllo |
| Sanitario e medico |
| Petrolio e gas e offshore |
| Altro settore degli utenti finali |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia Pacific | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Resto d'Africa |
| Per tipo di cavo | Cavo armato | |
| Cavo non armato | ||
| Cavo a nastro | ||
| Altro tipo di cavo | ||
| In modalità fibra | Fibra monomodale | |
| Fibra multimodale | ||
| Fibra Ottica Plastica | ||
| Per tipo di installazione | Aereo / dall'alto | |
| Sotterraneo / Sepolto | ||
| Sottomarino / Sottomarino | ||
| Cavi interni/di derivazione | ||
| Per settore degli utenti finali | Telecomunicazioni | |
| Data center e provider cloud | ||
| Servizi di distribuzione dell'energia e reti intelligenti | ||
| Difesa e aerospaziale | ||
| Automazione industriale e controllo | ||
| Sanitario e medico | ||
| Petrolio e gas e offshore | ||
| Altro settore degli utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei cavi in fibra ottica nel 2026 e quali sono le prospettive di crescita?
Il mercato dei cavi in fibra ottica ha raggiunto i 14.22 miliardi di dollari nel 2026 e si prevede che raggiungerà i 22.74 miliardi di dollari entro il 2031, con un CAGR del 9.84%.
Quale tipo di cavo si sta espandendo più velocemente?
Si prevede che i progetti a nastro cresceranno a un CAGR del 10.58% entro il 2031, poiché gli operatori di data center di grandi dimensioni daranno priorità a un'elevata densità di fibre e a una riduzione del lavoro di giunzione.
Perché i cavi sottomarini stanno guadagnando slancio?
La diversificazione delle rotte geopolitiche, le strategie di autocostruzione su larga scala e i minori costi di installazione stanno determinando un CAGR del 10.89% per i sistemi sottomarini fino al 2031.
Quale regione detiene la quota maggiore e quale sta crescendo più rapidamente?
L'Asia Pacifica è in testa con il 35.84% del fatturato del 2025, mentre il Medio Oriente è la regione in più rapida crescita, con un CAGR previsto del 10.91% entro il 2031.
Qual è il principale ostacolo alle nuove implementazioni della fibra?
Gli elevati costi delle opere civili e la complessità delle servitù di passaggio, soprattutto nei corridoi urbani più densi, restano il principale ostacolo, riducendo il CAGR previsto di circa l'1.4%.
Quanto è concentrata la concorrenza tra i fornitori?
I primi cinque produttori controllano circa il 45% del fatturato globale, conferendo al mercato una struttura moderatamente frammentata.


