

Dimensioni e quota del mercato del ferrosilicio
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
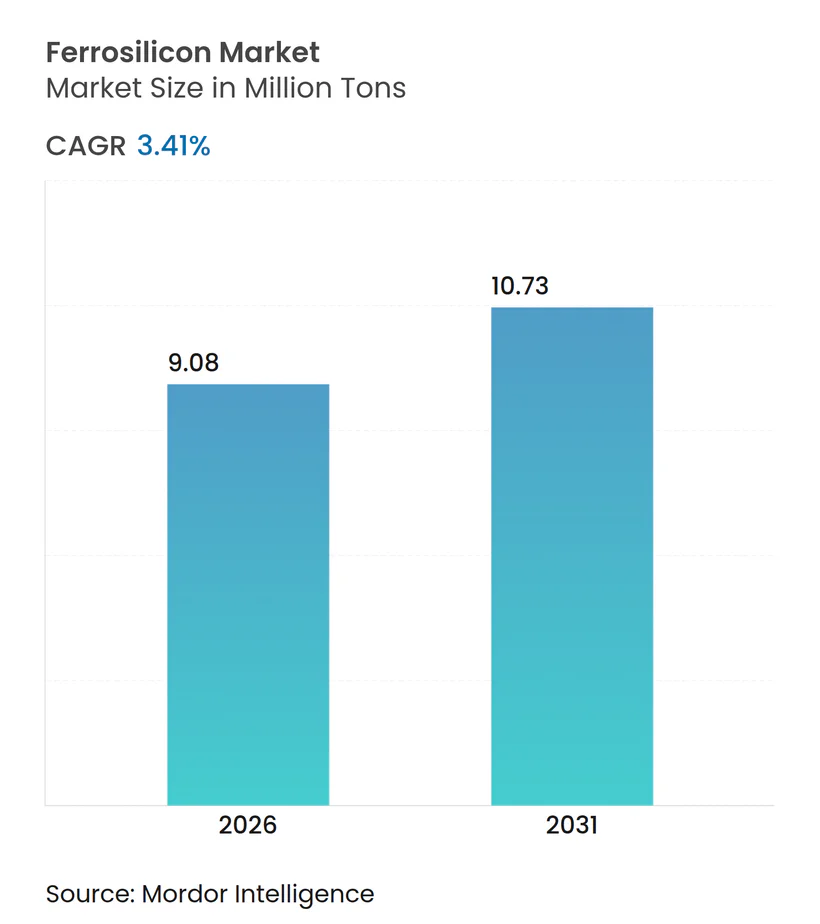
| Volume di mercato (2026) | 9.08 milioni di tonnellate |
| Volume di mercato (2031) | 10.73 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 3.41% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
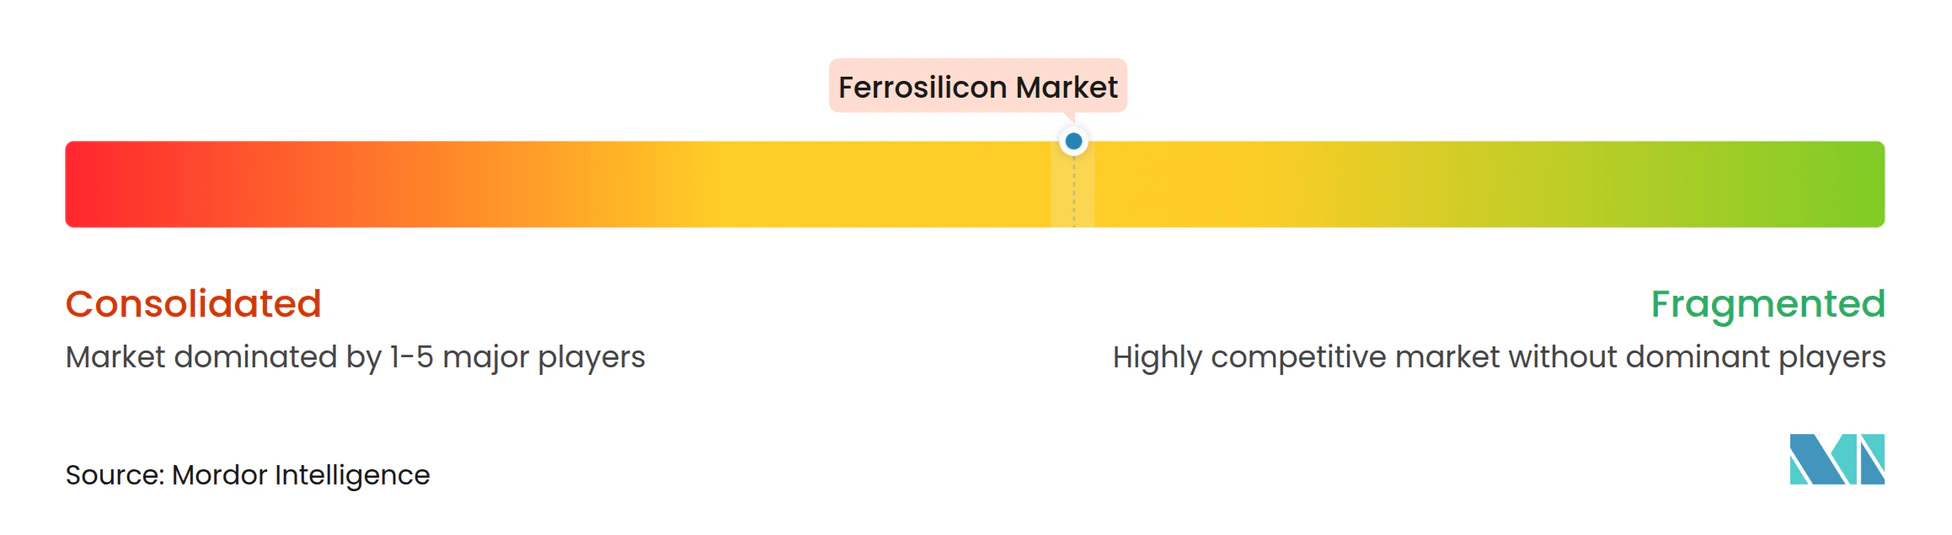
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del ferrosilicio di Mordor Intelligence
Si stima che il mercato del ferrosilicio raggiunga i 9.08 milioni di tonnellate nel 2026 e si prevede che raggiungerà i 10.73 milioni di tonnellate entro il 2031, con un CAGR del 3.41% nel periodo di previsione (2026-2031). Questa costante espansione si basa su quattro fattori interconnessi. In primo luogo, i produttori di acciaio stanno riadattando i forni ad arco elettrico e basici ad ossigeno per utilizzare miscele ad alto contenuto di silicio che migliorano la resa della metallurgia in siviera. In secondo luogo, i produttori di fotovoltaico stanno sempre più dirottando la capacità dei forni ad arco sommerso verso il silicio di grado metallurgico, intensificando l'approvvigionamento di materie prime in periodi di forte domanda di energia solare. In terzo luogo, le polveri atomizzate a base di ferrosilicio stanno guadagnando terreno nei circuiti di separazione a mezzo denso di litio-spodumene e minerale di ferro, poiché la minore viscosità riduce le perdite di mezzo, ottimizzando i costi di estrazione. Infine, le spese infrastrutturali guidate dalle politiche negli Stati Uniti e in India, unite ai progetti di riduzione diretta del ferro pronti per l'idrogeno in Medio Oriente e in Europa, costituiscono un canale visibile di acquisizione di leghe per il prossimo decennio.
Punti chiave del rapporto
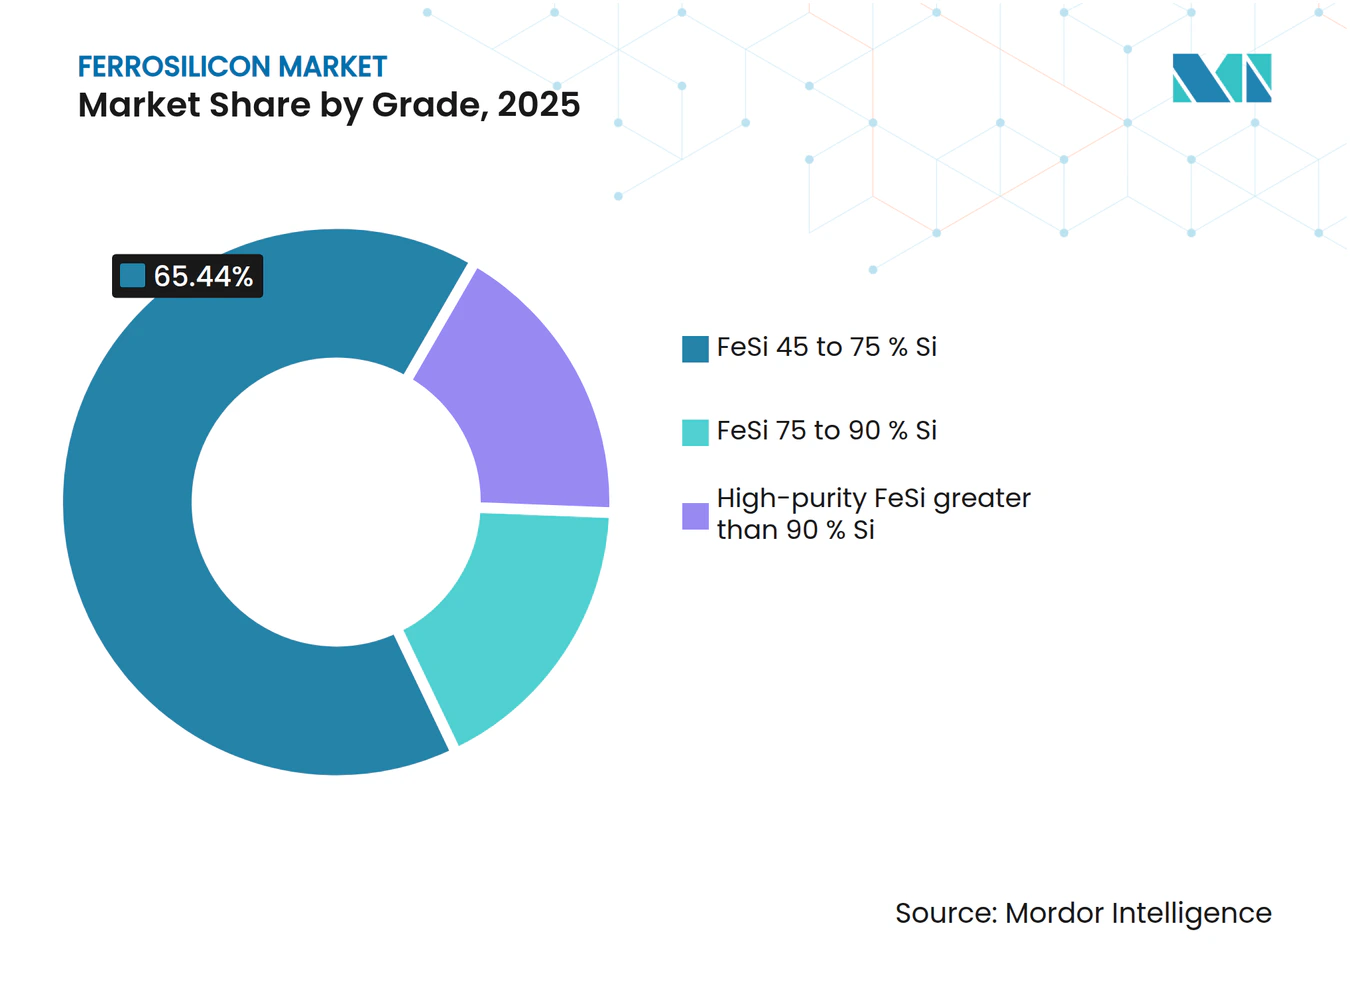
- In base al grado, il segmento FeSi 45-75% deteneva il 65.44% della quota di mercato del ferrosilicio nel 2025 e si prevede che crescerà a un CAGR del 4.06% fino al 2031.
- In base alla forma, le leghe in pezzi hanno rappresentato il 36.71% del mercato del ferrosilicio nel 2025 e stanno avanzando a un CAGR del 4.17% durante l'orizzonte di previsione.
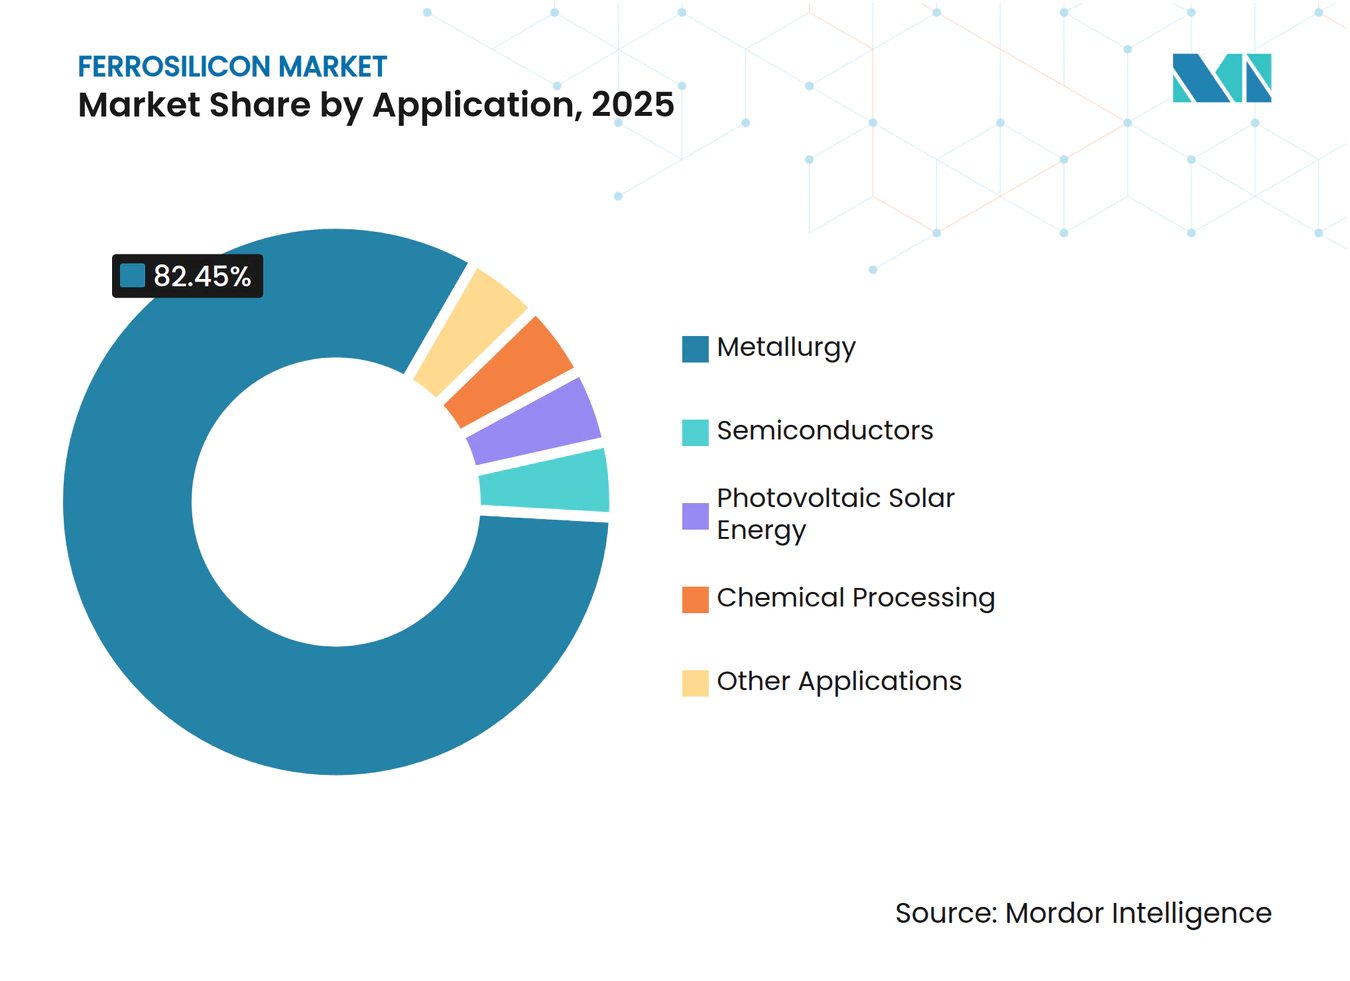
- Per applicazione, la metallurgia ha dominato con una quota dell'82.45% del mercato del ferrosilicio nel 2025, mentre l'energia solare fotovoltaica sta crescendo al tasso di crescita annuo composto (CAGR) più rapido del 5.01% fino al 2031.
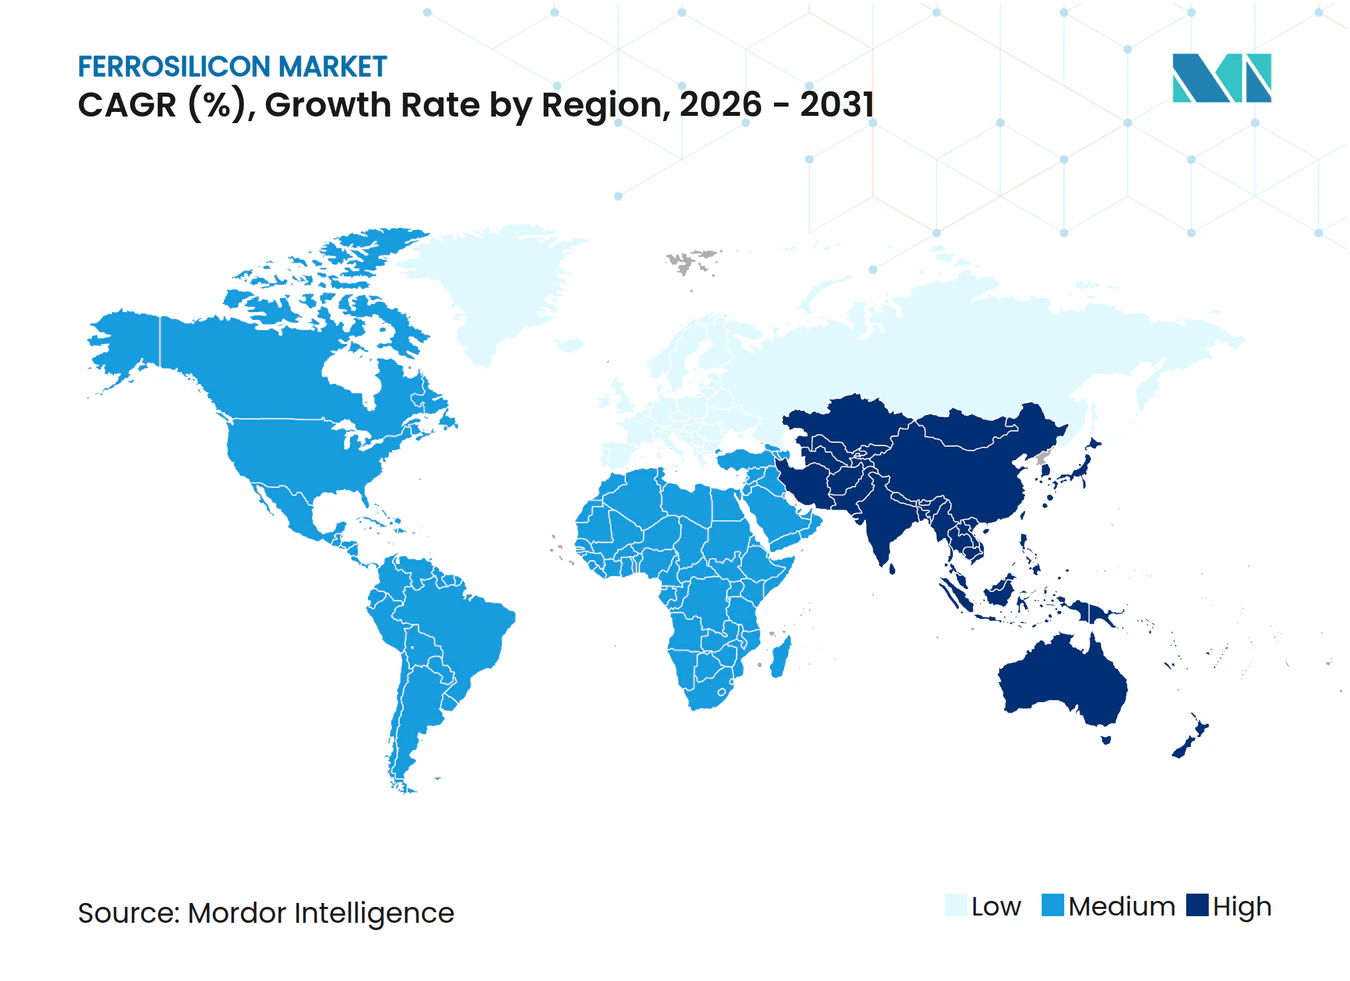
- In termini geografici, l'area Asia-Pacifico è stata in testa con una quota di mercato del ferrosilicio del 58.81% nel 2025; si prevede che la regione registrerà un CAGR del 4.53% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del ferrosilicio
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della capacità produttiva di acciaio nell'area Asia-Pacifico | + 1.2% | Cina, India, Corea del Sud, ASEAN | Medio termine (2–4 anni) |
| L'elettrificazione stimola la domanda di acciaio elettrico per i motori dei veicoli elettrici | + 0.8% | Globale, con i primi guadagni in Cina, UE e Nord America | A lungo termine (≥4 anni) |
| Stimolo infrastrutturale in Nord America e India | + 0.6% | Stati Uniti, Canada, India | A breve termine (≤2 anni) |
| Mulini DRI pronti per l'idrogeno che adottano miscele di leghe ad alto contenuto di Si | + 0.5% | MENA, Australia, UE (scala pilota); ricaduta sull'APAC | A lungo termine (≥4 anni) |
| Crescita del riciclaggio di mezzi densi utilizzando polveri di FeSi atomizzate | + 0.4% | Australia, Sudafrica, Cile (hub di litio/minerale di ferro) | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della capacità produttiva di acciaio nell'area Asia-Pacifico
Tra il 2025 e il 2027, i dati OCSE rivelano piani per nuove capacità di produzione di acciaio, con una quota significativa concentrata nella regione Asia-Pacifico. Nell'anno fiscale 2025, la capacità di produzione di acciaio finito dell'India ha superato le aspettative. La politica indiana di zero dazi all'importazione sui rottami ferrosi, abbinata a un programma di incentivi legati alla produzione per gli acciai speciali, sta determinando una maggiore domanda di deossidanti presso i suoi stabilimenti integrati. Mentre la Cina punta a una crescita annua dell'acciaio grezzo fino al 2026, le restrizioni energetiche nella Mongolia Interna e nel Ningxia hanno portato a chiusure intermittenti dei vecchi forni a carbone. Ciò ha spinto gli operatori ad adottare unità ad arco sommerso più recenti ed efficienti dal punto di vista energetico. Anche se i prezzi dei coils laminati a caldo sono diminuiti nel 2024, i produttori di acciaio hanno mantenuto l'uso di ferrosilicio per tonnellata di acciaio grezzo, stabilizzando il consumo di base. Di conseguenza, la regione registra un aumento della domanda di leghe di media qualità.
L'elettrificazione stimola la domanda di acciaio elettrico per i motori dei veicoli elettrici
L'acciaio elettrico, una lamiera di ferro-silicio con contenuto di silicio, è considerato fondamentale per i motori di trazione dal Dipartimento dell'Energia degli Stati Uniti. Ogni veicolo elettrico a batteria (EV) richiede lamierini realizzati con questo materiale [1] Dipartimento dell'Energia degli Stati Uniti, "Solar Supply Chain Review 2025", ENERGY.GOV . In previsione della crescita del mercato dei veicoli elettrici, POSCO, Baowu e JFE Steel hanno introdotto nuove linee di produzione a grani orientati e non orientati, destinate ad aumentare la produzione entro il 2026. Questi stabilimenti stanno anche optando per ferrosilicio ad alta purezza per ridurre al minimo le perdite del nucleo magnetico. L'Agenzia Internazionale dell'Energia prevede un'impennata nelle vendite globali di veicoli elettrici nei prossimi anni [2] Agenzia Internazionale dell'Energia, "Global EV Outlook 2025", IEA.ORG . Inoltre, con la crescita delle installazioni di trasformatori di rete per le interconnessioni di energia rinnovabile, si registra una maggiore domanda di acciaio elettrico a grani orientati, soprattutto perché i trasformatori elevatori dipendono da esso. Sebbene la fornitura di acciaio elettrico sia concentrata in Cina, Giappone, Corea del Sud e Germania, questi principali centri regionali presentano una minore ciclicità rispetto agli impieghi di acciaio al carbonio su larga scala. Questa stabilità nell'assorbimento delle leghe persiste anche in caso di recessione nel settore dell'acciaio per costruzioni.
Stimoli infrastrutturali in Nord America e India
Fino al 2028, gli Stati Uniti, nell'ambito della loro legge bipartisan sulle infrastrutture, hanno stanziato finanziamenti significativi per progetti incentrati sull'acciaio, tra cui ponti e corridoi ferroviari. Nel frattempo, il National Infrastructure Pipeline dell'India è destinato a investire massicciamente entro il 2030, con il Ministero dell'Acciaio che prevede che il settore rappresenterà una quota sostanziale della domanda nazionale di acciaio entro il 2027. Nei gradi strutturali, il ferrosilicio viene utilizzato poiché il silicio aumenta l'efficienza di deossidazione e favorisce la co-lega manganese-silicio. Il Canada, riconoscendo l'importanza del silicio metallico e classificandolo come minerale critico nel 2024, sta esplorando la possibilità di fonderie idroelettriche in Québec e nella Columbia Britannica. Tuttavia, le autorizzazioni ambientali stanno posticipando i tempi all'inizio degli anni '2030. Mentre il Messico sta vivendo un'impennata del near-shoring, che fa aumentare la domanda di lastre per il settore automobilistico e degli elettrodomestici, è degno di nota il fatto che la nazione dipenda dagli Stati Uniti e dal Brasile per la maggior parte del suo ferrosilicio, il che sottolinea le interdipendenze di fornitura del continente.
Mulini DRI pronti per l'idrogeno che adottano miscele ad alto contenuto di silicio
I dati dell'OCSE prevedono un aumento della capacità di DRI entro il 2030, ma attualmente solo una piccola percentuale sfrutta l'idrogeno come agente riducente. Impianti pilota in Svezia, Germania ed Emirati Arabi Uniti hanno scoperto che il DRI dell'idrogeno produce una spugna di ferro porosa e a basso tenore di carbonio. Ciò richiede agli operatori di arco elettrico di aumentare le aggiunte di ferrosilicio per ristabilire i livelli di silicio. Ciò rappresenta una nuova significativa opportunità per i produttori in Brasile, Malesia e Norvegia, che stanno già commercializzando una fornitura a basso tenore di carbonio. Mentre il raggiungimento della parità di costo con il DRI del gas naturale dipende dal superamento di determinate soglie dei prezzi del carbonio, le regioni ricche di energia rinnovabile, come il Medio Oriente e l'Australia, stanno procedendo a grandi passi avanti, sostenute dalle strategie nazionali per l'idrogeno verde. Queste iniziative creano percorsi di adozione precoce, generando ripercussioni lungo la catena di approvvigionamento globale del ferrosilicio.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Quarzite volatile e costi dell'elettricità | -0.3% | Globale, acuto in Sud Africa, Europa, Cina | A breve termine (≤2 anni) |
| Inasprimento delle normative sulle emissioni di CO₂ nelle fonderie | -0.2% | UE (CBAM), Cina (doppio controllo), emergenti in India | Medio termine (2–4 anni) |
| Passaggio alle leghe madri Al-Si nelle fusioni automobilistiche | -0.1% | UE (impatto primario), adozione limitata in Nord America, Asia | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Quarzite volatile e costi dell'elettricità
Produrre una tonnellata di silicio consuma una notevole quantità di elettricità, il che fa sì che i costi energetici rappresentino quasi la metà delle spese di una fonderia. A causa degli aumenti annuali delle tariffe Eskom, Glencore ha modificato le operazioni della sua fornace a Mpumalanga. Contemporaneamente, Ferroglobe ha dovuto interrompere le operazioni in Spagna e Francia, a causa degli elevati prezzi dell'elettricità del giorno prima in Europa. Per la materia prima di quarzite, un elevato contenuto di SiO₂ è essenziale. Tuttavia, le interruzioni nel Mar Rosso e nel Canale di Panama hanno portato a un'impennata dei costi di spedizione. La politica di doppio controllo della Cina sta riducendo le forniture di elettricità invernali nella Mongolia Interna e nel Ningxia, riducendo i tassi di utilizzo e facendo aumentare i prezzi spot delle leghe. Mentre Norvegia e Paraguay, ricche di energia idroelettrica, offrono un certo sollievo dai costi, molte fonderie in regioni con tariffe elevate trovano difficile raggiungere il pareggio di bilancio, soprattutto quando i prezzi del ferrosilicio rimangono sotto pressione.
Inasprimento delle normative sulle emissioni di CO₂ nelle fonderie
I forni ad arco sommerso emettono quantità significative di CO₂, la maggior parte delle quali legate ai riducenti carboniosi. Il 14° Piano Quinquennale cinese prevede una riduzione dell'intensità entro il 2025. Ciò spinge gli operatori a rimodernare le caldaie a recupero di calore e a passare a riducenti parziali a base di biomassa. Sebbene il Meccanismo di Adeguamento del Carbonio alla Frontiera dell'UE, che dovrebbe entrare in funzione nel 2026, non menzioni esplicitamente il ferrosilicio, i produttori di acciaio europei sono sempre più alla ricerca di leghe a basse emissioni di carbonio per ridurre le emissioni incorporate. L'impianto Limpio di Elkem in Paraguay si distingue per l'utilizzo di carbone di eucalipto e di energia idroelettrica, aprendo la strada a un percorso di emissioni di Scopo 1 prossime allo zero. Sebbene la tecnologia di cattura del carbonio sia ancora agli inizi, la bassa concentrazione di CO₂ nei gas di scarico dei SAF pone delle sfide. L'implementazione dello scrubbing potrebbe far aumentare i costi, compromettendo la competitività del mercato. Nel frattempo, l'elettroriduzione in sali fusi ha del potenziale, ma sono necessari dieci anni di test pilota prima di poter essere commercializzata.
Analisi del segmento
Per grado: leghe di silicio medio Ancoraggio Acciaio Deossidazione
La fetta di FeSi 45-75% ha rappresentato il 65.44% del volume del 2025 e si prevede che si espanderà più rapidamente di qualsiasi altro grado, con un CAGR del 4.06%. Questo grado si integra senza problemi nelle siviere di acciaio al carbonio e nell'inoculazione di ghisa, offrendo elevati recuperi di silicio senza calore eccessivo. Le misure cinesi volte ad aumentare la produzione di acciaio grezzo sostengono l'assorbimento incrementale, e gli aumenti di capacità dell'India amplificano tale attrazione. Il materiale standard al 75% serve forni ad arco elettrico e fonderie, ma cresce più lentamente perché la fusione ad alta densità di rottami richiede meno materiale rispetto agli altiforni. I gradi di elevata purezza superiori al 90% di silicio soddisfano gli standard per semiconduttori e wafer solari; i produttori alternano i forni tra leghe tradizionali e silicio di grado metallurgico quando i prezzi del polisilicio giustificano il passaggio. Gli spread sui prezzi convalidano questa scelta, offrendo alle fonderie agili l'incentivo marginale per inseguire i picchi del ciclo solare. Il silicio fotovoltaico riciclato potrebbe in futuro dare origine a una fornitura circolare, ma le infrastrutture di raccolta e raffinazione su scala industriale sono ancora in fase embrionale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: le leghe in pezzi predominano nelle aggiunte in altoforno
Il materiale in blocchi ha raggiunto una quota del 36.71% nel 2025 e si avvia a raggiungere un CAGR del 4.17% fino al 2031. Gli operatori di altiforni e impianti di produzione di ossigeno basico preferiscono granuli da 10-50 mm. Questi granuli si dissolvono in modo prevedibile nelle scorie ad alta temperatura, riducendo il trasporto di polvere. Secondo le previsioni dell'OCSE, entro il 2027 la maggior parte della nuova capacità produttiva mondiale di acciaio continuerà a basarsi su metodi ad altoforno, rafforzando la domanda di blocchi. Le polveri atomizzate alimentano i circuiti di separazione a media densi nell'industria mineraria, dove le perdite di materiale possono ridursi significativamente, con conseguenti notevoli risparmi operativi. Le attività nel settore del litio a Pilbara e Atacama, insieme agli impianti di estrazione di minerali di ferro in Sudafrica e India, stanno trainando l'aumento della domanda di queste polveri. Bricchette e granuli speciali, utilizzati negli elettrodi per saldatura e nei prodotti pirotecnici, stanno registrando una crescita parallela al PIL industriale. L'economia del trasporto merci gioca un ruolo fondamentale nell'adozione dei materiali: il ferrosilicio in blocchi, con elevate densità apparenti, massimizza i fattori di carico dei container. Al contrario, le polveri richiedono rivestimenti antiagglomeranti, con conseguente aumento dei costi logistici.
Per applicazione: il solare fotovoltaico emerge come l'utilizzo finale in più rapida crescita
La metallurgia ha mantenuto l'82.45% del volume del 2025, ma il solare fotovoltaico supera tutti gli altri segmenti con un CAGR del 5.01%. I forni ad arco sommerso, inizialmente progettati per le leghe, possono adattarsi rapidamente alla produzione di silicio di grado metallurgico. In particolare, una parte del MGS globale è ora destinata alla produzione di polisilicio. Lo Xinjiang, con la sua quota sostanziale di questa capacità, ha attirato l'attenzione degli Stati Uniti e dell'UE, portando a incentivi per gli impianti nazionali di polisilicio nell'ambito del CHIPS Act e dell'European Solar Alliance. Sebbene le applicazioni dei semiconduttori utilizzino un volume annuo inferiore, raggiungono prezzi elevati, attirando operatori di nicchia come Wacker Chemie. I derivati chimici, in particolare gli elastomeri siliconici e la silice pirogenica, conquistano costantemente una quota di mercato stabile, trainati dalla domanda dei settori automobilistico ed edile. Nel frattempo, altre applicazioni come la riduzione del magnesio e i flussi di saldatura registrano una crescita modesta, in linea con le tendenze più ampie della produzione industriale, ma non alterano significativamente l'equilibrio tra domanda e offerta.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato del ferrosilicio nella regione Asia-Pacifico
L'area Asia-Pacifico deteneva il 58.81% della quota di mercato del ferrosilicio nel 2025 e si prevede che raggiungerà il CAGR più elevato, pari al 4.53%, fino al 2031. Nonostante le politiche energetiche abbiano causato l'inattività di alcuni forni tradizionali nella Mongolia Interna e nel Ningxia, la Cina si conferma il principale produttore. L'India sta canalizzando la crescente domanda di leghe verso i suoi fornitori nazionali e il Gruppo Tashi del Bhutan, grazie al suo programma di incentivi per gli acciai speciali e alle importazioni di rottami a dazio zero. Nel frattempo, Giappone e Corea del Sud, che importano complessivamente quantità considerevoli ogni anno, beneficiano di un ulteriore impulso grazie all'espansione dell'acciaio elettrico di POSCO, con un potenziale ulteriore incremento della domanda.
Mercato del ferrosilicio nelle Americhe e nella regione Asia-Pacifico
In Nord America, che rappresenta una quota considerevole della domanda globale, gli Stati Uniti facevano affidamento su cinque fonderie, una delle quali era inattiva, oltre alle importazioni da Brasile, Canada e Malesia. Grazie alla legge bipartisan sulle infrastrutture, si prevede un aumento annuale, con il tonnellaggio di acciaio destinato a progetti di ponti e ferrovie. Mentre il Canada spinge per i minerali essenziali e propone centrali idroelettriche (sebbene con ritardi nelle autorizzazioni fino al 2030), la tendenza del Messico al near-shoring sta facendo aumentare la domanda di acciaio piano per elettrodomestici e automotive. Tuttavia, la dipendenza della regione dalle importazioni di ferrosilicio sottolinea una significativa interdipendenza.
Mercato del ferrosilicio in EMEA e Sud America
L'Europa, con un consumo annuo considerevole, si trova a fronteggiare i prezzi elevati dell'energia. Mentre Ferroglobe ha ridotto le operazioni nelle centrali termoelettriche spagnole e francesi, la Norvegia capitalizza sull'energia idroelettrica per mantenere costi competitivi. Inoltre, sta investendo ingenti risorse in un complesso di silicio di grado solare a Herøya. Il Sud America, trainato principalmente dalla capacità idroelettrica brasiliana, si ritrova a spedire quantità significative sia negli Stati Uniti che in Europa. In Medio Oriente e Africa, il Sudafrica occupa un posto di rilievo. Tuttavia, con gli aumenti tariffari di Eskom e le difficoltà di interruzione del carico, l'utilizzo della capacità rimane limitato. Tuttavia, c'è un barlume di speranza nei progetti infrastrutturali sauditi che lasciano intravedere un modesto incremento della domanda.
Panorama normativo
Le politiche commerciali e climatiche stanno influenzando sempre più i flussi di ferrosilicio. Negli Stati Uniti, nel maggio 2025, il Dipartimento del Commercio ha emesso ordinanze antidumping e antisovvenzioni sul ferrosilicio proveniente da Brasile, Kazakistan e Malesia, a seguito di riscontri positivi di danno materiale da parte della Commissione per il Commercio Internazionale degli Stati Uniti. Questa restrizione dell'accesso per i principali paesi fornitori sta inoltre spostando gli acquisti verso origini alternative e la produzione interna.
In Europa, la Commissione europea ha implementato una misura di salvaguardia triennale che riguarda alcuni elementi ferroleghifici, tra cui il ferrosilicio, in vigore dal 18 novembre 2025 tramite il Regolamento di esecuzione (UE) 2025/2351 della Commissione. La misura applica quote tariffarie specifiche per paese, riferite ai livelli di importazione del periodo 2022-2024, mentre il meccanismo di adeguamento del carbonio alle frontiere (CBAM) dell'UE, che entrerà nella sua fase piena nel 2026, rafforza la preferenza degli acquirenti per le leghe documentate a basse emissioni incorporate, anche laddove il ferrosilicio non sia esplicitamente menzionato nel testo della normativa.
Analisi della catena del valore
La catena del valore del ferrosilicio inizia con la quarzite (ad alto contenuto di SiO2) e i riducenti a base di carbonio (carbone/coke e, sempre più spesso, biocarbone), con l'elettricità che in genere rappresenta quasi la metà dei costi operativi degli impianti di fusione con forni ad arco sommerso (SAF). La produzione è concentrata in un numero limitato di regioni con un vantaggio energetico. Dato che la Cina rappresenterà una quota dominante della produzione globale nel 2025, le politiche di rete, i controlli stagionali sull'energia e la conformità ambientale (compresi gli obiettivi di intensità di carbonio e la modernizzazione dei forni) sono fattori determinanti per la disponibilità e il costo.
A valle della filiera, il ferrosilicio passa attraverso commercianti e distributori fino alle acciaierie e alle fonderie (principali utilizzatori finali), e a canali di nicchia come i fornitori di polveri atomizzate utilizzate per la separazione a mezzo denso nel settore minerario. La filiera è diventata più sensibile alle normative: le azioni di applicazione delle norme antidumping e antisovvenzioni (AD/CVD) statunitensi avviate nel 2024 e i conseguenti ordini del 2025 hanno modificato le rotte di importazione storiche, mentre le quote di salvaguardia dell'UE introdotte alla fine del 2025 hanno limitato i volumi esenti da dazi e accresciuto l'importanza della copertura contrattuale, della diversificazione dell'origine e dei produttori con una gamma di prodotti flessibile. Sul fronte dell'offerta, i produttori hanno utilizzato le riduzioni di produzione per gestire i prezzi deboli e le scorte, come dimostra la riduzione della produzione di ferrosilicio da parte di Elkem nei suoi stabilimenti di Rana (Norvegia) e Islanda.
Panorama competitivo
Il mercato del ferrosilicio è moderatamente frammentato. Nella fornitura di polvere atomizzata per la separazione di materiali densi, si aprono opportunità poiché minori perdite di materiale comportano significativi vantaggi economici per i clienti. Inoltre, i mulini DRI predisposti per l'idrogeno emergono come una nuova strada, richiedendo dosi di lega più elevate per ogni colata per regolare i livelli di silicio nella spugna di ferro a basso tenore di carbonio. Gli investimenti tecnologici spaziano dalla sostituzione del biocarbonio, già in uso commerciale in Paraguay, all'elettroriduzione in sali fusi. Quest'ultima, pur mirando a ridurre il consumo energetico, è ancora in fase di laboratorio. Nel frattempo, gli innovatori del riciclo stanno sperimentando il recupero a circuito chiuso del silicio fotovoltaico a fine vita. Il loro obiettivo è produrre FeSi di bassa qualità per le fonderie, ottenendo una riduzione mirata delle emissioni di carbonio, sebbene i volumi commerciali rimangano limitati.
Leader del settore del ferrosilicio
Ferroglobo
Elkem ASA
Cina Minmetals Corporation
Gruppo Erdos
OM Holdings Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Ferroglobe ha pubblicato i risultati del primo trimestre 2026, evidenziando un aumento dei volumi di spedizione di ferroleghe negli Stati Uniti e in Europa, grazie alle misure commerciali recentemente introdotte. L'aggiornamento sottolinea come l'applicazione delle normative commerciali possa riorientare i volumi e migliorare le vendite effettive per i fornitori operanti nei mercati protetti.
- Novembre 2025: l'Unione europea ha implementato misure di salvaguardia sulle importazioni di alcune ferroleghe provenienti da paesi terzi, riguardanti i prodotti contenenti ferrosilicio e in vigore fino a novembre 2028. La misura ha introdotto un sistema di quote per l'accesso alle importazioni, influenzando le decisioni di approvvigionamento dei produttori e distributori di acciaio in tutta la regione.
- Ottobre 2024: Elkem ha annunciato una riduzione della produzione di ferrosilicio nei suoi stabilimenti di Rana, in Norvegia, e in Islanda, a causa delle deboli condizioni di mercato, dell'aumento delle scorte e del calo dei prezzi. Tale decisione ha evidenziato l'importanza della flessibilità operativa per i produttori al fine di riequilibrare l'offerta nei mercati sensibili al consumo energetico e proteggere i margini durante le fasi di recessione.
Ambito e metodologia
Un processo industriale per la produzione di ferrosilicio (FeSi) comporta la riduzione di sabbia o silice in presenza di ferro a temperature estremamente elevate. Il mercato del ferrosilicio è segmentato in applicazione e geografia. In base all'applicazione, il mercato è segmentato in metallurgia, semiconduttori, energia solare fotovoltaica, lavorazione chimica e altre applicazioni. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato del ferrosilicio in 15 paesi nelle principali regioni. Le dimensioni e le previsioni del mercato sono state effettuate per ciascun segmento in base al volume (chilotoni).
| FeSi 45–75% Si |
| FeSi 75–90% Si |
| FeSi ad alta purezza superiore al 90% di Si |
| grumi |
| Pastello |
| Bricchette e altri |
| Metallurgia |
| Semiconduttori |
| Energia solare fotovoltaica |
| Trattamento chimico |
| Altre applicazioni |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per grado | FeSi 45–75% Si | |
| FeSi 75–90% Si | ||
| FeSi ad alta purezza superiore al 90% di Si | ||
| Per modulo | grumi | |
| Pastello | ||
| Bricchette e altri | ||
| Per Applicazione | Metallurgia | |
| Semiconduttori | ||
| Energia solare fotovoltaica | ||
| Trattamento chimico | ||
| Altre applicazioni | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del ferrosilicio nel 2026?
Il mercato del ferrosilicio ha raggiunto i 9.08 milioni di tonnellate nel 2026 e si prevede che salirà a 10.73 milioni di tonnellate entro il 2031, registrando un CAGR del 3.41%.
Quale regione guida la crescita della domanda?
L'area Asia-Pacifico ha detenuto una quota del 58.81% nel 2025 e si prevede che registrerà il CAGR più rapido, pari al 4.53%, fino al 2031, trainata dall'aumento della capacità produttiva in Cina e India.
Cosa spinge all'uso del ferrosilicio nei veicoli elettrici?
Ogni veicolo elettrico a batteria necessita di 40-100 kg di acciaio elettrico, una lega ferro-silicio, quindi l'aumento delle vendite di veicoli elettrici incrementa la domanda di ferrosilicio di purezza più elevata.
In che modo i costi energetici incidono sui produttori?
L'elettricità può rappresentare il 50% dei costi di produzione di una fonderia; gli aumenti delle tariffe in Sudafrica e in Europa hanno imposto riduzioni delle fornaci e ridotto i margini.
Quali tendenze tecnologiche potrebbero rimodellare l'offerta?
I riducenti del biocarbonio sono commerciali, mentre l'elettroriduzione in sali fusi punta a ottenere silicio a zero emissioni di carbonio, ma è ancora nelle prime fasi pilota.


