

Dimensioni e quota di mercato degli impianti pelvici femminili
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.62 miliardo di dollari |
| Dimensione del mercato (2031) | 6.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.11% CAGR |
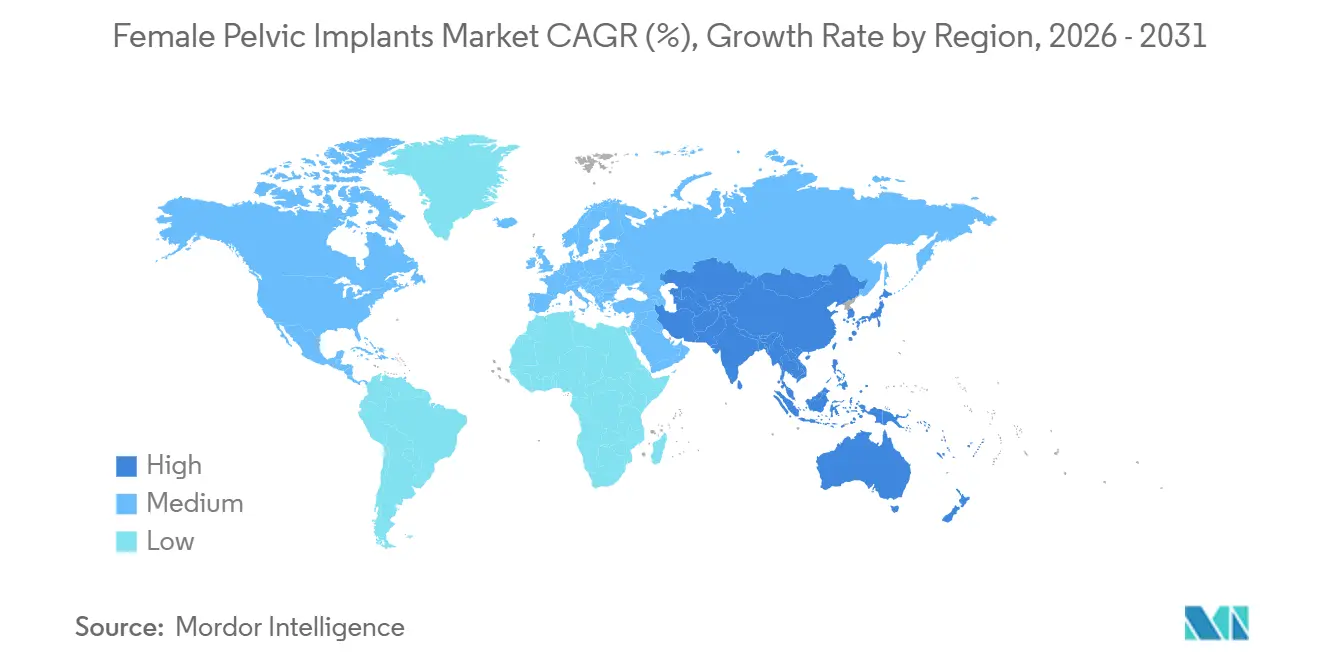
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
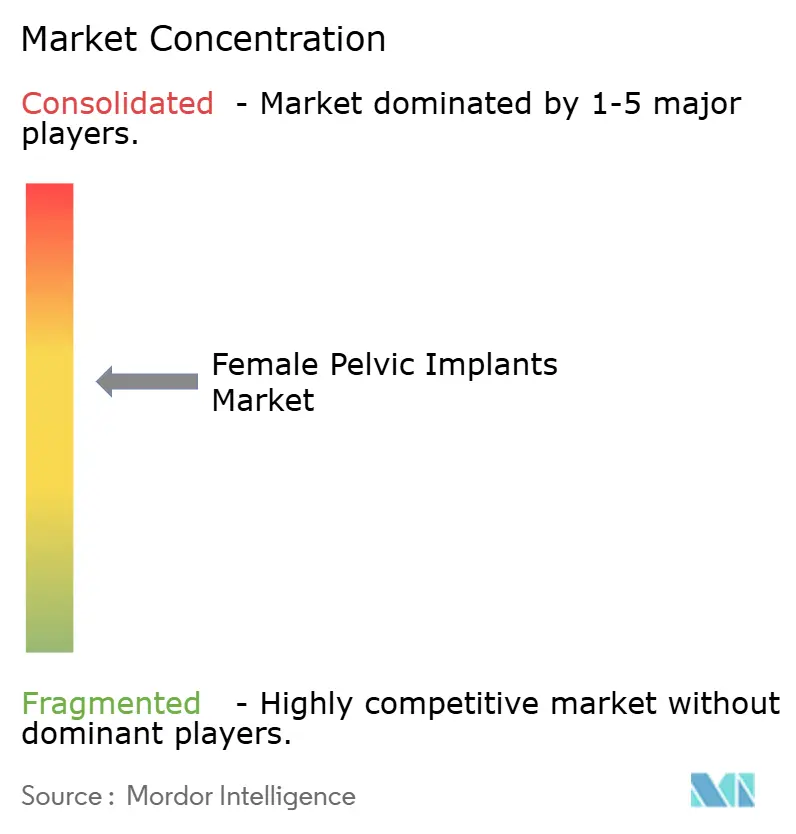
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli impianti pelvici femminili a cura di Mordor Intelligence
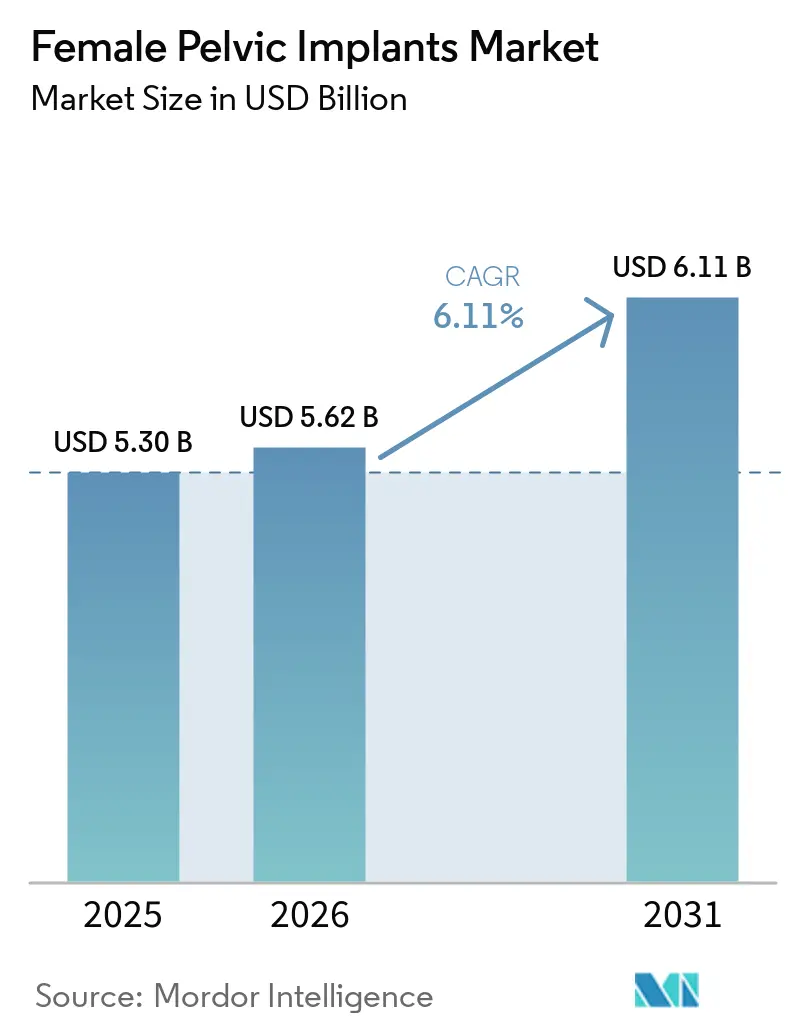
Il mercato degli impianti pelvici femminili aveva un valore di 5.30 miliardi di dollari nel 2025 e si stima che crescerà da 5.62 miliardi di dollari nel 2026 a 6.11 miliardi di dollari entro il 2031, con un CAGR del 6.11% durante il periodo di previsione (2026-2031).
Il mercato degli impianti pelvici femminili si rivolge alle donne che necessitano di cure chirurgiche per il prolasso degli organi pelvici e l'incontinenza urinaria da sforzo. L'invecchiamento e la crescita della popolazione aumentano il numero di potenziali pazienti, anche laddove i tassi di incidenza della malattia, standardizzati per età, migliorano. Uno studio del 2025 ha riportato 13.97 milioni di nuovi casi di prolasso degli organi pelvici a livello globale nel 2021, rispetto agli 8.41 milioni del 1990. Alcune donne di età pari o superiore a 80 anni possono sottoporsi a interventi di chirurgia uroginecologica con una bassa ritenzione urinaria postoperatoria, ampliando la popolazione trattabile. L'assistenza ambulatoriale, una maggiore evidenza clinica e il supporto per il rimborso influenzeranno le dinamiche competitive dei fornitori.
Punti chiave del rapporto
- Per tipologia di prodotto, gli impianti vaginali a rete detenevano una quota di fatturato del 45.65% nel 2025, mentre si prevede che gli impianti vaginali a sling cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.54% fino al 2031.
- In termini di materiale, la rete in polipropilene ha rappresentato il 51.76% del fatturato nel 2025, mentre si prevede che la rete in PVDF crescerà a un tasso annuo composto del 7.87% fino al 2031.
- In base alle indicazioni, l'incontinenza urinaria da sforzo ha rappresentato il 72.65% del fatturato nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8.45% fino al 2031.
- Per tipologia di utente finale, gli ospedali rappresentavano il 57.65% del fatturato nel 2025, mentre si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto del 9.76% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota di fatturato del 42.43%, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.43% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli impianti pelvici femminili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza del prolasso degli organi pelvici e dell'incontinenza urinaria da sforzo | + 1.90% | Presente a livello globale, con una presenza più forte nell'Asia meridionale, nell'America Latina andina e nell'Africa subsahariana. | A lungo termine (≥ 4 anni) |
| Aumento dell'adozione di procedure ambulatoriali minimamente invasive | + 1.30% | Nord America ed Europa, con ricadute sui principali mercati dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Invecchiamento e popolazione femminile in post-menopausa | + 1.10% | Presente a livello globale, con una presenza maggiore in Giappone, Germania, Italia e Stati Uniti. | A lungo termine (≥ 4 anni) |
| Innovazione in fatto di impianti leggeri e regolabili | + 0.80% | Nord America, Unione Europea e Giappone | Medio termine (2-4 anni) |
| Ampliamento dell'accesso e del rimborso per l'uroginecologia | + 0.70% | Nord America e Unione Europea, con ripercussioni sul Consiglio di Cooperazione del Golfo. | A breve termine (≤ 2 anni) |
| Monitoraggio digitale postoperatorio e selezione personalizzata dei pazienti | + 0.40% | Nord America ed Europa occidentale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza del prolasso degli organi pelvici e dell'incontinenza urinaria da sforzo
Il prolasso degli organi pelvici e l'incontinenza urinaria da sforzo rappresentano una necessità clinica costante per il mercato delle protesi pelviche femminili. L'incidenza di queste patologie aumenta con la crescita e l'invecchiamento della popolazione. Un'analisi del 2025 ha rilevato che l'11% delle donne statunitensi si sottopone a un intervento chirurgico per prolasso degli organi pelvici o incontinenza urinaria entro i 79 anni. Lo stesso studio ha anche evidenziato che il 29.2% di queste pazienti necessita successivamente di un intervento di revisione. L'Associazione Europea di Urologia ha identificato l'incontinenza urinaria da sforzo come il sottotipo più diffuso nel suo studio di mappatura, riscontrando una prevalenza del 39.1% tra gli intervistati. Le nuove diagnosi e gli interventi di revisione, nel loro complesso, alimentano la domanda di tali procedure.
Aumento dell'adozione di procedure ambulatoriali minimamente invasive
La chirurgia ambulatoriale sta ampliando un importante ambito di cura per il mercato delle protesi pelviche femminili. I Centers for Medicare & Medicaid Services hanno aggiunto 573 codici all'elenco delle procedure coperte dai centri chirurgici ambulatoriali (ASC Covered Procedures List) nella loro normativa definitiva sui pagamenti del 2026. Ciò fornisce una base di rimborso più solida per le procedure ambulatoriali ammissibili. I sistemi di sling che supportano procedure più brevi e dimissioni in giornata sono ben posizionati in questo contesto. Gli ospedali rimarranno importanti per le riparazioni complesse e per le pazienti che necessitano di un monitoraggio costante. I fornitori hanno bisogno di formazione, scorte e supporto per i rimborsi adatti ai centri chirurgici ambulatoriali.
Invecchiamento e popolazione femminile in post-menopausa
Le donne anziane rappresentano un gruppo di pazienti fondamentale per il mercato delle protesi pelviche femminili. La disfunzione del pavimento pelvico colpisce il 40-50% delle donne in postmenopausa. Una revisione sistematica del 2025 ha riportato un'incontinenza urinaria da sforzo nel 25-55% delle donne statunitensi di età superiore ai 60 anni. I dati relativi alle donne di 80 anni e oltre mettono in discussione l'ipotesi che l'età da sola escluda l'idoneità all'intervento chirurgico. Giappone, Germania, Italia e Stati Uniti presentano profili demografici che supportano una futura domanda di trattamenti. La formazione clinica e le politiche di rimborso possono migliorare l'accesso a questo gruppo di pazienti.
Innovazione in fatto di impianti leggeri e regolabili
La selezione dei materiali riveste un'importanza crescente nel mercato degli impianti pelvici femminili. Una revisione del 2025 ha evidenziato che pori di dimensioni superiori a 1 mm e una porosità del 50-70% possono favorire la vascolarizzazione e l'integrità strutturale. Il PVDF ha attirato l'attenzione per la sua resistenza alla degradazione dopo l'impianto. DynaMesh-SIS utilizza un monofilamento di PVDF ad alta porosità per le procedure di incontinenza urinaria da sforzo. Lo studio BioSynIRS non ha riportato eventi avversi correlati alla rete nel gruppo trattato con materiale biologico a 12 mesi. I nuovi materiali richiedono evidenze che ne valutino sia le prestazioni che la sicurezza a lungo termine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complicanze correlate alla rete protesica e rischio di revisione | -1.10% | Globale, più forte in Nord America e nell'Unione Europea | A lungo termine (≥ 4 anni) |
| Restrizioni normative sulle reti transvaginali in gesso | -0.90% | Stati Uniti, Regno Unito, Canada, Australia e mercati selezionati dell'Unione Europea. | A lungo termine (≥ 4 anni) |
| Costi elevati delle procedure e rimborsi non uniformi | -0.60% | Regione Asia-Pacifico, esclusi Giappone, Medio Oriente e Africa e Sud America. | Medio termine (2-4 anni) |
| Formazione specialistica limitata e diagnosi tardiva | -0.40% | Presente a livello globale, con una presenza più forte in Asia meridionale, Medio Oriente e Africa e America Latina. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complicanze correlate alla rete protesica e rischio di revisione
L'erosione della rete, il dolore pelvico cronico, la dispareunia e le infezioni continuano a influenzare le decisioni nel mercato degli impianti pelvici femminili. Una revisione del 2025 ha riportato un tasso di recidiva del 33% per la riparazione con tessuto nativo. Ciò costringe i medici a bilanciare il rischio di recidiva con le complicanze correlate alla rete. La FDA richiede la sorveglianza post-commercializzazione ai sensi della sezione 522 per le mini-sling con caratteristiche tecnologiche innovative. Questi requisiti favoriscono le aziende in grado di mantenere un follow-up clinico a lungo termine. Inoltre, aumentano l'importanza della sicurezza e della biocompatibilità documentate.
Restrizioni normative sulle reti transvaginali in gesso
Dal 2019, la FDA ha vietato la vendita di reti chirurgiche per la riparazione del prolasso degli organi pelvici per via transvaginale. Le sling uretrali a tutta lunghezza per l'incontinenza urinaria da sforzo rimangono escluse da tale restrizione. L'Unione Europea richiede evidenze cliniche, identificazione del dispositivo e sorveglianza post-commercializzazione ai sensi del Regolamento 2017/745. Le sue linee guida di vigilanza specifiche per i dispositivi riguardano gli impianti di rete chirurgica uroginecologica. Queste norme orientano lo sviluppo del prodotto verso il posizionamento addominale, la fissazione senza rete e le opzioni di innesto biologico. Inoltre, rendono la capacità di regolamentazione un requisito competitivo più importante.
Analisi del segmento
Per tipologia di prodotto: volume di rete consolidato e adozione più rapida delle imbracature
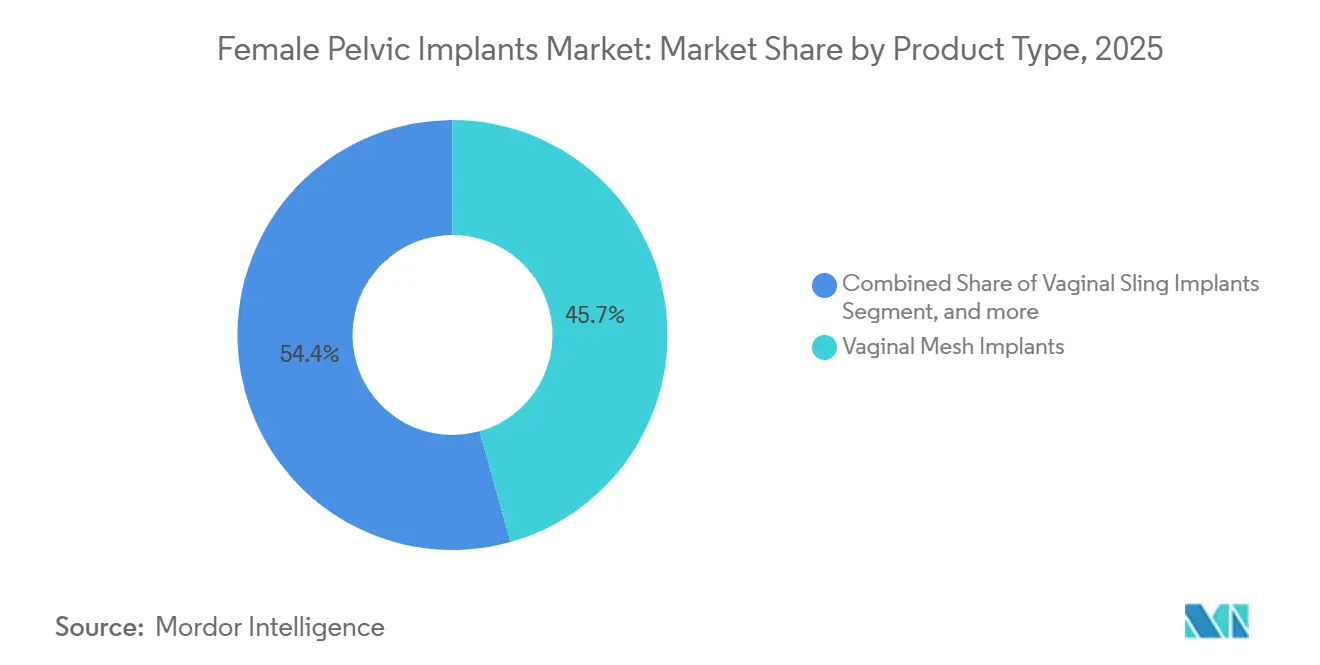
Nel 2025, le protesi vaginali a rete detenevano il 45.65% della quota di mercato delle protesi pelviche femminili. Questa posizione riflette il loro utilizzo consolidato nelle procedure per l'incontinenza urinaria da sforzo. Le protesi retropubiche e transotturatorie rimangono opzioni clinicamente riconosciute per pazienti selezionate. Si prevede che le protesi vaginali a sling cresceranno a un tasso annuo composto (CAGR) dell'8.54% fino al 2031. I sistemi a singola incisione si adattano alla tendenza verso la cura ambulatoriale.
Gli innesti vaginali servono per la ricostruzione del prolasso degli organi pelvici e per la riparazione complessa. Le dimensioni del mercato degli impianti pelvici femminili per gli innesti non sono state fornite separatamente. Gli innesti biologici e sintetici soddisfano diverse esigenze cliniche. Lo studio BioSynIRS fornisce prove comparative a 12 mesi per la ricostruzione multicompartimentale [1] Rudroff C. et al., “The BioSynIRS Trial: Biologic versus Synthetic Mesh for Multicompartment Pelvic Floor Reconstruction,” Techniques in Coloproctology, doi.org. . I prodotti di ancoraggio senza rete come Ancoris di Promedon affrontano la riparazione apicale senza rete transvaginale [2] Promedon Group, “Women's Health, Product Portfolio,” Promedon Group, promedon-upf.com..
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: il polipropilene è in testa, mentre il PVDF suscita interesse clinico
Nel 2025, le reti in polipropilene detenevano una quota di mercato del 51.76%. Tra i loro vantaggi figurano una fornitura consolidata, la familiarità clinica e un profilo di costo inferiore. Rimangono un materiale comune nei programmi di sling ad alto volume. La ricerca sulle reti in polipropilene rivestite suggerisce che la modifica del materiale può migliorare l'interazione tra impianto e tessuto. I fornitori esistenti beneficiano inoltre di una documentazione normativa e clinica già completa.
Si prevede che le reti in PVDF cresceranno a un tasso di crescita annuo composto (CAGR) del 7.87% fino al 2031. Sono associate a una maggiore resistenza alla degradazione dopo l'impianto. Il loro costo più elevato può limitarne l'adozione al di fuori dei centri specializzati. Gli innesti biologici trovano impiego negli interventi di revisione e nei casi complessi multicompartimentali. I materiali riassorbibili e compositi richiedono prove di durabilità a lungo termine prima di una loro più ampia diffusione.
Per indicazione: l'incontinenza urinaria da sforzo combina desquamazione e crescita
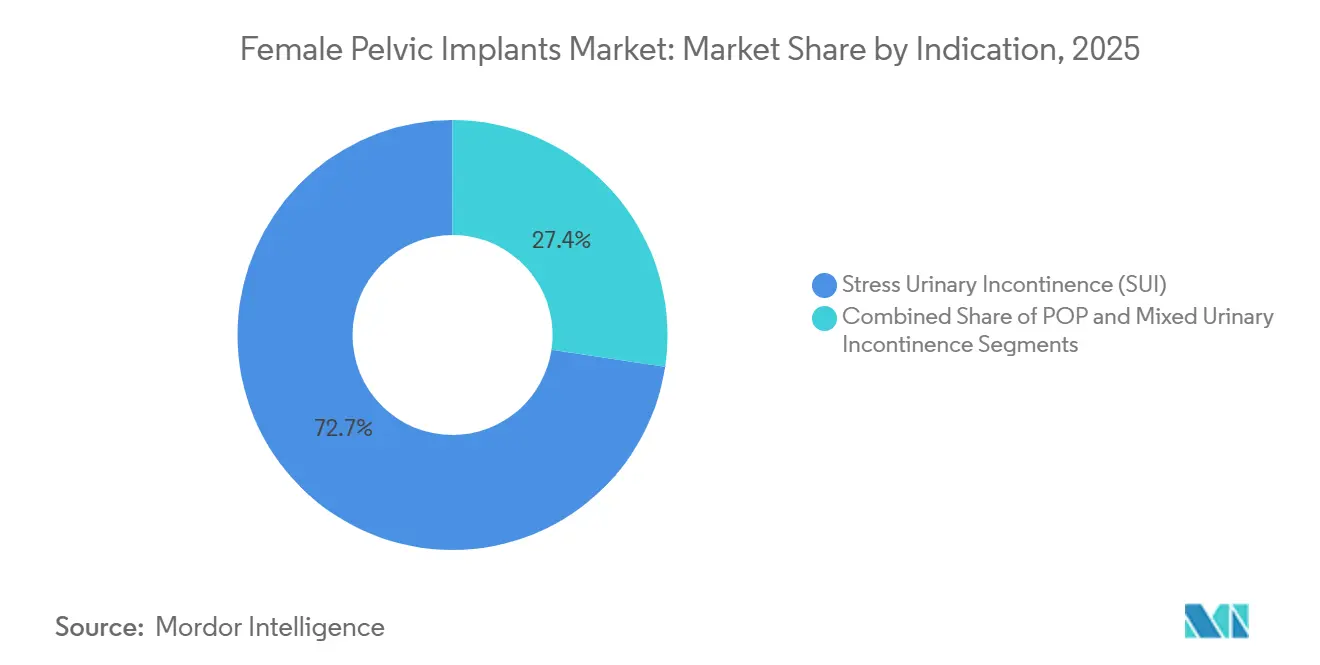
Nel 2025, l'incontinenza urinaria da sforzo rappresentava il 72.65% del mercato degli impianti pelvici femminili e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8.45% fino al 2031. La sua diffusione riflette l'ampia idoneità alle procedure di sling. La copertura dei rimborsi in Nord America ed Europa facilita l'accesso al trattamento. La condizione rimane il sottotipo di incontinenza urinaria più diffuso, secondo i dati disponibili. Una migliore diagnosi e il continuo spostamento verso le cure ambulatoriali favoriscono la crescita.
Il prolasso degli organi pelvici si trova ad affrontare un contesto più restrittivo per l'utilizzo di reti transvaginali. Le restrizioni imposte dalla FDA hanno orientato la pratica clinica verso la sacrocolpopessi laparoscopica e la riparazione con tessuti autologhi. L'incontinenza urinaria mista rappresenta un'indicazione meno frequente ma in espansione. La stimolazione impiantabile del nervo tibiale e la neuromodulazione sacrale ampliano le opzioni terapeutiche disponibili per la salute pelvica. Le evidenze specifiche per ciascuna indicazione rimarranno fondamentali per la loro adozione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli ospedali mantengono l'assistenza complessa mentre i centri di chirurgia ambulatoriale si espandono
Nel 2025, gli ospedali rappresentavano il 57.65% del mercato degli impianti pelvici femminili. Rimangono fondamentali per la riparazione di casi complessi di prolasso degli organi pelvici e per le pazienti con elevate esigenze cliniche. Inoltre, supportano le équipe di specialisti che valutano le protesi di alta qualità e gli innesti biologici. Il monitoraggio in regime di ricovero continua a essere importante per determinate procedure. Queste capacità consolidano il ruolo degli ospedali.
Si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto del 9.76% fino al 2031. Il mercato degli impianti pelvici femminili in questo contesto beneficia dell'ampliamento dei rimborsi e della preferenza per le dimissioni in giornata. Queste strutture privilegiano procedure prevedibili e una fornitura efficiente dei prodotti. Le cliniche specializzate aggiungono un terzo canale combinando diagnosi, riabilitazione e chirurgia. I fornitori devono soddisfare requisiti di approvvigionamento e formazione diversi a seconda del contesto di utilizzo finale.
Analisi geografica
Nel 2025, il Nord America deteneva il 42.43% della quota di mercato degli impianti pelvici femminili. Rimborsi favorevoli, disponibilità di specialisti e infrastrutture per la chirurgia robotica supportano la regione. Gli Stati Uniti rappresentano il mercato nazionale più grande. Boston Scientific e AUGS forniscono risorse per la codifica e il rimborso nel 2026 per la cura del pavimento pelvico. Il trasferimento del portfolio Gynecare TVT a Caldera Medical nel 2025 ha inoltre modificato la concorrenza nella categoria delle sling negli Stati Uniti.
L'Europa è il secondo maggiore contributore a livello regionale. Germania, Regno Unito, Francia, Italia e Spagna rappresentano una parte significativa del suo fatturato. La Germania ha registrato il tasso più elevato di anni di vita persi a causa di disabilità (DALY) per prolasso uterino, pari a 21.13 ogni 100,000 abitanti, secondo i dati forniti per il 2025. Il regolamento 2017/745 e le linee guida europee sulla vigilanza aumentano i requisiti per le evidenze cliniche e il follow-up.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.43% fino al 2031. Giappone e Corea del Sud beneficiano dell'invecchiamento della popolazione e di standard clinici consolidati. Cina e India offrono una crescita in termini di procedure grazie all'espansione della capacità sanitaria urbana. Lo stigma sociale, la sottodiagnosi e il limitato accesso a specialisti nelle aree rurali rimangono degli ostacoli. Il Sud America vanta una base emergente supportata da reti di riferimento e dalle attività di Promedon in Argentina.
Panorama competitivo
Il mercato degli impianti pelvici femminili presenta una concentrazione da moderata ad alta tra i grandi fornitori di tecnologie mediche. Boston Scientific e BD detengono posizioni di leadership, mentre Caldera Medical, Promedon, Neomedic International e DynaMesh/FEG Textiltechnik sono importanti concorrenti specializzati. Le informazioni fornite non rivelano la quota di fatturato complessiva dei principali operatori. I grandi fornitori godono di un vantaggio in termini di follow-up clinico, documentazione normativa e ampio supporto alle vendite. Le aziende specializzate competono attraverso portafogli di prodotti mirati e copertura geografica.
Caldera Medical ha acquisito la famiglia Gynecare TVT di Ethicon nel marzo 2025. La transazione includeva TVT, TVT Exact, TVT-O e TVT Abbrevo. Boston Scientific ha annunciato un accordo per acquisire Valencia Technologies nel gennaio 2026 [3] Boston Scientific, “Boston Scientific Announces Agreement to Acquire Valencia Technologies Corporation,” Boston Scientific News Release, news.bostonscientific.com. . Il sistema eCoin aggiunge la stimolazione impiantabile del nervo tibiale al suo portafoglio di salute pelvica. Queste mosse aumentano il valore della formazione integrata dei medici e del supporto al rimborso.
DynaMesh si distingue per la sua gamma di prodotti in PVDF. Promedon offre Calistar S, Splentis, Ancoris e STEEMA DUAL TOT. I requisiti post-commercializzazione della FDA e le normative europee in materia di vigilanza aumentano i requisiti di ingresso. I leader di mercato necessitano di prove, formazione clinica e supporto per le strutture ambulatoriali. I fornitori più piccoli necessitano di una chiara differenziazione per assicurarsi clienti specializzati.
Leader del settore degli impianti pelvici femminili
Boston Scientific Corporation
Caldera medica
Gruppo Promedon
Johnson & Johnson Services, Inc.
Becton, Dickinson e Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: BD ha completato l'arruolamento dei pazienti nello studio clinico PREVENT, volto a valutare l'efficacia di Phasix Mesh nella prevenzione dell'ernia incisionale in pazienti chirurgici ad alto rischio.
- Gennaio 2026: Boston Scientific ha annunciato e successivamente completato l'acquisizione di Valencia Technologies, aggiungendo il sistema impiantabile di stimolazione del nervo tibiale eCoin al proprio portafoglio di prodotti per la salute pelvica.
- Gennaio 2026: Nel 2025 Promedon Group ha celebrato il suo 40° anniversario e ha ribadito il suo impegno per la salute femminile attraverso la sua gamma di prodotti per il pavimento pelvico.
Ambito del rapporto sul mercato globale degli impianti pelvici femminili
Secondo quanto riportato nello studio, gli impianti pelvici femminili sono dispositivi medici utilizzati per sostenere o riparare gli organi pelvici affetti da patologie come prolasso o incontinenza. Sono progettati per ripristinare la normale funzionalità e migliorare la qualità della vita.
Il mercato degli impianti pelvici femminili è segmentato per tipologia di prodotto, materiale, indicazione, utente finale e area geografica. Per tipologia di prodotto, il mercato è segmentato in impianti vaginali a rete, impianti vaginali a sling, impianti vaginali a innesto e altre tipologie di prodotto. Per materiale, il mercato è segmentato in rete di polipropilene, rete in PVDF, innesti biologici e materiali assorbibili e compositi. Per indicazione, il mercato è segmentato in prolasso degli organi pelvici (POP), incontinenza urinaria da sforzo (SUI) e incontinenza urinaria mista. Per utente finale, il mercato è segmentato in ospedali, centri chirurgici ambulatoriali (ASC) e cliniche specializzate. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo. Il rapporto offre valori (USD) per tutti i segmenti sopra menzionati.
| Impianti vaginali a rete |
| Impianti di sospensione vaginale |
| Impianti vaginali per innesto |
| Altri tipi di prodotto |
| Rete in polipropilene |
| Maglia PVDF |
| Innesti biologici |
| Materiali assorbibili e compositi |
| Prolasso degli organi pelvici (POP) |
| Incontinenza Urinaria da Sforzo (IUS) |
| Incontinenza urinaria mista |
| Ospedali |
| Centri di chirurgia ambulatoriale (ASC) |
| Cliniche specializzate |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Impianti vaginali a rete | |
| Impianti di sospensione vaginale | ||
| Impianti vaginali per innesto | ||
| Altri tipi di prodotto | ||
| Per materiale | Rete in polipropilene | |
| Maglia PVDF | ||
| Innesti biologici | ||
| Materiali assorbibili e compositi | ||
| Per indicazione | Prolasso degli organi pelvici (POP) | |
| Incontinenza Urinaria da Sforzo (IUS) | ||
| Incontinenza urinaria mista | ||
| Per utente finale | Ospedali | |
| Centri di chirurgia ambulatoriale (ASC) | ||
| Cliniche specializzate | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto degli impianti pelvici femminili entro il 2031?
Si prevede che il mercato degli impianti pelvici femminili raggiungerà i 7.57 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.11% a partire dal 2026.
Quale categoria di prodotti sta crescendo più velocemente?
Si prevede che gli impianti di sling vaginale cresceranno a un tasso annuo composto (CAGR) dell'8.54% fino al 2031.
Perché i centri chirurgici ambulatoriali sono importanti?
Si prevede che cresceranno a un tasso annuo composto del 9.76% e che beneficeranno dell'espansione dei rimborsi per le prestazioni ambulatoriali.
Quale indicazione è la più richiesta?
L'incontinenza urinaria da sforzo rappresentava il 72.65% del valore nel 2025 e si prevede che crescerà a un tasso annuo composto dell'8.45%.
Qual è la principale restrizione statunitense sull'uso delle protesi pelviche?
La FDA vieta l'uso di reti chirurgiche per la riparazione del prolasso degli organi pelvici per via transvaginale, mentre le sling a tutta lunghezza a livello medio-uretrale rimangono distinte.
Quale regione sta crescendo più velocemente?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 7.43% fino al 2031.


