

Dimensioni e quota di mercato dei fertilizzanti per mangimi
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
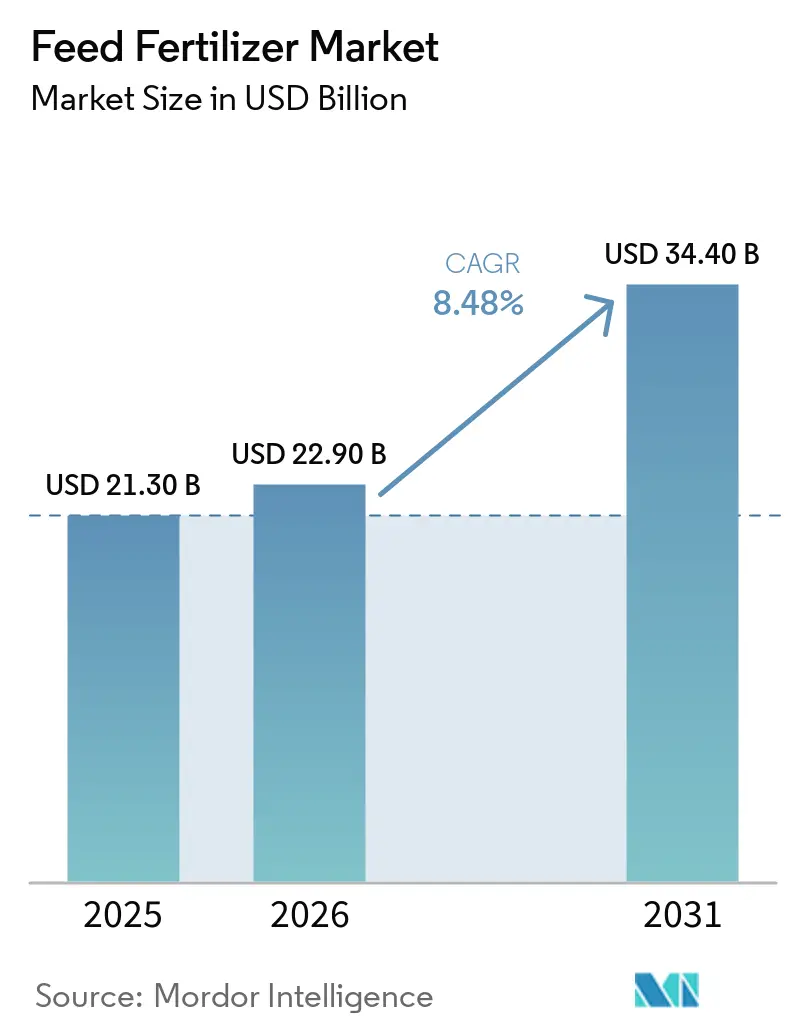
| Dimensione del mercato (2026) | 22.90 miliardo di dollari |
| Dimensione del mercato (2031) | 34.40 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.48% CAGR |
| Mercato in più rapida crescita | Africa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei fertilizzanti per mangimi a cura di Mordor Intelligence
Si prevede che il mercato dei fertilizzanti per mangimi crescerà da 21.3 miliardi di dollari nel 2025 e 22.9 miliardi di dollari nel 2026 a 34.4 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) dell'8.48% nel periodo 2026-2031. I prodotti azotati rimangono la principale fonte di fatturato, ma la crescente adozione di formulazioni a base biologica e piattaforme di dosaggio di precisione sta ridefinendo i vantaggi competitivi. Forti normative governative sulla produttività sostenibile del bestiame, la rapida espansione dell'acquacoltura e i nuovi incentivi sui crediti di carbonio sostengono una domanda resiliente a medio termine. Allo stesso tempo, l'elevata volatilità delle materie prime e i limiti sempre più stringenti sui residui spingono i produttori a concentrarsi su nutrienti speciali piuttosto che competere sui volumi indifferenziati. I cambiamenti sul lato dell'offerta favoriscono le aziende verticalmente integrate che controllano l'estrazione, la produzione e i servizi di consulenza digitale, proteggendo i margini dalle fluttuazioni delle materie prime.
Punti chiave del rapporto
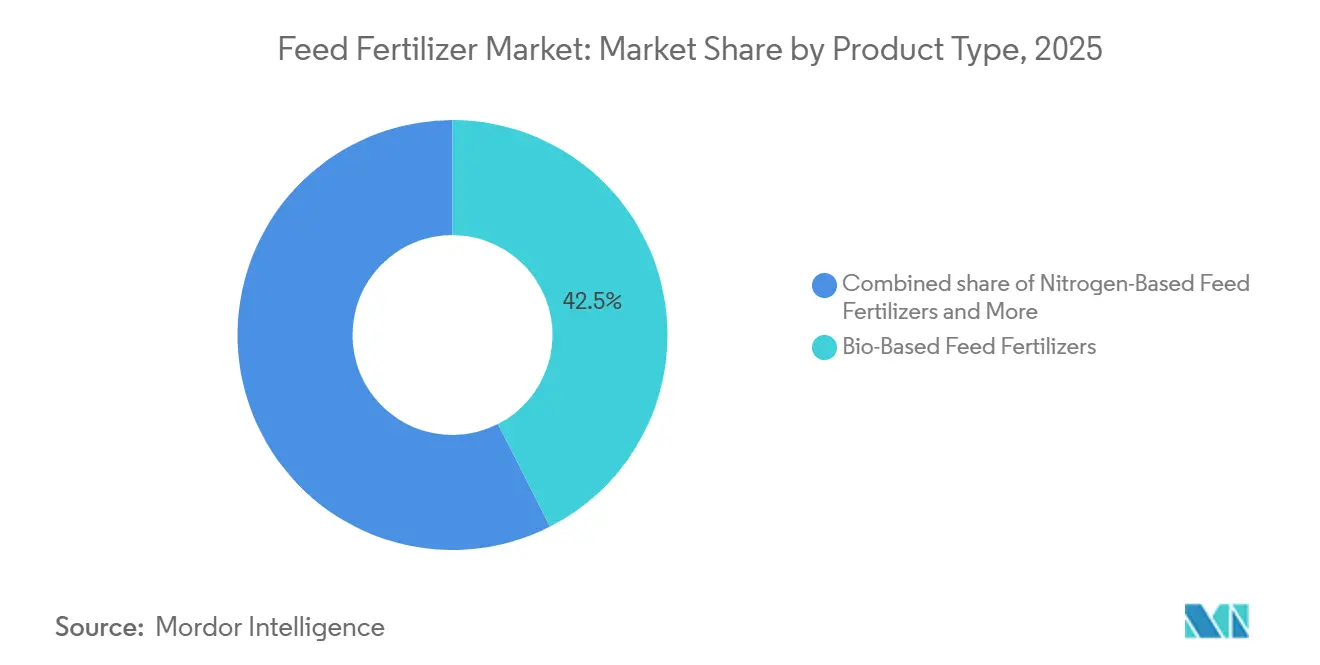
- Per tipologia di prodotto, i fertilizzanti per mangimi a base di azoto hanno conquistato la quota maggiore del mercato, pari al 42.5% nel 2025, mentre si prevede che i fertilizzanti per mangimi di origine biologica registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 12.7%, nel periodo 2026-2031.
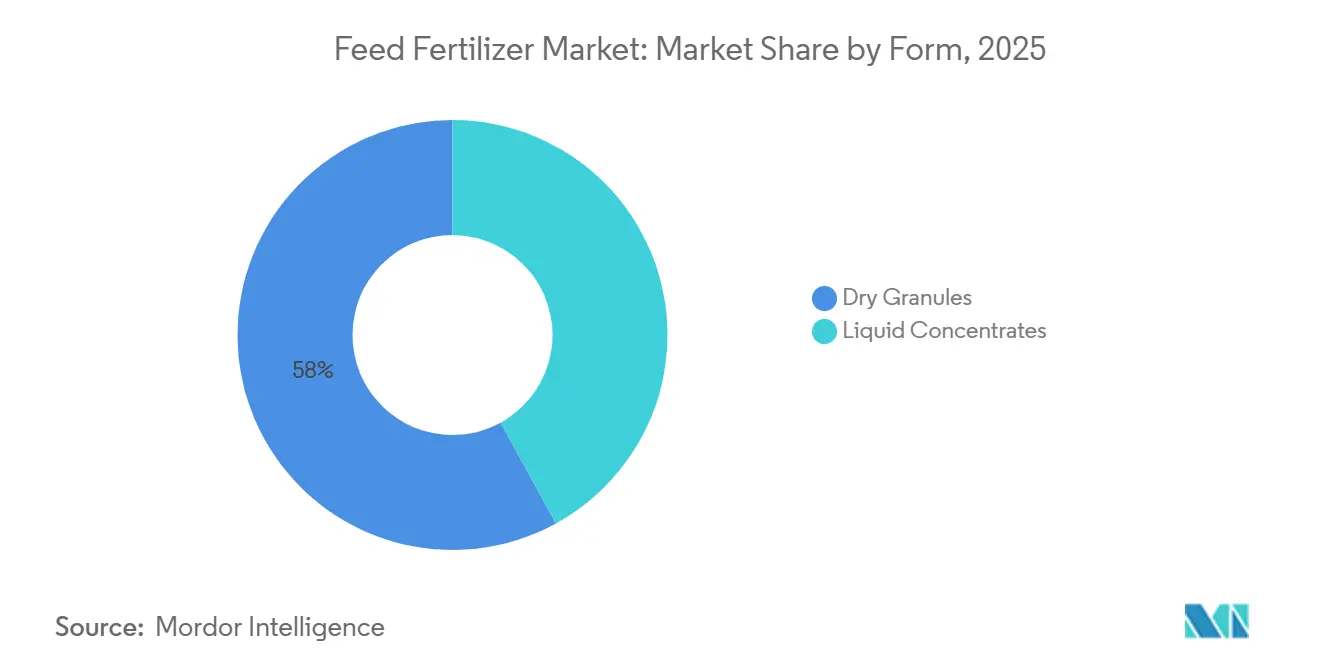
- In termini di forma, i granuli secchi detenevano la quota maggiore, pari al 58%, nel 2025, mentre i concentrati liquidi rappresentano il segmento in più rapida crescita, con un CAGR previsto dell'11.9% nel periodo 2026-2031.
- Dal punto di vista geografico, l'Asia-Pacifico ha rappresentato la quota maggiore, pari al 38.2% nel 2025, mentre si prevede che l'Africa registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 9.4%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei fertilizzanti per mangimi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati governativi sulla produttività sostenibile dell'allevamento | + 1.8% | Globale, il più alto in Europa e Nord America | Medio termine (2-4 anni) |
| Crescente domanda di diete ad alto contenuto proteico nelle economie emergenti | + 2.1% | Nucleo Asia-Pacifico, con ripercussioni sul Medio Oriente e sull'Africa | A lungo termine (≥ 4 anni) |
| L'espansione dell'acquacoltura richiede fertilizzanti per mangimi idrosolubili | + 1.5% | Regione dominante dell'Asia-Pacifico, con il Sud America in posizione secondaria. | Medio termine (2-4 anni) |
| Crescente adozione dell'agricoltura di precisione nell'allevamento animale | + 1.2% | Il Nord America e l'Europa sono tra i primi ad adottare la nuova tecnologia, mentre l'adozione nella regione Asia-Pacifico è in aumento. | A lungo termine (≥ 4 anni) |
| I biofertilizzanti a base di alghe stanno migliorando i rapporti di conversione alimentare | + 0.7% | A livello globale, soprattutto in Europa e nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Monetizzazione dei crediti di carbonio derivanti dai fertilizzanti a base di letame | + 0.9% | Nord America ed Europa sono in testa, mentre Giappone e Australia sono in crescita. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati governativi sulla produttività sostenibile dell'allevamento
Nel 2025, la Politica Agricola Comune dell'Unione Europea ha introdotto norme obbligatorie per la contabilizzazione dei nutrienti, che impongono alle aziende agricole di documentare l'uso dei fertilizzanti in conformità con i limiti di soglia del suolo [1] Fonte: Direzione generale Agricoltura e sviluppo rurale, “Riforma della politica agricola comune 2025”, Commissione europea, europa.eu . Analogamente, negli Stati Uniti e in Canada, le misure di conformità vincolano l'ammissibilità ai sussidi agli audit nutrizionali, incoraggiando l'adozione di prodotti a dosaggio di precisione con piena tracciabilità. Questi quadri normativi hanno stimolato l'innovazione nel settore agricolo, come dimostra il lancio della piattaforma YaraPlus da parte di Yara International nel 2025, che fornisce raccomandazioni in tempo reale in linea con i requisiti normativi e crea nuove opportunità di ricavo basate sui servizi. A complemento di questi sforzi globali, l'India ha introdotto nello stesso anno un programma di letame organico fermentato, sovvenzionando il 50% dei costi di installazione per i piccoli allevatori di bestiame da latte. Insieme, queste iniziative evidenziano un cambiamento globale verso pratiche di allevamento sostenibili, favorendo una maggiore domanda di agricoltura di precisione e input organici, in linea con gli obiettivi ambientali ed economici.
Crescente domanda di diete ad alto contenuto proteico nelle economie emergenti
I cambiamenti dietetici nella regione Asia-Pacifico verso un maggiore consumo di carne, pesce e uova stanno guidando la crescita dei volumi di mangimi composti, con conseguente impatto sul mercato dei fertilizzanti per mangimi [2] Fonte: Dipartimento Pesca e Acquacoltura, “Produzione globale di acquacoltura 2025”, Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, fao.org . Questa tendenza è ulteriormente supportata dall'aumento del reddito disponibile in paesi come Indonesia, Bangladesh e Vietnam, che stanno alimentando l'espansione delle operazioni di allevamento intensivo di gamberi che richiedono precise applicazioni di azoto e fosfato. Mentre il pollame rimane dominante, la sua crescita si sta stabilizzando nei paesi esportatori maturi come la Thailandia, spingendo gli investitori a reindirizzare i capitali verso le filiere del pesce e dei gamberi. Di conseguenza, la crescente domanda di proteine sta guidando il mercato verso concentrati liquidi ottimizzati per sistemi a ciclo chiuso, segnando un allontanamento dai tradizionali granuli per grandi superfici e allineandosi con le esigenze in evoluzione di queste economie emergenti.
Espansione dell'acquacoltura che richiede fertilizzanti idrosolubili per l'alimentazione animale
Nel 2025, l'Aquaculture Stewardship Council ha aggiornato il suo Feed Standard alla versione 1.2, ponendo l'accento sulla tracciabilità degli ingredienti e su soglie di deflusso dei nutrienti più rigorose [3] Fonte: Aquaculture Stewardship Council, “Feed Standard Version 1.2,” Aquaculture Stewardship Council, asc-aqua.org . Questo cambiamento ha portato gli allevamenti certificati di gamberi e salmoni in Europa e Nord America a pagare premi per input che mitigano i rischi di eutrofizzazione, incrementando la domanda di fertilizzanti idrosolubili. I concentrati liquidi, preferiti per la loro compatibilità con i sistemi di acquacoltura a ricircolo, hanno conquistato la maggior parte delle vendite di mangimi per l'acquacoltura. Allo stesso tempo, i limiti di inclusione di fosfati imposti dalla Food and Drug Administration degli Stati Uniti per prevenire le deformità scheletriche nei pesci d'allevamento hanno spinto i formulisti verso miscele a maggiore efficienza. Questi sviluppi interconnessi hanno innalzato le barriere all'ingresso per i fornitori di materie prime, premiando al contempo soluzioni innovative dal punto di vista ambientale e consolidando il ruolo dei fertilizzanti idrosolubili nelle pratiche di acquacoltura sostenibile.
Aumento dell'adozione dell'agricoltura di precisione nell'allevamento animale.
I distributori automatici di mangime dotati di sensori e gli analizzatori a infrarossi ottimizzano le razioni in tempo reale, riducendo gli sprechi e le perdite di azoto. I primi utilizzatori negli Stati Uniti e in Canada segnalano riduzioni dei costi dei fertilizzanti del 10-15%, persino in un contesto di inflazione dei prezzi delle materie prime. Tuttavia, le preoccupazioni relative alla condivisione dei dati previste dal Regolamento generale sulla protezione dei dati (GDPR) stanno rallentando l'adozione in Europa, poiché le aziende agricole indipendenti temono di esporre informazioni sensibili. Sebbene i fornitori di tecnologia offrano soluzioni di archiviazione crittografate di proprietà aziendale, gli elevati costi di implementazione scoraggiano i piccoli operatori. Di conseguenza, le piattaforme di agricoltura di precisione sono concentrate principalmente tra i produttori verticalmente integrati, che possono distribuire in modo efficiente gli investimenti su grandi allevamenti e sistemi di gestione dei nutrienti, favorendo un'adozione più snella in questo segmento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle principali materie prime | -1.1% | Globale, acuto nelle regioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Rigorosi limiti di residui negli alimenti di origine animale | -0.6% | Europa e Nord America sono le regioni principali, mentre l'Asia-Pacifico si sviluppa gradualmente. | Medio termine (2-4 anni) |
| Procedure di approvazione normativa lente per i nuovi fertilizzanti microbici | -0.4% | A livello globale, le normative sono più severe nell'Unione Europea e in Nord America. | A lungo termine (≥ 4 anni) |
| Resistenza a livello aziendale alla condivisione dei dati per i piani di agricoltura di precisione | -0.3% | Il Nord America e l'Europa sono concentrati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle materie prime chiave
Le fluttuazioni dei prezzi di fosfati e nitrati sconvolgono la pianificazione degli approvvigionamenti e riducono i margini operativi dei fornitori di fertilizzanti per mangimi. La chiusura, prevista per il 2025, dell'impianto di azoto di Nutrien a Trinidad, con una conseguente riduzione di 0.7 milioni di tonnellate di produzione di ammoniaca, evidenzia come l'inflazione sostenuta dei costi costringa a ridurre la capacità produttiva. Contemporaneamente, la quota di esportazione di fosfati imposta dalla Cina per il 2025 ha ridotto l'offerta globale, provocando un'impennata dei prezzi in Africa e Sud America. I produttori più piccoli, privi di integrazione verticale o contratti a lungo termine, subiscono l'impatto di questi shock, con conseguente riduzione degli investimenti in innovazione e aumento dei costi per gli allevatori, limitando in ultima analisi la crescita del mercato.
Limiti rigorosi per i residui negli alimenti di origine animale
Nel 2026, l'Autorità europea per la sicurezza alimentare (EFSA) ha imposto soglie di residui più severe, mentre la Food and Drug Administration (FDA) statunitense ha introdotto limiti simili per i mangimi destinati all'acquacoltura nel 2025, determinando costose riformulazioni dei prodotti. Questi cambiamenti hanno aumentato le spese per le analisi e la documentazione del 15-20% rispetto al 2024, creando difficoltà per le piccole imprese. I produttori che cercano di smaltire le scorte invendibili nelle regioni con normative meno restrittive si trovano ad affrontare una crescente pressione da parte dei rivenditori globali che richiedono prove di conformità. Di conseguenza, l'aumento dei rischi normativi sta frenando l'espansione del mercato, in particolare per i prodotti a base di fosfati convenzionali, sottolineando la necessità di conformità per sostenere la crescita.
Analisi del segmento
Per tipologia di prodotto: l'impulso derivante da prodotti di origine biologica accanto alla supremazia dell'azoto
I fertilizzanti per mangimi a base di azoto detenevano la quota maggiore, rappresentando il 42.5% del fatturato del mercato dei fertilizzanti per mangimi nel 2025, a testimonianza del loro ruolo cruciale nella sintesi proteica e del loro collegamento con le reti globali di ammoniaca. I fertilizzanti per mangimi di origine biologica detenevano una quota limitata, ma hanno registrato il tasso di crescita annuo composto (CAGR) più rapido, pari al 12.7% nel periodo 2026-2031, suggerendo un crescente interesse per input a basso impatto ambientale. I fertilizzanti per mangimi a base di fosfato hanno conquistato una quota di mercato significativa, trainata dalle esigenze di crescita scheletrica di pollame e suini, mentre il potassio è stato utilizzato per i ruminanti. Il quadro generale del segmento, quindi, ruota attorno alla difesa della posizione dominante dell'azoto, mentre le linee di fertilizzanti di origine biologica si affermano come nicchie di mercato di fascia alta.
Coromandel International ha registrato una crescita del 18% nel settore dei nutrienti speciali nel terzo trimestre dell'anno fiscale 2025, dopo il lancio di Gromor Bio Organic, a dimostrazione del tangibile interesse riscontrato tra gli allevamenti lattiero-caseari indiani. YaraBasa TURBO, lanciato in Brasile nel 2025, integra inibitori dell'ureasi che riducono la perdita di ammoniaca del 30%, illustrando come le aziende consolidate difendano la propria quota di mercato attraverso l'aggiornamento delle formulazioni chimiche. Le quote di esportazione imposte dalla Cina esercitano pressione sulla disponibilità di fosfati, ampliando i differenziali di prezzo e spingendo gli acquirenti verso miscele di azoto e potassio. Nel periodo 2026-2031, il mercato dei fertilizzanti azotati per mangimi rimarrà solido, ma la crescita del portafoglio si orienterà verso innovazioni di origine biologica che includono entrate derivanti dai crediti di carbonio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: i concentrati liquidi accelerano sotto la domanda dell'acquacoltura
I granuli secchi sono rimasti la tipologia di mangime più diffusa, rappresentando il 58% delle vendite del 2025, grazie alla consolidata infrastruttura di spandimento presente negli allevamenti misti. Tuttavia, i concentrati liquidi hanno registrato un tasso di crescita annuo composto (CAGR) dell'11.9% nel periodo 2026-2031, il più rapido tra le diverse tipologie di mangime, poiché i sistemi di acquacoltura richiedono una dissoluzione omogenea per salvaguardare la qualità dell'acqua. Anche gli allevamenti suini che stanno passando all'alimentazione umida prediligono liquidi che riducono al minimo la polvere e migliorano l'appetibilità. I costi di trasporto dei liquidi ad alta concentrazione d'acqua limitano l'adozione nelle regioni prive di un'elevata densità di allevamenti, ma la crescente concentrazione di allevamenti nel Sud-est asiatico compensa questo svantaggio. Di conseguenza, i responsabili delle strategie di prodotto si stanno diversificando in due linee parallele: granuli resistenti per le zone di allevamento di ruminanti su vasta scala e liquidi specifici per gli allevamenti intensivi di pesce e suini.
I fornitori di attrezzature offrono ora unità mobili di miscelazione in loco che miscelano concentrati liquidi su richiesta, riducendo i costi di trasporto. Gli allevamenti certificati secondo lo standard Aquaculture Stewardship Council Feed Standard pagano premi per i nutrienti liquidi tracciabili, rafforzando ulteriormente il differenziale di crescita. I fornitori di granuli secchi rispondono micronizzando le particelle per migliorare i tassi di dissoluzione, riducendo le differenze di prestazioni. Ciononostante, con l'aumento della quota di proteine globali derivante dall'acquacoltura, i fertilizzanti liquidi conquisteranno una quota incrementale della crescita del mercato dei mangimi e dei fertilizzanti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
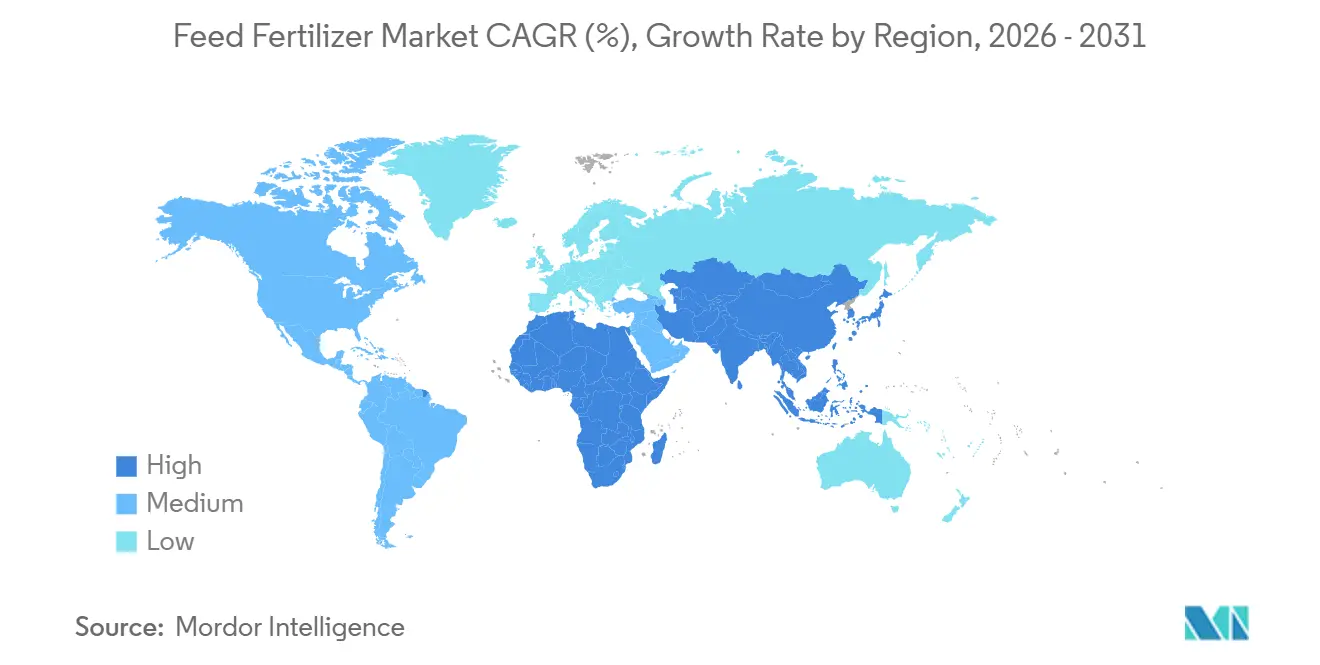
Nel 2025, la regione Asia-Pacifico ha guidato il mercato con una quota del 38.2%, trainata da distretti avicoli concentrati in Cina, dall'espansione delle attività lattiero-casearie in India e da una solida produzione di gamberi in Vietnam e Indonesia. Le quote di esportazione di fosfati più rigide in Cina hanno spinto verso la diversificazione verso miscele di azoto e di origine biologica, aumentando il valore per unità. Si prevede che l'Africa crescerà a un CAGR del 9.4% nel periodo 2026-2031, grazie a iniziative governative che promuovono l'autosufficienza proteica e il miglioramento delle infrastrutture per l'alimentazione animale, con pagamenti mobili e centri cooperativi che migliorano la distribuzione nonostante le difficoltà logistiche.
La crescita costante del Nord America è alimentata dalla monetizzazione dei crediti di carbonio a sostegno dei fertilizzanti derivati dal letame, mentre il Sud America beneficia di filiere avicole e suine integrate verticalmente che ottimizzano i costi di produzione. La crescita europea rimane limitata da rigidi vincoli sui nutrienti, sebbene i prodotti premium ad alta efficienza attenuino il calo dei quantitativi prodotti. Il Medio Oriente si sta espandendo grazie agli investimenti in complessi nazionali per la produzione di nutrienti al fine di garantire la sicurezza alimentare, mentre gli sforzi della Russia per ricostituire le proprie mandrie sono frenati dal limitato accesso alle tecnologie di agricoltura di precisione a causa delle sanzioni.
La domanda globale è in aumento, trainata dai mandati di sostenibilità e dalla crescita del consumo di proteine. Le dimensioni della regione Asia-Pacifico definiscono i parametri di riferimento per i prezzi, la rapida crescita dell'Africa crea nuove opportunità di volume e l'innovazione proveniente dal Nord e dal Sud America si diffonde a livello globale attraverso partnership. Si prevede che queste dinamiche regionali interconnesse, supportate da incentivi politici sincronizzati e piattaforme digitali, riducano i divari di adozione e stimolino la crescita del mercato globale dei fertilizzanti per mangimi.
Panorama competitivo
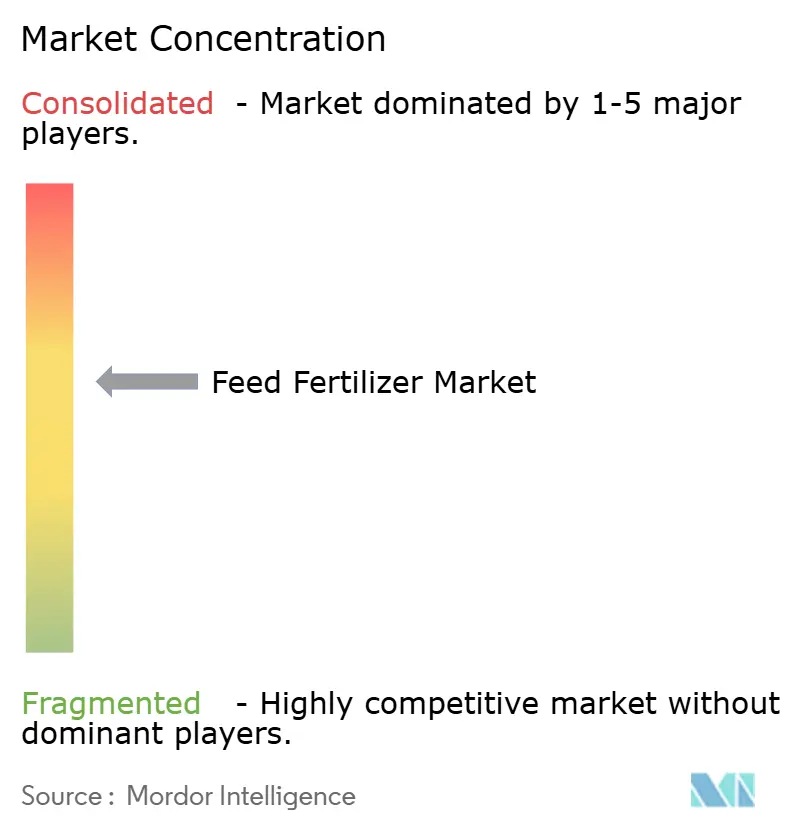
Il mercato dei fertilizzanti per mangimi è moderatamente consolidato, con i primi cinque fornitori – Yara International ASA, Nutrien Ltd., The Mosaic Company, ICL Group ed EuroChem Group – che dominano il mercato, rappresentando complessivamente la maggior parte del fatturato previsto per il 2025. Yara International ASA è leader grazie alla proprietà di miniere a monte, alla sintesi di ammoniaca su larga scala e alla piattaforma digitale YaraPlus, che integra strumenti di conformità e servizi di consulenza agronomica. Nutrien Ltd. affianca questa leadership con un modello integrato simile, riallocando il capitale dalle costose attività legate al fosfato verso nutrienti speciali a margine più elevato e servizi di vendita al dettaglio. Queste due aziende definiscono le tendenze dei prezzi, stabiliscono gli standard di prodotto e si assicurano contratti di grandi dimensioni, plasmando le dinamiche competitive.
Mosaic Company ha rafforzato la propria posizione nel mercato del potassio con l'ampliamento di Esterhazy K3, completato nel 2024, rivolto ai segmenti dell'allevamento di ruminanti e dell'agricoltura estensiva. ICL Group sfrutta tecnologie proprietarie per il fosforo e miscele speciali per conquistare nicchie a valore aggiunto, mentre EuroChem Group beneficia di risorse di azoto e fosfato strategicamente posizionate vicino alle principali regioni produttrici di cereali, offrendo vantaggi in termini di trasporto nell'Europa orientale e nell'Asia centrale. Insieme, queste aziende accrescono il proprio vantaggio competitivo combinando il controllo delle risorse a monte con formulazioni personalizzate per le applicazioni zootecniche.
Le strategie di crescita di questi leader convergono sull'agronomia digitale, la monetizzazione dei crediti di carbonio e la diversificazione geografica verso regioni ad alta crescita nel settore dell'acquacoltura. Yara International ASA e Nutrien Ltd. stanno espandendo i servizi di consulenza basati su abbonamento per garantire vendite ricorrenti di fertilizzanti, mentre The Mosaic Company e ICL Group stanno certificando i prodotti derivati dal letame attraverso partnership con registri come il Climate Action Reserve. Con l'intensificarsi del controllo normativo e l'aumento delle richieste di sostenibilità, le aziende che integrano analisi dei dati, operazioni verticali e credenziali ambientali sono pronte a guidare il mercato dei fertilizzanti per mangimi, consolidando le proprie posizioni di leadership.
Leader del settore dei fertilizzanti per mangimi
Yara International ASA
Nutrien Ltd.
The Mosaic Company
Gruppo ICL
Gruppo EuroChem
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Climate Action Reserve ha emesso oltre 2 milioni di crediti per il suolo nell'ambito del suo Protocollo di arricchimento del suolo, che coprono le pratiche di fertilizzazione e ammendamento del suolo derivanti da fonti organiche e a base di letame. Questo traguardo legittima i flussi di entrate derivanti dai crediti di carbonio per i fertilizzanti derivati dal letame e si prevede che accelererà la crescita del mercato migliorando il ritorno sull'investimento per le aziende integrate di allevamento e fertilizzazione.
- Gennaio 2026: L'Autorità europea per la sicurezza alimentare (EFSA) ha rivisto le procedure di applicazione degli additivi per mangimi e il quadro di valutazione dei residui, inasprendo i criteri di valutazione scientifica per i nuovi prodotti nutritivi. Standard più rigorosi probabilmente sposteranno la domanda verso formulazioni di alta qualità e ad alta efficienza, con conseguente aumento del prezzo medio di vendita nel mercato dei fertilizzanti per mangimi.
- Dicembre 2025: Nutrien Ltd. ha completato la vendita della sua partecipazione del 50% in Profertil SA ad Adecoagro SA e Asociación de Cooperativas Argentinas per circa 600 milioni di dollari, nell'ambito di una razionalizzazione del portafoglio. La cessione di questo asset ad alto costo consente a Nutrien Ltd. di reinvestire il capitale in nutrienti speciali e servizi di vendita al dettaglio digitali, supportando l'innovazione di prodotto che aumenterà il valore complessivo sul mercato.
Ambito del rapporto sul mercato globale dei fertilizzanti per mangimi
Il mercato dei fertilizzanti per mangimi comprende prodotti nutritivi, sia sintetici che di origine biologica, formulati per migliorare la conversione alimentare e la salute degli animali nei sistemi di allevamento di pollame, suini, ruminanti e acquacoltura. Include azoto, fosfato, potassio e input organici speciali forniti in forma granulare secca o liquida attraverso canali di vendita diretta, cooperativa e al dettaglio. Il rapporto sul mercato dei fertilizzanti per mangimi è segmentato per tipologia di prodotto (a base di azoto, a base di fosfato, a base di potassio e di origine biologica), per forma (granuli secchi e concentrati liquidi) e per area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Fertilizzanti per mangimi a base di azoto |
| Fertilizzanti per mangimi a base di fosfati |
| Fertilizzanti per mangimi a base di potassio |
| Fertilizzanti per mangimi a base biologica |
| Granuli secchi |
| Concentrati liquidi |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per tipo di prodotto | Fertilizzanti per mangimi a base di azoto | |
| Fertilizzanti per mangimi a base di fosfati | ||
| Fertilizzanti per mangimi a base di potassio | ||
| Fertilizzanti per mangimi a base biologica | ||
| Per modulo | Granuli secchi | |
| Concentrati liquidi | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei fertilizzanti per mangimi entro il 2031?
Si prevede che il mercato dei fertilizzanti per mangimi raggiungerà un valore di 34.4 miliardi di dollari entro il 2031.
Quale tipologia di prodotto registrerà la crescita più rapida nel periodo 2026-2031?
Si prevede che le formulazioni a base biologica registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 12.7%, nel periodo 2026-2031.
Qual è la quota di mercato della regione Asia-Pacifico nel settore dei fertilizzanti per mangimi?
Nel 2025, la regione Asia-Pacifico deteneva la quota maggiore del mercato dei fertilizzanti per mangimi, pari al 38.2%.
Quali sono le aziende leader nel settore dei fertilizzanti per mangimi?
Yara International, Nutrien, The Mosaic Company, ICL Group ed EuroChem Group hanno rappresentato una quota moderata del fatturato del 2025, con Yara International in testa.


