

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 116.70 miliardo di dollari |
| Dimensione del mercato (2031) | 144.90 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.42% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
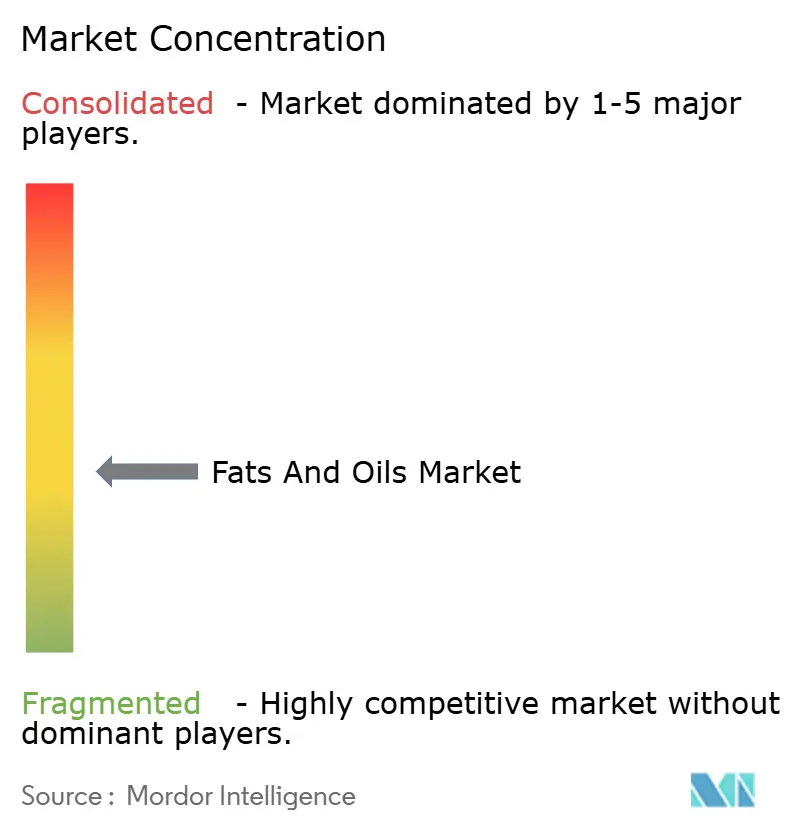
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato di grassi e oli a cura di Mordor Intelligence
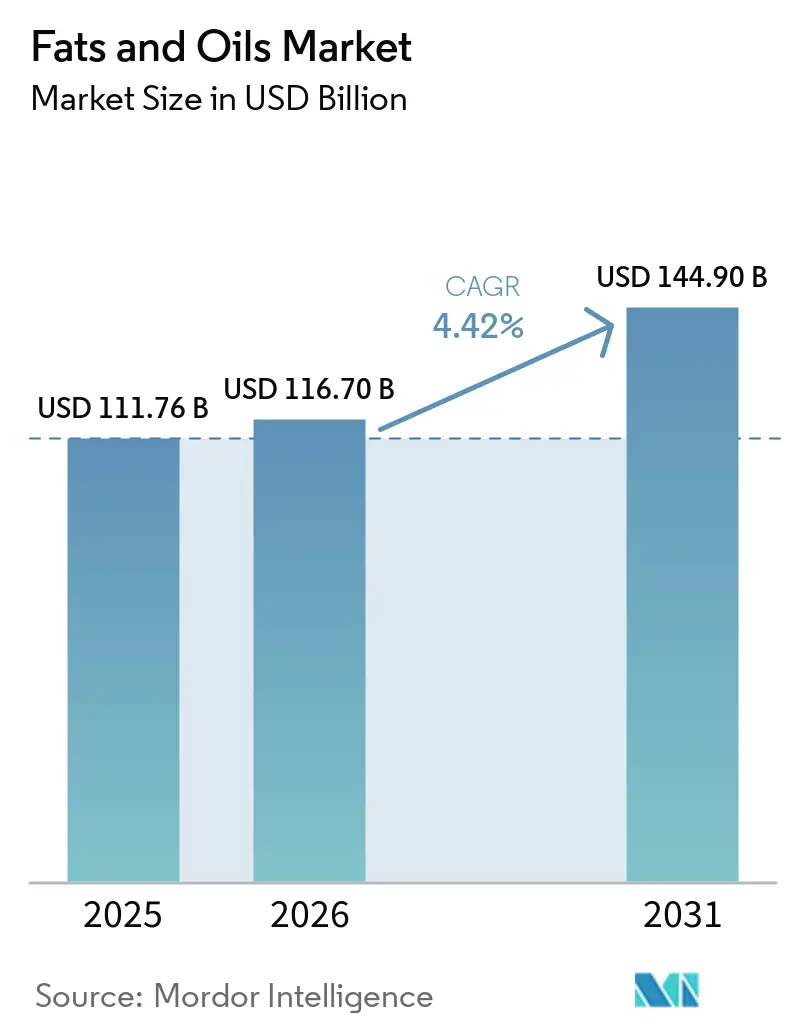
Si prevede che il mercato dei grassi e degli oli crescerà da 111.76 miliardi di dollari nel 2025 a 116.70 miliardi di dollari nel 2026 e raggiungerà i 144.90 miliardi di dollari entro il 2031, con un CAGR del 4.42% nel periodo 2026-2031. Il mercato sta registrando una crescita costante, trainata dall'aumento dei consumi nelle applicazioni alimentari e dalla crescente domanda da parte dei settori industriali. L'espansione del mercato è supportata dalla crescita demografica, dal cambiamento delle preferenze alimentari e dalla crescente adozione di oli vegetali in varie applicazioni, tra cui biocarburanti e prodotti per la cura della persona. Inoltre, la crescente consapevolezza dei benefici per la salute associati a specifici oli e grassi, unita all'aumento del reddito disponibile nelle economie in via di sviluppo, continua a influenzare le dinamiche del mercato.
Punti chiave del rapporto
- Per tipologia, gli oli hanno guidato il mercato dei grassi e degli oli con una quota del 54.92% nel 2025; si prevede che lo stesso segmento si espanderà a un CAGR del 5.44% fino al 2031.
- Per applicazione, il segmento alimentare deteneva il 55.51% della quota totale nel 2025, mentre il settore dei mangimi per animali è destinato a un CAGR del 5.01% dal 2026 al 2031.
- In base alla fonte, i prodotti di origine vegetale rappresentavano l'84.43% del mercato nel 2025, mentre i prodotti di origine animale hanno registrato il CAGR più rapido, pari al 6.43%, per il periodo di previsione (2026-2031).
- In termini geografici, l'area Asia-Pacifico deteneva una quota di mercato del 39.89% nel 2025, mentre si prevede che Medio Oriente e Africa saranno le regioni in più rapida crescita, con un CAGR del 6.74% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei grassi e degli oli
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sul CAGR del mercato | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di alimenti trasformati e confezionati | + 1.2% | Asia-Pacifico, Nord America | Medio termine (3-4 anni) |
| Espansione delle applicazioni nella produzione di biodiesel | + 1.5% | Nord America, Europa, Sud-est asiatico | A lungo termine (≥5 anni) |
| Progressi tecnologici nell'estrazione e nella lavorazione dell'olio | + 0.8% | Europa, Nord America (adozione anticipata), Globale | Medio termine (3-4 anni) |
| La crescente popolarità delle diete a base vegetale | + 0.7% | Nord America, Europa, Asia-Pacifico urbano | A lungo termine (≥5 anni) |
| Crescita del settore della ristorazione | + 0.6% | Globale, con concentrazione nei centri urbani e nelle destinazioni turistiche | Medio termine (3-4 anni) |
| Crescente consapevolezza della salute tra i consumatori | + 0.5% | Nord America, Europa, Asia-Pacifico urbano | Medio termine (3-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di alimenti trasformati e confezionati
Guidata dall'attenzione alle proprietà funzionali e dalle esigenze di "clean label", l'evoluzione dell'industria alimentare trasformata sta rimodellando il mercato dei grassi e degli oli. Nel 2024, le esportazioni di alimenti trasformati statunitensi hanno raggiunto i 38.84 miliardi di dollari, con Canada, Messico, Unione Europea, Giappone e Corea del Sud come mercati principali, come riportato dal Servizio Agricoltura Estera dell'USDA. [1]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti (USDA), Servizio agricolo estero, "Esportazioni di prodotti alimentari trasformati dagli Stati Uniti nel 2024", fas.usda.govProduttori come Cargill, con il lancio nel 2022 della margarina per pasticceria a base di cocco, stanno sviluppando grassi specifici per l'uso in pasticceria. Questi grassi puntano a profili di fusione precisi e stabilità ossidativa, evitando al contempo i grassi trans. Tali innovazioni soddisfano la crescente domanda dei consumatori di scelte più salutari, consentendo alle aziende di ridurre i grassi saturi, mantenere la qualità del prodotto e posizionare strategicamente i propri prodotti in segmenti premium, evidenziandone i maggiori benefici funzionali e nutrizionali.
Espansione delle applicazioni nella produzione di biodiesel
Il mercato del biodiesel è sotto pressione a causa della limitata disponibilità di materie prime, che ha causato un calo della produzione rispetto alla sua capacità produttiva. Negli Stati Uniti, 160 impianti di biodiesel hanno una capacità complessiva di 2.7 miliardi di galloni all'anno, come riportato dall'Agricultural Marketing Resource Center. [2]Fonte: Agricultural Marketing Resource Center (AgMRC), "Energia rinnovabile", agmrc.org Tuttavia, questa capacità non è pienamente sfruttata a causa dei vincoli relativi alle materie prime. Per affrontare questo problema, le aziende si stanno rivolgendo a materie prime alternative come gli oli da cucina esausti (WCO), che rappresentano circa 17 milioni di tonnellate di fornitura globale all'anno. Il settore ha introdotto tecnologie di pretrattamento avanzate per migliorare la qualità degli oli degradati riducendone il contenuto di acidi grassi liberi. Questi progressi non solo rendono la produzione di biodiesel più efficiente, ma supportano anche le pratiche dell'economia circolare attraverso il riutilizzo dei materiali di scarto.
Progressi tecnologici nell'estrazione e nella lavorazione dell'olio
Metodi come l'estrazione a freddo, la lavorazione con CO₂ supercritica e l'estrazione acquosa assistita da enzimi stanno diventando sempre più popolari per la produzione di oli di alta qualità. Queste tecniche aiutano a preservare composti importanti come tocoferoli, fitosteroli e polifenoli. Secondo l'American Oil Chemists' Society, l'olio di girasole spremuto a freddo ha mostrato un recupero di alfa-tocoferolo superiore del 22% rispetto all'estrazione tradizionale con esano. Questo supporta le affermazioni sui prodotti etichettati come "vergine" e "non raffinato". Inoltre, tecnologie come la filtrazione a membrana e la distillazione molecolare contribuiscono a ridurre le perdite di raffinazione e il consumo di energia. Ad esempio, lo stabilimento AAK di Karlshamn in Svezia ha ottenuto una riduzione del 15% del consumo di vapore per tonnellata di olio raffinato utilizzando l'integrazione del calore e la degommazione enzimatica. Questi progressi non solo riducono i costi di produzione, ma riducono anche le emissioni di carbonio, in linea con gli obiettivi di sostenibilità aziendale e soddisfacendo la domanda dei consumatori di ingredienti minimamente lavorati.
La crescente popolarità delle diete a base vegetale
La crescente adozione di diete flessibili e vegane sta determinando una maggiore domanda di grassi vegetali in prodotti come alternative ai latticini, sostituti della carne e sostituti delle uova. L'olio di cocco e il burro di karité sono ampiamente utilizzati per il loro contenuto di grassi saturi, che contribuisce a ricreare la consistenza cremosa dei latticini. Gli oli di girasole e di canola ad alto contenuto oleico sono preferiti per il loro sapore neutro, che li rende adatti per hamburger e salsicce a base vegetale. Secondo il Dipartimento dell'Agricoltura degli Stati Uniti, il consumo interno di olio di cocco è cresciuto dell'8% nel 2024, con i produttori alimentari che ora contribuiscono al 65% del consumo totale, rispetto al 52% del 2020. Inoltre, i produttori di latte d'avena e di latte di mandorla stanno incorporando lecitina di girasole e olio di colza per migliorare la stabilità e la consistenza dell'emulsione. Questi ingredienti vegetali stanno sostituendo sempre più i tradizionali grassi del latte nelle creme per il caffè e nelle alternative allo yogurt.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sul CAGR del mercato | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Fluttuazioni dei prezzi delle materie prime e interruzioni della catena di approvvigionamento | -0.9% | Regioni dipendenti dalle importazioni in tutto il mondo | A breve termine (≤2 anni) |
| Problemi di salute associati al consumo di grassi trans | -0.6% | Regioni con normative severe | Medio termine (3-4 anni) |
| Regolamentazioni governative severe sul contenuto di grassi trans | -0.7% | Nord America, Europa, economie asiatiche progressiste | Medio termine (3-4 anni) |
| Preoccupazioni ambientali legate alla produzione di olio di palma | -0.5% | Europa, Nord America, Mercati eco-consapevoli | A lungo termine (≥5 anni) |
| Fonte: Intelligenza di Mordor | |||
Fluttuazioni dei prezzi delle materie prime e interruzioni della catena di approvvigionamento
Ad aprile 2025, l'indice FAO dei prezzi dei semi oleosi è aumentato di 3.7 punti (3.5%) rispetto al mese precedente, raggiungendo il livello più alto degli ultimi undici mesi. Nel frattempo, gli indici delle farine oleose e degli oli vegetali sono scesi rispettivamente di 1.1 punti (1.2%) e 3.7 punti (2.3%). Il mercato degli oli e dei grassi continua ad affrontare sfide significative, trainate da fattori come il conflitto tra Russia e Ucraina, che ha interrotto le forniture di olio di girasole, e la carenza di manodopera in Malesia, che ha avuto un impatto sulla produzione di olio di palma. Per affrontare queste problematiche, i produttori alimentari stanno apportando modifiche riformulando i prodotti, approvvigionandosi di oli da diversi fornitori e utilizzando formulazioni flessibili che consentono la sostituzione degli ingredienti. Si prevede che queste continue interruzioni e problematiche della catena di approvvigionamento influenzeranno le tendenze del mercato e i prezzi nel prossimo futuro.
Problemi di salute associati al consumo di grassi trans
L'Organizzazione Mondiale della Sanità (OMS) ha intensificato i suoi sforzi per eliminare i grassi trans a livello globale, portando a significativi cambiamenti normativi. Finora, 58 paesi hanno implementato politiche rigorose, che interessano il 47% della popolazione mondiale. Queste normative impongono ai produttori di sostituire gli oli parzialmente idrogenati (PHO) con alternative in grado di svolgere le stesse funzioni. Negli Stati Uniti, la norma definitiva della FDA, in vigore dal 22 dicembre 2023, ha ufficialmente vietato i PHO come ingredienti facoltativi negli standard alimentari. Ha inoltre revocato le precedenti approvazioni per il loro utilizzo in prodotti come margarina, grasso alimentare e pane. Questa spinta normativa ha guidato l'innovazione nelle tecnologie di strutturazione dei grassi. Un progresso degno di nota è l'interesterificazione enzimatica, che consente la produzione di alternative prive di grassi trans con specifiche caratteristiche funzionali.
Analisi del segmento
Per tipo: gli oli dominano e superano la crescita
Nel 2025, il segmento degli oli deteneva una quota di mercato leader del 54.92% e si prevede che crescerà a un ritmo più rapido rispetto al mercato complessivo, con un CAGR previsto del 5.44% dal 2026 al 2031, rispetto al tasso di crescita del mercato del 4.42%. Questa forte crescita è trainata dall'ampio utilizzo di oli vegetali in applicazioni alimentari e industriali, in particolare nella produzione di biodiesel. L'importanza di questo segmento è evidente dai significativi investimenti in impianti di lavorazione, come il prossimo impianto di frantumazione di semi oleosi vicino a Perth, in Australia, sviluppato da Cargill e CBH Group.
Il segmento dei grassi, sebbene con una quota di mercato inferiore, sta registrando notevoli progressi nello sviluppo di prodotti speciali. I produttori si stanno concentrando sulla creazione di grassi con specifici benefici funzionali, eliminando al contempo i grassi trans. Ad esempio, nel settembre 2024, Volac Wilmar ha introdotto Mega-Fat 70, un prodotto a base di grassi rumino-protetti progettato per i bovini da latte. Questo prodotto, che contiene il 70% di acidi grassi palmitici e il 20% di acidi grassi oleici, è finalizzato a migliorare la produzione di latte e a sostenere la salute dei bovini.

Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: il settore alimentare è leader mentre quello dei mangimi accelera
Nel 2025, il segmento delle applicazioni alimentari ha dominato il mercato con una quota del 55.51%, sottolineando l'importanza di grassi e oli negli alimenti trasformati. Questi componenti svolgono un ruolo fondamentale nel migliorare la consistenza, il sapore e la conservabilità. I prodotti dolciari, da forno e lattiero-caseari contribuiscono in modo determinante a questa crescita, poiché i produttori sviluppano soluzioni di grassi personalizzate per soddisfare specifiche esigenze funzionali. I progressi nella tecnologia di interesterificazione enzimatica hanno reso possibile la produzione di grassi con proprietà di cristallizzazione uniche, a vantaggio in particolare dei prodotti dolciari di alta qualità. La posizione di leadership del segmento è determinata dal ruolo essenziale di grassi e oli nel determinare la struttura e il sapore degli alimenti trasformati.
Si prevede che il segmento dei mangimi per animali crescerà al tasso più elevato, con un CAGR del 5.01% nel periodo di previsione 2026-2031. Questa crescita è alimentata dall'aumento del consumo di carne nelle regioni in via di sviluppo e dal crescente utilizzo di grassi come componenti ad alta densità energetica per migliorare l'efficienza alimentare. Nel frattempo, il segmento industriale è in espansione grazie alla crescente domanda di oli vegetali per la produzione di biodiesel. Tuttavia, questa crescente domanda industriale crea concorrenza con le applicazioni alimentari, che a sua volta influenza i prezzi di mercato.
Per fonte: la crescita basata sulle piante prevale nonostante la crescita basata sugli animali
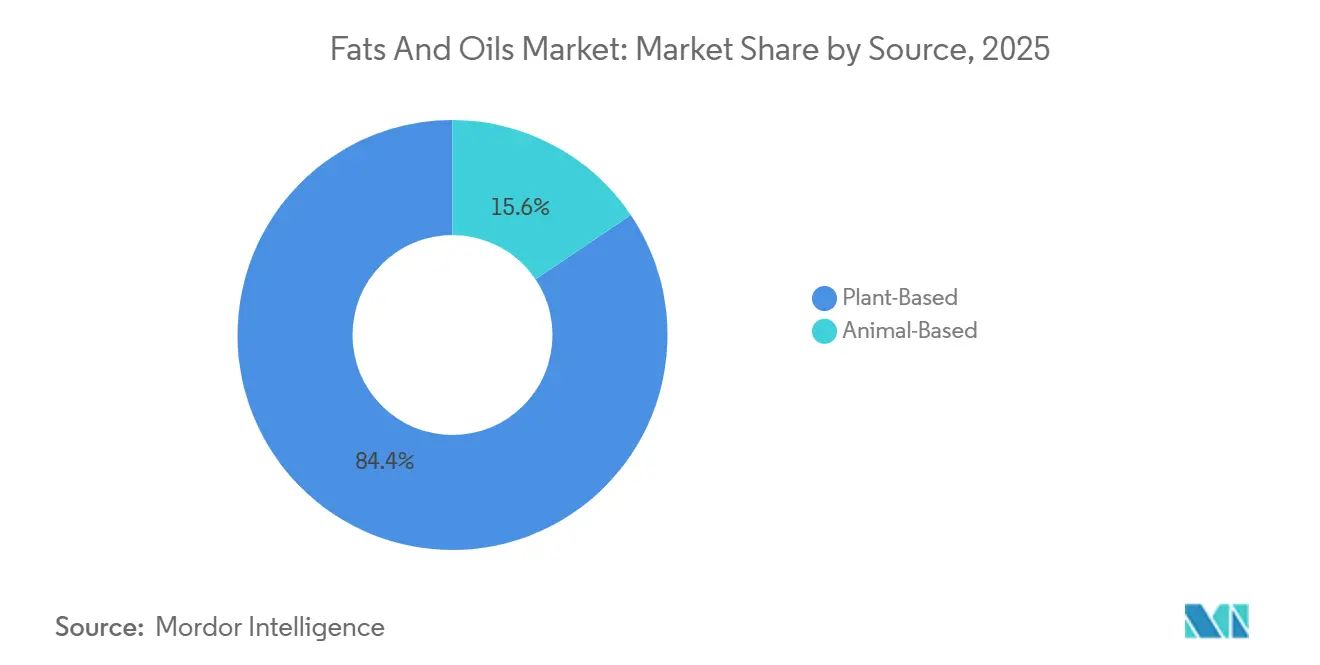
Nel 2025, si prevede che le fonti vegetali domineranno il mercato, rappresentando l'84.43% della quota, con gli oli vegetali in testa sia per uso alimentare che industriale. L'olio di palma rimane un attore chiave nel mercato globale degli oli, con prezzi destinati a rimanere elevati fino a metà del 2025 a causa dell'offerta limitata e della crescente domanda. La decisione di Cargill di fornire solo olio di palma certificato RSPO dalle sue raffinerie statunitensi evidenzia la crescente attenzione del mercato all'approvvigionamento sostenibile.[3]Fonte: Cargill Incorporated, "Le raffinerie di petrolio statunitensi di Cargill collegano tutti i clienti a olio di palma certificato RSPO al 100%", cargill.comL'olio di soia continua a svolgere un ruolo significativo: Ventura Foods, una joint venture tra CHS e Mitsui & Co., utilizza circa 2 miliardi di libbre di oli commestibili all'anno, principalmente olio di soia, grazie alla sua convenienza e all'ampia disponibilità.
Il segmento dei grassi di origine animale, che detiene il 15.57% della quota di mercato nel 2025, dovrebbe crescere a un CAGR del 6.43% dal 2026 al 2031. Questa crescita è trainata dal crescente riconoscimento dei benefici funzionali dei grassi animali in applicazioni specifiche e dal loro ruolo fondamentale nella produzione di biodiesel. Innovazioni come Mega-Fat 70 di Volac Wilmar, progettato per i bovini da latte, dimostrano i progressi del segmento. Inoltre, l'acquisizione da parte di Cargill di due stabilimenti di produzione di carne da Ahold Delhaize USA riflette la sua strategia di ampliare l'offerta di prodotti di origine animale e migliorare l'efficienza operativa attraverso una migliore integrazione della catena del valore.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
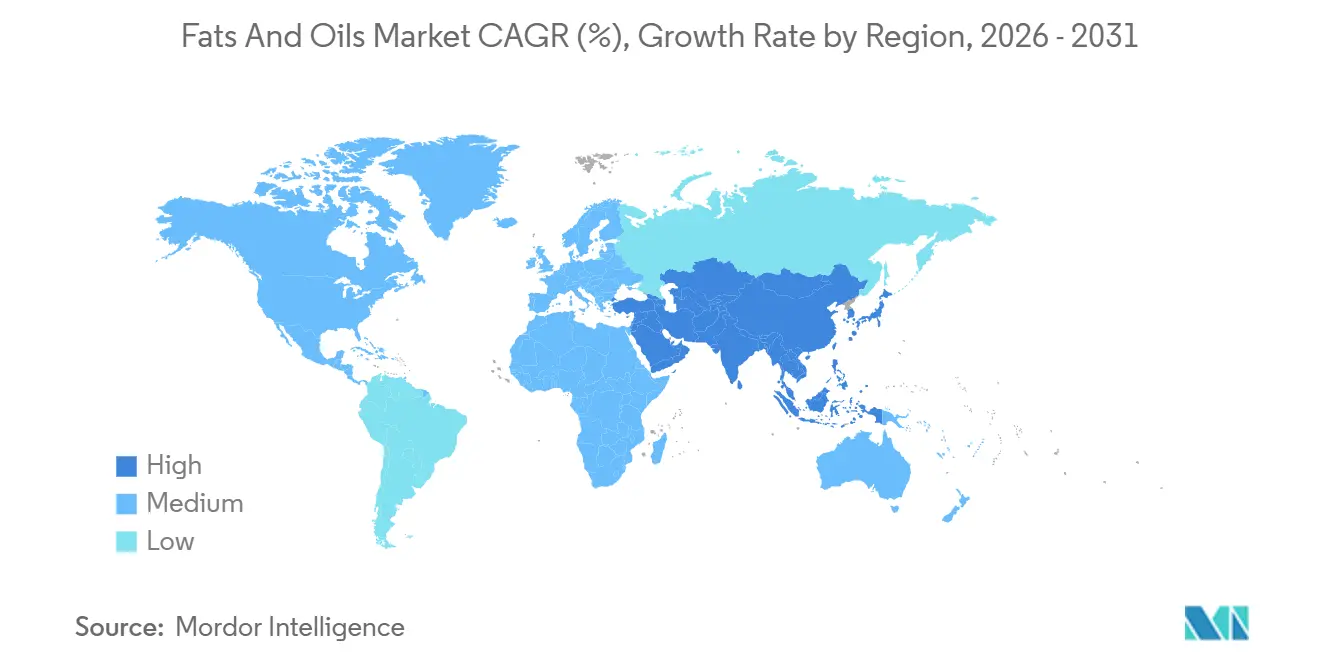
Nel 2025, si prevede che la regione Asia-Pacifico deterrà una quota dominante del 39.89% del mercato globale di oli e grassi. Ciò è dovuto principalmente alla sua forte produzione di olio di palma e alla crescita dell'industria di trasformazione alimentare. Indonesia e Malesia svolgono un ruolo chiave nel plasmare le tendenze del mercato globale attraverso le loro industrie dell'olio di palma. Il Malaysian Palm Oil Board prevede che i prezzi dell'olio di palma grezzo oscilleranno tra MYR 4,000 e MYR 4,300 per tonnellata nel 2025. Inoltre, l'imminente obbligo in Indonesia di miscelare il 40% di biodiesel (B40) avrà probabilmente un impatto sull'offerta globale di olio di palma e manterrà i prezzi elevati per tutto il 2025. In India, Adani Wilmar prevede di espandere la sua rete di distribuzione a 1 milione di punti vendita diretti entro tre anni, concentrandosi sulle aree rurali, il che evidenzia il miglioramento delle infrastrutture di distribuzione della regione.
Si prevede che Medio Oriente e Africa cresceranno al ritmo più rapido, con un CAGR del 6.74% dal 2026 al 2031, nonostante la quota di mercato attuale sia inferiore. Questa crescita è trainata dai progressi nella trasformazione alimentare, dall'aumento dell'utilizzo del biodiesel e dall'aumento del consumo di oli commestibili. Nord America ed Europa rimangono mercati chiave. Negli Stati Uniti, la crescente industria del biodiesel sta incrementando la domanda di oli vegetali. Gli agricoltori stanno aumentando la produzione di canola per soddisfare il fabbisogno di combustibili rinnovabili, supportati dagli investimenti delle aziende energetiche e agricole nelle infrastrutture agricole e di trasformazione. In Europa, le normative sui grassi trans e sulla sostenibilità stanno incoraggiando lo sviluppo di alternative ai grassi più sane.
Il Sud America continua a svolgere un ruolo cruciale nella catena di approvvigionamento globale attraverso la produzione di olio di soia, con il settore agricolo brasiliano che contribuisce in modo significativo alle esportazioni globali. L'acquisizione di SJC Bioenergia in Brasile da parte di Cargill rafforza le sue attività nel settore delle energie rinnovabili, dimostrando il crescente legame tra le energie rinnovabili e il mercato degli oli e dei grassi. Questi sviluppi regionali sottolineano la natura interconnessa del mercato globale, dove cambiamenti politici, come gli obblighi imposti dall'Indonesia sul biodiesel, possono avere un impatto significativo sui prezzi globali e sulla disponibilità dell'offerta.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato globale degli oli e dei grassi è moderatamente frammentato, creando un ambiente competitivo in cui le aziende regionali competono efficacemente con le multinazionali in segmenti specifici. I principali attori come Cargill Incorporated, Bunge Limited e ADM si concentrano sul rafforzamento delle proprie catene di fornitura e sul miglioramento dei margini di profitto attraverso l'integrazione verticale. Queste aziende stanno inoltre dando priorità alla sostenibilità, come dimostra l'impegno di Cargill a offrire solo olio di palma certificato RSPO proveniente dalle sue raffinerie statunitensi.
Inoltre, le aziende stanno investendo in tecnologie avanzate, come l'interesterificazione enzimatica, per produrre grassi speciali con un migliore valore nutrizionale. Il mercato sta anche assistendo a cambiamenti guidati da acquisizioni, come l'acquisizione da parte di KD Pharma Group del business dei lipidi marini di DSM-Firmenich, che include il marchio MEG-3 e stabilimenti in Perù e Canada, nel luglio 2024.
Mentre le grandi aziende detengono una quota significativa del mercato, i player più piccoli prosperano in segmenti di nicchia, in particolare negli oli speciali con benefici funzionali o nutrizionali unici. In questi settori, la capacità di soddisfare rapidamente le richieste dei clienti e di adattare le proprie attività spesso offre alle aziende più piccole un vantaggio rispetto ai concorrenti più grandi.
Leader del settore dei grassi e degli oli
-
Cargill Incorporated
-
Bunge limitato
-
Fuji Oil Holding Inc.
-
Archer Daniels Midland Company
-
Gruppo Olam
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Bertolli si espande nel settore dei burri e delle creme spalmabili con il lancio di Bertolli Spalmabile con Burro e Olio d'Oliva, una nuova miscela a quattro ingredienti che unisce burro di origine animale e olio d'oliva. Il nuovo prodotto, posizionato come alternativa di ispirazione mediterranea nel segmento delle creme spalmabili, contiene il 57% di burro di origine animale, il 23% di olio d'oliva, acqua e sale.
- Maggio 2026: investitori russi hanno annunciato l'intenzione di avviare la produzione di olio di girasole nella regione di Chui. Secondo il progetto, l'impianto sarà in grado di produrre fino a 400 tonnellate di olio di girasole raffinato al giorno. L'impianto prevede di utilizzare moderne tecnologie di raffinazione a freddo.
- Aprile 2026: Olam Agri ha lanciato Mama's Pride Soya Oil, un olio da cucina raffinato e salutare per il cuore, pensato per soddisfare le esigenze nutrizionali in continua evoluzione delle famiglie nigeriane. Il prodotto è disponibile in diverse pratiche confezioni per adattarsi alle diverse esigenze domestiche e commerciali, tra cui bottiglie in PET da 500 ml, 1 l e 2 l; buste da 350 ml e 1 l; e un fusto da 25 l.
- Gennaio 2026: Corteva Inc e BP hanno lanciato Etlas, la loro nuova joint venture paritetica (50:50) che produrrà olio da colture, tra cui colza, senape e girasole, da utilizzare nella produzione di biocarburanti come il carburante per aviazione sostenibile (o sintetico) (SAF) e il diesel rinnovabile (RD).
Ambito e metodologia
Grassi e oli sono componenti essenziali nella produzione alimentare, nelle applicazioni industriali e nei prodotti di consumo. Queste sostanze sono costituite da trigliceridi derivati da fonti vegetali e animali, ognuno con caratteristiche e funzionalità distinte. L'ambito del mercato dei grassi e degli oli include una segmentazione per tipologia, applicazione, fonte e area geografica. In base alla tipologia, il mercato è segmentato in grassi e oli. I grassi sono ulteriormente segmentati in burro, sego, strutto e grassi speciali. Inoltre, gli oli sono segmentati in olio di soia, olio di colza, olio di palma, olio di cocco, olio d'oliva, olio di semi di cotone, olio di semi di girasole e altri oli. In base all'applicazione, il mercato è segmentato in alimentare, industriale e mangimistico. Il segmento alimentare è ulteriormente segmentato in dolciumi, prodotti da forno, latticini e altri. In base all'area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. La dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo
| grassi | Burro |
| Sego | |
| Lardo | |
| Grassi Speciali | |
| Oli | Olio di semi di soia |
| Olio di colza | |
| Olio di palma | |
| Olio di cocco | |
| Olio d'oliva | |
| Olio di semi di cotone | |
| Olio di semi di girasole | |
| Altro |
Per Applicazione
| Alimentare - Food | Confetteria |
| Prodotti da forno | |
| Latticini | |
| Altro | |
| Industriale | |
| Nutrizione Animale |
Per fonte
| a base vegetale |
| A base animale |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Spagna | |
| Olanda | |
| Italia | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Nigeria | |
| Arabia Saudita | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | grassi | Burro |
| Sego | ||
| Lardo | ||
| Grassi Speciali | ||
| Oli | Olio di semi di soia | |
| Olio di colza | ||
| Olio di palma | ||
| Olio di cocco | ||
| Olio d'oliva | ||
| Olio di semi di cotone | ||
| Olio di semi di girasole | ||
| Altro | ||
| Per Applicazione | Alimentare - Food | Confetteria |
| Prodotti da forno | ||
| Latticini | ||
| Altro | ||
| Industriale | ||
| Nutrizione Animale | ||
| Per fonte | a base vegetale | |
| A base animale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Spagna | ||
| Olanda | ||
| Italia | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Nigeria | ||
| Arabia Saudita | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni previste del mercato degli oli e dei grassi per il 2031?
Secondo le attuali previsioni di crescita, si prevede che il mercato dei grassi e degli oli raggiungerà un valore di circa 144.90 miliardi di dollari entro il 2031.
Quale tipologia di fonte guiderà il mercato nel 2025?
La fonte di origine vegetale è leader del mercato con la quota di mercato più ampia, pari all'84.43% nel 2025.
Perché la regione Asia-Pacifico è così influente nel mercato degli oli e dei grassi?
La regione coniuga la produzione dominante di palma con l'espansione dei consumi nelle grandi economie, creando una leadership sia in termini di domanda che di offerta.
In che modo le normative sui grassi trans hanno influenzato la riformulazione dei prodotti?
I divieti globali sugli oli parzialmente idrogenati hanno favorito l'adozione diffusa dell'interesterificazione enzimatica, consentendo funzionalità comparabili senza grassi trans.


