

Dimensioni e quota del mercato del software di gestione agricola
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
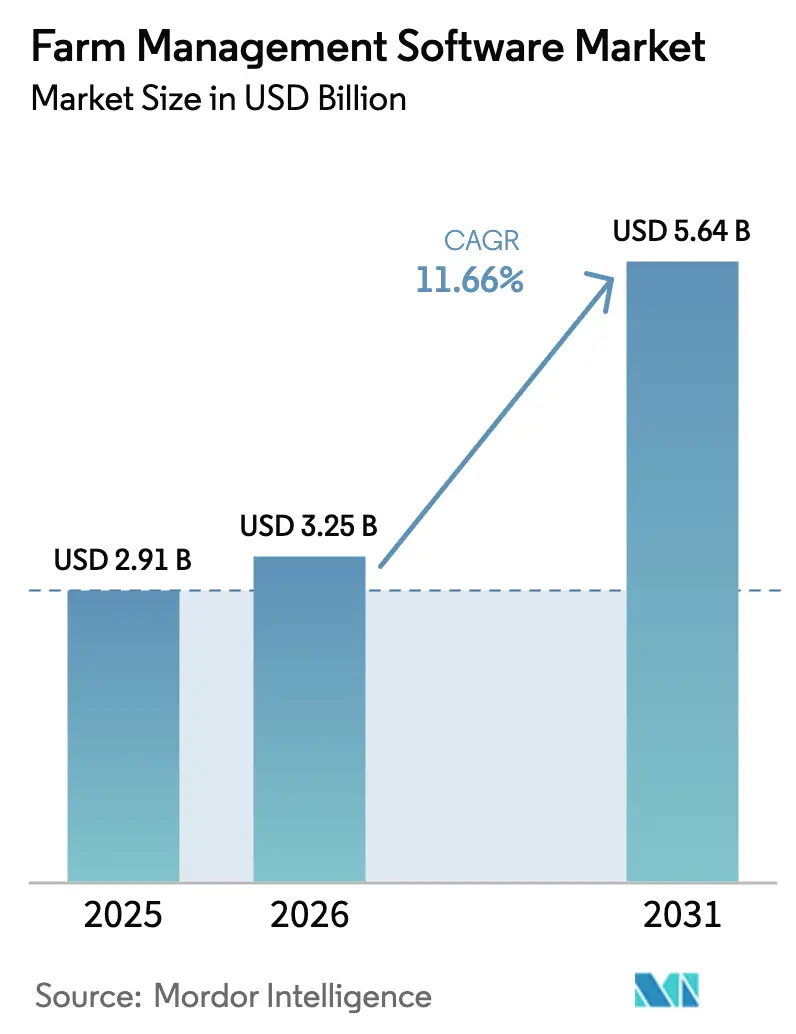
| Dimensione del mercato (2026) | 3.25 miliardo di dollari |
| Dimensione del mercato (2031) | 5.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.66% CAGR |
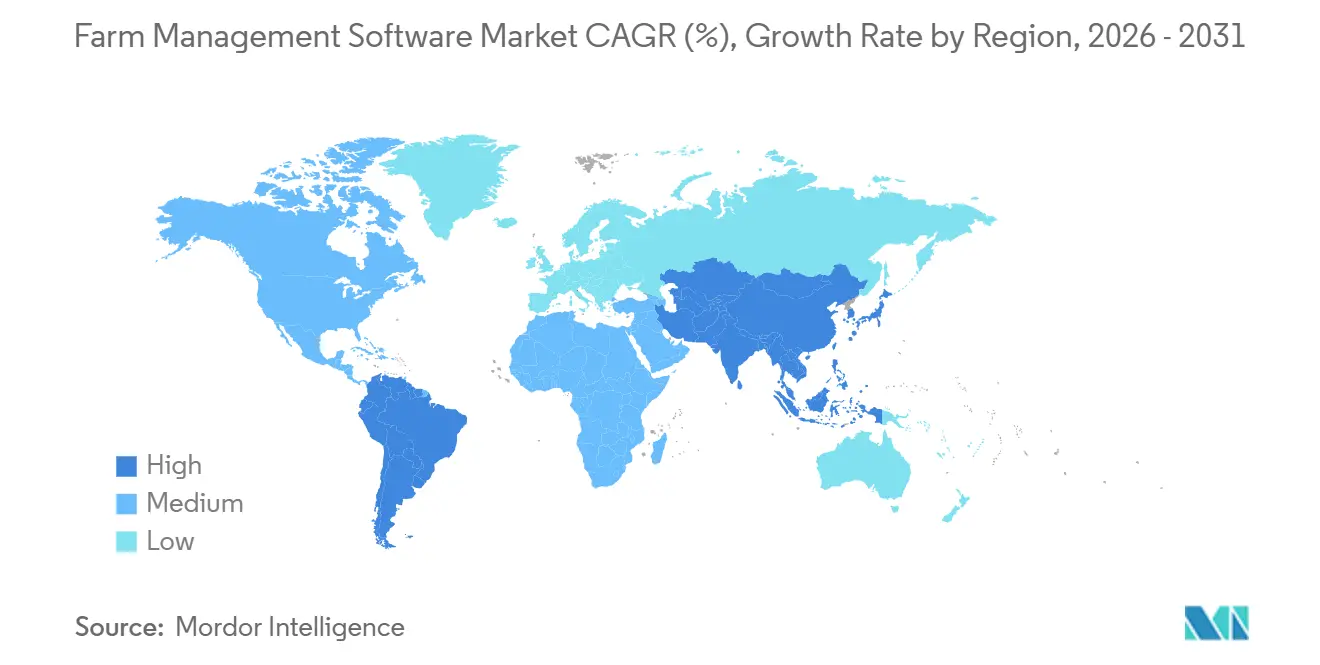
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
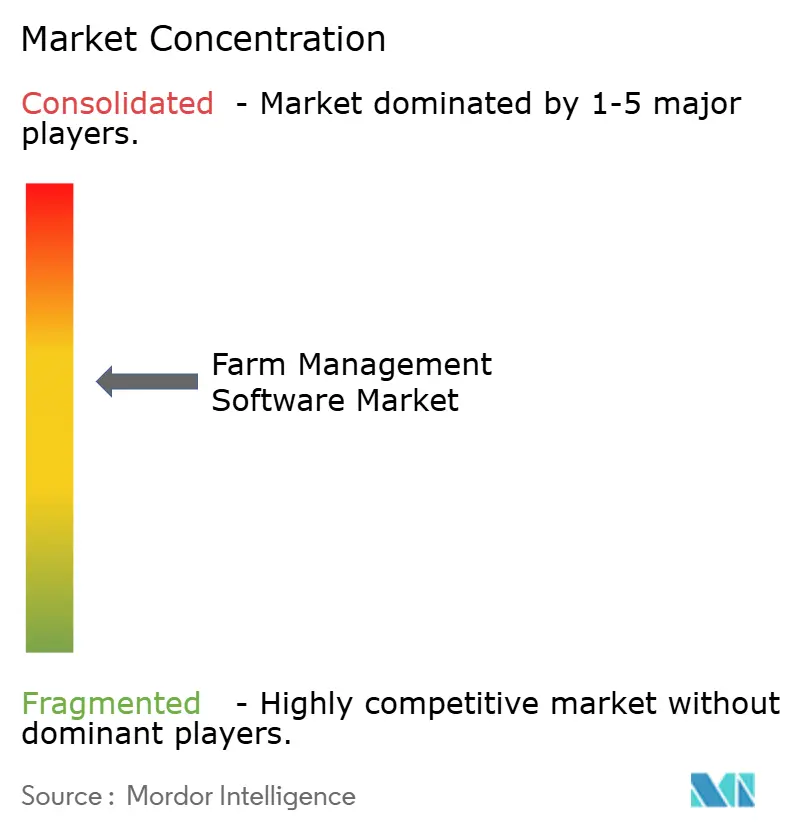
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del software di gestione agricola di Mordor Intelligence
Si prevede che il mercato dei software per la gestione delle aziende agricole crescerà da 2.91 miliardi di dollari nel 2025 a 3.25 miliardi di dollari nel 2026 e raggiungerà i 5.64 miliardi di dollari entro il 2031, con un CAGR dell'11.66% nel periodo 2026-2031. Questa crescita riflette il passaggio del settore da un processo decisionale basato sull'intuizione a flussi di lavoro basati sui dati. Fattori come la carenza strutturale di manodopera, le iniziative di digitalizzazione promosse dal governo e l'espansione della connettività rurale stanno spingendo gli agricoltori ad adottare piattaforme cloud integrate rispetto ai tradizionali metodi di archiviazione. Gli operatori del mercato stanno potenziando la loro offerta integrando immagini satellitari, analisi predittive e strumenti di conformità, mentre i finanziamenti di capitale di rischio accelerano i cicli di innovazione che in precedenza dominavano le aziende consolidate. Sebbene gli standard di interoperabilità si stiano sviluppando lentamente, le aziende agricole con flotte miste stanno adottando sempre più ecosistemi con ampie opzioni per connettori di terze parti. I piccoli agricoltori sensibili ai prezzi in regioni come l'Asia-Pacifico e l'Africa stanno ottenendo l'accesso ad applicazioni mobili sovvenzionate con funzionalità offline, aprendo così nuove opportunità di mercato.
Punti chiave del rapporto
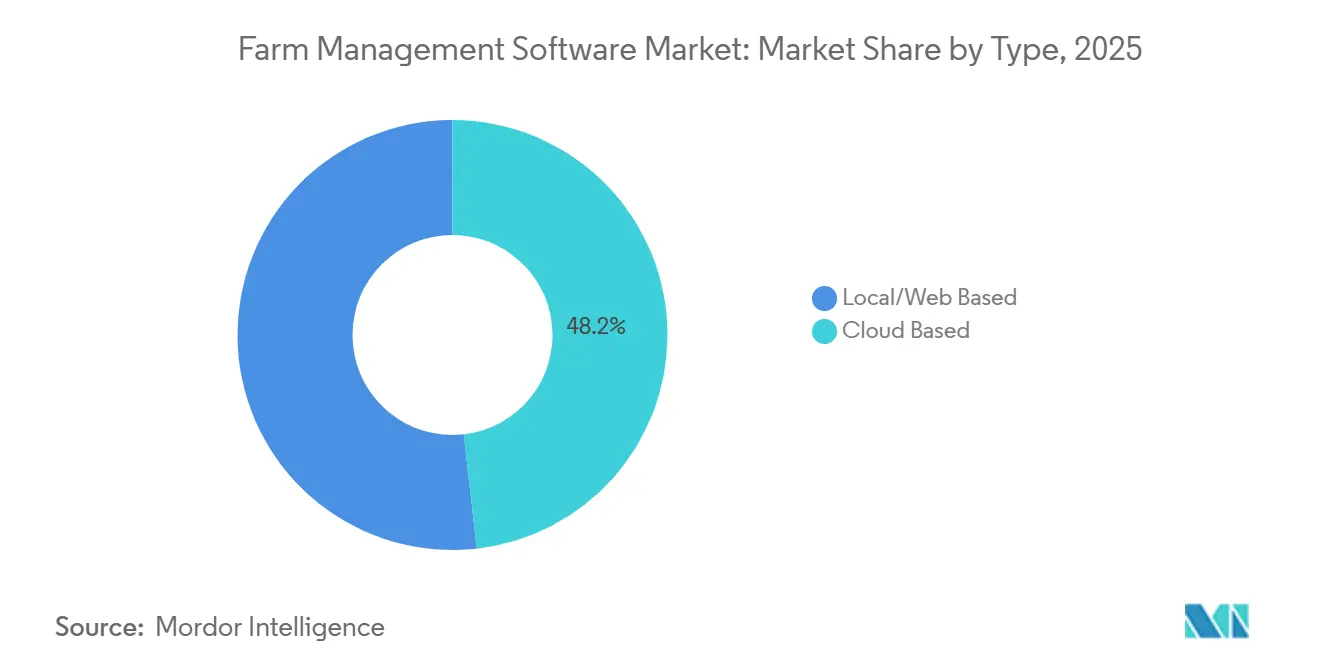
- Per tipologia, le piattaforme basate su cloud hanno conquistato il 48.2% della quota di mercato dei software di gestione agricola nel 2025 e si prevede che cresceranno a un CAGR del 12.8% fino al 2031.
- In base alle dimensioni delle aziende agricole, nel 2025 le grandi aziende agricole detenevano il 40.2% del mercato dei software di gestione agricola, mentre si prevede che le piccole aziende agricole registreranno un CAGR del 15.6% entro il 2031.
- Per quanto riguarda l'applicazione, l'agricoltura di precisione ha rappresentato il 38.5% della spesa del 2025 e si prevede che l'acquacoltura crescerà a un CAGR del 13.5% entro il 2031.
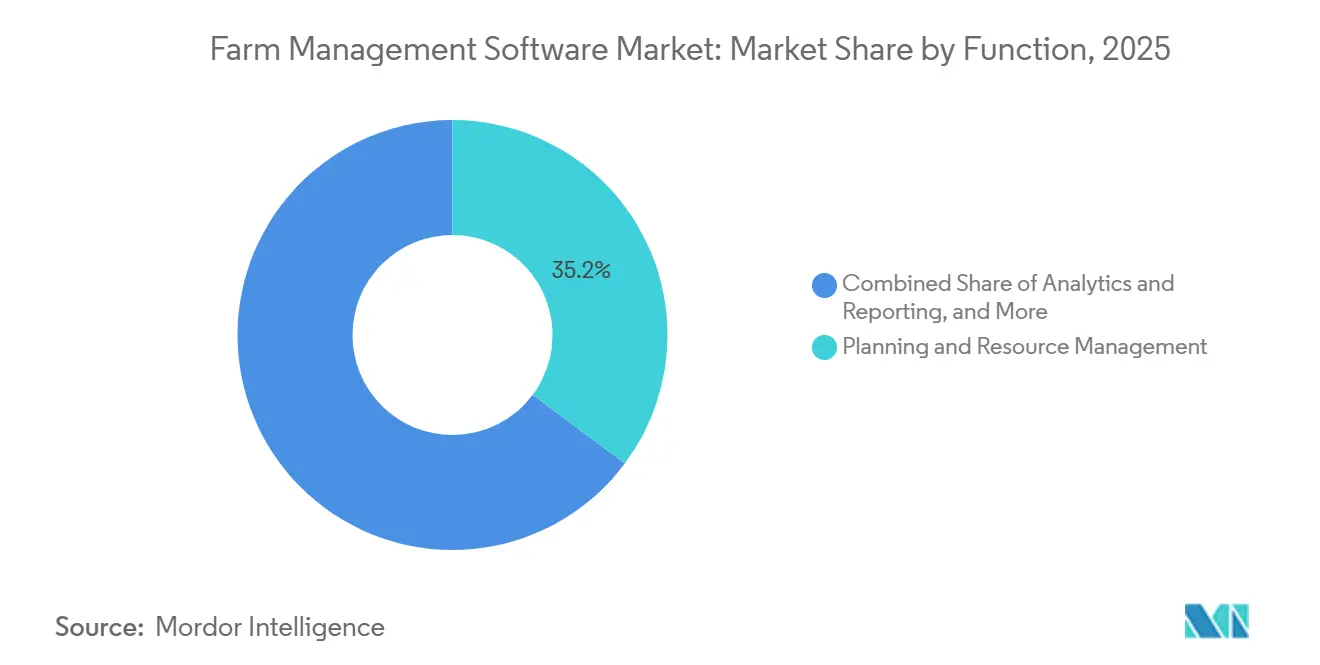
- Per funzione, la pianificazione e la gestione delle risorse hanno rappresentato il 35.2% delle implementazioni del 2025, mentre si prevede che i moduli di analisi e reporting cresceranno a un CAGR del 12.2%.
- Per piattaforma di distribuzione, le interfacce desktop hanno mantenuto il 50.4% dei ricavi del 2025, mentre si prevede che le applicazioni mobili cresceranno a un CAGR dell'11.9%.
- In termini geografici, il Nord America ha generato il 37.2% del fatturato del 2025, mentre la regione Asia-Pacifico è destinata a crescere più rapidamente, con un CAGR dell'11.4% fino al 2031.
- I primi cinque fornitori, Deere & Company, Bayer AG (Climate LLC), CNH Industrial NV (Raven Industries LLC), AGCO Corporation (Trimble Inc.) e BASF SE (BASF Digital Farming GmbH), hanno controllato la maggior parte del fatturato globale del 2025, evidenziando una concentrazione moderata che lascia comunque ampio spazio agli specialisti regionali.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei software per la gestione agricola
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di manodopera agricola e invecchiamento della popolazione agricola | + 2.0% | Globale, acuto in Nord America, Europa e Giappone | Medio termine (2-4 anni) |
| La riduzione dei terreni coltivabili favorisce l'ottimizzazione della resa | + 1.7% | Globale, concentrato in Asia-Pacifico e Medio Oriente | A lungo termine (≥ 4 anni) |
| Integrazione rapida dei sensori IoT per l'agricoltura di precisione | + 1.9% | Nord America, Europa, Australia, con ripercussioni anche su Brasile e Argentina | A breve termine (≤ 2 anni) |
| Incentivi e mandati governativi per l'agricoltura digitale | + 1.6% | Asia-Pacifico, Europa e Africa | Medio termine (2-4 anni) |
| Proliferazione di immagini satellitari ad altissima risoluzione | + 1.1% | Adozione globale e anticipata in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Aumento dei finanziamenti di capitale di rischio per le aziende di software agricolo in fase di espansione | + 1.0% | Globale, concentrato in Nord America ed Europa, in espansione in India | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di manodopera agricola e invecchiamento della popolazione agricola
L'età media degli operatori principali ha superato i 58 anni negli Stati Uniti e i 68 anni in Giappone nel 2024, creando un divario di conoscenze che sta spingendo l'adozione digitale tra i nuovi entranti che prediligono strumenti mobile-first [1] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Farm Labor", USDA.gov . La disponibilità di manodopera stagionale nella Central Valley della California è diminuita del 22% tra il 2024 e il 2025, spingendo i coltivatori di ortaggi ad adottare moduli di gestione delle attività che consentono l'assegnazione in tempo reale delle squadre. In Europa, i diari di campo digitali sono diventati obbligatori per l'ammissibilità ai sussidi, richiedendo a oltre un milione di aziende agricole di implementare software conformi entro il 2027. Questa transizione ha reso il software una necessità operativa per le aziende agricole che superano i 500 ettari, dove la supervisione manuale non è più fattibile. La carenza di manodopera sta aumentando la domanda di piattaforme in grado di elaborare i dati di guida dei trattori autonomi, garantendo la tracciabilità per le attività senza operatore.
Riduzione dei terreni coltivabili che favoriscono l'ottimizzazione della resa
Si prevede che la superficie globale di terreno coltivabile pro capite diminuirà a 0.19 ettari entro il 2025, aumentando la necessità di migliorare le rese agricole [2] Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, “FAOSTAT – Uso del suolo”, FAO.org . Nel 2024, la Cina ha perso 1.1 milioni di ettari di terreno agricolo a causa dell'espansione urbana, il che ha portato all'imposizione di una gestione di precisione obbligatoria dei nutrienti per i produttori di cereali sovvenzionati. Il programma indiano di schede di salute del suolo ora integra i risultati di laboratorio con raccomandazioni geolocalizzate, con conseguente riduzione del 18% dei costi dei fertilizzanti e aumento del 12% delle rese nei distretti pilota. Nel Medio Oriente, regione con scarsità d'acqua, le aziende agricole utilizzano algoritmi di programmazione che attivano l'irrigazione a goccia solo quando i sensori rilevano una necessità, con conseguente riduzione del 30% del consumo idrico in Arabia Saudita. In risposta, i fornitori di software stanno incorporando modelli colturali che simulano gli effetti della tempistica dei nutrienti, della densità dei semi e degli intervalli di applicazione dei fungicidi, trasformando i dati grezzi in informazioni utili.
Integrazione rapida dei sensori IoT per l'agricoltura di precisione
Si prevede che il numero di sensori agricoli installati supererà gli 85 milioni di unità entro il 2025, generando flussi di dati continui che richiedono centralizzazione. Questi sensori svolgono un ruolo fondamentale nella modernizzazione delle pratiche agricole, fornendo informazioni in tempo reale sulle condizioni del suolo, sulla salute delle colture e sulle prestazioni delle attrezzature. I produttori brasiliani di canna da zucchero hanno integrato le immagini dei droni con i dati nutrizionali per identificare le carenze fino a tre settimane prima rispetto ai tradizionali metodi di esplorazione umana, con un conseguente aumento dell'8% del recupero di zucchero. Questa integrazione evidenzia la crescente importanza dell'agricoltura di precisione nel migliorare la resa e l'efficienza. Tuttavia, la limitata standardizzazione delle attrezzature rimane una sfida, poiché complica la perfetta integrazione di diverse tecnologie. Le aziende agricole che investono in connettori personalizzati stanno ottenendo rapidi ritorni sull'investimento, dimostrando i potenziali vantaggi di soluzioni su misura nel superare i problemi di compatibilità.
Aumento dei finanziamenti di capitale di rischio per le aziende di software agricolo in fase di espansione
I finanziamenti globali per i software agricoli hanno raggiunto i 4.2 miliardi di dollari nel 2024, con il 62% dell'allocazione destinata a piattaforme di gestione agricola. CropIn ha ottenuto 120 milioni di dollari a giugno 2025 per espandere i suoi servizi di monitoraggio delle colture basati sull'intelligenza artificiale in Africa e Sud America, con l'obiettivo di migliorare la produttività e la sostenibilità in queste regioni. Taranis ha raccolto 40 milioni di dollari tre mesi prima per espandere la sua tecnologia di imaging submillimetrico, stipulando accordi con otto aziende agrochimiche per migliorare le pratiche di agricoltura di precisione. Le startup europee hanno attirato 1.2 miliardi di dollari nel 2024, poiché gli investitori si sono concentrati su soluzioni legate all'acqua e al carbonio che affrontano sfide ambientali critiche. Mentre gli investimenti di capitale accelerano lo sviluppo delle funzionalità, aumentano anche le aspettative di redditività, spingendo i fornitori verso modelli di abbonamento che integrano analisi, leasing hardware e servizi di consulenza agronomica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proprietà agricola frammentata dei piccoli proprietari terrieri | -1.6% | Asia-Pacifico, Africa e Sud America | A lungo termine (≥ 4 anni) |
| Costi iniziali elevati per software, hardware e formazione | -1.4% | Globale, acuto nell'Asia meridionale e nell'Africa subsahariana | Medio termine (2-4 anni) |
| Problemi di interoperabilità con l'hardware legacy in azienda | -0.9% | Nord America, Europa e Australia | A breve termine (≤ 2 anni) |
| Connettività a banda larga rurale limitata | -1.2% | Regioni interne dell'Asia meridionale, dell'Africa subsahariana e del Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proprietà agricola frammentata dei piccoli proprietari terrieri
Nel 2021, le aziende agricole di dimensioni inferiori a due ettari rappresentavano l'84% dei 570 milioni di aziende agricole mondiali, ma contribuivano solo al 35% del fatturato agricolo globale [3] Fonte: Banca Mondiale, “Panoramica sull'agricoltura”, WorldBank.org . Ciò limita gli incentivi dei fornitori a localizzare il software e a fornire un supporto personalizzato. In India, la dimensione media delle aziende agricole è diminuita a 1.08 ettari nel 2024, con l'86% degli agricoltori che guadagnava meno di 1,200 dollari all'anno, riducendo la loro capacità di permettersi abbonamenti annuali al prezzo di 60 dollari o più. Nell'Africa subsahariana, la proprietà fondiaria comunitaria complica la tenuta dei registri digitali, poiché il 68% degli agricoltori non possiede i titoli di proprietà formali necessari per la valutazione del credito. La replicazione rimane lenta a causa di problemi di fiducia e bassi livelli di alfabetizzazione digitale. Per affrontare queste sfide, i fornitori offrono piani freemium e interfacce vocali, che comprimono i margini di profitto e ritardano i tempi di pareggio.
Problemi di interoperabilità con hardware legacy on-farm
I formati di dati proprietari costringono gli agricoltori a immettere ripetutamente i confini dei campi e le mappe delle rese su più sistemi, con conseguenti inefficienze e un rischio maggiore di errori. Questo processo ripetitivo non solo consuma tempo prezioso, ma aumenta anche la probabilità di discrepanze nella gestione dei dati. Nel 2025, le attrezzature conformi allo standard ISOBUS rappresentavano solo il 38% delle vendite di macchinari nuovi in Europa, poiché i produttori hanno dato priorità agli ecosistemi chiusi per proteggere i propri flussi di entrate post-vendita. La limitata adozione degli standard ISOBUS evidenzia le sfide nel raggiungere l'interoperabilità tra diverse attrezzature e piattaforme software. Si stima che i produttori di cereali australiani perdano 120 ore di produttività all'anno a causa della necessità di rimappare i dati tra console e piattaforme software. Questa significativa perdita di tempo evidenzia le inefficienze operative derivanti dalla mancanza di formati di dati standardizzati. Le iniziative open source incontrano ostacoli dovuti alla mancanza di reti di concessionari, che consente agli ecosistemi proprietari di mantenere il loro predominio. L'assenza di solide strutture di supporto per le soluzioni open source rafforza ulteriormente la roccaforte dei sistemi proprietari sul mercato.
Analisi del segmento
Per tipo: le piattaforme cloud rimodellano l'economia della distribuzione
Nel 2025, le soluzioni cloud rappresentavano il 48.2% della quota di mercato dei software per la gestione delle aziende agricole, affermandosi come il modello di implementazione leader sul mercato. Il tasso di crescita annuo composto (CAGR) del segmento, pari al 12.8%, riflette l'interesse per una migliore connettività e per i prezzi basati su abbonamento tra gli operatori di grandi e medie dimensioni. Le installazioni locali e basate sul web rimangono rilevanti, in particolare negli Stati Uniti e in Europa, dove le grandi aziende agricole continuano a esprimere preoccupazioni in merito alla sovranità dei dati e alla latenza. Le architetture edge ibride affrontano queste sfide memorizzando i dati nella cache on-site e sincronizzandoli quando la larghezza di banda lo consente, migliorando così la fidelizzazione dei fornitori.
La flessibilità delle soluzioni cloud supporta anche l'espansione geografica, poiché le piattaforme Software-as-a-Service (SaaS) riducono i costi di manutenzione dei server per utenti come i produttori di soia brasiliani e le cooperative di riso indiane. FieldView di Bayer è stato esteso ad altri 14 paesi nel 2025, dimostrando come le architetture multi-tenant consentano una rapida scalabilità delle funzionalità. Con le autorità di regolamentazione che richiedono sempre più registri digitali, le soluzioni cloud offrono un percorso semplice verso la conformità automatizzata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione dell'azienda agricola: i piccoli proprietari accelerano l'adozione digitale
Le grandi aziende agricole con una superficie superiore a 500 ettari rappresentavano il 40.2% del mercato dei software per la gestione aziendale nel 2025, trainate dalle economie di scala e dalla presenza di team agronomici interni. Queste aziende beneficiano dell'adozione di tecnologie avanzate, che consentono una gestione efficiente delle risorse e una maggiore produttività. La loro capacità di investire in soluzioni software premium rafforza ulteriormente la loro posizione di mercato. La distribuzione sovvenzionata di smartphone in paesi come India e Kenya, combinata con modelli freemium personalizzati, ha contribuito ad abbassare le barriere finanziarie e a promuovere l'adozione del digitale. Questa iniziativa è stata determinante nell'introdurre la tecnologia in regioni precedentemente sottoservite, gettando le basi per una più ampia penetrazione del mercato.
La crescita più rapida è prevista per le piccole aziende agricole con meno di 10 ettari, con un CAGR previsto del 15.6%. Modelli di aggregazione cooperativa, come DigiFarm di Safaricom, hanno dimostrato che servizi in bundle, tra cui allerte meteo, supporto consulenziale e microcredito, possono aumentare le rese del 15% entro due stagioni di crescita. Le aziende agricole di medie dimensioni presentano un'opportunità di crescita moderata, spesso partendo da soluzioni modulari puntuali prima di passare a suite software complete. I fornitori stanno adottando sempre più modelli di prezzo indipendenti dal territorio, che disaccoppiano le funzionalità dalla superficie, incoraggiando gli aggiornamenti senza svantaggiare gli appezzamenti più piccoli. Si prevede che la quota di mercato dei software di gestione agricola per i piccoli agricoltori aumenterà man mano che i governi destineranno sussidi a questo gruppo per raggiungere obiettivi di sicurezza alimentare e riduzione delle emissioni.
Per applicazione: l'acquacoltura emerge come settore verticale ad alta crescita
L'agricoltura di precisione ha rappresentato il 38.5% della spesa nel 2025, affermandosi come il segmento applicativo più ampio nel mercato dei software per la gestione aziendale. Questi strumenti consentono agli agricoltori di prendere decisioni basate sui dati, migliorando la produttività e riducendo gli sprechi. I produttori di colture a filari utilizzano semina a velocità variabile, irrorazione e mappatura delle rese per ottimizzare l'uso delle risorse e soddisfare i requisiti di audit di sostenibilità. Gli strumenti per l'agricoltura di precisione facilitano il monitoraggio della salute del suolo, delle condizioni meteorologiche e delle colture, consentendo interventi tempestivi e migliori risultati di resa. La crescente necessità di pratiche agricole sostenibili e il rispetto delle normative ambientali stimolano ulteriormente l'adozione di questi strumenti. Il monitoraggio del bestiame si colloca al secondo posto, con dispositivi indossabili e sistemi RFID che riducono significativamente i costi veterinari, in particolare nelle mandrie da latte europee.
Si prevede che le piattaforme di acquacoltura, sebbene rappresentino attualmente una quota di mercato inferiore, cresceranno a un CAGR del 13.5% entro il 2031. Questa crescita è trainata dagli operatori di gamberi, salmoni e tilapia che adottano sistemi di monitoraggio della qualità dell'acqua in tempo reale. La Norvegia ha già raggiunto l'85% di copertura delle gabbie marine, mentre gli stati costieri dell'India segnalano un aumento delle rese degli stagni dopo l'implementazione di sistemi di alimentazione collegati a sensori. I requisiti obbligatori di tracciabilità per le esportazioni di prodotti ittici supportano ulteriormente il segmento dell'acquacoltura nel mercato dei software di gestione degli allevamenti. Mentre le applicazioni in serra e in silvicoltura contribuiscono alla diversificazione del mercato, l'acquacoltura presenta il potenziale di crescita più significativo grazie all'immediato ritorno sull'investimento (ROI) derivante dalla gestione delle carenze di ossigeno disciolto e delle epidemie.
Per funzione: i moduli di analisi acquisiscono priorità strategica
La pianificazione e la gestione delle risorse hanno rappresentato il 35.2% delle implementazioni del 2025, sottolineandone l'importanza come base per un'adozione più ampia. Questi strumenti sono fondamentali per ottimizzare l'allocazione delle risorse, la pianificazione e l'efficienza operativa, consentendo alle organizzazioni di semplificare i processi e ridurre i costi. La loro diffusa adozione riflette la crescente necessità di sistemi di gestione efficaci per gestire flussi di lavoro complessi e garantire la scalabilità. Al secondo posto si sono classificati gli strumenti di archiviazione e finanziari, spinti dalla necessità di una documentazione accurata dei sussidi e di integrazioni fluide con i sistemi di pianificazione delle risorse aziendali. Questi strumenti svolgono un ruolo cruciale nel mantenimento della conformità, nel miglioramento della trasparenza finanziaria e nel supporto di processi decisionali informati all'interno delle aziende.
Si prevede che l'analisi e il reporting raggiungeranno la crescita più elevata, con un CAGR del 12.2%. L'industria australiana del grano e quella brasiliana dello zucchero utilizzano già modelli che integrano dati sull'umidità del suolo, previsioni climatiche e indici satellitari per ottimizzare la logistica del raccolto. Queste soluzioni di analisi avanzate consentono un processo decisionale preciso, aiutando agricoltori e produttori a mitigare i rischi e migliorare i risultati di resa. Sebbene l'adozione dell'apprendimento automatico rimanga limitata, sta gradualmente aumentando man mano che i fornitori finanziati da venture capital incorporano funzionalità di rilevamento delle anomalie. Questa tecnologia migliora la capacità di identificare irregolarità e migliora l'accuratezza operativa. I mercati normativi del carbonio stanno guidando la domanda, poiché l'analisi fornisce il quadro essenziale di misurazione, reporting e verifica necessario per generare crediti di carbonio. Questi quadri stanno diventando sempre più importanti man mano che le industrie si impegnano a raggiungere gli obiettivi di sostenibilità e a conformarsi alle normative ambientali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per piattaforma di distribuzione: le interfacce mobili catturano i flussi di lavoro sul campo
Le piattaforme desktop hanno rappresentato il 50.4% del fatturato del mercato dei software per la gestione agricola nel 2025, principalmente grazie alla loro idoneità per l'analisi di fine stagione e la pianificazione pluriennale. Queste piattaforme sono particolarmente apprezzate per la loro capacità di gestire grandi set di dati e fornire informazioni dettagliate, essenziali per prendere decisioni informate nelle operazioni agricole. Rimangono fondamentali per le attività che richiedono input da tastiera e display di grandi dimensioni per gestire operazioni complesse, come la generazione di report completi, l'analisi di trend storici e la pianificazione dell'allocazione delle risorse. Nonostante la crescente adozione di soluzioni mobile, le piattaforme desktop continuano a svolgere un ruolo significativo nelle regioni e nei casi d'uso in cui sono necessarie precisione e un'elaborazione dati approfondita. Il 78% dei coltivatori di soia brasiliani utilizza già app mobile per attività come la fotografia dei danni causati da parassiti, la geolocalizzazione di campioni di terreno e l'assegnazione delle operazioni ai trattori, evidenziando la crescente dipendenza dalla tecnologia mobile per la gestione aziendale in mobilità.
Si prevede che l'utilizzo dei dispositivi mobili nel mercato dei software per la gestione agricola crescerà a un CAGR dell'11.9%, diventando l'interfaccia principale nei mercati emergenti entro il 2031. La praticità e l'accessibilità dei dispositivi mobili li rendono un'opzione interessante per gli agricoltori, in particolare nelle regioni con accesso limitato all'infrastruttura desktop. Le applicazioni web progressive che operano offline e sincronizzano i dati in un secondo momento risolvono i limiti di larghezza di banda, garantendo la funzionalità anche in aree con scarsa connettività Internet. Funzionalità come l'assistenza vocale e il riconoscimento delle immagini riducono le barriere di alfabetizzazione, consentendo a una più ampia gamma di utenti di adottare queste tecnologie. Questi progressi non solo migliorano l'efficienza operativa, ma consentono anche ai piccoli agricoltori di partecipare alle moderne pratiche agricole. Con l'avanzare di queste tecnologie, si prevede che le piattaforme mobili conquisteranno oltre il 55% della quota di mercato nelle regioni in via di sviluppo, spingendo i fornitori a dare priorità all'ottimizzazione degli schermi di piccole dimensioni nelle strategie di esperienza utente per soddisfare le esigenze in continua evoluzione della loro base di clienti.
Analisi geografica
Nel 2025, il Nord America rappresentava il 37.2% della quota di mercato dei software per la gestione agricola. Negli Stati Uniti, il 68% delle aziende agricole con più di 400 ettari ha implementato software, integrando strumenti di misurazione dei crediti di carbonio come fonte di reddito aggiuntiva. In Canada, le province delle praterie hanno ottenuto una riduzione del 16% dell'uso di azoto su 14 milioni di ettari utilizzando prescrizioni a dosaggio variabile. Il settore agricolo protetto del Messico ha migliorato l'efficienza idrica del 31% integrando i controlli delle serre con i dashboard di gestione agricola. La regione beneficia dell'82% di penetrazione della banda larga rurale, della vicinanza ai concessionari e dell'uso diffuso di hardware per l'agricoltura di precisione. L'attenzione del mercato si sta spostando verso colture specializzate, coltivatori di medie dimensioni e allevatori.
Si prevede che la regione Asia-Pacifico guiderà la crescita futura del mercato, con un tasso di crescita annuo composto (CAGR) dell'11.4%. In Cina, la tracciabilità digitale è obbligatoria per l'80% della produzione ortofrutticola. In Giappone, la popolazione anziana dedita alla coltivazione del riso ha adottato sistemi di ricognizione tramite droni e trattori autonomi, con una conseguente riduzione del 35% del fabbisogno di manodopera. In Australia, 22 milioni di ettari di campi di cotone e cereali utilizzano sistemi di irrigazione satellitari, ottenendo una riduzione del 28% del consumo di acqua. L'iniziativa "Smart Farm" della Corea del Sud sta investendo 450 milioni di dollari in sussidi per il monitoraggio delle serre e del bestiame, con l'obiettivo di accelerare l'adozione tra 12,000 produttori entro il 2027.
L'Europa ha ottenuto entrate significative grazie alle riforme della Politica Agricola Comune, che richiedono la registrazione di parametri ambientali tramite software conformi [4] Fonte: Commissione europea, “Transizione digitale della Politica Agricola Comune”, EC.europa.eu . Le aziende agricole tedesche hanno integrato modelli di azoto per conformarsi ai limiti sui fertilizzanti, con conseguente riduzione del 18% delle eccedenze. Nel Regno Unito, l'Environmental Land Management Scheme ha portato a una penetrazione del software del 78% tra le aziende agricole inglesi. I vigneti francesi hanno ridotto l'uso di fungicidi del 32% grazie all'uso di irrorazioni guidate da droni. Il Sud America ha contribuito al mercato, trainato dalla produzione di soia brasiliana e dall'allevamento di bestiame argentino. Al contrario, il Medio Oriente e l'Africa si trovano ad affrontare sfide come la frammentazione della proprietà terriera e la connettività limitata. La regione è pronta per la crescita poiché i prezzi della banda larga satellitare diminuiscono, consentendo una più ampia adozione di software di gestione aziendale agricola.
Panorama normativo
La regolamentazione sta spingendo sempre più verso la digitalizzazione della tenuta dei registri, la tracciabilità e la condivisione controllata dei dati, trasformando i software di gestione aziendale agricola da strumenti opzionali per la gestione dei flussi di lavoro a requisiti obbligatori per l'accesso ai sussidi e al mercato. Nell'Unione europea, la legge sulla protezione dei dati (Data Act) è in vigore dal 12 settembre 2025 e definisce le modalità di erogazione dei dati generati dagli utenti da parte di apparecchiature e piattaforme connesse, nonché le condizioni di utilizzo di tali dati. Anche la modernizzazione del monitoraggio della PAC e la ristrutturazione dell'IACS (Integrated Agricultural Statistics Service) stanno rafforzando la necessità di registri digitali conformi per aziende agricole e consulenti. Il regolamento di esecuzione (UE) 2024/2914 della Commissione standardizza le variabili per le statistiche integrate aziendali del 2026, rafforzando l'acquisizione strutturata dei dati e la creazione di report conformi alle normative nei software agricoli.
Negli Stati Uniti, le azioni del Dipartimento dell'Agricoltura (USDA) nel 2026 riflettono una spinta parallela verso dati standardizzati e affidabili e la convalida delle tecnologie. L'USDA ha emesso una richiesta di informazioni sui propri prodotti dati nel febbraio 2026 per migliorare la trasparenza sulle metodologie e, nell'aprile 2026, ha lanciato il National Proving Grounds Network for AgTech (NPG-Ag) con ARS e Grand Farm per testare l'AgTech in condizioni agricole reali. Inoltre, gli sforzi dell'USDA per lo scambio di dati, che fanno riferimento a standard in stile NIEM, e il lavoro di governance dell'IA a livello dipartimentale nel periodo FY 2025-2026, aumentano l'importanza della tracciabilità documentata dei dati, dei controlli di sicurezza informatica e dei formati di scambio interoperabili all'interno del software di gestione aziendale agricola utilizzato per la rendicontazione e la partecipazione ai programmi.
Analisi della catena del valore
Il software di gestione aziendale agricola si colloca al centro di una catena del valore agricola multi-attore che collega l'acquisizione dei dati in azienda alla conformità normativa e all'esecuzione commerciale a valle. Gli input a monte includono fonti di dati aziendali (telematica dei macchinari, sensori, immagini satellitari e da droni), contenuti agronomici (modelli colturali e prescrizioni) e livelli di connettività (app per dispositivi mobili e sincronizzazione offline-first nelle regioni a bassa larghezza di banda). I fornitori di piattaforme principali (ecosistemi OEM globali e fornitori SaaS indipendenti) raggruppano questi dati in moduli per la pianificazione, la gestione delle risorse, la tenuta dei registri e l'analisi, per poi distribuirli tramite vendite dirette in abbonamento, canali di rivenditori e integratori, partner del settore agroalimentare e programmi cooperativi o integrati che combinano consulenza e finanziamenti.
I partecipanti a valle della filiera, inclusi i fornitori di input, i gestori di cereali, i trasformatori, gli esportatori e i partner logistici, utilizzano sempre più spesso registrazioni digitali standardizzate per la tracciabilità, gli audit di sostenibilità e gli impegni di inventario. Ciò aumenta la domanda di connettori, API e servizi di governance dei dati. Le interruzioni sul lato dell'offerta hanno inoltre accresciuto il peso operativo del software nella pianificazione della continuità: le limitazioni di spedizione e di input previste per il 2026, tra cui le pressioni sui prezzi dei fertilizzanti e i tempi di consegna più lunghi per i macchinari pesanti, aumentano il valore della pianificazione dell'inventario, degli strumenti di simulazione e dei sistemi di programmazione che allineano gli acquisti con le finestre biologiche. I servizi di implementazione, formazione e integrazione rimangono un collo di bottiglia fondamentale nella catena del valore, in particolare per le aziende agricole con flotte miste, dove le lacune di interoperabilità richiedono connettori personalizzati e supporto continuo.
Panorama competitivo
Il mercato dei software per la gestione agricola presenta una moderata concentrazione, con i primi cinque fornitori, Deere & Company, Bayer AG (Climate LLC), CNH Industrial NV (Raven Industries LLC), AGCO Corporation (Trimble Inc.) e BASF SE (BASF Digital Farming GmbH), che rappresentano una quota significativa del fatturato globale del 2025. Questi attori chiave dominano il mercato, lasciando spazio a specialisti regionali e di nicchia. Deere & Company e CNH Industrial NV integrano la telematica hardware con piattaforme cloud proprietarie, aumentando i costi di transizione per i produttori di colture a filari. Climate LLC di Bayer e BASF Digital Farming posizionano il loro software come un potenziatore di input, offrendo abbonamenti agevolati che incoraggiano l'uso di sementi e prodotti fitosanitari di marca. La partnership di AGCO Corporation con Trimble nel 2024 evidenzia la strategia di co-sviluppo adottata dai produttori di macchinari per accelerare l'ingresso nel mercato senza dover sviluppare autonomamente stack software completi.
I concorrenti emergenti stanno sfruttando l'intelligenza artificiale per differenziare i propri prodotti e servizi, migliorando la propria offerta e ottenendo un vantaggio competitivo. La tecnologia di riconoscimento delle immagini di CropIn identifica 87 malattie delle colture e 34 specie di parassiti utilizzando le foto degli smartphone, consentendo alle cooperative in regioni come l'India e l'Africa di far fronte alla carenza di agronomi. Taranis fornisce immagini aeree submillimetriche in grado di rilevare singole larve, consentendo ai partner agrochimici di ridurre l'applicazione di fungicidi del 24% mantenendo inalterati i livelli di resa. Le iniziative open source, come l'Open Ag Data Alliance, mirano a promuovere l'interoperabilità, ma spesso mancano delle risorse di marketing degli ecosistemi proprietari.
I cambiamenti normativi stanno influenzando le strategie competitive. La proposta di regolamento europeo sui dati agricoli impone controlli più severi sui flussi di dati transfrontalieri e richiede il consenso degli agricoltori per l'uso secondario dei dati, spingendo i fornitori a investire in data center specifici per regione. Il consolidamento del mercato ha accelerato, con l'acquisizione di See and Spray da parte di Deere & Company per 305 milioni di dollari. Queste iniziative indicano una tendenza verso soluzioni verticalmente integrate che combinano hardware, software e prodotti biologici. Permangono opportunità di sviluppo in settori come l'acquacoltura, l'automazione delle serre e la genomica del bestiame, dove interfacce personalizzate e integrazioni di sensori sono ancora poco sviluppate. Questi segmenti presentano un potenziale di crescita poiché i fornitori rispondono alle esigenze specifiche di questi mercati.
Leader del settore del software di gestione agricola
Deere & Company
Bayer AG (Climate LLC)
CNH Industrial NV (Raven Industries LLC)
AGCO Corporation (Trimble Inc.)
BASF SE (BASF Digital Farming GmbH)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: CropIn e Google Cloud hanno annunciato OrbitAI, una piattaforma di intelligenza artificiale basata sui servizi di Google Cloud (inclusi i modelli Gemini) per il supporto alle decisioni lungo le filiere agroalimentari. L'annuncio spinge le piattaforme agricole e agroindustriali verso flussi di lavoro autonomi che collegano i dati a livello aziendale con l'approvvigionamento, la gestione del rischio e la conformità normativa.
- Settembre 2025: BASF SE (BASF Digital Farming GmbH) ha esteso l'implementazione di xarvio FIELD MANAGER per AgBusiness in Argentina e Brasile. L'espansione rafforza la presenza digitale di BASF in due importanti mercati agricoli sudamericani e aumenta la pressione competitiva sulle piattaforme integrate che combinano strumenti agronomici e di conformità.
- Aprile 2024: AGCO Corporation e Trimble Inc. hanno annunciato una joint venture per sviluppare soluzioni di agricoltura di precisione per flotte miste e accelerare la diffusione di tecnologie nei flussi di lavoro hardware e software. Questa partnership ha rafforzato il ruolo degli ecosistemi guidati dai produttori di apparecchiature originali (OEM) e delle roadmap di interoperabilità nel definire il modo in cui il software di gestione aziendale agricola si connette ai dati delle attrezzature e all'esecuzione delle operazioni sul campo.
Ambito e metodologia
Il software di gestione agricola integra tutte le attività e gli input agricoli in una piattaforma unificata, consentendo agli agricoltori di pianificare le operazioni, monitorare le attività in tempo reale e prendere decisioni informate. Il mercato del software di gestione agricola è segmentato per tipo (locale/basato sul Web e basato su cloud), applicazione (agricoltura di precisione, monitoraggio del bestiame, serra intelligente, acquacoltura e altre applicazioni) e geografia (Nord America, Europa, Asia-Pacifico, Sud America e Africa). Il rapporto fornisce le dimensioni del mercato in termini di valore (USD) per i segmenti sopra menzionati.
| Locale / basato sul Web | |
| Cloud-based | Software as a Service (SaaS) |
| Piattaforma come servizio (PaaS) |
| Piccole aziende agricole |
| Fattorie Medie |
| Grandi fattorie |
| Agricoltura di precisione |
| Monitoraggio del bestiame |
| Serra intelligente |
| Acquacoltura |
| Altre applicazioni |
| Pianificazione e gestione delle risorse |
| Tenuta del registro |
| Gestione finanziaria |
| Gestione dell'inventario e della catena di approvvigionamento |
| Analisi e rapporti |
| Desktop |
| Applicazioni mobili |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Kenia | |
| Nigeria | |
| Resto d'Africa |
| Per tipo | Locale / basato sul Web | |
| Cloud-based | Software as a Service (SaaS) | |
| Piattaforma come servizio (PaaS) | ||
| Per dimensione dell'azienda agricola | Piccole aziende agricole | |
| Fattorie Medie | ||
| Grandi fattorie | ||
| Per Applicazione | Agricoltura di precisione | |
| Monitoraggio del bestiame | ||
| Serra intelligente | ||
| Acquacoltura | ||
| Altre applicazioni | ||
| Per funzione | Pianificazione e gestione delle risorse | |
| Tenuta del registro | ||
| Gestione finanziaria | ||
| Gestione dell'inventario e della catena di approvvigionamento | ||
| Analisi e rapporti | ||
| Per piattaforma di consegna | Desktop | |
| Applicazioni mobili | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Kenia | ||
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei software di gestione agricola nel 2026?
Il mercato dei software per la gestione delle aziende agricole ha raggiunto i 3.25 miliardi di dollari nel 2026.
Quale modello di distribuzione guida la spesa attuale?
Le piattaforme basate su cloud rappresentano il 48.2% dei ricavi del 2025 e rappresentano il modello in più rapida crescita grazie ai prezzi degli abbonamenti e ai miglioramenti della connettività rurale.
Quale segmento si sta espandendo più rapidamente?
Si prevede che gli strumenti di gestione dell'acquacoltura aumenteranno a un CAGR del 13.5% entro il 2031, man mano che i produttori di prodotti ittici adotteranno il monitoraggio in tempo reale della qualità dell'acqua per la tracciabilità delle esportazioni.
In che modo i piccoli agricoltori traggono vantaggio dall'adozione digitale?
Le app mobili sovvenzionate e i programmi cooperativi aiutano le piccole aziende agricole ad aumentare i raccolti fino al 15%, riducendo al contempo i costi di input di due cifre, accelerando un CAGR previsto del 15.6% per il segmento.
Cosa impedisce che l'adozione acceleri ulteriormente?
Gli elevati costi iniziali, la frammentazione della proprietà terriera, la banda larga limitata e i problemi di interoperabilità con i macchinari obsoleti restano i principali ostacoli.


