

Dimensioni e quota di mercato del cancro delle tube di Falloppio
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.59 miliardo di dollari |
| Dimensione del mercato (2031) | 2.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.76% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
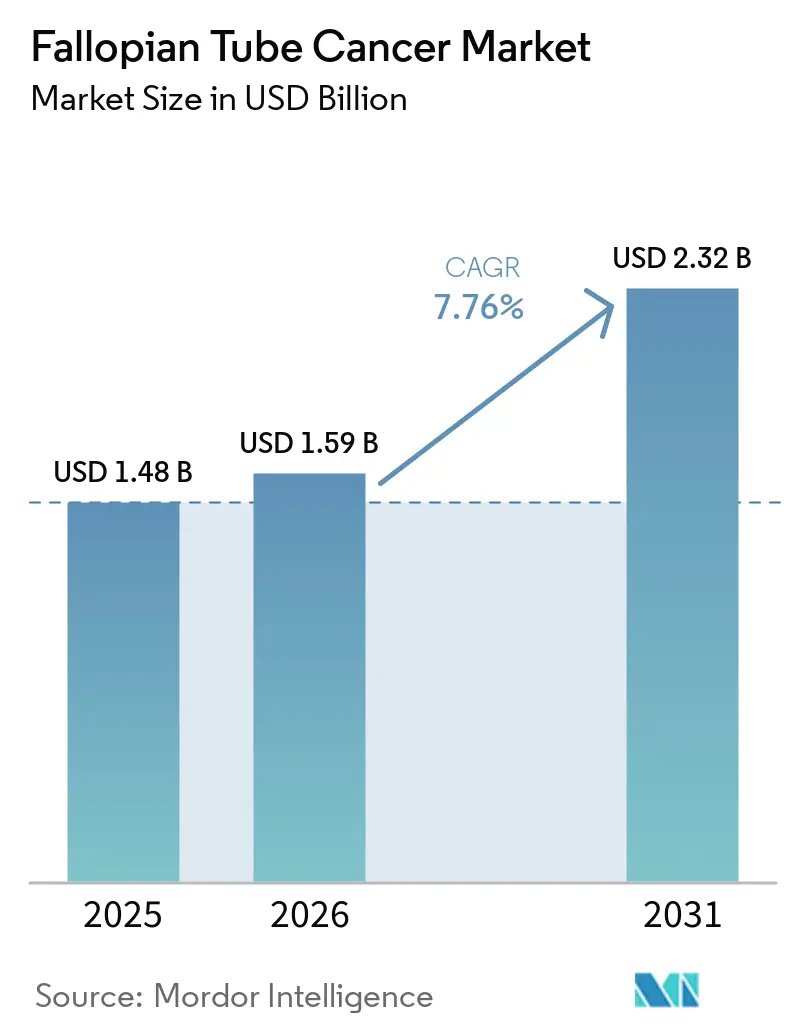
Analisi di mercato sul cancro delle tube di Falloppio a cura di Mordor Intelligence
Si prevede che il mercato del cancro delle tube di Falloppio aumenterà da 1.48 miliardi di dollari nel 2025 a 1.59 miliardi di dollari nel 2026 e raggiungerà i 2.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.76% nel periodo 2026-2031.
Il mercato del tumore delle tube di Falloppio si sta espandendo grazie al consolidamento dei protocolli di oncologia di precisione e al riconoscimento, da parte della classificazione patologica, di un'origine tubarica più frequente nelle forme sierose di alto grado. Questo cambiamento può ampliare la popolazione di pazienti trattabili e migliorare la visibilità delle pazienti la cui malattia era precedentemente classificata in categorie più ampie di tumore ovarico. Il trattamento basato sui biomarcatori sta diventando sempre più centrale nelle decisioni cliniche, collegando più strettamente i test diagnostici all'accesso alle terapie, alle discussioni sui rimborsi e alla selezione delle pazienti per gli studi clinici. I coniugati anticorpo-farmaco e gli inibitori di PARP stanno ampliando le opzioni terapeutiche, mentre la chirurgia e la chemioterapia rimangono fondamentali per la cura iniziale e continuano a rappresentare gran parte del percorso terapeutico attuale. Il mercato del tumore delle tube di Falloppio beneficia anche della definizione, da parte dei sistemi sanitari, di requisiti specifici per i test e di percorsi di rimborso per le pazienti idonee, poiché i risultati molecolari sono sempre più necessari prima di poter prendere in considerazione un trattamento mirato. La scarsità di dati specifici sulla malattia, la diagnosi tardiva, gli elevati costi del trattamento di mantenimento e l'accesso disomogeneo a servizi specializzati di patologia e oncologia ginecologica possono rallentare l'adozione di queste terapie in diversi paesi, in particolare laddove i sistemi sanitari non dispongono di ampi programmi di sovvenzione dei farmaci, di capacità affidabili di test molecolari o di reti di riferimento per i tumori ginecologici complessi e di strutture di trattamento specializzate.
Punti chiave del rapporto
- Nel 2025, l'offerta di trattamenti deteneva il 68.31% della quota di mercato del cancro alle tube di Falloppio, mentre si prevede che la diagnosi crescerà a un tasso annuo composto (CAGR) dell'8.88% fino al 2031.
- Per stadio della malattia, lo stadio I deteneva il 45.24% della quota di mercato del cancro delle tube di Falloppio nel 2025, mentre si prevede che lo stadio II crescerà a un CAGR del 9.22% fino al 2031.
- Dal punto di vista istologico, il carcinoma sieroso di alto grado deteneva il 69.14% della quota di mercato dei tumori delle tube di Falloppio nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9.82% fino al 2031.
- Per quanto riguarda gli utilizzatori finali, nel 2025 gli ospedali detenevano il 52.64% della quota di mercato del trattamento del tumore delle tube di Falloppio, mentre si prevede che le cliniche specializzate cresceranno a un tasso annuo composto del 9.35% fino al 2031.
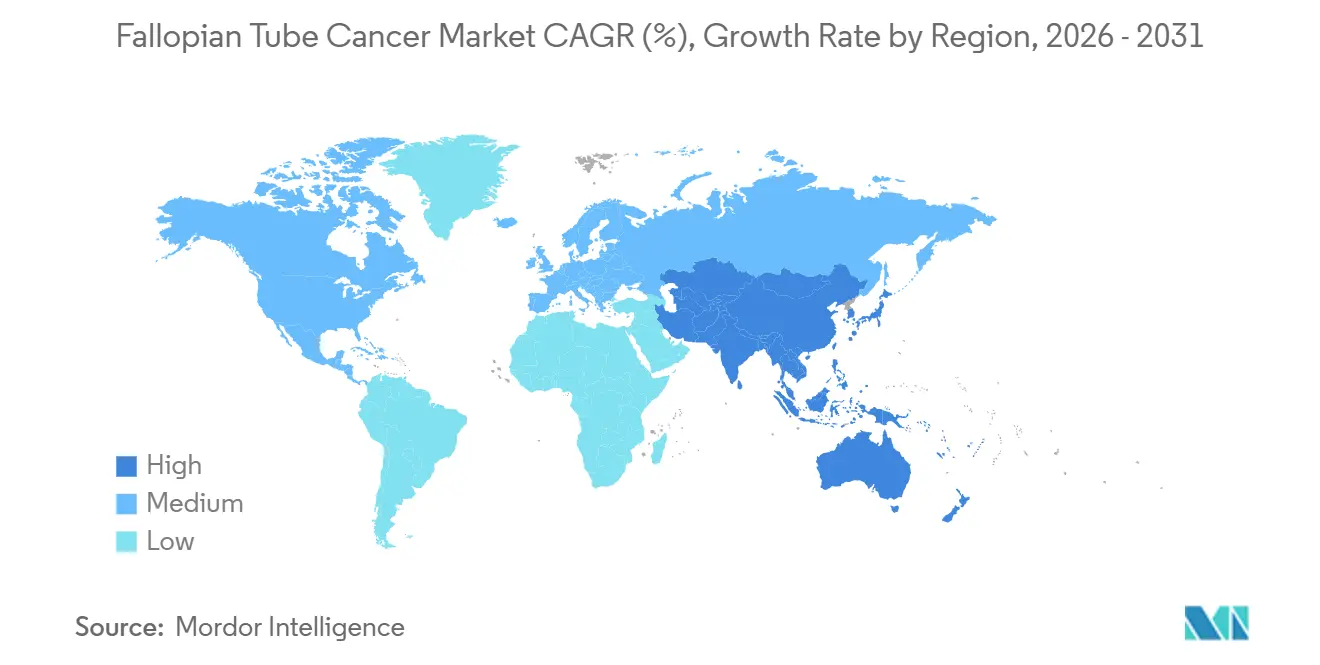
- Dal punto di vista geografico, il Nord America ha rappresentato il 38.61% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 9.25% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del cancro delle tube di Falloppio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'adozione di trattamenti guidati da biomarcatori | + 1.5% | Presente a livello globale, con la maggiore concentrazione in Nord America e in Europa occidentale. | Medio termine (2-4 anni) |
| Espansione della terapia di mantenimento con inibitori di PARP | + 1.2% | Nord America, UE, regione Asia-Pacifico, inclusi Giappone, Corea del Sud e Australia. | Medio termine (2-4 anni) |
| Aumento dell'utilizzo di coniugati anticorpo-farmaco | + 1.8% | Nord America e nucleo dell'UE, con ripercussioni anche in Asia-Pacifico e Medio Oriente e Africa. | A breve termine (≤ 2 anni) |
| Maggiore integrazione dei test genetici e molecolari | + 1.0% | Diffusione globale, con adozione iniziale in Nord America e nell'UE e diffusione più rapida nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Ampliamento delle infrastrutture oncologiche nella regione Asia-Pacifico e nell'Asia occidentale. | + 0.9% | Nucleo dell'area APAC, che comprende India, Cina e Corea del Sud, con ripercussioni sul Consiglio di Cooperazione del Golfo (GCC). | A lungo termine (≥ 4 anni) |
| Riclassificazione dei tumori sierosi di alto grado originati dall'estremità fimbriale | + 0.6% | Centri oncologici globali, in particolare quelli accademici | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'utilizzo di coniugati anticorpo-farmaco
Il 22 marzo 2024, la Food and Drug Administration (FDA) statunitense ha approvato integralmente mirvetuximab soravtansine per il trattamento del carcinoma epiteliale ovarico, delle tube di Falloppio e del carcinoma peritoneale primario FRα-positivo e resistente al platino. Lo studio di fase 3 MIRASOL ha riportato una sopravvivenza globale mediana di 16.5 mesi con mirvetuximab soravtansine e di 12.7 mesi con la chemioterapia, con un hazard ratio di 0.67 e un valore p di 0.0046. Lo studio ha inoltre riportato un tasso di risposta obiettiva del 42% per il farmaco e del 16% per la chemioterapia. A settembre 2024, AbbVie ha ricevuto un parere positivo dal CHMP (Commission on Medicines and Medicine) per ELAHERE, a supporto di un percorso verso un accesso più ampio in Europa. Nel dicembre 2025, Daiichi Sankyo e AstraZeneca hanno somministrato la prima dose a una paziente nello studio di fase 3 DESTINY-Ovarian01, che valuta trastuzumab deruxtecan più bevacizumab come terapia di mantenimento di prima linea per il carcinoma ovarico epiteliale HER2-positivo, che include il carcinoma delle tube di Falloppio. Il mercato del carcinoma delle tube di Falloppio potrebbe quindi vedere uno spostamento della spesa terapeutica verso regimi mirati man mano che questi programmi progrediscono nello sviluppo clinico, soprattutto quando gli studi di mantenimento di prima linea stabiliranno un ruolo più precoce per i coniugati anticorpo-farmaco ed estenderanno il loro utilizzo oltre il contesto della resistenza al platino. La pipeline comprende anche agenti diretti contro TROP-2, NaPi2b e B7-H4, attualmente oggetto di studio in sperimentazioni che reclutano pazienti con carcinoma delle tube di Falloppio. Questi programmi mirano a trattare pazienti i cui tumori non sono adatti al trattamento diretto contro FRα, ampliando la gamma di bersagli in fase di valutazione.
Aumento dell'adozione di trattamenti guidati da biomarcatori
La selezione dei biomarcatori è diventata parte integrante della pianificazione del trattamento di routine per molte pazienti affette da carcinoma epiteliale ovarico e delle tube di Falloppio. Le linee guida ASCO raccomandano il sequenziamento della linea germinale di BRCA1 e BRCA2 tramite un pannello multigenico al momento della diagnosi per tutte le pazienti con carcinoma epiteliale ovarico, incluso il carcinoma delle tube di Falloppio. La misura di qualità CMS n. 507 prevede l'esecuzione di test genetici sulla linea germinale entro 6 mesi dalla diagnosi di carcinoma delle tube di Falloppio come parte della valutazione delle prestazioni del medico. Anche il framework NCCN supporta mirvetuximab soravtansine per le pazienti idonee con malattia resistente al platino ed elevata espressione di FRα. Questi requisiti rendono la diagnostica di accompagnamento importante per l'accesso e la prescrizione, piuttosto che una fase separata dopo la selezione del trattamento. Una migliore classificazione delle pazienti può anche rendere più preciso l'arruolamento negli studi clinici, creare dati più utili per i successivi programmi di terapia mirata e supportare la crescita della diagnosi nel mercato del carcinoma delle tube di Falloppio, poiché i risultati molecolari guidano l'eleggibilità al trattamento. Questo ciclo di feedback collega i test di laboratorio, la selezione del trattamento e lo sviluppo clinico, anziché trattare ciascuna attività come una parte isolata dell'assistenza.
Espansione della terapia di mantenimento con inibitori di PARP
Gli inibitori di PARP hanno un ruolo consolidato nella terapia di mantenimento dopo il trattamento a base di platino per il carcinoma ovarico e delle tube di Falloppio in stadio avanzato. GSK ha riferito che niraparib più dostarlimab hanno raggiunto l'endpoint primario di sopravvivenza libera da progressione nello studio di fase 3 FIRST-ENGOT-OV44 nel carcinoma ovarico avanzato di prima linea. L'analisi finale PRIMA ha mostrato un tasso di sopravvivenza libera da progressione a 5 anni del 35% con niraparib e del 16% con placebo nella popolazione HRD-positiva [1] González-Martín, A., et al., “Niraparib First-Line Maintenance Therapy in Patients with Newly Diagnosed Advanced Ovarian Cancer: Final Overall Survival Results from the PRIMA/ENGOT-OV26/GOG-3012 Trial,” Penn State University Research Repository, pure.psu.edu. . Nel febbraio 2026, il NICE ha raccomandato niraparib per l'uso di mantenimento di routine dopo la chemioterapia di prima linea a base di platino nel carcinoma ovarico, delle tube di Falloppio e peritoneale epiteliale avanzato di alto grado. In un'analisi finale pubblicata nel novembre 2024, fuzuloparib ha riportato una sopravvivenza mediana libera da progressione di 29.9 mesi rispetto a 11.1 mesi per il placebo, con un hazard ratio di 0.58. Questi risultati supportano la continua adozione del trattamento di mantenimento, sebbene il mercato del carcinoma delle tube di Falloppio rimanga dipendente da un'appropriata selezione dei pazienti e da un adeguato rimborso. Il risultato sulla sopravvivenza globale in popolazioni non selezionate rimane rilevante per le decisioni dei pagatori, poiché un elevato crossover può complicare l'interpretazione degli esiti a lungo termine. Ciò pone maggiore enfasi sullo stato di HRD e su altri biomarcatori quando i sistemi sanitari decidono quali pazienti debbano continuare il trattamento. Lo stesso processo supporta la necessità di diagnostica complementare ai farmaci di mantenimento.
Maggiore integrazione dei test genetici e molecolari
Le linee guida cliniche internazionali raccomandano la consulenza genetica e i test germinali per le donne con carcinoma delle tube di Falloppio, indipendentemente dall'età o dall'anamnesi familiare. Ciò aumenta la necessità di test germinali per BRCA1 e BRCA2, test somatici e una profilazione genomica più ampia. Le linee guida ASCO includono BRCA1, BRCA2, RAD51C, RAD51D, BRIP1 e i geni del sistema di riparazione del DNA (mismatch repair) nell'approccio di test multigenico raccomandato. Uno studio del 2025 pubblicato su Nature Communications ha analizzato più di 100 tube di Falloppio umane utilizzando il sequenziamento del genoma intero con bisolfito e la proteomica, affinando la comprensione delle alterazioni molecolari prima della perdita di eterozigosi. Blue Shield of California considera i test germinali per BRCA1 e BRCA2 medicalmente necessari per le pazienti con carcinoma avanzato delle tube di Falloppio, secondo la propria polizza assicurativa. Il mercato del carcinoma delle tube di Falloppio ne trae vantaggio perché i test sono legati all'idoneità alla terapia e rimangono rilevanti anche quando la concorrenza per i trattamenti cambia. La consulenza genetica, i test germinali e la profilazione del tumore creano un'esigenza diagnostica duratura lungo tutto il percorso di cura. Questa esigenza si pone prima del primo trattamento, in caso di recidiva e quando i medici valutano le possibili opzioni per la terapia di mantenimento. Il ruolo diagnostico è quindi meno dipendente da un singolo farmaco o da una singola classe di trattamento e più che dal solo fatturato derivante dalla terapia.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsa consapevolezza della malattia e diagnosi tardiva. | -0.8% | Diffuso a livello globale, con maggiore evidenza in Sud America, Medio Oriente e Africa e nei paesi a basso reddito dell'area Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Prove limitate specifiche per il carcinoma primario delle tube di Falloppio | -0.5% | A livello globale, con effetti sui rimborsi nell'UE e nel Regno Unito. | Medio termine (2-4 anni) |
| Costo elevato dell'oncologia di precisione a lungo termine | -0.7% | Il problema è di portata globale, con maggiore gravità laddove la copertura sanitaria universale o i sussidi ai farmaci sono limitati. | Medio termine (2-4 anni) |
| Scarsità di servizi specializzati di patologia e oncologia ginecologica | -0.4% | Medio Oriente e Africa, Sud America, Asia-Pacifico a basso reddito ed Europa orientale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scarsa consapevolezza della malattia e diagnosi tardiva.
Il carcinoma delle tube di Falloppio è difficile da identificare prima dell'intervento chirurgico perché i suoi sintomi possono assomigliare a quelli di tumori ovarici, masse annessiali e patologie pelviche benigne. Questa incertezza può ritardare l'intervento terapeutico e portare a una diagnosi in fase avanzata. Non esiste un test di screening affidabile per il carcinoma delle tube di Falloppio, il che limita la possibilità di individuare la malattia a livello microscopico in fase precoce. La mancanza di un percorso standardizzato per la diagnosi precoce può limitare il numero di interventi chirurgici a scopo curativo e lasciare un maggior numero di pazienti bisognosi di trattamenti complessi. Anche le idee errate degli operatori sanitari sulla necessità di test universali rappresentano un ostacolo all'esecuzione sistematica di test genetici negli ambulatori oncologici territoriali. Il mercato del carcinoma delle tube di Falloppio risente negativamente del fatto che le pazienti si rivolgano tardivamente ai servizi specializzati o non ricevano i test che potrebbero identificare le opzioni terapeutiche più adatte.
Costo elevato dell'oncologia di precisione a lungo termine
La terapia di mantenimento a lungo termine con inibitori di PARP e coniugati anticorpo-farmaco può comportare un onere economico considerevole per i pazienti e i sistemi sanitari. Mirvetuximab soravtansine richiede il test diagnostico di accompagnamento FRα e viene somministrato ogni 3 settimane fino alla progressione della malattia o alla comparsa di tossicità inaccettabile. La terapia di mantenimento con inibitori di PARP può continuare per 24 mesi o più, con conseguenti costi aggiuntivi per l'acquisizione del farmaco, il monitoraggio e la gestione clinica. Uno studio del 2026 pubblicato su Gynecologic Oncology ha documentato le esigenze di gestione della sicurezza, comprese le modifiche del dosaggio correlate alla trombocitopenia, tra le pazienti che ricevevano niraparib come terapia di mantenimento di prima linea [2] “Real-World Safety Profile and Clinical Management of Patients with Epithelial Ovarian Cancer Who Received First-Line Maintenance Niraparib Therapy: Final Results from the 1NSPIRE Chart Review Study,” Gynecologic Oncology, doi.org. . Il limitato beneficio in termini di sopravvivenza globale nelle popolazioni non selezionate può indurre gli enti pagatori a concentrare il rimborso sui gruppi confermati da biomarcatori. Le valutazioni delle tecnologie sanitarie, pertanto, richiedono ai produttori di dimostrare un valore clinico duraturo prima che l'accesso venga ampliato. Questo approccio può ridurre il numero di pazienti rimborsabili in alcune parti del mercato del tumore delle tube di Falloppio.
Analisi del segmento
Grazie all'offerta: la diagnostica accelera mentre le opzioni terapeutiche si ampliano
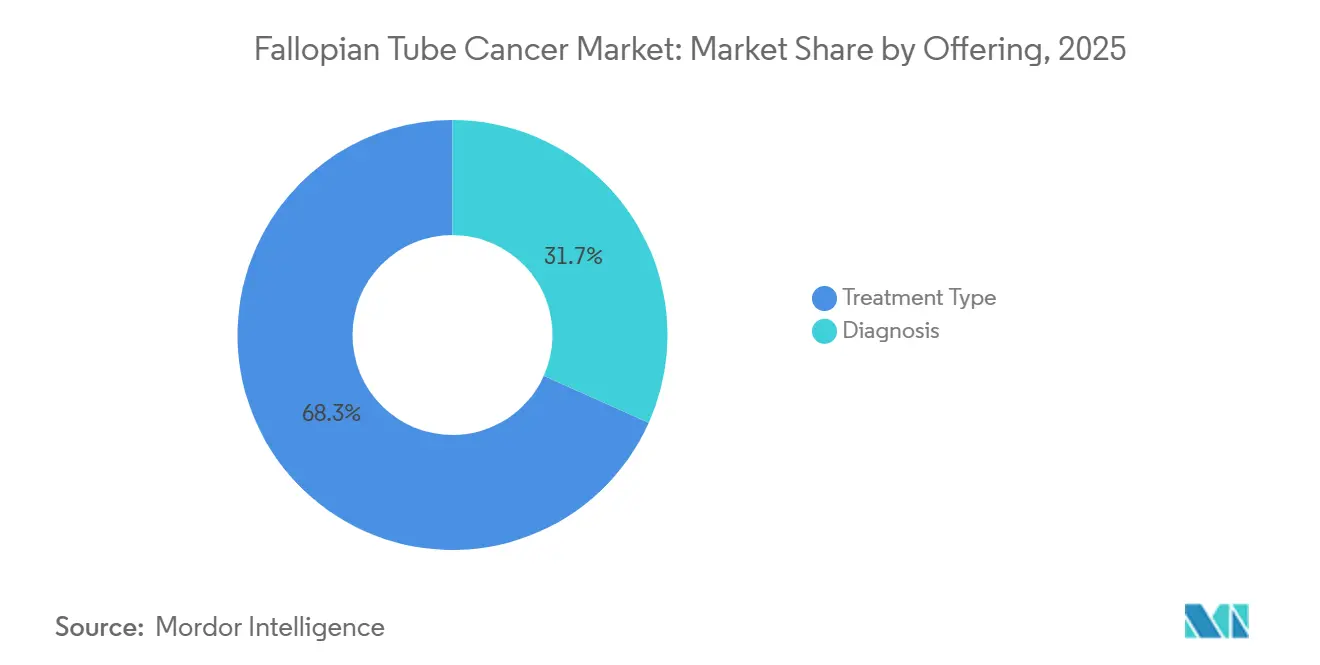
Nel 2025, il trattamento rappresentava il 68.31% del mercato del tumore delle tube di Falloppio. La chirurgia e la chemioterapia a base di platino rimanevano i pilastri della gestione iniziale, mentre la terapia mirata e l'immunoterapia venivano utilizzate per il mantenimento o in caso di recidiva. Si prevede che il sottosegmento diagnostico crescerà a un CAGR dell'8.88% dal 2026 al 2031. I test molecolari e genomici stanno diventando prerequisiti per le pazienti che potrebbero ricevere terapie mirate. Il settore del tumore delle tube di Falloppio sta quindi assistendo a un ruolo sempre più importante dei test diagnostici prima di prendere decisioni terapeutiche.
I coniugati anticorpo-farmaco e le terapie mirate stanno modificando il mix di trattamento, sebbene la chemioterapia mantenga il volume di trattamento maggiore. Le linee guida NCCN includono una raccomandazione di Categoria 2B per il trastuzumab deruxtecan nel carcinoma ovarico HER2-positivo sensibile al platino, fornendo un quadro clinico rilevante per il carcinoma delle tube di Falloppio. I test germinali e somatici sono sempre più utilizzati insieme alla profilazione genomica completa. L'imaging con risonanza magnetica e PET rimane rilevante per la stadiazione pre-chirurgica. Un case report del 2025 ha dimostrato che l'ecografia transvaginale ha identificato un carcinosarcoma delle tube di Falloppio in fase iniziale che la TC con mezzo di contrasto non aveva rilevato. Il collegamento tra le approvazioni terapeutiche e la diagnostica complementare richiesta supporta la rapida crescita della diagnosi nel mercato del carcinoma delle tube di Falloppio.
In base allo stadio della malattia: lo stadio I è il più esteso, ma lo stadio II mostra la crescita più rapida.
Nel 2025, lo stadio I rappresentava il 45.24% della quota di mercato del carcinoma delle tube di Falloppio in base allo stadio della malattia. Questa posizione riflette il numero di pazienti trattate chirurgicamente la cui malattia può essere risolta con la chirurgia citoriduttiva. Una diagnosi precoce può essere favorita dalla presenza di perdite vaginali acquose associate alla triade dell'idrope tubarica. Si prevede che lo stadio II crescerà a un tasso di crescita annuale composto (CAGR) del 9.22% dal 2026 al 2031. La riclassificazione dei tumori sierosi di alto grado come tumori delle tube di Falloppio aumenta il riconoscimento dei casi di stadio II che in precedenza potevano essere classificati come carcinoma ovarico avanzato.
La chemioterapia perioperatoria viene utilizzata più frequentemente anche nella malattia di stadio II. Lo stadio III rimane lo stadio che richiede il trattamento più intensivo perché i pazienti necessitano comunemente di regimi combinati e di terapia di mantenimento con inibitori di PARP. Lo stadio IV ha l'incidenza più bassa, ma può generare elevati costi di trattamento per paziente a causa dei regimi di salvataggio e dei protocolli con coniugati anticorpo-farmaco. Le evidenze scientifiche si basano ancora in gran parte sui sistemi FIGO originariamente sviluppati per il carcinoma ovarico. Questo quadro condiviso aiuta i medici a classificare la malattia, ma limita i dati sulla storia naturale specifici per stadio del carcinoma primario della tuba di Falloppio. I criteri FIGO aggiornati si applicano a una classificazione unificata dell'ovaio, della tuba di Falloppio e del peritoneo, che influenza il modo in cui il mercato del cancro della tuba di Falloppio viene monitorato per stadio [3] “Cancer of the Ovary, Fallopian Tube, and Peritoneum: 2025 Update,” International Journal of Gynecology and Obstetrics, doi.org..
Dal punto di vista istologico: il carcinoma sieroso di alto grado predomina sia in termini di quota che di crescita.
Nel 2025, il carcinoma sieroso di alto grado deteneva il 69.14% della quota di mercato del carcinoma delle tube di Falloppio. Questo sottotipo rappresenta la forma predominante di carcinoma delle tube di Falloppio e condivide caratteristiche cliniche e molecolari con i carcinomi sierosi pelvici associati a mutazioni BRCA. Si prevede inoltre una crescita a un tasso annuo composto (CAGR) del 9.82% dal 2026 al 2031. Questa combinazione riflette gli effetti della riclassificazione diagnostica e di una più ampia copertura di trattamenti guidati da biomarcatori. Il settore del carcinoma delle tube di Falloppio si concentra su questa istologia perché è la più direttamente collegata agli attuali percorsi di test per le mutazioni BRCA e FRα.
Il carcinoma sieroso di basso grado, il carcinoma endometrioide, il carcinoma a cellule chiare, il carcinoma mucinoso e il carcinosarcoma rappresentavano insieme poco più del 30% della base istologica. I loro profili molecolari possono limitare l'uso di trattamenti mirati a BRCA e FRα. Il carcinoma sieroso di basso grado è associato all'attivazione della via di segnalazione MEK, che limita il ruolo degli inibitori di PARP e crea la necessità di approcci basati sugli inibitori di MEK. Il carcinosarcoma è associato alla prognosi peggiore tra i sottotipi elencati. Una pubblicazione di fase 1/2 del 2025 ha riportato un'attività preliminare per DB-1305/BNT325 nei tumori solidi, inclusi il carcinoma ovarico e quello delle tube di Falloppio. La revisione patologica specialistica rimane importante, incluso l'uso del protocollo SEE-FIM per i campioni ad alto rischio.
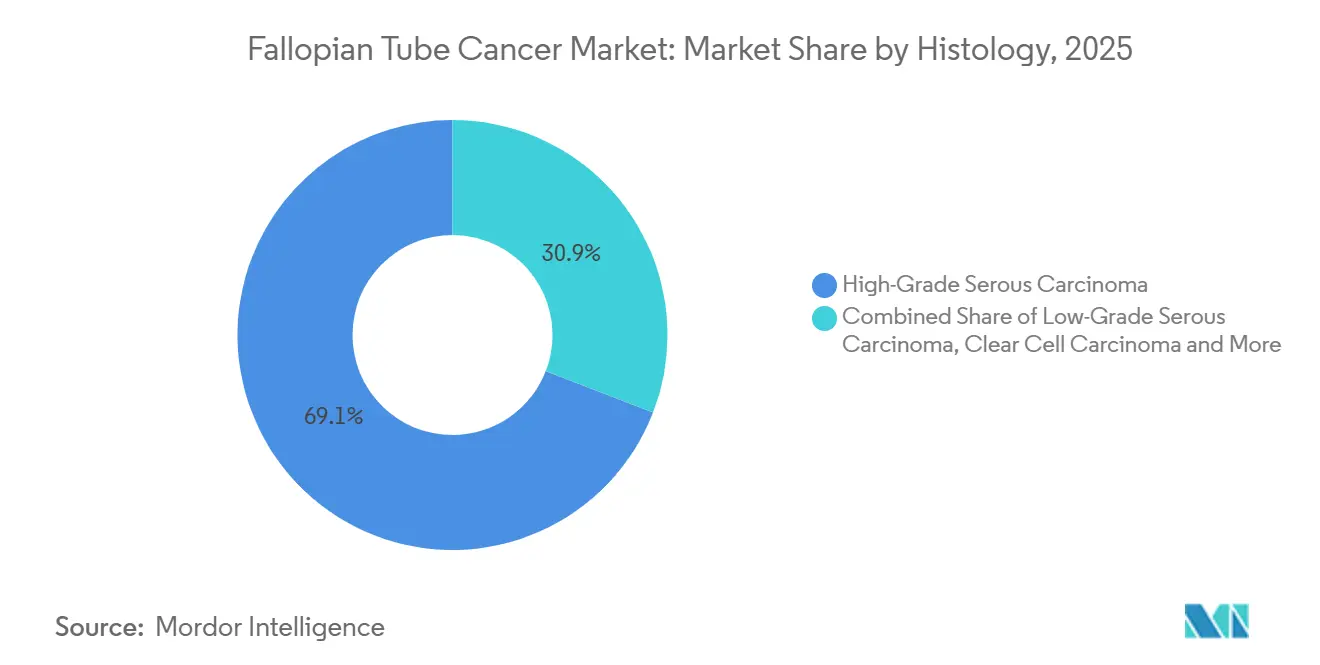
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli ospedali trainano i volumi; le cliniche specialistiche guidano la crescita
Nel 2025, gli ospedali detenevano il 52.64% del fatturato derivante dalla vendita agli utenti finali nel mercato del tumore delle tube di Falloppio. Questa posizione riflette l'accesso a interventi chirurgici, unità di infusione, laboratori di anatomia patologica e team multidisciplinari per la valutazione dei tumori. I centri oncologici specializzati trattano inoltre una quota significativa di pazienti con patologie complesse che richiedono interventi chirurgici citoriduttivi o la partecipazione a studi clinici. Si prevede che le cliniche specializzate cresceranno a un tasso di crescita annuo composto (CAGR) del 9.35% dal 2026 al 2031. Gli inibitori orali di PARP e la potenziale somministrazione di coniugati anticorpo-farmaco a minore complessità favoriscono il passaggio a un'assistenza ambulatoriale.
I centri di chirurgia ambulatoriale stanno assumendo un ruolo sempre più importante nella gestione chirurgica precoce, grazie alla crescente diffusione della stadiazione laparoscopica minimamente invasiva negli stadi I e II della malattia. L'assistenza ambulatoriale offre inoltre una via per il contenimento dei costi per gli enti pagatori e i sistemi sanitari integrati. AbbVie ha avviato uno studio neoadiuvante di fase 2 su mirvetuximab soravtansine nel novembre 2025 per il trattamento di pazienti con carcinoma ovarico epiteliale sieroso, delle tube di Falloppio o peritoneale primario in stadio avanzato, con espressione di FRα, di nuova diagnosi. Lo studio esamina un percorso in cui il trattamento con coniugati anticorpo-farmaco potrebbe precedere l'intervento chirurgico. GSK ha avviato uno studio di fase IV su niraparib in India nell'aprile 2025 per pazienti con carcinoma ovarico e delle tube di Falloppio in stadio avanzato o recidivante. Questi studi possono fornire informazioni utili per l'utilizzo in cliniche specializzate e centri oncologici regionali nel mercato del carcinoma delle tube di Falloppio.
Analisi geografica
Nel 2025, il Nord America deteneva il 38.61% della quota di mercato globale per il tumore delle tube di Falloppio. La regione beneficia di una consolidata regolamentazione, di un'elevata spesa per paziente e di un'intensa attività di sperimentazione clinica. Gli Stati Uniti rimangono il principale mercato nazionale grazie all'approvazione da parte della FDA di mirvetuximab soravtansine nel marzo 2024 e al supporto, previsto dalla norma CMS Quality Measure #507, per i test genetici entro 6 mesi dalla diagnosi. Le linee guida ASCO e i framework NCCN supportano l'analisi multigenica al momento della diagnosi. Il Messico è meno sviluppato a causa dei ritardi nell'inserimento dei farmaci nei prontuari terapeutici e della minore spesa in oncologia, che limitano l'accesso alla terapia guidata dai biomarcatori e agli inibitori di PARP.
L'Europa segue il Nord America per contributo assoluto al mercato del tumore delle tube di Falloppio, con Germania, Regno Unito e Francia che detengono le maggiori quote nazionali. Il CHMP ha espresso un parere positivo su mirvetuximab soravtansine nel settembre 2024, supportando il potenziale accesso a livello europeo. Il NICE ha raccomandato niraparib per l'uso di routine nel Servizio Sanitario Nazionale (NHS) nel febbraio 2026, dopo la chemioterapia di prima linea a base di platino per il tumore avanzato delle tube di Falloppio. L'Asia-Pacifico è la regione a più rapida crescita nel mercato del tumore delle tube di Falloppio, con un CAGR previsto del 9.25% dal 2026 al 2031. India, Cina, Corea del Sud e Filippine stanno aumentando la capacità oncologica, mentre l'accelerazione dell'approvazione dei farmaci e l'inclusione nel rimborso in Cina rimangono fattori importanti nel breve termine.
Il Medio Oriente, l'Africa e il Sud America rappresentano segmenti più piccoli ma comunque rilevanti del mercato del tumore delle tube di Falloppio. I Paesi del Consiglio di Cooperazione del Golfo (CCG) e il Brasile detengono una quota sproporzionata della spesa oncologica nelle rispettive regioni. I registri dei tumori e le reti oncologiche private si stanno espandendo nei Paesi del CCG, sebbene l'assenza di programmi di screening a livello di popolazione faccia sì che molti pazienti si presentino ancora allo stadio III o IV della malattia. Il Sudafrica vanta il sistema oncologico più sviluppato in Africa, ma la limitata capacità di analisi patologiche ostacola l'esecuzione tempestiva di test molecolari e un'accurata sottotipizzazione istologica. Il Brasile riveste un ruolo importante nell'adozione della terapia di mantenimento con inibitori di PARP, poiché GSK ha avviato in questo Paese uno studio di fase IV sul niraparib nell'ambito del suo programma più ampio. L'Argentina e il resto del Sud America sono ancora indietro in termini di infrastrutture diagnostiche, ma stanno migliorando l'accesso alla chemioterapia a base di platino attraverso programmi di appalto pubblico.
Panorama competitivo
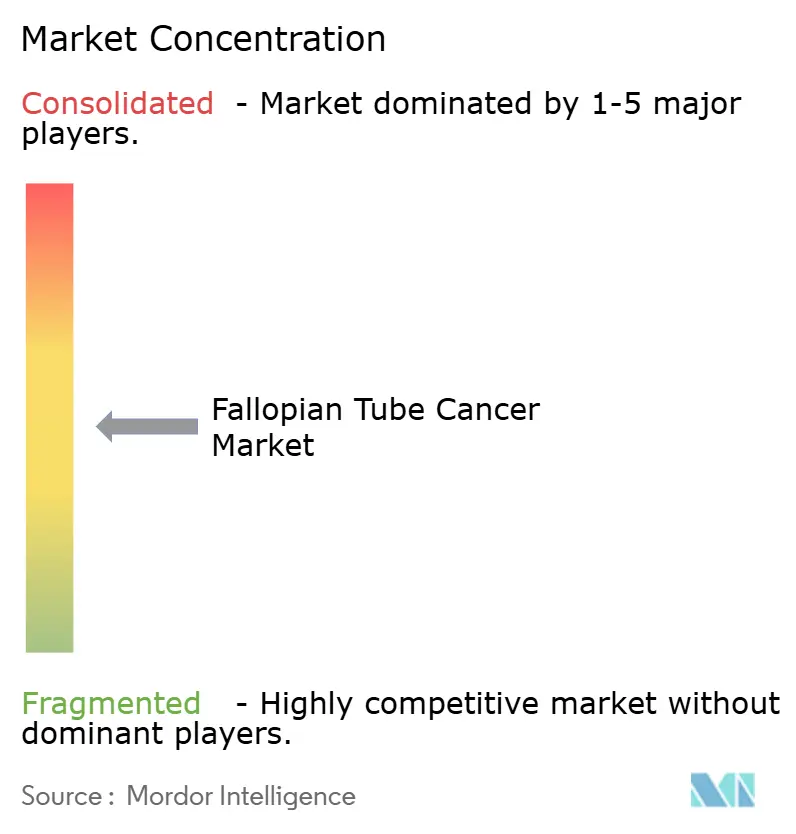
Il mercato del tumore delle tube di Falloppio è moderatamente consolidato tra le grandi aziende farmaceutiche con ampi portafogli di oncologia ginecologica. AstraZeneca, AbbVie, GSK, Merck e Daiichi Sankyo sono leader nelle attività di sviluppo terapeutico. L'acquisizione di ImmunoGen da parte di AbbVie ha inserito mirvetuximab soravtansine all'interno di una piattaforma commerciale più ampia. Il farmaco ha ottenuto l'autorizzazione all'immissione in commercio o un potenziale accesso regolatorio in Nord America, Unione Europea, Canada e in alcune aree dell'Asia-Pacifico. Questa operazione dimostra come le acquisizioni possano ampliare la portata di un farmaco oncologico mirato.
La principale opportunità competitiva risiede nella terapia di prima linea, per la quale non esiste ancora un coniugato anticorpo-farmaco approvato per il carcinoma delle tube di Falloppio come trattamento di mantenimento di prima linea. Daiichi Sankyo e AstraZeneca hanno avviato lo studio DESTINY-Ovarian01 nel dicembre 2025 per valutare la combinazione di trastuzumab deruxtecan e bevacizumab in questo contesto. Anche AbbVie ha avviato il suo studio di fase 2 neoadiuvante con mirvetuximab e soravtansine nel novembre 2025. GSK sta valutando niraparib in combinazione con dostarlimab dopo che la combinazione ha raggiunto l'endpoint primario di sopravvivenza libera da progressione dello studio FIRST. Questi programmi dimostrano che le aziende farmaceutiche stanno puntando sulle combinazioni e sull'uso di trattamenti precoci, piuttosto che affidarsi esclusivamente a terapie di seconda linea.
Anche le aziende di diagnostica rivestono un ruolo importante nella competizione per il tumore delle tube di Falloppio, poiché l'idoneità al trattamento dipende dai risultati molecolari. Myriad Genetics commercializza MyChoice CDx, un test diagnostico complementare approvato dalla FDA per la valutazione dello stato di HRD nel contesto del trattamento con niraparib. I nuovi sviluppatori di coniugati anticorpo-farmaco stanno cercando bersagli oltre a FRα, tra cui TROP-2, NaPi2b e B7-H4. Questi programmi mirano a superare i limiti creati dall'espressione eterogenea di FRα. La concorrenza si sta quindi intensificando tra le case farmaceutiche consolidate, gli sviluppatori specializzati e i fornitori di test, nonostante le aziende leader nel settore terapeutico mantengano una posizione di rilievo.
Leader del settore del cancro alle tube di Falloppio
AstraZeneca SpA
GSK plc
F. Hoffmann-La Roche SA
Merck & Co., Inc.
AbbVie Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Singapore Cancer Center Inc. ha ampliato le proprie attività a Cebu, nelle Filippine, inaugurando un'unità dedicata alle infusioni e ai trattamenti ambulatoriali, una farmacia oncologica e un laboratorio di biologia molecolare. La struttura è stata designata sito ufficiale del Roche Access Program, garantendo ai pazienti un accesso strutturato ai farmaci oncologici innovativi di Roche in una regione in cui i costi elevati avevano precedentemente limitato la diffusione delle terapie.
- Febbraio 2026: la Food and Drug Administration ha approvato pembrolizumab, Keytruda, e pembrolizumab e berahyaluronidase alfa-pmph, Keytruda Qlex, in combinazione con paclitaxel, con o senza bevacizumab, per pazienti adulti con carcinoma epiteliale ovarico, delle tube di Falloppio o peritoneale primario resistente al platino, i cui tumori esprimono PD-L1, CPS≥1, come determinato da un test autorizzato dalla FDA, e che hanno ricevuto 1 o 2 precedenti regimi di trattamento sistemico.
Ambito del rapporto sul mercato globale del cancro delle tube di Falloppio
Secondo quanto riportato, il carcinoma delle tube di Falloppio, noto anche come carcinoma primario delle tube di Falloppio, è un raro tipo di tumore ginecologico che ha origine nelle tube di Falloppio. Consiste nella crescita maligna delle cellule che rivestono la superficie interna delle tube di Falloppio, che fanno parte dell'apparato riproduttivo femminile e sono responsabili del trasporto degli ovuli dalle ovaie all'utero. Questo tumore può presentarsi con sintomi simili a quelli del carcinoma ovarico e viene spesso diagnosticato in fase avanzata.
Il mercato del cancro delle tube di Falloppio è segmentato in base al tipo di trattamento offerto, che comprende chirurgia, chemioterapia, terapia mirata, immunoterapia, terapia ormonale, radioterapia e regimi combinati; alla diagnosi, che comprende ecografia, tomografia computerizzata, risonanza magnetica, tomografia a emissione di positroni, biopsia e istopatologia, test del CA-125 nel sangue, test genetici germinali e somatici e profilazione genomica completa; allo stadio della malattia, che comprende stadio I, stadio II, stadio III e stadio IV; all'istologia, che comprende carcinoma sieroso di alto grado, carcinoma sieroso di basso grado, carcinoma endometrioide, carcinoma a cellule chiare, carcinoma mucinoso e carcinosarcoma; all'utente finale, che comprende ospedali, centri oncologici specializzati, cliniche specializzate, centri chirurgici ambulatoriali e altri utenti finali; e all'area geografica, che comprende Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, vengono fornite le dimensioni del mercato e le previsioni in termini di valore (USD).
| Per tipo di trattamento | Chirurgia |
| Chemioterapia | |
| Terapia mirata | |
| immunoterapia | |
| Terapia ormonale | |
| Radioterapia | |
| Regimi combinati | |
| Per diagnosi | Ultrasuono |
| Tomografia computerizzata | |
| Risonanza Magnetica | |
| Tomografia ad emissione di positroni | |
| Biopsia e istopatologia | |
| Analisi del sangue CA-125 | |
| Test genetici germinali e somatici | |
| Profilazione genomica completa |
| Fase I |
| Fase II |
| Stadio III |
| Stadio IV |
| Carcinoma sieroso di alto grado |
| Carcinoma sieroso di basso grado |
| Carcinoma endometrioide |
| Carcinoma a cellule chiare |
| Carcinoma mucinoso |
| Carcinosarcoma |
| Ospedali |
| Centri specializzati in cancro |
| Cliniche specializzate |
| Centri chirurgici ambulatoriali |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Offrendo | Per tipo di trattamento | Chirurgia |
| Chemioterapia | ||
| Terapia mirata | ||
| immunoterapia | ||
| Terapia ormonale | ||
| Radioterapia | ||
| Regimi combinati | ||
| Per diagnosi | Ultrasuono | |
| Tomografia computerizzata | ||
| Risonanza Magnetica | ||
| Tomografia ad emissione di positroni | ||
| Biopsia e istopatologia | ||
| Analisi del sangue CA-125 | ||
| Test genetici germinali e somatici | ||
| Profilazione genomica completa | ||
| Per stadio della malattia | Fase I | |
| Fase II | ||
| Stadio III | ||
| Stadio IV | ||
| Per istologia | Carcinoma sieroso di alto grado | |
| Carcinoma sieroso di basso grado | ||
| Carcinoma endometrioide | ||
| Carcinoma a cellule chiare | ||
| Carcinoma mucinoso | ||
| Carcinosarcoma | ||
| Per utente finale | Ospedali | |
| Centri specializzati in cancro | ||
| Cliniche specializzate | ||
| Centri chirurgici ambulatoriali | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che guidano la crescita nel trattamento del cancro alle tube di Falloppio?
Il trattamento guidato dai biomarcatori, i test genetici, la terapia di mantenimento con inibitori di PARP e lo sviluppo di coniugati anticorpo-farmaco supportano la domanda. Questi sviluppi collegano i risultati diagnostici in modo più diretto alla selezione del trattamento e possono ampliare l'accesso a regimi terapeutici mirati per i pazienti idonei.
Quanto sarà grande il mercato del cancro alle tube di Falloppio nel 2026?
Il valore è stimato a 1.59 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.76%. Questa stima riflette la crescente necessità di diagnosi e trattamento nell'ambito di percorsi di oncologia di precisione.
Quale offerta contribuisce maggiormente al fatturato?
Nel 2025, il trattamento rappresentava il 68.31% delle terapie principali, poiché la chirurgia e la chemioterapia rimangono elementi cardine della gestione del paziente. Le terapie mirate, l'immunoterapia e i regimi di mantenimento vengono aggiunti in base allo stadio della malattia, ai risultati dei biomarcatori e al percorso di trattamento clinico.
Quale offerta sta crescendo più rapidamente?
Si prevede che la diagnosi crescerà a un tasso annuo composto (CAGR) dell'8.88% fino al 2031, man mano che i test molecolari acquisiranno maggiore importanza per l'idoneità alla terapia. I test della linea germinale, i test somatici e la profilazione genomica possono aiutare a identificare i pazienti idonei a cure mirate in base ai biomarcatori.
Quale regione si sta espandendo più rapidamente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 9.25% dal 2026 al 2031, grazie agli investimenti nelle infrastrutture oncologiche. Tale crescita è legata all'attività in India, Cina, Corea del Sud e Filippine, in concomitanza con lo sviluppo dell'accesso a farmaci oncologici innovativi.
Perché i test genetici sono importanti nella cura del tumore delle tube di Falloppio?
I test BRCA e quelli correlati possono identificare i pazienti che potrebbero essere idonei per gli inibitori di PARP e altri trattamenti selezionati in base ai biomarcatori. I test supportano inoltre la consulenza genetica, l'abbinamento per gli studi clinici e la selezione di una strategia terapeutica adeguata al momento della diagnosi o della recidiva.


