

Dimensioni e quota del mercato del factoring
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
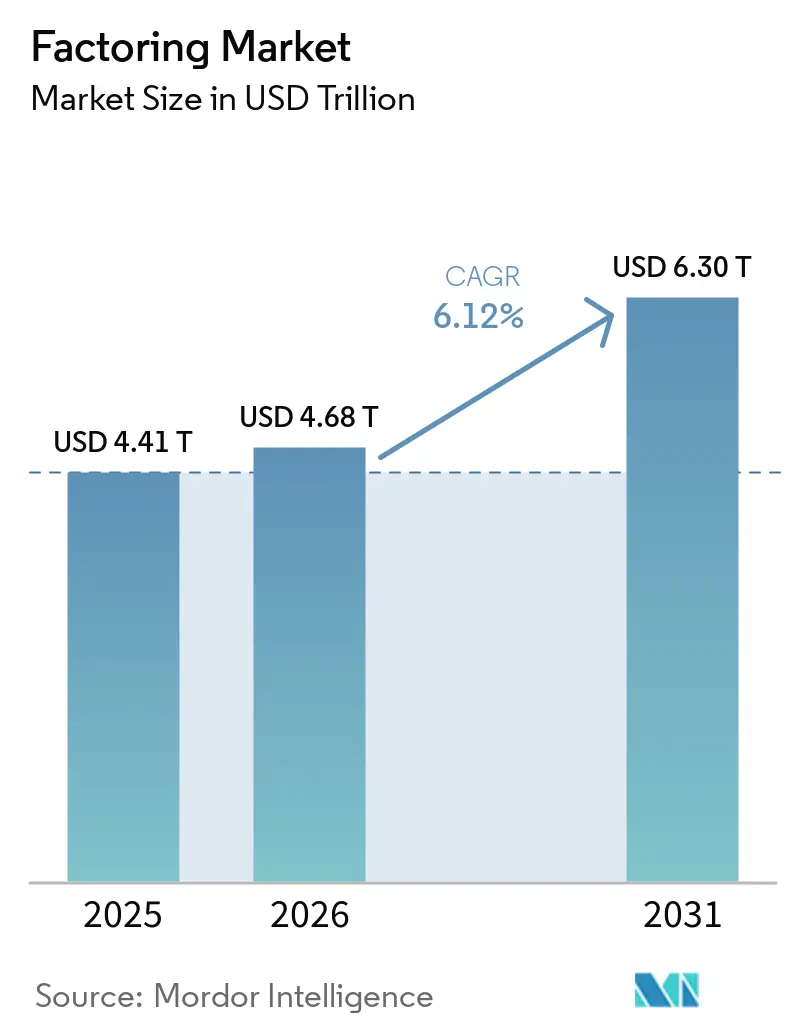
| Dimensione del mercato (2026) | 4.68 trilioni di dollari |
| Dimensione del mercato (2031) | 6.30 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 6.12% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Europa |
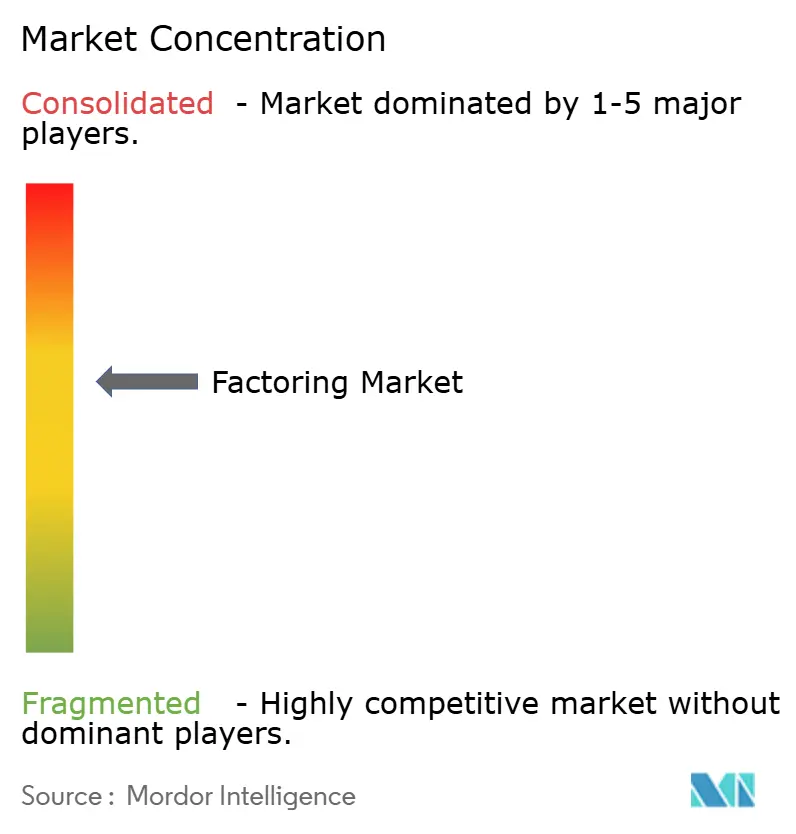
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del factoring di Mordor Intelligence
Si prevede che il mercato del factoring aumenterà da 4.41 trilioni di dollari nel 2025 e 4.68 trilioni di dollari nel 2026 a 6.30 trilioni di dollari entro il 2031, registrando un CAGR del 6.12% tra il 2026 e il 2031.
La stretta sul capitale circolante e il limite di 60 giorni imposto dall'Unione Europea sui termini di pagamento tra imprese stanno aumentando la domanda dei fornitori di liquidità basata sui crediti, il che favorisce una più ampia adozione nel mercato del factoring. [1] Parlamento europeo, “Risoluzione legislativa del Parlamento europeo del 23 aprile 2024 sulla lotta ai ritardi di pagamento nelle transazioni commerciali”, Gazzetta ufficiale dell'Unione europea, europa.eu L'Europa rimane il centro di attività in termini di quota, mentre il corridoio Medio Oriente e Africa mostra le prospettive di crescita più rapide, poiché le piattaforme digitali e le innovazioni nei pagamenti ampliano la distribuzione per le piccole imprese. Le banche sono ancora il fulcro dell'ecosistema, ma le piattaforme non bancarie che integrano la valutazione del rischio nei software aziendali e nei marketplace stanno guadagnando terreno, il che sta plasmando la concorrenza nel mercato del factoring. Il factoring nazionale continua a dominare i volumi, tuttavia le integrazioni transfrontaliere dell'e-commerce e le migliori opzioni di regolamento stanno contribuendo alla crescita del finanziamento internazionale dei crediti all'interno del mercato.
Punti chiave del rapporto
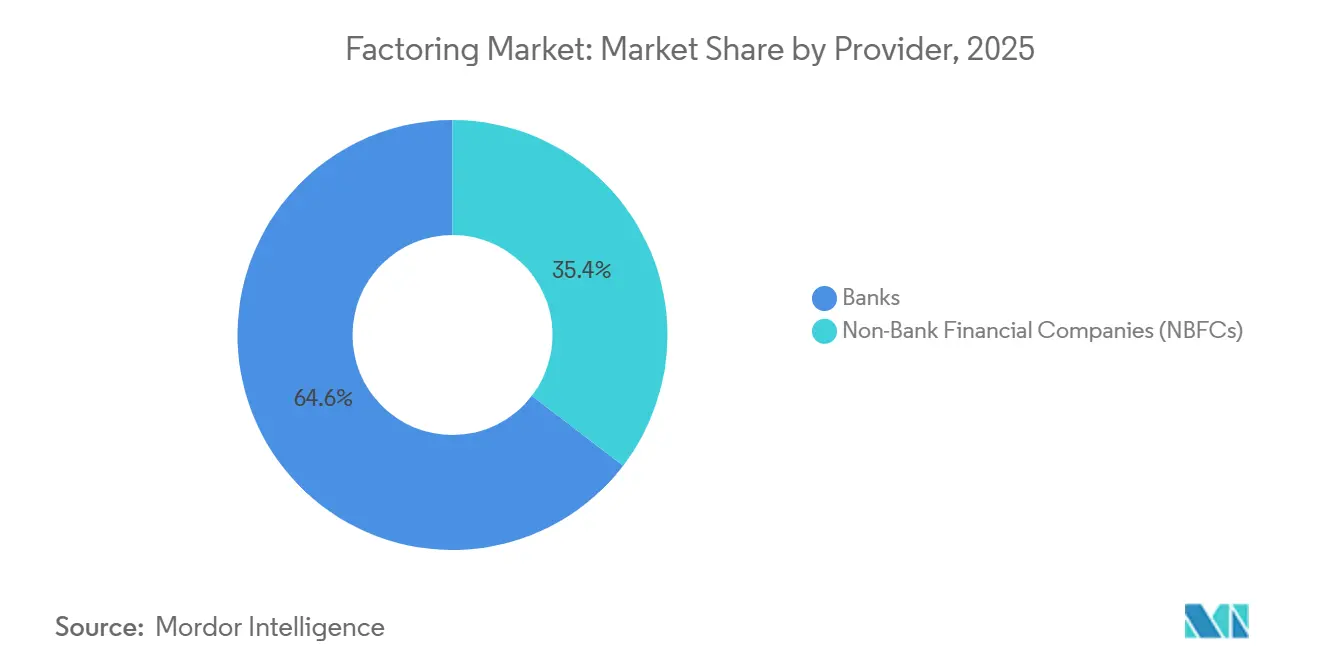
- In base al fornitore, nel 2025 le banche erano in testa con il 64.59% della quota di mercato del factoring, mentre si prevede che le società finanziarie non bancarie cresceranno a un CAGR dell'8.92% fino al 2031.
- In base alle dimensioni aziendali, le piccole e medie imprese detenevano il 68.42% della quota di mercato nel 2025 e si prevede che questo segmento crescerà a un tasso annuo composto del 7.76% fino al 2031.
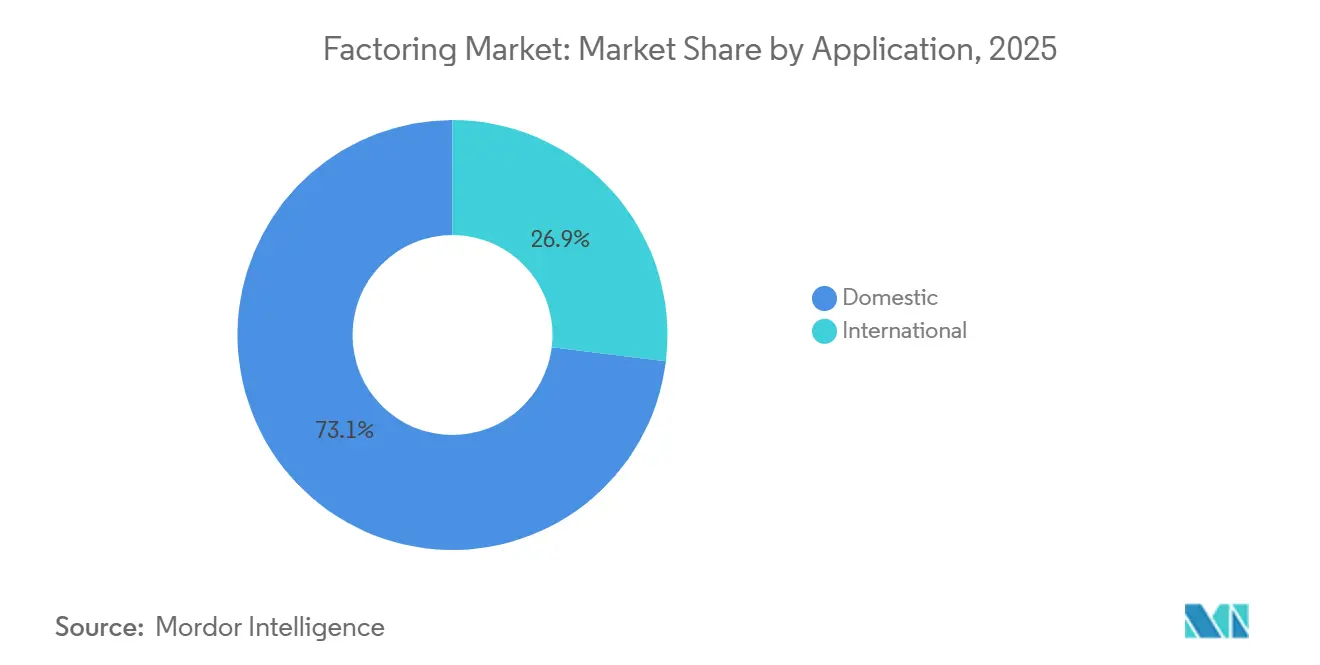
- Per applicazione, le transazioni nazionali rappresentavano il 73.06% della quota di mercato del factoring nel 2025, mentre si prevede che il factoring internazionale crescerà a un CAGR del 9.33% fino al 2031.
- Per settore di utilizzo finale, la produzione manifatturiera rappresentava il 29.22% della quota di mercato nel 2025, mentre si prevede che il commercio al dettaglio e l'e-commerce registreranno la crescita più rapida, con un CAGR del 9.59% fino al 2031.
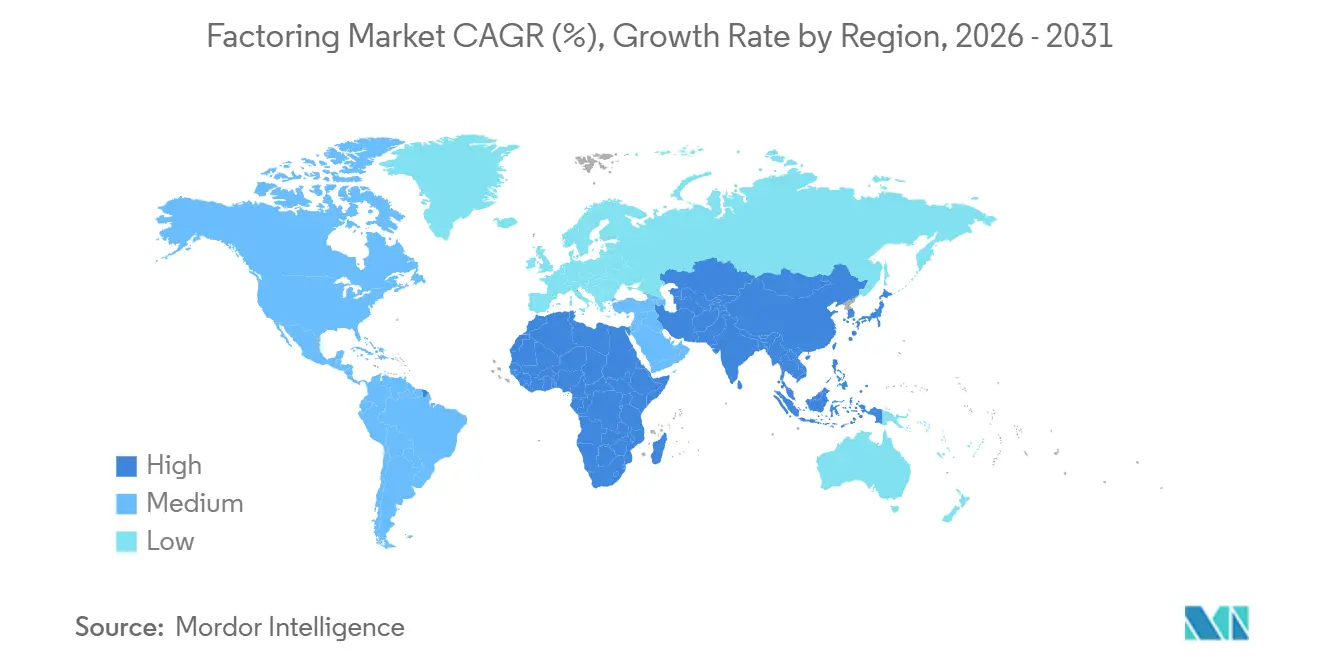
- In termini geografici, nel 2025 l'Europa deteneva il 58.56% della quota di mercato del factoring, mentre si prevede che Medio Oriente e Africa registreranno un CAGR del 10.21% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del factoring
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione di piattaforme fintech tra le PMI | + 1.2% | Globale, con i primi guadagni nei Paesi Bassi, nel Regno Unito e in Germania | Medio termine (2-4 anni) |
| Espansione del commercio transfrontaliero e dell'e-commerce | + 1.5% | Nucleo Asia-Pacifico, ricadute sulla MEA | A lungo termine (≥ 4 anni) |
| La normativa UE sui ritardi di pagamento intensifica la domanda di capitale circolante | + 0.9% | Europa (Francia, Germania, Benelux, Paesi nordici) | A breve termine (≤ 2 anni) |
| Programmi di finanziamento della catena di fornitura guidati da aziende globali | + 1.1% | Nord America e UE, emergenti in America Latina | Medio termine (2-4 anni) |
| API embedded-finance e B2B-BNPL che consentono il factoring "nel carrello" | + 0.8% | Globale, concentrato in Nord America, Europa occidentale e Singapore | Medio termine (2-4 anni) |
| I pagamenti in tempo reale sbloccano il micro-factoring | + 0.6% | Nord America, UE, Australia e India | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione di piattaforme Fintech tra le PMI
Le piccole e medie imprese stanno adottando soluzioni di factoring digitali per stabilizzare il flusso di cassa e ridurre i tempi di finanziamento, ampliando così la portata del mercato del factoring tra i mutuatari meno serviti. Triumph Financial ha riferito di essere in grado di acquistare il 75% delle fatture dei piccoli vettori senza revisione manuale utilizzando un motore di apprendimento automatico, il che dimostra come l'automazione accorci i cicli di valutazione e riduca i costi operativi. Il suo portafoglio virtuale LoadPay fornisce finanziamenti istantanei 24 ore su 24, 7 giorni su 7, tramite conti di sottoconto con licenza bancaria, il che stringe il ciclo tra l'acquisto delle fatture e la liquidità del fornitore. Anche le banche stanno semplificando l'accesso attraverso portali digitali e flussi di lavoro integrati, come si vede nella soluzione TradePay di HSBC Indonesia che ha unito pagamenti digitali e capitale circolante in un'unica piattaforma. [2] PT Bank HSBC Indonesia, “Annual Report 2024,” PT Bank HSBC Indonesia, about.hsbc.co.id La profonda integrazione nel software aziendale cloud sta migliorando l'elaborazione automatizzata, poiché i crediti idonei possono confluire in programmi di crediti integrati con registrazione contabile accurata e finanziamento bancario, riducendo l'attrito operativo per le PMI. Questi cambiamenti tecnici e distributivi stanno attirando un numero maggiore di PMI nel mercato del factoring, riducendo gli oneri di adesione e integrando il credito nei sistemi aziendali quotidiani.
Espansione del commercio transfrontaliero e dell'e-commerce
L'adozione dell'e-commerce transfrontaliero e del commercio a conto aperto sta incrementando la domanda di finanziamento dei crediti internazionali, ampliando così il campo di applicazione del mercato del factoring. Si prevede che il factoring internazionale supererà quello nazionale con un CAGR del 9.33% fino al 2031, grazie all'integrazione delle piattaforme che semplifica il finanziamento transfrontaliero per i venditori. Nel 2025, HSBC ha ampliato le soluzioni a supporto dei venditori di e-commerce con dati quasi in tempo reale, consentendo la liquidazione in valuta entro la giornata o il giorno successivo, riducendo i costi di cambio e incoraggiando un maggior numero di commercianti a esportare con pagamento a conto aperto. JP Morgan ha integrato strumenti di finanziamento della supply chain in Oracle Fusion Cloud ERP per i fornitori di FedEx, consentendo pagamenti anticipati in base al merito creditizio dell'acquirente e semplificando l'adozione per i fornitori che vendono sui mercati globali. [3] JP Morgan, “JP Morgan Payments lancia una soluzione finanziaria all'avanguardia per la catena di approvvigionamento con Oracle”, JPMorgan Chase & Co., jpmorgan.com Questi programmi rafforzano la fiducia dei venditori perché i prezzi riflettono la qualità del credito dei grandi acquirenti piuttosto che i bilanci dei fornitori più piccoli, il che supporta la scalabilità internazionale. Le piattaforme leader che accelerano grandi volumi di fatture e pagano i fornitori in anticipo supportano anche i flussi di lavoro transfrontalieri standardizzando la documentazione e le procedure di finanziamento.
La normativa UE sui ritardi di pagamento intensifica la domanda di capitale circolante
Nell'aprile 2024, il Parlamento europeo ha adottato la sua posizione in prima lettura su una proposta di regolamento per affrontare i ritardi di pagamento. Tra le principali modifiche figurano un limite massimo di 60 giorni per i termini di pagamento B2B, in deroga alla proposta di 30 giorni della Commissione europea, e disposizioni che annullano le clausole che limitano la cessione dei crediti, rimuovendo così gli ostacoli per i fornitori alla cessione delle fatture tramite factoring. Gli interessi di mora previsti dal regolamento sono fissati al tasso di rifinanziamento principale della Banca Centrale Europea più 8 punti percentuali, e la commissione di recupero forfettaria varia da 58.3 USD (50.0 EUR) a 175.0 USD (150.0 EUR), a seconda dell'importo della fattura, il che aumenta il costo del ritardo di pagamento. Questo quadro rafforza la validità delle soluzioni di pagamento anticipato e supporta il mercato del factoring chiarendo la capacità dei fornitori di cedere i crediti. I fornitori stanno aggiornando i prodotti e la documentazione per allinearli alle nuove norme, il che ne facilita l'adozione per i fornitori più piccoli che in precedenza si trovavano ad affrontare ostacoli contrattuali. Il regolamento promuove inoltre una gestione più sistematica della liquidità tra acquirenti e fornitori, aumentando la visibilità e la prevedibilità dei cicli di pagamento. Si prevede che queste modifiche stimoleranno la domanda di finanziamenti per crediti in tutta Europa nel breve termine, poiché i fornitori cercano soluzioni più rapide e applicabili nel mercato del factoring.
Programmi di finanziamento della catena di fornitura guidati da aziende globali
I grandi acquirenti stanno ampliando i programmi che collegano le fatture dei fornitori a finanziamenti con prezzi basati sulla qualità creditizia dell'acquirente, attirando così un maggior numero di fornitori verso soluzioni di gestione dei crediti gestite dalle banche e supportando il mercato del factoring. Il lancio di JP Morgan nel 2025 con Oracle ha integrato opzioni di finanziamento della supply chain direttamente in Oracle Cloud ERP per i fornitori di FedEx, consentendo il pagamento anticipato con tassi legati al rating di FedEx e riducendo i tempi di implementazione a una semplice attivazione all'interno di Oracle B2B. In Indonesia, HSBC ha combinato pagamenti digitali e funzionalità di capitale circolante e ha firmato un accordo di finanziamento sostenibile della supply chain con Saint-Gobain Indonesia, dimostrando come i programmi aziendali possano premiare le migliori pratiche dei fornitori e al contempo fornire liquidità. Société Générale evidenzia settori verticali chiave come l'automotive, l'aerospaziale, le telecomunicazioni, l'energia e la vendita al dettaglio di prodotti alimentari come punti focali per soluzioni di finanziamento di livello superiore in Europa, incoraggiando una più ampia partecipazione dei fornitori oltre il primo livello. [4] Societe Generale Wholesale Banking, “From Crisis to Opportunity: Unlocking the Power of Supply Chain Finance in a Volatile World,” Societe Generale, wholesale.banking.societegenerale.com Questi programmi standardizzano l'onboarding, rafforzano la qualità dei dati e migliorano i prezzi, il che accelera l'adozione da parte dei fornitori e rafforza il ruolo del mercato del factoring nella gestione della liquidità aziendale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo del factoring rispetto al credito bancario | -1.4% | Globale, particolarmente acuto in Germania e Canada | A breve termine (≤ 2 anni) |
| Crescente rischio informatico e violazioni della privacy dei dati | -0.7% | Globale, concentrato in Europa, Nord America | Medio termine (2-4 anni) |
| Norme prudenziali e di licenza frammentarie nei mercati emergenti | -0.9% | Africa subsahariana, Asia sud-orientale, America Latina | A lungo termine (≥ 4 anni) |
| Modelli di rischio algoritmico che escludono le PMI con file sottili | -0.6% | Mercati frammentati del Regno Unito, del Nord America e dell'UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescenti rischi informatici e violazioni della privacy dei dati
La maggiore sofisticazione delle frodi e l'esposizione dei dati aumentano il rischio nella verifica dei crediti e nel monitoraggio delle garanzie, con conseguenti costi aggiuntivi per le operazioni nel mercato del factoring. BNP Paribas ha rivelato che uno specifico caso di frode nel finanziamento dei crediti ha contribuito a un aumento di quasi 1.5 miliardi di euro dei crediti dubbi nel terzo trimestre del 2025, evidenziando la necessità di controlli più approfonditi e verifiche in tempo reale. Le aziende di trasporto in Nord America hanno segnalato un aumento dei tentativi di compromissione dell'identità e di falsificazione della documentazione nel corso del 2024 e del 2025, a dimostrazione di come le organizzazioni fraudolente prendano di mira nicchie in rapida crescita. Il Digital Operational Resilience Act dell'Unione Europea è entrato in vigore nel gennaio 2025 e richiede una migliore gestione del rischio legato alle tecnologie dell'informazione e della comunicazione per le entità finanziarie, ampliando così il margine di conformità per i fornitori che gestiscono i dati di fatturazione e pagamento. I fornitori hanno risposto con controlli di onboarding più rigorosi, verifiche delle fatture multi-fonte e controlli sicuri delle istruzioni di pagamento, che migliorano la resilienza ma aumentano i costi unitari. Con l'intensificarsi dei controlli informatici, i margini possono essere ridotti anche in presenza di una crescita dei volumi delle transazioni nel mercato del factoring.
Norme prudenziali e di licenza frammentarie nei mercati emergenti
Le lacune nella trasferibilità dei crediti, nelle regole di priorità e nelle formalità limitano la certezza del diritto in diverse giurisdizioni, il che riduce la disponibilità dei finanziatori a concedere credito su larga scala e rallenta la diffusione del mercato del factoring. La bozza di Guida all'attuazione dell'UNIDROIT rileva quadri normativi disomogenei per la definizione dei crediti, la definizione dei requisiti di trasferimento e la classificazione delle priorità tra trasferimenti concorrenti, il che complica l'esecuzione transfrontaliera e le vendite di attività. Il capitale regolamentare aumenta l'onere per le banche di riconoscere il rischio di diluizione e detenere capitale a fronte di esso secondo gli approcci di rating interni, il che aumenta i costi per i depositanti più piccoli. Questi vincoli frammentano la progettazione e la documentazione del prodotto, allungando i tempi di commercializzazione per i nuovi operatori. Con l'aggiornamento delle transazioni garantite e dei registri digitali da parte dei decisori politici, l'armonizzazione può ridurre gli attriti nelle transazioni, ma l'attuale variabilità mantiene un'adozione disomogenea tra le regioni. Finché le regole non convergeranno, i requisiti prudenziali e l'incertezza giuridica rimarranno un ostacolo notevole al mercato del factoring.
Analisi del segmento
Per fornitore: i finanziatori non bancari acquisiscono quote di mercato tramite API incorporate
Nel 2025 le banche hanno mantenuto il 64.59% della quota di mercato dei fornitori di factoring e continuano a sfruttare la solidità del proprio bilancio e le relazioni tra i diversi prodotti, mentre si prevede che le società finanziarie non bancarie cresceranno più rapidamente, con un CAGR dell'8.92% fino al 2031, grazie alla diffusione della finanza integrata nel mercato del factoring. I fornitori stanno rafforzando la propria scalabilità integrando le soluzioni nei software aziendali, consentendo ai fornitori di attivare pagamenti anticipati da sistemi già in uso, riducendo i tempi di implementazione e incrementando l'adozione. Il lancio previsto nel 2025 da parte di JP Morgan con Oracle consentirà ai fornitori di selezionare il pagamento anticipato a tassi legati al merito creditizio dell'acquirente, con attivazione all'interno di Oracle Cloud ERP, riducendo i cicli di implementazione e favorendo l'adozione da parte dei fornitori. Nel frattempo, Triumph utilizza l'apprendimento automatico per acquistare la maggior parte delle fatture dei piccoli vettori senza revisione manuale e finanziarle istantaneamente tramite portafogli digitali, dimostrando come le società non bancarie possano basarsi su infrastrutture di pagamento in tempo reale . Questi cambiamenti, insieme ai portali bancari e alle API, stanno migliorando la velocità e l'esperienza utente nell'intero mercato del factoring.
Le banche si stanno modernizzando per proteggere i rapporti fondamentali, mentre i fornitori non bancari si concentrano su velocità e integrazione per soddisfare le esigenze specifiche del settore del factoring. HSBC Indonesia ha introdotto una soluzione digitale per la fatturazione e i pagamenti che riunisce capitale circolante e pagamenti in un unico luogo, riflettendo il modo in cui le piattaforme bancarie si stanno adattando alle aspettative dei clienti. La soluzione per la gestione dei crediti di SAP Taulia si integra nativamente con SAP Cloud ERP e automatizza la registrazione contabile, offrendo ai team finanziari un controllo più rigoroso e registri pronti per la verifica, mantenendo al contempo l'accesso alle reti di finanziamento bancarie. Queste esperienze integrate riducono i tempi di onboarding e le esigenze di formazione, il che aiuta sia i fornitori bancari che quelli non bancari a crescere con meno punti di contatto manuali. Con la crescita dei fornitori non bancari, le partnership con banche autorizzate e grandi piattaforme continuano a fornire capacità di bilancio e distribuzione. Il risultato è un mix competitivo che supporta un più ampio accesso al finanziamento dei crediti nel mercato del factoring.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione aziendale: le PMI detengono quote di mercato ma affrontano un rischio di insolvenza elevato
Le piccole e medie imprese detenevano una quota del 68.42% nel 2025 e si prevede che cresceranno a un CAGR del 7.76% fino al 2031, poiché l'origination digitale, i portali integrati e la liquidazione più rapida rendono il finanziamento dei crediti più accessibile nel mercato del factoring. Le PMI tendono ad avere cicli di conversione di cassa più variabili, quindi la possibilità di monetizzare rapidamente le fatture è una soluzione ideale per le esigenze di capitale circolante. I programmi guidati dalle aziende che prevedono il pagamento anticipato in base al rating creditizio di un acquirente di grandi dimensioni sono particolarmente utili per i piccoli fornitori che vendono a marchi globali. L'integrazione di JP Morgan con Oracle Cloud ERP è un esempio di come l'iscrizione e l'utilizzo dei fornitori possano essere semplificati per ridurre il carico di lavoro sui team finanziari più piccoli. Le offerte delle banche digitali come TradePay di HSBC Indonesia mostrano anche come le banche stiano confezionando strumenti di gestione dei flussi di fondi per le piccole imprese nei mercati in crescita.
L'accesso rimane disomogeneo nei luoghi in cui i modelli di credito si basano su dati di ufficio retrospettivi piuttosto che sulla telemetria in tempo reale dei flussi di cassa, il che riduce l'idoneità delle imprese giovani e con pochi dati a disposizione nel mercato del factoring. La norma proposta dal CFPB, che esclude il factoring dalla raccolta e dalla rendicontazione dei dati sui prestiti alle piccole imprese, riduce la visibilità sui risultati delle approvazioni, rendendo più difficile valutare l'equità del modello. Allo stesso tempo, soluzioni integrate e sistemi di pagamento in tempo reale stanno consentendo il micro-factoring per fatture di importo molto basso, supportando le micro e piccole imprese con un accesso più rapido ai fondi quando le linee di credito tradizionali non sono disponibili. Con l'ampliamento delle fonti di dati da parte di banche e istituti non bancari per includere le performance degli acquirenti e il comportamento a livello di fattura, un numero sempre maggiore di PMI può qualificarsi con limiti che corrispondono ai loro cicli di cassa. Questi progressi bilanciano l'inclusione con il controllo del rischio e ampliano la base di fornitori servita dal mercato del factoring.
Per applicazione: il factoring internazionale cresce grazie all'integrazione dell'e-commerce
Nel 2025, le transazioni nazionali rappresentavano il 73.06% del mercato, ma si prevede che il factoring internazionale crescerà a un tasso annuo composto del 9.33% fino al 2031, grazie all'integrazione del credito al punto vendita e nei flussi di lavoro ERP nelle piattaforme transfrontaliere. La nuova normativa europea sui pagamenti in ritardo elimina le restrizioni contrattuali, consentendo ai fornitori di trasferire i crediti. Questa modifica facilita il factoring o la vendita delle fatture, migliorando il flusso di cassa immediato e supportando gli accordi di finanziamento nazionali e internazionali. Si prevede che le dimensioni del mercato globale del factoring per le transazioni transfrontaliere si espanderanno, grazie al consolidamento dei collegamenti tra acquirenti e fornitori. I programmi con regolamento in valuta in giornata o il giorno successivo e dati in tempo reale riducono ulteriormente gli attriti per esportatori e venditori online. Queste caratteristiche stanno contribuendo a colmare il divario tra i flussi internazionali e l'attività nazionale nel mercato.
Banche e piattaforme stanno sviluppando offerte che consentono il finanziamento dei crediti commerciali laddove i venditori gestiscono già le loro attività, riducendo così gli ostacoli all'adozione transfrontaliera. L'integrazione di JP Morgan con Oracle Cloud ERP consente ai fornitori di scegliere il pagamento anticipato all'interno del flusso di lavoro che già utilizzano per ordini e fatture, riducendo la gestione del cambiamento. Le soluzioni di HSBC Indonesia mostrano come gli strumenti digitali per il capitale circolante possano diffondersi nei mercati in rapida crescita con esposizione all'export, incoraggiando un numero maggiore di fornitori ad affidarsi a tempi di incasso prevedibili. Con la crescente diffusione del regolamento in giornata nelle principali coppie di valute, gli esportatori possono ridurre al minimo le frizioni legate al cambio valuta e convertire le vendite in contanti con minori ritardi. Questi miglioramenti rendono il finanziamento dei crediti commerciali transfrontaliero più ripetibile e scalabile nel mercato del factoring.
Per settore di utilizzo finale: il commercio al dettaglio supera il settore manifatturiero nelle estensioni dei termini di pagamento
Nel 2025, il settore manifatturiero deteneva una quota del 29.22%, a testimonianza dell'utilizzo dello sconto fatture per colmare i dilazioni di pagamento e i cicli produttivi che immobilizzano il capitale circolante nel mercato del factoring. Si prevede che il commercio al dettaglio e l'e-commerce saranno i settori verticali a più rapida crescita, con un CAGR del 9.59% fino al 2031, grazie all'integrazione del finanziamento dei crediti commerciali nelle piattaforme di vendita per garantire la liquidità dei venditori. I fornitori del settore manifatturiero hanno utilizzato il factoring per allineare i flussi di cassa con i programmi di spedizione e le proroghe dei termini di pagamento, assicurandosi una quota significativa del mercato dei servizi di factoring. I settori dei trasporti e della logistica, dell'informatica e della sanità presentano profili di rischio e flussi documentali distinti, che influenzano il modo in cui i fornitori progettano i modelli di sottoscrizione e gestione del credito. Queste dinamiche definiscono una base per un utilizzo stabile in tutti i settori del mercato.
Tecnologia e dati stanno migliorando i flussi di lavoro specifici per settore, favorendo l'adozione. SAP Taulia ha documentato risultati di sconto dinamico su larga scala per le aziende, che dimostrano come gli strumenti integrati di gestione dei debiti e dei crediti possano generare risparmi e liquidità in tandem. Il programma di sostenibilità di HSBC Indonesia con Saint-Gobain Indonesia aggiunge incentivi basati sulle performance che allineano il finanziamento ai miglioramenti dei fornitori, contribuendo a rafforzare le supply chain e a erogare fondi. I modelli di apprendimento automatico e il finanziamento istantaneo di Triumph semplificano la monetizzazione delle fatture di trasporto per piccoli importi, eliminando i colli di bottiglia per vettori e broker. Le banche europee evidenziano la crescita della finanza di livello profondo e della produzione adiacente alla difesa, il che suggerisce che un numero maggiore di fornitori, a tutti i livelli, avrà accesso ai pagamenti anticipati. Questi progressi supportano la continua adozione in diversi settori verticali del mercato del factoring.
Analisi geografica
Mercato europeo del factoring
Nel 2025, l'Europa deteneva ancora il 58.56% della quota di mercato globale, grazie a una solida base di piattaforme bancarie, programmi aziendali attivi e una regolamentazione favorevole che tutela il diritto dei fornitori di cedere i crediti nel mercato dei servizi di factoring. Le norme dell'Unione Europea in materia di dilazione di pagamento fissano i termini a 60 giorni e vietano le clausole anticessione, riducendo direttamente gli ostacoli al factoring e incoraggiando accordi di pagamento anticipato su larga scala. Banche e aziende stanno integrando tecnologie e dati per accelerare l'adesione e l'erogazione dei finanziamenti, consentendo ai fornitori di adottare soluzioni all'interno dei sistemi che già utilizzano. Gli istituti europei continuano inoltre ad ampliare i programmi legati alla sostenibilità e il finanziamento a più livelli, estendendo la liquidità lungo le catene di approvvigionamento multilivello. Queste condizioni consolidano il ruolo di primo piano dell'Europa nel mercato del factoring, creando al contempo spazio per ulteriori incrementi con la maturazione dei flussi di lavoro digitali.
Mercato del factoring in Nord America
Il Nord America è caratterizzato da piattaforme scalabili e fintech in rapida evoluzione che puntano sull'automazione e sul finanziamento in tempo reale, rafforzando il profilo della regione nel mercato globale del factoring. L'impegno di Triumph nell'apprendimento automatico nell'acquisto di fatture e il suo portafoglio LoadPay dimostrano come la tecnologia e i sistemi proprietari possano comprimere i cicli decisionali e supportare la liquidità 24 ore su 24, 7 giorni su 7 per operatori e altri piccoli fornitori. eCapital ha aumentato la sua linea di credito basata su asset a 1.38 miliardi di dollari a giugno 2025 e ha ampliato la capacità bancaria totale verso 2.6 miliardi di dollari, il che indica un continuo investimento in programmi di capitale circolante per le attività sanitarie e commerciali. First Citizens BancShares ha annunciato nell'ottobre 2025 l'intenzione di acquisire 138 filiali BMO, con chiusura prevista a metà del 2026, con l'obiettivo di espandere i depositi e la capacità di credito a supporto del finanziamento dei crediti. L'allentamento della politica monetaria in Canada è proseguito dal 2024, influenzando i benchmark di finanziamento, anche se i prezzi del rischio rimangono stabili per i segmenti ad alta volatilità. Queste forze strutturali e cicliche insieme plasmano la traiettoria nordamericana all'interno del mercato del factoring.
Mercato del factoring in APAC, Medio Oriente e Africa e Sud America
L'area Asia-Pacifico beneficia di catene di fornitura orientate all'export, digitalizzazione aziendale e soluzioni integrate in rapida crescita, che ampliano la base per il finanziamento dei crediti nel mercato del factoring. HSBC Indonesia ha lanciato TradePay e ha firmato un accordo di finanziamento sostenibile della catena di fornitura con Saint-Gobain Indonesia, che sottolinea lo slancio locale nel capitale circolante digitale e negli incentivi ai fornitori. Mizuho ha ampliato le capacità bancarie universali nell'Unione Europea e ha rafforzato le partnership per gli asset privati, che supportano le offerte commerciali transfrontaliere per i clienti con sede in Asia e operazioni globali. Gli strumenti integrati per la gestione dei crediti nei sistemi ERP e nei marketplace riducono la necessità di onboarding autonomo e consentono un finanziamento più rapido a fronte di fatture approvate. Si prevede che il corridoio Medio Oriente-Africa sarà l'area geografica in più rapida crescita, con un CAGR del 10.21% fino al 2031, che riflette la crescente digitalizzazione e l'espansione dell'infrastruttura fintech a supporto della distribuzione del capitale circolante. In tutto il Sud America, i fornitori stanno allineando la fatturazione digitale e lo scambio sicuro di dati con la capacità bancaria, il che favorisce un'adozione costante man mano che i quadri normativi si evolvono e i programmi aziendali ampliano la portata dei fornitori.
Panorama competitivo
L'intensità competitiva nel mercato del factoring è moderata, con le principali banche globali e diverse banche non bancarie di grandi dimensioni che definiscono standard di onboarding, documentazione e finanziamento a supporto di una struttura oligopolistica. La concentrazione del mercato riflette l'equilibrio tra piattaforme guidate dalle banche e modelli integrati in rapida crescita, con margini di consolidamento con l'espansione della distribuzione digitale. JP Morgan ha rafforzato l'integrazione con i sistemi aziendali lanciando una soluzione di finanza della supply chain con Oracle Cloud ERP per i fornitori FedEx, che riduce i tempi di implementazione e aggiunge prezzi legati all'acquirente a cui i piccoli fornitori possono accedere. Le banche stanno inoltre promuovendo programmi legati alla sostenibilità e finanziamenti di livello profondo in Europa, mentre le aziende puntano alla decarbonizzazione dei fornitori e alla liquidità. I fornitori che integrano il finanziamento dei crediti con pagamenti digitali, cambi e flussi di lavoro di tesoreria si stanno assicurando una quota di portafoglio maggiore tra i clienti multinazionali, il che rafforza la rilevanza delle banche nel mercato del factoring.
Gli operatori non bancari specializzati stanno crescendo grazie alla tecnologia, alle partnership e alle acquisizioni mirate, aumentando la pressione competitiva ed estendendo la copertura in segmenti di nicchia del mercato del factoring. Triumph Financial ha annunciato l'acquisizione di Greenscreens.ai per 160 milioni di dollari per migliorare l'intelligence sui prezzi del trasporto merci e ha inoltre stretto una partnership strategica con CH Robinson per potenziare Factoring as a Service e LoadPay di Robinson Financial, che convogliano i volumi attraverso il bilancio e l'infrastruttura tecnologica di Triumph. eCapital ha aumentato la sua linea di credito garantita da attività a 1.38 miliardi di dollari e ha incrementato la capacità bancaria complessiva, a supporto della continua espansione dei programmi di capitale circolante per il settore sanitario e commerciale. First Citizens BancShares prevede di acquisire 138 filiali di BMO negli Stati Uniti, con chiusura prevista per la metà del 2026, al fine di espandere la propria base di finanziamento e la rete distributiva. Queste operazioni dimostrano come gli operatori non bancari e le banche regionali stiano consolidando le proprie capacità per servire un maggior numero di clienti sul mercato.
La gestione del rischio e i dati sono fondamentali per la differenziazione competitiva, in quanto i fornitori rispondono a casi di frode e ai nuovi standard di resilienza operativa, che plasmano la progettazione dei servizi nel mercato del factoring. BNP Paribas ha denunciato un caso di frode nel finanziamento dei crediti che ha aumentato i crediti dubbi nel terzo trimestre del 2025, spingendo i fornitori a intensificare il monitoraggio continuo delle garanzie, la verifica dell'identità e i controlli delle istruzioni di pagamento. Il prodotto integrato per i crediti di SAP Taulia supporta una contabilità accurata e l'accesso alla rete bancaria, rafforzando il controllo contabile e la prevedibilità di cassa per i clienti. Société Générale sottolinea che la finanza di livello avanzato, le innovazioni nei registri distribuiti e la documentazione standardizzata possono ampliare la portata riducendo al contempo i rischi e i costi nelle supply chain. L'espansione delle competenze europee di Mizuho segnala anche il continuo investimento delle banche universali per supportare i clienti transfrontalieri in ambito commerciale e di capitale circolante. Con la convergenza tra piattaforme di transaction banking, FX e analisi del credito, il mercato del factoring continua a orientarsi verso servizi integrati e ricchi di dati.
Leader del settore del factoring
Barclays PLC
BNP Paribas Factoring
Deutsche Factoring Bank
Mizuho Financial Group
Eurobank Ergasias SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2025: First Citizens BancShares ha annunciato un accordo per l'acquisizione di 138 filiali da BMO Bank NA, assumendo circa 5.7 miliardi di dollari in depositi e acquisendo circa 1.1 miliardi di dollari in prestiti distribuiti nelle regioni del Midwest, delle Grandi Pianure e dell'Ovest degli Stati Uniti, con chiusura prevista per la metà del 2026. L'operazione mira ad ampliare la presenza dell'azienda e a migliorarne la liquidità a supporto delle iniziative strategiche.
- Luglio 2025: JP Morgan Payments ha lanciato una soluzione di finanziamento per la supply chain integrata con Oracle Fusion Cloud Enterprise Resource Planning, sviluppata in collaborazione con Oracle e implementata da FedEx, che consente ai fornitori di scegliere tra termini di pagamento estesi o pagamenti anticipati a tassi di finanziamento basati sul rating creditizio di FedEx. L'attivazione avviene direttamente all'interno di Oracle Cloud ERP tramite Oracle B2B.
- Febbraio 2025: Triumph Financial, Inc. ha annunciato l'acquisizione di Greenscreens.ai per 160 milioni di dollari, di cui 140 milioni di dollari in contanti e 20 milioni di dollari in azioni TFIN, con chiusura prevista per il secondo trimestre del 2025. L'operazione amplia il segmento Intelligence di Triumph nell'intelligence sui prezzi del trasporto merci, basandosi sulla recente acquisizione di Isometric Technologies e sfruttando l'apprendimento automatico per fornire informazioni a breve termine sul mercato del trasporto merci che aiutano i clienti a prendere decisioni di acquisto e di prezzo basate sui dati.
- Febbraio 2025: il Gruppo BAWAG ha finalizzato l'acquisizione di Barclays Consumer Bank Europe, incrementando la crescita dei prestiti alla clientela e pianificando l'espansione delle linee di credito per il capitale circolante. Le autorizzazioni normative sono state ottenute il 9 gennaio 2025. L'attività opererà con il marchio Barclays durante una fase di transizione, con un rebranding previsto per il 2026. I prodotti e le condizioni attuali per i clienti rimarranno invariati dopo la transazione.
Ambito e metodologia
Il factoring può essere definito con vari termini, tra cui finanziamento su fattura, prestito basato su attività o finanziamento di conti clienti. Il factoring è un metodo prevalente utilizzato dalle aziende per gestire il flusso di cassa, comportando la vendita delle proprie fatture a terzi a un tasso scontato. Il mercato del factoring è segmentato in base al fornitore, alle dimensioni dell’impresa, all’applicazione e agli utenti finali. Per fornitore, il mercato è segmentato in banche e NBFC. In base alle dimensioni dell’impresa, il mercato è segmentato in grandi imprese e PMI. Per applicazione, il mercato è segmentato in nazionale e internazionale. Per utente finale, il mercato è segmentato in edilizia, produzione, sanità, trasporti e logistica, energia e servizi pubblici, IT e telecomunicazioni e altri utenti finali (agenzie per il personale, pubblicità, ecc.) E per regione, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa. Il rapporto offre dimensioni del mercato e previsioni del mercato del factoring in valore per tutti i segmenti di cui sopra (USD).
| Banche |
| Società finanziarie non bancarie (NBFC) |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| Domestico |
| Internazionale |
| IT e telecomunicazioni |
| Produzione |
| Vendita al dettaglio ed e-commerce |
| Sanità e prodotti farmaceutici |
| Viaggi e ospitalità |
| Trasporti e logistica |
| Altri verticali del settore |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Dal fornitore | Banche | |
| Società finanziarie non bancarie (NBFC) | ||
| Per dimensione aziendale | Grandi imprese | |
| Piccole e medie imprese (PMI) | ||
| Per Applicazione | Domestico | |
| Internazionale | ||
| Per settore di utilizzo finale | IT e telecomunicazioni | |
| Produzione | ||
| Vendita al dettaglio ed e-commerce | ||
| Sanità e prodotti farmaceutici | ||
| Viaggi e ospitalità | ||
| Trasporti e logistica | ||
| Altri verticali del settore | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | ||
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato del factoring?
Il mercato del factoring avrà una dimensione di 4.68 trilioni di dollari nel 2026 e si prevede che raggiungerà i 6.30 trilioni di dollari entro il 2031, con un CAGR del 6.12%, supportato dall'adozione digitale e dalla chiarezza normativa per la cessione dei crediti.
Quali sono le regioni leader e in più rapida crescita nel mercato del factoring?
L'Europa è in testa per quota con il 58.56% nel 2025, mentre si prevede che Medio Oriente e Africa saranno le regioni in più rapida crescita con un CAGR del 10.21% fino al 2031.
Quali segmenti stanno guadagnando maggiore slancio all'interno delle applicazioni e dei settori?
Le transazioni nazionali detengono una quota del 73.06% nel 2025, mentre si prevede che il factoring internazionale crescerà a un CAGR del 9.33% fino al 2031; il settore manifatturiero detiene una quota del 29.22% nel 2025 e si prevede che il commercio al dettaglio e l'e-commerce guideranno la crescita a un CAGR del 9.59% fino al 2031.
In che modo banche e istituti non bancari competono nel mercato del factoring?
Le banche mantengono ancora una quota di mercato del 64.59% con portali e bilanci integrati, mentre si prevede che le società finanziarie non bancarie cresceranno più rapidamente con un CAGR dell'8.92% entro il 2031, integrando la sottoscrizione nei flussi di lavoro ERP e di mercato.
Quali normative stanno plasmando la domanda di finanziamenti su crediti in Europa?
L'Unione Europea ha fissato un limite massimo di 60 giorni per i termini di pagamento e ha vietato le clausole anti-cessione, il che rafforza la capacità dei fornitori di fattorizzare le fatture e favorisce una più ampia adozione.
Quali innovazioni stanno ampliando l'accesso per i piccoli fornitori?
La finanza integrata nei sistemi ERP, le partnership di Factoring as a Service, i sistemi di pagamento in tempo reale e i controlli continui del rischio stanno riducendo i tempi di finanziamento e consentendo un micro-factoring sostenibile per le fatture di piccolo importo.


