

Dimensioni e quota del mercato del trucco per il viso
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
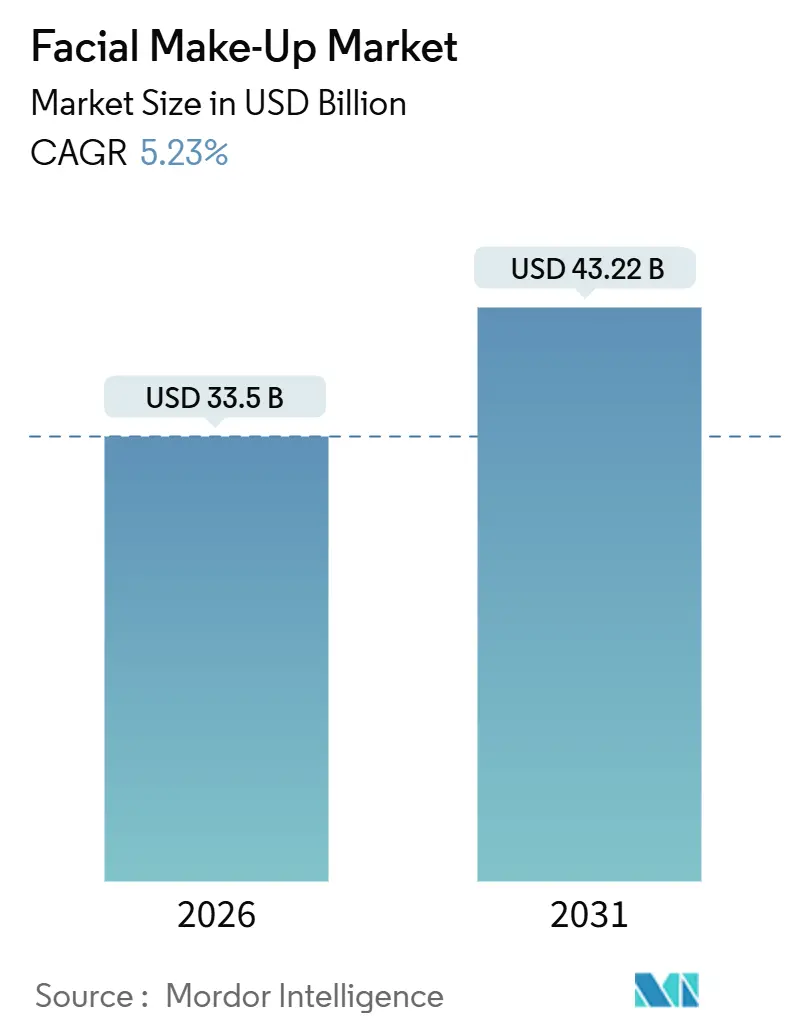
| Dimensione del mercato (2026) | 33.5 miliardo di dollari |
| Dimensione del mercato (2031) | 43.22 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.23% CAGR |
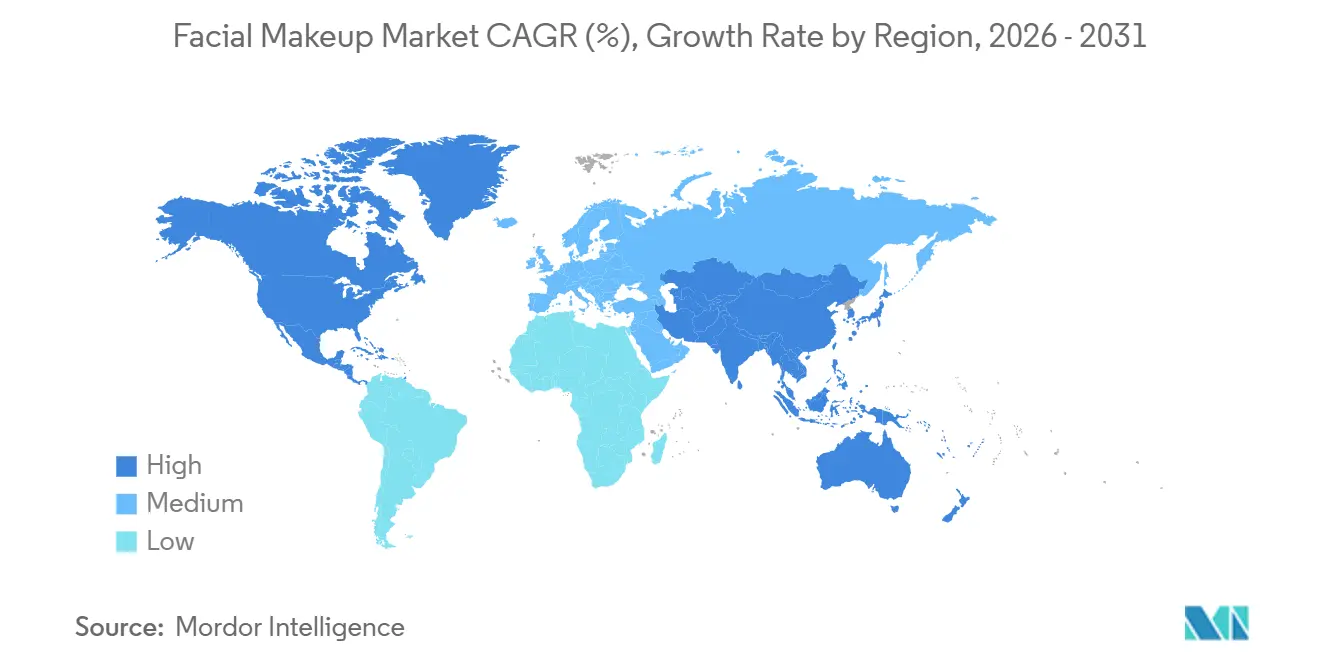
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
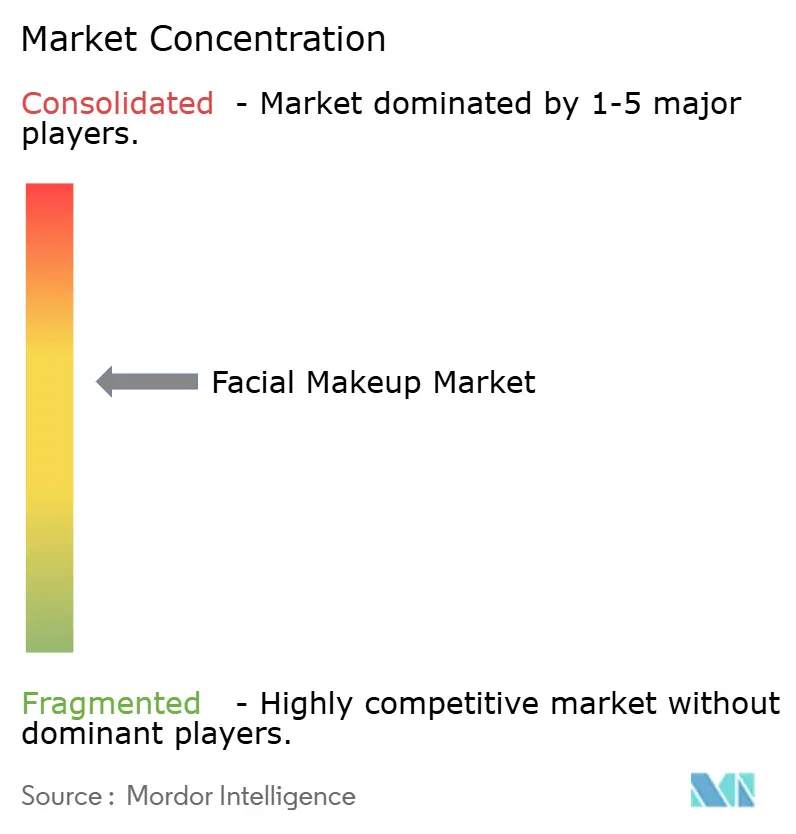
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato del trucco per il viso di Mordor Intelligence
Si stima che il mercato del trucco per il viso valga 33.5 miliardi di dollari nel 2026 e che raggiunga i 43.22 miliardi di dollari entro il 2031, con un CAGR del 5.23% nel periodo di previsione (2026-2031). Questa tendenza riflette un passaggio strutturale dal consumo alla sofisticatezza delle formulazioni, dove i marchi incorporano ingredienti attivi per la cura della pelle, acido ialuronico, peptidi e niacinamide in fondotinta e correttori per catturare l'attenzione dei consumatori che rifiutano di scegliere tra copertura e trattamento. L'armonizzazione normativa sta accelerando questa convergenza; il Regolamento Cosmetici 1223/2009 dell'Unione Europea impone valutazioni di sicurezza per i nuovi ingredienti, mentre il Modernization of Cosmetics Regulation Act degli Stati Uniti del 2022 ha introdotto la registrazione degli stabilimenti e la segnalazione degli eventi avversi, riducendo il divario di conformità che storicamente favoriva i formulatori europei. [1]Fonte: Food & Drug Administration, "Modernization of Cosmetics Regulation Act of 2022 (MoCRA)", fda.gov.
Punti chiave del rapporto
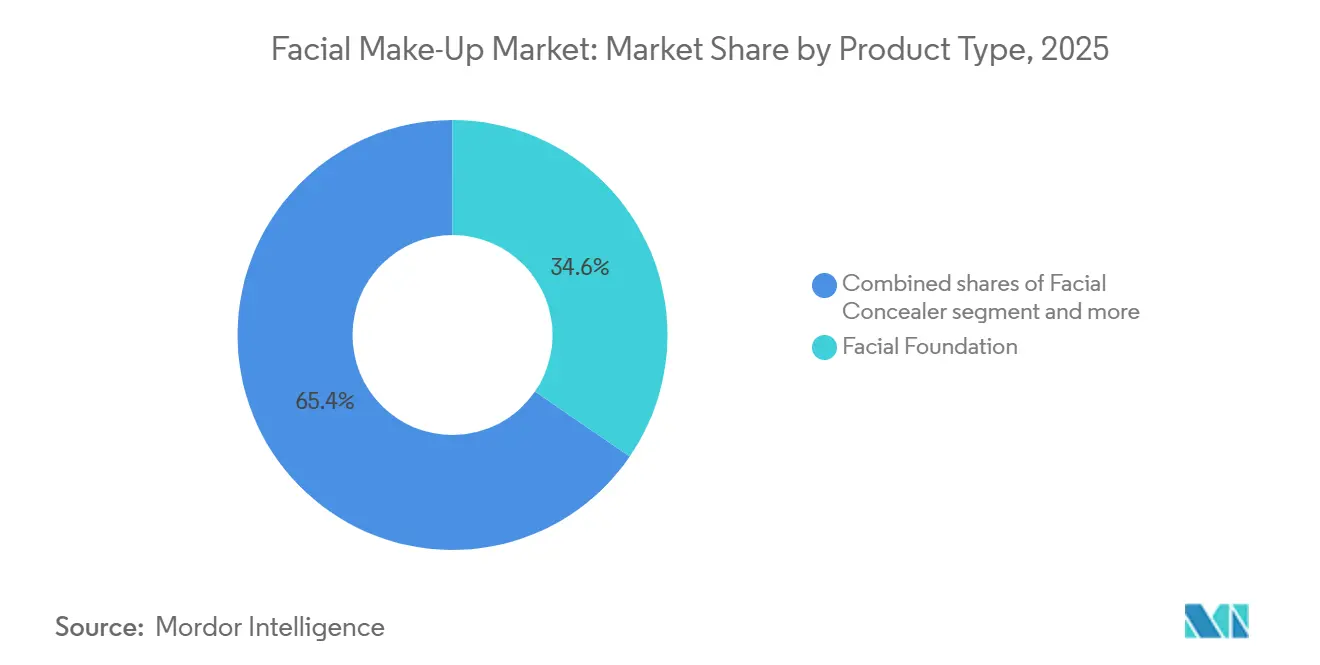
- Per tipologia di prodotto, il fondotinta per il viso è stato il prodotto leader con una quota di fatturato del 34.56% nel 2025, mentre il correttore per il viso crescerà a un CAGR del 5.77% fino al 2031.
- In base alla formulazione, nel 2025 i prodotti sintetici hanno rappresentato il 78.94% della quota di mercato del trucco per il viso; le alternative biologiche e naturali stanno crescendo a un CAGR del 6.21%.
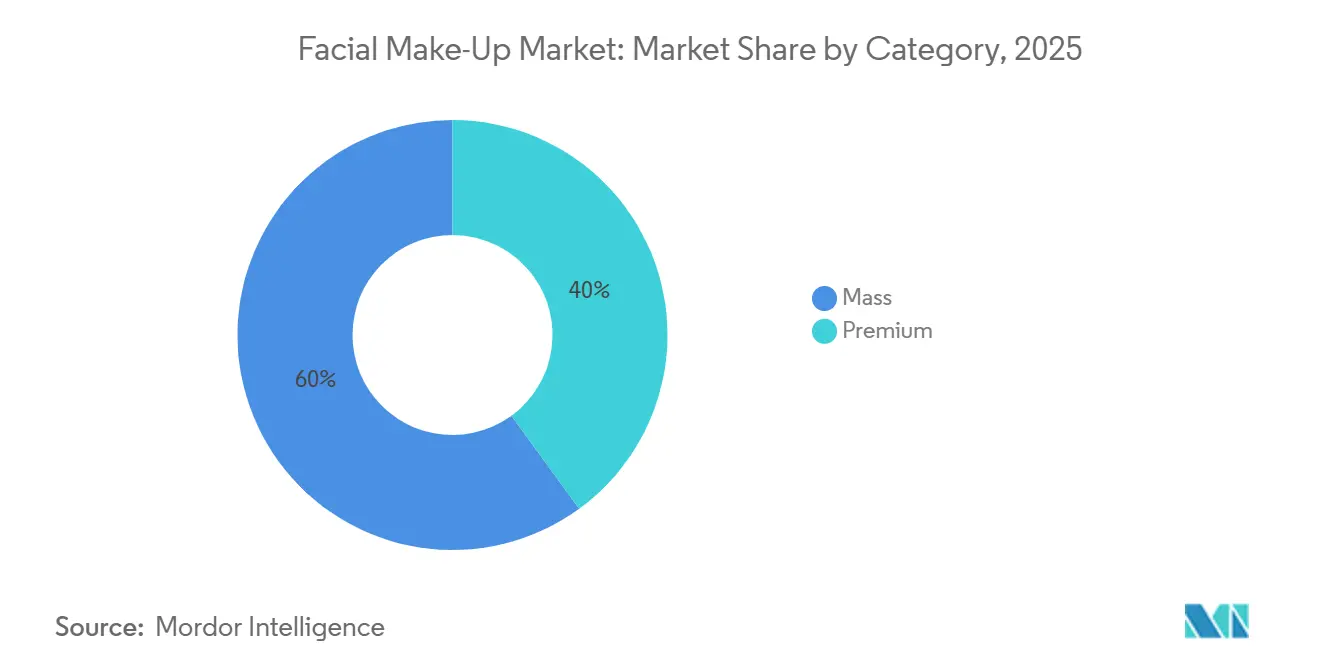
- Per categoria, le offerte di massa hanno rappresentato il 60.03% delle vendite nel 2025, mentre si prevede che le linee premium cresceranno a un CAGR del 7.36%.
- Per canale di distribuzione, i negozi di prodotti di bellezza e salute hanno catturato il 49.33% del valore del 2025, ma la vendita al dettaglio online sta crescendo a un CAGR del 6.29%.
- In termini geografici, il Nord America ha controllato il 32.68% del fatturato del 2025, mentre si prevede che l'Asia-Pacifico registrerà il CAGR più rapido, pari al 7.39% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del trucco per il viso
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inclinazione dei consumatori verso i prodotti biologici e naturali | + 0.8% | Globale, con segmenti premium in Nord America ed Europa che guidano l'adozione | Medio termine (2-4 anni) |
| Influenza dei social media e dell'approvazione delle celebrità | + 1.2% | Globale, particolarmente forte nei centri urbani del Nord America e dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Innovazioni tecnologiche nelle formulazioni dei prodotti | + 0.9% | Nord America, Europa, Giappone, Corea del Sud (hub di innovazione) | A lungo termine (≥ 4 anni) |
| Stili di vita urbani: aumentano le routine quotidiane di trucco | + 0.7% | Nucleo Asia-Pacifico (Cina, India, Indonesia), espansione nei centri urbani del Medio Oriente | Medio termine (2-4 anni) |
| Aumentare l'inclusività con diverse gamme di tonalità | + 0.5% | Nord America ed Europa principalmente; espansione in America Latina e Medio Oriente | A breve termine (≤ 2 anni) |
| Crescente domanda di prodotti di bellezza multifunzionali per la cura della pelle | + 1.0% | Globale, con Asia-Pacifico e Nord America che mostrano la penetrazione più elevata | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Propensione dei consumatori verso prodotti biologici e naturali
Le dichiarazioni di certificazione biologica e di ingredienti naturali stanno rimodellando le tabelle di marcia delle formulazioni, in particolare nei segmenti premium, dove i consumatori di età compresa tra 18 e 29 anni mostrano una maggiore disponibilità a pagare un sovrapprezzo per prodotti privi di conservanti e profumi sintetici. Il divieto imposto dall'Unione Europea su 1,328 sostanze cosmetiche, rispetto al divieto imposto dalla Food and Drug Administration statunitense su sole 11, crea un arbitraggio normativo che i marchi europei sfruttano commercializzando formulazioni "conformi alle normative UE" come intrinsecamente più sicure, anche quando spedite in giurisdizioni meno restrittive. Questa tendenza si estende oltre l'esclusione degli ingredienti; i marchi ora si riforniscono di alternative di origine vegetale per componenti tradizionalmente sintetici, come gli emollienti a base di olio di ricino che sostituiscono i siliconi nei fondotinta liquidi. Il cambiamento è economicamente razionale: il sondaggio del 2024 della NSF (National Sanitation Foundation) International ha rilevato che il 74% degli intervistati considera importante la certificazione biologica quando acquista prodotti di bellezza e il 45% cerca attivamente tali etichette nonostante i premi di prezzo siano in media dal 15% al 25% superiori agli equivalenti convenzionali. [2]Fonte: NSF International, "Sondaggio internazionale 2024", nsf.org.
Influenza dei social media e dell'approvazione delle celebrità
Le piattaforme social hanno compresso il ciclo di scoperta del prodotto da mesi a giorni, con studi che riportano che i contenuti video legati al trucco hanno generato più visualizzazioni e un maggiore coinvolgimento anno dopo anno, trainati da micro-influencer che mostrano tecniche di applicazione piuttosto che semplicemente promuovere look finiti. Il marchio CoverGirl di Coty ha ricalibrato la sua strategia nel 2024 per dare priorità alle partnership con i creator rispetto alla pubblicità tradizionale, allocando circa il 60% del suo budget di marketing a collaborazioni con influencer che generano conversioni misurabili tramite link di affiliazione e codici promozionali. Linee fondate da celebrità come Rare Beauty di Selena Gomez e Haus Labs di Lady Gaga sfruttano le fan base esistenti per bypassare la fase di creazione di awareness che in genere assorbe la maggior parte del budget del primo anno di un nuovo marchio. L'impatto economico è tangibile: i marchi segnalano che i lanci guidati dagli influencer raggiungono il pareggio dai 3 ai 6 mesi più velocemente rispetto alle campagne basate esclusivamente sui media a pagamento, perché la riprova sociale riduce il rischio percepito di provare formulazioni non familiari.
Innovazioni tecnologiche nelle formulazioni dei prodotti
Le tecnologie di incapsulamento consentono ora di rilasciare gradualmente principi attivi come retinolo e vitamina C all'interno delle matrici del fondotinta, risolvendo il compromesso storico tra stabilità dei pigmenti ed efficacia della cura della pelle. La linea Synchro Skin di Shiseido integra una tecnologia di polveri reattive che si adatta ai livelli di idratazione della pelle durante il giorno, un approccio formulativo convalidato da studi clinici che dimostrano un mantenimento dell'idratazione per 8 ore. L'acquisizione da parte di L'Oréal del marchio sudcoreano Gowoonsesang nel 2024 per una cifra non rivelata segnala una scommessa strategica su ingredienti derivati dalla fermentazione, galattomiceti e lisato di fermenti bifidi, che i consumatori asiatici associano alla riparazione della barriera cutanea. L'integrazione dell'SPF (fattore di protezione solare) rimane una frontiera formulativa; Croda International ha riferito nel 2025 che la sua tecnologia di filtro UV incapsulato consente ai marchi di ottenere un SPF 30 senza la patina bianca o l'untuosità che storicamente hanno scoraggiato i consumatori dall'uso quotidiano. Queste innovazioni riducono il confine tra trucco e cura della pelle, consentendo ai marchi di imporre prezzi elevati posizionando i prodotti come investimenti a doppia funzione anziché come cosmetici colorati discrezionali.
Gli stili di vita urbani aumentano le routine quotidiane di trucco
L'urbanizzazione nell'area Asia-Pacifico, dove megalopoli come Mumbai, Giacarta e Manila aggiungono ogni anno milioni di consumatori della classe media, è correlata a tassi di adozione del trucco più elevati, poiché i codici di abbigliamento professionali e le norme di visibilità sui social media elevano gli standard di cura personale. Il mercato indiano dei cosmetici si sta espandendo con l'aumento del reddito disponibile e piattaforme di e-commerce come Nykaa democratizzano l'accesso a marchi internazionali precedentemente confinati ai grandi magazzini delle aree metropolitane. L'iniziativa cinese "Healthy China 2030", pur concentrandosi sul benessere, sostiene indirettamente la domanda di cosmetici promuovendo routine di cura di sé che includono la cura della pelle e il trucco come componenti di una salute olistica. [3]Fonte: Commissione nazionale per la salute della Cina, "Cina sana 2030", en.nhc.gov.cnI consumatori urbani in questi mercati prediligono routine multi-step, primer, fondotinta, correttore, cipria, terra abbronzante, che spingono la spesa pro capite al di sopra delle fasce rurali o suburbane. La tendenza si autoalimenta: man mano che il trucco diventa una norma negli ambienti professionali, chi non lo usa subisce una pressione implicita ad adottare routine minime, espandendo il mercato target oltre i primi utilizzatori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di prodotti contraffatti | -0.6% | Globale, con la più alta incidenza nei canali di e-commerce dell'Asia-Pacifico e del Medio Oriente | A breve termine (≤ 2 anni) |
| Preoccupazioni per la salute dovute agli ingredienti chimici | -0.4% | Nord America ed Europa principalmente; diffusione ai consumatori urbani istruiti nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Costi elevati dei prodotti di trucco premium | -0.5% | Mercati emergenti in America Latina, Medio Oriente, Africa; segmenti sensibili al prezzo nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Norme severe sulla sicurezza e l'etichettatura dei cosmetici | -0.3% | Europa (Regolamento UE 1223/2009), Nord America (MoCRA), espansione all'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione di prodotti contraffatti
L'Organizzazione per la Cooperazione e lo Sviluppo Economico ha stimato il commercio globale di prodotti contraffatti a 464 miliardi di dollari nel 2024, con cosmetici e prodotti per la cura della persona che rappresentano un volume significativo, erodendo il valore del marchio ed esponendo i consumatori a formulazioni non testate che aggirano i protocolli di sicurezza. Le piattaforme di e-commerce amplificano la sfida; i venditori terzi sui marketplace possono elencare prodotti contraffatti insieme a prodotti autentici e i consumatori spesso non hanno le competenze necessarie per distinguere le differenze tra le confezioni. I marchi stanno rispondendo con sistemi di autenticazione basati su blockchain. L'Oréal ha sperimentato un programma di verifica tramite codice QR in Cina nel 2025, che consente ai consumatori di scansionare la confezione del prodotto e confermarne l'autenticità tramite un registro sicuro. L'applicazione delle normative rimane incoerente; l'Ufficio per la Proprietà Intellettuale dell'Unione Europea ha sequestrato 3.2 milioni di articoli cosmetici contraffatti alle frontiere nel 2024, eppure i canali online continuano a eludere il rilevamento attraverso modelli di dropshipping che oscurano le origini della catena di approvvigionamento.
Preoccupazioni per la salute dovute agli ingredienti chimici
Lo scetticismo dei consumatori nei confronti di conservanti, profumi e coloranti sintetici sta rimodellando le priorità di formulazione, in particolare in Nord America e in Europa, dove i gruppi di difesa pubblicizzano i rischi degli ingredienti attraverso i social media e le app mobili che valutano la sicurezza dei prodotti. Parabeni, ftalati e conservanti che rilasciano formaldeide sono i più esaminati; i marchi che riformulano i prodotti per escludere questi ingredienti sostengono costi più elevati per le materie prime, un onere che i player del mercato di massa faticano ad assorbire senza aumentare i prezzi al dettaglio. Il movimento della bellezza pulita, definito dalla trasparenza degli ingredienti e dalle liste di esclusione, è passato da un posizionamento di nicchia a un'aspettativa diffusa, con una quota significativa di consumatori nei mercati sviluppati che ricerca attivamente la dicitura "senza" sulle confezioni. Questo cambiamento comprime i margini per i marchi che non possono giustificare prezzi elevati, poiché le spese di riformulazione si scontrano con la resistenza dei consumatori agli aumenti di prezzo nelle categorie percepite come discrezionali.
Analisi del segmento
Per tipo di prodotto: il correttore supera la crescita del fondotinta
Il fondotinta per il viso ha detenuto una quota del 34.56% nel 2025, riflettendo il suo ruolo di punto di riferimento della categoria, ma il correttore per il viso sta crescendo a un CAGR del 5.77% fino al 2031, più velocemente del mercato complessivo, poiché i tutorial sui social media stanno normalizzando routine di trucco multi-step che posizionano il correttore come essenziale piuttosto che correttivo. Gli influencer mostrano tecniche come il "baking" e il "color correcting" che richiedono formulazioni di correttore dedicate con carichi di pigmento più elevati e texture più cremose rispetto al fondotinta, stimolando la spesa pro capite tra i consumatori coinvolti. Cipria e blush mantengono una domanda stabile nei mercati maturi, ma affrontano venti contrari nell'area Asia-Pacifico, dove i formati in crema e liquidi, allineati con un'estetica effetto rugiada, stanno soppiantando le ciprie compatte. La terra abbronzante sta vivendo una rinascita poiché le tecniche di contouring, rese popolari dagli influencer di bellezza, stanno migrando dal trucco professionale alla routine quotidiana, in particolare tra i consumatori di età compresa tra 18 e 35 anni che vedono la scultura come un hobby che sviluppa competenze piuttosto che un compito che richiede molto tempo.
Altre tipologie di prodotto, BB cream, CC cream, primer e contour stick, stanno crescendo in linea con l'ampliamento del mercato, poiché i marchi raggruppano molteplici benefici in singole SKU per semplificare le routine per i consumatori con poco tempo a disposizione. Il fondotinta Infallible Pro-Glow di L'Oréal integra i benefici del primer, eliminando un passaggio separato e attraendo i consumatori che danno priorità all'efficienza rispetto alla personalizzazione. Il passaggio a prodotti multifunzionali comprime la tradizionale gerarchia di prodotti, in cui i consumatori tradizionalmente acquistavano da 5 a 7 prodotti per il trucco viso; i dati attuali suggeriscono che la routine media ora include da 3 a 4 prodotti, ognuno dei quali offre funzionalità più ampie. Questo consolidamento avvantaggia i marchi con solide capacità di R&S (Ricerca e Sviluppo), come Shiseido, Estée Lauder e L'Oréal, che possono integrare principi attivi e caratteristiche performanti in un numero inferiore di SKU, mentre i player più piccoli faticano a eguagliare la sofisticatezza formulativa necessaria per giustificare prezzi più elevati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formulazione: il segmento naturale guadagna nonostante il predominio sintetico
Le formulazioni sintetiche convenzionali hanno raggiunto una quota del 78.94% nel 2025, sostenute da vantaggi in termini di costi e da una costanza delle prestazioni che le alternative biologiche faticano a eguagliare, eppure i prodotti naturali e biologici stanno crescendo a un CAGR del 6.21%, poiché i consumatori più giovani, in particolare quelli di età compresa tra 18 e 29 anni, danno priorità alla trasparenza degli ingredienti e all'impatto ambientale rispetto al prezzo. Il segmento naturale si trova ad affrontare vincoli di formulazione; i conservanti di origine vegetale spesso hanno una durata di conservazione inferiore rispetto ai parabeni sintetici e i pigmenti minerali possono non avere l'intensità di colore dei coloranti sintetici, limitandone l'attrattiva tra i consumatori che privilegiano la copertura totale. I marchi stanno affrontando questi compromessi attraverso formulazioni ibride che combinano attivi naturali con stabilizzanti sintetici, posizionando i prodotti come "puliti" senza sacrificare le prestazioni.
I quadri normativi influenzano le scelte formulative; il Regolamento Cosmetici 1223/2009 dell'Unione Europea impone valutazioni di sicurezza per i nuovi ingredienti, innalzando la barriera all'innovazione basata su ingredienti naturali, mentre il Modernization of Cosmetics Regulation Act del 2022 degli Stati Uniti ha introdotto la registrazione degli stabilimenti e la segnalazione di eventi avversi, riducendo il divario di conformità. Le formulazioni sintetiche mantengono il predominio nei canali del mercato di massa, dove la sensibilità al prezzo limita la propensione dei consumatori a pagare premi per le dichiarazioni di prodotto biologico, eppure marchi premium come Chanel, Dior e Tom Ford stanno incorporando estratti naturali per differenziare l'offerta di lusso. È probabile che il divario formulativo persista fino al 2031, con i prodotti sintetici che mantengono la leadership in termini di volume mentre le alternative naturali registrano una crescita sproporzionata del valore.
Per categoria: Il segmento premium cattura la migrazione del valore
La categoria di massa ha rappresentato il 60.03% del fatturato del 2025, grazie a prezzi accessibili e a un'ampia distribuzione attraverso supermercati e farmacie, ma il segmento premium sta crescendo a un CAGR del 7.36%, sostanzialmente più velocemente rispetto al 5.23% di riferimento, poiché i consumatori stanno passando a formulazioni supportate da studi clinici, packaging di lusso e prestigio da marchi prestigiosi. I marchi premium impongono prezzi più elevati rispetto agli equivalenti di massa integrando principi attivi per la cura della pelle, offrendo servizi personalizzati di abbinamento delle tonalità e sfruttando le narrative tradizionali che posizionano i prodotti come investimenti piuttosto che come beni di consumo. Il fondotinta Double Wear di Estée Lauder viene venduto al dettaglio a circa 42-48 dollari l'oncia, rispetto agli 8-12 dollari di alternative di massa come Maybelline Fit Me, eppure il prodotto premium offre affermazioni sulla durata di 24 ore convalidate da test indipendenti, giustificando il ricarico per i consumatori che danno priorità alla longevità.
I marchi di massa stanno rispondendo lanciando linee "masstige", sottomarche premium vendute a prezzi medi, per catturare i consumatori non disposti a pagare prezzi di lusso ma alla ricerca di formulazioni superiori alle tradizionali offerte in farmacia. L'Oréal Paris ha lanciato Infallible Pro-Glow a un prezzo compreso tra 14 e 16 dollari, colmando il divario tra massa e prestigio pur mantenendo la distribuzione in farmacia. La crescita del segmento premium si concentra in Nord America ed Europa, dove il reddito disponibile sostiene la spesa discrezionale per la bellezza, ma l'area Asia-Pacifico si sta affermando come un'opportunità di crescita elevata, poiché le fasce della classe media in crescita in Cina e India adottano prodotti premium come status symbol. Il divario di categoria si autoalimenta: i marchi premium investono i ricavi in ricerca e sviluppo, il doppio della media del mercato di massa, consentendo innovazioni formulative che giustificano i prezzi maggiorati e sostengono i fossati competitivi.
Per canale di distribuzione: la vendita al dettaglio online interrompe il predominio dei negozi specializzati
I negozi di prodotti di bellezza e salute hanno registrato il 49.33% delle vendite del 2025, a testimonianza del fascino duraturo della ricerca di tonalità e della prova di prodotto di persona, ma i canali di vendita al dettaglio online si stanno espandendo a un CAGR del 6.29%, poiché gli strumenti di prova in realtà aumentata riducono i tassi di reso e i rivenditori specializzati integrano i punti di contatto digitali e fisici. Il rivenditore ha aperto 17 nuovi negozi nello stesso trimestre e punta a raggiungere un totale di 1,500 punti vendita entro il 2028, a dimostrazione della convinzione che le strategie omnicanale, in cui i consumatori effettuano ricerche online e acquistano in negozio, o viceversa, definiranno la prossima era competitiva. La partnership di Sephora con i grandi magazzini Kohl's, lanciata nel 2021 e ampliata fino al 2025, integra i negozi specializzati in prodotti di bellezza all'interno della grande distribuzione, catturando consumatori che potrebbero non visitare i punti vendita Sephora separati.
Supermercati e ipermercati mantengono la loro rilevanza nei mercati emergenti, dove le infrastrutture dedicate ai prodotti di bellezza sono sottosviluppate, ma la loro quota si sta erodendo poiché piattaforme di e-commerce come Nykaa in India e Tmall in Cina offrono assortimenti più ampi e la consegna a domicilio. I canali online beneficiano di minori costi generali, nessun affitto e personale minimo, consentendo a marchi diretti al consumatore come Glossier e Rare Beauty di ridurre i ricarichi del commercio al dettaglio tradizionale mantenendo margini comparabili. Il cambiamento nella distribuzione sta comprimendo il ruolo dei grandi magazzini, che storicamente fungevano da gatekeeper dei marchi di prestigio; i marchi ora lanciano prodotti simultaneamente sui canali online, specializzati e di reparto, riducendo l'esclusività che un tempo giustificava i premi dei grandi magazzini. Altri canali di distribuzione, saloni di bellezza, spa e vendita diretta, stanno crescendo modestamente, poiché i marchi esplorano formati di vendita al dettaglio esperienziali che combinano la vendita di prodotti con l'offerta di servizi.
Analisi geografica
Mercato nordamericano del trucco per il viso
Il Nord America deteneva una quota del 32.68% nel 2025, ancorata alla base di consumatori maturi degli Stati Uniti e alle preferenze di bellezza allineate del Canada, ma la crescita della regione si sta attenuando poiché la saturazione del mercato limita l'acquisizione di nuovi utenti. Le tendenze della bellezza pulita sono più pronunciate qui; circa il 40% dei consumatori ricerca attivamente dichiarazioni "senza", e i marchi che riformulano i prodotti per escludere parabeni e ftalati sostengono costi più elevati per le materie prime che comprimono i margini, a meno che non siano compensati da prezzi premium. Rivenditori specializzati come Ulta Beauty e Sephora dominano la distribuzione, ma la loro espansione sta rallentando poiché gli immobili di pregio diventano scarsi e i canali online catturano una crescita incrementale. Il mercato canadese rispecchia gli Stati Uniti in termini di preferenze dei consumatori, ma opera su scala più piccola, con requisiti di etichettatura bilingue che comportano costi di conformità modesti.
Mercato del trucco per il viso nella regione Asia-Pacifico
L'area Asia-Pacifico sta crescendo a un CAGR del 7.39% fino al 2031, il tasso più rapido tra tutte le regioni, trainato dall'urbanizzazione in Cina, India e Sud-est asiatico, dove le fasce in crescita della classe media adottano il trucco mentre i codici di abbigliamento professionale e le norme di visibilità sui social media elevano gli standard di cura della persona. La Corea del Sud rimane l'epicentro dell'innovazione; i fondotinta compatti cushion, un formato di fondotinta liquido erogato tramite un applicatore in spugna, si stanno diffondendo in Giappone, Thailandia e Vietnam. Il mercato indiano dei cosmetici è in espansione, poiché piattaforme di e-commerce come Nykaa democratizzano l'accesso a marchi internazionali precedentemente confinati ai grandi magazzini delle aree metropolitane, e attori locali come Lakmé sfruttano le sponsorizzazioni di Bollywood per mantenere la propria rilevanza rispetto ai concorrenti multinazionali.
Mercato del trucco per il viso in EMEA e Sud America
Europa, Sud America, Medio Oriente e Africa rappresentano collettivamente la quota di mercato rimanente, con l'Europa caratterizzata da normative rigorose. Il Regolamento Cosmetici 1223/2009 dell'Unione Europea vieta 1,328 sostanze, favorendo i marchi affermati con una solida infrastruttura di conformità. Germania, Regno Unito, Francia, Italia e Spagna sostengono la domanda europea, ma la crescita è modesta poiché l'invecchiamento della popolazione e l'incertezza economica limitano la spesa discrezionale. I mercati più grandi del Sud America, Brasile, Argentina e Colombia, presentano una forte cultura della bellezza in cui il trucco è parte integrante della routine quotidiana, tuttavia la volatilità valutaria e i dazi sulle importazioni limitano l'accesso ai marchi premium internazionali, creando opportunità per attori regionali come Natura & Co. Il Medio Oriente e l'Africa sono frontiere emergenti; i consumatori benestanti degli Emirati Arabi Uniti e dell'Arabia Saudita prediligono i marchi di lusso, mentre le classi medie in crescita di Nigeria e Sudafrica guidano l'adozione del mercato di massa. La Turchia si trova a cavallo tra Europa e Medio Oriente, fungendo da polo produttivo per i marchi che si rivolgono a entrambe le regioni.
Panorama normativo
La regolamentazione del trucco per il viso si sta inasprendo in termini di sicurezza degli ingredienti, tracciabilità e rapidità di applicazione, aumentando le esigenze di conformità per i marchi globali che vendono in UE, Stati Uniti e Cina. Nell'Unione Europea, i cosmetici sono disciplinati dal Regolamento (CE) n. 1223/2009, con aggiornamenti del 2026 che aggiungono vincoli di formulazione: il Regolamento (UE) 2026/78 della Commissione, in vigore dal 1° maggio 2026, vieta determinate sostanze CMR nei prodotti cosmetici, mentre il Regolamento (UE) 2026/909 della Commissione (pubblicato nell'aprile 2026) modifica gli allegati II, III, V e VI, comprese le modifiche relative a sostanze come il salicilato di benzile e il DHHB.
Negli Stati Uniti, il Modernization of Cosmetics Regulation Act del 2022 (MoCRA) ha ampliato la supervisione della FDA attraverso la registrazione degli stabilimenti, l'inserimento dei prodotti nell'elenco e la segnalazione degli eventi avversi. Il rinnovo biennale della registrazione degli stabilimenti è legato alla data di registrazione iniziale (ad esempio, le registrazioni ricevute a febbraio 2024 richiedono il rinnovo entro febbraio 2026), il che aumenta l'importanza dei dati di conformità strutturati inviati tramite i sistemi della FDA. Anche la Cina si sta muovendo verso un approccio più allineato a livello internazionale; a novembre 2025, la National Medical Products Administration (NMPA) ha pubblicato le "Opinioni sull'approfondimento della riforma della regolamentazione dei cosmetici e sulla promozione dello sviluppo di un'industria di alta qualità", definendo una tabella di marcia verso standard normativi avanzati a livello internazionale entro il 2035 e plasmando il modo in cui i marchi multinazionali gestiscono dossier, dichiarazioni e registrazioni dei prodotti nei diversi mercati.
Panorama competitivo
Il mercato del trucco viso registra un indice di concentrazione, che indica un moderato consolidamento dominato da conglomerati multinazionali come L'Oréal, Estée Lauder e Shiseido. L'acquisizione da parte di L'Oréal del marchio sudcoreano Gowoonsesang nel 2024 segnala una strategia di diversificazione del portafoglio per fasce di prezzo e origini geografiche, consentendo al conglomerato di soddisfare le preferenze frammentate dei consumatori senza cannibalizzare i marchi principali. Il franchising Double Wear di Estée Lauder genera un fatturato stimato tra 1 e 1.5 miliardi di dollari all'anno, a dimostrazione del fatto che i prodotti di punta con una comprovata esperienza decennale possono sostenere la crescita attraverso l'innovazione incrementale, l'ampliamento della gamma di tonalità e l'integrazione dei fattori di protezione solare, piuttosto che attraverso riformulazioni dirompenti.
Le opportunità di mercato si concentrano su fasce demografiche svantaggiate, trucco maschile, consumatori più anziani in cerca di formulazioni adatte alla loro età e formati emergenti come i contenitori ricaricabili che riducono gli sprechi di imballaggio, vincolando al contempo i consumatori a ecosistemi proprietari. L'adozione della tecnologia sta rimodellando le dinamiche competitive; la piattaforma Modiface di L'Oréal supporta le funzionalità di prova virtuale per oltre 70 marchi, creando un bacino di dati che guida lo sviluppo dei prodotti monitorando quali tonalità e finiture i consumatori visualizzano più frequentemente.
Marchi indipendenti come Rare Beauty e Haus Labs sfruttano la visibilità sui social media dei fondatori famosi per raggiungere il pareggio di bilancio in tempi da 3 a 6 mesi più rapidi rispetto alle campagne basate sui media a pagamento, riducendo i requisiti di capitale per l'ingresso sul mercato e intensificando la concorrenza nei segmenti premium. La conformità normativa sta diventando un vantaggio competitivo; i marchi con team di tossicologia interni possono affrontare il Regolamento Cosmetici 1223/2009 dell'Unione Europea e il Modernization of Cosmetics Regulation Act del 2022 degli Stati Uniti in modo più efficiente rispetto ai piccoli operatori che si affidano a consulenti terzi, aumentando le barriere all'ingresso e consolidando la quota di mercato tra i conglomerati affermati.
Leader del settore del trucco per il viso
-
L'Oréal SA
-
Revlon
-
LVMH Moët Hennessy Louis Vuitton SE
-
Chanel, Inc.
-
Unilever
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: L'Oréal Paris ha lanciato True Match Hyaluron Tinted Balm, un fondotinta con l'80% di ingredienti per la cura della pelle, e ha introdotto Infallible Fresh Wear Cushion Foundation. Questi lanci ampliano la gamma di prodotti per l'incarnato del marchio con formati arricchiti con ingredienti per la cura della pelle e in formato cushion, rafforzando la tendenza verso un make-up viso multifunzionale e contribuendo a difendere la quota di mercato sia nel segmento mass market che in quello masstige.
- Ottobre 2025: KATE (Kao Corporation) ha lanciato in Giappone il 25 ottobre 2025 una nuova linea di fondotinta, Tsukiyo no Kurage, caratterizzata da formulazioni in gel, tra cui primer e correttori, pensati per un finish radioso e a lunga durata. Questo lancio amplia la gamma di prodotti per il fondotinta di Kao e crea una piattaforma per l'espansione regionale in alcuni mercati asiatici selezionati.
- Aprile 2024: L'Oréal ha completato l'acquisizione del marchio sudcoreano Gowoonsesang. L'accordo rafforza l'accesso alle tendenze di formulazione e ingredienti radicate in Corea e supporta una copertura più ampia del portafoglio nel posizionamento beauty adiacente alla cura della pelle, che influenza sempre più lo sviluppo dei prodotti per il trucco del viso.
Ambito del rapporto sul mercato globale del trucco per il viso
I prodotti per il trucco del viso sono prodotti utilizzati per colorare e mettere in risalto i tratti del viso. Il mercato del trucco del viso è segmentato per tipologia di prodotto (cipria, fondotinta, correttore, terra abbronzante, fard e altri), formulazione (convenzionale e biologica), categoria (massa e premium).
canale di distribuzione (supermercati/ipermercati, minimarket, negozi specializzati, negozi al dettaglio online e altri canali di distribuzione) e area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Cipria |
| Fondotinta per il viso |
| Correttore facciale |
| Abbronzante viso |
| Blush |
| altri tipi |
| Convenzionale/sintetico |
| Biologico/naturale |
| Massa |
| Premium |
| Supermercati / Ipermercati |
| Negozi di bellezza e salute |
| Negozi al dettaglio online |
| Altri Canale di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Tipologia di prodotto | Cipria | |
| Fondotinta per il viso | ||
| Correttore facciale | ||
| Abbronzante viso | ||
| Blush | ||
| altri tipi | ||
| Formulazione | Convenzionale/sintetico | |
| Biologico/naturale | ||
| Categoria | Massa | |
| Premium | ||
| Canale di distribuzione | Supermercati / Ipermercati | |
| Negozi di bellezza e salute | ||
| Negozi al dettaglio online | ||
| Altri Canale di distribuzione | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del trucco per il viso nel 2026 e quale crescita è prevista entro il 2031?
Il mercato del trucco per il viso ha raggiunto i 33.50 miliardi di dollari nel 2026 e si prevede che raggiungerà i 43.22 miliardi di dollari entro il 2031, con un CAGR del 5.23%.
In quale regione si verificherà la più rapida espansione del settore del trucco per il viso entro il 2031?
L'area Asia-Pacifico è in testa alla crescita con un CAGR previsto del 7.39%, alimentato dall'urbanizzazione, dai poli di innovazione e dall'aumento del reddito disponibile della classe media.
Quale segmento di prodotto sta crescendo più rapidamente della categoria nel suo complesso?
Il correttore per il viso è il prodotto in più rapida crescita, con un CAGR del 5.77% rispetto al ritmo più ampio del 5.23%.
In che modo i canali online influenzano le vendite di prodotti per il trucco del viso?
La vendita al dettaglio online sta crescendo a un CAGR del 6.29%, grazie anche alle prove tramite realtà aumentata e alle integrazioni con i social-commerce che riducono il rischio nella scelta dei prodotti.


