

Dimensioni e quota di mercato dei prodotti per la cura del viso
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 138.74 miliardo di dollari |
| Dimensione del mercato (2031) | 187.59 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.22% CAGR |
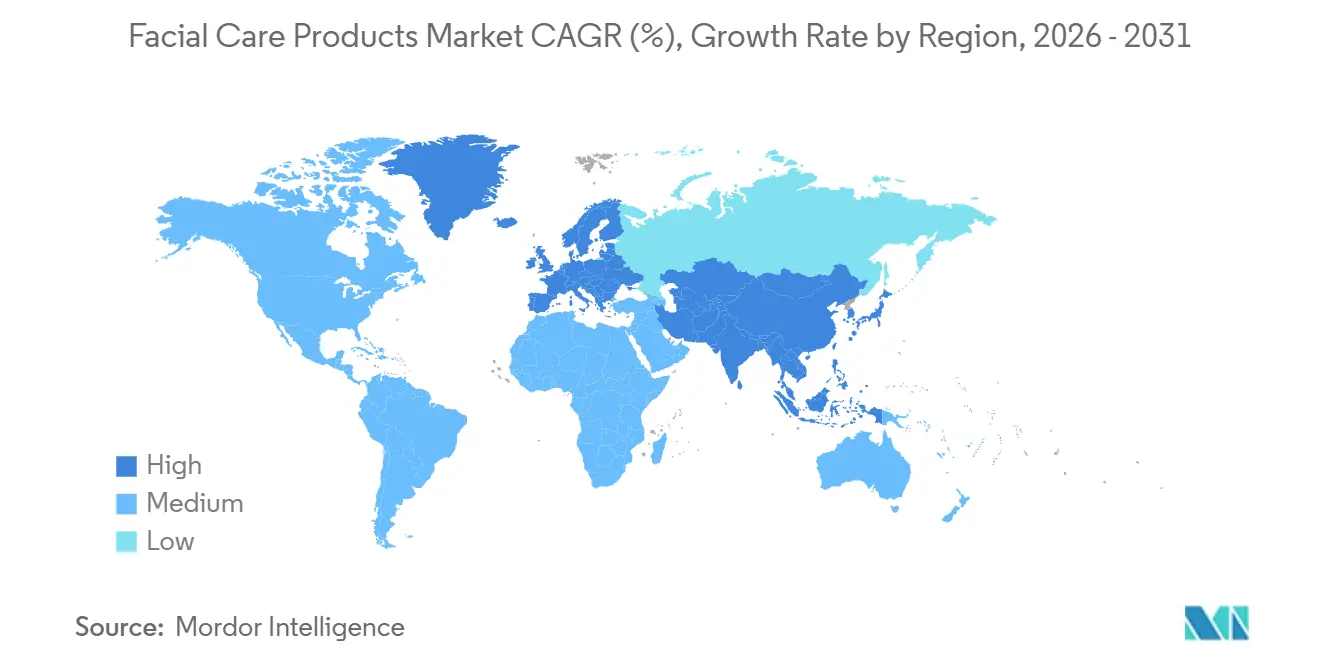
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia Pacifico |
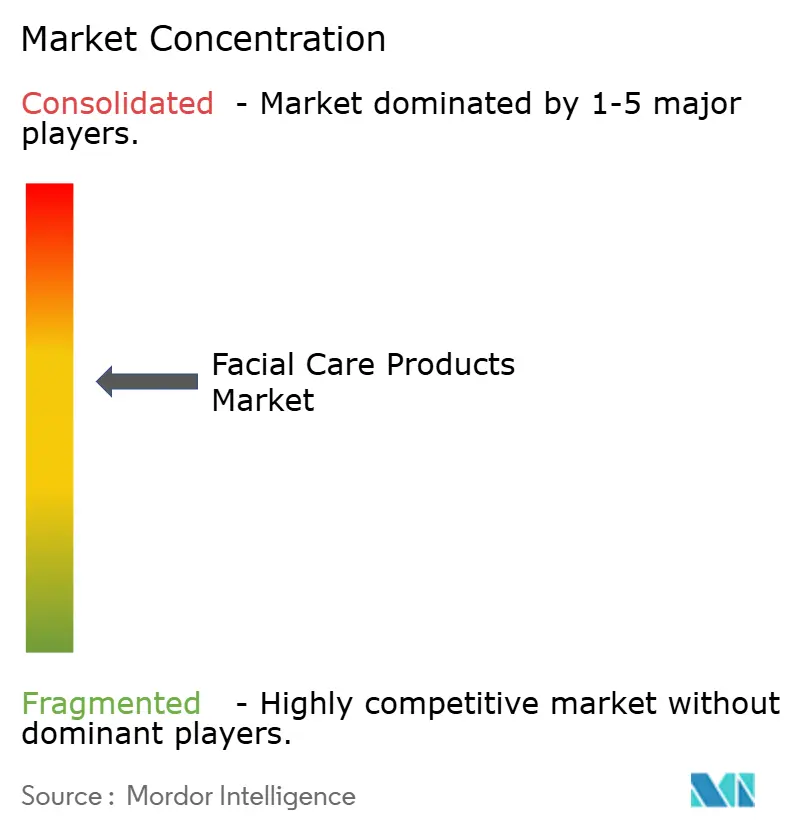
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei prodotti per la cura del viso di Mordor Intelligence
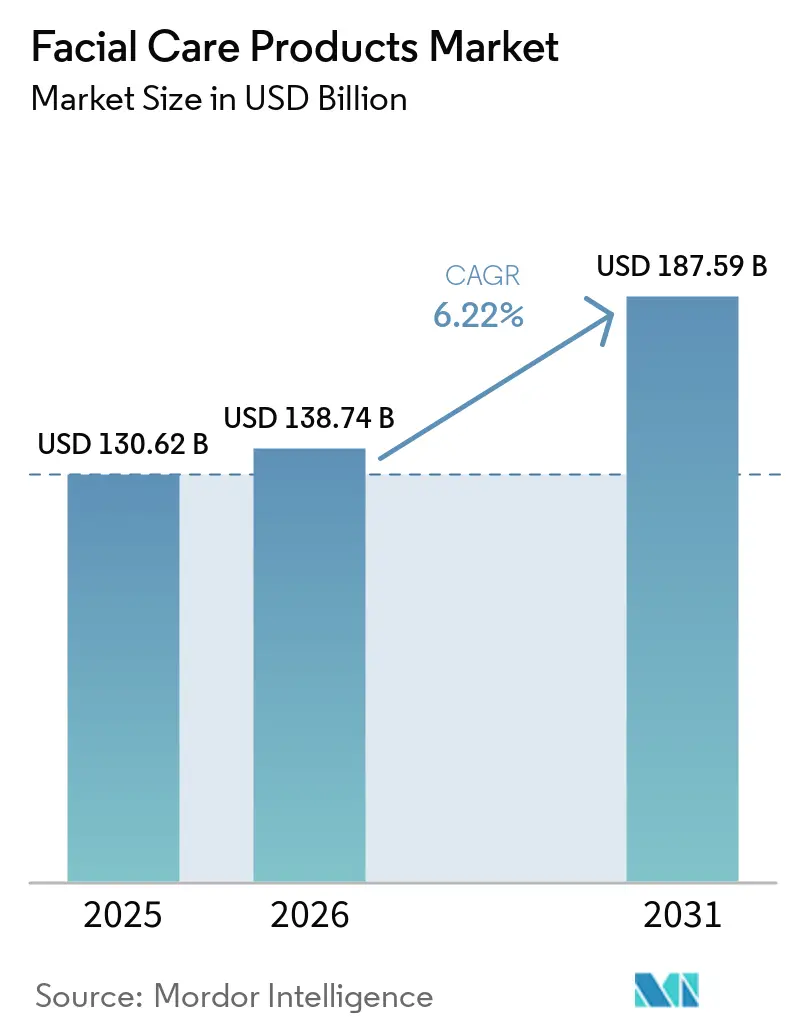
Il mercato della cura del viso è stato valutato a 130.62 miliardi di dollari nel 2025 e si stima che crescerà dai 138.74 miliardi di dollari del 2026 ai 187.59 miliardi di dollari entro il 2031, con un CAGR del 6.22% durante il periodo di previsione (2026-2031). L'attuale slancio deriva da un cambiamento dei consumatori verso la salute preventiva della pelle, da un controllo rigoroso della trasparenza degli ingredienti e dalla rapida innovazione di prodotto. L'area Asia-Pacifico continua a sostenere la crescita grazie alla crescita delle formulazioni C-beauty localizzate e delle esportazioni K-beauty, mentre il Sud America registra l'espansione più rapida grazie all'offerta di prodotti a base botanica e all'aumento del reddito disponibile. La premiumizzazione, alimentata dalle strategie masstige, riduce la distanza tra prezzo ed efficacia scientificamente provata. Il social commerce online ridisegna l'economia della distribuzione e la biotecnologia rimodella la catena di fornitura di principi attivi ed emollienti.
Punti chiave del rapporto
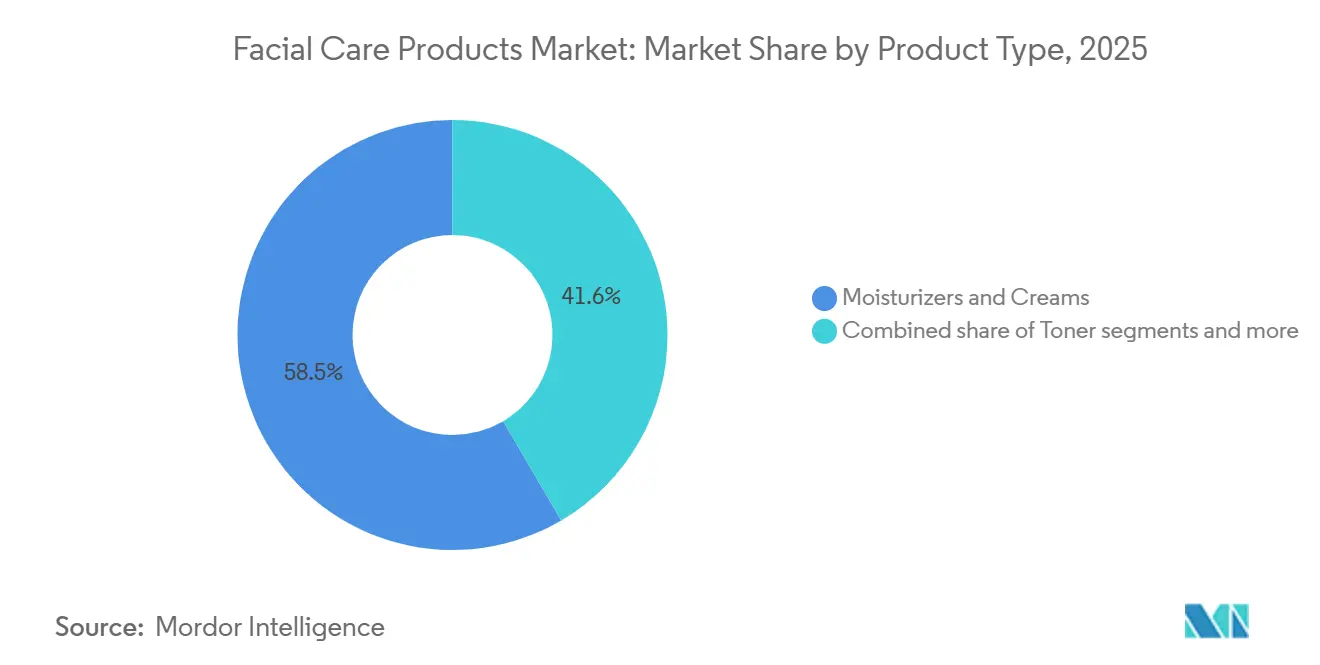
- Per tipologia di prodotto, nel 2025 le creme e le creme idratanti hanno dominato il mercato della cura del viso con una quota di fatturato del 58.45%, mentre i tonici sono destinati a crescere a un CAGR del 6.78% fino al 2031.
- In base alla formulazione, le formulazioni convenzionali hanno mantenuto il 68.24% della quota di mercato dei prodotti per la cura del viso nel 2025, mentre le varianti naturali e biologiche cresceranno a un CAGR del 6.89%, superando il tasso di crescita nominale.
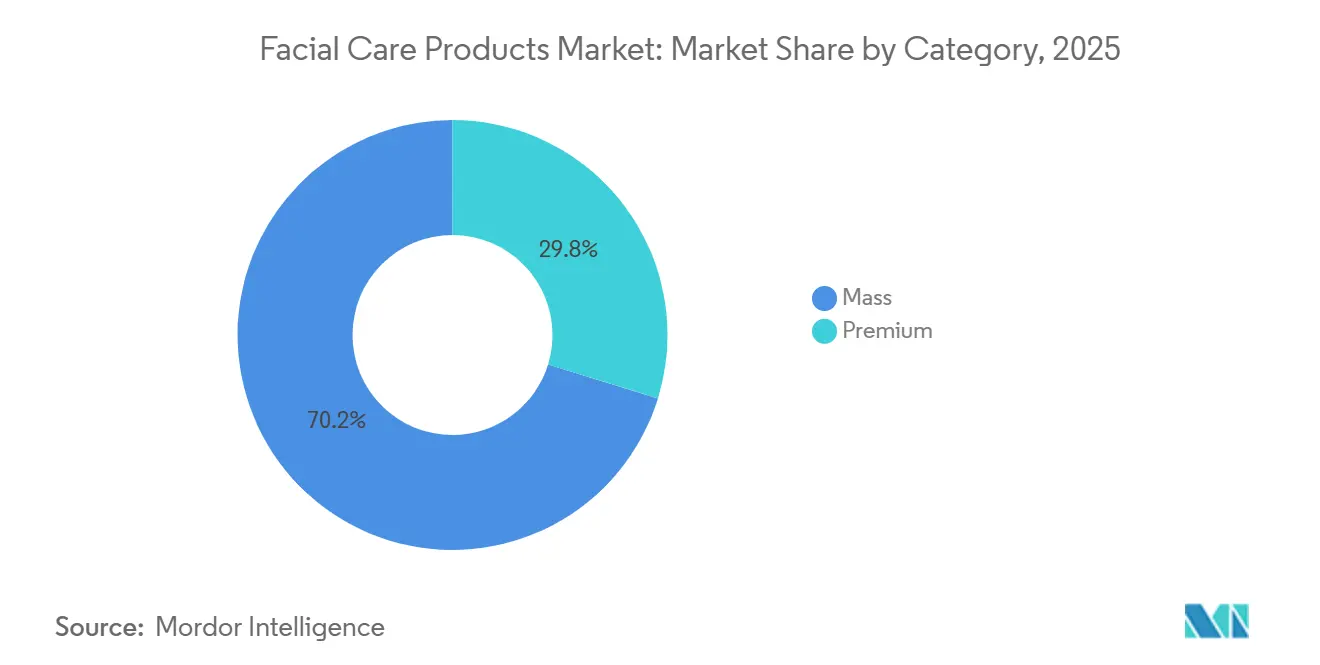
- Per categoria, nel 2025 le offerte di massa rappresentavano il 70.22% del mercato della cura del viso, mentre si prevede che le offerte premium cresceranno a un CAGR del 7.36%, superando il segmento di massa.
- Per canale di distribuzione, si prevede che i negozi al dettaglio online cresceranno a un CAGR del 7.53% entro il 2031, erodendo la quota del 48.21% detenuta dai negozi di prodotti di bellezza e salute nel 2025.
- In termini geografici, l'area Asia-Pacifico ha registrato il 47.21% dei ricavi del 2025; si prevede che il Sud America crescerà a un CAGR dell'8.03%, il più rapido tra tutte le regioni.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prodotti per la cura del viso
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Propensione dei consumatori verso prodotti biologici e naturali | + 1.2% | Globale, con la più forte adozione in Nord America ed Europa | Medio termine (2-4 anni) |
| Influenza dei social media e dell'approvazione delle celebrità | + 0.8% | Globale, particolarmente forte in Asia-Pacifico e Nord America | A breve termine (≤ 2 anni) |
| Innovazioni tecnologiche nelle formulazioni dei prodotti | + 0.6% | Globale, guidato dai centri di ricerca e sviluppo del Nord America e dell'Europa | A lungo termine (≥ 4 anni) |
| Crescente domanda di prodotti anti-invecchiamento | + 0.5% | Globale, con il maggiore impatto nei mercati sviluppati | Medio termine (2-4 anni) |
| Crescente domanda di prodotti multifunzionali per la cura del viso | + 0.7% | Globale, con adozione precoce nei centri urbani | Medio termine (2-4 anni) |
| Crescente consapevolezza riguardo ai problemi legati alla pelle | + 0.4% | Globale, accelerato dalle campagne sulla salute | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Propensione dei consumatori verso prodotti biologici e naturali
Il passaggio a prodotti per la cura del viso biologici e naturali rappresenta una trasformazione fondamentale nel comportamento dei consumatori, guidata da una maggiore consapevolezza della sicurezza degli ingredienti e della sostenibilità ambientale. Questa tendenza si estende oltre l'alimentazione anche alla cura della persona, dove i consumatori esaminano sempre più attentamente le liste degli ingredienti e cercano prodotti privi di sostanze chimiche di sintesi. Il Programma per la Sicurezza Cosmetica del Dipartimento della Salute Pubblica della California impone che i prodotti etichettati come biologici debbano contenere almeno il 70% di contenuto biologico, stabilendo quadri normativi a supporto della trasparenza del mercato.[1]Fonte: Dipartimento della Salute Pubblica della California, "Cosmetic Safety Program", cdph.ca.govLa convergenza tra consapevolezza della salute e tutela ambientale crea una potente forza di mercato che trascende i tradizionali confini demografici. Questi sforzi stanno anche migliorando la reputazione del marchio e promuovendo la fidelizzazione a lungo termine dei consumatori attenti all'ambiente. Ad esempio, nell'ottobre 2023, Kimirica Organic ha lanciato la sua prima crema viso idratante e illuminante a base vegetale per pelli spente e disidratate. Il prodotto offre idratazione e luminosità.
Influenza dei social media e dell'approvazione delle celebrità
Le piattaforme dei social media hanno radicalmente modificato il modo in cui i consumatori scoprono, valutano e acquistano prodotti per la cura del viso, creando un'influenza senza precedenti sulle dinamiche di mercato. L'analisi dei dati dei social media del 2024 condotta dalla Federal Trade Commission rivela che le piattaforme raccolgono ampie informazioni demografiche, metriche degli utenti e comportamenti di acquisto, consentendo una pubblicità altamente mirata che guida le decisioni di acquisto dei consumatori. La ricerca sulla pubblicità comportamentale dimostra che le pubblicità mirate aumentano le intenzioni di acquisto rispetto a prodotti casuali, sebbene spesso presentino offerte di fornitori più piccoli e meno noti. Questa dinamica crea opportunità per i marchi emergenti di acquisire quote di mercato attraverso un posizionamento strategico sui social media, mentre le aziende affermate devono adattare le proprie strategie di marketing per mantenere la rilevanza. Il valore delle celebrità si è rafforzato quando Coty ha aumentato la sua partecipazione in Kylie Cosmetics, dimostrando che i marchi guidati dai creatori possono ottenere valutazioni a livello aziendale. Il valore del marchio sta quindi migrando dalla pubblicità tradizionale al coinvolgimento diretto della comunità.
Innovazioni tecnologiche nelle formulazioni dei prodotti
La scienza delle formulazioni si sta spostando dalla chimica empirica alla dermatologia molecolare. Complessi peptidici, come Matrixyl e Argireline, sono venduti al dettaglio a meno di 30 dollari l'unità tramite The Ordinary, a dimostrazione che i principi attivi di grado clinico possono penetrare nei canali di massa. Alternative ai retinoidi come il bakuchiol stimolano il collagene con un'irritazione limitata, secondo studi clinici sottoposti a revisione paritaria. La riparazione della barriera cutanea segue il rapporto lipidico 3-1-1, un modello commercializzato da CeraVe con il supporto dei dermatologi. L'integrazione dei risultati della ricerca consente ai produttori di creare soluzioni per la cura della pelle più sofisticate. Di conseguenza, i produttori stanno lanciando sul mercato nuove formulazioni di prodotto. Ad esempio, nel febbraio 2025, il marchio Nivea ha lanciato un segmento avanzato per la cura della pelle con il lancio della gamma Luminous Even Glow. La gamma comprende un siero, una crema da notte, una crema da giorno e un detergente per il viso. Contiene Thiamidol insieme ad acido salicilico, tè verde e acido ialuronico per contribuire a migliorare il tono, l'idratazione e la luminosità della pelle. Le formulazioni avanzate consentono alle aziende di combinare molteplici benefici per la cura della pelle in un unico prodotto, soddisfacendo le preferenze dei consumatori che desiderano routine semplificate.
Crescente domanda di prodotti anti-invecchiamento
I cambiamenti demografici verso un invecchiamento della popolazione creano una domanda sostenuta di prodotti anti-età per la cura del viso, sostenuta dall'aumento della spesa sanitaria e dai trend di longevità. I dati del censimento degli Stati Uniti prevedono che entro il 2030 il 20% della popolazione statunitense avrà 65 anni o più, e che gli anziani supereranno i minori di 18 anni entro il 2034. I prodotti anti-età beneficiano di validazione scientifica e di affermazioni sull'efficacia clinica, differenziandosi dalle offerte generali per la cura della pelle. La tolleranza al prezzo premium aumenta quando i dati clinici supportano le affermazioni tecnologiche. L'intersezione tra l'invecchiamento demografico e una maggiore consapevolezza della bellezza tra gli individui crea una solida base di mercato che si estende oltre le tradizionali applicazioni cosmetiche per includere la cura preventiva della pelle e i trattamenti dermatologicamente raccomandati. In risposta a ciò, il marchio Purple Pompa ha introdotto un'innovativa gamma di prodotti per la cura della pelle nell'agosto 2024, focalizzata sul raggiungimento dell'equilibrio dell'età. I prodotti anti-età includono creme, tonici e idratanti. Inoltre, le partnership tra marchi di cosmetici e cliniche dermatologiche stanno ampliando l'accesso a prodotti per la cura della pelle supportati da studi medici, stimolando ulteriormente la fiducia dei consumatori e l'adozione di soluzioni anti-età per la cura del viso.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di prodotti contraffatti | -0.3% | Globale, con il maggiore impatto nei mercati emergenti | A breve termine (≤ 2 anni) |
| Preoccupazioni per la salute dovute agli ingredienti chimici | -0.2% | Globale, in particolare nei mercati regolamentati | Medio termine (2-4 anni) |
| Crescente adozione di servizi di trattamento della pelle a domicilio | -0.4% | Mercati sviluppati, centri urbani | Medio termine (2-4 anni) |
| Prezzi delle materie prime fluttuanti | -0.3% | Globale, con dipendenze dalla catena di fornitura | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione di prodotti contraffatti
Il mercato dei prodotti contraffatti per la cura del viso minaccia i produttori legittimi e la sicurezza dei consumatori, poiché i dati governativi indicano estese reti di commercio illecito. Questi prodotti contraffatti contengono ingredienti nocivi e sono fabbricati in cattive condizioni, creando rischi per la salute e riducendo la fiducia dei consumatori. Il Dipartimento per la Sicurezza Interna riferisce che la crescita dell'e-commerce ha facilitato la distribuzione di prodotti contraffatti, rendendo necessario un maggiore monitoraggio delle importazioni e una maggiore supervisione delle piattaforme online. La rapida espansione dei marketplace online ha reso sempre più difficile per le autorità tracciare e prevenire la vendita di prodotti contraffatti. La dogana statunitense ha sequestrato 3.4 miliardi di dollari in articoli contraffatti nel 2023, mentre le autorità dell'UE ne hanno intercettati 86 milioni, con i cosmetici in primo piano in entrambi i conteggi. I prodotti falsi possono replicare confezioni autentiche e persino codici di lotto, erodendo il valore del marchio in caso di reazioni avverse. LVMH affronta il tema dell'autenticità con Aura, una blockchain che traccia ogni unità dalla fabbrica al punto vendita.
Crescente adozione di servizi di trattamento della pelle a domicilio
La crescita dei trattamenti per la cura della pelle a domicilio e dei servizi di telemedicina influisce sulle vendite dei prodotti tradizionali per la cura del viso, offrendo opzioni alternative per la gestione della salute della pelle. Il Bureau of Labor Statistics prevede una crescita dell'occupazione del 10% per gli specialisti della cura della pelle dal 2023 al 2033, a causa della crescente domanda da parte dei consumatori di trattamenti professionali e servizi per il viso mobili. Si prevede che i dispositivi per la cura della pelle a domicilio, che includono terapia LED, microcorrenti e infusione a ultrasuoni, aumenteranno entro il 2033, riducendo la frequenza delle visite alle spa. Gli operatori professionali ora abbinano i trattamenti in clinica a programmi di manutenzione basati sui dispositivi. I marchi che forniscono sia protocolli di servizio che dispositivi al dettaglio si assicurano flussi di entrate ricorrenti. La combinazione di competenza professionale e metodi di erogazione convenienti compete con i prodotti tradizionali per la cura del viso. La disponibilità di dispositivi per il trattamento a domicilio e di formulazioni di qualità professionale riduce la distinzione tra mercato consumer e mercato professionale.
Analisi del segmento
Per tipo di prodotto: i toner guidano l'adozione in più fasi
Nel 2025, creme e idratanti hanno dominato il fatturato con il 58.45%, a testimonianza del loro ruolo centrale nel mantenimento della barriera cutanea. I tonici registreranno un CAGR del 6.78% fino al 2031, il più alto nel mercato della cura del viso, grazie alla diffusione delle routine di idratazione multistrato originarie della Corea. Il metodo delle 7 pelli ha reso popolare l'idea che i tonici possano fungere da veicoli di trattamento ricchi di filtrati fermentati, stimolando le vendite di ibridi essenza-tonico. I tonici esfolianti contenenti acidi poliidrossilici ampliano la gamma di prodotti adatti anche alle pelli sensibili. I detergenti si stanno evolvendo verso prodotti di fascia alta grazie a texture che si trasformano da olio a latte, evitando di alterare la barriera cutanea, mentre le maschere passano da un utilizzo occasionale a un trattamento notturno da utilizzare durante la notte. Altri formati, come i sieri per il viso , beneficiano di un rilascio mirato di principi attivi, giustificando prezzi più elevati.
Il Bureau of Labor Statistics segnala che i prodotti per la cura personale hanno registrato aumenti di prezzo dell'1.0% a marzo 2025, indicando pressioni inflazionistiche che potrebbero spostare le preferenze dei consumatori verso formulazioni orientate al valore all'interno di ciascuna categoria[2]Fonte: Bureau of Labor Statistics, "Indice dei prezzi al consumo marzo 2025", bls.govLa segmentazione delle tipologie di prodotto diventa sempre più confusa, poiché i produttori sviluppano formulazioni ibride che combinano i benefici di detersione, trattamento e idratazione in singoli prodotti. Questa tendenza verso prodotti multifunzionali riflette la domanda dei consumatori di routine di cura della pelle semplificate senza comprometterne l'efficacia, creando opportunità di innovazione oltre i tradizionali confini di categoria.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formulazione: la biotecnologia offusca il divario tra convenzionale e naturale
I prodotti convenzionali detenevano una quota del 68.24% nel 2025, ma le opzioni naturali e biologiche cresceranno a un CAGR del 6.89%. COSMOS stabilisce una soglia di origine naturale del 95% e vieta OGM e parabeni, fornendo un quadro armonizzato per il commercio transfrontaliero. La fermentazione di precisione ora produce acido ialuronico e squalano su larga scala, consentendo un posizionamento "naturalmente identico" e riducendo l'impatto ambientale. Questa segmentazione del mercato è in linea con le tendenze più ampie dei consumatori, in cui la consapevolezza della salute, le preferenze di gusto e le preoccupazioni ambientali guidano gli acquisti di prodotti biologici in tutte le categorie. Per capitalizzare su questo crescente interesse, i produttori stanno rinnovando e ampliando la loro offerta di prodotti introducendo un'ampia gamma di prodotti biologici per la cura del viso che contengono ingredienti di origine vegetale e "clean-label", con claim come "biologico", "naturale", "privo di sostanze chimiche" e "cruelty-free".
Il Modernization of Cosmetics Regulation Act della Food and Drug Administration degli Stati Uniti rafforza la supervisione degli ingredienti, imponendo ai produttori di convalidare le dichiarazioni di sicurezza e di conservare registri completi. Questo quadro normativo avvantaggia i fornitori di ingredienti naturali con una documentazione trasparente sull'approvvigionamento e la lavorazione, creando al contempo ulteriori requisiti di conformità per le formulazioni convenzionali che utilizzano composti sintetici. La composizione degli ingredienti influenza il posizionamento del prodotto, poiché i prodotti naturali e biologici generano margini più elevati nonostante gli elevati costi di produzione. Gli ingredienti sintetici offrono ancora vantaggi in termini di costi e stabilità. Il fenossietanolo rimane un conservante affidabile e i siliconi garantiscono la scorrevolezza desiderata. Tuttavia, le restrizioni UE sulle microplastiche e su alcuni filtri UV costringono anche i marchi convenzionali a riformulare.
Per categoria: Masstige crolla la percezione del rapporto qualità-prezzo
I prodotti di massa hanno rappresentato il 70.22% del fatturato del 2025, ma le offerte premium cresceranno a un CAGR del 7.36%. The Ordinary ha dimostrato che principi attivi trasparenti e ad alta concentrazione possono essere venduti al dettaglio a meno di 10 dollari senza comprometterne la credibilità. CeraVe sfrutta le raccomandazioni dei dermatologi per bilanciare il posizionamento di massa con quello di prestigio. I marchi premium rispondono enfatizzando la tecnologia brevettata e il packaging sensoriale. Estée Lauder propone Advanced Night Repair a un prezzo superiore a 100 dollari l'oncia, comprovando il prezzo premium attraverso la ricerca Chronolux Power Signal. Questa tendenza è correlata all'aumento del reddito disponibile e alla crescente consapevolezza della salute tra i consumatori. Inoltre, l'accessibilità ai prodotti premium tramite e-commerce e rivenditori specializzati sta riducendo il divario tra l'offerta di prodotti per la cura del viso di massa e quella premium.
Secondo il Bureau of Labor Statistics, la spesa dei consumatori per prodotti e servizi per la cura della persona è aumentata del 9.7% nel 2023, indicando una forte domanda di mercato in entrambi i segmenti[3]Fonte: Bureau of Labor Statistics, "Spese dei consumatori 2023", bls.govI prodotti premium guadagnano slancio grazie a tecnologie di formulazione avanzate, supportate da iniziative federali che consentono la commercializzazione di soluzioni innovative per la cura della pelle. Il successo di mercato, sia nei segmenti di massa che in quelli premium, si basa sempre più su prove cliniche, divulgazione degli ingredienti e packaging eco-compatibile per soddisfare le richieste dei consumatori in termini di trasparenza e responsabilità ambientale. I marchi che si allineano alle tendenze del benessere e offrono vantaggi multifunzionali sono particolarmente ben posizionati per catturare le preferenze dei consumatori in evoluzione. I marchi di fascia media rischiano di essere schiacciati, poiché i consumatori si polarizzano tra efficacia accessibile e lusso esperienziale. Le strategie includono l'integrazione verticale per ridurre il costo dei beni o l'acquisizione da parte di conglomerati.
Per canale di distribuzione: il social commerce riscrive il commercio al dettaglio
I negozi di prodotti di bellezza e salute hanno registrato un fatturato del 48.21% nel 2025 grazie alla scoperta esperienziale, ma il commercio al dettaglio online continuerà a crescere a un CAGR del 7.53% entro il 2031. TikTok Shop ha convertito l'engagement tramite video di breve durata in vendite per 2.5 miliardi di dollari nel suo primo anno, dimostrando come l'intrattenimento si integri con il pagamento. Instagram Shopping espone 130 milioni di utenti ai tag dei prodotti ogni mese. Sephora e Ulta integrano strumenti di prova virtuale e servizi di acquisto online e ritiro in negozio per mantenere la rilevanza. Supermercati e ipermercati fungono da comodi punti di accesso per gli acquisti regolari, mentre farmacie e parafarmacie capitalizzano sul loro posizionamento orientato alla salute e sulla consulenza professionale. Canali di distribuzione alternativi, come i servizi in abbonamento, offrono nuove vie di accesso al mercato al di fuori delle reti di vendita al dettaglio tradizionali.
I canali di distribuzione continuano ad adattarsi alle tendenze del retail che enfatizzano le esperienze omnicanale, in cui i consumatori effettuano ricerche online e acquisti su diverse piattaforme. L'espansione del retail online crea opportunità di ingresso nel mercato per nuovi marchi, spingendo al contempo i rivenditori tradizionali a rafforzare la propria posizione attraverso servizi personalizzati e offerte di prodotti uniche. Inoltre, l'ascesa del social commerce e del marketing basato sugli influencer sta sfumando i confini tra contenuto e commercio, consentendo il coinvolgimento diretto con il consumatore e aumentando i tassi di conversione. I supermercati perdono quote di mercato poiché gli acquirenti ricercano gli ingredienti prima dell'acquisto. I siti diretti al consumatore acquisiscono dati di margine completi e di prima parte. Saloni di bellezza e spa compensano il rallentamento del traffico di servizi vendendo prodotti di qualità professionale, combinando trattamenti e regimi da asporto.
Analisi geografica
Mercato dei prodotti per la cura del viso nella regione Asia-Pacifico
L'area Asia-Pacifico ha generato il 47.21% del fatturato del mercato della cura del viso nel 2025. I marchi locali fondono ingredienti della medicina tradizionale con texture moderne, in sintonia con l'identità culturale. Le esportazioni di prodotti di bellezza coreana hanno raggiunto i 13.2 miliardi di dollari nel 2023, con un obiettivo nazionale di 20 miliardi di dollari entro il 2030. Il Giappone si concentra sulla scienza della barriera e sulla protezione UV, riflettendo la preferenza dei consumatori per routine di bellezza concise. La crescita dell'ASEAN accelera con la penetrazione del commercio mobile nelle città secondarie. Il posizionamento di mercato della regione deriva da solide capacità produttive e modelli di consumo interno, con Corea del Sud e Giappone che guidano l'innovazione di prodotto e lo sviluppo delle tecnologie di bellezza. La crescente classe media cinese offre significative opportunità di mercato, mentre i mercati del Sud-est asiatico mostrano una crescente sofisticazione nelle preferenze di prodotto e nell'adozione di prodotti per la cura della pelle di alta qualità.
Mercato dei prodotti per la cura del viso in Sud America
Si prevede che il Sud America si espanderà a un CAGR dell'8.03% fino al 2031, il ritmo regionale più rapido nel mercato della cura del viso. L'espansione della regione è dovuta alla crescita della classe media e allo spostamento delle preferenze verso prodotti di alta qualità per la cura della persona. Il Brasile domina la domanda regionale grazie alla sua numerosa popolazione e alla consolidata cultura della bellezza. La regione sfrutta catene di approvvigionamento consolidate per ingredienti naturali e infrastrutture produttive che supportano la domanda del mercato locale. Il Brasile si colloca al quarto posto a livello mondiale per spesa nel settore della bellezza, guidato da Natura e O Boticário. Oli e burri indigeni amazzonici offrono ai marchi locali una narrativa di bellezza pulita. ANVISA mantiene protocolli di sicurezza comparabili a quelli dell'UE, supportando le ambizioni di esportazione.
Mercato dei prodotti per la cura del viso in EMEA, Nord America e APAC
Il Nord America mantiene un mercato maturo caratterizzato dalla preferenza dei consumatori per prodotti scientificamente validati e da una forte fedeltà al marchio verso aziende con consolidate capacità di ricerca. L'Europa si concentra sulla sostenibilità e sulla trasparenza degli ingredienti, generando una domanda di formulazioni naturali e biologiche che rispettino le normative ambientali e le aspettative dei consumatori. L'invecchiamento della popolazione della regione sostiene la domanda di prodotti anti-età, mentre i consumatori più giovani guidano la crescita di prodotti multifunzionali e tecnologicamente avanzati. Il Medio Oriente e l'Africa offrono opportunità di crescita grazie alla popolazione giovane e alla crescente urbanizzazione, sebbene lo sviluppo del mercato vari da paese a paese in base alle condizioni economiche e alle normative. La sottocategoria ayurvedica indiana sta guadagnando terreno, sebbene la supervisione rimanga separata dalla regolamentazione cosmetica convenzionale sotto il Ministero dell'Ayush.
Panorama normativo
I prodotti per la cura del viso sono soggetti a controlli più stringenti sugli ingredienti e sulla produzione nei principali mercati, il che aumenta i costi di conformità a livello globale e riduce i tempi di riformulazione. Nell'Unione Europea, il Regolamento (CE) n. 1223/2009 sui cosmetici continua ad essere aggiornato tramite regolamenti della Commissione, tra cui il Regolamento (UE) 2026/78 (con modifiche in vigore dal 1° maggio 2026) e il Regolamento (UE) 2026/909 (pubblicato il 28 aprile 2026), che modificano gli allegati relativi alle sostanze soggette a restrizioni/vietate e alle condizioni d'uso per specifici ingredienti.
Negli Stati Uniti, la FDA sta implementando il Modernization of Cosmetics Regulation Act del 2022 (MoCRA), che rafforza le aspettative in materia di comprovata sicurezza, requisiti per stabilimenti e prodotti e accesso ai registri, mentre la definizione finale delle norme GMP per i cosmetici rimane un processo a lungo termine. Nel frattempo, molti produttori fanno riferimento alla norma ISO 22716. Divergenze normative si riscontrano anche nel Regno Unito, dove gli emendamenti del 2026 alle restrizioni sui cosmetici aggiornano i divieti sugli ingredienti e le soglie di etichettatura, mentre i mercati ASEAN perseguono l'armonizzazione, come dimostra la Circolare n. 2026-0001 della FDA filippina, che adotta emendamenti consolidati alla Direttiva ASEAN sui cosmetici per allineare gli standard degli ingredienti nei mercati membri.
Panorama competitivo
Il mercato dei prodotti per la cura del viso mostra una moderata concentrazione, che consente sia alle aziende consolidate che ai nuovi entranti di conquistare quote di mercato attraverso strategie distinte. Tra i principali attori del mercato figurano, tra gli altri, The Estée Lauder Companies Inc., L'Oréal SA, Shiseido Company Limited, Unilever PLC e The Procter and Gamble Company. Le grandi multinazionali mantengono le loro posizioni di mercato grazie a vantaggi di scala, solide reti di distribuzione e notevoli capacità di ricerca. Le aziende più piccole competono efficacemente concentrandosi su segmenti di nicchia, implementando modelli di business diretti al consumatore e sviluppando formulazioni specializzate per specifiche esigenze dei consumatori.
Le aziende del mercato danno priorità allo sviluppo di prodotti naturali e biologici, a iniziative di marketing digitale e a strategie di distribuzione integrate che servono i clienti attraverso diversi canali. Il progresso tecnologico del settore si concentra su sistemi di personalizzazione, test di prodotto basati sulla realtà aumentata e analisi dei dati dei consumatori per migliorare le relazioni e la fidelizzazione dei clienti. Esistono importanti opportunità di crescita nello sviluppo di packaging sostenibili, nei segmenti della cura del viso maschile e nelle formulazioni mirate in base all'età. Tuttavia, il mercato deve affrontare sfide significative derivanti dai prodotti contraffatti, che sottolineano la necessità di sistemi di autenticazione dei prodotti e metodi di distribuzione sicuri.
Tra i nuovi entranti nel mercato figurano aziende biotecnologiche che sviluppano ingredienti innovativi, servizi di abbonamento personalizzati e piattaforme digitali che combinano consigli professionali per la cura della pelle con suggerimenti sui prodotti. Il successo sul mercato dipende sempre più dalla capacità delle aziende di bilanciare la validità scientifica con solide relazioni con i marchi, creando vantaggi competitivi duraturi in questo mercato in espansione. Il mercato sta premiando sempre di più le aziende che combinano con successo la credibilità scientifica con le relazioni con i marchi, creando una differenziazione sostenibile in un mercato sempre più affollato.
Leader del settore dei prodotti per la cura del viso
-
La Estée Lauder Companies Inc.
-
L'Oréal SA
-
Shiseido Company Limited
-
The Procter and Gamble Company
-
PLC Unilever
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: L'Oréal Paris ha lanciato una nuova formula del siero rimpolpante antirughe Revitalift con acido ialuronico e PDRN+, aggiungendo il PDRN come ingrediente rigenerativo all'interno di una linea di punta anti-età. Questo aggiornamento segnala un più rapido ricambio di ingredienti nei sieri viso di fascia medio-alta, poiché i marchi competono su nuovi principi attivi di ispirazione biologica e su affermazioni scientificamente validate.
- Giugno 2025: Beiersdorf ha completato un ampliamento da 300 milioni di euro del suo centro di produzione a Poznań, in Polonia, raddoppiando la capacità produttiva annua a 500 milioni di unità per supportare marchi di prodotti per la cura della pelle come Nivea ed Eucerin. La maggiore capacità rafforza la resilienza dell'offerta per i formati principali di prodotti per la cura del viso come creme e detergenti e supporta un più ampio ritmo di lancio in diversi mercati.
- Aprile 2024: Sisley Paris ha presentato Neurae, una linea di prodotti per la cura della pelle incentrata sulle neuroscienze e sul legame tra pelle ed emozioni, mirata a contrastare segni come opacità, stanchezza e tensione, che possono essere collegati all'invecchiamento precoce. Il lancio sottolinea la differenziazione premium attraverso una narrazione basata sulla scienza e nuove affermazioni che vanno oltre le tradizionali definizioni anti-età.
Ambito e metodologia
I prodotti per la cura del viso si riferiscono a una gamma di prodotti per la cura della pelle specificatamente progettati per essere utilizzati sul viso. Questi prodotti possono includere detergenti, tonici, sieri, creme idratanti, maschere ed esfolianti, tra gli altri. Il mercato dei prodotti per la cura del viso è segmentato per tipo di prodotto, prezzo, canale di distribuzione e area geografica. Per tipo di prodotto, il mercato è segmentato in detergenti viso, tonici, idratanti viso (a base di crema e gel), prodotti per la protezione solare, sieri viso, creme per gli occhi, maschere per il viso, prodotti per la cura delle labbra e altri tipi di prodotto. Per categoria, il mercato è segmentato in Mass e Premium. Per canale di distribuzione, il mercato è segmentato in ipermercati/supermercati, negozi specializzati, negozi al dettaglio online, farmacie e parafarmacie e altri canali di distribuzione. Per geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Il dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
| Detergenti uomo |
| Masks |
| Idratanti e Creme |
| Toner |
| Altri tipi di prodotto |
| Convenzionale |
| Naturale / organico |
| Massa |
| Premium |
| Supermercati / Ipermercati |
| Negozi di bellezza e salute |
| Negozi al dettaglio online |
| Altri Canale di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Tipologia di prodotto | Detergenti uomo | |
| Masks | ||
| Idratanti e Creme | ||
| Toner | ||
| Altri tipi di prodotto | ||
| Formulazione | Convenzionale | |
| Naturale / organico | ||
| Categoria | Massa | |
| Premium | ||
| Canale di distribuzione | Supermercati / Ipermercati | |
| Negozi di bellezza e salute | ||
| Negozi al dettaglio online | ||
| Altri Canale di distribuzione | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della cura del viso nel 2026?
Nel 2026 il mercato della cura del viso raggiungerà i 138.74 miliardi di dollari, con una previsione di CAGR del 6.22% entro il 2031.
Quale regione registra la crescita più rapida nella cura del viso?
Il Sud America è in testa con una previsione di CAGR dell'8.03%, trainata dalla robusta spesa in prodotti di bellezza e dalle formulazioni botaniche del Brasile.
Quale segmento di prodotto sta crescendo più rapidamente?
I toner registrano la crescita più rapida, con un CAGR del 6.78%, mentre le routine di idratazione in più fasi ottengono un'accettazione globale.
In che modo i canali online influenzano le vendite di prodotti per la cura del viso?
Si prevede che la vendita al dettaglio online, alimentata dal commercio sociale su piattaforme come TikTok Shop, crescerà a un tasso di crescita annuo composto (CAGR) del 7.53% e acquisirà quote di mercato dai negozi specializzati in prodotti di bellezza.


