

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 10.65 miliardo di dollari |
| Dimensione del mercato (2031) | 16.20 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.76% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle mascherine di Mordor Intelligence
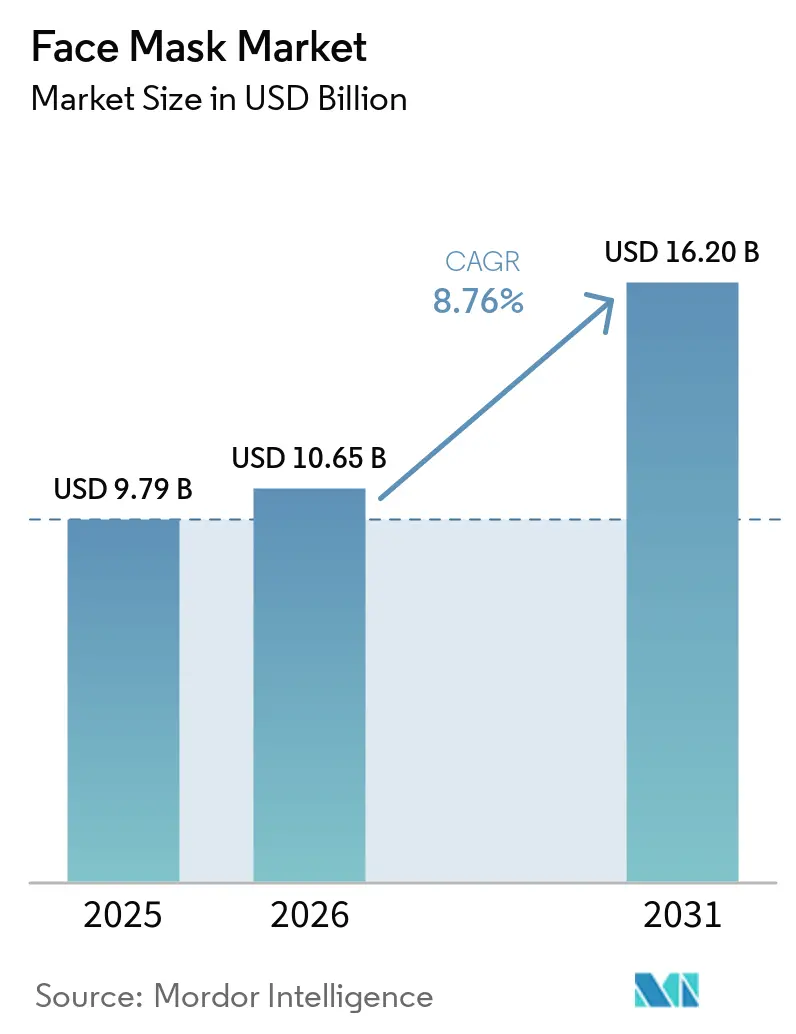
Si prevede che il mercato delle mascherine passerà da 9.79 miliardi di dollari nel 2025 a 10.65 miliardi di dollari nel 2026 e raggiungerà i 16.20 miliardi di dollari entro il 2031, con un CAGR del 8.76% nel periodo 2026-2031. Il settore sta assistendo a un cambiamento nella differenziazione dei prodotti, passando dall'idratazione di base a un focus su principi attivi mirati, integrazione con i dispositivi e canali di distribuzione innovativi. Poiché i consumatori danno sempre più priorità alla trasparenza degli ingredienti e al packaging ecologico, si sta assistendo a un notevole spostamento verso prodotti premium con etichetta pulita. L'aumento dell'engagement digitale, in particolare attraverso il commercio in live streaming, ha accorciato il percorso dalla scoperta del prodotto all'acquisto, sottolineando la necessità di una gestione dell'inventario in tempo reale. A partire dal 2026, i vantaggi competitivi dipenderanno maggiormente dalla proprietà intellettuale, dalla preparazione alle sfide normative e da un'ampia presenza omnicanale, piuttosto che dalla semplice scalabilità. Inoltre, in risposta alle crescenti preoccupazioni in materia di sostenibilità, i produttori stanno innovando con formati di mascherine biodegradabili ed ecocompatibili, rispondendo alla crescente domanda dei consumatori di prodotti ecosostenibili.
Punti chiave del rapporto
- Per tipologia di prodotto, le maschere in crema e in gel hanno rappresentato il 46.96% del fatturato nel 2025, mentre si prevede che le maschere all'argilla cresceranno a un CAGR del 9.80% fino al 2031.
- Per quanto riguarda gli ingredienti, nel 2025 le formulazioni convenzionali rappresentavano il 69.74% della quota di mercato delle maschere per il viso, mentre si prevede che le varianti naturali e biologiche cresceranno a un CAGR del 10.93% entro il 2031.
- Per quanto riguarda l'utente finale, le donne hanno rappresentato il 58.82% delle vendite nel 2025, ma si prevede che il segmento maschile registrerà un CAGR del 9.78% entro il 2031.
- Per canale di distribuzione, i negozi specializzati hanno registrato il 32.57% delle vendite nel 2025, mentre la vendita al dettaglio online è sulla buona strada per un CAGR del 9.36% fino al 2031.
- In termini geografici, l'Asia Pacifica ha registrato una quota di fatturato del 75.43% nel 2025, mentre si prevede che il Nord America registrerà il CAGR regionale più rapido, pari al 9.56% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle mascherine
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Innovazioni tecnologiche negli ingredienti e nella funzionalità | + 0.8% | Globale, con una concentrazione in Giappone, Corea del Sud e Francia | Medio termine (2-4 anni) |
| Aumento dell’inquinamento atmosferico e preoccupazioni ambientali | + 0.6% | Nucleo Asia-Pacifico (Cina, India), con ripercussioni sulle aree urbane del Medio Oriente e dell'Africa | A lungo termine (≥ 4 anni) |
| Aumento della spesa dei consumatori per i prodotti per la cura della pelle | + 0.5% | Nord America, Europa e mercati emergenti dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Influenza dei social media e delle sponsorizzazioni delle celebrità | + 0.4% | Globale, più forte nel Nord America, demografia giovanile dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Prevalenza crescente di problemi alla pelle | + 0.3% | Globale, elevato nei centri urbani con elevato inquinamento | A lungo termine (≥ 4 anni) |
| Richiesta di prodotti per la cura del viso naturali, biologici e puliti | + 0.7% | Nord America, Europa (conformità al Regolamento UE 1223/2009) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Innovazioni tecnologiche in termini di ingredienti e funzionalità
La scienza degli ingredienti si sta evolvendo dalla semplice idratazione alla correzione proattiva. I marchi stanno ora sfruttando il potere di peptidi, fattori di crescita e retinoidi incapsulati, garantendo la loro efficacia anche in ambienti difficili. L'Oréal, nel luglio 2025, ha presentato Melasyl, un prodotto che limita la produzione di melanina attraverso un percorso unico, distinguendolo dai tradizionali bloccanti della tirosinasi. Questa innovazione non solo offre un vantaggio competitivo, ma è anche protetta da brevetto, rafforzando la posizione di L'Oréal nel mercato dell'iperpigmentazione. Shiseido, nel novembre 2025, ha presentato il suo piano Action 2030, stanziando ben 100 miliardi di yen (670 milioni di dollari) per la dermatologia medica. Questo investimento comprende soluzioni all'avanguardia come maschere con LED integrati, che uniscono la fototerapia con principi attivi topici, e cerotti con microaghi progettati per una migliore veicolazione transdermica. Nel 2025, Estée Lauder ha lanciato la sua Advanced Night Repair PowerFoil Mask, sfruttando un'esclusiva lamina che genera calore per amplificare l'assorbimento della sua esclusiva tecnologia Chronolux. Questi progressi rivoluzionari non solo stanno elevando le routine di cura della pelle a casa a standard professionali, ma stanno anche accrescendo le aspettative dei consumatori e facendo aumentare i prezzi medi di vendita. Sul fronte normativo, il Modernization of Cosmetics Regulation Act (MoCRA) della Food and Drug Administration, finalizzato nel dicembre 2023, ha introdotto nuovi obblighi come la registrazione delle strutture e la segnalazione degli eventi avversi. Queste normative sembrano ribaltare le regole del gioco, avvantaggiando gli operatori affermati con solide infrastrutture di conformità e ponendo sfide per i nuovi operatori più piccoli.
Aumento dell’inquinamento atmosferico e preoccupazioni ambientali
La domanda di prodotti per la cura della pelle anti-inquinamento è aumentata vertiginosamente, spinta dall'esposizione al particolato urbano. Una ricerca pubblicata sul Journal of Investigative Dermatology evidenzia che inquinanti come PM2.5, PM10 e idrocarburi policiclici aromatici possono causare stress ossidativo, attivare il recettore degli idrocarburi arilici e portare alla degradazione delle fibre di collagene ed elastina [1] Fonte: Journal of Investigative Dermatology, “Air Pollution and Skin Aging,” jidonline.org . In Cina e in India, dove i problemi di qualità dell'aria sono una preoccupazione costante, i consumatori si stanno rivolgendo a maschere arricchite con antiossidanti come niacinamide, resveratrolo e polifenoli del tè verde. Questa preferenza si sta ora diffondendo nelle città del Medio Oriente e dell'Africa, regioni alle prese con livelli crescenti di particolato a causa della rapida industrializzazione. I marchi pubblicizzano i benefici di difesa dall'inquinamento, spesso facendo riferimento a test in vitro che misurano la capacità di neutralizzare le specie reattive dell'ossigeno. Tuttavia, è importante notare che gli enti regolatori devono ancora stabilire protocolli di test standardizzati. Guardando al futuro, con l'aggravarsi degli incendi boschivi e delle tempeste di sabbia dovuto ai cambiamenti climatici, quella che un tempo era una formulazione di nicchia contro l'inquinamento è destinata a diventare uno standard nei prodotti per la cura della pelle.
Influenza dei social media e delle sponsorizzazioni delle celebrità
Entro la fine del 2025, l'hashtag #skincare di TikTok ha totalizzato ben 89.2 miliardi di visualizzazioni, mentre #sheetmask ne ha raccolte 1.2 miliardi. Queste cifre evidenziano un ciclo di domanda virale, inafferrabile per la pubblicità tradizionale. Secondo l'Influencer Marketing Hub, l'influencer marketing vanta un impressionante ritorno medio di 5.78 dollari per ogni dollaro speso, eclissando sia la pubblicità display che quella search. I micro-influencer, con un numero di follower compreso tra 10,000 e 100,000, raggiungono tassi di coinvolgimento tra il 3% e il 10%. Questo è tre volte superiore a quello delle loro controparti celebrità, posizionandoli come campioni convenienti per i marchi emergenti. Nel 2024, il commercio in diretta streaming in Cina ha visto gli host, in tempo reale, applicare maschere e offrire sconti fugaci, trasformando gli spettatori in acquirenti in pochi minuti. La collaborazione del 2025 di Estée Lauder con l'attrice Nicole Richie per la sua linea Nutritious evidenzia una tendenza: i marchi storici uniscono il fascino delle celebrità a strategie digitali all'avanguardia. Tuttavia, c'è una sfida incombente: mentre i marchi si affannano per ottenere visibilità virale, la portata organica diminuisce e i costi di acquisizione dei clienti aumentano.
Richiesta di prodotti per la cura del viso naturali, biologici e puliti
Frammentando il panorama degli ingredienti, i requisiti di clean beauty stanno rimodellando l'industria della bellezza. Il Dipartimento dell'Agricoltura degli Stati Uniti impone che, affinché un prodotto possa fregiarsi dell'etichetta "biologico", debba contenere almeno il 95% di ingredienti biologici certificati. Per i prodotti etichettati come "realizzati con ingredienti biologici", la soglia è fissata al 70%. Nel frattempo, lo standard europeo COSMOS stabilisce che i prodotti leave-on debbano contenere il 95% degli ingredienti derivati da piante lavorate fisicamente, con un minimo del 20% di ingredienti biologici in peso. Il programma Clean di Sephora e l'iniziativa Conscious Beauty di Ulta hanno compiuto un passo coraggioso, escludendo oltre 50 ingredienti dalla loro offerta. Questo elenco include in particolare parabeni, ftalati e conservanti che rilasciano formaldeide. Così facendo, questi giganti della vendita al dettaglio stanno di fatto stabilendo standard per il settore privato che superano persino quelli stabiliti dalla Food and Drug Administration. Nel 2024, i prodotti certificati da Ecocert vantavano una media impressionante del 99% di ingredienti di origine naturale. Questa statistica ha generato reazioni a catena nel settore, costringendo i formulatori convenzionali a riformulare i loro prodotti, pena il rischio di essere rimossi dall'elenco. Il Regolamento UE 2021/850 ha introdotto ulteriori vincoli, prendendo di mira specificamente il biossido di titanio nei cosmetici leave-on e fissando limiti alle concentrazioni di acido salicilico. Di conseguenza, i marchi stanno ora cambiando rotta, optando per alternative botaniche come l'estratto di corteccia di salice e il bakuchiol al posto di attivi sintetici. Tale inasprimento normativo sembra essere un vantaggio per gli operatori verticalmente integrati. Queste aziende, grazie al controllo sull'approvvigionamento delle materie prime, sono in una posizione migliore per assorbire i costi associati alla certificazione biologica.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni per la salute dovute agli ingredienti chimici | -0.4% | Nord America, Europa (maggiore controllo da parte dei consumatori) | Medio termine (2-4 anni) |
| Metodi alternativi e tradizionali di pratiche di routine per la cura della pelle | -0.3% | Asia-Pacifico (gua sha, rotolamento della giada), tendenze globali fai da te | A lungo termine (≥ 4 anni) |
| Sensibilità cutanea e reazioni allergiche | -0.2% | Globale, elevato nelle popolazioni con dermatite atopica | A breve termine (≤ 2 anni) |
| Vincoli della catena di fornitura e delle materie prime | -0.5% | Globale, acuto in acido ialuronico, estratti botanici | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni per la salute dovute agli ingredienti chimici
Con la crescente diffidenza dei consumatori verso conservanti e fragranze sintetiche, le priorità nella formulazione dei prodotti stanno cambiando. I dati dei patch test clinici pubblicati sul Journal of the American Academy of Dermatology rivelano che le fragranze nei cosmetici causano dermatite da contatto nel 14-30% dei casi, mentre conservanti come il metilisotiazolinone e i parabeni ne sono responsabili in un ulteriore 10-15% [2] Fonte: Journal of the American Academy of Dermatology, “Contact Dermatitis Trends,” jaad.org . Nel 2024, il MedWatch della Food and Drug Administration ha registrato migliaia di reclami relativi ai cosmetici, nonostante l'agenzia pre-approvi solo gli additivi coloranti. Negli Stati Uniti, le affermazioni di "ipoallergenicità" non sono regolamentate, il che crea una mancanza di fiducia. I marchi di "clean beauty" ne approfittano evidenziando gli ingredienti esclusi invece di fare vaghe promesse di sicurezza. Mentre il Regolamento europeo 1223/2009 impone valutazioni di sicurezza e limita oltre 1,300 sostanze, la supervisione statunitense rimane più permissiva. Questa discrepanza spinge i marchi multinazionali ad armonizzare le proprie formulazioni o a mantenere referenze separate per i diversi mercati. Di conseguenza, i marchi si trovano a dover affrontare una compressione dei margini, investendo in test sugli allergeni, varianti senza profumo ed etichette trasparenti per eludere i controlli normativi e le reazioni negative dei consumatori.
Vincoli della catena di fornitura e delle materie prime
L'acido ialuronico, un umettante chiave nelle maschere idratanti, è a rischio a causa della concentrazione dell'offerta. La maggior parte della sua produzione commerciale proviene da impianti di fermentazione batterica in Cina. Qualsiasi interruzione, sia essa normativa, geopolitica o ambientale, può portare a un'impennata dei prezzi del 20-30% in poche settimane. Gli estratti botanici come camomilla, calendula e tè verde devono affrontare le sfide della variabilità climatica. La siccità nelle regioni di coltivazione cruciali riduce i raccolti e aumenta i costi, spingendo i formulisti a trovare sostituti o ad accettare margini ridotti. Il passaggio a un approvvigionamento sostenibile intensifica queste sfide. Ottenere la certificazione biologica richiede una transizione di tre anni verso terreni privi di pesticidi e i premi del commercio equo e solidale possono aumentare i costi delle materie prime di un ulteriore 10-15% [3] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Costi della certificazione biologica", usda.gov . Le restrizioni sui conservanti limitano le opzioni. Con il declino dell'utilizzo di parabeni e agenti che rilasciano formaldeide, i marchi si stanno orientando verso alternative come il fenossietanolo, l'alcol benzilico e opzioni naturali come il fermento di radice di ravanello. Tuttavia, queste alternative sono meno efficaci a basse concentrazioni e richiedono dosaggi più elevati. Le normative sulla sostenibilità degli imballaggi, esemplificate dalla Direttiva UE sulla plastica monouso, stanno spingendo i marchi verso materiali riciclabili o biodegradabili. Ciononostante, queste opzioni ecocompatibili hanno in genere un costo superiore del 15-25% rispetto alle pellicole tradizionali e potrebbero compromettere le proprietà barriera, fondamentali per proteggere i principi attivi sensibili dall'ossidazione.
Analisi del segmento
Per tipo di prodotto: Combustibili multi-mascheramento Clay Resurgence
Si prevede che le maschere all'argilla cresceranno a un CAGR del 9.80% fino al 2031, superando il mercato complessivo, nonostante le maschere in crema e in gel detengano una quota del 46.96% nel 2025. Questa ripresa è in gran parte attribuibile alla tendenza del multi-masking. In questa pratica, i consumatori applicano diversi tipi di maschera a diverse zone del viso, utilizzando l'argilla sulla zona T per assorbire il sebo e una crema idratante sulle guance, per affrontare le problematiche della pelle mista in un'unica seduta. Le argille di caolino e bentonite, apprezzate per la loro capacità di scambio cationico, legano efficacemente le impurità senza compromettere la barriera lipidica della pelle. Le maschere all'argilla a bolle, che producono una schiuma di ossigeno al momento dell'applicazione, offrono un'esperienza sensoriale unica che aumenta le condivisioni sui social media e incoraggia gli acquisti ripetuti. Mentre le maschere in tessuto dominano nell'area Asia-Pacifico, beneficiando di substrati in biocellulosa e idrogel che si adattano ai contorni del viso e riducono al minimo l'evaporazione dell'essenza, la loro crescita sta rallentando a causa delle crescenti preoccupazioni sulla sostenibilità del packaging monouso. Le maschere peel-off, pur essendo rivolte a un pubblico di nicchia che desidera rimuovere i residui visibili, sono accompagnate da avvertenze dermatologiche sulla potenziale compromissione dell'integrità della barriera cutanea dovuta a peeling aggressivi. Le maschere in crema e gel detengono la quota di mercato maggiore, grazie alla loro versatilità su tutti i tipi di pelle, ai tempi di applicazione adattabili e alla perfetta integrazione nelle routine. Evidenziando un passaggio verso formati ibridi, la strategia di Shiseido per novembre 2025 sottolinea l'attenzione su maschere con LED integrati e patch con microaghi, combinando l'applicazione topica con metodi fisici.
Le innovazioni nella tecnologia dei substrati stanno sempre più sfumando i confini tra le tipologie di prodotto. La PowerFoil Mask 2025 di Estée Lauder, caratterizzata da un film metallico che genera calore, ne aumenta la penetrazione, combinando efficacemente la praticità di una maschera in tessuto con l'efficacia di una crema. Le maschere in idrogel, composte dal 90 al 95% da acqua o siero, si stanno ritagliando una nicchia nei segmenti premium grazie alla loro aderenza senza gocciolamento e all'effetto rinfrescante, che lenisce la pelle infiammata. Gli standard normativi variano a seconda del tipo di maschera: mentre la maggior parte delle giurisdizioni classifica le maschere leave-on secondo le normative cosmetiche, quelle con principi attivi soggetti a prescrizione medica, come la tretinoina o gli acidi concentrati, potrebbero essere considerate farmaci da banco, necessitando di un'approvazione preventiva. Il MoCRA della Food and Drug Administration, finalizzato a dicembre 2023, impone obblighi di registrazione delle strutture e di segnalazione degli eventi avversi a tutti i produttori di cosmetici, una mossa che aumenta i costi di conformità, in particolare per i marchi più piccoli.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per ingrediente: Clean Beauty ridefinisce l'economia della formulazione
Si prevede che le maschere naturali e biologiche cresceranno a un CAGR del 10.93%, quasi il 50% più velocemente rispetto alle controparti convenzionali, trainate dai requisiti di bellezza pulita e dalle mutevoli aspettative dei consumatori. Le formulazioni convenzionali, che detengono una quota di mercato del 69.74% nel 2025 grazie alla comprovata efficacia e ai vantaggi in termini di costi, si trovano ad affrontare crescenti sfide normative. Il Regolamento UE 2021/850 limita il biossido di titanio nei prodotti leave-on e incapsula l'acido salicilico, stimolando cicli di riformulazione a vantaggio dei marchi con ricerca e sviluppo interni. La certificazione COSMOS, che richiede il 95% di ingredienti vegetali lavorati fisicamente e almeno il 20% di contenuto biologico per i prodotti leave-on, sta diventando lo standard nel commercio al dettaglio specializzato europeo. Il programma Clean di Sephora esclude oltre 50 ingredienti, tra cui parabeni, ftalati e oli minerali, stabilendo parametri di riferimento per il settore privato più rigorosi rispetto alle linee guida della Food and Drug Administration.
Il passaggio agli ingredienti naturali introduce complessità nella filiera. La certificazione biologica richiede una transizione di tre anni verso terreni privi di pesticidi, mentre i premi del commercio equo e solidale aggiungono il 10-15% ai costi delle materie prime. Estratti botanici come camomilla e calendula sono vulnerabili alla variabilità climatica; la siccità in regioni chiave può ridurre i raccolti del 20-30%, costringendo i formulatori a sostituirli o ad accettare una compressione dei margini. Le restrizioni sui conservanti aggravano la sfida: con il declino di parabeni e cessori di formaldeide, i marchi si rivolgono ad alternative come fenossietanolo, alcol benzilico e fermenti di radice di ravanello, che richiedono tassi di utilizzo più elevati per una protezione microbica equivalente. La penetrazione delle vendite online del 27% di L'Oréal nel 2023 evidenzia il ruolo del canale nell'educare i consumatori e giustificare i prezzi premium per le formulazioni pulite. Mentre le maschere convenzionali mantengono vantaggi di costo nei canali di massa, il divario di margine si sta riducendo con l'emergere di economie di scala nell'agricoltura biologica e nei principi attivi derivati dalla fermentazione.
Per utente finale: la cura maschile normalizza la maschera facciale
Dal 2026 al 2031, si prevede che l'adozione di maschere per il viso da parte degli uomini crescerà a un CAGR del 9.78%, superando il segmento femminile, nonostante le donne detenessero una quota di mercato del 58.82% nel 2025. L'impennata nella cura della pelle maschile può essere attribuita in gran parte all'influenza dei social media. Ad esempio, l'hashtag #mensskincare di TikTok ha ottenuto ben 203 milioni di visualizzazioni entro la metà del 2025, mettendo in luce influencer maschili che presentavano routine complete che comprendono detersione, tonificazione, maschera e idratazione. In risposta, i marchi stanno lanciando prodotti mirati. Prendiamo ad esempio Neutrogena di Kenvue: la loro maschera Hydro Boost+ Niacinamide Capsule Mask, lanciata nel 2024, vanta un packaging unisex e si concentra sul controllo del sebo e sulla riduzione dei pori, preoccupazioni chiave per i consumatori maschili. Allo stesso modo, la linea Nivea Men Sensitive di Beiersdorf ha ampliato la sua offerta nel 2025, introducendo una maschera all'argilla pensata per la pelle maschile più spessa e grassa.
Mentre le donne continuano a dominare il panorama demografico, grazie a consolidate routine multi-step nella regione Asia-Pacifico e all'aumento della spesa discrezionale in Nord America ed Europa, il divario si sta rapidamente riducendo tra le generazioni più giovani. In particolare, gli uomini della Generazione Z stanno rimodellando la narrazione, percependo la cura della pelle come un atto di cura di sé piuttosto che come mera vanità. Questa evoluzione culturale, intensificata dalla stanchezza da Zoom causata dalla pandemia e da una nuova enfasi sull'aspetto, sta rimodellando le dinamiche del settore. Inoltre, il segmento maschile gode di un vantaggio unico: una marcata minore sensibilità al prezzo. Molti consumatori maschi gravitano verso prodotti premium come primo approccio, piuttosto che passare gradualmente a un livello superiore, con conseguenti elevati valori medi di transazione. I marchi che evitano un branding apertamente maschile, optando invece per un focus su efficacia, semplicità e endorsement dermatologici, stanno raccogliendo frutti da entrambi i sessi. Questa tendenza sottolinea un significativo spostamento verso un posizionamento gender-neutral nel settore della cura della persona.

Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: lo streaming live rimodella l'economia del commercio al dettaglio
La vendita al dettaglio online è destinata a superare tutti i canali di distribuzione, vantando un CAGR previsto del 9.36% fino al 2031. Nel frattempo, i negozi specializzati hanno raggiunto una quota di mercato notevole, pari al 32.57%, nel 2025. L'impennata delle vendite online può essere attribuita all'ascesa del social commerce, dello streaming live e degli strumenti di prova in realtà aumentata. In Cina, le vendite di prodotti di bellezza tramite streaming live hanno raggiunto livelli senza precedenti. Gli host non solo mostrano come applicare le maschere in tempo reale, ma offrono anche sconti lampo, convertendo rapidamente gli spettatori in acquirenti. A testimonianza di questa tendenza, P.Louise di TikTok Shop ha incassato 2 milioni di dollari in sole 12 ore durante una diretta streaming, e Made by Mitchell ha raggiunto lo stesso risultato in una settimana.
Rivenditori specializzati come Sephora e Ulta dominano il mercato curando gli assortimenti di prodotti, offrendo consulenze in negozio e implementando programmi fedeltà che incoraggiano visite ripetute. Nel 2023, Sephora vanta oltre 2,700 negozi in tutto il mondo, mentre Ulta Beauty gestisce 1,355 punti vendita negli Stati Uniti. Entrambi dispongono di servizi di acquisto online e ritiro in negozio (BOPIS) perfettamente integrati, che uniscono la semplicità digitale all'interazione fisica. Con una mossa strategica, Ulta ha stretto una partnership con Target nel 2021, aprendo shop-in-shop in 100 punti vendita Target, penetrando così nei mercati suburbani privi di negozi di bellezza indipendenti. Mentre supermercati e ipermercati registrano un calo della quota di mercato, i consumatori si stanno orientando verso canali specializzati e online, attratti dai loro assortimenti più ampi e dai consigli personalizzati. Sebbene altri canali, come i siti web diretti al consumatore e le box in abbonamento, siano in crescita, rimangono dispersi e frammentati. La penetrazione online del 27% di L'Oréal nel 2023 ne sottolinea l'impegno, alimentato da investimenti in Beauty Tech, prove virtuali e collaborazioni con influencer che incrementano il traffico sia sulle sue piattaforme che su quelle dei partner commerciali. Questa svolta verso canali online e specializzati sta riducendo i margini di profitto per i rivenditori al dettaglio di massa, costringendo i marchi a rivalutare le proprie spese commerciali e le strategie promozionali.
Analisi geografica
Mercato delle mascherine nella regione Asia-Pacifico
Nel 2025, l'Asia-Pacifico ha dominato il fatturato globale delle maschere viso, con una quota del 75.43%. Questa roccaforte è attribuita ai rituali di cura della pelle multi-step della regione, in cui la maschera è accolta come una routine, spesso settimanale o addirittura giornaliera, piuttosto che come un semplice trattamento occasionale. Il rinomato regime in 10 fasi della Corea del Sud, che comprende doppia detersione, tonificazione, essenza, siero, maschera in tessuto, crema contorno occhi, crema idratante e protezione solare, ha guadagnato popolarità in tutto il mondo, grazie ai marchi di bellezza coreana e ai tutorial sui social media. Nel frattempo, il Giappone dà priorità alla prevenzione rispetto alla correzione, alimentando la domanda di maschere idratanti e anti-età, spesso arricchite con sakè, crusca di riso e olio di camelia. La ricca tradizione cinese nella medicina erboristica accentua il valore di ingredienti come ginseng, polvere di perle e nido d'uccello. Questi non solo hanno prezzi elevati, ma incontrano anche un profondo consenso tra i consumatori che ne apprezzano l'efficacia culturalmente radicata. Nel terzo trimestre del 2024, Amorepacific ha registrato un fatturato di 1.4 trilioni di KRW (1.05 miliardi di USD), con prodotti per la cura della pelle che rappresentano oltre il 60% delle sue vendite. Shiseido, nella sua strategia per novembre 2025, ha riconosciuto che, sebbene la Cina rappresenti il 30% del fatturato del gruppo, il marchio sta diversificando la propria attività in Stati Uniti, Europa, India e Africa per mitigare i rischi di concentrazione. Il mercato indiano della bellezza è in crescita, soprattutto grazie all'aumento dei canali online. L'acquisizione strategica di Minimalist da parte di Hindustan Unilever per 27.06 miliardi di INR (325 milioni di USD) nel 2025 sottolinea il riconoscimento da parte della multinazionale del potenziale in crescita dell'India. Contemporaneamente, l'acquisizione di Beardo da parte di Marico, rivolta al segmento della cura della persona maschile, è stata valutata circa 4 miliardi di INR (48 milioni di USD).
Mercato delle mascherine in Nord America e Medio Oriente e Africa
Il Nord America è destinato a guidare la crescita con un CAGR del 9.56% fino al 2031, il più rapido tra tutte le regioni. Questa crescita è alimentata dalla crescente tendenza alla bellezza pulita, dalla normalizzazione della cura della persona maschile e dall'espansione del commercio al dettaglio specializzato. Iniziative come il programma Clean di Sephora e il programma Conscious Beauty di Ulta hanno innalzato gli standard degli ingredienti, spesso superando i requisiti della Food and Drug Administration, costringendo i marchi a riformulare o a subire il delisting. Il MoCRA della Food and Drug Administration, finalizzato a dicembre 2023, ha introdotto obblighi come la registrazione delle strutture, l'elenco dei prodotti e la segnalazione di eventi avversi. Sebbene queste misure aumentino i costi di conformità, creano anche barriere all'ingresso, favorendo gli operatori affermati del settore. La regione SAPMENA di L'Oréal, che comprende Africa subsahariana, Pakistan, Medio Oriente e Nord Africa, vanta oltre il 43% della popolazione mondiale sotto i 25 anni. Con oltre 50 milioni di interazioni Beauty Tech registrate, la regione mostra un significativo potenziale inutilizzato nel commercio digitale.
Mercato delle mascherine in EMEA e Sud America
La crescita dell'Europa incontra ostacoli dovuti alla saturazione del mercato e a normative complesse. Ad esempio, il Regolamento 1223/2009 limita oltre 1,300 sostanze, mentre il Regolamento 2021/850 impone ulteriori limitazioni al biossido di titanio e all'acido salicilico, rendendo necessaria una costante riformulazione. Sebbene il Sud America, il Medio Oriente e l'Africa siano mercati più piccoli, i centri urbani di queste regioni offrono opportunità redditizie. L'aumento dei redditi e il fascino degli ideali di bellezza occidentali stanno facendo aumentare la spesa per la cura della pelle. Il Brasile, con la sua vasta popolazione e la sua ricca cultura della bellezza, si distingue come un punto di ingresso privilegiato per i marchi globali. Al contrario, i paesi del Consiglio di Cooperazione del Golfo presentano una spesa pro capite impressionante per i cosmetici di lusso.

Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato delle maschere per il viso è moderatamente frammentato. I primi cinque operatori, L'Oréal, Estée Lauder, Unilever, Shiseido e Amorepacific, detengono una quota significativa, ma c'è ancora ampio spazio per specialisti regionali e nuovi operatori diretti al consumatore. Questi operatori storici si contendono il predominio attraverso una rapida innovazione, una solida conformità normativa e un'ampia distribuzione omnicanale. Un esempio calzante: l'acquisizione strategica di Medik8 da parte di L'Oréal per 1 miliardo di euro (1.08 miliardi di dollari) nel giugno 2025 sottolinea il suo passaggio verso prodotti per la cura della pelle di livello clinico e un approccio diretto al consumatore, aggirando i tradizionali ricarichi del retail. Nel frattempo, la strategia "Azione 2030" di Shiseido del novembre 2025, con un'ingente allocazione di oltre 100 miliardi di yen (670 milioni di dollari) alla dermatologia medica, sta sperimentando trattamenti domiciliari come maschere con LED integrati e cerotti con microaghi. La tecnologia sta creando vantaggi competitivi: il dispositivo Perso di L'Oréal, basato sull'intelligenza artificiale, crea prodotti di skincare personalizzati on-demand, e la sua penetrazione delle vendite online del 27% nel 2023 è rafforzata da investimenti in prove virtuali e collaborazioni con influencer. In India, con il mercato della bellezza destinato a crescere, i marchi locali si stanno rapidamente consolidando. L'acquisizione di Minimalist da parte di Hindustan Unilever per 27.06 miliardi di rupie (325 milioni di dollari) e l'acquisto di Beardo da parte di Marico per circa 4 miliardi di rupie (48 milioni di dollari) evidenziano questa aggressiva conquista di territori nei mercati emergenti.
Le opportunità di mercato si concentrano in tre aree: prodotti per la cura della persona maschile, dispositivi medicali per uso domestico e packaging sostenibile. Con l'adozione sempre maggiore da parte dei consumatori maschili di prodotti per la cura della persona, i marchi che privilegiano l'efficacia e la semplicità rispetto a un branding prettamente maschile sono destinati a trarne vantaggio. I dispositivi medicali, che combinano terapia LED, microneedling o ionoforesi con maschere topiche, si trovano a cavallo tra cosmetici e dispositivi medici. Questa zona grigia normativa favorisce i pionieri dotati di dati clinici e approvazioni della Food and Drug Administration. Sebbene il packaging sostenibile rappresenti una sfida in termini di costi, i materiali riciclabili o biodegradabili possono essere più costosi dal 15 al 25% rispetto alle pellicole standard; i marchi che decidono di seguire questa strada troveranno riscontro tra i consumatori attenti all'ambiente. Ciò è particolarmente vero in Europa, dove la Direttiva sulla plastica monouso impone una responsabilità estesa del produttore.
Operatori più piccoli come Herbivore Botanicals e Honasa Consumer (la società madre di Mamaearth) si stanno ritagliando nicchie di mercato promuovendo formulazioni pulite, approvvigionamento trasparente degli ingredienti e distribuzione digitale. La conformità normativa, spesso trascurata, rappresenta un ostacolo formidabile. Il MoCRA della Food and Drug Administration e il Regolamento UE 1223/2009 impongono standard rigorosi, la registrazione delle strutture, valutazioni di sicurezza e la segnalazione di eventi avversi, rendendo necessari team dedicati alla conformità e aumentando le barriere all'ingresso per le startup sottocapitalizzate.
Leader del settore delle mascherine
Shiseido Company Limited
Amorepacific Corporation
PLC Unilever
La Estée Lauder Companies Inc.
L'Oréal SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: BYOMA ha presentato la Bio-Collagen Radiance Facial Mask, la sua prima maschera viso in assoluto e un nuovo trattamento ad alte prestazioni studiato per donare una pelle luminosa e levigata in soli 20 minuti. Clinicamente testata per garantire un'idratazione che dura tutto il giorno con una sola applicazione, rinforzare la barriera cutanea fino al 36% e ridurre la comparsa di rughe, la maschera offre risultati visibili anche senza doverla indossare durante la notte.
- Maggio 2025: la Dott.ssa Rashel ha introdotto la prima maschera viso profonda vegana al bio-collagene in India, nella sua linea di prodotti per la cura della pelle ProBoost. La maschera contiene collagene oceanico di origine vegetale e fibre di soia, studiate per riparare la pelle, migliorare l'elasticità e minimizzare le linee sottili. La maschera dichiara di non contenere sostanze chimiche nocive ed è cruelty-free, rispondendo così alla crescente domanda di prodotti di bellezza puliti ed etici in India.
- Febbraio 2025: Beauty by Bie ha presentato la maschera DND Overnight Mask, sviluppata attraverso 27 test nell'arco di 21 mesi. La maschera contiene la tecnologia 3D Matrix, prebiotici, probiotici, ceramidi e bakuchiol per riparare e rigenerare la pelle durante il sonno. Il prodotto promette di migliorare il microbioma cutaneo, rafforzare la funzione barriera e migliorare l'aspetto durante la notte con una sola applicazione.
Ambito e metodologia
Le maschere facciali vengono utilizzate per schiarire, purificare e preservare la salute e la carnagione della pelle.
Il mercato delle maschere per il viso è segmentato per tipo di prodotto (maschera in tessuto, maschera all'argilla, maschera peel-off e maschera crema/maschera gel), canale di distribuzione (supermercati/ipermercati, negozi specializzati, negozi al dettaglio online e altri canali di distribuzione) e geografia (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa).
Il dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
Tipologia di prodotto
| Maschera all'argilla |
| Maschera peel-off |
| foglio Mask |
| Maschera crema/maschera gel |
Ingrediente
| Convenzionale |
| Naturale e Biologico |
Utente finale
| Uomo |
| Donna |
Canale di distribuzione
| Supermercati e ipermercati |
| Negozi specializzati |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
Presenza sul territorio
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia Pacific | |
| Sud America | Brasile |
| Argentina | |
| Perù | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Tipologia di prodotto | Maschera all'argilla | |
| Maschera peel-off | ||
| foglio Mask | ||
| Maschera crema/maschera gel | ||
| Ingrediente | Convenzionale | |
| Naturale e Biologico | ||
| Utente finale | Uomo | |
| Donna | ||
| Canale di distribuzione | Supermercati e ipermercati | |
| Negozi specializzati | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia Pacific | ||
| Sud America | Brasile | |
| Argentina | ||
| Perù | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato globale delle mascherine e qual è il suo CAGR previsto?
Si prevede che il mercato delle mascherine passerà da 9.79 miliardi di dollari nel 2025 a 10.65 miliardi di dollari nel 2026 e raggiungerà i 16.20 miliardi di dollari entro il 2031, con un CAGR del 8.76% nel periodo 2026-2031.
Quale regione genera il fatturato più elevato dalle mascherine facciali?
La regione Asia-Pacifico rappresenta il 75.43% del fatturato globale, trainata da routine di cura della pelle in più fasi e da un'elevata diffusione delle maschere in tessuto.
Quale tipologia di prodotto si sta espandendo più rapidamente del mercato complessivo?
Si prevede che le maschere all'argilla registreranno un CAGR del 2.80% entro il 2031, superando il mercato complessivo.
Quale canale mostra le prospettive di crescita più forti?
Si prevede che la vendita al dettaglio online raggiungerà un CAGR del 4.36%, favorito dal commercio in live streaming e dai modelli di evasione degli ordini ibridi.
In che modo le normative influenzano le strategie di formulazione?
Il MoCRA statunitense e il Regolamento UE 2021/850 inaspriscono i requisiti relativi agli ingredienti e alle segnalazioni, favorendo i marchi con sistemi di conformità solidi.
Quale segmento di utenti finali offre la crescita incrementale più rapida?
Si prevede che il segmento maschile crescerà a un CAGR del 3.78%, man mano che le norme di cura personale si evolvono e che il packaging gender-neutral guadagna popolarità.


