

Dimensioni e quota di mercato degli ammorbidenti e dei balsami per tessuti
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
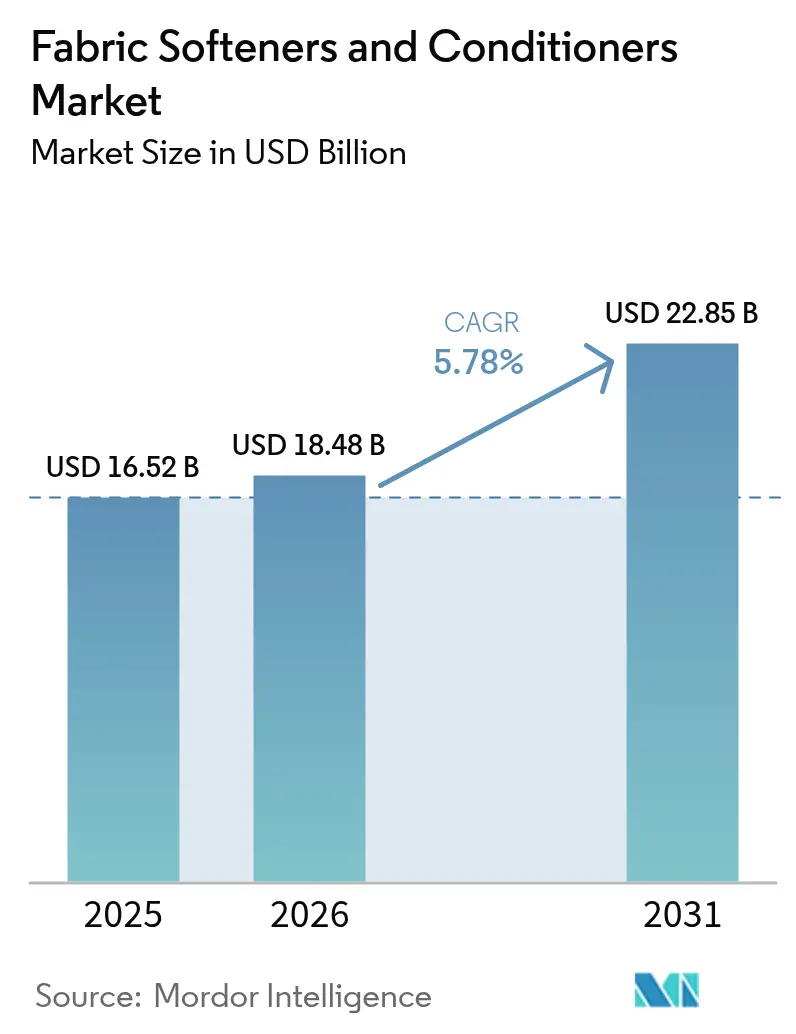
| Dimensione del mercato (2026) | 18.48 miliardo di dollari |
| Dimensione del mercato (2031) | 22.85 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.78% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
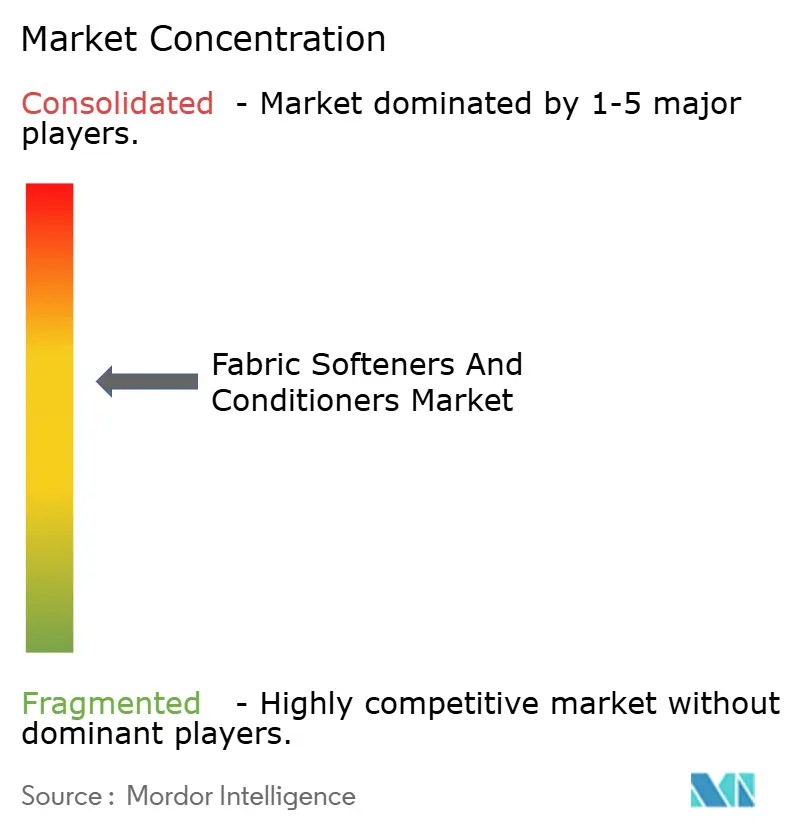
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli ammorbidenti e dei balsami per tessuti di Mordor Intelligence
Si prevede che il mercato degli ammorbidenti e dei balsami per tessuti aumenterà da 16.52 miliardi di dollari nel 2025 a 18.48 miliardi di dollari nel 2026 e raggiungerà i 22.85 miliardi di dollari entro il 2031, con un CAGR del 5.78% nel periodo 2026-2031. Liquidi concentrati, composti di ammonio quaternario di origine biologica e imballaggi ricaricabili stanno rimodellando l'economia di categoria, riducendo i costi dei materiali per carico e consentendo ai marchi di applicare prezzi più elevati per le formule eco-posizionate. Controllo normativo dei tensioattivi cationici convenzionali: le autorità californiane segnalano che l'89.6% dei balsami si basa ancora su tensioattivi quaternari con documentata tossicità acquatica, costringendo alla riformulazione e alla suddivisione delle catene di approvvigionamento tra derivati sostenibili dell'olio di palma e alternative a base di petrolio. I prossimi passaporti digitali dei prodotti in Europa aumenteranno i costi di conformità, ma premiano anche i pionieri in grado di verificare la biodegradabilità e la tracciabilità a livello di unità di stoccaggio. La domanda si sposta verso dispositivi che misurano dosi più piccole (i distributori automatici integrati nelle lavatrici raggiungono ormai il 60% di penetrazione nelle vendite urbane nell'area Asia-Pacifico), consolidando ulteriormente i liquidi concentrati come standard.
Punti chiave del rapporto
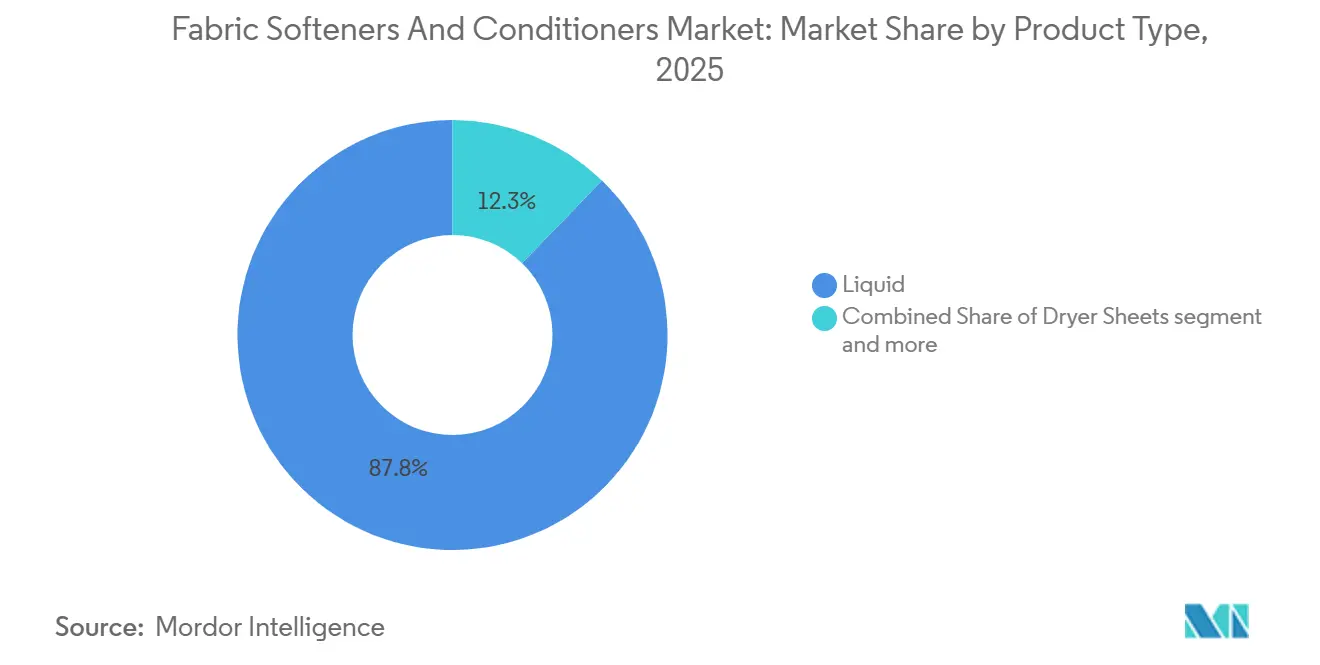
- Per tipologia di prodotto, gli addolcitori liquidi hanno rappresentato l'87.75% del fatturato nel 2025, mentre si prevede che i fogli per asciugatrice cresceranno a un CAGR del 7.32% entro il 2031.
- Per loro natura, nel 2025 le formulazioni convenzionali detenevano l'80.65% della quota di mercato degli ammorbidenti e dei balsami; si prevede che le varianti organiche cresceranno a un CAGR del 7.41% fino al 2031.
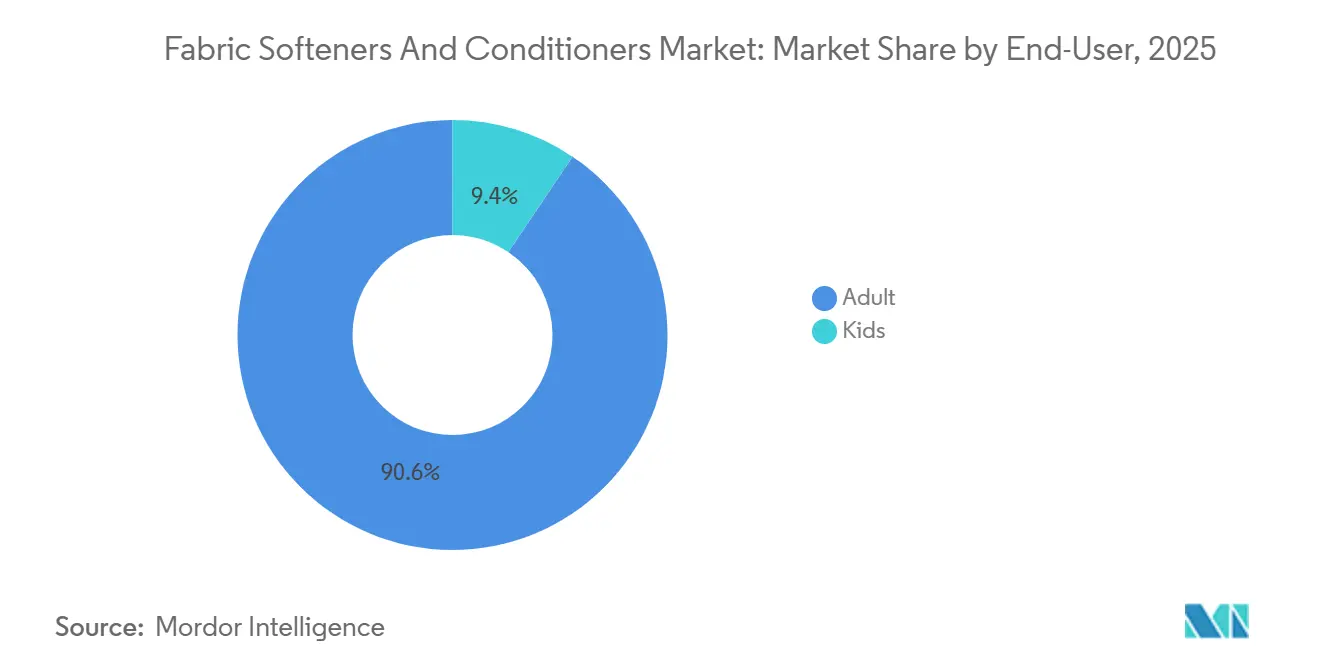
- Per quanto riguarda l'utenza finale, gli adulti hanno dominato con il 90.57% delle vendite nel 2025, mentre il segmento dei bambini sta avanzando a un CAGR del 6.31% fino al 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno catturato il 41.21% del valore nel 2025, ma la vendita al dettaglio online è destinata a registrare un CAGR del 7.38% fino al 2031.
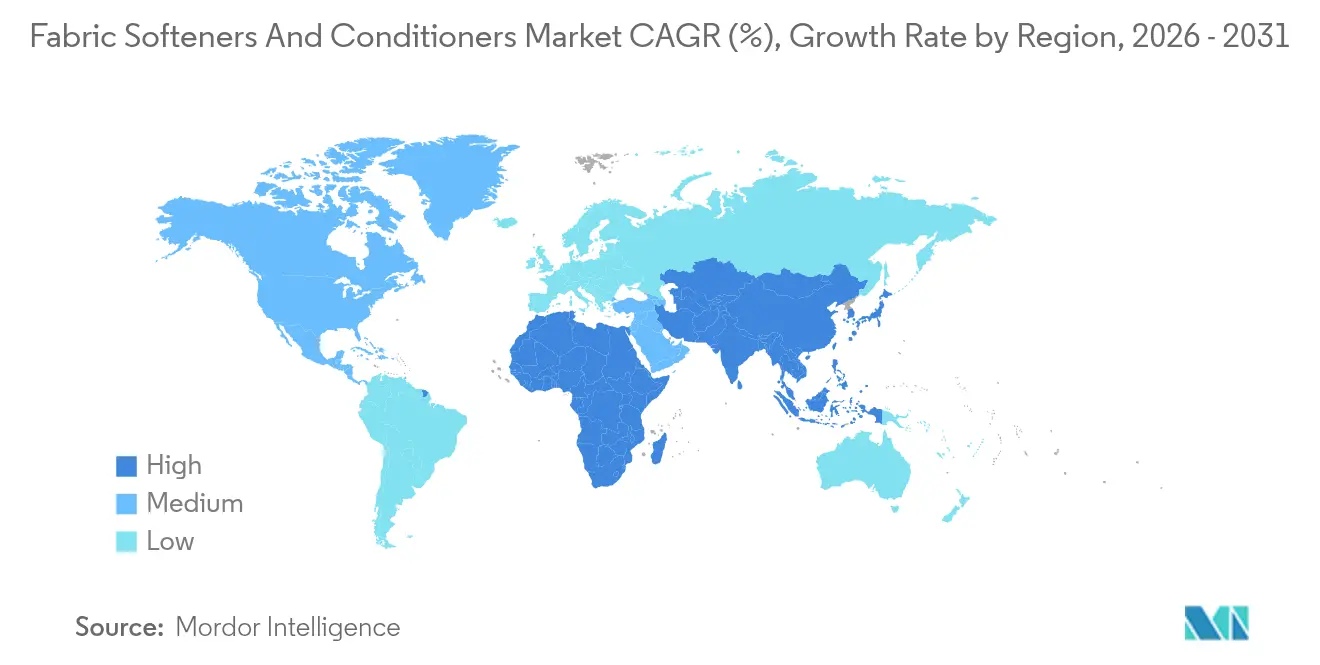
- In termini geografici, il Nord America è in testa con una quota del 35.21% nel 2025; l'Asia-Pacifico è sulla buona strada per raggiungere il CAGR più rapido, pari al 7.29% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli ammorbidenti e dei balsami per tessuti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Maggiore consapevolezza della protezione e della pulizia dei tessuti | + 1.2% | Globale, con intensità massima in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Progressi nello sviluppo delle formule | + 1.5% | Cluster urbani del Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Boom di soluzioni verdi e sostenibili | + 1.3% | Europa, Nord America, Asia-Pacifico urbano | A lungo termine (≥ 4 anni) |
| Ampliamento dell'adozione di elettrodomestici per il bucato | + 1.4% | Nucleo Asia-Pacifico, con ricadute in Medio Oriente e Africa | Medio termine (2-4 anni) |
| Personalizzazione e fragranze premium | + 0.8% | Nord America, Medio Oriente, Europa occidentale | A breve termine (≤ 2 anni) |
| Campagne promozionali e partnership con influencer | + 0.6% | Globale, con i mercati digitali in testa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Una maggiore consapevolezza della protezione e della pulizia dei tessuti stimola la domanda di prodotti
La consapevolezza igienica post-pandemia persiste, con l'80% dei consumatori che lava il bucato almeno una volta alla settimana utilizzando cicli rapidi, secondo lo studio paneuropeo dell'AISE del 2025, ma questa frequenza sollecita le fibre tessili e ne accelera l'usura. Gli ammorbidenti attenuano l'abrasione meccanica depositando tensioattivi cationici che lubrificano le superfici delle fibre, prolungando la durata dei capi di circa il 15-20% nei test di lavaggio controllati. Questa proposta di valore trova riscontro in contesti inflazionistici in cui i costi di sostituzione dei capi di abbigliamento aumentano. Il documento di base del DTSC della California del dicembre 2024 ha rilevato che l'89.6% degli ammorbidenti si basa su composti di ammonio quaternario, sottolineando la maturità tecnica della categoria ma anche evidenziando il controllo normativo che rimodellerà le roadmap di formulazione. I marchi che enfatizzano le affermazioni sulla protezione dei tessuti, come Downy Rinse & Refresh di Procter & Gamble, lanciato nel febbraio 2024 con una garanzia di freschezza di 12 settimane, conquistano una quota incrementale presentando gli ammorbidenti come manutenzione preventiva piuttosto che come un'indulgenza discrezionale.
I progressi nello sviluppo delle formule migliorano l'efficacia e l'attrattiva
La tecnologia di incapsulamento, esemplificata dal brevetto depositato da Unilever presso l'OMPI nel 2024 sui sistemi di rilascio di fragranze microincapsulate, consente alle molecole di profumo di sopravvivere ai cicli di lavaggio e di attivarsi durante l'usura per attrito, offrendo prestazioni olfattive che giustificano un sovrapprezzo del 20-30% rispetto ai liquidi tradizionali. Il brevetto concesso a Henkel dall'Ufficio europeo dei brevetti (EP3976756B1) nel 2024 per composizioni biodegradabili a base di esteri e sali di ammonio quaternario dimostra come la chimica verde possa eguagliare o superare la morbidezza conferita dai tradizionali cloruri di diestere-dimetilammonio, raggiungendo al contempo una biodegradazione superiore al 90% entro 28 giorni secondo i protocolli OECD 301B. Il brevetto statunitense di Procter & Gamble del marzo 2024 (US11939554B2) sulle miscele di polimeri cationici e silicone migliora la riduzione delle pieghe e il controllo dell'elettricità statica, rispondendo al 43% dei consumatori europei che hanno espresso interesse per le funzionalità di lavaggio connesse all'app che ottimizzano il dosaggio in base al tipo di tessuto, secondo il database dei brevetti dell'USPTO [1] Fonte: United States Patent and Trademark Office, “US11939554B2”, uspto.gov . Queste innovazioni riducono i tempi di immissione sul mercato per SKU differenziate, consentendo alle aziende consolidate di difendere lo spazio sugli scaffali dall'invasione dei marchi privati.
Il boom delle soluzioni verdi e sostenibili è in linea con le tendenze ecologiche
La posizione del Consiglio della Commissione europea del novembre 2025 sul regolamento rivisto sui detersivi (COM(2023)217) impone passaporti digitali dei prodotti, limiti di fosforo e criteri di biodegradabilità più rigorosi, obbligando i produttori a riformulare i prodotti o a perdere l'accesso al mercato dei 450 milioni di consumatori dell'UE, secondo la Commissione europea [2] Fonte: Commissione europea, “Regolamento sui detersivi – Ambiente”, europa.eu . Il prodotto Comfort Botanicals di Unilever, lanciato a maggio 2024 con il 95% di ingredienti biodegradabili e la tecnologia CrystalFresh, si è assicurato la commercializzazione in 15 mercati soddisfacendo sia gli standard EU Ecolabel che Safer Choice, una doppia certificazione che solo il 12% delle referenze globali di ammorbidenti ha ottenuto entro il 2024. La Roundtable on Sustainable Palm Oil ha riferito che il 19% dell'olio di palma globale era certificato RSPO nel 2023, con 4.6 milioni di tonnellate metriche vendute ad acquirenti tra cui Procter & Gamble, Henkel e Colgate-Palmolive, tuttavia la domanda di esterquat certificati supera l'offerta, creando colli di bottiglia negli approvvigionamenti che aumentano i costi di produzione dell'8-12%. La raccolta di 20 milioni di dollari USA nella Serie B di Blueland a luglio 2024 segnala la fiducia degli investitori nei modelli di ricarica senza plastica, che eliminano le bottiglie monouso e si rivolgono al 49% dei consumatori europei che danno priorità agli imballaggi riciclabili.
L'adozione crescente di elettrodomestici per il bucato amplia la portata del mercato
La penetrazione delle lavatrici nelle aree urbane della Cina ha raggiunto il 95% nel 2024, mentre nelle aree urbane dell'India ha raggiunto il 45% e in Indonesia il 60%, secondo gli uffici nazionali di statistica, sbloccando popolazioni potenzialmente utilizzabili che in precedenza si affidavano al lavaggio a mano, secondo l'Ufficio nazionale di statistica della Cina [3] Fonte: Ufficio nazionale di statistica della Cina, "Comunicato statistico 2024", stats.gov.cn . I dispenser automatici nelle macchine di fascia media e alta, ora standard nel 60% delle unità vendute nell'area Asia-Pacifico, ottimizzano il dosaggio dell'ammorbidente e riducono gli sprechi, abbassando i costi per carico e incoraggiando la prova tra i gruppi sensibili al prezzo. Piattaforme di e-commerce come Alibaba e Amazon integrano l'acquisto di ammorbidente nei pacchetti di elettrodomestici, con la partnership di Unilever del 2024 con Alibaba che integra le referenze Comfort nei kit di avviamento per lavatrici spediti a 1.2 milioni di famiglie cinesi. I programmi di elettrificazione rurale in India e Indonesia, sostenuti da prestiti infrastrutturali della Banca Mondiale, estenderanno l'accesso alla rete elettrica a 80 milioni di famiglie aggiuntive entro il 2026, creando un bacino di domanda latente che si concretizzerà con la disponibilità di finanziamenti per gli elettrodomestici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le questioni ecologiche e le reazioni negative sollevano preoccupazioni sulla sostenibilità | -0.9% | Europa, Nord America, Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Le allergie e le irritazioni cutanee colpiscono i consumatori sensibili | -0.7% | Globale, con un controllo più rigoroso in Nord America e in Europa | A breve termine (≤ 2 anni) |
| I prodotti falsi e di qualità inferiore minano la fiducia del mercato | -0.5% | Medio Oriente, America Latina, Sud-est asiatico | A breve termine (≤ 2 anni) |
| Le interruzioni nelle catene di approvvigionamento e i costi degli ingredienti causano volatilità | -0.8% | Globale, con forti pressioni nell'area Asia-Pacifico e in Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le questioni ecologiche e le reazioni negative sollevano preoccupazioni sulla sostenibilità
I composti di ammonio quaternario, i tensioattivi cationici presenti nell'89.6% degli ammorbidenti, presentano tossicità acquatica a concentrazioni fino a 0.1 mg/L, secondo il documento di riferimento del Dipartimento per il Controllo delle Sostanze Tossiche della California del dicembre 2024, spingendo gli impianti di trattamento delle acque reflue in Germania e nei Paesi Bassi a segnalare la non conformità degli effluenti. Il Regolamento sui Detergenti rivisto dalla Commissione Europea, negoziato dal Consiglio nel novembre 2025, impone passaporti digitali dei prodotti che tracciano l'origine degli ingredienti e i punteggi di biodegradabilità, aumentando i costi di conformità di circa il 6-8% per i produttori di fascia media privi di integrazione verticale. Le campagne degli attivisti contro la dispersione di microplastiche dai tessuti sintetici, aggravata dai residui di ammorbidente che ricoprono le fibre, spingono i rivenditori a rimuovere dall'elenco gli SKU non certificati; Il passaggio di Henkel al 50% di plastica riciclata nelle bottiglie Snuggle e la formulazione Comfort Botanicals di Unilever, biodegradabile al 95%, rappresentano misure difensive per preservare l'accesso agli scaffali. La disponibilità dei consumatori a pagare per prodotti eco-certificati si attesta su un sovrapprezzo del 15-20%, limitando il recupero del margine per gli investimenti di riformulazione.
I prodotti falsi e di qualità inferiore minano la fiducia del mercato
Gli ammorbidenti contraffatti, diffusi nei suk mediorientali e nei mercati aperti dell'America Latina, contengono tensioattivi di qualità inferiore e riempitivi non dichiarati che scatenano reazioni allergiche e danneggiano i tessuti, erodendo la fiducia nei marchi legittimi. L'iniziativa anticontraffazione di Procter & Gamble del 2024 in Arabia Saudita e negli Emirati Arabi Uniti ha implementato codici QR basati su blockchain sulle bottiglie di Downy, consentendo ai consumatori di verificarne l'autenticità, ma l'adozione rimane inferiore al 30% a causa della scarsa diffusione degli smartphone nelle aree rurali. Le lacune nell'applicazione delle normative in Nigeria, Egitto e Marocco consentono ai prodotti senza marchio di catturare il 15-20% del volume, riducendo i prezzi dei prodotti premium del 40-50% e costringendo le multinazionali a competere sui costi piuttosto che sull'innovazione. Le linee guida dell'Organizzazione Mondiale della Sanità del 2024 sugli standard di sicurezza per i prodotti chimici domestici, pur non essendo vincolanti, spingono i governi a rafforzare i controlli sulle importazioni, ma l'attuazione è in ritardo di 2-3 anni nelle giurisdizioni con risorse limitate.
Analisi del segmento
Per tipo di prodotto: la concentrazione determina il predominio dei liquidi
Nel 2025, gli ammorbidenti liquidi hanno dominato il mercato con una quota dell'87.75%, grazie alla facilità di dosaggio, alla compatibilità con i distributori automatici e alla flessibilità delle formulazioni. Queste formulazioni possono contenere enzimi, fragranze incapsulate e tensioattivi biodegradabili. Nel febbraio 2025, Henkel ha lanciato le sue formule Snuggle, ora più concentrate del 16%. Queste nuove formule sono disponibili in flaconi realizzati al 50% con plastica riciclata e si prevede che consentiranno di risparmiare 9 milioni di galloni d'acqua all'anno. Questa iniziativa sottolinea come una maggiore concentrazione possa portare a una riduzione degli sprechi di imballaggio e dei costi logistici, riducendo in definitiva l'impronta di carbonio per unità dal 25 al 30%. I fogli per asciugatrice, che dovrebbero crescere a un CAGR del 7.32% fino al 2031, hanno trovato il favore dei consumatori nordamericani ed europei. Questi consumatori danno priorità alla praticità e al controllo delle monodose. La natura compatta dei fogli per asciugatrice è ideale per gli appartamenti urbani con spazio di archiviazione limitato e le loro proprietà antistatiche sono ideali per la cura dei tessuti sintetici. Il marchio Bounce di Procter & Gamble, rinnovato nel 2024 con fibre di origine vegetale, si rivolge strategicamente al 40% delle famiglie che utilizzano detersivi concentrati e sono alla ricerca di credenziali ecocompatibili.
Altri formati, come perle, cristalli e capsule solubili, si stanno ritagliando una nicchia. Questi primi utilizzatori sono disposti a pagare un sovrapprezzo del 30-40% per la novità e il dosaggio preciso offerti da questi formati. Comfort Botanicals di Unilever, lanciato a maggio 2024, vanta 15 SKU che spaziano sia tra i prodotti liquidi che tra i booster di lavaggio. Utilizzando la tecnologia CrystalFresh, questi prodotti vantano un vantaggio competitivo con la promessa di freschezza di 12 settimane, distinguendosi dai tradizionali liquidi di consumo. Mentre i formati liquidi godono del vantaggio di catene di fornitura consolidate e della familiarità dei rivenditori, i fogli per asciugatrice stanno guadagnando terreno sui mercati. Qui, le lavatrici a carica frontale, che beneficiano dell'addolcimento nel cestello, devono ancora raggiungere un tasso di penetrazione del 50%. Anche le modifiche normative stanno orientandosi a favore dei formati liquidi. La revisione del Regolamento sui Detergenti della Commissione Europea nel novembre 2025 ha introdotto i passaporti digitali dei prodotti. Questi passaporti tracciano l'origine degli ingredienti, un requisito che le formulazioni liquide, con le loro catene di approvvigionamento più semplici, possono soddisfare più facilmente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per natura: la forza convenzionale incontra lo slancio organico
Nel 2025, le formulazioni convenzionali hanno conquistato una quota di mercato dell'80.65%, supportate da vantaggi in termini di costi, poiché i composti di ammonio quaternario di origine biologica derivati dal petrolio erano dal 15 al 20% più economici rispetto alle loro controparti di esterquat di origine biologica e offrivano prestazioni comparabili in termini di morbidezza e controllo statico. Gli ammorbidenti organici, la cui crescita prevista è prevista a un CAGR del 7.41% entro il 2031, utilizzano composti chimici di esterquat che raggiungono oltre il 90% di biodegradazione entro 28 giorni, in conformità con i protocolli OCSE 301B. Questa conformità garantisce il rispetto delle rigorose soglie stabilite dall'Ecolabel UE e dal programma Safer Choice dell'EPA. Il brevetto concesso a Henkel nel 2024 (EP3976756B1) dall'Ufficio Europeo dei Brevetti sottolinea il potenziale delle composizioni di esterquat biodegradabili. Queste composizioni non solo rivaleggiano, ma possono superare le prestazioni dei tradizionali diestere dimetilammonio cloruri, il tutto nel rispetto degli standard normativi. Comfort Botanicals di Unilever, che vanta ingredienti biodegradabili al 95%, detiene con orgoglio la doppia certificazione EU Ecolabel e Safer Choice. Questo risultato è degno di nota, poiché solo il 12% delle SKU di ammorbidenti a livello globale ha ottenuto tale riconoscimento entro il 2024.
Le normative dei rivenditori stanno ulteriormente stimolando la transizione verso i prodotti biologici. Entro il 2027, le catene di supermercati europee stanno spingendo affinché il 30% delle referenze di prodotti per la cura dei tessuti ostenti etichette ecologiche di terze parti, riducendo così lo spazio sugli scaffali per le offerte convenzionali. La Tavola Rotonda sull'Olio di Palma Sostenibile ha evidenziato che nel 2023, il 19% del mercato globale dell'olio di palma era certificato RSPO. In particolare, 4.6 milioni di tonnellate di questo olio certificato sono state acquistate da importanti acquirenti come Procter & Gamble e Henkel. Tuttavia, una domanda elevata di esterquat certificati, superiore all'offerta, ha portato a notevoli difficoltà di approvvigionamento. Mentre le varianti biologiche godono di un sovrapprezzo del 20-30%, questa strategia di prezzo ne limita la diffusione tra i gruppi demografici sensibili al prezzo nella regione Asia-Pacifico e in America Latina. Qui, gli ammorbidenti convenzionali regnano ancora sovrani, soprattutto nelle aree rurali e tra gli abitanti delle città a basso reddito. Blueland, con le sue innovative pastiglie a zero ricariche in plastica, ha colmato questa lacuna di mercato. Grazie a un finanziamento di serie B da 20 milioni di dollari nel luglio 2024, Blueland coniuga formulazioni biologiche con imballaggi ecocompatibili, incontrando il 49% dei consumatori europei che danno priorità alla riciclabilità.
Per utente finale: l'attenzione per gli adulti si espande al mercato specializzato per bambini
Nel 2025, gli adulti rappresentavano il 90.57% del consumo finale, trainati da maggiori volumi di bucato pro capite e dalla disponibilità a pagare per fragranze e prestazioni premium. Il segmento bambini, in crescita a un CAGR del 6.31% fino al 2031, beneficia di approvazioni dermatologiche pediatriche e certificazioni ipoallergeniche che affrontano la prevalenza del 18% di dermatite da contatto tra i bambini esposti a composti di ammonio quaternario e fragranze sintetiche. Il marchio Dreft di Procter & Gamble, riformulato nel 2024 per escludere tensioattivi ad alto rischio e soddisfare i parametri di riferimento EPA Safer Choice DCC-13, si rivolge ai neo-genitori disposti a pagare un sovrapprezzo del 25-35% per una delicatezza clinicamente validata. Comfort Pure di Unilever, lanciato nei mercati dell'Asia-Pacifico nel 2024, sfrutta tensioattivi di origine vegetale e formulazioni senza profumo per conquistare quote di mercato tra le famiglie con neonati e bambini piccoli.
La crescita del segmento adulti si basa sulla premiumizzazione; l'aumento della concentrazione di Snuggle di Henkel a febbraio 2025 consente ai consumatori di adattare il dosaggio in base al peso del tessuto, riducendo gli sprechi e attraendo acquirenti attenti alla sostenibilità. La personalizzazione si estende alle fragranze; la linea Downy Infusions di Procter & Gamble, rilanciata nel 2024 con profili olfattivi ispirati alla botanica, si rivolge al 32% degli adulti nordamericani che cita le fragranze come principale fattore di acquisto. Gli operatori del segmento bambini devono affrontare costi di test più elevati, la convalida clinica per le dichiarazioni ipoallergeniche aggiunge 150,000-300,000 dollari per SKU e cicli di approvazione più lunghi. L'ingresso dei rivenditori di prodotti a marchio privato nel segmento bambini rimane limitato, garantendo agli operatori di marca potere di determinazione dei prezzi e opportunità di espansione dei margini.
Per canali di distribuzione: l'e-commerce sconvolge la vendita al dettaglio tradizionale
Supermercati e ipermercati hanno mantenuto una quota del 41.21% nel 2025, sfruttando l'elevato traffico pedonale, le promozioni finali e una penetrazione dei marchi privati che ha raggiunto il 22% nei mercati europei. I canali di vendita al dettaglio online, in espansione a un CAGR del 7.38% fino al 2031, beneficiano di modelli di abbonamento, marchi diretti al consumatore e raccomandazioni basate su algoritmi che personalizzano la selezione dell'ammorbidente in base al tipo di tessuto e alla compatibilità con la lavatrice. La partnership di Unilever con Alibaba del 2024 ha integrato le SKU Comfort nei kit di avvio per lavatrici spediti a 1.2 milioni di famiglie cinesi, integrando la prova del marchio negli acquisti di elettrodomestici. Il sistema di compresse ricaricabili di Blueland, supportato da 20 milioni di dollari di finanziamenti di Serie B raccolti a luglio 2024, bypassa completamente il commercio al dettaglio tradizionale, ottenendo costi di acquisizione clienti inferiori del 40% rispetto alle medie del settore grazie a contenuti generati dagli utenti e partnership con influencer.
I minimarket e i supermercati catturano il 18-20% del volume, servendo acquisti di ricariche e mercati rurali con accesso limitato agli ipermercati. Altri canali di distribuzione, tra cui vendita diretta, acquirenti istituzionali e fornitori di lavanderie a gettoni, rappresentano la parte restante, con le lavanderie a gettoni nelle aree urbane dell'Asia-Pacifico e dell'America Latina che adottano distributori di ammorbidente sfuso che riducono i costi per carico del 30-40%. Il programma "Abbonati e Risparmia" di Amazon, che offre sconti del 15% sulle consegne ricorrenti di ammorbidente, blocca i consumatori e comprime i margini di profitto, costringendo le catene di negozi fisici ad adeguarsi ai prezzi o a perdere quote di mercato. I marchi digitali sfruttano costi generali inferiori, Blueland opera senza negozi fisici e investe risparmi nell'innovazione di prodotto e nelle certificazioni di sostenibilità che garantiscono premi sui mercati online.
Analisi geografica
Nel 2025, il Nord America deteneva una quota di mercato del 35.21%, sostenuta da un elevato consumo pro capite, dalla rapida adozione di ammorbidenti arricchiti con enzimi e dall'obbligo per i rivenditori di ottenere la certificazione Safer Choice. Questi obblighi favoriscono gli operatori affermati con infrastrutture conformi. La linea Downy Infusions di Procter & Gamble, reintrodotta nel 2024 con fragranze di ispirazione botanica, si rivolge al 32% dei consumatori che danno priorità alle fragranze. Allo stesso tempo, Snuggle di Henkel, con un aumento della concentrazione del 16% a febbraio 2025, non solo riduce gli sprechi di imballaggio, ma incontra anche l'interesse degli acquirenti attenti all'ambiente. Canada e Messico insieme rappresentano dal 12 al 15% del volume della regione. In particolare, l'urbanizzazione e la modernizzazione del panorama retail messicano stanno stimolando una crescita a due cifre nei canali di vendita organizzati. Un aggiornamento dell'agosto 2024 dell'Agenzia per la protezione ambientale degli Stati Uniti sullo standard Safer Choice, che introduce i parametri di riferimento delle prestazioni DCC 13 e mette da parte alcuni tensioattivi, impone un aumento dei costi di conformità dal 6 all'8% per i produttori di fascia media, consolidando inavvertitamente la quota di mercato tra le multinazionali più grandi.
L'area Asia-Pacifico, con un CAGR del 7.29% fino al 2031, sta assistendo a un'impennata nella penetrazione delle lavatrici. Secondo le statistiche nazionali, la Cina urbana ha raggiunto il 95% entro il 2024, l'India urbana il 45% e l'Indonesia urbana il 60%. Con una mossa strategica, Unilever ha collaborato con Alibaba nel 2024, integrando le SKU Comfort nei kit di base per lavatrici, introducendo di fatto il marchio in 1.2 milioni di famiglie cinesi. Il segmento premium giapponese, che sfrutta la tecnologia di microincapsulazione per fragranze durature, impone prezzi al dettaglio dal 30 al 40% superiori rispetto agli standard regionali. Al contrario, le nazioni del Sud-Est asiatico come Thailandia, Vietnam e Indonesia tendono a preferire confezioni convenienti e formati in bustina, facilitando l'accesso ai principianti. Grazie alle iniziative di elettrificazione rurale sostenute dalla Banca Mondiale, 80 milioni di famiglie in più in India e Indonesia avranno accesso alla rete entro il 2026, innescando una domanda latente di elettrodomestici con l'emergere di opzioni di finanziamento.
L'Europa, pur alle prese con la saturazione di un mercato maturo e normative stringenti, è all'avanguardia in materia di sostenibilità. La posizione della Commissione Europea del novembre 2025 sul Regolamento sui Detergenti rivisto (COM(2023)217) introduce obblighi come i passaporti digitali dei prodotti e criteri di biodegradabilità più rigorosi. Questi cambiamenti spingono i produttori a riformulare i prodotti o a perdere l'accesso a un mercato di 450 milioni di consumatori. Comfort Botanicals di Unilever, lanciato a maggio 2024 con il 95% di componenti biodegradabili, ha ottenuto sia la certificazione Ecolabel UE che Safer Choice, un'impresa compiuta da appena il 12% delle SKU di ammorbidenti globali. Germania, Regno Unito e Francia dominano, rappresentando la metà del volume della regione, con le private label che catturano il 28% delle vendite delle catene di discount. I dati dell'indagine AISE del 2025 evidenziano che il 49% degli europei apprezza gli imballaggi riciclabili, il 48% dà priorità all'efficacia a basse temperature e il 62% considera cruciali le etichette ecologiche ufficiali, che orientano lo sviluppo dei prodotti. Il Sud America assiste a un'impennata dell'urbanizzazione in Brasile, Argentina e Colombia, con una penetrazione della vendita al dettaglio organizzata in aumento dal 55% nel 2020 a un previsto 68% entro il 2026. Nel frattempo, Medio Oriente e Africa, sostenuti dalla crescita dei prodotti premium in Arabia Saudita ed Emirati Arabi Uniti, affrontano la sfida della contraffazione, con una quota di mercato compresa tra il 15 e il 20%. Tuttavia, l'iniziativa di Procter & Gamble del 2024 basata su blockchain per l'utilizzo di codici QR sulle bottiglie Downy mira a ripristinare la fiducia e a convalidare i prezzi premium.
Panorama normativo
La supervisione normativa si sta intensificando in materia di sicurezza dei tensioattivi, biodegradabilità e trasparenza dei prodotti, con ripercussioni dirette sulle tradizionali formulazioni cationiche utilizzate in questo settore. Nell'Unione Europea, il Regolamento (UE) 2026/405 sui detergenti e tensioattivi è entrato in vigore il 22 marzo 2026, estendendo la sua applicazione ad ambiti quali le ricariche e le vendite online e rafforzando le aspettative in materia di etichettatura digitale, con piena applicabilità prevista per il 23 settembre 2029. L'orientamento dell'UE rafforza la tendenza verso la tracciabilità verificabile degli ingredienti e i dati sulla biodegradabilità a livello di singolo prodotto (SKU), in linea con l'enfasi del mercato sui passaporti digitali dei prodotti.
In Nord America, l'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) continua a utilizzare gli strumenti del TSCA (Toxic Substances Control Act), tra cui le Significant New Use Rules (SNUR), per controllare l'introduzione e il cambiamento di utilizzo di sostanze chimiche rilevanti per le applicazioni domestiche e di pulizia, che possono includere ingredienti utilizzati negli ammorbidenti per tessuti. Anche gli standard volontari utilizzati dai rivenditori e dagli acquirenti istituzionali sono in evoluzione: Green Seal ha pubblicato revisioni chiarificatrici al suo standard GS-48 per i prodotti per la cura del bucato il 3 aprile 2026, mentre ASTM ha aggiornato la sua Guida standard per la valutazione degli ammorbidenti per tessuti (ASTM D5237-14) il 17 gennaio 2024, mantenendo le pratiche comuni di valutazione delle prestazioni che sono alla base della comprovata morbidezza, controllo statico e relative dichiarazioni.
Panorama competitivo
Nel mercato degli ammorbidenti e dei balsami, un punteggio di concentrazione indica un livello moderato di consolidamento. Qui, giganti multinazionali come Procter & Gamble, Unilever, Henkel, Kao e Reckitt Benckiser condividono la scena con specialisti regionali ed eco-innovatori come Blueland e Koparo Clean. Questi attori affermati utilizzano la proprietà intellettuale per salvaguardare le loro offerte premium. Ad esempio, il brevetto statunitense di Procter & Gamble (US11939554B2), concesso a marzo 2024, si concentra su miscele di polimeri siliconici cationici che migliorano la riduzione delle pieghe e il controllo dell'elettricità statica. Analogamente, la concessione dell'Ufficio Brevetti Europeo (EP3976756B1) di Henkel del 2024 presenta composizioni di estere quaternario biodegradabili, evidenziando il potenziale della chimica verde per competere con i metodi tradizionali nel rispetto degli standard normativi. Le mosse strategiche sottolineano questa tendenza alla concentrazione: il lancio da parte di Henkel, nel febbraio 2025, di una formula Snuggle più densa, con una concentrazione maggiore del 16%, non solo riduce gli sprechi di imballaggio, ma abbatte anche i costi logistici. Nel frattempo, la campagna da 9 milioni di sterline (11.3 milioni di dollari) di Unilever per Comfort Botanicals, promossa grazie a partnership con influencer, ha ottenuto ben 450 milioni di impression.
Si nota una notevole attenzione alle formulazioni ipoallergeniche per bambini, un'area in cui i costi della validazione clinica scoraggiano la concorrenza delle private label, e agli innovativi sistemi di ricarica a zero plastica. Questi sistemi di ricarica incontrano il favore del 49% dei consumatori europei, come evidenziato dall'indagine AISE del 2025, che dà priorità al packaging riciclabile. I nuovi operatori stanno sfruttando strategie di vendita diretta al consumatore e modelli di abbonamento, aggirando le sfide delle tradizionali negoziazioni sullo spazio a scaffale. Blueland, reduce da un round di finanziamento di Serie B da 20 milioni di dollari a luglio 2024, vanta costi di acquisizione clienti inferiori del 40% rispetto alla media del settore, grazie all'uso intelligente di contenuti generati dagli utenti e raccomandazioni algoritmiche. Il loro innovativo sistema di compresse ricaricabili non solo elimina la plastica monouso, ma offre anche un premio dal 25 al 30%. Unilever sta spingendo i confini della tecnologia; il loro brevetto WIPO del 2024 sui sistemi di rilascio di fragranze microincapsulate garantisce che le molecole di profumo resistano ai cicli di lavaggio e si attivino durante l'uso, consentendo loro di fissare un prezzo dei loro prodotti superiore del 20-30% rispetto ai liquidi standard.
Operatori regionali come LG H&H in Corea del Sud, Godrej Consumer Products in India e Lion Corporation in Giappone stanno rafforzando i loro mercati nazionali con fragranze localizzate e confezioni convenienti. Tuttavia, devono fare i conti con la pressione sui margini dovuta alle promozioni delle piattaforme di e-commerce che riducono il potere di determinazione dei prezzi. Entro il 2025, i prodotti a marchio del distributore hanno conquistato il 22% delle vendite dei supermercati europei e il 18% nelle catene discount nordamericane. Questa impennata ha costretto gli operatori di marca a distinguersi attraverso certificazioni di sostenibilità e claim clinici, giustificando i loro prezzi premium.
Leader del settore degli ammorbidenti e dei balsami per tessuti
The Procter and Gamble Company
PLC Unilever
Henkel AG & Co. KGaA
Church & Dwight Co., Inc.
Kao Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Procter & Gamble ha lanciato Downy Boutique Botanicals, ampliando la sua linea di prodotti per la cura dei tessuti con ammorbidenti in perle profumate da aggiungere al bucato, formulati con fragranze ispirate alla botanica. Il lancio promuove la premiumizzazione attraverso la differenziazione basata sulle fragranze e rafforza il ruolo dei prodotti complementari che integrano gli ammorbidenti liquidi concentrati nei cicli di lavaggio più complessi.
- Maggio 2026: Unilever ha completato l'investimento di 150 milioni di sterline presso il polo produttivo di Port Sunlight, nel Regno Unito, ammodernando le linee di produzione per i prodotti per la cura della casa Persil, Comfort e Surf e inaugurando un nuovo centro di distribuzione automatizzato. Il progetto aumenta l'efficienza produttiva e logistica dei detersivi, migliorando i livelli di servizio e riducendo i costi per i formati ad alto volume come i detersivi liquidi concentrati.
- Aprile 2026: Henkel ha rilanciato il suo marchio di detersivi Purex con formule liquide concentrate riformulate e fragranze aggiornate ispirate alla natura. Il rinnovamento segue l'evoluzione del mercato verso i formati concentrati e le prestazioni delle fragranze come fattore chiave per l'acquisto, creando al contempo spazio per affermazioni legate all'efficienza del dosaggio e alla riduzione degli imballaggi.
Ambito del rapporto sul mercato globale degli ammorbidenti e dei balsami per tessuti
Gli ammorbidenti e i balsami sono prodotti che vengono utilizzati per ammorbidire i tessuti dei vestiti e proteggere l'integrità dei tessuti. Gli ammorbidenti contengono ingredienti che combattono le rughe e aggiungono un tocco morbido ai vestiti fornendo anche un profumo fresco. L'ambito del rapporto include la segmentazione del mercato per forma, che è ulteriormente segmentata in fogli liquidi e essiccatori. La segmentazione per canale di distribuzione include supermercati e ipermercati, minimarket e negozi di alimentari, negozi specializzati, negozi al dettaglio online e altri canali di distribuzione. Il mercato è anche segmentato geograficamente in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
| Liquido |
| Fogli per asciugatrice |
| Altro |
| Convenzionale |
| Organic |
| Adulti |
| Bambini |
| Supermercati / Ipermercati |
| Convenienza / negozi di alimentari |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Olanda | |
| Italia | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Liquido | |
| Fogli per asciugatrice | ||
| Altro | ||
| Dalla natura | Convenzionale | |
| Organic | ||
| Per utente finale | Adulti | |
| Bambini | ||
| Per canali di distribuzione | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Italia | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli ammorbidenti e dei balsami per tessuti entro il 2031?
Si prevede che il mercato raggiungerà i 22.85 miliardi di dollari entro il 2031.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico registrerà un CAGR del 7.29%, il più alto tra tutte le regioni.
Quale formato di prodotto prevale attualmente nelle vendite?
Gli addolcitori liquidi concentrati hanno rappresentato l'87.75% del fatturato del 2025, superando di gran lunga altri formati.
Perché le varianti organiche stanno guadagnando terreno?
Gli obblighi imposti dai rivenditori in materia di etichette ecologiche e la preferenza dei consumatori per le formule biodegradabili stanno determinando un CAGR del 7.41% per gli ammorbidenti organici.


