

Dimensioni e quota di mercato del siero per ciglia
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.10 miliardo di dollari |
| Dimensione del mercato (2031) | 1.57 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.37% CAGR |
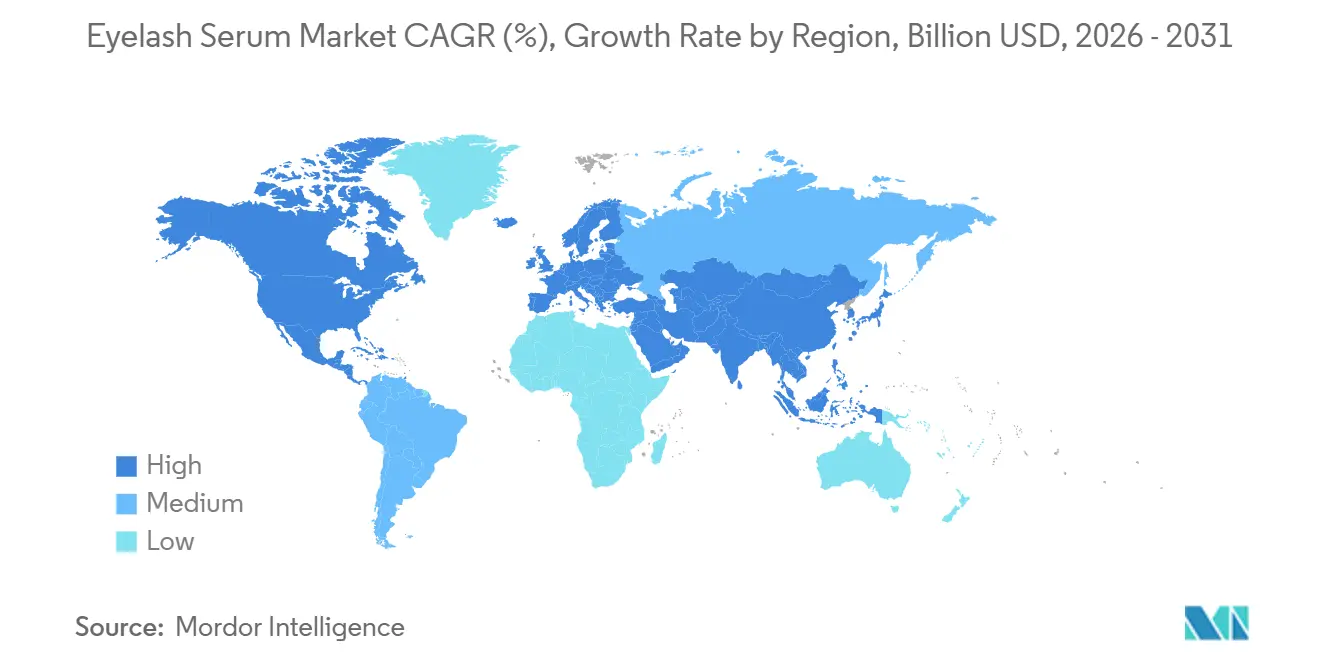
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
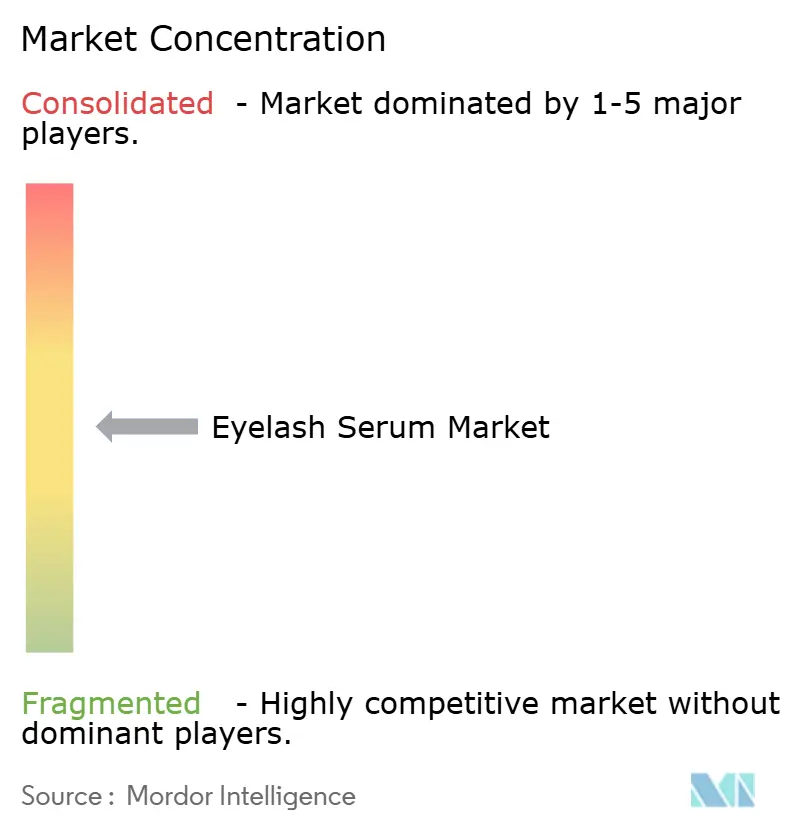
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sieri per ciglia a cura di Mordor Intelligence
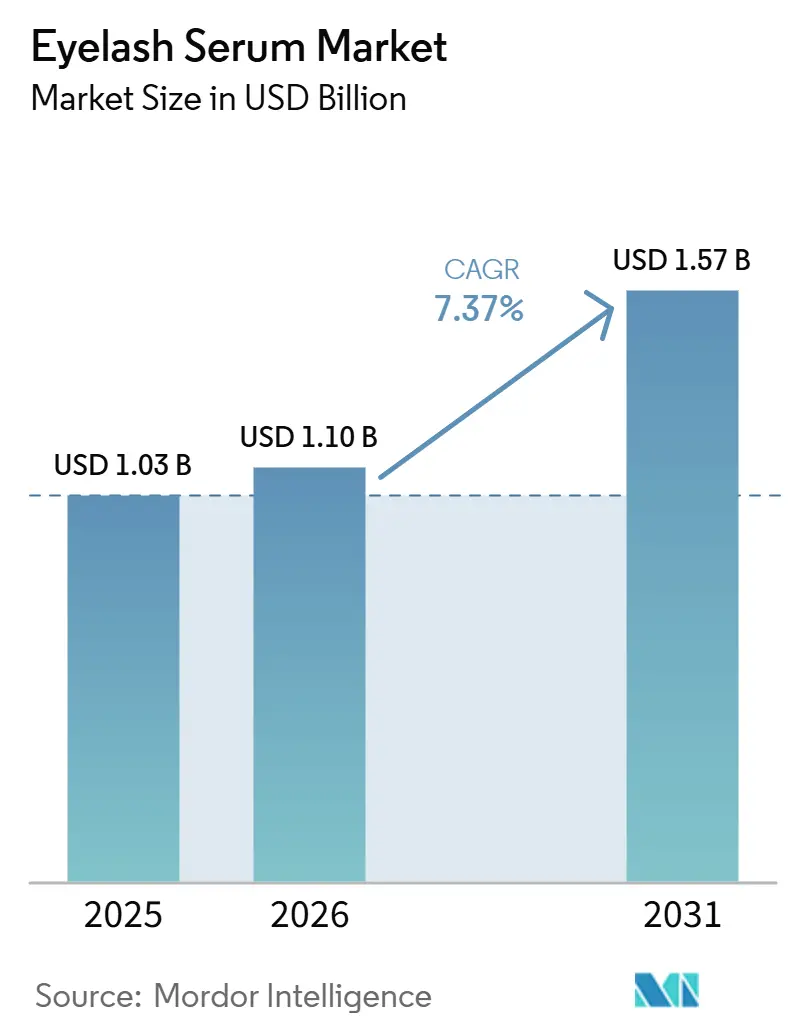
Si prevede che il mercato dei sieri per ciglia raggiungerà un valore di 1.03 miliardi di dollari nel 2025 e di 1.10 miliardi di dollari nel 2026, per poi aumentare a 1.57 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 7.37% dal 2026 al 2031. Il mercato si sta orientando verso i prodotti per uso domestico, poiché i consumatori cercano alternative alle extension e alle ciglia finte tradizionali in salone, che spesso richiedono appuntamenti ripetuti, costi di manutenzione più elevati e un'applicazione professionale. Il crescente controllo normativo sugli analoghi delle prostaglandine sta inoltre guidando lo sviluppo dei prodotti verso formule a base di peptidi e ingredienti botanici, in quanto i marchi si concentrano su un posizionamento più sicuro, dichiarazioni più chiare e profili di ingredienti in linea con la preferenza dei consumatori per prodotti di bellezza più delicati. Questo cambiamento rafforza la posizione dei marchi con consolidate capacità di test, trasparenza nella divulgazione degli ingredienti e competenza nella riformulazione, poiché queste aziende possono rispondere più rapidamente all'evoluzione delle normative e alle preoccupazioni dei consumatori. La scoperta digitale dei prodotti e le vendite dirette online stanno accorciando il percorso che va dalla conoscenza del prodotto all'acquisto, grazie anche al marketing degli influencer, alle recensioni sui social media, ai siti web di proprietà dei marchi e alle piattaforme di e-commerce. Di conseguenza, il mercato dei sieri per ciglia offre opportunità sia per prodotti accessibili, pensati per l'uso domestico di routine, sia per formule premium clinicamente testate che enfatizzano l'efficacia, la verifica e la presenza di ingredienti differenziati.
Punti chiave del rapporto
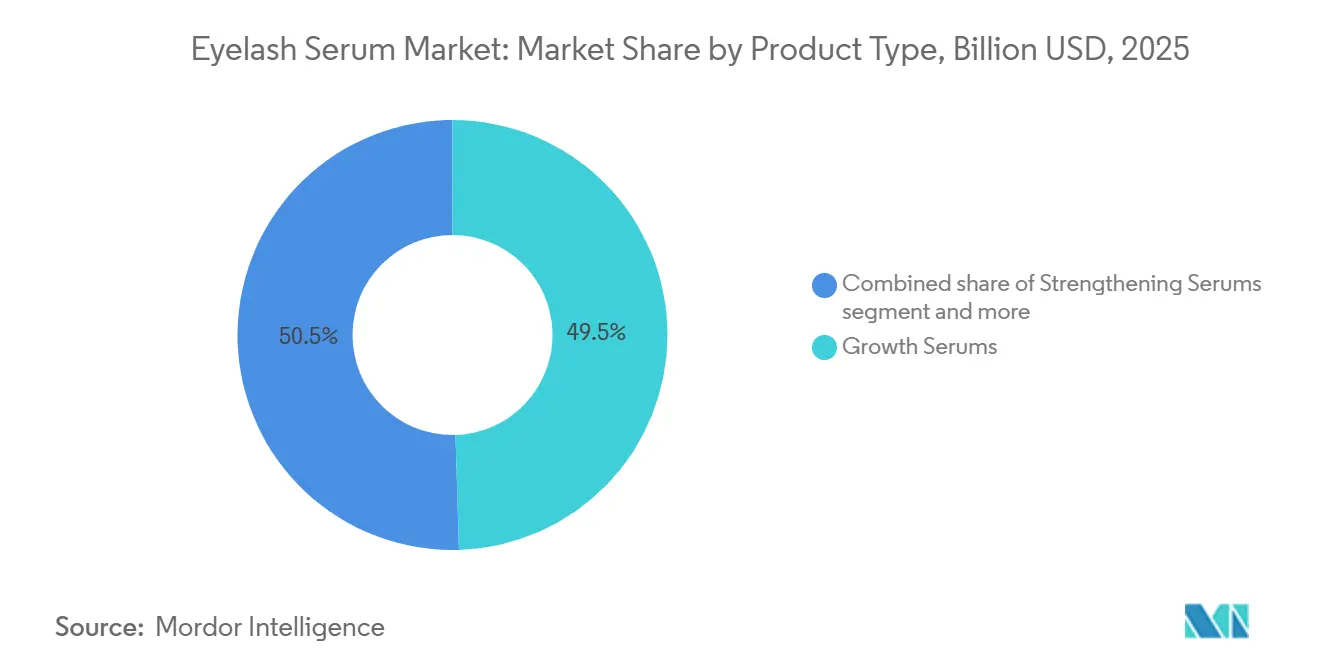
- Per tipologia di prodotto, i sieri per la crescita delle ciglia detenevano il 49.51% della quota di mercato nel 2025, mentre si prevede che i sieri rinforzanti cresceranno a un tasso annuo composto (CAGR) dell'8.46% fino al 2031.
- Per categoria, le formulazioni convenzionali rappresentavano l'88.62% del fatturato nel 2025, mentre si prevede che le formulazioni biologiche cresceranno a un tasso annuo composto del 9.11% fino al 2031.
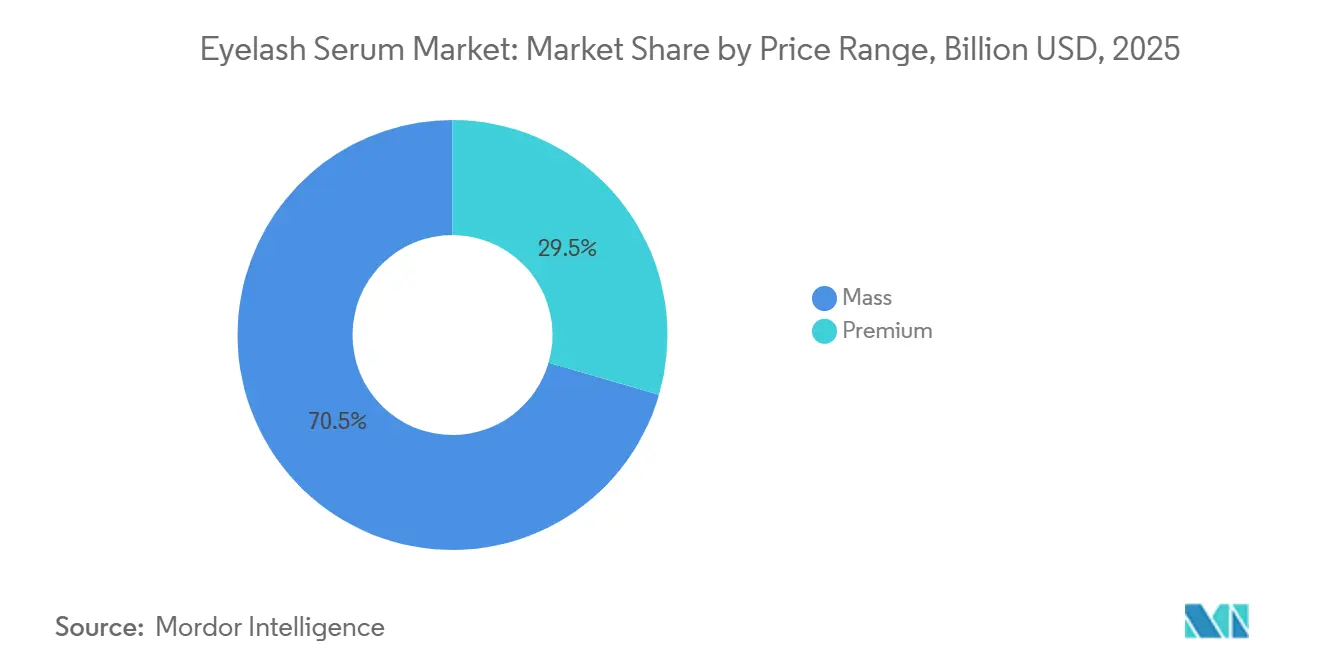
- Per fascia di prezzo, i prodotti a prezzo di massa rappresentavano il 70.51% del mercato dei sieri per ciglia nel 2025, mentre si prevede che i prodotti premium cresceranno a un tasso annuo composto (CAGR) dell'8.35% fino al 2031.
- Per canale di distribuzione, i negozi al dettaglio online detenevano il 39.13% della quota di mercato dei sieri per ciglia nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8.91% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 38.9% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.98% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sieri per ciglia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Alternative non invasive alle extension per ciglia e alle ciglia finte | + 2.0% | Global | A breve termine (≤ 2 anni) |
| Commercio sociale e scoperta di prodotti tramite influencer | + 1.8% | A livello globale, con la massima intensità in Nord America e nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Richiesta di formulazioni con etichetta pulita e prive di prostaglandine | + 1.5% | Nucleo nordamericano ed europeo, con ramificazioni nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Prodotti di bellezza di alta gamma ed espansione del canale di vendita diretta al consumatore. | + 1.2% | Nord America, Europa e nucleo dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Parere dell'UE sulle prostaglandine che accelera la sostituzione dei peptidi | + 1.0% | Europa, ripercussioni sul Nord America e sulla regione Asia-Pacifico | Medio termine (2-4 anni) |
| Innovazione nella precisione dell'applicatore e nel controllo della dose. | + 0.6% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Alternative non invasive alle extension per ciglia e alle ciglia finte
Il passaggio dai trattamenti professionali per le ciglia ai sieri per uso domestico rappresenta il principale motore della domanda in questa categoria di prodotti. Questo cambiamento non riflette la volatilità dettata dalle tendenze, bensì indica una fondamentale riallocazione della spesa per la bellezza verso cosmeceutici per uso quotidiano che offrono risultati visibili e misurabili senza intervento professionale. Le extension per ciglia applicate in salone utilizzano adesivi che possono causare stress cumulativo ai follicoli. Chi le utilizza ripetutamente spesso sviluppa alopecia da trazione o dermatite da contatto, creando un punto di ingresso clinicamente motivato per i sieri di crescita. Anche fattori economici supportano questo comportamento: una fornitura di tre mesi di un siero di alta qualità al prezzo di 48 dollari sostituisce i costi mensili ricorrenti delle extension, che in genere superano i 100-200 dollari a seduta. Il ciclo di riparazione post-extension amplia ulteriormente la categoria. I consumatori che interrompono l'applicazione delle extension spesso necessitano di sieri condizionanti e rinforzanti per riabilitare i follicoli danneggiati prima di riprendere un trattamento con un siero di crescita, il che allarga strutturalmente il portafoglio prodotti oltre l'acquisto di un singolo articolo. Questa dinamica è più pronunciata in Nord America e in Corea del Sud, dove i tassi di diffusione dei prodotti per la cura della persona sono più elevati e il movimento della cosmesi naturale fornisce un ulteriore slancio culturale.
Commercio sociale e scoperta di prodotti tramite influencer
Il social commerce ha accorciato il ciclo di consapevolezza e acquisto dei prodotti per l'allungamento delle ciglia più di quanto non abbia fatto la maggior parte delle sottocategorie del settore beauty, offrendo ai marchi con solide relazioni con i creator un vantaggio distributivo strutturale rispetto a quelli che dipendono dai tempi di vendita al dettaglio tradizionali. Nel 2024, TikTok è diventata la seconda piattaforma di social commerce più popolare negli Stati Uniti, con il 26% degli acquirenti online che acquistano prodotti tramite l'app. UKLASH, un marchio di sieri per ciglia con vendita diretta al consumatore, ha registrato una crescita del fatturato del 55% dal 2020 al 2024, con oltre il 40% delle sue vendite generate dalle dirette streaming di TikTok Shop UK. Una tale concentrazione di ricavi provenienti dai social media sarebbe stata difficile da immaginare per un marchio di bellezza cinque anni fa. Il marchio K-beauty COSNORI dovrebbe entrare negli Stati Uniti, presso Costco, a settembre 2025 con il suo Long Active Eyelash Serum e registrarne il tutto esaurito entro un mese, supportato dal precedente slancio su Amazon e dalla riprova sociale amplificata dai creator. Anche la dimensione della conformità nel marketing degli influencer si sta inasprendo. Nel gennaio 2025, la National Advertising Division (NAD) degli Stati Uniti dovrebbe raccomandare a NuOrganic Cosmetics di interrompere la pubblicazione di post su TikTok e Instagram contenenti affermazioni non comprovate sulla crescita delle ciglia, a dimostrazione del crescente controllo normativo a cui è sottoposto il settore del commercio sui social media.
Richiesta di formulazioni con etichetta pulita e prive di prostaglandine
Si prevede che le formulazioni prive di prostaglandine passino da elemento di differenziazione di marketing a requisito normativo in diversi mercati importanti, con implicazioni di applicazione a breve termine che molti marchi potrebbero non aver pienamente considerato nelle loro roadmap di prodotto. Il parere finale del SCCS del 10 febbraio 2026 (SCCS/1680/25) dovrebbe dichiarare non sicuri per l'uso cosmetico nei prodotti per ciglia tre analoghi delle prostaglandine ampiamente utilizzati, IPCP, MDN e DDDE, citando preoccupazioni sulla tossicità riproduttiva e la mancanza di dati che escludano la cancerogenicità non genotossica nelle donne in età fertile, secondo la Commissione europea, SCCS, 2026 [1] Fonte: Comitato scientifico per la sicurezza dei consumatori della Commissione europea, "Parere del SCCS sugli analoghi delle prostaglandine", Commissione europea, health.ec.europa.eu . Il Canada ha già vietato tutte le prostaglandine e i loro analoghi nei cosmetici prima dell'azione dell'UE. In risposta, le alternative a base di peptidi, in particolare il Biotinoyl Tripeptide-1 e l'Acetil Tetrapeptide-3 combinati con i glicosaminoglicani, stanno ottenendo validazione clinica. Uno studio clinico aperto sottoposto a revisione paritaria e pubblicato sul Journal of Cosmetic Dermatology ha documentato miglioramenti misurabili nella densità delle ciglia grazie a una formulazione peptidica priva di prostaglandine, con risultati paragonabili ai parametri di riferimento farmaceutici. Il lancio previsto da Grande Cosmetics per settembre 2025 di GrandeLASH-Sensitive, un siero peptidico privo di prostaglandine e validato da oftalmologi, dimostra come i marchi leader stiano accelerando questa svolta nella riformulazione dei prodotti in vista delle restrizioni formali dell'UE.
Parere dell'UE sulle prostaglandine che accelera la sostituzione dei peptidi
Il parere del SCCS, atteso per febbraio 2026, introdurrebbe un catalizzatore di conformità che potrebbe rimodellare sostanzialmente la categoria dei sieri in Europa entro due-quattro anni, con effetti che probabilmente si propagheranno a monte lungo le catene di approvvigionamento degli ingredienti. I marchi che formulano con IPCP, MDN o DDDE si troverebbero di fronte a una scelta binaria: riformulare con peptidi o principi attivi botanici oppure uscire dalla distribuzione al dettaglio europea. Questa svolta normativa andrebbe a vantaggio dei fornitori di ingredienti peptidici e dei produttori a contratto con consolidate linee di produzione senza prostaglandine. Inoltre, innalzerebbe il costo minimo di formulazione e comprimerebbe i margini per le aziende che si affacciano al mercato di massa con investimenti limitati. Anche il Ministero della Salute, del Lavoro e del Welfare giapponese ha inasprito i requisiti di divulgazione degli ingredienti cosmetici, spingendo i marchi verso una maggiore trasparenza nell'approvvigionamento dei peptidi. Questo cambiamento è particolarmente rilevante in quanto i saloni professionali sudcoreani ora utilizzano abitualmente sieri a base di peptidi come trattamento standard dopo l'applicazione di extension ciglia. L'effetto secondario del parere del SCCS sarebbe il sostegno al prezzo minimo. I sieri peptidici riformulati comportano costi di ricerca e sviluppo e di ingredienti più elevati, il che è incompatibile con i forti sconti offerti al mercato di massa e fornisce una giustificazione strutturale per l'espansione del segmento premium in tutta la categoria.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni relative alla sicurezza e all'irritazione della zona perioculare. | -0.5% | Global | A breve termine (≤ 2 anni) |
| Prodotti contraffatti e rischio di non conformità alle dichiarazioni. | -0.3% | Il nucleo dell'Asia-Pacifico, con ripercussioni sul Nord America. | Medio termine (2-4 anni) |
| Discrepanza tra i tempi del ciclo di applicazione delle ciglia e le aspettative di ritorno sull'investimento dei consumatori. | -0.2% | Global | A breve termine (≤ 2 anni) |
| Riformulazione transfrontaliera e frammentazione delle SKU | -0.2% | Europa, Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni relative alla sicurezza e all'irritazione della zona perioculare.
Gli effetti avversi segnalati dai consumatori nella zona perioculare rimangono il principale fattore di freno alla domanda per questa categoria di prodotti, mentre il divario tra la comunicazione del rischio clinico e la consapevolezza dei consumatori continua ad ampliarsi. Un sondaggio condotto nel 2025 in Giappone su un campione di 1,000 donne di età compresa tra i 20 e i 50 anni utilizzatrici di siero per ciglia ha rilevato che il 97.5% delle intervistate che avevano riscontrato effetti collaterali, tra cui iperpigmentazione e irritazione, non si era rivolto a un medico. Questo dato evidenzia l'inadeguata divulgazione dei rischi a livello di prodotto e la potenziale responsabilità per i marchi. Il Modernization of Cosmetics Regulation Act (MoCRA) statunitense impone la registrazione dei prodotti cosmetici a partire da luglio 2024. Entro gennaio 2025, si prevede che il database della FDA conterrà 589,762 registrazioni attive di cosmetici, 16 volte il totale pre-MoCRA, aumentando significativamente la probabilità che le segnalazioni di eventi avversi relativi ai prodotti perioculari attirino l'attenzione delle autorità federali. Una revisione completa pubblicata sul Journal of Cosmetic Dermatology ha inoltre evidenziato che l'attuale legislazione statunitense non richiede alla FDA valutazioni di efficacia o sicurezza pre-commercializzazione per i sieri per ciglia da banco. Questa lacuna normativa crea rischi di responsabilità per i marchi, consentendo al contempo l'ingresso nel mercato di prodotti di consumo di principi attivi non dichiarati in modo adeguato. La convergenza tra la maggiore visibilità delle attività di controllo del MoCRA e il parere dell'UE sulle prostaglandine aumenta la probabilità di un controllo normativo coordinato nei due principali mercati dei sieri entro i prossimi due anni.
Prodotti contraffatti e rischio di non conformità alle dichiarazioni.
Il rischio di contraffazione nel segmento dei sieri per ciglia è operativamente più complesso di quanto suggeriscano le cifre principali dei contenziosi, poiché la minaccia si manifesta a due livelli distinti: frode vera e propria sui prodotti e non conformità degli ingredienti non dichiarati da marchi legittimi. A Osaka, in Giappone, le autorità hanno arrestato nel 2024 tre persone per la vendita online di unità contraffatte del siero per ciglia Emaked di Mizuhashi Hojudo Pharmaceutical, con prodotti provenienti dalla Cina. Un'indagine del 2024 condotta dalla Japanese Cosmetic Science Society, pubblicata su J-STAGE, ha utilizzato l'analisi LC/MS/MS per rilevare l'isopropil cloprostenato nei sieri per ciglia che non dichiaravano l'ingrediente sulle loro etichette. Questa omissione nell'etichettatura crea conseguenze normative e di responsabilità dirette per i marchi in tutto il mercato Asia-Pacifico [2] Fonte: Japanese Cosmetic Science Society, “Survey of Prostaglandin F2-Alpha Analogues in Eyelash Serum,” Fragrance Journal, jstage.jst.go.jp . Negli Stati Uniti, una causa intentata presso il Distretto Orientale di New York nell'ottobre 2024 ha denunciato la presenza di isopropil cloprostenato, ingrediente non dichiarato, nei sieri Babe Lash e Babe Brow, con i querelanti che hanno citato avvertenze omesse riguardo a infiammazione oculare e alterazione del colore dell'iride. L'infiltrazione di prodotti contraffatti nei canali digitali e le controversie legali relative a ingredienti non dichiarati indeboliscono la fiducia dei consumatori a livello di categoria e penalizzano in modo sproporzionato i marchi che non hanno investito nell'autenticazione della catena di approvvigionamento e nella trasparenza nella divulgazione degli ingredienti.
Analisi del segmento
Per tipologia di prodotto: i sieri rinforzanti guadagnano terreno nel settore della crescita
Si prevede che i sieri rinforzanti registreranno il tasso di crescita più elevato nel segmento di prodotto, con un CAGR dell'8.46% nel periodo 2026-2031, superando la crescita complessiva del mercato. Si prevede che i sieri per la crescita rappresenteranno una quota del 49.51% nel 2025, rappresentando la principale fonte di fatturato della categoria. La differenza nei tassi di crescita tra i sottosegmenti riflette un ciclo comportamentale post-extension: i consumatori che interrompono i trattamenti professionali per le ciglia spesso necessitano di formulazioni condizionanti e rinforzanti per ripristinare l'integrità del follicolo prima di riprendere un regime di siero per la crescita. Questo cambiamento amplia la domanda oltre l'archetipo del siero per la crescita a funzione singola. I sieri condizionanti rispondono alle esigenze di idratazione ed elasticità delle ciglia stressate dalla rimozione dell'adesivo, mentre i sieri volumizzanti attraggono i consumatori che cercano un aumento della densità cosmetica senza un meccanismo di crescita clinicamente validato. I marchi stanno inoltre promuovendo una convergenza di funzionalità orientata clinicamente tra i sottosegmenti, sviluppando sieri a doppia e tripla azione che combinano principi attivi per la crescita con peptidi condizionanti e rinforzanti. Questo approccio attenua le distinzioni tra le categorie e supporta il posizionamento di prezzo premium.
Le evidenze scientifiche peer-reviewed supportano questa architettura di formulazione multimodale. Uno studio clinico pubblicato sul Journal of Cosmetic Dermatology ha documentato miglioramenti misurabili della densità delle ciglia utilizzando una formulazione ibrida di peptidi e glicosaminoglicani priva di prostaglandine, suggerendo che i principi attivi multimodali possono soddisfare gli standard di evidenza precedentemente associati alle formule a singola funzione a base di prostaglandine. Questa convergenza favorisce anche la produttività sugli scaffali, poiché i rivenditori specializzati di prodotti di bellezza e le piattaforme DTC online privilegiano sempre più SKU multi-beneficio che generano un maggior numero di unità per transazione e tassi di riacquisto più elevati rispetto alle formule a singola funzione. Il LashBond Building Serum di OLAPLEX, lanciato a marzo 2024 con il complesso peptidico brevettato dell'azienda per la formazione dei legami e posizionato come prodotto allungante, volumizzante e idratante, dimostra come la scienza degli ingredienti trasversali provenienti da categorie adiacenti possa ridefinire la segmentazione per tipologia di prodotto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: il biologico è il segmento in più rapida crescita nonostante il monopolio del mercato convenzionale
Si prevede che il segmento delle formulazioni biologiche rappresenterà circa l'11.38% del mercato nel 2025 e registrerà un CAGR del 9.11% nel periodo 2026-2031. Questo tasso di crescita supera il CAGR complessivo del mercato e quello previsto per l'area geografica a più rapida crescita. La convergenza tra pressione normativa e domanda dei consumatori sta accelerando la transizione del settore verso la "bellezza pulita" più rapidamente di quanto previsto dalle strategie di molti marchi. Si prevede che le formulazioni convenzionali manterranno l'88.62% del mercato nel 2025, a testimonianza della lunga dipendenza del settore da principi attivi di origine sintetica con dichiarazioni di efficacia consolidate in oltre un decennio. I consumatori di nicchia del benessere non sono gli unici motori della crescita del segmento biologico. Si prevede che il parere del SCCS (Scottish Cosmetic Council of Scotland) emesso nel febbraio 2026 spingerà i marchi mainstream verso principi attivi botanici e peptidici, che si allineano naturalmente con i criteri di certificazione biologica come lo standard Cosmos Organic di Ecocert. Il lancio, nell'agosto 2025, di "groa", un marchio presentato da Nima Pourian, fondatore di UKLASH, come composto al 99% da ingredienti di origine naturale, privo di prostaglandine e dermatologicamente testato per i consumatori della Generazione Z e della Generazione Alpha, indica che il settore dei prodotti biologici si sta espandendo verso fasce di prezzo accessibili, anziché rimanere confinato esclusivamente al segmento di lusso.
Il passaggio dalle formulazioni convenzionali a quelle biologiche non è a costo zero. I principi attivi biologici certificati comportano costi di approvvigionamento più elevati, una durata di conservazione più breve e una maggiore complessità di formulazione, richiedendo tecnologie di emulsione avanzate. Questa dinamica crea una biforcazione competitiva, con la crescita del biologico concentrata tra i marchi di fascia medio-alta che dispongono delle infrastrutture di ricerca e sviluppo necessarie per gestire la transizione, anziché essere distribuita uniformemente tra le diverse fasce di mercato. Il segmento del biologico di massa rimane sottosviluppato rispetto a quello di prestigio, creando un potenziale spazio di mercato per i marchi in grado di sviluppare sistemi di principi attivi botanici economicamente vantaggiosi a prezzi accessibili. Questa opportunità è particolarmente rilevante nei mercati dell'Asia-Pacifico, dove l'approvvigionamento locale di ingredienti botanici offre un vantaggio in termini di costi che i formulisti occidentali potrebbero non avere.
Per fascia di prezzo: il segmento premium guadagna velocità mentre la massa mantiene la scala di base
Si prevede che il segmento premium registrerà un CAGR dell'8.35% nel periodo 2026-2031, superando di gran lunga la crescita del segmento di massa, nonostante si preveda che i prodotti a prezzo di massa rappresenteranno il 70.51% del fatturato nel 2025. La premiumizzazione in questa categoria è supportata strutturalmente dalla transizione nella scienza degli ingredienti. I sieri peptidici senza prostaglandine richiedono investimenti di formulazione sostanzialmente maggiori rispetto ai loro predecessori a base di prostaglandine, e i marchi stanno convertendo questa base di costi in una narrativa di efficacia clinica che giustifica prezzi al dettaglio più elevati. GrandeLASH-Sensitive, il cui lancio è previsto a settembre 2025 al prezzo di 48 dollari per una fornitura di tre mesi e che sarà distribuito da Sephora, Ulta Beauty, Amazon e Salon Centric, illustra come i marchi leader stiano posizionando la svolta peptidica come una proposta di consumo premium piuttosto che come un centro di costo. Il segmento di massa rimane altamente competitivo, con marchi come UKLASH, elf Cosmetics e Pacifica Beauty che incrementano i volumi grazie a prezzi accessibili e alla distribuzione nativa digitale.
Il passaggio dai prodotti di massa a quelli premium è ulteriormente supportato dalle dinamiche economiche della vendita diretta al consumatore (DTC). Quando i consumatori acquistano direttamente dai siti web dei marchi o tramite piattaforme di social commerce, i marchi ottengono margini più elevati e possono investire nella validazione clinica. Questo crea un circolo virtuoso in cui le affermazioni relative ai prodotti premium vengono testate, validate e amplificate attraverso i contenuti dei creator. Secondo il Bureau of Labor Statistics, la spesa dei consumatori statunitensi per prodotti e servizi per la cura della persona è cresciuta del 9.7% tra il 2022 e il 2023, a dimostrazione che la tendenza alla premiumizzazione dei sieri per ciglia riflette una più ampia propensione a investire nella cura della persona, piuttosto che un'anomalia specifica della categoria. È probabile che la scala dei prezzi dei sieri per ciglia si espanda in entrambe le direzioni nel periodo di previsione, con i sieri di prestigio clinicamente testati che supereranno gli 80 dollari e i prodotti di base con indicazione di ingredienti biologici che si stabilizzeranno al di sotto dei 20 dollari.
Per canale di distribuzione: il duplice ruolo del commercio al dettaglio online come leader e canale in più rapida crescita.
Si prevede che i negozi online deterranno la quota di distribuzione maggiore, pari al 39.13%, nel 2025 e registreranno il tasso di crescita più rapido, con un CAGR dell'8.91% fino al 2031. Questa tendenza non riflette una transizione digitale in fase iniziale, bensì l'accelerazione della migrazione del commercio di prodotti di bellezza verso ambienti digitali guidati dai creatori. I canali online continuano a soppiantare la vendita al dettaglio fisica, in particolare i negozi di bellezza specializzati, tra cui Sephora, Ulta Beauty e i canali professionali dei saloni. Questi canali rappresentano ancora una quota significativa di fatturato, ma subiscono la pressione sui margini della vendita diretta al consumatore (DTC) da parte dei marchi nativi online. Ipermercati e supermercati rimangono rilevanti nelle fasce di prezzo del mercato di massa e nelle aree geografiche in cui la limitata penetrazione della banda larga ostacola l'adozione del commercio digitale, in particolare in alcune zone del Sud America e dell'Africa subsahariana. Altri canali di distribuzione, tra cui farmacie e cliniche estetiche, si rivolgono a un segmento di consumatori con esigenze mediche affini, alla ricerca di formulazioni raccomandate dagli oftalmologi. Questo canale è in crescita, parallelamente alla crescente concorrenza tra i marchi di sieri premium per affermare la propria credibilità clinica.
La principale dinamica di secondo ordine nella distribuzione è l'emergere del social commerce come livello commerciale distinto all'interno del retail online, supportato da un'economia unitaria che i rivenditori specializzati non possono replicare. Un marchio direct-to-consumer ha generato il 40% di circa 7.9 milioni di dollari di vendite annuali attraverso le dirette streaming di TikTok Shop UK. Il checkout in-app, le strutture di commissioni per gli affiliati e i contenuti dimostrativi prodotti dai creator hanno reso possibile questa concentrazione di ricavi. L'infrastruttura del social commerce sta rimodellando il modo in cui i marchi si espandono. I marchi che costruiscono relazioni con i creator fin dalle prime fasi ottengono vantaggi di canale rispetto a quelli che si affidano alle tempistiche di vendita al dettaglio all'ingrosso. La tecnologia NeoDropper Autoload di Aptar Beauty, che carica automaticamente una dose costante di siero dopo ogni utilizzo ed è stata scelta da Dermalogica per il suo siero FutureCode Booster, dimostra come l'innovazione degli applicatori stia diventando un fattore di differenziazione nel segmento DTC online premium.
Analisi geografica
Mercato nordamericano del siero per ciglia
Si prevede che il Nord America deterrà il 38.9% del mercato dei sieri per ciglia nel 2025. L'elevata spesa per la bellezza, i consolidati canali di vendita diretta al consumatore e l'ampia disponibilità di negozi specializzati supportano la posizione della regione e rafforzano l'accesso dei consumatori a prodotti premium e di nicchia per l'allungamento delle ciglia. Gli Stati Uniti rimangono il principale contributore alla domanda regionale, grazie alla forte notorietà del marchio, ai frequenti lanci di prodotti e all'elevata diffusione di soluzioni di bellezza domiciliari. Secondo i dati di Circana citati nella ricerca fornita, GrandeLASH-MD ha rappresentato il 62% delle vendite di sieri per ciglia di lusso negli Stati Uniti nel 2024. Le restrizioni canadesi sulle prostaglandine e i loro analoghi nei cosmetici stanno accelerando il passaggio a formulazioni alternative, in particolare prodotti a base di peptidi, vitamine e ingredienti botanici, considerati opzioni più sicure a lungo termine.
Mercato europeo del siero per ciglia
L'Europa rimane un importante cluster regionale, trainato dalla domanda nel Regno Unito, Germania, Francia, Italia e Spagna. I consumatori in questi mercati continuano a sostenere la crescita grazie all'interesse per la bellezza di alta gamma, il posizionamento clean-label e i prodotti raccomandati dai saloni. Il parere del SCCS previsto per febbraio 2026 potrebbe creare una chiara sfida di formulazione per i prodotti che utilizzano MDN, IPCP o DDDE [3] Fonte: Comitato scientifico per la sicurezza dei consumatori della Commissione europea, “Parere finale del Comitato scientifico per la sicurezza dei consumatori SCCS/1680/25”, Commissione europea, health.ec.europa.eu . Se le restrizioni dovessero aumentare, i marchi potrebbero dover riformulare o adattare le loro gamme di prodotti europei per soddisfare i requisiti di sicurezza e conformità in continua evoluzione. Questo cambiamento potrebbe temporaneamente aumentare i costi a causa dei test sui prodotti, della sostituzione degli ingredienti e degli aggiornamenti del packaging, ma potrebbe anche avvantaggiare le aziende che già offrono sistemi trasparenti a base di peptidi o estratti botanici. RevitaLash sta espandendo le sue attività nel Regno Unito, a dimostrazione del continuo interesse per le relazioni con i saloni locali e i rivenditori specializzati.
Mercato del siero per ciglia in Sud America, APAC e Medio Oriente
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.98% fino al 2031, il tasso regionale più elevato tra quelli previsti. Cina, Corea del Sud, Giappone, India e Sud-est asiatico rappresentano mercati chiave, sostenuti dalla crescente attività online nel settore della bellezza, dall'espansione del social commerce e da una forte innovazione di prodotto a livello regionale. Anfar ha riferito che la sua linea di sieri per ciglia ScalpD ha raggiunto la prima posizione in Giappone per valore e volume nel 2025, a testimonianza del forte interesse dei consumatori per i prodotti specifici per la cura delle ciglia. La Corea del Sud è sia un centro di domanda che una fonte di sviluppo di prodotti K-beauty, con marchi che utilizzano formati di tendenza e innovazione degli ingredienti per ampliare la visibilità della categoria. Il Sud America rimane più piccolo in termini di fatturato, con Brasile e Colombia che contribuiscono alla domanda grazie alla crescente spesa per la bellezza e al miglior accesso ai marchi internazionali. Arabia Saudita ed Emirati Arabi Uniti offrono un potenziale a lungo termine, sostenuto dalla spesa per la bellezza, dallo sviluppo del retail di fascia alta e da una maggiore disponibilità di prodotti nei canali della grande distribuzione e online.
Panorama competitivo
Il mercato dei sieri per ciglia rimane moderatamente frammentato, sebbene i marchi specializzati mantengano posizioni di rilievo in specifici canali. Nel 2024, Grande Cosmetics ha rappresentato il 62% delle vendite di sieri per ciglia di fascia alta negli Stati Uniti, evidenziando l'influenza che un marchio focalizzato può avere in una sottocategoria premium. L'azienda compete con gruppi di bellezza più grandi che sfruttano maggiori capacità di ricerca, reti di distribuzione e risorse di vendita al dettaglio per supportare lo sviluppo dei prodotti, le partnership con i rivenditori e il coinvolgimento dei consumatori. Credibilità clinica, trasparenza degli ingredienti, affermazioni sui prodotti e presenza digitale guidata dai creatori di contenuti influenzano la concorrenza, soprattutto perché i consumatori confrontano sempre più efficacia, profili di sicurezza e reputazione del marchio prima dell'acquisto. I marchi con formule comprovate sono meglio posizionati per rispondere alle mutevoli aspettative in termini di sicurezza e mantenere la fiducia nei canali di vendita di fascia alta, professionali e di vendita diretta al consumatore.
Si prevede che Grande Cosmetics lancerà GrandeLASH-Sensitive a settembre 2025, offrendo una formula peptidica senza prostaglandine per i consumatori con occhi sensibili e problematiche correlate. RevitaLash ha introdotto una formula aggiornata di Advanced Eyelash Conditioner a dicembre 2024, incorporando il suo BioPeptin Complex aggiornato per rafforzare il suo posizionamento in termini di condizionamento delle ciglia e prestazioni della formula. Si prevede che UKLASH annuncerà la sua espansione diretta al consumatore negli Stati Uniti a giugno 2025, estendendo il suo canale di vendita digitale e dando al marchio un maggiore controllo sull'acquisizione, la formazione e la fidelizzazione dei clienti. Questi sviluppi evidenziano tre distinte strategie di crescita: sviluppo di prodotti per occhi sensibili, aggiornamenti delle formule e ingresso diretto nel mercato.
Le principali aree di opportunità includono formule credibili senza prostaglandine a prezzi accessibili, una distribuzione più capillare nei saloni professionali e un packaging che migliori il controllo dell'applicazione. Il quadro normativo europeo potrebbe soppiantare i prodotti che si basano su analoghi delle prostaglandine e creare opportunità per i marchi con alternative conformi, in particolare quelli in grado di documentare la sicurezza e l'efficacia degli ingredienti. I marchi indipendenti possono agire rapidamente, ma necessitano di una solida autenticazione della catena di approvvigionamento e di una gestione disciplinata delle dichiarazioni per ridurre i rischi normativi, di qualità e reputazionali. Le aziende più grandi beneficiano delle economie di scala, mentre le aziende più piccole possono sfruttare narrazioni di prodotto mirate e relazioni dirette con i clienti per fidelizzarli in segmenti di consumatori specifici. L'esito competitivo dipenderà dalla capacità dei marchi di combinare sicurezza del prodotto, dichiarazioni realistiche, distribuzione costante e un valore chiaro per i consumatori.
Leader del settore dei sieri per ciglia
L'Oreal SA
La Estée Lauder Companies Inc.
Società Shiseido, Limited
Grande Cosmetics LLC
Athena Cosmetics, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: RevitaLash Cosmetics ha lanciato formule migliorate per i suoi sieri per ciglia, dotate di tecnologia di incapsulamento degli ingredienti a rilascio graduale. L'azienda afferma di essere il primo e unico marchio di sieri per ciglia, guidato da oftalmologi, a utilizzare un sistema di rilascio controllato. Ha inoltre creato una filiale dedicata nel Regno Unito per internalizzare le operazioni regionali e rafforzare le partnership con saloni di bellezza e rivenditori specializzati in un mercato che ha identificato come dotato di un significativo potenziale premium ancora inesplorato.
- Settembre 2025: Grande Cosmetics ha lanciato GrandeLASH-Sensitive Peptide Lash Enhancing Serum (48 USD, fornitura per tre mesi) presso Sephora, Ulta Beauty, Amazon e Salon Centric. La formula senza prostaglandine, la prima per consumatori con occhi sensibili, eczema o dermatite palpebrale, ha riportato che il 96% dei partecipanti ha notato ciglia dall'aspetto più folto in uno studio clinico di 16 settimane ed è stata lanciata prima del parere finale del SCCS dell'UE.
- Agosto 2025: Nima Pourian, fondatrice di UKLASH, ha lanciato "groa", un marchio di sieri per ciglia e sopracciglia pensato specificamente per i consumatori della Generazione Z e della Generazione Alpha, con una distribuzione che raggiunge oltre 570 punti vendita nel Regno Unito, nell'Europa meridionale e in Irlanda. Groa combina formule a base di peptidi, prive di prostaglandine e con il 99% di ingredienti di origine naturale, a un prezzo accessibile, posizionandosi esplicitamente come un canale di passaggio verso il marchio principale UKLASH.
Ambito del rapporto sul mercato globale del siero per ciglia
Il siero per ciglia è un prodotto cosmetico o un liquido su prescrizione che si applica sulla linea delle ciglia per renderle più lunghe, folte e scure. Il rapporto sul mercato dei sieri per ciglia è segmentato per tipologia di prodotto, categoria, fascia di prezzo, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in sieri per la crescita, sieri condizionanti, sieri volumizzanti, sieri rinforzanti e altre tipologie di prodotto. Per categoria, il mercato è segmentato in convenzionale e biologico. Per fascia di prezzo, il mercato è segmentato in fascia media e fascia alta. Per canale di distribuzione, il mercato è segmentato in ipermercati/supermercati, negozi di bellezza specializzati, vendita al dettaglio online e altri. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD).
| Sieri di crescita |
| Sieri condizionanti |
| Sieri volumizzanti |
| Sieri rinforzanti |
| Altri tipi di prodotto |
| Convenzionale |
| Organic |
| Massa |
| Premium |
| Ipermercati e Supermercati |
| Negozi di bellezza specializzati |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Perù | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Tipologia di prodotto | Sieri di crescita | |
| Sieri condizionanti | ||
| Sieri volumizzanti | ||
| Sieri rinforzanti | ||
| Altri tipi di prodotto | ||
| Categoria | Convenzionale | |
| Organic | ||
| Fascia di prezzo | Massa | |
| Premium | ||
| Canale di distribuzione | Ipermercati e Supermercati | |
| Negozi di bellezza specializzati | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Perù | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per il mercato dei sieri per ciglia?
Si prevede che il settore crescerà a un tasso annuo composto del 7.37% dal 2026 al 2031, raggiungendo 1.57 miliardi di dollari entro il 2031.
Quale tipologia di siero per ciglia sta crescendo più rapidamente?
Si prevede che i sieri rinforzanti cresceranno a un tasso annuo composto dell'8.46% fino al 2031, mentre i sieri per la crescita dei capelli rimarranno la tipologia di prodotto più diffusa nel 2025.
Perché i sieri per ciglia senza prostaglandine stanno diventando sempre più importanti?
Nel febbraio 2026, l'SCCS ha stabilito che MDN, IPCP e DDDE non potevano essere considerati sicuri nei prodotti cosmetici per la crescita delle ciglia, aumentando la necessità di formule alternative.
Quale canale di vendita genera i maggiori acquisti di siero per ciglia?
Nel 2025, i negozi al dettaglio online hanno rappresentato il 39.13% del fatturato totale e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8.9% fino al 2031.


