

Dimensioni e quota di mercato dei sistemi di imaging SWIR esteso
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | USD 118.04 milioni |
| Dimensione del mercato (2031) | USD 225.23 milioni |
| Tasso di crescita (2026 - 2031) | 13.79% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei sistemi di imaging SWIR esteso a cura di Mordor Intelligence
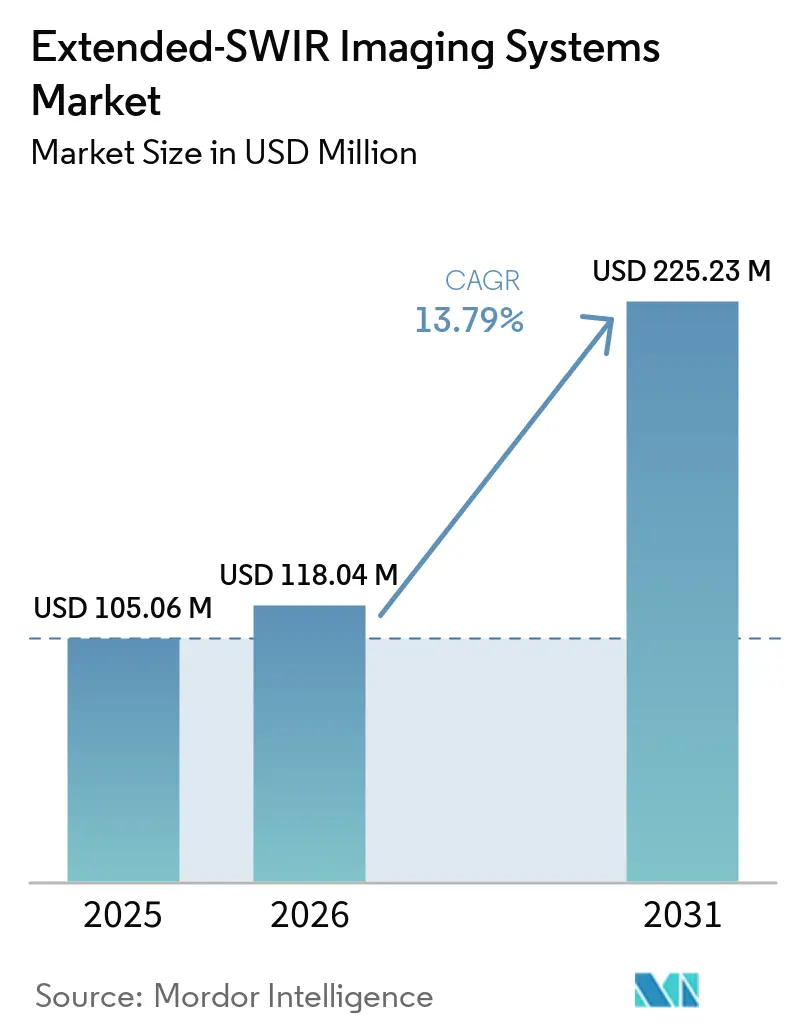
Si prevede che il mercato dei sistemi di imaging SWIR esteso crescerà da 105.06 milioni di dollari nel 2025 a 118.04 milioni di dollari nel 2026 e a 225.23 milioni di dollari entro il 2031, registrando un CAGR del 13.79% tra il 2026 e il 2031. L'imaging SWIR esteso copre lunghezze d'onda oltre il limite convenzionale di 1.7 µm dell'InGaAs, raggiungendo finestre di trasmissione atmosferica fino a 2.7 µm. Questa gamma può rivelare l'assorbimento chimico, la composizione dei materiali e il contrasto spettrale che i sistemi SWIR standard non sono in grado di rilevare. I design compatti termoelettrici e a temperatura ambiente stanno sostituendo gli assemblaggi criogenici di livello laboratorio in un numero crescente di applicazioni sul campo. Gli appalti per la difesa e l'ispezione industriale supportata dall'intelligenza artificiale stanno ampliando la domanda in applicazioni consolidate e nuove. Anche il mercato dei sistemi di imaging Extended-SWIR sta beneficiando di sistemi che possono essere installati su giunti cardanici e linee di trasporto, anziché essere limitati a postazioni fisse di laboratorio.
Punti chiave del rapporto
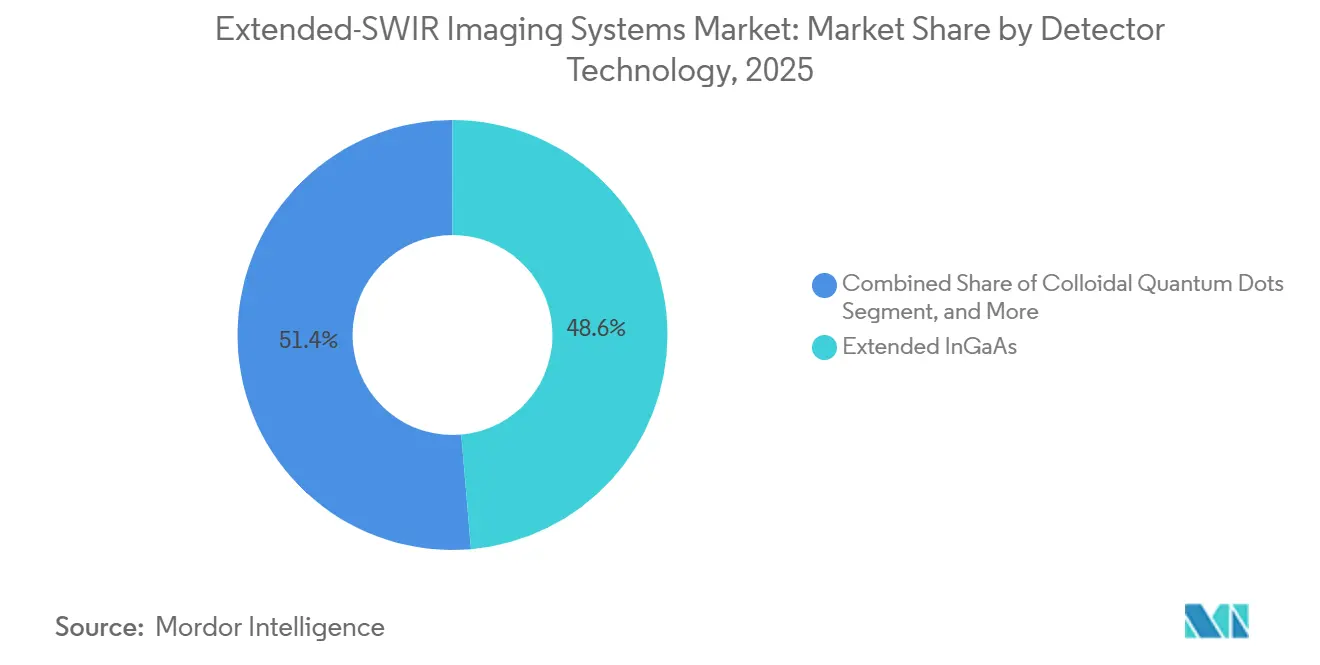
- Per quanto riguarda la tecnologia dei rivelatori, nel 2025 i sistemi di imaging InGaAs estesi detenevano il 48.62% della quota di mercato, mentre si prevede che i punti quantici colloidali cresceranno a un CAGR del 15.64% fino al 2031.
- Per quanto riguarda la gamma di lunghezze d'onda, quella compresa tra 1.7 e meno di 1.9 µm ha rappresentato il 28.47% del fatturato totale nel 2025, mentre si prevede che la gamma tra 2.5 e 2.7 µm crescerà a un tasso annuo composto del 15.27% fino al 2031.
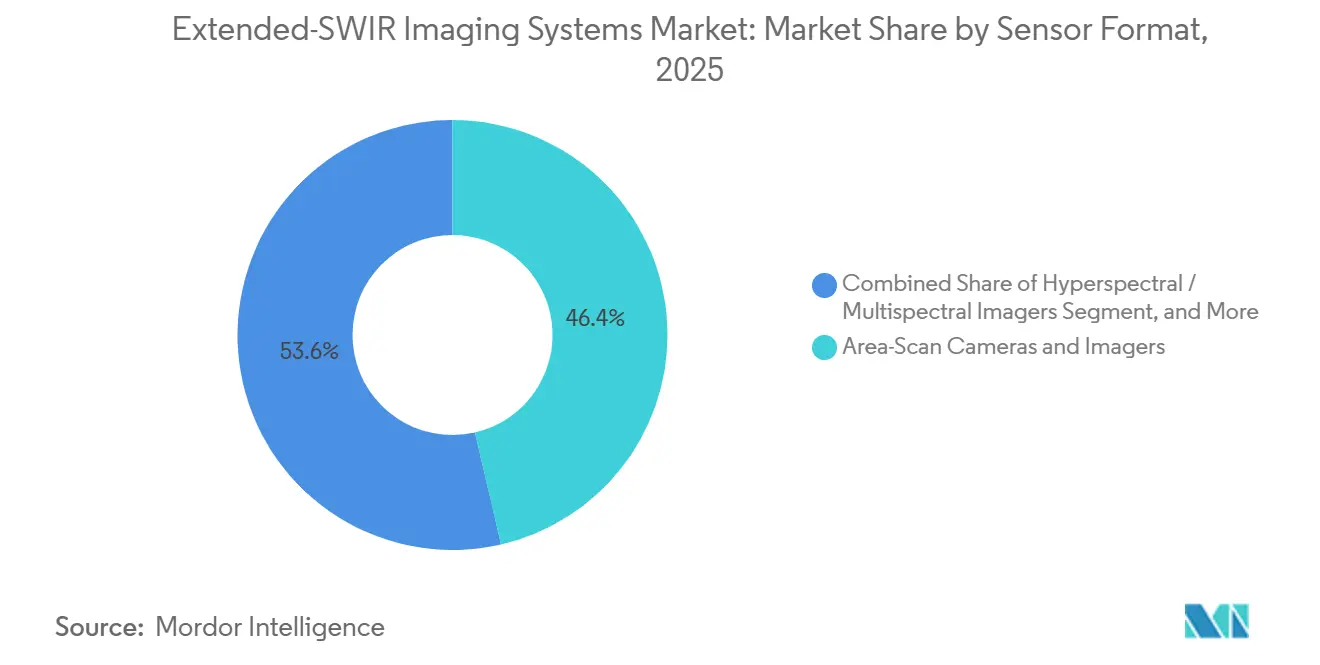
- In base al formato del sensore, le telecamere e i sistemi di imaging a scansione di area detenevano una quota di mercato del 46.38% nel settore dei sistemi di imaging SWIR estesi nel 2025, mentre si prevede che i sistemi di imaging iperspettrali e multispettrali cresceranno a un CAGR del 16.86% fino al 2031.
- Per settore di utilizzo finale, nel 2025 il settore aerospaziale e della difesa deteneva una quota del 35.74%, mentre si prevede che il settore automobilistico e dei trasporti crescerà a un tasso annuo composto del 15.92% fino al 2031.
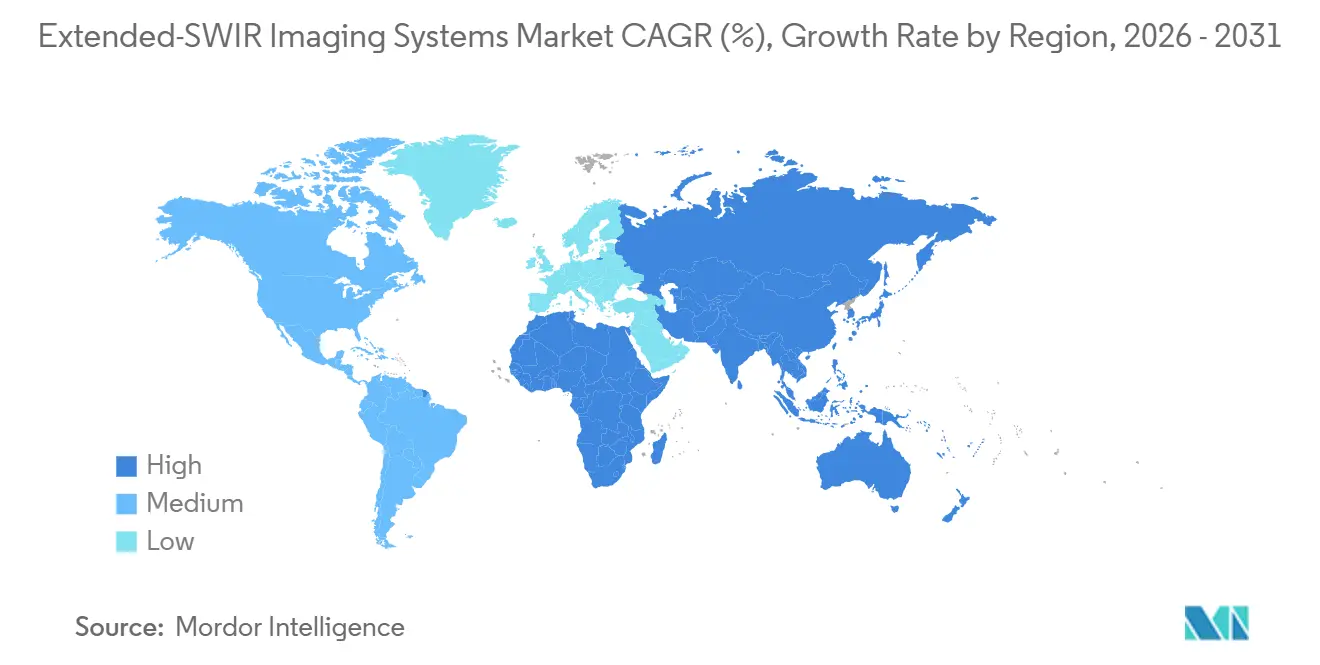
- Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota del 37.16% del mercato dei sistemi di imaging Extended-SWIR, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 16.48% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di imaging SWIR esteso
Modernizzazione della difesa e dell'industria aerospaziale
Gli investimenti nella difesa stanno modificando i requisiti di sistema per le piattaforme di combattimento, intelligence, sorveglianza e ricognizione. I programmi di approvvigionamento cercano sempre più spesso payload multispettrali invece di telecamere a banda singola. Una richiesta di offerta SBIR della Marina statunitense richiede l'imaging simultaneo a SWIR esteso e a infrarossi a onda media all'interno di un singolo gruppo di raffreddamento Dewar. Specifica il funzionamento tra 100 K e 160 K, ottiche f/1.5 e una risoluzione di 4 megapixel. [1] Dipartimento della Difesa degli Stati Uniti SBIR/STTR, "DON26BZ02-DV053, Tecnologia innovativa per telecamere per imaging simultaneo avanzato nelle bande a onda corta estesa e a infrarossi a onda media", Dipartimento della Difesa degli Stati Uniti SBIR/STTR, dod-sbir.usa.gov. Il requisito supporta la domanda di sistemi che combinano più modalità di rilevamento su piattaforme di difesa. Il mercato dei sistemi di imaging a SWIR esteso offre quindi opportunità in cui il rilevamento laser, il riconoscimento del bersaglio e il funzionamento attraverso agenti oscuranti devono essere forniti in un unico payload. Il sistema SWIFT-EI di SCD utilizza un flusso di rilevamento di eventi neuromorfico per supportare il rilevamento ad alta frequenza di fotogrammi con un minore fabbisogno energetico continuo. Questa progettazione affronta i limiti di peso, potenza e volume che hanno condizionato le piattaforme più piccole. Gli atti della SPIE del 2025 hanno anche descritto i fotodiodi a valanga eSWIR per il telerilevamento e il tracciamento di punti laser, incluso il tracciamento di punti codificati da piattaforme aeree. Nell'aprile 2026, MKS Instruments ha presentato l'obiettivo zoom continuo Ophir SWIR da 50 a 1,000 mm f/5.5 a 9.5 per missioni di sorveglianza e sicurezza. L'obiettivo supporta il rilevamento di veicoli oltre i 35 km e rileva lunghezze d'onda laser a 850 nm, 905 nm, 1,064 nm e 1,550 nm. Queste scelte di prodotto dimostrano perché i fornitori stanno combinando capacità ottiche, di rilevamento e di elaborazione per gli utenti della difesa.
Ispezione industriale per materiali difficili da misurare
Le lunghezze d'onda SWIR estese oltre 1.9 µm consentono di distinguere polimeri, profili di umidità e specie minerali che appaiono simili nelle bande SWIR standard. Ciò offre un chiaro vantaggio in termini di ispezione in contesti in cui la separazione dei materiali influisce sulla resa o sulla conformità. La capacità di ispezionare il silicio e altri materiali al di là dello spettro visibile è rilevante per i flussi di lavoro di packaging avanzati. Con l'aumento delle implementazioni di memorie 3D-NAND e ad alta larghezza di banda, l'ispezione non distruttiva diventa sempre più importante per la resa produttiva. Il mercato dei sistemi di imaging SWIR estesi può quindi trarre vantaggio dalle fabbriche che necessitano di ispezioni che vadano oltre la superficie di un dispositivo in silicio. Nel 2025, Hamamatsu Photonics ha commercializzato un sensore di immagine InGaAs con una risposta spettrale che si estende fino a 2.55 µm. Il prodotto è stato progettato per identificare le resine ignifughe in miscele di plastica, che la classificazione SWIR standard potrebbe non essere in grado di separare efficacemente. Questa capacità è importante per gli operatori del settore del riciclo che lavorano con flussi di plastica più complessi. Queste funzionalità del sensore possono supportare la selezione, l'ispezione e la verifica dei materiali in diverse applicazioni industriali. Il mercato dei sistemi di imaging Extended-SWIR è quindi meno dipendente da un singolo caso d'uso industriale rispetto alle categorie di fotocamere convenzionali.
Espansione della classificazione spettrale basata sull'intelligenza artificiale
L'apprendimento automatico sta spostando i sistemi SWIR estesi dalla semplice acquisizione dei dati alla valutazione dei materiali in tempo reale. Ciò può ridurre la necessità di hardware spettrometrico separato e di post-elaborazione specializzata. Una ricerca IEEE pubblicata nel 2026 ha descritto un sensore SWIR da 4.19 megapixel basato su punti quantici colloidali con convertitori analogico-digitali a pendenza singola multistep integrati sul chip. [2] Selezione della banda spettrale basata su CSNR e JMIM per ridurre il metamerismo nella guida urbana", IEEE Open Journal of Intelligent Transportation Systems, ieee.org. Il sensore ha raggiunto 30 fps a 20 MHz e aveva un fattore di riempimento superiore all'81%. L'integrazione monolitica può ridurre i costi di incollaggio flip-chip associati ai sensori SWIR tradizionali. Ciò rende le architetture a basso costo più rilevanti per il mercato dei sistemi di imaging SWIR estesi. Teledyne DALSA ha lanciato la sua telecamera iperspettrale Kaleido SWIR nel maggio 2026. La telecamera include la selezione della banda spettrale e la correzione delle aberrazioni a bordo. Queste caratteristiche sono progettate per mantenere la calibrazione coerente in tutte le impostazioni di produzione. La ricerca sulla selezione della banda nella guida urbana ha scoperto che una strategia a 3 bande ha migliorato la separabilità del target dal 70% al 1,200% rispetto all'imaging RGB. I progetti spettrali più semplici possono quindi soddisfare i requisiti che una volta richiedevano cubi spettrali completi. Ciò amplia la base di clienti indirizzabili oltre gli integratori di fotonica specializzati. [3] Chen et al., "A Sensore di immagine SWIR basato su punti quantici colloidali da 4.19 milioni di pixel con ADC a pendenza singola multistep ad alta linearità", IEEE Transactions on Electron Devices, ieee.org.
Domanda di carichi utili a lunghezza d'onda estesa con dimensioni, peso e consumo energetico ridotti.
I veicoli aerei senza pilota, le apparecchiature portatili e i piccoli satelliti hanno severi requisiti di peso, potenza e volume. Questi vincoli stanno spingendo i sistemi ad abbandonare i voluminosi assemblaggi Dewar a favore di formati compatti termoelettrici e raffreddati a Stirling. Nel 2026, Emberion ha introdotto una versione con interfaccia digitale seriale della sua telecamera eSWIR basata su punti quantici colloidali per applicazioni di difesa e UAV. L'azienda ha anche presentato prototipi di sensori incapsulati a livello di wafer, progettati per ridurre i costi unitari di produzione in serie. Questi design supportano una latenza inferiore e una più facile interoperabilità del sistema. Il mercato dei sistemi di imaging estesi a SWIR (Extended-SWIR) trae vantaggio dalla possibilità di integrare i sensori in piattaforme con capacità di carico utile limitata. Raptor Photonics ha introdotto la Kestrel 640 eSWIR nell'aprile 2026 per applicazioni aeronautiche, scientifiche e di sorveglianza. La telecamera raffreddata a Stirling utilizza un sensore IRnova T2SL e raggiunge i 170 K. Copre la gamma spettrale 0.9-2.5 µm senza richiedere infrastrutture criogeniche. Le architetture T2SL e a punti quantici colloidali possono funzionare a temperature termoelettriche o compatte raffreddate con Stirling. Ciò riduce il peso del criorefrigeratore, che storicamente rappresentava la maggior parte del peso del sistema, del consumo energetico e delle esigenze di manutenzione. Questo cambiamento supporta l'implementazione portatile nel mercato dei sistemi di imaging SWIR estesi. [4] Bureau of Industry and Security, “Export Administration Regulations,” US Department of Commerce, bis.gov.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati per rivelatori, ottiche e calibrazione. | -2.1% | Global | A breve termine (≤ 2 anni) |
| Controlli sulle esportazioni e requisiti di fornitura affidabile | -1.5% | Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Compromessi tra rendimento esteso e corrente oscura. | -1.1% | Global | A lungo termine (≥ 4 anni) |
| Software specifici per applicazioni limitate e integratori qualificati | -0.8% | Mercati emergenti dell'Asia-Pacifico e del Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati per rivelatori, ottiche e calibrazione.
L'imaging SWIR esteso ha un costo di ingresso più elevato rispetto all'imaging SWIR standard. Estendere la risposta dell'InGaAs oltre 1.7 µm richiede un maggiore contenuto di indio nella lega In1-xGaxAs. Ciò aumenta il disadattamento reticolare e la densità di dislocazioni a filettatura. Il risultato può essere una minore operatività del rivelatore e costi dell'array più elevati. Anche le lunghezze d'onda di cutoff più lunghe peggiorano il compromesso tra corrente di buio e corrente. Il mercato dei sistemi di imaging SWIR esteso rimane limitato, con acquirenti che non sono in grado di supportare un raffreddamento più potente o una correzione dettagliata per pixel. Gli array InGaAs standard possono raggiungere un'operatività dei pixel superiore al 99%, ma i progetti a gamma estesa richiedono una calibrazione più rigorosa. Processi di raffreddamento e correzione termoelettrica più aggressivi aumentano i costi a livello di componente e di sistema. La produzione di punti quantici colloidali può avere costi strutturali inferiori, ma la qualificazione per il settore automobilistico e militare richiede comunque investimenti considerevoli. Una revisione del 2025 condotta dall'Università di Limerick su 216 telecamere iperspettrali commerciali ha rilevato che nessuna soddisfaceva i requisiti AEC-Q100. Ciò dimostra che la qualificazione per il settore automobilistico rimane una soglia importante per i fornitori di telecamere. Finché le rese dei punti quantici colloidali non si manterranno costanti in tutti gli intervalli di temperatura, la parità di prezzo-prestazioni con l'InGaAs esteso rimarrà limitata.
Controlli sulle esportazioni e requisiti di fornitura affidabile
Gli array di piani focali a lunghezza d'onda estesa sono soggetti a controlli sulle esportazioni che aumentano i costi di conformità e complicano le transazioni. La US Commerce Control List include i requisiti ECCN 6A002 e 6A003 per le tecnologie di imaging pertinenti. Potrebbe essere necessaria una licenza per molte destinazioni e utilizzi finali. Questi obblighi dividono il panorama dei fornitori in modi non riscontrabili nell'imaging standard al silicio. Le agenzie di difesa privilegiano inoltre le catene di fornitura nazionali o dei Five Eyes per gli array di piani focali sensibili. Il mercato dei sistemi di imaging SWIR esteso può quindi rimanere concentrato attorno a fornitori qualificati per i programmi di difesa statunitensi. La piattaforma Acuros di SWIR Vision Systems aveva una classificazione EAR99 prima dell'acquisizione dell'azienda da parte di onsemi nel luglio 2024. L'approccio CQD-on-CMOS potrebbe consentire il rilevamento commerciale con minori compromessi. La sua attuale copertura di lunghezza d'onda è limitata a circa 2.0 µm e non copre l'intera gamma SWIR estesa. Il vantaggio è quindi concentrato nelle applicazioni commerciali che non richiedono lunghezze d'onda maggiori. I requisiti di fornitura affidabile continuano a proteggere la produzione qualificata di InGaAs nei programmi di difesa sensibili. I controlli sulle esportazioni e le preferenze per i contenuti locali continuano a influenzare le decisioni di approvvigionamento lungo tutta la catena del valore.
Analisi del segmento
A cura di Detector Technology: i terminali InGaAs estesi e i punti quantici ridefiniscono le prospettive.
Nel 2025, la tecnologia Extended InGaAs ha rappresentato il 48.62% del fatturato totale. Questa posizione è stata conquistata grazie agli investimenti nei semiconduttori III-V e allo sviluppo di consolidate capacità produttive. Le sue prestazioni includono una corrente di buio inferiore a 200 fA a temperature termoelettriche, elevati fattori di riempimento e un'operatività dell'array superiore al 99%. I rivelatori InGaAsSb e a superreticolo di tipo II coprono intervalli di lunghezza d'onda simili e sono in grado di gestire la corrente di buio a lunghezze d'onda di taglio maggiori. Raptor Photonics ha lanciato la Ninox eSWIR 640 nel gennaio 2026 con un sensore T2SL. La telecamera ha raggiunto un'efficienza quantica di picco del 76% a 1,600 nm e una corrente di buio inferiore a 200 fA a -100 °C. Questi parametri supportano applicazioni nell'imaging scientifico, nell'imaging iperspettrale e nella sorveglianza. I rivelatori MCT e e-APD MCT offrono un'ampia versatilità spettrale per applicazioni scientifiche e spaziali.
Lynred ha lanciato il rivelatore Sirocco SW nel gennaio 2026 con tecnologia MCT. Il rivelatore ha un'efficienza quantica superiore all'80% nell'intervallo da 0.8 a 2.5 µm e una corrente di buio di 150 fA a 190 K. I punti quantici colloidali (CQD) rappresentano la tecnologia di rivelazione in più rapida crescita, con un CAGR del 15.64% fino al 2031. L'acquisizione di SWIR Vision Systems da parte di onsemi ha integrato le capacità CQD compatibili con CMOS all'interno di un'ampia base di produzione di semiconduttori. La ricerca IEEE ha inoltre dimostrato un sensore SWIR CQD in PbS da 2,048 × 2,048 pixel in un processo CMOS da 0.18 µm. Hamamatsu supporta il settore dei sistemi di imaging SWIR estesi con prodotti raffreddati e non raffreddati con lunghezze d'onda di cutoff da 1.8 a 2.6 µm. Queste alternative ampliano le opzioni all'interno del mercato dei sistemi di imaging SWIR estesi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per intervallo di lunghezza d'onda: la banda da 1.7 a meno di 1.9 µm ancora il volume, le lunghezze d'onda più lunghe crescono sulla domanda di spettroscopia La banda da 1.7 a meno di 1.9 µm
La banda da 1.7 a meno di 1.9 µm ha rappresentato il 28.47% del fatturato totale nel 2025. Questa banda è ampiamente utilizzata nella sorveglianza per la difesa, nell'ispezione dei semiconduttori e nella selezione industriale. Inizia oltre il cutoff standard dell'InGaAs e vanta un ecosistema di rivelatori e ottiche più maturo. Si prevede che la gamma da 2.5 a 2.7 µm crescerà a un CAGR del 15.27% fino al 2031. Le lunghezze d'onda maggiori supportano il rilevamento dei gas serra, tra cui CO₂, CH₄ e N₂O. Possono anche identificare caratteristiche minerali associate a ossidi di terre rare, argille contenenti litio e silicati. Questa gamma supporta il monitoraggio ambientale e la spettroscopia minerale.
La gamma 1.9-2.3 µm cattura segnali chimici sempre più specifici. L'assorbimento dell'acqua vicino a 1.9 µm può supportare la mappatura dell'umidità nei prodotti farmaceutici. Le firme degli idrocarburi nella gamma 2.0-2.2 µm possono aiutare nell'identificazione dei materiali. La gamma 2.1-2.5 µm comprende le caratteristiche dei minerali carbonatici, silicatici e argillosi utilizzati nella mappatura geologica. La ricerca sulla previsione delle proteine del chicco di grano ha ottenuto un R² di 0.8725 utilizzando spettri SWIR da 982 a 2,577 nm. Il lavoro ha rilevato che questi spettri hanno superato i modelli nel visibile-vicino infrarosso di oltre 1.5 volte. Questa evidenza supporta una copertura più ampia nel mercato dei sistemi di imaging SWIR estesi.
Per formato del sensore: dominano le telecamere a scansione di area, ma le telecamere iperspettrali dettano il ritmo
Nel 2025, le telecamere e i sistemi di imaging a scansione di area rappresentavano il 46.38% del fatturato totale. Sono utilizzati nel targeting per la difesa, nell'ispezione di wafer di semiconduttori e nella visione artificiale industriale in generale. L'acquisizione di immagini bidimensionali a velocità video soddisfa le esigenze di queste applicazioni. Gli ecosistemi di obiettivi consolidati possono inoltre ridurre il lavoro di integrazione. Si prevede che i sistemi di imaging iperspettrale e multispettrale cresceranno a un CAGR del 16.86% fino al 2031. La selezione spettrale integrata, gli spettrografi corretti e le tecnologie GigE Vision e GenICam supportano l'integrazione con i software di visione artificiale esistenti. Ciò consente l'implementazione diretta negli ambienti di produzione dei clienti.
Le telecamere e i rilevatori a scansione lineare supportano i sistemi di trasporto nei settori della sicurezza alimentare, farmaceutico e del riciclaggio. Ispezionano i materiali, muovendosi rapidamente davanti a una matrice fissa di sensori. La selezione di plastica e resine ignifughe è un caso d'uso in crescita per questo formato. I moduli rilevatori e le matrici di piani focali vengono forniti ai produttori di apparecchiature originali che realizzano strumenti personalizzati. Hamamatsu ha lanciato i suoi sensori di immagine di area InGaAs G17242 e G17243-0808T nel febbraio 2026. Questi prodotti offrono una gamma dinamica di 3,500:1 per l'imaging iperspettrale nel vicino infrarosso. Kaleido di Teledyne offre una risoluzione spaziale di 1,280 pixel e frequenze di linea superiori a 2.3 kHz in un fattore di forma integrato. Il mercato dei sistemi di imaging SWIR esteso trae vantaggio quando i prodotti riducono il numero di componenti che i costruttori di sistemi devono validare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: oggi domina il settore della difesa, mentre il settore automobilistico definisce il prossimo ciclo.
Nel 2025, il settore aerospaziale e della difesa ha rappresentato il 35.74% del fatturato totale. Questo segmento può permettersi costi unitari più elevati e opera con cicli di approvvigionamento lunghi. Richiede sensori in grado di funzionare attraverso fumo, nebbia e altri agenti oscuranti presenti sul campo di battaglia. La domanda comprende l'intelligence, la sorveglianza e la ricognizione aerea, nonché la consapevolezza della situazione navale. La richiesta della Marina statunitense di sistemi di imaging combinati eSWIR e MWIR indica anche un possibile utilizzo sulle navi di superficie. L'ispezione di semiconduttori ed elettronica è un'applicazione di livello intermedio tecnicamente importante. La trasparenza SWIR attraverso il silicio consente l'ispezione di stack di chip sempre più numerosi senza danneggiare il dispositivo.
Si prevede che il settore automobilistico e dei trasporti crescerà a un tasso annuo composto (CAGR) del 15.92% fino al 2031. Le potenziali applicazioni includono la percezione ADAS, il monitoraggio dell'occupazione in cabina e l'illuminazione LiDAR sicura per gli occhi. TriEye e LITEON Technology hanno annunciato una partnership nell'agosto 2025 che combina il sensore SWIR basato su CMOS TES200 con un array VCSEL a 1,135 nm. La partnership si rivolge ad applicazioni automobilistiche, industriali e robotiche. I settori minerario, alimentare e agricolo, energetico e sanitario e delle scienze della vita costituiscono la più ampia base di domanda industriale. Le applicazioni alimentari includono la mappatura dell'umidità, il rilevamento di contaminanti e la previsione delle proprietà nutrizionali. Le applicazioni energetiche includono l'ispezione delle celle fotovoltaiche e il rilevamento di difetti nei materiali compositi. Queste applicazioni ampliano il settore e il mercato dei sistemi di imaging SWIR estesi al di là degli appalti per la difesa.
Analisi geografica
Nel 2025, il Nord America deteneva il 37.16% della quota di mercato dei sistemi di imaging a infrarossi a onda corta estesa (eSWIR). Questa posizione è supportata dagli appalti per la difesa statunitensi, dai principali produttori di rivelatori e da un ecosistema di visione artificiale ben sviluppato. La richiesta di telecamere eSWIR e MWIR da parte della Marina statunitense dimostra la domanda istituzionale in diversi programmi di difesa. Anche le applicazioni di puntamento dell'Esercito statunitense e i finanziamenti SBIR per il rilevamento asincrono di impulsi laser supportano lo sviluppo locale. Le normative sull'amministrazione delle esportazioni (Export Administration Regulations) e i requisiti ITAR rafforzano la preferenza per i fornitori locali per gli appalti classificati. Il Canada contribuisce alla domanda attraverso la produzione di semiconduttori e l'attività mineraria. Il Messico rappresenta un caso d'uso emergente nella trasformazione alimentare e nel controllo qualità in agricoltura.
L'Europa vanta forti investimenti nell'ottica per la difesa e una solida domanda di sistemi di visione artificiale per l'industria. La Francia ospita Lynred, che ha presentato il rilevatore Sirocco SW nel gennaio 2026. Questo prodotto estende le prestazioni della tomografia computerizzata (MCT) dalle applicazioni spaziali a quelle minerarie, agricole e di monitoraggio climatico. Oxford Instruments ha acquisito First Light Imaging nel gennaio 2024 per un corrispettivo iniziale in contanti di 15.7 milioni di euro (17.2 milioni di dollari), con un ulteriore importo fino a 3 milioni di euro (3.3 milioni di dollari) subordinato al raggiungimento di determinati risultati commerciali. L'operazione ha ampliato il portafoglio di Andor con la tecnologia della telecamera MCT e-APD. La base tedesca per l'ottica di precisione e l'automazione supporta l'ispezione dei semiconduttori e dei prodotti farmaceutici. La Direttiva europea sulla rendicontazione di sostenibilità aziendale (CSR), che prevede requisiti di divulgazione verificata in materia di clima a partire dal 2026, può sostenere la domanda di strumenti per il monitoraggio delle emissioni e delle risorse.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 16.48% fino al 2031. L'espansione del settore dei semiconduttori in Corea del Sud, Taiwan e Giappone sostiene la domanda di ispezione dei wafer. Cina e India aggiungono domanda per l'agrifotonica e l'ispezione della sicurezza alimentare. Hamamatsu ha lanciato il sensore lineare InGaAs non raffreddato G1682x nell'agosto 2025 per la spettrofotometria nella gamma 0.9-2.1 µm. A questo hanno fatto seguito i sensori di area G17242 e G17243-0808T nel febbraio 2026. Gli investimenti cinesi nel settore dei semiconduttori creano una domanda a breve termine per le ispezioni e una pressione a lungo termine per la localizzazione dei fornitori stranieri. Il Sud America sta assistendo a una crescente domanda di esplorazione di litio e rame in Brasile e Argentina. L'espansione regionale aggiunge domanda per il mercato dei sistemi di imaging SWIR estesi.
Panorama competitivo
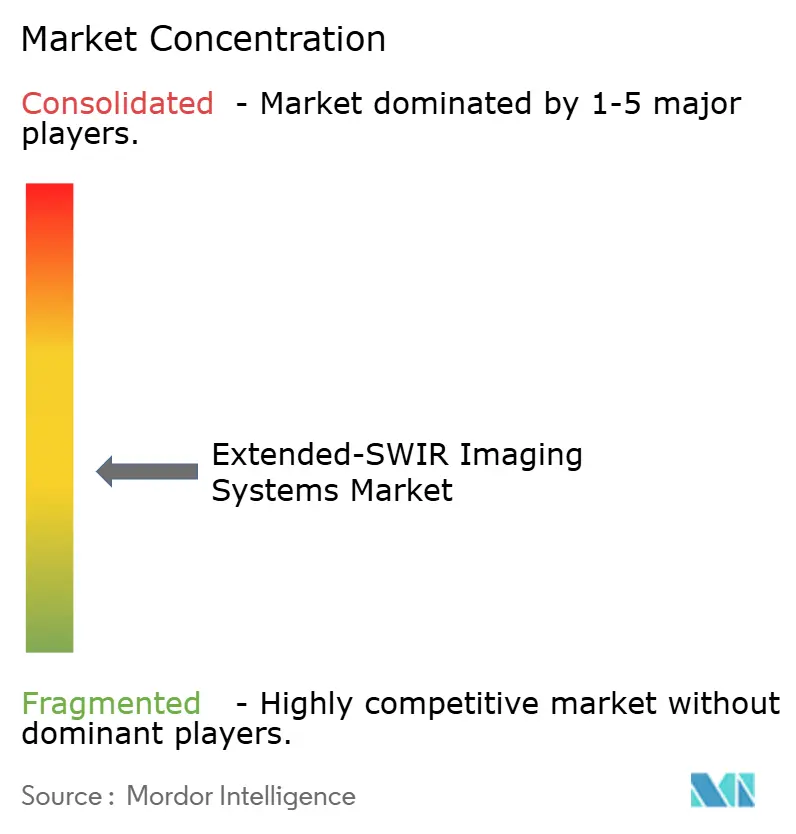
Il mercato dei sistemi di imaging a infrarossi a onde corte estese (Extended-SWIR) è moderatamente frammentato. Teledyne Technologies, Lynred, Hamamatsu Photonics KK e Collins Aerospace costituiscono un segmento di alta gamma specializzato in rivelatori e telecamere per applicazioni militari. Raptor Photonics, Xenics NV, Allied Vision Technologies, Princeton Infrared Technologies e New Imaging Technologies competono attraverso la specializzazione nei formati e l'adeguatezza alle applicazioni. La concorrenza nel mercato dei sistemi di imaging a infrarossi a onde corte estese si sta spostando dalla sola fotometria dei rivelatori verso sistemi completi. I fornitori stanno combinando sensori, spettrografi, calibrazione e software in piattaforme validate. Questo approccio può ridurre il lavoro di integrazione per i produttori di apparecchiature originali (OEM) e consente alle aziende di servire utenti industriali senza una profonda competenza in fotonica.
Kaleido di Teledyne DALSA è un esempio attuale di questo approccio integrato. La telecamera combina le funzioni di sensore, spettrografo e interfaccia, che in precedenza erano componenti separati. Onsemi ha acquisito SWIR Vision Systems nel luglio 2024, aggiungendo l'imaging SWIR basato su CQD alla sua piattaforma di sensori CMOS. Safran Defense and Space, Inc. ha acquisito Attollo Engineering nel settembre 2025, ampliando la sua capacità di rilevamento SWIR e MWIR compatto. Queste mosse dimostrano il continuo interesse nell'unire la tecnologia dei sensori alla produzione su larga scala o all'implementazione di sistemi qualificati per il volo. Anche l'attività brevettuale supporta questa direzione. L'Ufficio brevetti e marchi degli Stati Uniti ha concesso il brevetto statunitense 12,379,205 a SWIR Vision Systems nell'agosto 2025 per il rilevamento ottico della profondità utilizzando fotodetettori CQD ad alta velocità.
L'opportunità di sviluppo rimane aperta all'incrocio tra la copertura di 2.0-2.7 µm, la classificazione non-ITAR e la qualificazione AEC-Q100. Nessun prodotto attualmente presente nella ricerca fornita soddisfa tutte e tre le condizioni. Le piattaforme CQD su processi di fonderia CMOS consolidati potrebbero offrire una via per raggiungere tale combinazione. Safran Electronics and Defense ha firmato un memorandum d'intesa con Theon nel giugno 2026 per una joint venture focalizzata su sistemi EO/IR aviotrasportati per veicoli aerei senza pilota. I sistemi pianificati sono destinati a gimbal di peso inferiore a 8 kg. Ciò mantiene l'integrazione eSWIR per le piattaforme di intelligence, sorveglianza e ricognizione dei droni una priorità a breve termine. Il mercato dei sistemi di imaging eSWIR esteso rimane competitivo perché i requisiti prestazionali differiscono sostanzialmente tra i clienti della difesa, dell'industria, dell'ambiente e dell'automotive.
Leader del settore nei sistemi di imaging SWIR esteso
-
Linred
-
Teledyne Technologies Incorporata
-
Hamamatsu fotonica KK
-
Collins Aerospace
-
Xenics NV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Safran Electronics and Defense e Theon Systems hanno firmato un memorandum d'intesa per la creazione di una joint venture per la progettazione, lo sviluppo e la commercializzazione di sistemi elettro-ottici/infrarossi (EO/IR) per droni, con particolare attenzione ai gimbal di peso inferiore a 8 kg per la sorveglianza, la ricognizione e l'individuazione di obiettivi (ISR). La joint venture posiziona sensori compatibili con la tecnologia eSWIR per il mercato dei droni per la difesa, che sta accelerando gli appalti a seguito degli impegni di modernizzazione della difesa europea.
- Aprile 2026: Teledyne DALSA ha lanciato Kaleido, un prodotto brevettato, una telecamera iperspettrale SWIR che integra sensore, spettrografo e interfaccia per applicazioni di smistamento industriale, tra cui riciclaggio, sicurezza alimentare, prodotti farmaceutici e gestione dei rifiuti, con una risoluzione spaziale di 1,280 pixel e frequenze di linea superiori a 2.3 kHz. Il lancio consolida la posizione di Teledyne nel segmento iperspettrale industriale, eliminando la necessità di integrare spettrografi di terze parti e riducendo i costi di sistema e i tempi di commercializzazione per i costruttori di macchine.
- Aprile 2026: Raptor Photonics ha presentato la Kestrel 640 eSWIR, una telecamera SWIR estesa raffreddata a Stirling, basata sul sensore T2SL di IRnova e con raffreddamento a 170 K, destinata ad applicazioni scientifiche, aeronautiche e di sorveglianza che richiedono una sensibilità da 0.9 a 2.5 µm senza necessità di infrastrutture criogeniche.
Ambito del rapporto sul mercato globale dei sistemi di imaging SWIR esteso
Il mercato dei sistemi di imaging SWIR esteso si riferisce a tecnologie ottiche avanzate che operano nella gamma di lunghezze d'onda da 1.7 a 2.7 µm per acquisire immagini ad alto contrasto basate su specifiche firme di assorbimento chimico. Questi sistemi utilizzano rivelatori specializzati come InGaAs esteso o MCT e sono disponibili in formato area-scan, line-scan o iperspettrale. Sono fondamentali per applicazioni che richiedono una profonda penetrazione nei materiali, un'analisi precisa della composizione chimica e una visione notturna migliorata in settori quali l'aerospaziale e la difesa, l'ispezione dei semiconduttori, l'industria mineraria e la sanità.
Il rapporto sul mercato dei sistemi di imaging SWIR estesi è segmentato per tecnologia del rivelatore (InGaAs esteso, InGaAsSb / superreticolo di tipo II, HgCdTe (MCT) / e-APD MCT, punti quantici colloidali e altri materiali emergenti), intervallo di lunghezza d'onda (1.7 - meno di 1.9 µm, 1.9 - meno di 2.1 µm, 2.1 - meno di 2.3 µm, 2.3 - meno di 2.5 µm e 2.5 - meno di 2.7 µm), formato del sensore (telecamere e imager a scansione di area, telecamere e rivelatori a scansione di linea, imager iperspettrali / multispettrali e moduli rivelatori e array di piani focali), settore di utilizzo finale (aerospaziale e difesa, semiconduttori ed elettronica, produzione industriale e automazione, alimentare e agricoltura, estrazione mineraria, energia e potenza, automobilistico e trasporti, Settore sanitario e delle scienze della vita e altri settori di utilizzo finale), e area geografica (Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| InGaAs esteso |
| InGaAsSb / Superreticolo di tipo II |
| HgCdTe (MCT) / e-APD MCT |
| Punti quantici colloidali |
| Altri materiali emergenti |
| 1.7 - Meno di 1.9 µm |
| 1.9 - Meno di 2.1 µm |
| 2.1 - Meno di 2.3 µm |
| 2.3 - Meno di 2.5 µm |
| 2.5 - Meno di 2.7 µm |
| Telecamere e sistemi di acquisizione immagini a scansione di area |
| Telecamere e rilevatori a scansione lineare |
| Immagini iperspettrali/multispettrali |
| Moduli rivelatori e array di piani focali |
| Aerospazio e Difesa |
| Semiconduttori ed elettronica |
| Produzione industriale e automazione |
| Alimentazione e l'Agricoltura |
| Minerario |
| Energia e potenza |
| Automotive e trasporti |
| Sanità e scienze della vita |
| Altri settori degli utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Di Detector Technology | InGaAs esteso | ||
| InGaAsSb / Superreticolo di tipo II | |||
| HgCdTe (MCT) / e-APD MCT | |||
| Punti quantici colloidali | |||
| Altri materiali emergenti | |||
| Per intervallo di lunghezza d'onda | 1.7 - Meno di 1.9 µm | ||
| 1.9 - Meno di 2.1 µm | |||
| 2.1 - Meno di 2.3 µm | |||
| 2.3 - Meno di 2.5 µm | |||
| 2.5 - Meno di 2.7 µm | |||
| Per formato sensore | Telecamere e sistemi di acquisizione immagini a scansione di area | ||
| Telecamere e rilevatori a scansione lineare | |||
| Immagini iperspettrali/multispettrali | |||
| Moduli rivelatori e array di piani focali | |||
| Per settore degli utenti finali | Aerospazio e Difesa | ||
| Semiconduttori ed elettronica | |||
| Produzione industriale e automazione | |||
| Alimentazione e l'Agricoltura | |||
| Minerario | |||
| Energia e potenza | |||
| Automotive e trasporti | |||
| Sanità e scienze della vita | |||
| Altri settori degli utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni previste del mercato dei sistemi di imaging Extended-SWIR?
Si prevede che il mercato crescerà da 105.06 milioni di dollari nel 2025 a 225.23 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.79% dal 2026 al 2031.
Quale tecnologia di rilevamento è leader nei sistemi di imaging SWIR esteso?
Nel 2025, la tecnologia InGaAs estesa ha raggiunto una quota di mercato del 48.62%, grazie alle consolidate prestazioni e capacità produttive.
Quale intervallo di lunghezze d'onda SWIR esteso sta crescendo più rapidamente?
Si prevede che la gamma da 2.5 a 2.7 µm crescerà a un tasso annuo composto del 15.27% fino al 2031, grazie al monitoraggio dei gas serra e alle applicazioni della spettroscopia minerale.
Perché i sistemi SWIR estesi vengono utilizzati nell'ispezione industriale?
Sono in grado di distinguere le proprietà dei materiali, i modelli di umidità, i polimeri e le caratteristiche del silicio nel sottosuolo che i sistemi di imaging standard non riescono a identificare.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 16.48%, sostenuta dalla produzione di semiconduttori e dalla domanda di ispezioni agricole.
Quali fattori limitano una più ampia adozione delle telecamere SWIR estese?
I costi dei rivelatori e della calibrazione, i controlli sulle esportazioni, le difficoltà legate alla resa dei dispositivi a lungo raggio e la carenza di competenze specializzate in software e integrazione rimangono i principali ostacoli.


