

Dimensioni e quota del mercato della grafite espandibile
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
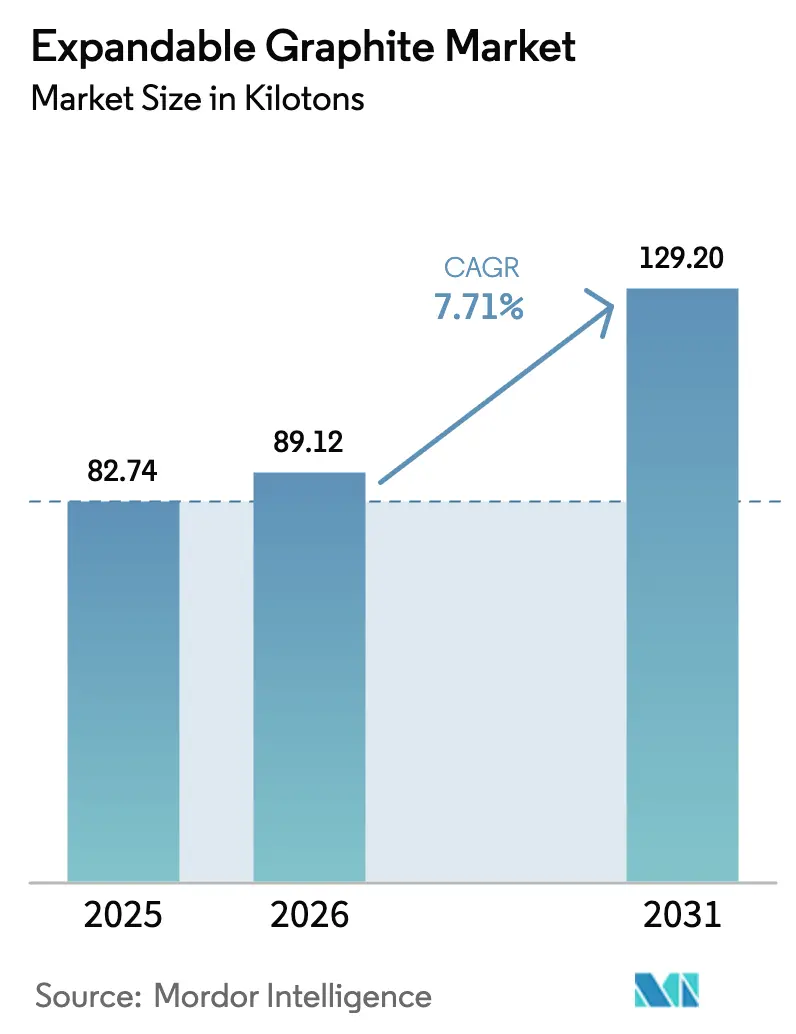
| Volume di mercato (2026) | Chilotron 89.12 |
| Volume di mercato (2031) | Chilotron 129.20 |
| Tasso di crescita (2026 - 2031) | 7.71% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della grafite espandibile di Mordor Intelligence
Si prevede che il mercato della grafite espandibile crescerà da 82.74 kilotoni nel 2025 a 89.12 kilotoni nel 2026 e raggiungerà i 129.20 kilotoni entro il 2031, con un CAGR del 7.71% nel periodo 2026-2031. La robusta domanda di sistemi ritardanti di fiamma privi di alogeni negli alloggiamenti per dispositivi elettronici e nelle costruzioni di grattacieli, unita ai crescenti requisiti di gestione termica delle batterie dei veicoli elettrici (EV), sostiene questa traiettoria di crescita. Azioni normative come la restrizione del 2024 dell'Agenzia europea per le sostanze chimiche sull'esabromociclododecano accelerano la sostituzione con i formatori di carbonio a grafite espandibile. Nel frattempo, l'Agenzia internazionale per l'energia ha evidenziato un aumento del 40% nella domanda di grafite per batterie nel 2023, confermando la svolta strutturale dagli usi refrattari alle applicazioni di accumulo di energia ed elettronica. I controlli sulle esportazioni di grafite naturale imposti dalla Cina a dicembre 2023 hanno ulteriormente inasprito la disponibilità globale di materie prime, spingendo le case automobilistiche e i produttori di batterie a finanziare centri di purificazione extra-cinesi conformi alle norme di approvvigionamento dell'Inflation Reduction Act. Insieme, questi cambiamenti rafforzano le prospettive positive per il mercato della grafite espandibile.
Punti chiave del rapporto
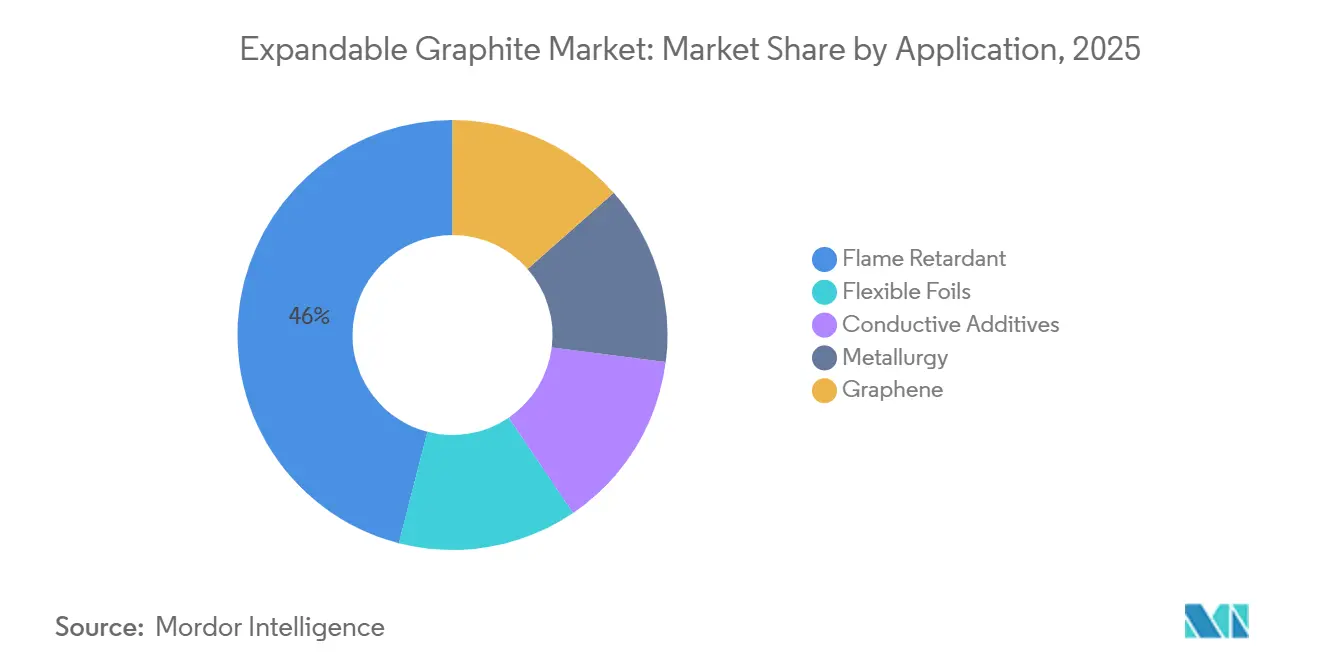
- Per applicazione, i ritardanti di fiamma hanno guidato il mercato della grafite espandibile con il 45.97% della quota di mercato nel 2025 e si prevede che questo segmento aumenterà a un CAGR dell'8.05% fino al 2031.
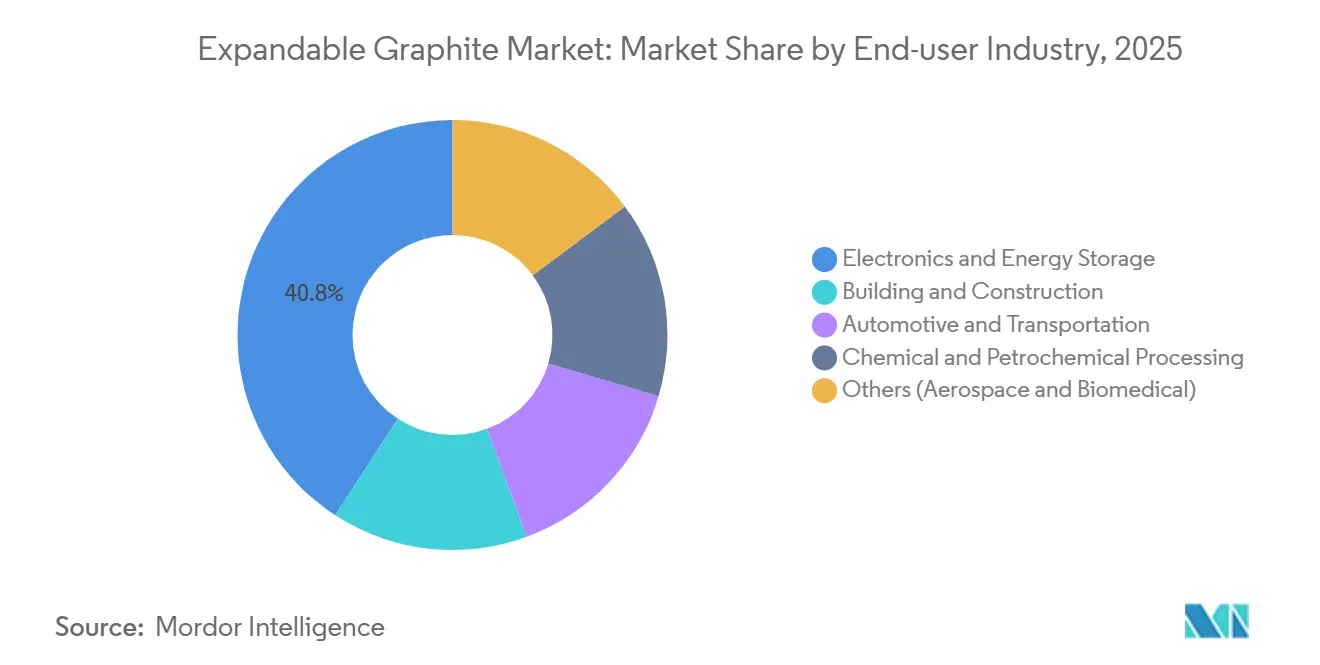
- Per quanto riguarda l'industria di utilizzo finale, l'elettronica e l'accumulo di energia hanno dominato una quota del 40.82% del mercato della grafite espandibile nel 2025 e si prevede che cresceranno a un CAGR dell'8.46% fino al 2031.
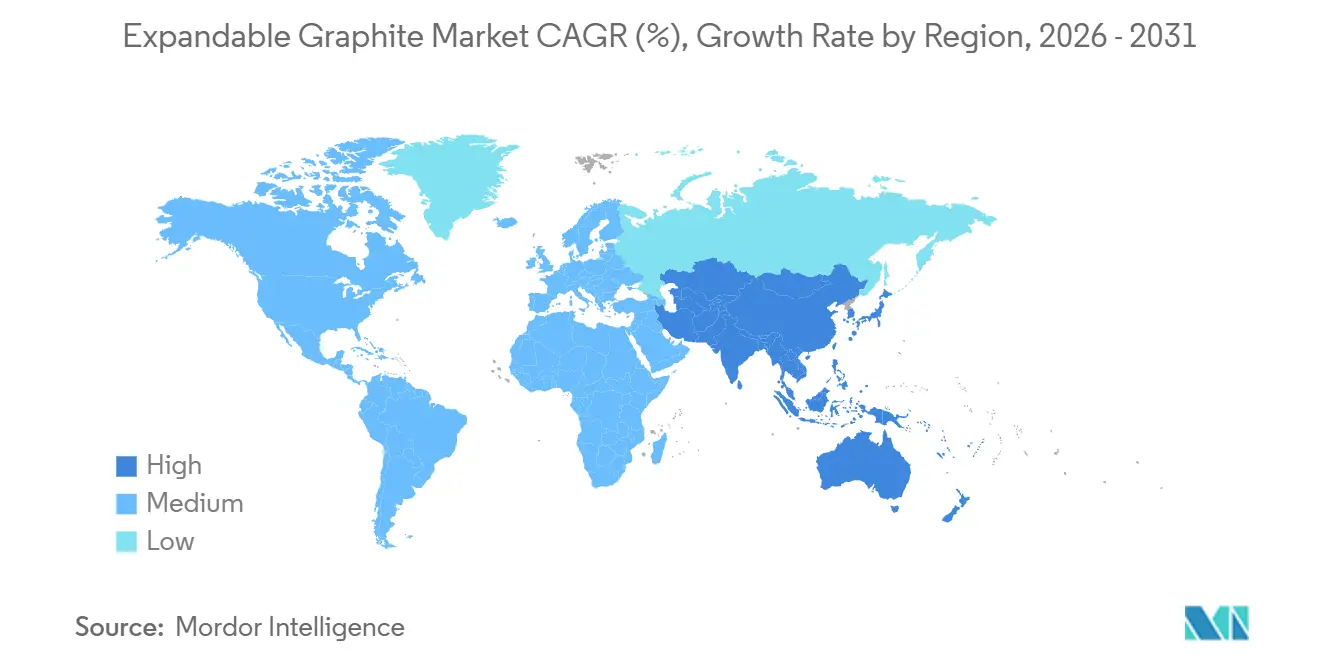
- Per regione, l'Asia-Pacifico ha catturato il 57.51% del volume nel 2025 e si prevede che registrerà il CAGR regionale più rapido, pari all'8.19%, dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della grafite espandibile
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'adozione di ritardanti di fiamma senza alogeni | + 1.8% | Globale, guidato dall'UE e dal Nord America | Medio termine (2–4 anni) |
| Boom delle batterie dei veicoli elettrici e della gestione termica | + 2.3% | Nucleo Asia-Pacifico, con ricadute sul Nord America e sull'UE | A lungo termine (≥ 4 anni) |
| Inasprimento dei codici globali di sicurezza antincendio | + 1.2% | Globale, più forte nell'UE e in alcuni mercati dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Richiesta di lamine ad alta conduttività nell'elettronica | + 1.5% | Cina, Giappone, Corea del Sud, Stati Uniti | Medio termine (2–4 anni) |
| Prodotti intumescenti di nuova generazione per parti stampate in 3D | + 0.9% | Stati Uniti, Germania, Francia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||


Adozione di ritardanti di fiamma senza alogeni Surge
Gli enti regolatori su entrambe le sponde dell'Atlantico stanno gradualmente eliminando gli additivi bromurati e clorurati. L'Agenzia europea per le sostanze chimiche (ECHA) ha finalizzato le restrizioni dell'Allegato XVII del REACH sull'HBCDD nel 2024, obbligando i formulisti a orientarsi verso sistemi intumescenti nelle schiume di polistirene e nei rivestimenti in poliuretano [1] European Chemicals Agency, “Annex XVII Restriction on Hexabromocyclododecane,” echa.europa.eu . Un simile slancio nell'elenco della Proposition 65 della California e nelle revisioni in corso dell'EPA statunitense spinge gli OEM di elettronica nordamericani verso gradi di grafite espandibile che offrono rapporti di espansione superiori a 250 mL/g. Poiché la maggior parte delle disposizioni del REACH è entrata in vigore a metà del 2024, la domanda di miscele sinergiche di grafite espandibile e polifosfato di ammonio sta ora aumentando rapidamente, in particolare nell'isolamento di fili e cavi e nei laminati per circuiti stampati. Germania e Paesi Bassi hanno già vietato i ritardanti di fiamma alogenati nelle infrastrutture pubbliche, tuttavia i mercati dell'Europa meridionale, sensibili ai costi, continuano a preferire gli additivi tradizionali, il che suggerisce un periodo di transizione di diversi anni.
Boom delle batterie e della gestione termica dei veicoli elettrici
I pacchi batteria dei veicoli elettrici producono flussi di calore localizzati che i distanziatori in alluminio o rame non possono dissipare senza penalità di massa inaccettabili. La compressione della grafite espandibile in fogli flessibili consente di ottenere conduttività termiche superiori a 300 W/m·K a densità inferiori a 1.9 g/cm³, supportando interfacce più sottili tra celle cilindriche o prismatiche [2] SGL Carbon, “SIGRAFLEX Thermal Management Materials,” sglcarbon.com . L'Agenzia Internazionale dell'Energia prevede che la domanda di grafite di grado batteria quadruplicherà entro il 2040 in scenari a zero emissioni nette, con le applicazioni di gestione termica che conquisteranno una quota crescente. Le case automobilistiche stanno qualificando i fogli di grafite espandibile per le architetture cella-pacco nei sistemi a 800 volt, mentre gli OEM occidentali finanziano la capacità di purificazione nazionale, l'impianto di Graphite One in Ohio ne è un ottimo esempio, per allinearsi agli incentivi all'approvvigionamento statunitensi. Questa convergenza delle catene di fornitura di batterie e gestione termica posiziona il mercato della grafite espandibile per un'espansione duratura.
Inasprimento dei codici globali di sicurezza antincendio
L'aggiornamento del 2024 dell'International Building Code dell'International Code Council ha inasprito i requisiti relativi alla propagazione delle fiamme e allo sviluppo di fumo per le strutture di altezza superiore a 75 metri, rendendo obbligatorio l'uso di rivestimenti intumescenti su colonne e porte in acciaio. I rivestimenti con un carico di grafite espandibile del 15-20% possono raddoppiare la resistenza al fuoco da 60 a 120 minuti, rispettando le soglie riviste senza aumentare lo spessore del film secco. L'applicazione è rigorosa a Singapore e Hong Kong, ma meno uniforme nelle città emergenti del Sud-Est asiatico, con conseguente adozione disomogenea nel breve termine. Anche il Regolamento sui Prodotti da Costruzione dell'Unione Europea richiede la marcatura CE e rapporti di prova armonizzati, favorendo i fornitori che possiedono già dati ISO 9001 ed EN 13501.
Domanda di lamine ad alta conduttività nell'elettronica
La proliferazione di stazioni base 5G, server edge e telefoni pieghevoli intensifica le sfide termiche in spazi ridotti. I fogli di grafite flessibili, realizzati tramite intercalazione, espansione ad alta temperatura e calandratura, offrono una conduttività nel piano superiore a 400 W/m·K e possono essere fustellati per adattarsi a geometrie complesse. Il mercato giapponese dei fogli di grafite è cresciuto da 200 milioni di dollari nel 2022 a circa 400 milioni di dollari entro il 2030, riflettendo la forte produzione nazionale di telefoni cellulari e semiconduttori. Il packaging dei semiconduttori prevede già fogli di grafite tra i chiplet e i dissipatori di calore integrati, mentre i fogli sintetici hanno un prezzo più elevato a causa del minore disallineamento di dilatazione termica rispetto al silicio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vincoli di fornitura nella grafite jumbo-flake | -1.1% | Globale, acuto nell'elaborazione di livello batteria | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi di fiocchi e reagenti | -0.8% | Asia-Pacifico, Nord America | Medio termine (2–4 anni) |
| Norme più severe sulle acque reflue e sulle emissioni acide | -0.6% | Nord America, UE, Cina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vincoli di fornitura nella grafite jumbo-flake
La grafite espandibile si basa su scaglie jumbo da +80 mesh, che rappresentano meno del 15% della produzione di grafite naturale e presentano premi del 30%-50% rispetto alle qualità più fini. La Cina domina le riserve nell'Heilongjiang e nella Mongolia Interna, eppure le ispezioni ambientali e le quote di produzione hanno limitato la crescita della produzione al di sotto del 5% dopo il 2024. Gli Stati Uniti rimangono completamente dipendenti dalle importazioni, approvvigionandosi del 43% del loro approvvigionamento dalla Cina nel 2024. La nuova capacità nei progetti Balama in Mozambico ed Epanko in Tanzania offre alternative, ma le sfide logistiche, la congestione portuale e i servizi ferroviari irregolari fanno aumentare i costi fino al 15%, limitando l'offerta per i produttori di ritardanti di fiamma e fogli di alluminio.
Volatilità dei prezzi dei reagenti Flake e Intercalation
Un forte calo dei prezzi della grafite in scaglie nel 2023, seguito da una stabilizzazione intorno ai 1,100 dollari a tonnellata nel 2024, ha generato incertezza negli approvvigionamenti. L'intercalazione utilizza acido solforico o nitrico, materie prime i cui prezzi sono correlati alla capacità di raffinazione; i prezzi dell'acido solforico in Asia sono aumentati del 20% a metà del 2024 dopo le interruzioni in Corea del Sud. I grandi operatori integrati che si assicurano percorsi di approvvigionamento captive di acido o grafite sintetica mitigano l'esposizione, ma la maggior parte delle aziende di medie dimensioni assorbe la volatilità attraverso aggiustamenti delle scorte. In assenza di un mercato dei futures liquido, gli acquirenti di grafite espandibile si affidano a contratti a prezzo fisso che si limitano a ridistribuire, anziché eliminare, il rischio di prezzo.
Analisi del segmento
Per applicazione: i ritardanti di fiamma aumentano il volume, le lamine catturano il premio
I composti ritardanti di fiamma hanno rappresentato il 45.97% del volume nel 2025 e si prevede che cresceranno dell'8.05% entro il 2031. Questa posizione dominante deriva dai divieti normativi sugli additivi bromurati e dalla capacità della grafite espandibile di fornire intumescenza a livelli di carico del 15%-25%, raggiungendo facilmente la classificazione UL 94 V-0. Le applicazioni in lamina flessibile, pur rappresentando una fetta più piccola del mercato della grafite espandibile, richiedono prezzi da 3 a 5 volte superiori a causa di specifiche rigorose in termini di purezza e calandratura. La crescita della lamina è in ritardo di circa il 6.5%, ma beneficia dell'aumento delle implementazioni di gestione termica dei veicoli elettrici e di packaging per semiconduttori.
Gli additivi conduttivi per elettrodi agli ioni di litio e compositi polimerici rappresentano la nicchia in più rapida crescita, trainata dall'espansione dell'accumulo di energia e dalla necessità di riempitivi conduttivi leggeri nei componenti dei veicoli elettrici. Le applicazioni metallurgiche, un tempo lo sbocco principale per la grafite naturale, ora contribuiscono con una quota modesta, poiché i produttori di acciaio stanno passando a carboni sintetici con distribuzioni granulometriche più strette. La produzione sperimentale di grafene da grafite espandibile rimane commercialmente immatura perché le rese sono inferiori al 10% e i costi dei solventi sono elevati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per settore di utilizzo finale: l'elettronica e l'accumulo di energia superano l'edilizia
Elettronica e accumulo di energia hanno assorbito il 40.82% della domanda del 2025 e cresceranno a un CAGR dell'8.46% fino al 2031, una tendenza radicata nell'implementazione del 5G, nella proliferazione delle batterie e nella miniaturizzazione dei dispositivi che richiede materiali avanzati per l'interfaccia termica. Edilizia e costruzioni registrano un CAGR più lento, riflettendo l'attività residenziale ciclica e l'adozione non uniforme di rivestimenti privi di alogeni al di fuori dell'Europa settentrionale.
Le applicazioni nel settore automobilistico e dei trasporti si stanno espandendo, poiché le normative sulle emissioni Euro 7 e i cambiamenti nelle piattaforme dei veicoli elettrici danno priorità a soluzioni di guarnizioni leggere e resistenti alle alte temperature, che includono la grafite flessibile. La lavorazione chimica rimane un mercato finale stabile ma a bassa crescita, caratterizzato da lunghi cicli di sostituzione nelle raffinerie e negli impianti petrolchimici. Le opportunità nei settori aerospaziale e biomedico sono ancora embrionali, ma potrebbero accelerare una volta che i componenti prodotti con la produzione additiva e i dispositivi impiantabili avranno superato gli ostacoli normativi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato della grafite espandibile nella regione Asia-Pacifico
L'area Asia-Pacifico ha rappresentato il 57.51% del volume del 2025 e si prevede che crescerà dell'8.19% entro il 2031, consolidando la sua leadership nel mercato della grafite espandibile. Il distretto di Qingdao, composto da Heilong, Jinhui, Yanxin e Mingheda, sfrutta la vicinanza alle miniere di scaglie jumbo e alle filiere di approvvigionamento di acido solforico mature, producendo fino al 70% della produzione globale di grafite espandibile. Il regime di licenze di esportazione cinese del dicembre 2023 ha incentivato l'acquisto locale, rafforzato l'offerta esterna e spinto gli acquirenti occidentali a diversificare. Giappone e Corea del Sud si concentrano sui fogli di grafite ad alta purezza; il mercato giapponese dei fogli di grafite raddoppierà, raggiungendo i 400 milioni di dollari entro il 2030, con l'aumento della produzione di smartphone e semiconduttori. Il programma di incentivi legati alla produzione indiana stimola il progetto Sagar di Tirupati Graphite, che punta a raggiungere le 10,000 tonnellate all'anno entro la fine del 2026.
Mercato nordamericano della grafite espandibile
La quota di mercato del Nord America dovrebbe crescere in modo sostanziale man mano che gli OEM si allineano alle norme di approvvigionamento dell'Inflation Reduction Act. L'impianto di lavorazione da 435 milioni di dollari di Graphite One in Ohio, il cui completamento è previsto per la fine del 2026, punta a produrre 25,000 tonnellate di anodi sintetici e grafite espandibile, sfruttando un sito di 85 acri con logistica multimodale. Sebbene il Canada stia valutando i giacimenti di Quebec e Ontario, l'estrazione commerciale è ancora lontana anni, preservando la dipendenza dalle importazioni a breve termine. Il mercato messicano dei cablaggi per autoveicoli illustra la crescita della domanda di ritardanti di fiamma senza alogeni nella catena di approvvigionamento regionale.
Mercato europeo della grafite espandibile
La quota di mercato in Europa è guidata da Germania, Francia e Regno Unito. Il Regolamento UE sui Prodotti da Costruzione impone rivestimenti intumescenti certificati EN 13501, innalzando le barriere per i nuovi operatori privi di dati di test accreditati. I sussidi scandinavi per la ristrutturazione di edifici a basso consumo energetico stimolano la diffusione di isolanti privi di alogeni, mentre l'Europa meridionale rimane sensibile al prezzo. Nell'Europa orientale aumenta la domanda di installazioni di cavi per energie rinnovabili finanziate dai fondi di coesione dell'UE.

Panorama normativo
La domanda di grafite espandibile è sempre più influenzata dalle normative in materia di sicurezza antincendio e sostituzione di sostanze chimiche, che privilegiano i sistemi intumescenti privi di alogeni. In Europa, l'Agenzia europea per le sostanze chimiche (ECHA) ha finalizzato nel 2024 le restrizioni dell'Allegato XVII del regolamento REACH sull'esabromociclododecano (HBCDD), accelerando la sostituzione dei ritardanti di fiamma bromurati nelle applicazioni di isolamento e nei materiali da costruzione in cui la grafite espandibile funge da agente carbonizzante.
Anche i requisiti commerciali e di conformità influiscono sulla disponibilità a monte e sulla qualificazione a valle. La Cina ha inasprito i controlli sulle esportazioni di grafite naturale attraverso un regime basato su licenze, in vigore dal 1° dicembre 2024, che aumenta i tempi di consegna e le esigenze di documentazione per la fornitura transfrontaliera di scaglie a supporto della produzione di grafite espandibile. Sul fronte delle prestazioni, l'adozione del prodotto nei rivestimenti per l'edilizia e l'industria è ancorata a standard di prova come l'ASTM E-84 per le caratteristiche di combustione superficiale, oltre ai protocolli di protezione antincendio strutturale di riferimento nel mercato (tra cui ASTM E119 e UL 263 per i sistemi di protezione dell'acciaio).
Analisi della catena del valore
La catena del valore inizia con l'approvvigionamento di grafite naturale in scaglie jumbo (o alternative sintetiche per determinate qualità), seguito da purificazione, intercalazione (generalmente mediante acidi forti), espansione controllata ad alta temperatura, macinazione/classificazione e compounding o conversione in forme a valle come additivi intumescenti e fogli di grafite flessibile. Il rischio di approvvigionamento si concentra nell'approvvigionamento delle materie prime, dove i produttori gestiscono la qualità e la continuità attraverso un approvvigionamento diversificato e, in alcuni casi, operazioni integrate verticalmente dall'estrazione alla lavorazione; ad esempio, Nacional de Grafite gestisce un'attività integrata di estrazione e lavorazione nel Minas Gerais, in Brasile, supportata da sistemi di qualità certificati ISO 9001/9002.
La creazione di valore a monte e a valle della filiera dipende sempre più da processi e qualifiche specifici per ogni applicazione. Produttori come SGL Carbon realizzano una produzione di grafite su larga scala in Europa e negli Stati Uniti e puntano su catene di approvvigionamento di grafite naturale diversificate a livello regionale (incluse le Americhe e l'Africa) per ridurre la dipendenza da un singolo paese. I cicli di qualificazione e la rigidità delle specifiche a livello dell'utente finale (elettronica, accumulo di energia, rivestimenti e materiali da costruzione) accrescono l'importanza dei servizi tecnici, dei pacchetti di dati di prova e dei contratti a lungo termine, come dimostra l'accordo quadro decennale firmato da SGL Carbon con X-energy nel gennaio 2026 (con avvio della produzione previsto per la seconda metà del 2026), che può influenzare la pianificazione della capacità produttiva e l'approvvigionamento delle materie prime lungo tutta la catena.
Panorama competitivo
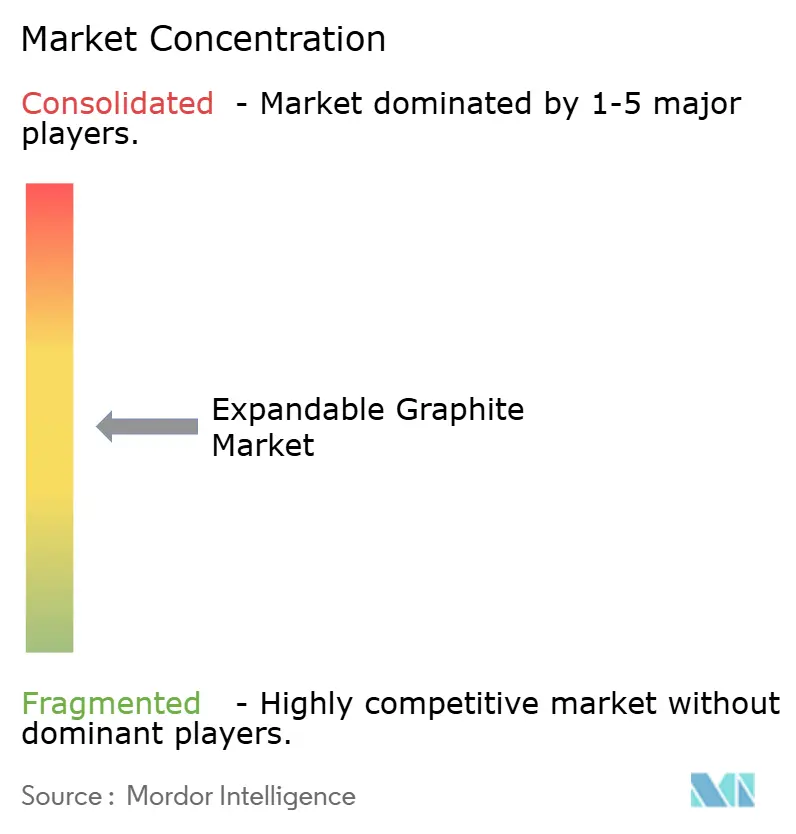
Il mercato della grafite espandibile è moderatamente concentrato. SGL Carbon e NeoGraf utilizzano processi interni di produzione di grafite sintetica per eludere la carenza di scaglie jumbo, mantenendo margini lordi di 5-8 punti percentuali superiori a quelli dei concorrenti che dipendono da materie prime commerciali. Le aziende cinesi competono sui costi; tuttavia, le nuove normative sulle acque reflue e le licenze di esportazione riducono il loro tradizionale vantaggio. I nuovi concorrenti sostenuti dal governo aumentano la pressione competitiva. Il Dipartimento della Difesa degli Stati Uniti ha finanziato studi di fattibilità per l'intercalazione nazionale ai sensi del Defense Production Act, e il complesso di Graphite One in Ohio illustra questo sviluppo di capacità guidato dalle politiche.
Leader del settore della grafite espandibile
SGL Carbon
NeoGraf Solutions LLC
Nazionale di Grafite
Yichang Xincheng Grafite Co., Ltd.
Qingdao Jinhui grafite Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: International Graphite firma un accordo vincolante di joint venture con Alkeemia per lo sviluppo di un polo di lavorazione della grafite a Porto Marghera, in Italia, con l'obiettivo di una produzione iniziale di 10,000 tonnellate all'anno. Il polo localizza la catena di approvvigionamento e diversifica la capacità di lavorazione in Europa, riducendo la dipendenza da materie prime extra-occidentali.
- Aprile 2026: NeoGraf Solutions annuncia lo sviluppo di GrafGuard, un rivestimento a base di grafite espandibile per acciaio strutturale, volto a migliorare la protezione antincendio intumescente. I rivestimenti GrafGuard ampliano le applicazioni a valle e il marchio dei materiali a base di grafite espandibile, allargando il mercato dei rivestimenti potenzialmente utilizzabili.
- Gennaio 2026: SGL Carbon firma un accordo quadro decennale e un contratto iniziale di 3 anni con X-energy per la fornitura di grafite a grana media per i piccoli reattori modulari Xe-100. Questo accordo consolida la fornitura di grafite nel segmento dell'energia nucleare ed espande la crescita nelle applicazioni di generazione di energia.


Ambito e metodologia
La grafite espandibile, nota anche come grafite esfoliata, è costituita dalla grafite minerale presente in natura. Ha numerose proprietà uniche, come elevata resistenza alla corrosione, resistenza al calore, resistenza alle radiazioni, resistenza alla compressione e morbidezza. La grafite espandibile viene utilizzata principalmente come ritardante di fiamma. Viene utilizzato nella gestione termica dei prodotti elettronici di consumo.
Il mercato della grafite espandibile è segmentato per applicazione e area geografica. Per applicazione, il mercato è segmentato in ritardanti di fiamma, fogli flessibili, additivi conduttivi, metallurgia e grafene. Il rapporto copre le dimensioni del mercato e le previsioni per il mercato espandibile della grafite in 15 paesi nelle principali regioni. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base al volume (kilotoni).
| Ritardante di fiamma |
| Lamine flessibili |
| Additivi conduttivi |
| Metallurgia |
| Grafene |
| Edilizia e costruzione |
| Elettronica e accumulo di energia |
| Automotive e trasporti |
| Lavorazioni chimiche e petrolchimiche |
| Altri (aerospaziale, biomedico) |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per Applicazione | Ritardante di fiamma | |
| Lamine flessibili | ||
| Additivi conduttivi | ||
| Metallurgia | ||
| Grafene | ||
| Per settore di uso finale | Edilizia e costruzione | |
| Elettronica e accumulo di energia | ||
| Automotive e trasporti | ||
| Lavorazioni chimiche e petrolchimiche | ||
| Altri (aerospaziale, biomedico) | ||
| Per geografia | Asia-Pacifico | Cina |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato della grafite espandibile?
Qual è l'attuale dimensione del mercato della grafite espandibile?
Quale segmento applicativo è quello che richiede maggiormente la grafite espandibile?
Quale segmento applicativo è quello che richiede maggiormente la grafite espandibile?
Perché la regione Asia-Pacifico è dominante nella fornitura di grafite espandibile?
Perché la regione Asia-Pacifico è dominante nella fornitura di grafite espandibile?
In che modo le tendenze dei veicoli elettrici influenzano l'uso della grafite espandibile?
In che modo le tendenze dei veicoli elettrici influenzano l'uso della grafite espandibile?
Quali azioni normative stanno promuovendo l'adozione di prodotti privi di alogeni?
Quali azioni normative stanno promuovendo l'adozione di prodotti privi di alogeni?
Pagina aggiornata l'ultima volta il:



