

Dimensioni e quota di mercato del software di gestione degli eventi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
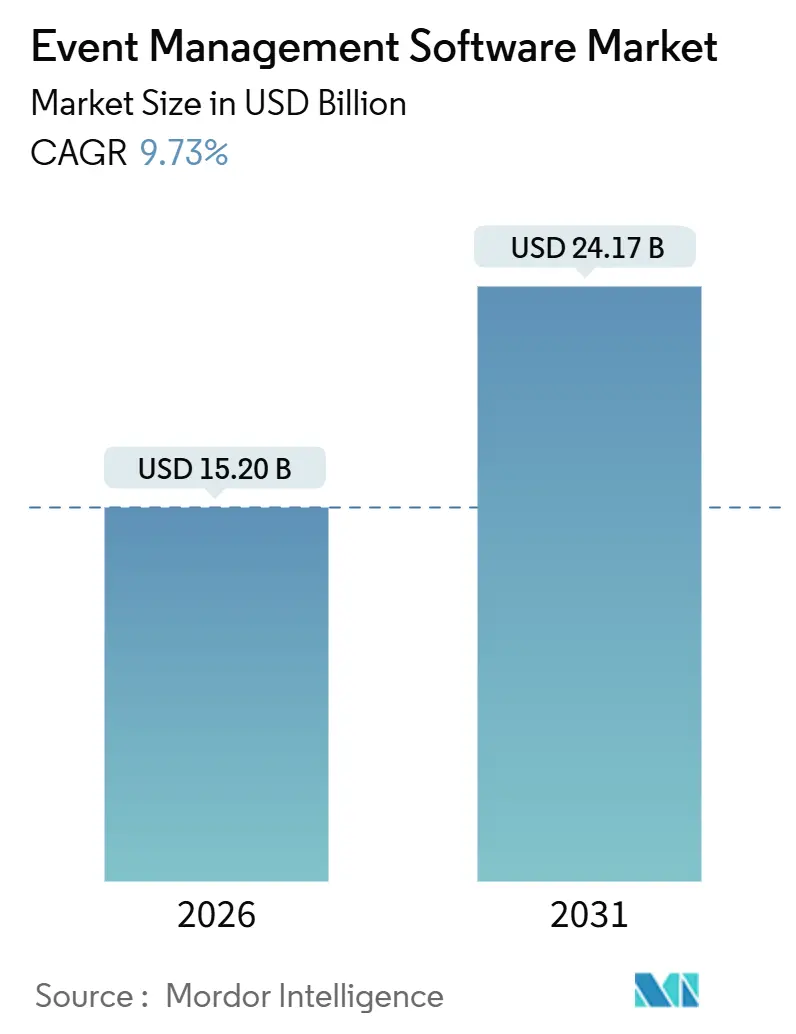
| Dimensione del mercato (2026) | 15.20 miliardo di dollari |
| Dimensione del mercato (2031) | 24.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.73% CAGR |
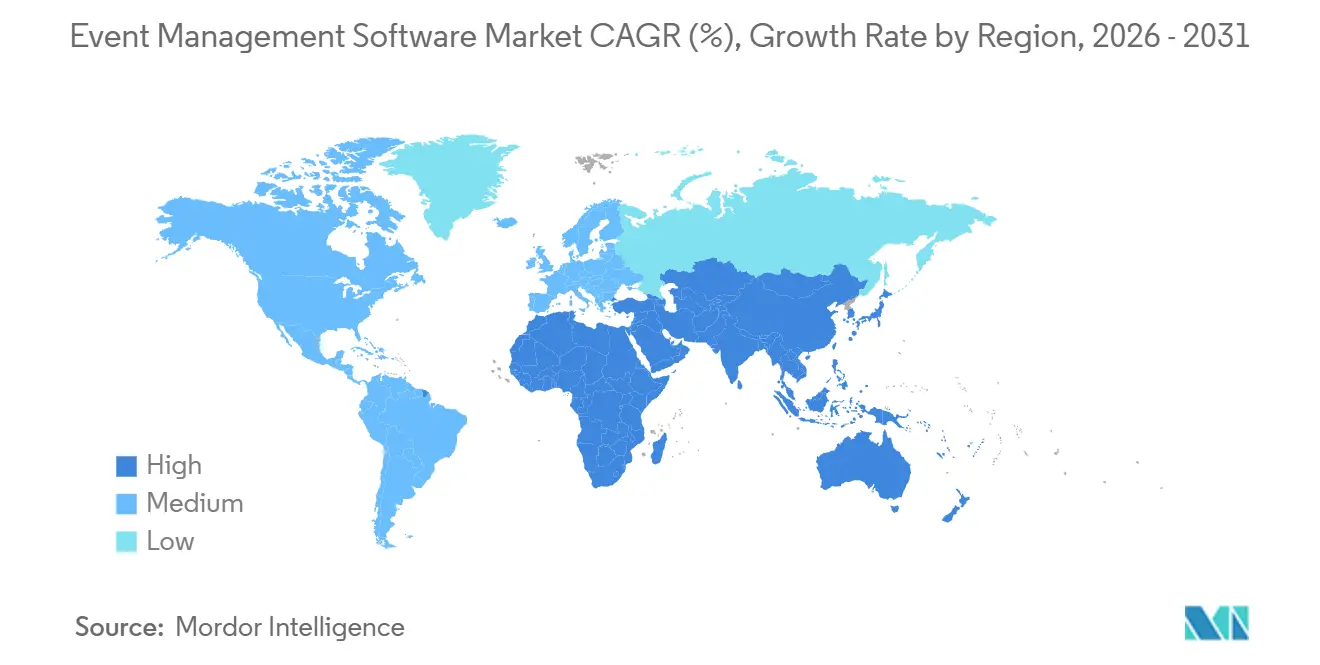
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
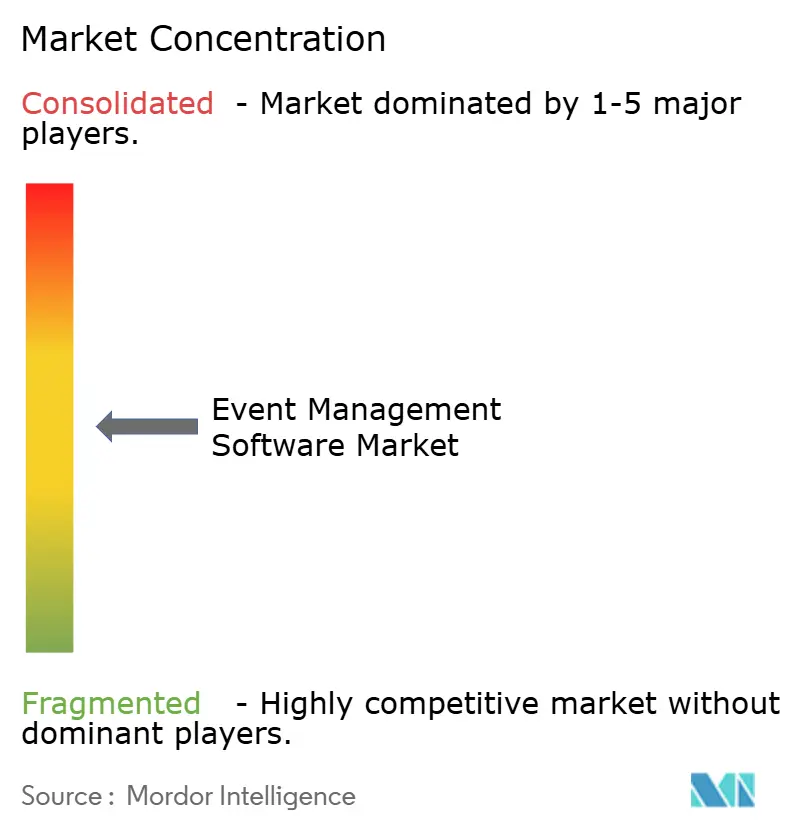
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del software di gestione degli eventi di Mordor Intelligence
Il mercato del software per la gestione degli eventi ha raggiunto i 15.2 miliardi di dollari nel 2026 e si prevede che raggiungerà i 24.17 miliardi di dollari entro il 2031, con un CAGR del 9.73%. La crescita è sostenuta dalla personalizzazione basata sull'intelligenza artificiale che migliora il coinvolgimento dei partecipanti, dalla rendicontazione obbligatoria sulla sostenibilità che aumenta la domanda di moduli di analisi del carbonio e dal lancio globale dell'infrastruttura 5G che supporta esperienze ibride in tempo reale. I fornitori stanno spostando l'attenzione dagli strumenti di esecuzione all'attribuzione dei ricavi, il che sta incrementando gli investimenti in software di analisi e reporting. L'implementazione del cloud continua a dominare, mentre le aziende consolidano gli stack SaaS e cercano una scalabilità immediata, mentre le piattaforme di biglietteria self-service sbloccano la nuova domanda da parte di piccole e medie sedi. In tutte le regioni, il mercato del software per la gestione degli eventi beneficia dell'infrastruttura MICE supportata dal governo nel Golfo e dell'accelerazione dell'adozione dell'intelligenza artificiale nell'area Asia-Pacifico, sebbene la stanchezza da abbonamento e le regole sulla residenza dei dati moderino le prospettive di crescita complessive.
Punti chiave del rapporto
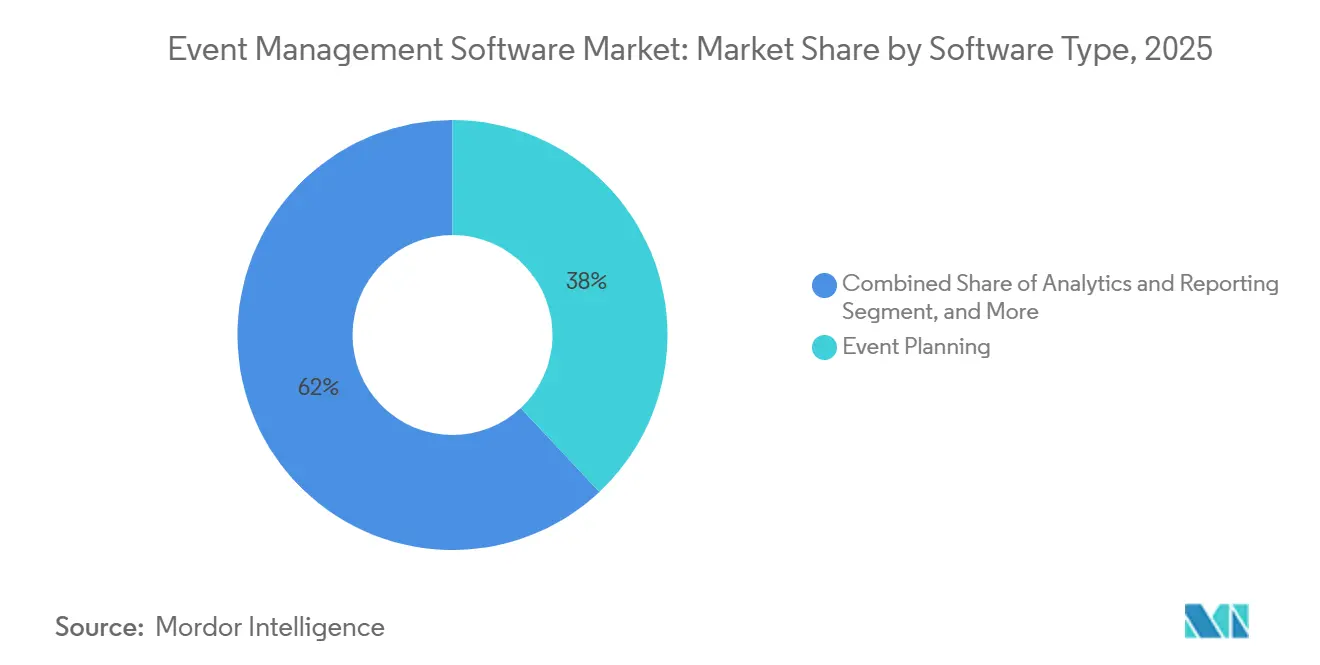
- Per tipologia di software, Event Planning è stato il settore leader con una quota di fatturato del 38.03% nel 2025; si prevede che Analytics e Reporting cresceranno a un CAGR del 10.22% fino al 2031.
- In base all'implementazione, le piattaforme cloud hanno detenuto una quota del 71.29% del mercato dei software per la gestione degli eventi nel 2025 e stanno crescendo a un CAGR del 10.91% fino al 2031.
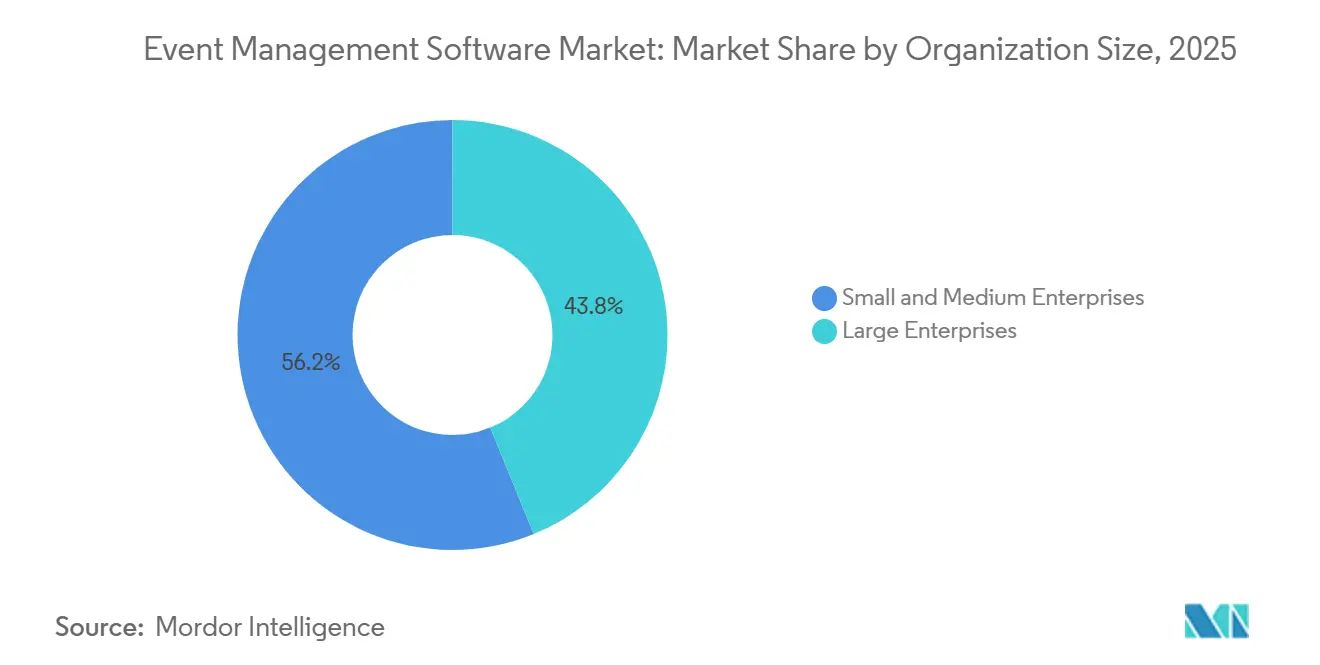
- In base alle dimensioni dell'organizzazione, nel 2025 le piccole e medie imprese rappresentavano il 56.17% della quota di mercato del software per la gestione degli eventi, con un tasso di crescita annuo composto (CAGR) del 10.37% fino al 2031.
- Per quanto riguarda l'utenza finale, gli eventi aziendali hanno detenuto una quota del 43.25% nel 2025, mentre si prevede che l'istruzione registrerà un CAGR del 10.82% entro il 2031.
- In termini geografici, il Nord America ha conquistato una quota del 41.32% nel 2025; l'Asia Pacifica dovrebbe registrare un CAGR dell'11.01% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del software per la gestione degli eventi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione della personalizzazione basata sull'intelligenza artificiale negli eventi virtuali, ibridi e in loco | + 1.80% | Globale, con adozione anticipata in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Rapida adozione di sistemi di biglietteria self-service da parte di strutture di piccole e medie dimensioni | + 1.20% | Globale, concentrato in Nord America, Europa e America Latina | Medio termine (2-4 anni) |
| Lancio su larga scala di 5G e FTTX per streaming live interattivi in tempo reale | + 1.50% | Mercati principali del Nord America, Europa, Asia-Pacifico; espansione in Medio Oriente | Medio termine (2-4 anni) |
| La rendicontazione obbligatoria sulla sostenibilità aumenta la domanda di moduli di analisi del carbonio | + 0.90% | Europa (principale), Nord America, Asia Pacifico (emergente) | A lungo termine (≥ 4 anni) |
| Espansione delle infrastrutture MICE sostenute dal governo nelle economie del CCG | + 1.10% | Medio Oriente (focus GCC: Emirati Arabi Uniti, Arabia Saudita), ricaduta sull'Asia Pacifica e sull'Africa | Medio termine (2-4 anni) |
| Crescente adozione di sale per eventi in tutto il campus nei consorzi di istruzione superiore | + 0.70% | Nord America, Europa, Asia Pacifico (Australia, India) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Motori di personalizzazione basati sull'intelligenza artificiale
Il software per eventi si sta evolvendo da strumenti di registrazione transazionali a hub di coinvolgimento predittivo che offrono agende personalizzate, raccomandazioni di networking e contenuti in tempo reale. Nel giugno 2025 Cvent ha rilasciato CventIQ, un modulo di intelligenza artificiale generativa che automatizza la stesura di RFP, il confronto delle sedi e la segmentazione dei partecipanti, riducendo il carico di lavoro degli organizzatori del 30%. [1] Cvent, “2025 Cvent Planner Sourcing Report: Asia Edition,” Cvent, cvent.com Event OS Copilot di Bizzabo, introdotto nel novembre 2024, applica modelli di linguaggio naturale per creare riepiloghi delle sessioni e proporre al volo nuovi argomenti di approfondimento. [2] Bizzabo, “Event OS Copilot Launch,” Bizzabo, bizzabo.com L'Asia Pacifico è all'avanguardia nell'adozione, con l'87% degli organizzatori che già implementano funzionalità di intelligenza artificiale nel 2025 rispetto al 54% in Europa, segnalando un panorama a due velocità che mette sotto pressione chi adotta le tecnologie in ritardo. Le piattaforme che non integrano flussi di lavoro basati sull'intelligenza artificiale rischiano di diventare una merce di consumo, poiché gli acquirenti danno priorità all'intelligenza artificiale applicata al coinvolgimento degli utenti rispetto alla semplice esecuzione.
Biglietteria self-service per le PMI
I portali di ticketing senza codice consentono alle sedi con meno di 500 posti di evitare lunghi cicli di vendita e di lanciare eventi in poche ore. [3] Ticket Tailor, “Enhanced Self-Service Ticketing Features,” Ticket Tailor, tickettailor.com L’aggiornamento di Ticket Tailor di luglio 2024 ha introdotto prezzi multilivello e posti riservati che gli organizzatori configurano senza il supporto del fornitore, riducendo il time-to-market da settimane a ore. I dati sul comportamento dei clienti mostrano che l’81% degli acquirenti tenta la risoluzione self-service prima di contattare l’assistenza; le sedi che utilizzano il marketing di referral automatizzato segnalano un aumento delle vendite del 15-25%. L’America Latina e l’Africa sono hotspot emergenti in cui i frammentati scenari delle sedi favoriscono prezzi trasparenti con pagamento per biglietto. Di conseguenza, il mercato del software di gestione eventi ora cattura un volume maggiore di eventi a basso budget che gli operatori tradizionali un tempo trascuravano.
L'implementazione del 5G e della fibra potenzia i live streaming
I vincoli di latenza che affliggevano gli eventi ibridi si stanno attenuando con l'implementazione da parte degli operatori di reti 5G standalone e dorsali in fibra ottica fino a X. La sperimentazione basata su slice di Vodafone del febbraio 2025 ha garantito larghezza di banda dedicata per i concerti dal vivo, assicurando tempi di risposta inferiori a 100 millisecondi per sondaggi e domande e risposte. Verizon ha seguito l'esempio con lo streaming multi-camera 4K nelle principali location degli Stati Uniti nel 2025, trasformando le sessioni ibride in generatori di entrate primari anziché in opzioni di ripiego. Gli sponsor ora pagano premi per le metriche di coinvolgimento digitale disponibili solo tramite flussi interattivi, spingendo i fornitori a integrare la codifica a bitrate adattivo, l'analisi in tempo reale e le partnership CDN che aumentano le barriere tecniche all'ingresso.
Reporting obbligatorio sulla sostenibilità
La Direttiva dell'Unione Europea sulla rendicontazione della sostenibilità aziendale obbliga le grandi aziende a divulgare le emissioni di Scopo 3, inclusi viaggi di lavoro ed eventi. Gli organizzatori necessitano quindi di calcolatori di emissioni di carbonio che tengano traccia degli spostamenti dei partecipanti, dei rifiuti di catering e dell'energia utilizzata nelle sedi. L'ADNEC ha evidenziato tali caratteristiche nelle offerte del 2025 per attrarre conferenze multinazionali, dimostrando che la sostenibilità è diventata un criterio di appalto. I moduli conformi alla norma ISO 14064 e al Protocollo GHG si stanno spostando da componenti aggiuntivi premium a requisiti standard, e i fornitori privi di dashboard integrate rischiano l'esclusione dalle RFP aziendali entro il 2027.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Attriti nell'integrazione dei PMS legacy nelle regioni in via di sviluppo | -0.80% | Asia Pacifico (esclusi Cina e Giappone), Africa, America Latina | Medio termine (2-4 anni) |
| Crescente affaticamento degli abbonamenti SaaS tra i clienti aziendali | -1.20% | Globale, concentrato in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Sovrasaturazione degli eventi e controllo del budget da parte delle aziende | -0.90% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Complessità relative alla residenza dei dati e alla conformità alla privacy | -0.70% | Europa (GDPR), Asia Pacifico (Cina, India), Medio Oriente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Stanchezza da abbonamento SaaS
Le aziende stanno rivalutando la spesa per il software dopo che gli aumenti dei prezzi dei fornitori hanno raggiunto una media a due cifre nel 2025. Poiché le piattaforme per eventi vengono utilizzate in modo episodico anziché quotidiano, i team di approvvigionamento puntano a ridurre le licenze annuali prima di quelle per altre applicazioni. Gli acquirenti ora prediligono contratti basati sull'utilizzo con clausole di salvaguardia, spingendo i fornitori a raggruppare registrazione, video e analisi in un unico contratto per ridurre al minimo il rischio di abbandono. Le piattaforme che non sono in grado di definire un ROI chiaro si trovano ad affrontare cicli di vendita più lunghi e pressioni sugli sconti.
Residenza dei dati e conformità alla privacy
Il GDPR, il PIPL cinese e i nuovi obblighi di cloud sovrano richiedono hosting specifici per regione, il che aumenta i costi infrastrutturali ed espone i fornitori non conformi a divieti di approvvigionamento. Le linee guida di Microsoft sottolineano l'importanza delle valutazioni d'impatto e dei flussi di lavoro basati sul diritto alla cancellazione anche per le aziende senza una presenza europea. Solo una manciata di piattaforme offre data center multi-regione; le altre devono collaborare con fornitori locali o rischiano di essere escluse dalle gare d'appalto governative e sanitarie. La conformità è quindi diventata un fattore competitivo fondamentale nel mercato dei software per la gestione degli eventi.
Analisi del segmento
Per tipo di software: i moduli di analisi catturano l'attribuzione dei ricavi post-evento
Gli strumenti di analisi e reporting rappresentano la categoria in più rapida espansione, con un CAGR del 10.22% fino al 2031, in quanto gli organizzatori richiedono una prova del ROI. Si prevede che il mercato dei software di gestione eventi destinato a questi moduli aumenterà notevolmente, in particolare con l'integrazione dell'analisi video AI di Goldcast nel proprio stack da parte di Cvent, consentendo ai professionisti del marketing di monitorare gli abbandoni degli spettatori, le riproduzioni dei contenuti e il contributo alla pipeline. Le applicazioni per la pianificazione di eventi hanno continuato a rappresentare il 38.03% del fatturato del 2025, ancorando i flussi di lavoro di registrazione e agenda. Tuttavia, le piattaforme di biglietteria autonome rischiano di essere mercificate a meno che non integrino prezzi dinamici e rilevamento delle frodi che generino un rendimento misurabile. Altre soluzioni di nicchia, come app mobili, suite di matchmaking e studi virtuali, continuano a frammentarsi perché i fornitori specializzati possono innovare in termini di profondità di funzionalità per settori verticali come conferenze accademiche o festival musicali.
Parallelamente, gli acquirenti aziendali si aspettano sempre più un percorso fluido dalla promozione pre-evento all'attribuzione post-evento. Questa aspettativa accelera il consolidamento, poiché i generalisti acquistano soluzioni di analisi di nicchia leader per colmare le lacune di capacità. Il mercato dei software per la gestione degli eventi sta quindi transitando verso cloud di engagement unificati che trattano gli eventi come parte di un motore di contenuti sempre attivo, piuttosto che come eventi isolati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per distribuzione: le piattaforme cloud dominano attraverso l'economia multi-tenancy
Le implementazioni cloud hanno rappresentato il 71.29% del fatturato del 2025 e stanno crescendo del 10.91% annuo, poiché i fornitori sfruttano infrastrutture flessibili e aggiornamenti automatici. L'aggiornamento di TM1 di Ticketmaster di marzo 2025 ha dimostrato l'efficienza del modello, gestendo 5,000 transazioni al minuto durante le vendite, prima di ridursi nel giro di poche ore. Le dimensioni del mercato del software per la gestione degli eventi associato alle installazioni on-premise rimangono stabili negli ambienti della difesa e della pubblica amministrazione, dove le reti air-gap sono obbligatorie. Digitevent mitiga le lacune di connettività nei mercati rurali offrendo la scansione di codici QR offline che sincronizza successivamente i dati dei partecipanti.
Le architetture ibride che combinano dashboard cloud con dispositivi edge on-site stanno emergendo come il compromesso predefinito, consentendo ai fornitori di servire le agenzie regolamentate senza dover gestire basi di codice separate. Nel periodo di previsione, la penetrazione del cloud continuerà a espandersi, ma la resilienza on-premise persisterà laddove prevarranno questioni di sovranità o connettività.
Per dimensione dell'organizzazione: le PMI generano volume tramite portali senza codice
Le piccole e medie imprese hanno rappresentato il 56.17% della spesa nel 2025, con un CAGR del 10.37%, grazie ai portali self-service che riducono i tempi di configurazione ed eliminano le difficoltà di vendita. L'interfaccia in lingua spagnola di Eventzilla, aggiornata nell'ottobre 2024, dimostra come la localizzazione stia ampliando la portata tra le PMI latinoamericane che non dispongono di risorse IT. Le grandi aziende, al contrario, richiedono una profonda integrazione con Salesforce, SAP e Workday, spingendo le piattaforme a creare API robuste e ottenere la certificazione SOC 2 Tipo II. L'acquisizione di ON24 da parte di Cvent per 400 milioni di dollari nel dicembre 2025 illustra come i fornitori unifichino i dati dei webinar con la partecipazione di persona per soddisfare le esigenze aziendali.
Nel mercato dei software per la gestione degli eventi coesistono quindi due proposte di valore divergenti: il self-service low-touch che punta sulla trasparenza dei prezzi e le suite aziendali high-touch che puntano su integrazione e conformità. I fornitori in grado di soddisfare entrambe le esigenze, come la combinazione di biglietteria freemium e API aziendali di Eventbrite, sono destinati a conquistare una quota di mercato considerevole.
Per utente finale verticale: l'istruzione supera le aziende attraverso il consolidamento del campus
Gli eventi aziendali hanno mantenuto una quota del 43.25% nel 2025, ma il settore dell'istruzione è quello in più rapida crescita, con un CAGR del 10.82%, mentre le università migrano da strumenti dipartimentali a suite per l'intero campus. Momentus Technologies ha supportato 175 clienti del settore dell'istruzione superiore nel 2025, consentendo agli istituti di consolidare i budget e ottenere risparmi software del 30-40%. Modern Campus si è affermata in questo settore con Conference Manager, che collega l'iscrizione alla formazione continua al coinvolgimento degli ex studenti, aumentando la partecipazione fino al 30%.
Gli eventi governativi danno priorità alla sicurezza e all'accessibilità, incrementando la domanda di autorizzazione FedRAMP e documentazione VPAT. Il settore dei media e dell'intrattenimento, inclusi festival e concerti, punta sulla mitigazione delle frodi: Ticket Fairy dichiara una riduzione del 99.9% dei biglietti contraffatti grazie ai codici QR a rotazione. Altri settori verticali, come l'assistenza sanitaria e le associazioni di categoria, si orientano verso fornitori che integrano funzionalità specifiche come il monitoraggio dei crediti CME o il recupero dei lead degli espositori, rafforzando la segmentazione del settore.
Analisi geografica
Il Nord America ha detenuto il 41.32% del fatturato del 2025, grazie a un'infrastruttura MICE matura e a una fitta rete di sedi centrali di aziende Fortune 500. Tuttavia, le pressioni sui costi innescate dall'inflazione dei viaggi hanno portato il 52% degli organizzatori a ridurre le presenze internazionali nel quarto trimestre del 2025. Canada e Messico beneficiano del near-shoring, poiché le aziende statunitensi scelgono sedi più vicine a casa, ma le norme sul trasferimento transfrontaliero dei dati previste dall'USMCA obbligano i fornitori a documentare le garanzie di residenza. Con la riduzione dei budget, il mercato dei software per la gestione degli eventi vede le aziende consolidare gli elenchi dei fornitori su poche piattaforme profondamente integrate.
La regione Asia-Pacifico è il motore della crescita, con un CAGR previsto dell'11.01% fino al 2031. Il sondaggio Asia Planner 2025 di Cvent ha rilevato che il 74% degli intervistati ha aumentato i budget per gli eventi e l'88% ha fissato obiettivi di sostenibilità. I paesi del Consiglio di Cooperazione del Golfo hanno aggiunto slancio attraverso centri congressi multimiliardari e programmi di visto semplificati. L'Arabia Saudita ha registrato una crescita del 44% nel settore MICE nel 2024, sostenuta da 156 milioni di dollari di incentivi. L'India si affida al cloud SaaS che integra i pagamenti UPI, mentre la Cina impone l'implementazione di cloud sovrani, obbligando i fornitori stranieri a collaborare per l'hosting locale.
Il panorama europeo è plasmato dagli obblighi del GDPR e dai crescenti obblighi di sostenibilità. Il rapporto Europe Planner di Cvent di aprile 2025 ha rilevato che il 67% dei planner ha aumentato i budget nonostante un'inflazione dei costi del 20%. Germania, Regno Unito e Francia dominano la spesa, eppure i planner si rivolgono sempre più a sedi dell'Europa orientale per ridurre i costi. Sud America e Africa rimangono nascenti ma promettenti: piattaforme locali come Even3 in Brasile e Boletia in Messico prosperano grazie all'integrazione dei pagamenti Pix e Oxxo, mentre i provider sudafricani puntano sul check-in offline-first per gestire la connettività discontinua.
Panorama normativo
I fornitori di software per la gestione di eventi operano sempre più spesso in un contesto di normative sovrapposte in materia di privacy, intelligenza artificiale e accessibilità, che influenzano il modo in cui gli eventi ibridi gestiscono i dati dei partecipanti, trasmettono contenuti in streaming e utilizzano flussi di lavoro basati sull'IA. Nell'Unione Europea, il GDPR continua a definire i processi di consenso, conservazione e diritto alla cancellazione per i moduli di registrazione, matchmaking e marketing, mentre la legge europea sull'intelligenza artificiale (Regolamento (UE) 2024/1689) introduce obblighi di trasparenza che entreranno in vigore a partire dal 2 agosto 2026, anche per le funzionalità di IA generativa utilizzate per la creazione di programmi, la sintesi delle sessioni e le comunicazioni con i partecipanti.
Le normative sull'accessibilità e sui sottotitoli si stanno inasprendo in diversi grandi mercati che influenzano la distribuzione di video per eventi e la distribuzione virtuale e ibrida. Il Regno Unito sta implementando i requisiti del Media Act 2024, che impongono ai principali servizi VoD di conformarsi ai codici di accessibilità di Ofcom (inclusi gli obiettivi relativi a sottotitoli e audiodescrizione) a partire dal 2026. Il Canada ha emanato la CRTC Broadcasting Regulatory Policy 2026-98, che prevede obblighi di sottotitolazione per i servizi di streaming online entro una data prestabilita. La FCC statunitense ha fissato il 17 agosto 2026 come termine ultimo per la conformità ai requisiti di visualizzazione dei sottotitoli. Anche l'India ha pubblicato le linee guida definitive sull'accessibilità per le piattaforme di contenuti online (OTT) nel febbraio 2026, ribadendo la necessità di controlli di riproduzione accessibili e funzionalità di distribuzione di contenuti inclusivi, sempre più integrate nelle piattaforme per eventi.
Analisi della catena del valore
La catena del valore del software per la gestione degli eventi inizia con la ricerca e sviluppo della piattaforma principale (registrazione, biglietteria, agenda, app per i partecipanti e analisi), l'infrastruttura cloud e i servizi di identità o sicurezza, e si estende alle integrazioni con CRM e automazione del marketing, pagamenti, streaming e CDN, e livelli hardware in loco come la stampa di badge e la scansione di codici QR. I fornitori offrono queste funzionalità in pacchetti SaaS venduti tramite portali self-service per le PMI e vendite enterprise per le grandi organizzazioni, con la distribuzione supportata da partner di implementazione, integratori di sistemi e marketplace di app che forniscono connettori a sistemi come Salesforce e stack martech più ampi.
A valle, organizzatori, sedi, promotori e agenzie si affidano al software per coordinare una più ampia catena di fornitura di eventi dal vivo (talenti, produzione, logistica, catering e distribuzione broadcast). Le interruzioni nella fornitura fisica e nella disponibilità di personale possono quindi aumentare la necessità di flussi di lavoro più integrati e di operazioni pronte ad affrontare le emergenze. Ad esempio, lo sciopero dei lavoratori portuali statunitensi dell'ottobre 2024 in 36 porti ha interrotto le spedizioni di materiali per eventi e attrezzature tecniche, aumentando costi e ritardi, mentre gli sforzi di consolidamento delle piattaforme mirano alla frammentazione operativa evidenziata dalle indagini di settore che citano l'uso diffuso di molteplici applicazioni separate per la gestione degli eventi. Le nuove piattaforme all-in-one, come Backstage Suite (lanciata il 2 giugno 2025), riflettono un'evoluzione verso il consolidamento di attività di promozione, ospitalità, budgeting e collaborazione in un sistema unificato per ridurre i passaggi tra i diversi strumenti.
Panorama competitivo
Il mercato dei software per la gestione degli eventi è moderatamente frammentato: Cvent, Eventbrite, Stova, Bizzabo e Hopin detengono collettivamente circa il 35-40% del fatturato. Il capitale di private equity sta accelerando il consolidamento. Blackstone ha pagato 4.6 miliardi di dollari per acquisire Cvent nell'agosto 2024, finanziando acquisizioni aggiuntive come Splash e Goldcast che integrano siti web creativi e analisi video basate sull'intelligenza artificiale nella piattaforma principale. Vista Equity ha integrato Tripleseat con il suo stack per l'ospitalità, segnalando ulteriori acquisizioni nella ricerca di location e nella gestione del catering.
La differenziazione tecnologica si concentra su intelligenza artificiale e conformità. Bizzabo ha ottenuto lo status di Gartner Leader nel giugno 2025 per aver integrato l'intelligenza artificiale generativa nel matchmaking e nella sintesi dei contenuti. Ticketmaster ha aggiornato SafeTix nel gennaio 2026 per rafforzare la prevenzione delle frodi ai cancelli degli stadi. Concorrenti più piccoli come Ticket Fairy e Opendate si rivolgono ai promotori indipendenti con commissioni trasparenti e pagamenti giornalieri, indebolendo gli operatori storici criticati per i prezzi poco trasparenti.
Le opportunità di business in spazi vuoti ruotano attorno a dashboard di contabilità del carbonio e strumenti di monetizzazione ibridi che coniugano le esigenze degli sponsor con i dati dei partecipanti. I fornitori in possesso di certificazioni SOC 2 Tipo II, ISO 27001 e specifiche per regione sono posizionati per aggiudicarsi gare d'appalto regolamentate, mentre i concorrenti non conformi rischiano la squalifica. La chiarezza strategica, sia in termini di ampiezza orizzontale che di profondità verticale, determinerà i vincitori man mano che il mercato dei software per la gestione degli eventi matura.
Leader del settore del software per la gestione degli eventi
Cvent Inc.
Eventbrite Inc.
Stova, Inc.
Hopin Ltd.
Rete ATTIVA, LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Cvent ha annunciato oltre 70 innovazioni di prodotto al Cvent CONNECT 2026 e ha delineato un investimento tecnologico pluriennale di 1 miliardo di dollari per accelerare lo sviluppo della piattaforma. Il comunicato ha posto l'accento sulle più ampie funzionalità basate sull'intelligenza artificiale all'interno di CventIQ, rafforzando il passaggio da funzionalità di esecuzione di base all'automazione e a risultati misurabili lungo l'intero ciclo di vita dell'evento.
- Luglio 2025: Stova ha lanciato la sua Event Intelligence Suite per fornire visibilità e reportistica in tempo reale su più eventi ai team organizzativi. Il prodotto ha ampliato il livello di analisi per pianificatori e addetti al marketing, rispondendo alla richiesta degli acquirenti di misurare il ROI post-evento e di disporre di dashboard consolidate per diversi programmi.
- Luglio 2024: Eventbrite ha stretto una partnership con TikTok per semplificare la scoperta degli eventi, consentendo l'integrazione dei link di Eventbrite nei video di TikTok. L'integrazione ha ridotto gli ostacoli tra la scoperta degli eventi sui social e l'acquisto dei biglietti, rafforzando la distribuzione guidata dai creator e il marketing basato sulle performance per gli eventi a pagamento.
Ambito e metodologia
Il software di gestione degli eventi coordina tutti i compiti e le attività relative agli eventi, come vendite e marketing, logistica, contabilità e gestione dei viaggi. Il mercato è definito dai ricavi generati dalla vendita di software e soluzioni associate per la gestione di eventi in diversi settori a livello globale.
Il mercato del software per la gestione degli eventi è segmentato in base al software (pianificazione eventi, marketing eventi, gestione location e biglietti, analisi e reporting e altre tipologie di software), alle dimensioni dell'organizzazione (piccole e medie imprese, grandi imprese), al tipo di implementazione (cloud, on-premise), al settore di riferimento (azienda, pubblica amministrazione, istruzione, media e intrattenimento, altri settori di riferimento), all'area geografica (Nord America, Europa [Regno Unito, Germania, Paesi nordici, Benelux, Resto d'Europa], Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati. L'ambito di mercato esclude i ricavi derivanti da servizi professionali e gestiti.
| Pianificazione |
| Event Marketing |
| Gestione della sede e dei biglietti |
| Analisi e rapporti |
| Altri tipi di software |
| Cloud |
| On-Premise |
| Piccole e medie imprese |
| Grandi imprese |
| Aziende |
| Enti Pubblici |
| Formazione |
| Media and Entertainment |
| Altri verticali per utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia Pacific | |
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Kenia | |
| Resto d'Africa |
| Per tipo di software | Pianificazione | |
| Event Marketing | ||
| Gestione della sede e dei biglietti | ||
| Analisi e rapporti | ||
| Altri tipi di software | ||
| Per distribuzione | Cloud | |
| On-Premise | ||
| Per dimensione dell'organizzazione | Piccole e medie imprese | |
| Grandi imprese | ||
| Per utente finale verticale | Aziende | |
| Enti Pubblici | ||
| Formazione | ||
| Media and Entertainment | ||
| Altri verticali per utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei software per la gestione degli eventi?
Il mercato è valutato a 15.2 miliardi di dollari nel 2026 e si prevede che raggiungerà i 24.17 miliardi di dollari entro il 2031.
Quanto velocemente si prevede che crescerà il mercato dei software per la gestione degli eventi?
Si prevede che il mercato crescerà a un CAGR del 9.73% tra il 2026 e il 2031.
Quale regione registra la crescita più rapida per le piattaforme tecnologiche per eventi?
Si prevede che l'area Asia-Pacifico registrerà un CAGR dell'11.01% entro il 2031, il più rapido tra tutte le regioni.
Perché i moduli di analisi stanno guadagnando terreno tra gli organizzatori di eventi?
Gli acquirenti hanno sempre più bisogno di collegare il coinvolgimento dei partecipanti al fatturato, il che rende gli strumenti di analisi e reporting il tipo di software in più rapida crescita, con un CAGR del 10.22%.
In che modo l'implementazione del cloud avvantaggia gli utenti del software per eventi?
Le piattaforme cloud offrono scalabilità immediata, aggiornamenti automatici ed efficienza dei costi, che hanno aiutato l'azienda a garantire il 71.29% dei ricavi del 2025.
Quale fattore determina la domanda di piattaforme per eventi da parte delle università?
Le università stanno consolidando gli strumenti dipartimentali in suite diffuse a livello di campus, migliorando il controllo del budget e l'interoperabilità, con un conseguente CAGR del 10.82% per il segmento dell'istruzione.


