

Dimensioni e quota del mercato delle piattaforme EV
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
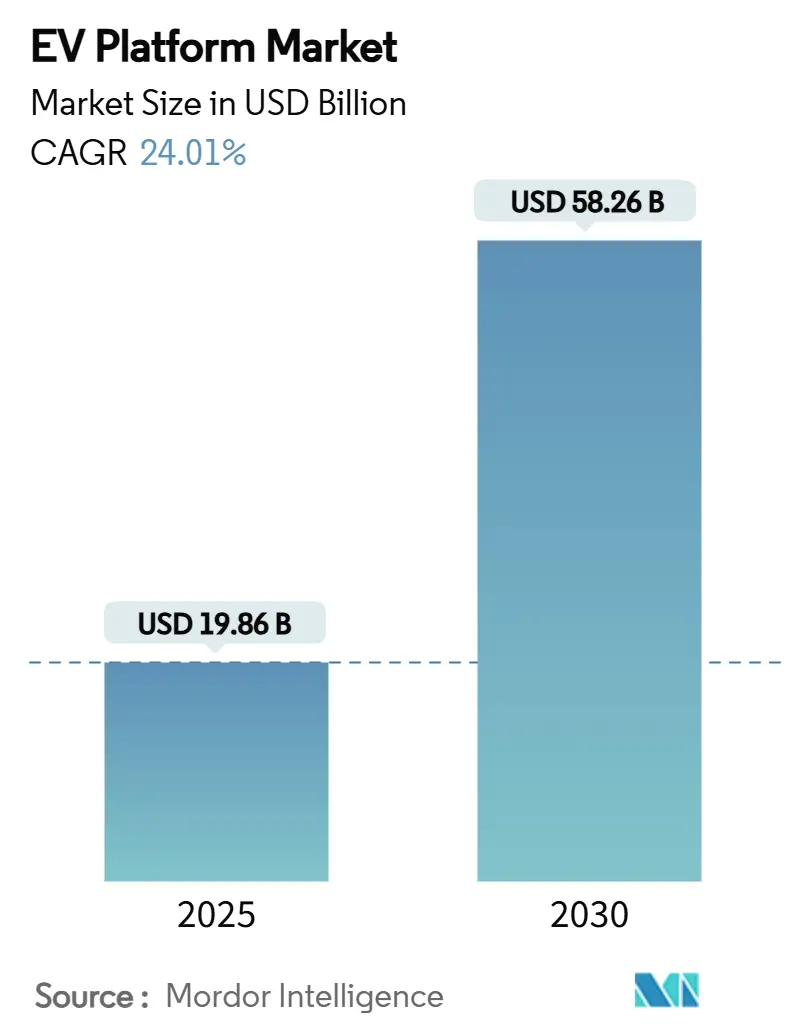
| Dimensione del mercato (2025) | 19.86 miliardo di dollari |
| Dimensione del mercato (2030) | 58.26 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 24.01% CAGR |
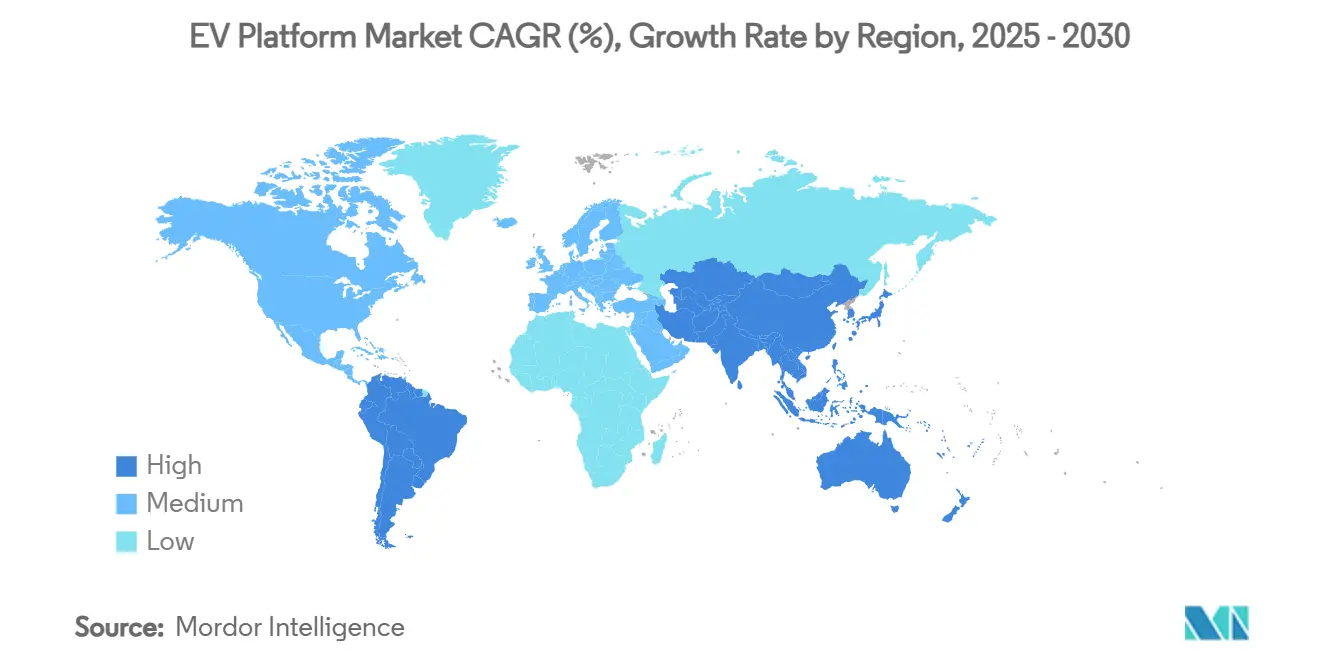
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia Pacifico |
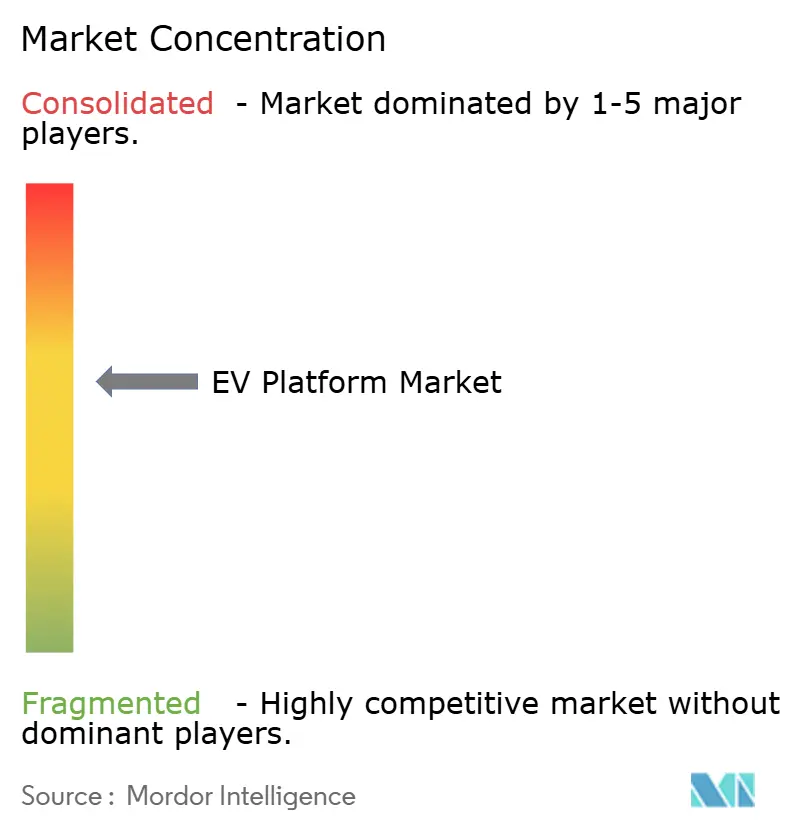
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della piattaforma EV di Mordor Intelligence
Si stima che il mercato delle piattaforme per veicoli elettrici valga 19.86 miliardi di dollari nel 2025 e che raggiunga i 58.26 miliardi di dollari entro il 2030, con un CAGR del 24.01% nel periodo di previsione (2025-2030). Questa espansione riflette una decisa migrazione verso architetture elettriche in stile skateboard, alimentata dalla visibilità dei costi delle batterie inferiori a 80 kWh di dollari, dai severi obblighi di riduzione delle emissioni di CO₂ medie per flotta e dall'aumento delle offerte di piattaforme come servizio da parte di fornitori di primo livello. L'area Asia-Pacifico è in testa con una quota di fatturato del 1% nel 39.16, grazie alla profonda integrazione della supply chain cinese e agli incentivi politici. Il Sud America registra la più rapida adozione, poiché i dazi doganali sulle importazioni in Brasile stimolano la produzione locale. I veicoli elettrici a batteria (BEV) costituiscono il fulcro delle strategie di investimento in piattaforme grazie a regole di progettazione semplificate e l'elettronica di potenza al carburo di silicio sta ampliando i range operativi di oltre l'2024%. Le flotte commerciali, avendo superato il punto di non ritorno del costo totale di proprietà per camion leggeri e furgoni, stanno accelerando la domanda di telai modulari ad alta capacità di carico.
Punti chiave del rapporto
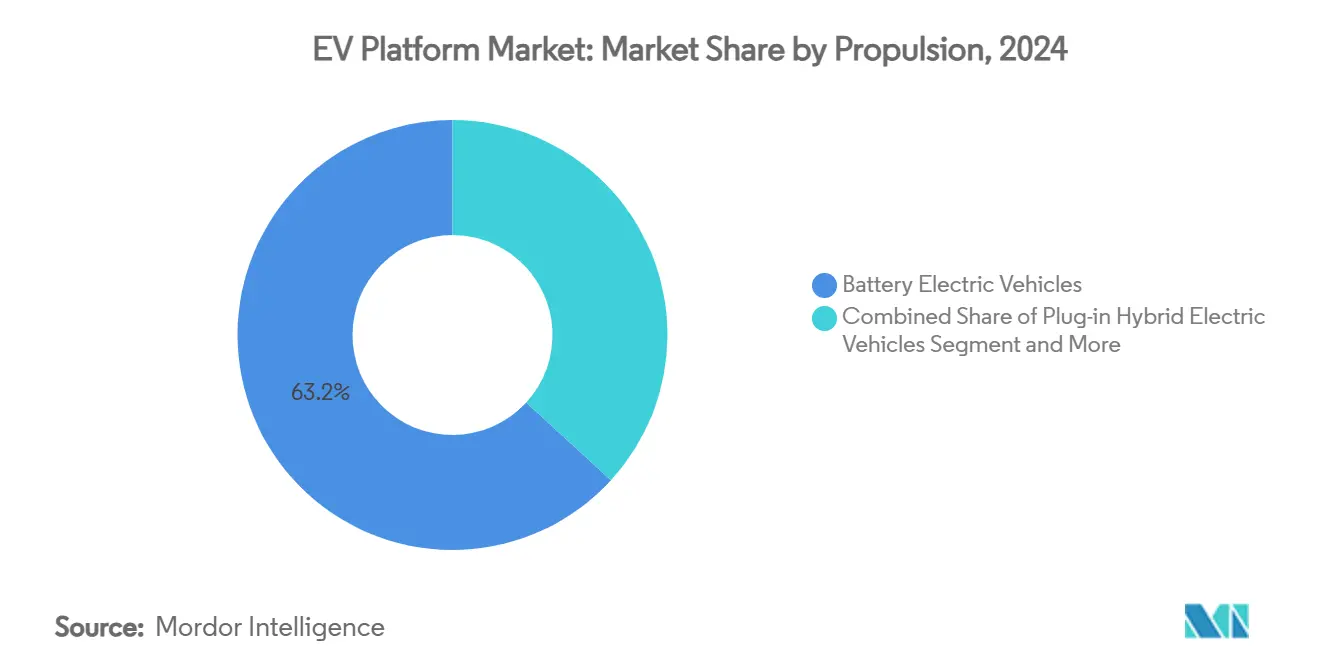
- In base alla propulsione, i veicoli elettrici a batteria (BEV) rappresentavano il 63.15% del mercato delle piattaforme elettriche nel 2024 e si prevede che cresceranno a un CAGR del 25.73% tra il 2025 e il 2030.
- Per tipologia di veicolo, nel 67.38 le autovetture detenevano il 2024% della quota di mercato della piattaforma EV, mentre si prevede che i veicoli commerciali cresceranno a un CAGR del 25.31% fino al 2030.
- Per componente, le batterie hanno conquistato il 38.11% del mercato delle piattaforme EV nel 2024; i sistemi motore sono destinati a crescere a un CAGR del 24.95% entro il 2030.
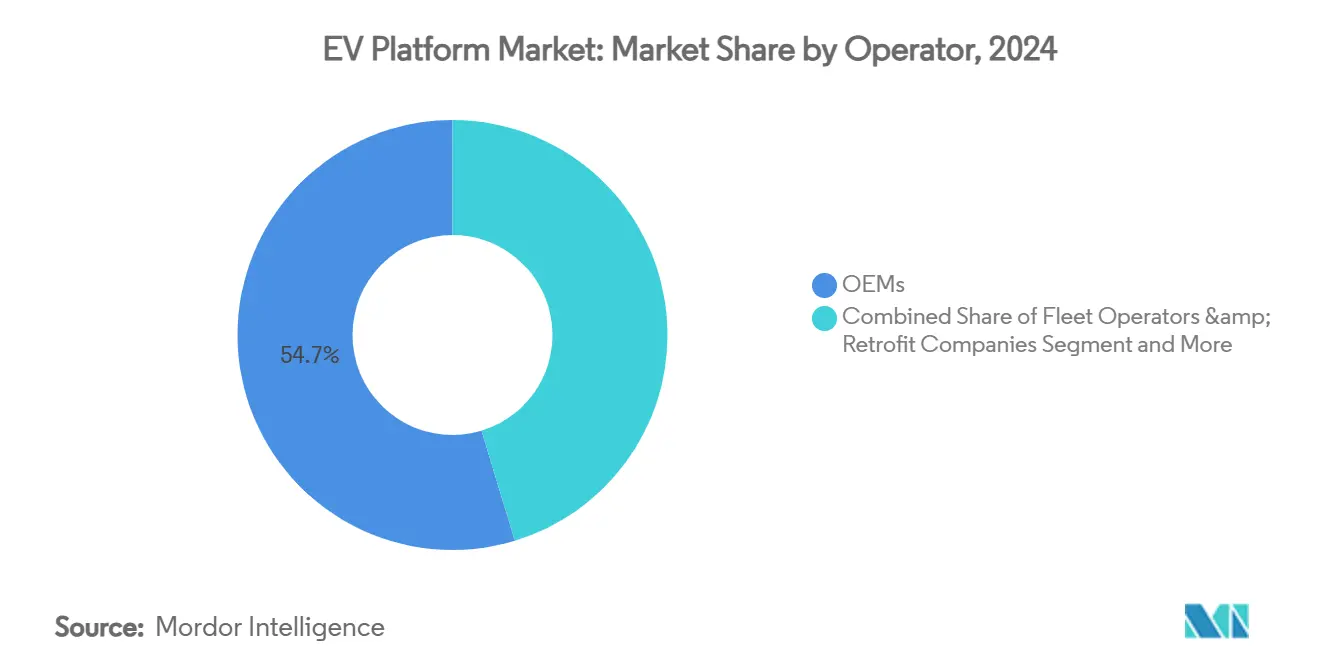
- Per operatore, gli OEM controllavano il 54.74% della quota di mercato delle piattaforme EV nel 2024, mentre gli operatori di flotte e le aziende di retrofit hanno registrato il CAGR più alto, pari al 25.11%, fino al 2030.
- Per tipologia di piattaforma, la piattaforma EV dedicata ha rappresentato il 63.19% delle dimensioni del mercato delle piattaforme EV nel 2024, mentre si prevede che la piattaforma modulare crescerà a un CAGR del 24.15% tra il 2025 e il 2030.
- In termini geografici, l'area Asia-Pacifico ha registrato un fatturato del 39.16% nel 2024; il Sud America è pronto per il CAGR più rapido, pari al 24.87%, entro il 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle piattaforme EV
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida parità dei costi delle batterie | + 6.8% | Globale, guidata dalla scala manifatturiera cinese | Medio termine (2-4 anni) |
| La media globale delle emissioni di CO₂ impone un inasprimento | + 5.1% | Europa, Nord America, Cina | A breve termine (≤ 2 anni) |
| Passare ad architetture dedicate per skateboard | + 4.2% | Globale, con adozione precoce in Cina e in Europa | Medio termine (2-4 anni) |
| Punto di svolta del TCO della flotta commerciale | + 3.4% | Europa, Nord America | A breve termine (≤ 2 anni) |
| Fornitori di livello 1 che offrono white label | + 2.8% | Globale, concentrato nei centri automobilistici consolidati | A lungo termine (≥ 4 anni) |
| Inverter al carburo di silicio che aumentano la portata | + 1.8% | Globale, con adozione anticipata nel segmento premium | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida parità dei costi delle batterie
CATL e BYD avrebbero dovuto ridurre i prezzi delle batterie del 50% entro il 2024, come riportato. Per ridurre i costi, CATL si sta concentrando sull'ottimizzazione delle risorse nella sua produzione, utilizzando soluzioni chimiche ad alto contenuto di nichel e raggiungendo efficienze su larga scala. Al contrario, l'Argonne National Laboratory prevede che entro il 2035 il costo dei pacchi batteria per veicoli ibridi plug-in (PHEV) e elettrici a batteria (BEV) prodotti negli Stati Uniti subirà un calo significativo, trainato dai progressi tecnologici, dalle economie di scala e dalla maggiore efficienza produttiva. L'introduzione di celle cilindriche più grandi della serie 46, abbinate ad anodi ricchi di silicio, aumenta la densità energetica. Questo progresso consente alle piattaforme di ospitare pacchi batteria più compatti senza comprometterne l'autonomia. Di conseguenza, questa curva dei costi in evoluzione sposta la narrativa aziendale dalla mera conformità a un focus sui margini di profitto, convalidando l'uso di utensili per skateboard sia nei segmenti compatti che commerciali.
Mandati globali sull'anidride carbonica
Negli ultimi anni, i paesi hanno intensificato gli sforzi per ridurre le emissioni di anidride carbonica. Facendo eco a questa spinta globale, l'iniziativa "Fit for 55" mira a rafforzare gli obiettivi di riduzione della CO2 per le nuove auto e i furgoni. Questa mossa sottolinea il ruolo fondamentale del settore automobilistico nelle ambizioni climatiche dell'UE e aumenta l'innovazione all'interno del settore. Questa misura è una componente chiave del pacchetto Fit for 55, che comprende una serie completa di proposte legislative volte a ridurre le emissioni di gas serra dell'UE di almeno il 55% entro il 2030. Si prevede che l'iniziativa produrrà molteplici vantaggi, tra cui migliori risultati ambientali per i cittadini, maggiori opzioni per i consumatori e una maggiore competitività per l'industria automobilistica dell'UE sul mercato globale. I test "Euro 6e-bis" a partire da gennaio 2025 estendono i cicli di guida dei PHEV a 2,200 km, gonfiando le emissioni certificate e le tasse sulle auto aziendali [1] Commissione europea, "Standard CO₂ per autoveicoli Fit-for-55", ec.europa.eu . Il sistema cinese di crediti per la media delle emissioni della flotta e la normativa statunitense Advanced Clean Fleets per i camion di classe 4-8 intensificano le sanzioni per i residui dei motori a combustione interna, rendendo le piattaforme dedicate ai veicoli elettrici a batteria (BEV) la strada meno rischiosa per la conformità normativa.
Passare ad architetture dedicate allo skateboard
Il telaio Bedrock di CATL, presentato nel dicembre 2024, integra il pacco batterie all'interno del pianale, offre una distribuzione del peso ottimizzata e aumenta la rigidità agli impatti laterali, consentendo configurazioni flessibili del tetto della cabina per hatchback, SUV o furgoni leggeri. La certificazione E-GMP di Hyundai supporta i sistemi di ricarica duali da 400 V/800 V e un'autonomia di 310 miglia, dimostrando la fattibilità della produzione di massa [2] CATL, “Bedrock Chassis Launch Presentation,” catl.com . Tali configurazioni a skateboard liberano volume interno, fondamentale per i furgoni per le consegne dell'ultimo miglio, dove ogni piede cubo equivale a vantaggi in termini di densità del percorso. Semplificano inoltre l'omologazione globale perché le strutture di impatto sono pre-ingegnerizzate nella base. Annunci di joint venture come quello del maggio 2025, in cui CATL e Changan Mazda Automobile (Changan Mazda) hanno firmato a Shanghai un memorandum d'intesa (MoU) per sviluppare congiuntamente veicoli a nuova energia (NEV) utilizzando il CIIC (Integrated Intelligent Chassis) di CATL e l'esperienza produttiva di Changan Mazda. La partnership supporta la strategia di elettrificazione di Changan Mazda e stabilisce un punto di riferimento per "l'integrazione tecnologica e lo sviluppo efficiente".
Vantaggi del TCO per le flotte commerciali
Rabobank dimostra che i veicoli commerciali leggeri elettrici olandesi offrono il TCO quinquennale più basso, anche prima degli incentivi. Gli studi sulle flotte evidenziano che la riduzione delle parti mobili porta a notevoli riduzioni di CO₂ e risparmi sulla manutenzione. Inoltre, questi studi sottolineano l'importanza della transizione verso architetture a 800 V, che, sebbene vantaggiosa, richiede investimenti significativi nella formazione e nell'aggiornamento del personale, con un conseguente aumento dei costi operativi. Entro il 2030, Xcel Energy punta a passare a una flotta completamente elettrica attraverso una strategia di sostituzione graduale dei camion. Questa iniziativa sottolinea la crescente tendenza delle aziende ad allineare le proprie strategie di approvvigionamento ai KPI di sostenibilità, riflettendo un più ampio impegno verso la responsabilità ambientale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sicurezza contro le fughe termiche nei cavi ad alta tensione | -2.1% | Globale, con impatto concentrato nei segmenti premium | A breve termine (≤ 2 anni) |
| Problemi cronici di resa delle celle 4680 nelle gigafactory | -1.8% | Nord America, con implicazioni sulla catena di fornitura a livello globale | Medio termine (2-4 anni) |
| Scarsità di alluminio riciclato di qualità per telai | -1.3% | Globale, colpisce in particolare i segmenti sensibili ai costi | A lungo termine (≥ 4 anni) |
| Riluttanza degli OEM a condividere i dati OTA | -0.9% | Globale, concentrato nei mercati automobilistici tradizionali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Richiami per runaway termico dei cavi ad alta tensione
Negli ultimi anni, diversi richiami di veicoli sono stati causati da fenomeni di instabilità termica nei cablaggi ad alta tensione. Tali richiami sono principalmente motivati da problemi di sicurezza, poiché l'instabilità termica può provocare surriscaldamento, incendi o altre situazioni pericolose. A seguito di un'indagine della National Highway Traffic Safety Administration (NHTSA), nel febbraio 2025 Samsung SDI ha richiamato 180,000 pacchi batteria ad alta tensione. Questi pacchi erano installati su alcuni veicoli Chrysler, Volkswagen, Audi e Ford in Nord America, Europa e Asia. In un richiamo globale, un produttore svedese sta ritirando quasi 73,000 veicoli ibridi plug-in. I veicoli interessati appartengono a diverse serie e sono stati distribuiti in tutto il mondo. Il problema si verifica quando i veicoli sono parcheggiati e completamente carichi; questi veicoli rischiano un cortocircuito nella batteria ad alta tensione. A titolo precauzionale, il produttore consiglia ai proprietari di astenersi dal ricaricare i propri veicoli. La Cina ora richiede un ritardo di propagazione termica di cinque minuti, il che ha portato all'utilizzo di strati di poliimmide DuPont Kapton e valvole di sfogo della pressione. Questi elementi aggiuntivi di design aumentano il costo per veicolo ma rimangono obbligatori per la credibilità del marchio [3] Samsung SDI, “Avviso di richiamo per motivi di sicurezza”, sdi.co.kr.
Problemi cronici di resa delle celle 4680
La linea Giga Texas di Tesla produce celle 4680 sufficienti per soli 1,000 Cybertruck a settimana, limitando l'implementazione al Modello 3/Y. Panasonic ha posticipato la produzione di celle 4680 alla seconda metà del 2, adducendo difetti nel rivestimento a secco del catodo, nonostante il formato prometta un risparmio sui costi del 2024%. Finché i rendimenti non si stabilizzeranno, i progettisti della piattaforma si proteggeranno ricorrendo a celle prismatiche o a sacchetto di provenienza duale, aggiungendo complessità alle geometrie di montaggio degli alloggiamenti delle batterie.
Analisi del segmento
Per propulsione: vantaggi della scala di ancoraggio dei BEV
La dimensione del mercato delle piattaforme EV per i veicoli elettrici a batteria (BEV) si è attestata al 63.15% di quota di fatturato nel 2024 e si prevede che crescerà a un CAGR del 25.73%. I layout a skateboard dedicati esclusivamente ai veicoli elettrici a batteria semplificano le strutture antiurto, i cablaggi e i circuiti di raffreddamento rispetto ai sistemi bimodali per veicoli ibridi plug-in (PHEV), riducendo la distinta base e i tempi di produzione. L'Agenzia Internazionale per l'Energia (IEA) registra 17 milioni di vendite globali di auto elettriche nel 2024, con la Cina che contribuisce per quasi la metà, alimentando le economie di scala nel settore automobilistico. L'Euro 6e-bis erode i benefici fiscali per i veicoli ibridi plug-in e allunga i cicli di omologazione, indirizzando la spesa in ricerca e sviluppo degli OEM verso kit di strumenti incentrati sui veicoli ibridi plug-in. Il consorzio MIH di Foxconn attrae marchi di fascia media alla ricerca di telai per veicoli ibridi plug-in pre-validati piuttosto che investire in sottoscocca per veicoli ibridi plug-in su misura.
I veicoli ibridi plug-in rimangono interessanti nelle aree con stazioni di ricarica limitate e gli enti regolatori li considerano un cuscinetto di conformità insieme ai veicoli elettrici a batteria (BEV) finché le reti di ricarica rapida non si diffonderanno ampiamente. Tuttavia, la complessità del doppio propulsore aggiunge 150-200 kg di massa e riduce il volume di carico, uno svantaggio per i corrieri urbani. Con l'avvicinarsi della parità di costo delle batterie, le roadmap delle piattaforme si dividono sempre più: i veicoli elettrici a batteria (BEV) sono la soluzione ideale per il mercato mainstream, mentre le micro-piattaforme con range extender sono destinate a cicli di servizio rurali di nicchia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di veicolo: le flotte commerciali superano l'adozione da parte dei passeggeri
Nel 67.38, le autovetture rappresentavano il 2024% della quota di mercato delle piattaforme elettriche, a dimostrazione del costante interesse dei consumatori per i veicoli elettrici. I derivati di berline e SUV sfruttano kit di stampaggio del pianale condivisi e alloggiamenti per batterie standardizzati per ridurre i costi delle varianti.
Tuttavia, i veicoli commerciali registrano una crescita con un CAGR del 25.31% grazie alla ricarica in deposito e ai profili di percorso prevedibili. Gli autobus elettrici traggono vantaggio dai cicli di lavoro elevati; l'inverter a tre livelli di ABB riduce le perdite armoniche del 75%, consentendo l'utilizzo di più pacchi batteria miniaturizzati per percorso. I produttori di furgoni per le consegne ottimizzano la lunghezza del passo e l'ingresso a pianale ribassato per la densità dei pacchi, anziché per l'ergonomia tradizionale dei passeggeri. Le zone comunali a zero emissioni e la tempestività dell'e-commerce alimentano ulteriormente questo volano di adozione.
Per componente: SiC Drives Motor System Upswing
Le batterie hanno rappresentato il 38.11% del fatturato del mercato delle piattaforme EV nel 2024, ma si ridurranno proporzionalmente con il calo del costo per kWh. Si prevede che Motor Systems raggiungerà il CAGR più elevato, pari al 24.95%, grazie agli inverter al carburo di silicio, che aumentano l'efficienza dell'inverter dal 96% al 99.5% e ne estendono l'autonomia dell'8-10%.
Inoltre, la crescente domanda di veicoli elettrici (EV) sta determinando la necessità di un'elettronica di potenza efficiente e affidabile. La tecnologia al carburo di silicio (SiC) è essenziale per rendere i veicoli elettrici più accessibili e potenti, supportando il passaggio alla mobilità elettrica (e-mobility). Il SiC migliora l'efficienza energetica e la gestione termica, consentendo una ricarica più rapida e progetti di veicoli elettrici compatti ed economici con autonomie maggiori. Le sue proprietà uniche, come un bandgap più ampio, gli consentono di gestire tensioni e carichi di potenza elevati, mentre l'elevata conduttività termica lo rende resistente al calore e ideale per applicazioni ad alta temperatura.
Per operatore: Flotta e servizi di retrofit prosperano
Gli OEM hanno garantito il 54.74% dei ricavi degli operatori nel 2024, ma il gruppo in più rapida crescita è quello degli operatori di flotte e delle aziende di retrofit, con un CAGR del 25.11%. Uber ha preordinato 100,000 berline BYD e ha offerto contratti di assistenza integrati, mentre i programmi di robotaxi Lucid-Nuro uniscono interni di lusso a veicoli a guida autonoma di Livello 4.
Gli installatori di veicoli commerciali elettrificati utilizzano tunnel batteria standardizzati e assali elettrici integrati, monetizzando le zone a basse emissioni in città. Gli stabilimenti multi-OEM di Magna riducono il rischio di oscillazioni di volume per le start-up, e il marketplace SDVerse di GM con Wipro consente l'upselling di servizi via etere su flotte di marchi misti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di piattaforma: gli strumenti modulari sbloccano l'ampiezza del portafoglio
Le piattaforme dedicate per veicoli elettrici hanno rappresentato il 63.19% del fatturato nel 2024: lo skateboard di Tesla, l'E-GMP di Hyundai e l'e-Platform 3.0 di BYD sono esempi di design "da zero". Tuttavia, le piattaforme modulari, con un CAGR del 24.15%, consentono di realizzare hatchback, coupé o furgoni cab-over con un'unica parte inferiore certificata anti-crash, tramite distanziali del passo e inserti per la lunghezza del pacco batteria.
Il telaio MIH aperto di Foxconn mette in mostra la "funzione come prodotto", separando le funzionalità software dai cicli hardware. Le piattaforme flessibili, ancora compatibili con ICE, rimangono principalmente per i restyling dei mercati emergenti; la loro crescita rallenta poiché i costi della doppia omologazione superano i ricavi incrementali.
Analisi geografica
Mercato delle piattaforme per veicoli elettrici nella regione Asia-Pacifico
L'area Asia-Pacifico ha mantenuto una quota di mercato del 39.16% nel 2024, con la Cina che ha spedito 4.27 milioni di veicoli elettrici rispetto agli 1.79 milioni di Tesla a livello globale. Il telaio Bedrock di CATL e le catene di fornitura locali da 800 V riducono i costi della distinta base (BOM) e consentono crossover compatti con un prezzo inferiore a 25,000 dollari. Giappone e Corea del Sud contribuiscono con il middleware per veicoli definiti dal software (SDV); gli stack SDV congiunti Nissan-Honda puntano a lanci nel 2026. Gli incentivi FAME-III dell'India e le prospettive di crescita annua composta (CAGR) del 16-39% per il Sud-est asiatico ampliano il volume indirizzabile regionale.
Mercato delle piattaforme per veicoli elettrici in Sud America
Il Sud America è in testa alla classifica di crescita con un CAGR del 24.87%. Le vendite di veicoli plug-in in Brasile sono cresciute del 90%, raggiungendo le 177,360 unità nel 2024, spinte dalle importazioni di batterie a tariffa zero fino alla fine del 2025 e dall'aumento dei prezzi della benzina. La flotta di veicoli elettrici dell'Uruguay, composta da 5,950 unità, è leader per penetrazione pro capite e il Sud America ospita ora oltre 4,000 stazioni di ricarica pubbliche che sostengono l'economia dell'elettrificazione della flotta.
Mercato delle piattaforme per veicoli elettrici in EMEA e Nord America
L'Europa domina i volumi grazie alla conformità alla normativa Euro 6e-bis e alle sue consolidate giga-factory, mentre il Nord America beneficia di crediti d'imposta per la produzione nazionale e della normativa statunitense sulle flotte pulite. Il Medio Oriente e l'Africa, guidati dall'adozione della normativa Euro 6b da parte degli Emirati Arabi Uniti, aprono nuove opportunità per piattaforme EV in kit spedite in CKD. L'adozione regionale dipende dalla densità di ricarica, dalle quote di rete rinnovabili e dalle normative sui contenuti locali che determinano l'economia unitaria.
Panorama competitivo
La concentrazione del mercato è moderata, poiché gli operatori OEM storici condividono la scena con i produttori a contratto e i disruptor tecnologici. Il vantaggio iniziale di Tesla nello skateboard si scontra con il volume di milioni di unità di BYD e la fornitura di batterie verticalmente integrata. La partecipazione di 5 miliardi di dollari di Volkswagen in Rivian segnala l'ingresso di player storici in piattaforme software-first. Magna fornisce sottoscocca per i modelli Fisker e Mercedes EQ, dimostrando la traiettoria del "build-for-hire". Foxconn sfrutta la scalabilità degli smartphone per offrire telai per veicoli elettrici aperti, corteggiando i marchi di secondo livello che non dispongono di capitale iniziale.
Le startup puntano a carichi di nicchia – Arrival nei furgoni dell'ultimo miglio e Volta nei camion per la distribuzione – ma molte si affidano alla licenza di proprietà intellettuale o si accoppiano con assemblatori a contratto quando i finanziamenti in conto capitale si riducono. Funzionalità software-defined come il precondizionamento delle batterie o il torque vectoring vengono monetizzate post-vendita, destabilizzando ulteriormente i modelli di profitto basati esclusivamente sull'hardware.
I richiami di sicurezza dovuti a incidenti dovuti a fughe termiche rendono l'abilità ingegneristica "cell-to-pack" un fattore di differenziazione reputazionale. Nel complesso, i vincitori combinano know-how nella chimica delle batterie, dimensioni di una gigafactory e roadmap software over-the-air che estendono la generazione di profitti oltre la vendita iniziale del veicolo.
Leader del settore delle piattaforme EV
Volkswagen Group
Tesla
BYD Auto
Motore SAIC
Hyundai Motor Group
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Mahindra & Mahindra prevede di lanciare una nuova piattaforma per veicoli multi-energia, probabilmente chiamata "Nu", nell'agosto 2025. Questa piattaforma supporterà veicoli a combustione interna, ibridi ed elettrici.
- Maggio 2025: CATL ha stretto una partnership con Changan Mazda per sviluppare congiuntamente veicoli elettrici a batteria basati sul telaio CATL Bedrock, ampliando la diffusione della piattaforma come servizio.
- Gennaio 2024: Tata Motors ha presentato la sua ultima piattaforma, Acti.ev, dedicata alla mobilità elettrica. Questa piattaforma innovativa segna l'inizio del viaggio di Tata Motors nel mondo dei veicoli completamente elettrici. L'architettura "skateboard" della piattaforma ha debuttato con Punch.ev, per poi essere adottata da altri modelli, tra cui le versioni elettriche di Curvv, Sierra e Harrier di Tata Motors.
- Gennaio 2024: Stellantis NV ha presentato STLA Large, una piattaforma versatile e completamente elettrica progettata per vari veicoli destinati ai segmenti D ed E globali.
Ambito del rapporto sul mercato globale delle piattaforme EV
| Veicoli elettrici a batteria (BEV) |
| Veicoli elettrici ibridi plug-in (PHEV) |
| Veicoli elettrici (HEV) |
| Veicoli elettrici a celle a combustibile (FCEV) |
| Carrozza passeggeri | Hatchbacks |
| berline | |
| Veicoli utilitari (SUV/MUV) | |
| Veicolo commerciale | Camion elettrici |
| Autobus elettrici | |
| Furgoni elettrici / pick-up |
| Sistemi di sospensione |
| Sistemi di sterzo |
| Sistemi motori |
| Batterie |
| Sistemi frenanti |
| Telaio |
| Altro componente |
| OEM |
| Produttori/Integratori a contratto |
| Start-up / Sviluppatori tecnologici |
| Operatori di flotte e aziende di retrofit |
| Altro |
| Piattaforma EV dedicata |
| Piattaforma flessibile |
| Piattaforma modulare |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per propulsione | Veicoli elettrici a batteria (BEV) | |
| Veicoli elettrici ibridi plug-in (PHEV) | ||
| Veicoli elettrici (HEV) | ||
| Veicoli elettrici a celle a combustibile (FCEV) | ||
| Per tipo di veicolo | Carrozza passeggeri | Hatchbacks |
| berline | ||
| Veicoli utilitari (SUV/MUV) | ||
| Veicolo commerciale | Camion elettrici | |
| Autobus elettrici | ||
| Furgoni elettrici / pick-up | ||
| Per componente | Sistemi di sospensione | |
| Sistemi di sterzo | ||
| Sistemi motori | ||
| Batterie | ||
| Sistemi frenanti | ||
| Telaio | ||
| Altro componente | ||
| Per operatore | OEM | |
| Produttori/Integratori a contratto | ||
| Start-up / Sviluppatori tecnologici | ||
| Operatori di flotte e aziende di retrofit | ||
| Altro | ||
| Per tipo di piattaforma | Piattaforma EV dedicata | |
| Piattaforma flessibile | ||
| Piattaforma modulare | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato delle piattaforme EV?
Nel 19.86 il mercato delle piattaforme per veicoli elettrici ha raggiunto i 2025 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato delle piattaforme per veicoli elettrici?
Si prevede che crescerà a un CAGR del 24.01%, raggiungendo i 58.26 miliardi di USD entro il 2030.
Quale regione domina i ricavi delle piattaforme EV?
La regione Asia-Pacifico è in testa con una quota di mercato del 39.16%, trainata principalmente dalla catena di fornitura integrata della Cina.
Perché i veicoli commerciali sono l'applicazione in più rapida crescita?
Gli operatori di flotte ora realizzano un costo totale di proprietà inferiore per i camion leggeri e i furgoni elettrici, con un CAGR del 25.31% per le piattaforme di veicoli commerciali.
Quale tendenza tecnologica sta aumentando la domanda di sistemi motori?
Gli inverter al carburo di silicio garantiscono guadagni di portata fino all'8% e un'efficienza del 99.5%, sostenendo un CAGR del 24.95% per i sistemi motore.
Chi sono i principali attori che definiranno gli standard futuri delle piattaforme?
Le collaborazioni con BYD, Tesla, CATL, il consorzio MIH di Foxconn, Magna e Rivian-Volkswagen sono i principali fattori di influenza grazie alla scalabilità, all'integrazione delle batterie e alle capacità definite dal software.


