

Dimensioni e quota di mercato della piattaforma software per la gestione della ricarica dei veicoli elettrici
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
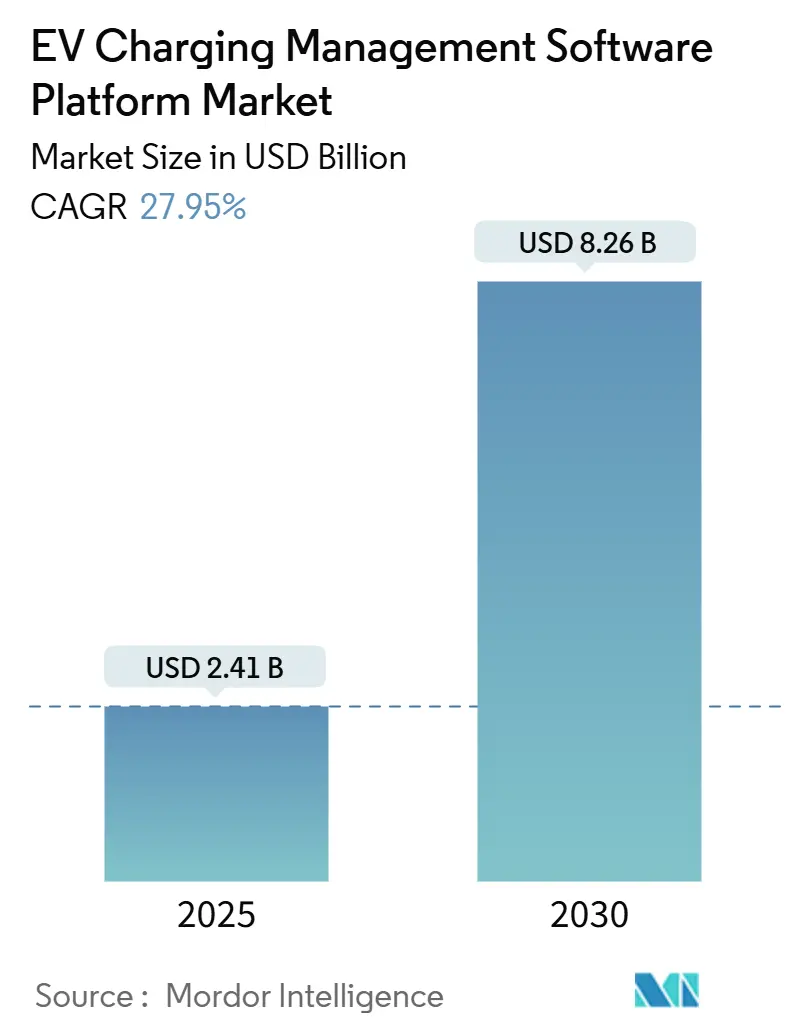
| Dimensione del mercato (2025) | 2.41 miliardo di dollari |
| Dimensione del mercato (2030) | 8.26 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 27.95% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della piattaforma software per la gestione della ricarica dei veicoli elettrici di Mordor Intelligence
Si stima che il mercato delle piattaforme software per la gestione della ricarica dei veicoli elettrici valga 2.41 miliardi di dollari nel 2025 e che raggiunga gli 8.26 miliardi di dollari entro il 2030, con un CAGR del 27.95% durante il periodo di previsione (2025-2030). L'espansione riflette l'intersezione tra incentivi governativi, elettrificazione delle flotte aziendali e accelerazione dell'adozione di standard, innalzando l'asticella tecnica per le piattaforme back-end. I moduli incentrati sulle operazioni avranno l'impatto più significativo nel 2024, mentre le funzioni di analisi registrano i guadagni più rapidi, poiché gli operatori trasformano i dati di ricarica grezzi in informazioni fruibili sulla rete e sui ricavi. Le implementazioni cloud prevalgono perché le aziende privilegiano la scalabilità low-touch e l'integrazione perfetta con gli stack IT esistenti. I corridoi di ricarica rapida spingono i requisiti software di Livello 3 verso l'alto, ma i caricatori di Livello 2 sono ancorati alla maggior parte dei siti installati. I caricatori pubblici guidano le metriche di base installata, ma le installazioni in luoghi di lavoro e flotte private ora registrano le curve di crescita più ripide. A livello regionale, il Nord America è in testa alla classifica delle spese, mentre l'Asia-Pacifico registra l'aumento più rapido, trainato da Cina e India.
Punti chiave del rapporto
- Per modulo, Operations Management ha detenuto il 31.26% della quota di mercato della piattaforma software per la gestione della ricarica dei veicoli elettrici nel 2024, mentre si prevede che analisi e reporting cresceranno a un CAGR del 27.97% fino al 2030.
- In base al tipo di distribuzione, i modelli cloud hanno conquistato il 73.24% della quota di mercato delle piattaforme software per la gestione della ricarica dei veicoli elettrici nel 2024 e si prevede che il cloud registrerà un CAGR del 27.99% nel periodo 2025-2030.
- In base al tipo di caricabatterie, nel 2 Level 53.37 deteneva una quota del 2024% del mercato delle piattaforme software per la gestione della ricarica dei veicoli elettrici, mentre le soluzioni Level 3 sono destinate a crescere a un CAGR del 28.03% entro il 2030.
- Per sito di ricarica, nel 63.21 le infrastrutture pubbliche controllavano il 2024% della quota di mercato delle piattaforme software per la gestione della ricarica dei veicoli elettrici, mentre si prevede che le infrastrutture private cresceranno a un CAGR del 28.08% entro il 2030.
- In termini di utenti finali, nel 47.61 gli operatori di punti di ricarica hanno dominato con il 2024% della quota di mercato delle piattaforme software per la gestione della ricarica dei veicoli elettrici, mentre si prevede che gli operatori di flotte cresceranno a un CAGR del 28.11% nello stesso arco temporale.
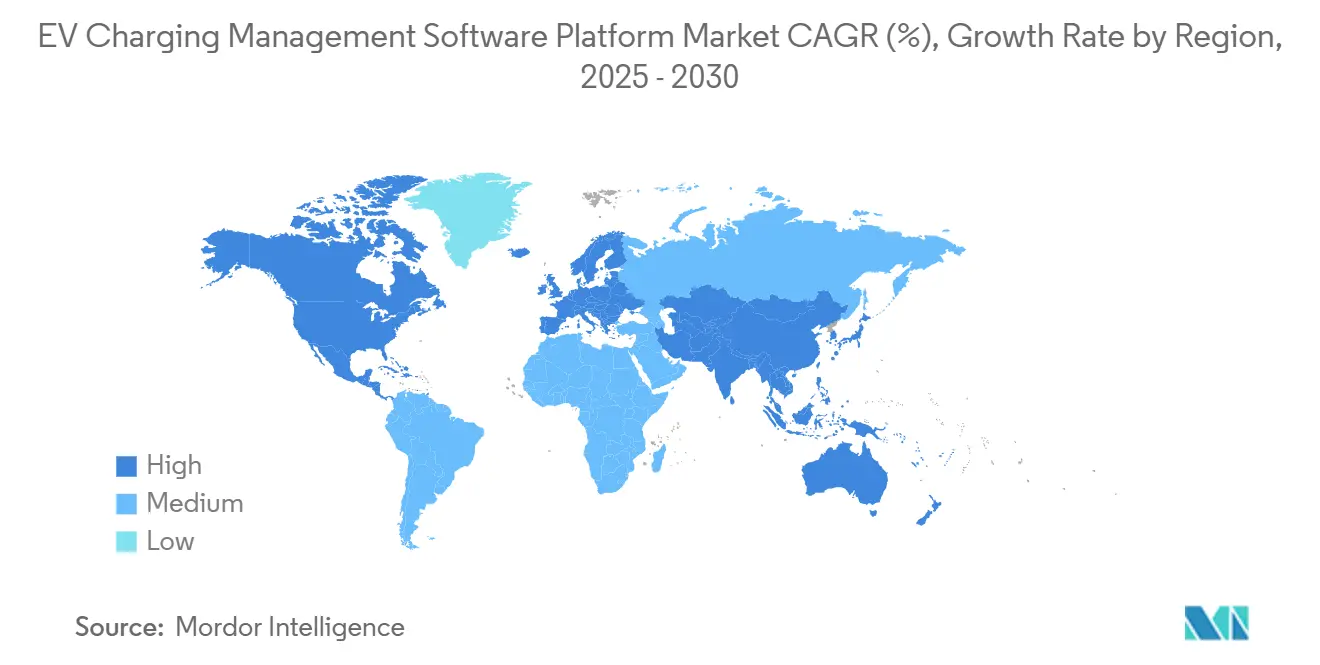
- In termini geografici, il Nord America è stato il leader con il 37.88% della quota di mercato delle piattaforme software per la gestione della ricarica dei veicoli elettrici nel 2024, mentre si prevede che l'area Asia-Pacifico registrerà un CAGR del 28.01% entro il 2030.
Tendenze e approfondimenti del mercato globale delle piattaforme software per la gestione della ricarica dei veicoli elettrici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incentivi governativi | + 6.2% | Globale, con l'impatto più forte in Nord America e nell'UE | Medio termine (2-4 anni) |
| Impennata dell'elettrificazione della flotta | + 5.8% | Globale, guidato da Nord America ed Europa | A breve termine (≤ 2 anni) |
| Conformità con OCPP 2.0.1 e ISO 15118 | + 4.1% | Europa e Nord America centrali, in espansione verso l'Asia Pacifica | A lungo termine (≥ 4 anni) |
| Gestione dinamica del carico basata sull'intelligenza artificiale | + 3.9% | Nucleo dell'Asia Pacifica, con ripercussioni sul Nord America e sull'UE | Medio termine (2-4 anni) |
| Monetizzazione della domanda-risposta | + 2.7% | Nord America e UE, adozione anticipata in Australia | A lungo termine (≥ 4 anni) |
| Ecosistemi di ricarica integrati con l'accumulo | + 2.4% | Globale, con i primi guadagni in California, Germania e Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incentivi e sussidi governativi
La spesa federale, come l'ingente somma stanziata nell'ambito dell'Infrastructure Investment and Jobs Act statunitense, collega l'implementazione dell'hardware al software che soddisfa i requisiti di reporting OCPP 2.0.1 [1] “Division J – Title III – Electric Vehicle Charging,” Infrastructure Investment and Jobs Act, congress.gov . Il Regolamento europeo sulle infrastrutture per i combustibili alternativi impone l'interoperabilità dei pagamenti e la trasparenza dei prezzi, innalzando il livello di base per i sistemi back-end ricchi di funzionalità. L'India vincola i sussidi previsti dalla National Electric Mobility Mission a piattaforme che supportano i sistemi di pagamento locali e gli standard di comunicazione di rete [2] “National Electric Mobility Mission Plan,” Government of India, niti.gov.in. Queste regole di finanziamento escludono gli strumenti di orchestrazione di base e premiano i fornitori con servizi di rete multiprotocollo, aumentando la domanda di soluzioni software avanzate per la gestione della ricarica dei veicoli elettrici. Il risultato restringe il bacino di fornitori validi ed elimina le barriere tecniche all'ingresso.
Impennata dell'elettrificazione della flotta
Le flotte di pacchi, ultimo miglio e servizi comunali passano ai veicoli elettrici a batteria nell'ambito degli obiettivi aziendali sulle emissioni, stimolando la domanda di piattaforme che uniscano spedizione, telematica e fatturazione energetica in un unico pacchetto. L'espansione di UPS e FedEx nel settore dei furgoni elettrici richiede algoritmi di ricarica basati sul percorso che riducano i tempi di inattività e i costi energetici. Il software deve mostrare un chiaro ROI attraverso tariffe di domanda inferiori, manutenzione predittiva e un maggiore utilizzo delle risorse. La profondità di integrazione con le suite di gestione della flotta esistenti, quindi, differenzia i fornitori. Questa dinamica è alla base delle prospettive di CAGR per la spesa degli operatori di flotte in funzionalità di mercato del software di gestione della ricarica dei veicoli elettrici.
Conformità con OCPP 2.0.1 e ISO 15118
Il passaggio da OCPP 1.6 a OCPP 2.0.1 aggiorna la crittografia, la gestione delle transazioni e i controlli di ricarica intelligente, mentre ISO 15118 aggiunge Plug & Charge e la messaggistica veicolo-rete. I fornitori in grado di integrare questi standard in anticipo ottengono velocità di immissione sul mercato, maggiore sicurezza e un'esperienza utente migliorata. L'Europa applica questi protocolli tramite AFIR e le linee guida statunitensi sui finanziamenti li riprendono. Le aziende di software più piccole prive di competenze sui protocolli affrontano un rischio esistenziale, accelerando il consolidamento del mercato attorno ai fornitori pronti per gli standard.
Gestione dinamica del carico basata sull'intelligenza artificiale
Le piattaforme ora implementano l'apprendimento automatico per prevedere il carico del sito, le energie rinnovabili legate alle condizioni meteorologiche e i modelli tariffari, riducendo i costi energetici fino a due quinti per operatori come Ampcontrol e Driivz. Gli algoritmi segnalano anche i guasti dei componenti prima dei tempi di inattività e orchestrano i sistemi di storage per generare ricavi da demand-response. Questo vantaggio incentrato sui dati aumenta i costi di switching e sottolinea perché i moduli di analisi registrano il tasso di crescita più rapido nel mercato dei software per la gestione della ricarica dei veicoli elettrici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sfide di interoperabilità hardware | -3.2% | Globale, più acuto in Nord America durante la transizione NACS | A breve termine (≤ 2 anni) |
| Rischi per la sicurezza informatica e la privacy dei dati | -2.8% | Globale, con crescenti preoccupazioni in Europa a causa del GDPR | Medio termine (2-4 anni) |
| Ecosistemi chiusi controllati dagli OEM | -2.1% | Globale, guidato dall'approccio proprietario di Tesla | A lungo termine (≥ 4 anni) |
| Scarsità di talenti certificati OCPP/OCPI | -1.9% | Europa e Nord America, espandendosi verso l'Asia Pacifica | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sfide di interoperabilità hardware
La migrazione in corso dalle prese CCS a quelle NACS costringe il software a destreggiarsi tra più connettori, livelli di potenza e set di messaggi. L'integrazione Supercharger di Tesla si basa ancora su API proprietarie, complicando l'implementazione di piattaforme di terze parti. I proprietari di flotte con veicoli OEM misti si trovano ad affrontare problemi di gestione degli adattatori, con conseguenti costi di supporto crescenti. I fornitori che astraggono la diversità hardware in un'unica dashboard si rivolgono agli operatori che cercano esperienze utente fluide.
Rischi per la sicurezza informatica e la privacy dei dati
Una flotta di caricabatterie hackerata può innescare instabilità della rete o far trapelare i dati di pagamento degli autisti. Le norme GDPR dell'UE prevedono multe per i trasgressori fino a un minimo del fatturato annuo, ponendo al centro dell'attenzione la spesa per la sicurezza. Il software deve crittografare le sessioni end-to-end, monitorare le anomalie e rilasciare patch tempestive senza interruzioni del servizio. Le aziende più piccole faticano a finanziare team di sicurezza dedicati, spingendo gli acquirenti verso fornitori affermati con centri operativi di sicurezza attivi 24 ore su 7, XNUMX giorni su XNUMX.
Analisi del segmento
Per modulo: la gestione delle operazioni guida mentre l'analisi accelera
Nel 31.26, i moduli di gestione operativa detenevano il 2024% della quota di mercato dei software per la gestione della ricarica dei veicoli elettrici, a sottolineare il primato del monitoraggio dei tempi di attività, dell'autenticazione degli utenti e dei flussi di lavoro di manutenzione su larga scala. Queste funzionalità rimangono indispensabili man mano che le reti si espandono oltre i confini di un singolo sito. Il predominio del segmento riflette anche la base installata di sistemi legacy che privilegiano l'integrità delle transazioni rispetto alle informazioni avanzate.
Tuttavia, si prevede che Analytics & Reporting crescerà a un CAGR del 27.97%, superando ogni altro set di funzionalità. L'aumento della reportistica normativa e la domanda di ottimizzazione dei costi energetici alimentano questa crescita. I fornitori integrano modelli di apprendimento automatico che estraggono i dati di utilizzo per prevedere la domanda e segnalare l'affaticamento dei componenti. Gli operatori di sito sfruttano dashboard per l'impostazione dinamica delle tariffe e la contabilizzazione delle emissioni di carbonio. Queste funzionalità ricche di dati aumentano il valore strategico e stimolano lo slancio delle vendite incrociate verso suite integrate.
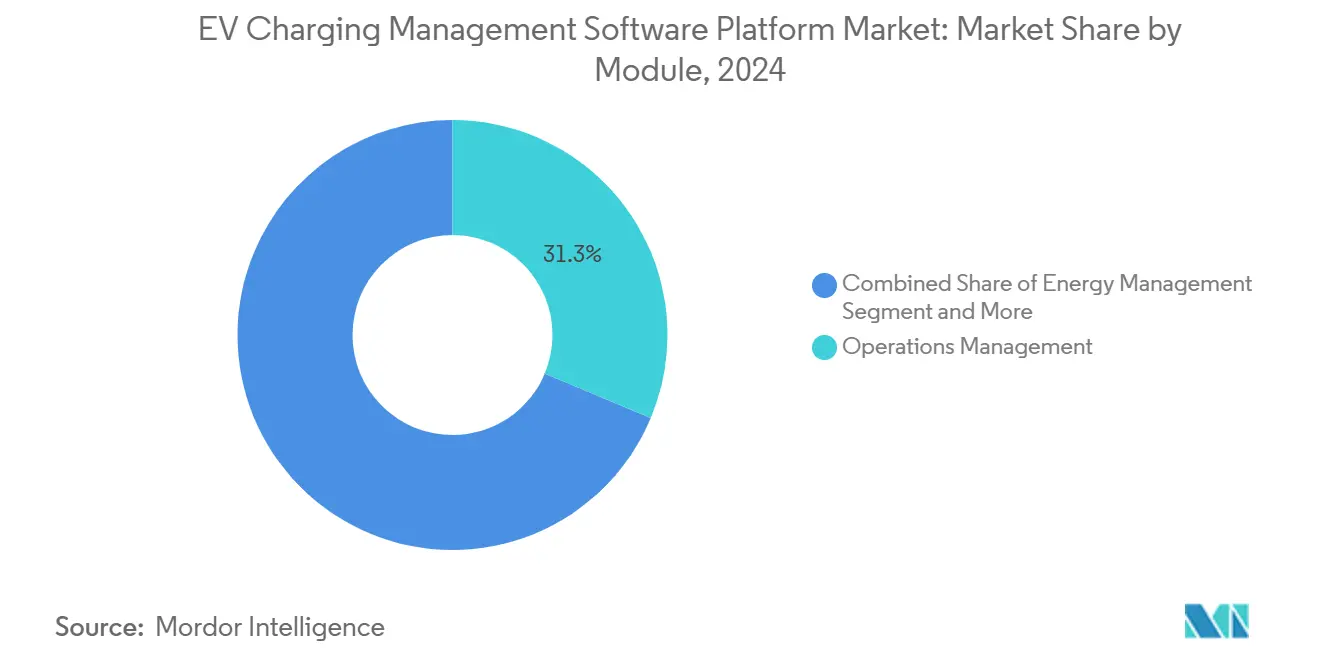
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di distribuzione: il dominio del cloud si approfondisce
Nel 73.24, le soluzioni cloud hanno dominato il 2024% del mercato dei software per la gestione della ricarica dei veicoli elettrici, poiché le aziende hanno iniziato a privilegiare modelli di abbonamento che non richiedono la manutenzione di server locali. Gli aggiornamenti software centralizzati tengono il passo con i protocolli in rapida evoluzione e le modifiche del firmware dei caricabatterie. Gli operatori beneficiano di architetture ad alta disponibilità e di accesso basato sui ruoli in siti distribuiti, caratteristiche chiave per le flotte nazionali.
L'adozione di soluzioni ibride si sta diffondendo tra le aziende di servizi di pubblica utilità e di difesa che richiedono la sovranità dei dati, ma i miglioramenti della larghezza di banda e i framework di sicurezza Zero Trust erodono la giustificazione on-premise. Si prevede che la coorte cloud registrerà un CAGR del 27.99% entro il 2030, rafforzando gli incentivi dei fornitori a sviluppare roadmap SaaS native.
Per tipo di caricabatterie: Livello 2 Ancore, Livello 3 Interruzioni
Nel 2, le unità di Livello 53.37 rappresentavano il 2024% della quota di mercato dei software di gestione della ricarica per veicoli elettrici, poiché i luoghi di lavoro e le destinazioni corrispondevano al loro profilo di permanenza di sei-otto ore. Le tariffe energetiche e la capacità della rete elettrica favoriscono inoltre velocità di ricarica moderate nelle proprietà commerciali. Di conseguenza, il software di gestione si basa sulla gestione di base delle code e sulla reportistica giornaliera.
L'infrastruttura di Livello 3, al contrario, registra un CAGR del 28.03%, con i corridoi autostradali e le flotte di ride-hail che puntano a tempi di percorrenza di 20 minuti. I caricatori rapidi generano tariffe più elevate e stress termico, richiedendo un bilanciamento del carico sofisticato, curve di ricarica a basso consumo di batteria e prezzi dinamici in tempo reale. Il software ottimizzato per queste sfide si differenzia attraverso algoritmi di intelligenza artificiale che valutano i vincoli della rete, la composizione chimica delle batterie e i prezzi all'ingrosso dell'energia.
Per sito di ricarica: pubblico ora, privato dopo
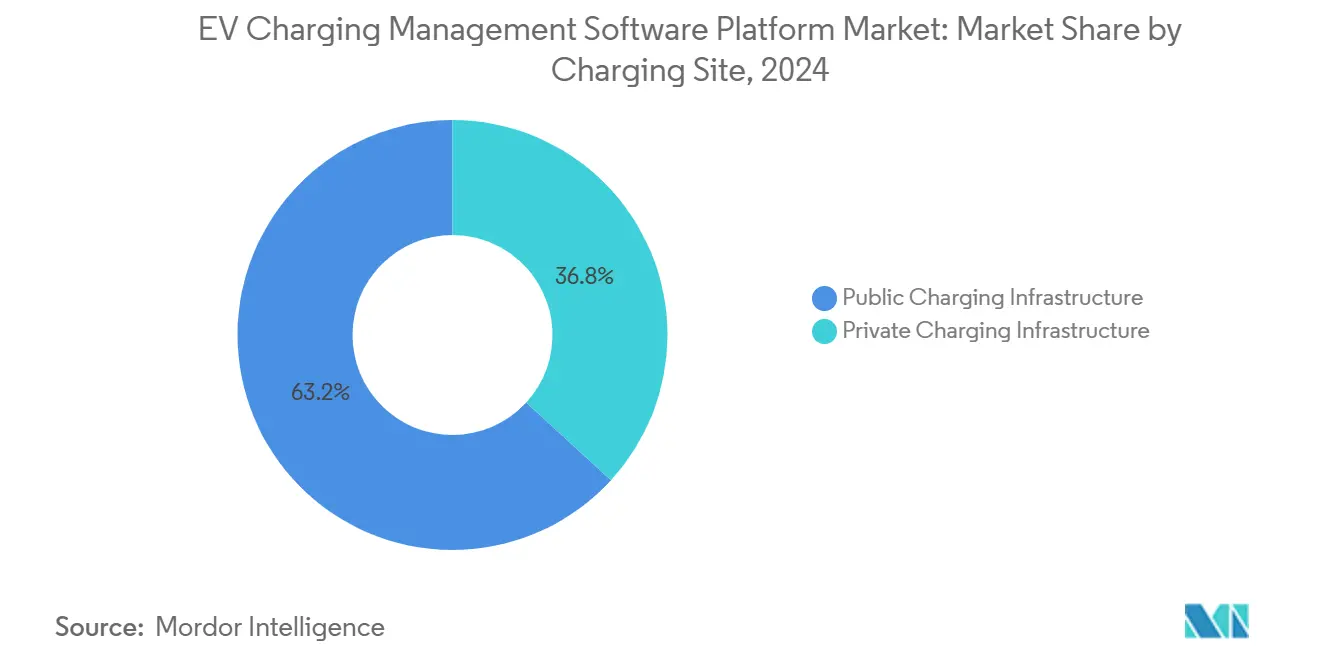
Nel 63.21, le reti pubbliche hanno mantenuto il 2024% della quota di mercato dei software per la gestione della ricarica dei veicoli elettrici, sostenute dai finanziamenti federali e dalle partnership con le destinazioni commerciali. L'interoperabilità dei pagamenti e gli accordi di roaming hanno generato volumi significativi di licenze software.
Le installazioni private, tuttavia, cresceranno a un CAGR del 28.08%, poiché gli impegni ESG aziendali spingono i datori di lavoro a installare caricabatterie "dietro le quinte". La complessità supera le implementazioni pubbliche, poiché le piattaforme devono integrare sistemi di identificazione dei dipendenti, gestione energetica degli edifici e flussi di lavoro per i rimborsi delle risorse umane. I fornitori in grado di integrare questi sistemi si aggiudicano contratti a lungo termine con depositi di flotte e uffici multi-tenant.
Per utente finale: i CPO mantengono la posizione, le flotte accelerano
Nel 47.61, gli operatori di punti di ricarica hanno conquistato il 2024% della quota di mercato dei software per la gestione della ricarica dei veicoli elettrici, grazie alla scalabilità della rete pubblica e ai marchi di consumo consolidati. I loro requisiti di prodotto includono app per i clienti, gateway di pagamento e sistemi di pagamento per il roaming.
Gli operatori di flotte promettono la crescita più elevata, con un CAGR del 28.11%, poiché le flotte di servizi di consegna, ride-hail e autobus si stanno riposizionando verso l'alimentazione a batteria. Insistono sull'integrazione degli scheduler, sulle previsioni energetiche basate sul percorso e sull'analisi della manutenzione. I fornitori che offrono API modulari trovano terreno fertile in questo ambito, poiché le flotte cercano di integrare i dati di ricarica in ecosistemi telematici più ampi. Anche le utility e gli OEM di veicoli elettrici ampliano la propria presenza integrando il software con i servizi di rete e le vendite di veicoli.
Analisi geografica
Il Nord America ha detenuto il 37.88% della quota di mercato dei software per la gestione della ricarica dei veicoli elettrici nel 2024, dopo che un finanziamento statunitense di portata storica ha stabilito requisiti software conformi agli standard. La leadership della California in materia di obblighi per i veicoli a zero emissioni, il programma nazionale per le infrastrutture dei veicoli elettrici e gli incentivi delle utility contribuiscono a rendere la regione un fertile scenario per i primi utilizzatori. I finanziamenti federali e provinciali del Canada ampliano la domanda di piattaforme bilingue, mentre la spinta nascente del Messico verso i veicoli elettrici attrae i fornitori con dashboard multivaluta.
L'Asia Pacifica è la regione con la crescita più rapida, con un CAGR del 28.01% fino al 2030. Le dimensioni della Cina costringono i fornitori a localizzare i server e a conformarsi alla legge sulla sicurezza informatica, ma l'enorme densità di colonnine di ricarica pubbliche offre set di dati senza pari per l'addestramento degli algoritmi. L'obiettivo indiano di 1.32 milioni di colonnine di ricarica sblocca opportunità di ricarica intelligente nelle aree rurali e urbane che si integrano con i suoi sistemi di pagamento UPI [3] "Public Charging Station Guidelines", Ministero dell'edilizia abitativa e degli affari urbani - India, mohua.gov.in . La pianificazione della resilienza del Giappone valorizza le capacità peer-to-grid ISO 15118. Ogni paese premia quindi architetture flessibili e interfacce multilingue.
Il quadro normativo coerente europeo, ancorato all'AFIR e al GDPR, garantisce un volume costante di risorse per le piattaforme che rafforzano la crittografia e supportano la gestione del roaming. Il programma tedesco Energiewende amplia la portata delle logiche di ricarica sincronizzate con le energie rinnovabili, mentre i Paesi Bassi sperimentano depositi di autobus veicolo-rete che richiedono scambi di dati in millisecondi. I fornitori che padroneggiano questi livelli di integrazione sono in grado di aggiudicarsi contratti paneuropei, mentre gli Stati membri si affrettano verso gli obiettivi di riduzione delle emissioni per il 2030.
Panorama competitivo
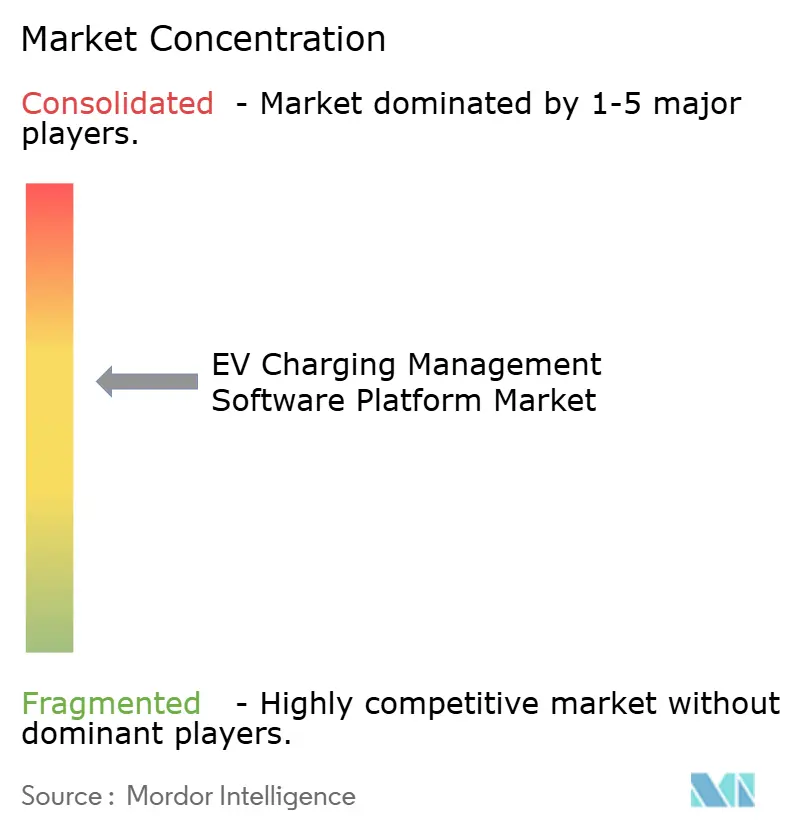
La struttura del mercato tende verso una moderata frammentazione, ma si sta restringendo. Grandi aziende petrolifere come Shell hanno acquisito Volta, convertendo le loro sedi immobiliari commerciali in hub di ricarica ricchi di dati e integrandoli nel trading desk energetico di Shell. Fleetcor, specialista dei pagamenti, ha acquistato Mina per abbinare le carte carburante per flotte alla fatturazione elettrica. L'acquisizione di Zemetric da parte di Blink Charging nel 2025 sottolinea la corsa all'assorbimento di talenti nel campo dell'intelligenza artificiale. Queste mosse comprimono il mercato e aumentano le funzionalità di base.
Operatori storici come ChargePoint e Tesla difendono la propria quota di mercato attraverso ecosistemi verticali e un controllo approfondito del firmware. Allo stesso tempo, operatori software-first come Driivz e Ampcontrol corteggiano operatori che necessitano di API aperte e ottimizzazione basata sull'apprendimento automatico. La proprietà intellettuale è in competizione per la previsione del carico, il punteggio di salute della batteria e l'orchestrazione multi-asset. I fornitori che puntano sulla governance open source continuano ad aggiudicarsi appalti pubblici che richiedono la neutralità tecnologica.
Gli obblighi di sicurezza più stringenti e la complessità dei protocolli creano barriere all'acquisizione per le startup con un basso budget. Tuttavia, persistono opportunità di nicchia nei segmenti dell'elettrificazione marittima, dei servizi a terra aeroportuali e dell'industria mineraria, dove il know-how di settore prevale sulle dimensioni. I competitor di successo collaboreranno probabilmente con le utility per assicurarsi flussi di entrate derivanti dai servizi di rete e differenziarsi oltre la semplice fatturazione delle sessioni.
Leader del settore della piattaforma software per la gestione della ricarica dei veicoli elettrici
ChargePoint
Tesla Inc.
ABB Ltd
EVBox (Everon)
Siemens AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: Blink Charging ha acquisito Zemetric per una cifra non rivelata per potenziare le funzionalità di analisi e ottimizzazione incentrate sulla flotta.
- Gennaio 2025: Amber acquista Charge HQ, con sede in Australia, per 15 milioni di dollari australiani (10.1 milioni di dollari statunitensi) per ottenere un software vehicle-to-grid e una base di clienti residenziali.
Ambito del rapporto sul mercato globale della piattaforma software per la gestione della ricarica dei veicoli elettrici
| Gestione delle operazioni |
| Energy Management |
| Gestione della fatturazione e dei pagamenti |
| User Access Control |
| Analytics e rapporti |
| Basato su cloud |
| On-Premise |
| Livello 1 |
| Livello 2 |
| Livello 3 |
| Infrastruttura di ricarica pubblica |
| Infrastruttura di ricarica privata |
| Operatori di punti di ricarica (CPO) |
| Operatori di flotte |
| Elettricita, Gas Ed Acqua |
| OEM di veicoli elettrici |
| Agenzie governative |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Spagna | |
| Italia | |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | India |
| Cina | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per modulo | Gestione delle operazioni | |
| Energy Management | ||
| Gestione della fatturazione e dei pagamenti | ||
| User Access Control | ||
| Analytics e rapporti | ||
| Per tipo di distribuzione | Basato su cloud | |
| On-Premise | ||
| Per tipo di caricatore | Livello 1 | |
| Livello 2 | ||
| Livello 3 | ||
| Per sito di ricarica | Infrastruttura di ricarica pubblica | |
| Infrastruttura di ricarica privata | ||
| Per utente finale | Operatori di punti di ricarica (CPO) | |
| Operatori di flotte | ||
| Elettricita, Gas Ed Acqua | ||
| OEM di veicoli elettrici | ||
| Agenzie governative | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Spagna | ||
| Italia | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | India | |
| Cina | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto per il software di gestione della ricarica dei veicoli elettrici entro il 2030?
Si prevede che il mercato raggiungerà i 8.26 miliardi di dollari entro il 2030.
Quale segmento di moduli si sta espandendo più rapidamente?
Il settore Analytics & Reporting crescerà a un CAGR del 27.97% entro il 2030.
Perché le implementazioni cloud sono dominanti?
Le aziende preferiscono modelli SaaS scalabili che semplificano gli aggiornamenti e si integrano facilmente con i sistemi energetici e di flotta.
Quale regione mostra il tasso di crescita più elevato?
L'area Asia-Pacifico è pronta per un CAGR del 28.01%, trainata da Cina e India.
Come si sta sviluppando il consolidamento del mercato?
Le principali aziende del settore energetico e gli specialisti dei pagamenti stanno acquisendo aziende di software per le funzionalità di intelligenza artificiale e l'integrazione dei servizi di rete.
Quali misure di sicurezza informatica sono fondamentali per gli operatori?
La crittografia end-to-end, il rilevamento delle anomalie e la conformità alle normative in stile GDPR sono ormai essenziali.


