

Dimensioni e quota del mercato della ricarica dei veicoli elettrici come servizio
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
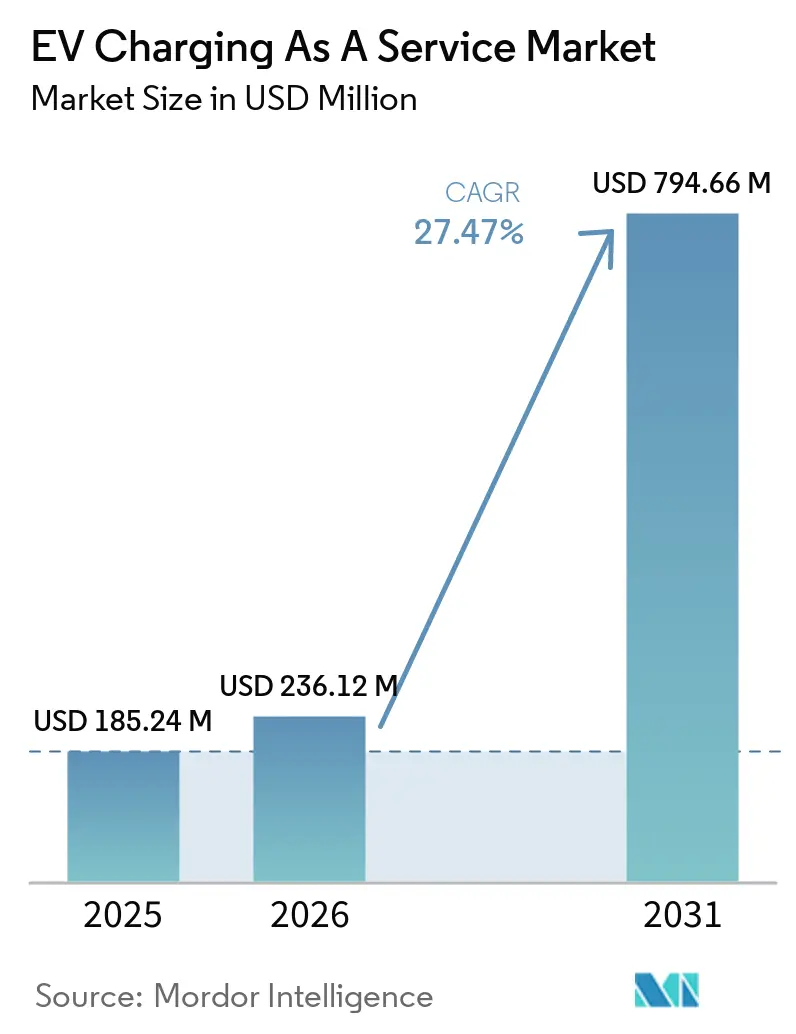
| Dimensione del mercato (2026) | USD 236.12 milioni |
| Dimensione del mercato (2031) | USD 794.66 milioni |
| Tasso di crescita (2026 - 2031) | 27.47% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
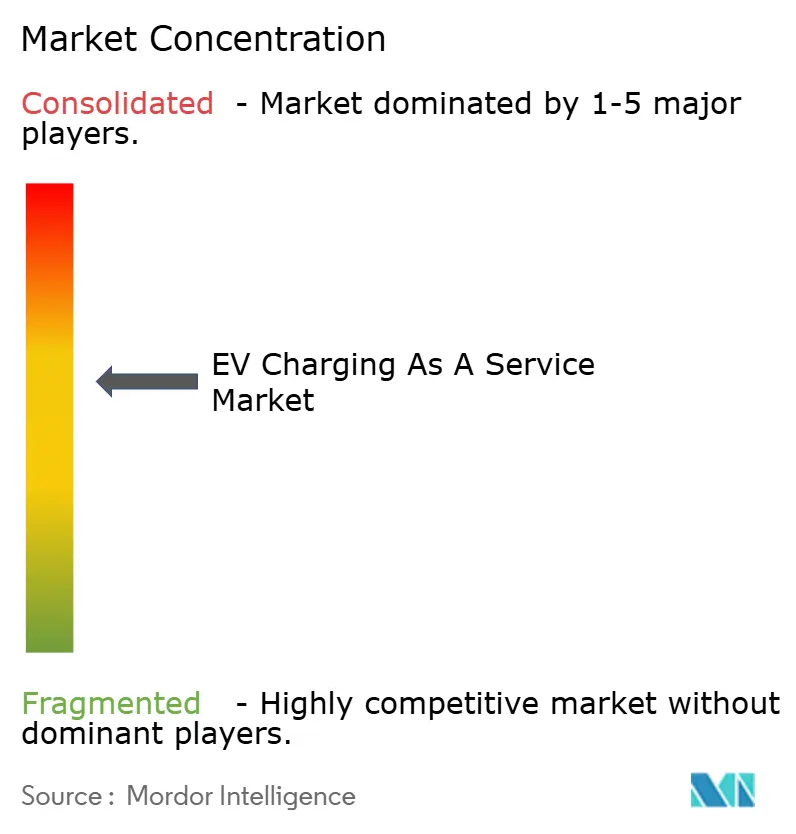
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della ricarica dei veicoli elettrici come servizio di Mordor Intelligence
Il mercato dei servizi di ricarica per veicoli elettrici (EV Charging as a Service) aveva un valore di 185.24 milioni di dollari nel 2025 e si prevede che crescerà da 236.12 milioni di dollari nel 2026 a 794.66 milioni di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 27.47% durante il periodo di previsione (2026-2031). Gestori di flotte, proprietari di immobili e comuni si rivolgono sempre più a fornitori di servizi per mitigare i rischi legati alla proprietà delle colonnine di ricarica. Questi fornitori offrono un pacchetto completo di hardware, software e manutenzione a fronte di un canone mensile. Negli Stati Uniti, le agenzie stanno erogando sovvenzioni NEVI (National Electric Vehicle Infrastructure) ai fornitori, con la clausola che questi garantiscano un elevato tempo di attività, un obiettivo quasi irraggiungibile per le città con budget limitati. Nel frattempo, l'Europa sta portando avanti il Regolamento sulle infrastrutture per i combustibili alternativi (AFIR), che impone un aumento significativo delle colonnine di ricarica pubbliche rispetto al numero di veicoli elettrici a batteria entro la fine del decennio. Questa normativa sta spingendo i concessionari autostradali verso accordi a lungo termine di Charging-as-a-Service (CaaS), che spesso prevedono clausole di condivisione dei ricavi. Nella regione Asia-Pacifico, questo slancio è in gran parte dovuto alla mossa strategica della Cina, che consente agli operatori privati di gestire un numero considerevole di colonnine di ricarica esistenti. In cambio, questi operatori ricevono tariffe basate sull'utilizzo e ulteriori entrate derivanti dai servizi di rete.
Punti chiave del rapporto
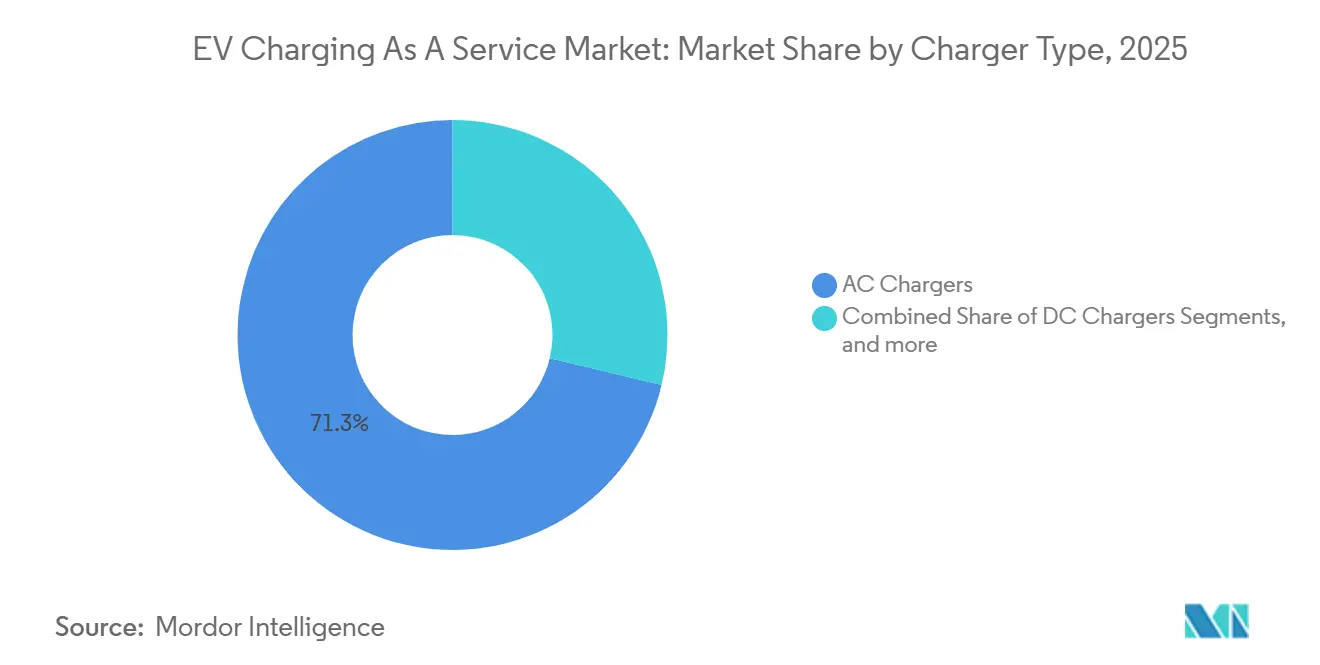
- Per tipologia di caricabatterie, le unità CA detenevano la quota di mercato maggiore, pari al 71.27%, nel settore dei servizi di ricarica per veicoli elettrici (EV Charging As A Service) nel 2025, mentre si prevede che i caricabatterie rapidi CC cresceranno a un tasso annuo composto del 27.49% fino al 2031.
- Nel settore dei servizi per flotte, i veicoli aziendali e i pool di veicoli hanno conquistato il 27.65% della quota di mercato del servizio di ricarica per veicoli elettrici (EV Charging As A Service) nel 2025, mentre si prevede che le flotte per le consegne cresceranno a un tasso annuo composto del 27.55% fino al 2031.
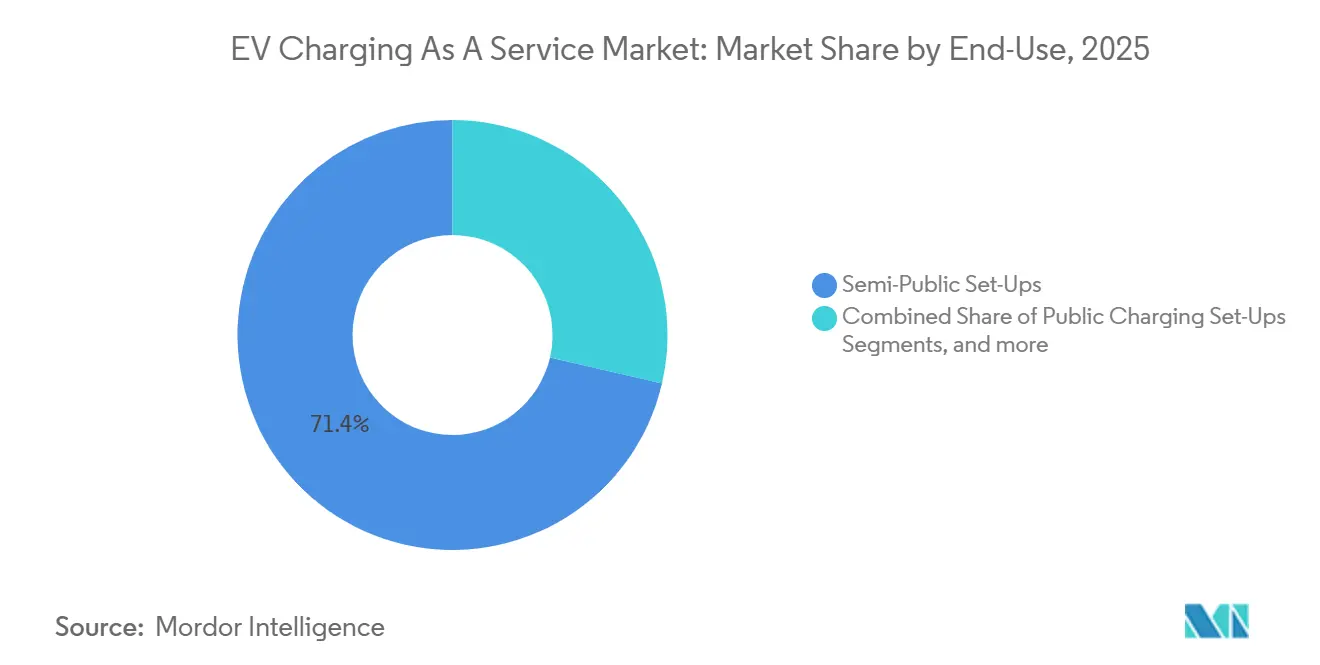
- Per tipologia di utilizzo finale, i luoghi di lavoro semi-pubblici e i punti vendita al dettaglio rappresentavano il 71.38% della quota di mercato del servizio di ricarica per veicoli elettrici (EV Charging As A Service) nel 2025, e la ricarica mobile su richiesta è destinata a crescere con un CAGR del 27.53% nel periodo 2026-2031.
- In termini di potenza erogata, i caricabatterie di Livello 1 e i caricabatterie CA al di sotto dei 22 kW controllavano il 78.34% della quota di mercato del servizio di ricarica per veicoli elettrici (EV Charging as a Service) nel 2025, tuttavia si prevede che i sistemi ultraveloci al di sopra dei 150 kW cresceranno a un tasso di crescita annuo composto (CAGR) del 27.58% fino al 2031.
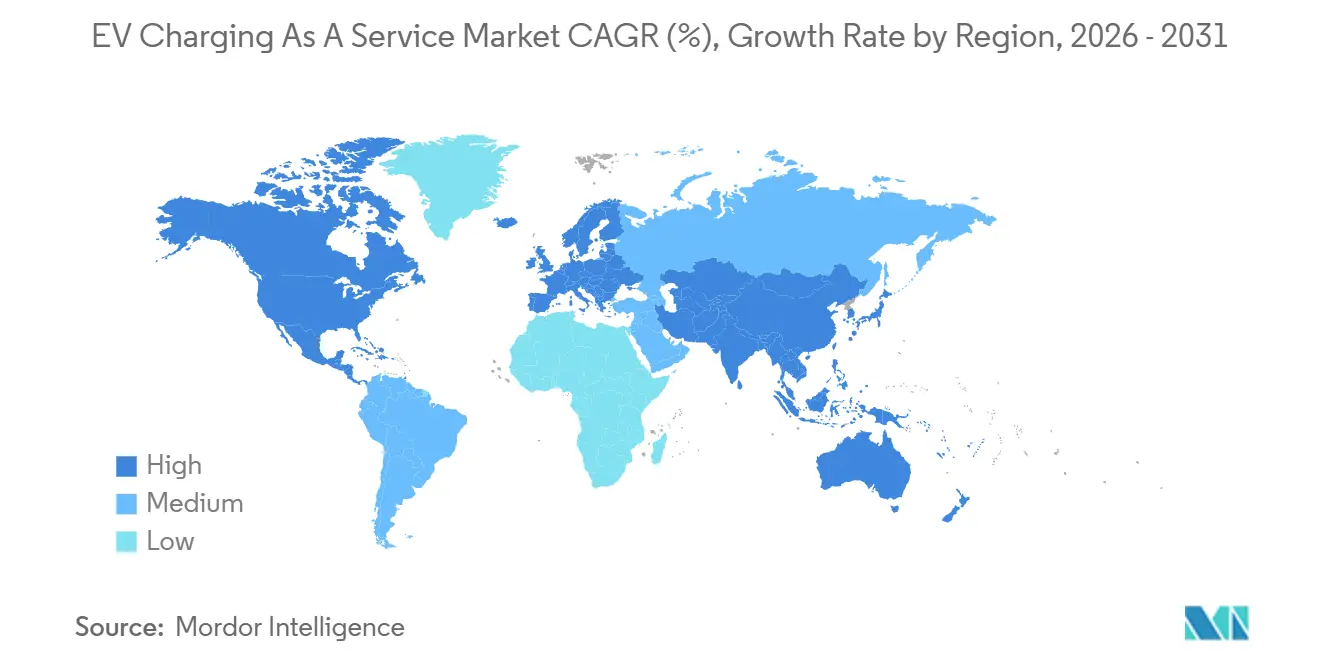
- Dal punto di vista geografico, il Nord America ha dominato, rappresentando il 46.21% della quota di mercato del servizio di ricarica per veicoli elettrici (EV Charging as a Service) nel 2025, mentre l'Asia-Pacifico è la regione in più rapida crescita, con una previsione di crescita a un tasso annuo composto (CAGR) del 27.61% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della ricarica dei veicoli elettrici come servizio
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sussidi governativi e mandati per l'implementazione della ricarica pubblica | + 6.2% | Nord America e nucleo dell'UE, con ricadute sull'APAC | Medio termine (2-4 anni) |
| Impegni aziendali per l'elettrificazione della flotta | + 5.8% | Globale, concentrato in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Rapida realizzazione di corridoi di ricarica rapida in corrente continua | + 5.4% | Nord America, Europa, Cina | A breve termine (≤ 2 anni) |
| Modelli di finanziamento CaaS basati su abbonamento | + 3.7% | Diffusione a livello globale, con risultati iniziali positivi in Europa. | Medio termine (2-4 anni) |
| I servizi di ricarica mobile su richiesta guadagnano terreno | + 3.1% | Aree urbane del Nord America ed Europa, espansioni pilota nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| L'abbinamento microrete + sistema di accumulo riduce i costi operativi. | + 2.9% | Nord America ed Europa, con un'emergente presenza in Cina. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sovvenzioni governative e obblighi per l'implementazione di infrastrutture di ricarica pubbliche
I programmi federali e regionali stanno traducendo gli obiettivi politici in programmi di appalto obbligatori, a vantaggio del mercato del Charging-as-a-Service per veicoli elettrici. Il NEVI, impegnandosi a fornire finanziamenti sostanziali fino al medio termine, impone ai beneficiari delle sovvenzioni di installare caricabatterie ad alta capacità a intervalli regolari per garantire un'elevata operatività. Questo obiettivo indirizza i finanziamenti verso fornitori di servizi completi dotati di diagnostica remota [1] “NEVI Formula Program”, Dipartimento dei trasporti degli Stati Uniti, transportation.gov . L'AFIR obbliga gli Stati membri dell'UE a installare punti di ricarica da 400 kW ogni 60 km lungo i corridoi principali entro il 2025, spingendo i gestori autostradali a firmare contratti CaaS decennali che raggruppano capitale e gestione [2] “Regolamento (UE) 2023/1804 sulle infrastrutture per combustibili alternativi”, Commissione europea, europa.eu.
Impegni aziendali per l'elettrificazione della flotta
Le aziende globali di logistica e servizi stanno stipulando accordi CaaS pluriennali per evitare asset obsoleti man mano che gli standard di ricarica si evolvono. Amazon ha acquistato 100,000 furgoni Rivian e si è assicurata un'infrastruttura di deposito che scagliona la ricarica per mantenere la domanda del sito al di sotto dei 2 MW, proteggendosi così da tariffe punitive [3] “Sustainability Progress Report 2026,” Amazon.com Inc., amazon.com . Entro la metà del decennio, UPS prevede di elettrificare una parte significativa dei suoi nuovi acquisti di flotte nazionali. L'azienda utilizza anche la ricarica gestita in numerose strutture, sincronizzando il consumo di energia con i prezzi in tempo reale. Ford Pro, rivolto agli operatori più piccoli senza un reparto di ingegneria interno, fornisce una soluzione completa di ricarica della flotta a un costo fisso per punto di ricarica, integrato da una tariffa ricorrente. Octopus Energy, attraverso la sua divisione flotte europea, programma strategicamente la ricarica CA notturna per allinearsi alle tariffe dinamiche, sfruttando i prezzi all'ingrosso durante le condizioni favorevoli. Nel frattempo, Volvo Trucks offre ai clienti del settore dei veicoli pesanti un pacchetto integrato che combina infrastrutture di deposito, manutenzione predittiva e ricarica come servizio, con penali applicate in caso di prestazioni inferiori a una determinata soglia.
Rapida implementazione di corridoi di ricarica rapida in corrente continua
Mentre gli operatori si affrettano ad assicurarsi posizioni strategiche lungo le autostrade, la finestra di opportunità si sta rapidamente chiudendo. Nel prossimo futuro, Electrify America prevede di potenziare un numero significativo di stazioni di ricarica, aumentandone la capacità e riducendo sostanzialmente i tempi di ricarica per i veicoli elettrici di ultima generazione. Tesla, con la sua estesa rete di Supercharger, ha aperto la maggior parte delle sue stazioni ai marchi concorrenti, ampliando il proprio potenziale di guadagno e mantenendo al contempo il controllo sulla propria rete. IONNA, in collaborazione con Circle K, si appresta a introdurre hardware di ricarica avanzato in numerose aree di servizio statunitensi nei prossimi anni, sfruttando il traffico esistente legato alla vendita al dettaglio di carburante. ChargeLeague, in Europa, sta integrando migliaia di colonnine di ricarica di diversi fornitori in un'unica piattaforma di roaming, semplificando i pagamenti per gli automobilisti che attraversano i confini. BP Pulse, che punta a una massiccia espansione negli Stati Uniti nel prossimo decennio, ha effettuato un ordine significativo di hardware Tesla per realizzare nuove stazioni di ricarica con funzionalità avanzate.
I servizi di ricarica mobile su richiesta guadagnano terreno
I sistemi portatili sono progettati per luoghi in cui lo scavo o l'interconnessione risultano troppo costosi o richiedono troppo tempo. SparkCharge ha sviluppato pacchi batteria modulari che, una volta impilati su un carrello, forniscono una potenza considerevole. Questa innovazione riduce notevolmente i tempi di assistenza stradale. Nel frattempo, il Boost Charger di FreeWire combina una batteria di grandi dimensioni con un erogatore ad alta capacità. Ciò consente ai rivenditori di offrire la ricarica rapida su pannelli di piccole dimensioni, eliminando la necessità di costosi aggiornamenti dei trasformatori. Negli ultimi anni, negli Stati Uniti si è registrato un aumento considerevole del numero di stazioni di ricarica rapida pubbliche ogni mese. Tuttavia, le unità mobili rappresentano solo una piccola frazione delle stazioni, evidenziando una nicchia in rapida crescita nel mercato del "Servizio di ricarica per veicoli elettrici" (EV Charging As A Service). Durante i periodi di punta delle festività, gli hub logistici utilizzano caricabatterie mobili per evitare i costi di infrastrutture permanenti sovradimensionate. Questi hub hanno riportato notevoli riduzioni del costo totale di proprietà nei progetti pilota. Inoltre, le compagnie assicurative stanno valutando la possibilità di offrire la ricarica mobile come vantaggio aggiuntivo per i titolari di polizze per veicoli elettrici, a condizione che i pacchi batteria rispettino gli standard di sicurezza stabiliti.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati investimenti di capitale per le colonnine di ricarica rapida e gli aggiornamenti della rete elettrica. | -3.8% | Globale, acuto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Carenza di tecnici di assistenza sul campo certificati | -2.6% | Nord America, emergente in Europa | Medio termine (2-4 anni) |
| Lacune di interoperabilità (CCS vs NACS vs CHAdeMO) | -2.1% | Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Esposizione a tariffe di picco volatili per gli operatori CaaS | -1.9% | Nord America ed Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato Cap-Ex per caricabatterie rapidi e aggiornamenti della rete
Gli operatori sostengono costi elevati per l'installazione di un singolo distributore ad alta capacità, e questi costi aumentano ulteriormente se è necessario sostituire trasformatori o quadri elettrici. In alcune regioni, come alcune zone della California e del Regno Unito, le liste d'attesa per l'interconnessione possono estendersi per diversi anni, costringendo gli operatori CaaS a gestire gli obblighi di debito prima di poter generare entrate. I costi legati alla potenza di picco sono spesso consistenti, e anche brevi periodi di elevata produzione possono comportare tariffe mensili considerevoli, nonostante un basso utilizzo medio. L'accumulo a batteria può contribuire a mitigare questi costi di picco, ma aggiunge una spesa significativa al sito e subisce una graduale perdita di capacità nel tempo a causa del degrado. Alcuni operatori negoziano agevolazioni tariffarie partecipando a programmi di risposta alla domanda. Tuttavia, la limitazione in tempo reale prevista da questi accordi può limitare la disponibilità di colonnine di ricarica durante i periodi di picco della domanda, come ad esempio le ore di punta serali.
Lacune di interoperabilità (CCS vs NACS vs CHAdeMO)
La frammentazione dei connettori costringe i fornitori di CaaS a gestire molteplici standard di cavi, complicando la manutenzione e gonfiando le scorte. Le case automobilistiche statunitensi hanno in gran parte adottato NACS dalla metà del 2025, mentre l'Europa rimane fedele a CCS2, creando incertezza dovuta al doppio standard per le flotte globali. CHAdeMO domina ancora le colonnine di ricarica pubbliche giapponesi e oltre la metà delle installazioni in Thailandia, richiedendo dispenser multiprotocollo che costano il 15% in più rispetto alle unità a standard singolo. Anche l'interoperabilità del software è in ritardo: gli host OCPP 1.6 non possono accedere alle nuove funzionalità, come i profili di ricarica intelligente disponibili in OCPP 2.0.1, creando costi di aggiornamento per l'hardware obsoleto. Il roaming tra reti diverse sta migliorando, ma la latenza e gli errori di autenticazione rimangono frequenti, riducendo la fiducia degli automobilisti e spingendo alcuni a rimanere fedeli agli ecosistemi proprietari.
Analisi del segmento
In base al tipo di caricabatterie: predominano le unità CA, con picchi di ricarica rapida CC.
Nel 2025, i caricabatterie CA rappresentavano il 71.27% della quota di mercato del servizio di ricarica per veicoli elettrici (EV Charging As A Service), poiché i fornitori di servizi possono collegare le unità di Livello 2 ai pannelli a 208 volt esistenti con un costo di installazione compreso tra 2,000 e 5,000 dollari, una frazione dell'investimento richiesto per i sistemi CC da 50 kW. Si prevede che il mercato del servizio di ricarica per veicoli elettrici con apparecchiature CA crescerà costantemente, man mano che luoghi di lavoro e centri commerciali amplieranno i servizi a bordo strada che incoraggiano tempi di sosta più lunghi. Una minore manutenzione, grazie a un minor numero di componenti ad alta tensione e al raffreddamento passivo, consente ai fornitori di servizi di offrire garanzie di uptime competitive a tariffe di abbonamento contenute.
Si prevede che le colonnine di ricarica rapida in corrente continua (DC) cresceranno a un tasso del 27.49% entro il 2031, grazie alle architetture dei veicoli a 800 volt, come la Hyundai Ioniq 5 e la Porsche Taycan, in grado di accettare 350 kW senza limitazioni di potenza. I fornitori di servizi contrastano gli elevati costi di investimento con armadi di condivisione della potenza che distribuiscono la capacità tra più punti di ricarica, aumentando l'utilizzo e riducendo i tempi di ammortamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di servizio della flotta: le flotte di consegna trainano la crescita
Nel 2025, le auto aziendali e i parchi veicoli rappresentavano il 27.65% della quota di mercato del servizio di ricarica per veicoli elettrici (EV Charging As A Service), grazie ai programmi di benefit con agevolazioni fiscali che consentono ai dipendenti di ricaricare i propri veicoli senza investimenti aziendali. Questo segmento predilige le colonnine di ricarica CA abbinate a smart card che tracciano l'utilizzo personale rispetto a quello aziendale ai fini del rimborso. Il segmento delle flotte di consegna è quello in più rapida crescita, con una crescita prevista a un CAGR del 27.55%, poiché le aziende di e-commerce necessitano di una ricarica prevedibile presso i depositi e di una contabilizzazione delle emissioni di carbonio per i furgoni adibiti alle consegne dell'ultimo miglio.
Il trasporto passeggeri su richiesta e il noleggio di veicoli contribuiscono in modo significativo al fatturato complessivo, basandosi in larga misura sugli accordi di roaming. Questi accordi offrono sconti sostanziali, ma richiedono la condivisione dei dati degli autisti. Anche le flotte di trasporto pubblico municipale rappresentano una quota considerevole del fatturato. In particolare, città come Los Angeles impongono rigidi contratti basati sulle prestazioni, che prevedono elevati tempi di operatività e sanzioni per ogni partenza mancata.
Per tipologia di utilizzo: la ricarica mobile rivoluziona i modelli tradizionali
Nel 2025, le installazioni semi-pubbliche presso luoghi di lavoro e punti vendita al dettaglio rappresentavano il 71.38% della quota di mercato del servizio di ricarica per veicoli elettrici (EV Charging as a Service), a testimonianza delle politiche aziendali in materia di benefit per i dipendenti e delle strategie dei rivenditori volte a prolungare i tempi di acquisto. Gli incentivi fiscali previsti dalla Sezione 30C, che rimborsano una parte significativa dei costi di installazione e delle apparecchiature, stanno rendendo più accessibili gli abbonamenti al servizio di ricarica per veicoli elettrici. Sebbene le colonnine di ricarica pubbliche lungo le autostrade rappresentino una quota minore delle installazioni, sono soggette a tempi di autorizzazione più lunghi e a maggiori rischi di vandalismo. Di conseguenza, gli operatori si stanno orientando sempre più verso custodie antimanomissione e funzionalità di disattivazione a distanza. I centri di smistamento per le flotte logistiche contribuiscono in modo significativo al fatturato. Questi centri sfruttano le tariffe elettriche più basse spostando il carico nelle ore notturne, approfittando dei prezzi all'ingrosso che spesso scendono a livelli minimi.
Si prevede che la ricarica mobile su richiesta crescerà a un tasso annuo composto del 27.53% e si rivolge a eventi, cantieri edili e servizi di emergenza stradale dove le infrastrutture fisse sono impraticabili. La piattaforma modulare di SparkCharge riduce i tempi di risposta senza richiedere scavi o aggiornamenti dei trasformatori, risultando interessante per le compagnie assicurative che includono la ricarica stradale nei premi. L'unità di accumulo a batteria di FreeWire consente una ricarica rapida in siti serviti da pannelli a 208 volt, aprendo nuove fonti di reddito in aree dismesse prive di servizio trifase. Poiché le flotte mobili possono ridistribuire le risorse in base alle variazioni della domanda, il rischio di utilizzo rimane inferiore rispetto agli hub fissi. Tuttavia, il degrado della batteria rimane un costo che i fornitori di CaaS devono considerare negli abbonamenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla potenza erogata: la ricarica ultraveloce rimodella le infrastrutture
Nel 2025, i caricabatterie di livello 1 e in corrente alternata con potenza inferiore a 22 kW hanno conquistato il 78.34% della quota di mercato del servizio di ricarica per veicoli elettrici (EV Charging As A Service) grazie alla loro capacità di sfruttare i circuiti esistenti e alla necessità di autorizzazioni minime. Tuttavia, il mercato del servizio di ricarica per veicoli elettrici con hardware ad alta potenza sta crescendo più rapidamente; si prevede che i caricabatterie con potenza superiore a 150 kW registreranno un CAGR del 27.58% fino al 2031, poiché i veicoli a 800 volt possono ora assorbire 350 kW senza limitazioni di potenza. I moduli Terra HP Gen III di ABB distribuiscono dinamicamente la capacità tra i punti di ricarica, riducendo significativamente i costi di capitale per porta durante i rari picchi di carico simultanei. Il sistema HPC 350 di Delta, che utilizza una topologia a raddrizzatore Vienna, raggiunge un'elevata efficienza, minimizzando le perdite di energia che possono ridurre i margini degli operatori.
Si prevede che i sistemi di livello 2 con potenza moderata rappresenteranno una quota significativa delle installazioni nel prossimo futuro, trovando un equilibrio tra le esigenze di ricarica notturna delle flotte e le considerazioni sui costi. Sebbene i caricabatterie rapidi con potenza più elevata rappresentino una porzione minore delle installazioni, sono soggetti a crescenti rischi di obsolescenza a causa dell'evoluzione delle aspettative degli automobilisti. Ciononostante, questi caricabatterie di fascia media rimangono rilevanti nelle aree commerciali urbane, dove i tempi di sosta coincidono con gli acquisti o la ristorazione. Le installazioni ultraveloci che richiedono connessioni alla rete elettrica consistenti per le stazioni con più postazioni spesso necessitano di studi di fattibilità, con conseguente aumento significativo dei budget di progetto. Per ovviare a questo problema, gli operatori utilizzano sistemi di accumulo di energia a batteria, limitando così i picchi di prelievo dalla rete e facilitando l'installazione in aree con capacità di sottostazione limitata.
Analisi geografica
Nel 2025, il Nord America deteneva la quota di mercato maggiore, pari al 46.21%, nel settore dei servizi di ricarica per veicoli elettrici (EV Charging As A Service). Questa impennata è stata in gran parte trainata da un importante programma governativo che finanzia le colonnine di ricarica lungo i corridoi, obbligate a garantire un elevato tempo di attività, un parametro che si allinea perfettamente con le esigenze dei fornitori di servizi specializzati. All'inizio del 2026, gli Stati Uniti erano in piena espansione, con l'aggiunta mensile di un numero considerevole di stazioni di ricarica rapida in corrente continua (DC). Questo sforzo ha portato alla creazione di una vasta rete di punti di ricarica distribuiti su numerose sedi. In particolare, Tesla si è affermata come leader del settore, detenendo la maggior parte delle colonnine DC e raggiungendo questo traguardo dopo aver aperto una parte significativa dei suoi punti di ricarica anche ad altri marchi.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 27.61% fino al 2031. In Cina è in corso una transizione significativa. L'estesa rete nazionale di colonnine di ricarica sta passando dalla supervisione statale alla gestione privata. Questo cambiamento consente agli operatori di integrare i servizi ancillari di rete con le tariffe di utilizzo. In India, un'importante iniziativa governativa promuove le colonnine di ricarica rapida lungo i corridoi e mostra una chiara preferenza per contratti di servizio gestiti a lungo termine. Anche il Giappone sta giocando le sue carte, offrendo di sovvenzionare una parte consistente dei costi di installazione. Tuttavia, c'è un intoppo: i fornitori devono impegnarsi in accordi di disponibilità decennale.
L'Europa, con lo sguardo rivolto al futuro, sta raccogliendo i frutti di mandati e alleanze strategiche. Con una quota significativa dei ricavi previsti per il 2025, l'Europa sta beneficiando di una direttiva che prevede l'installazione di una stazione di ricarica pubblica per ogni numero prestabilito di veicoli elettrici a batteria (BEV). Inoltre, l'alleanza ChargeLeague, che integra senza soluzione di continuità le stazioni di ricarica in numerosi paesi, rafforza la posizione del continente. Il Medio Oriente e l'Africa, che attualmente detengono una quota modesta, hanno obiettivi ambiziosi. Gli Emirati Arabi Uniti, ad esempio, puntano a un numero considerevole di stazioni di ricarica rapida pubbliche entro il 2030.
Panorama competitivo
Il mercato del Charging-as-a-Service per veicoli elettrici è dominato dai primi cinque operatori: ChargePoint, Tesla, Electrify America, EVgo e BP Pulse, che controllano una quota significativa della capacità installata. La rete Supercharger di Tesla domina il mercato statunitense della ricarica rapida in corrente continua (DC) dopo l'apertura del NACS. Questa posizione dominante fornisce a Tesla dati di utilizzo e potere d'acquisto di energia senza precedenti. ChargeLeague ha consolidato un numero considerevole di colonnine di ricarica europee sotto un unico abbonamento, evidenziando una tendenza verso l'interoperabilità in roaming piuttosto che la proprietà diretta. IONNA, supportata da diverse case automobilistiche, prevede di installare distributori ad alta capacità in numerose stazioni Circle K nei prossimi anni, a dimostrazione dell'impegno dei produttori di apparecchiature originali (OEM) verso un'infrastruttura che garantisca affidabilità a prescindere dal marchio.
L'integrazione verticale regna sovrana. ABB e Delta Electronics uniscono le soluzioni energetiche interne con la tecnologia cloud, ottenendo miglioramenti significativi nella disponibilità della manutenzione predittiva. BP Pulse accelera la sua implementazione acquisendo hardware Tesla e integrandolo con la sua piattaforma di trading energetico per gestire le fluttuazioni tariffarie. Innovatori come SparkCharge e FreeWire sfruttano soluzioni mobili e con accumulo a batteria, aggirando i ritardi di interconnessione, un vantaggio per chi non vuole attendere a lungo gli aggiornamenti della rete. I progressi software si concentrano ora sulla gestione dinamica del carico, sulla telematica e sulla partecipazione al mercato della risposta alla domanda, sbloccando ricavi che vanno oltre la semplice vendita di kWh.
Le fusioni e le partnership sono in aumento. Recentemente, Volkswagen ha integrato LOGPAY ed Elli in Elli Mobility, semplificando i servizi di ricarica e pagamento in Europa. Questa mossa riecheggia la strategia di BP di unire le proprietà commerciali con i vantaggi del trading energetico. I produttori di hardware puntano sulla proprietà intellettuale del software per assicurarsi contratti a lungo termine con i clienti, mentre le utility mirano a diventare hub energetici e di servizi completi, massimizzando i profitti a valle. Le dinamiche competitive stanno cambiando: i contratti che prevedono penali per i tempi di inattività al di sotto di una determinata soglia sono ormai standard nelle gare d'appalto pubbliche.
Leader del settore della ricarica dei veicoli elettrici come servizio
ChargePoint Holdings Inc.
Soluzioni di ricarica Shell
Tesla Inc.
ABB
BP Pulse (Chargemaster Limited)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Voltera, azienda specializzata in infrastrutture e supportata da EQT Infrastructure, si è fusa con Revel, una rete urbana di ricarica rapida. Operando con il marchio Voltera, la piattaforma risultante dalla fusione ha creato un'azienda leader nel settore del Charging-as-a-Service (CaaS), focalizzata su hub di ricarica urbana ad alte prestazioni per operatori di ride-hailing, flotte di logistica pesante e veicoli a guida autonoma nelle principali aree metropolitane degli Stati Uniti.
- Aprile 2026: Pod, fornitore di servizi di ricarica per veicoli elettrici e parte del gruppo EDF, ha acquisito EO Charging per rafforzare le proprie capacità di ricarica per flotte commerciali e depositi. L'operazione ha integrato il software e gli strumenti di gestione dei depositi di EO Charging con la piattaforma energetica di Pod, a supporto degli operatori commerciali su larga scala.
- Maggio 2025: SparkCharge si è assicurata 30.5 milioni di dollari per espandere la propria flotta di sistemi di ricarica mobile. L'azienda mira a migliorare la propria capacità operativa e a soddisfare la crescente domanda di servizi di rifornimento flessibili. Il finanziamento consentirà all'azienda di ampliare la propria infrastruttura, migliorare l'efficienza del servizio e soddisfare le crescenti esigenze degli utenti di veicoli elettrici alla ricerca di soluzioni di ricarica comode e flessibili.
- Aprile 2025: ABB E-mobility ha presentato il caricabatterie da megawatt MCS1200, le unità all-in-one A200/300 e il dispenser ChargeDock, ampliando le soluzioni per flotte di veicoli leggeri e pesanti.
- Gennaio 2025: Volkswagen unisce le attività di LOGPAY Transport Services ed Elli, dando vita a Elli Mobility GmbH per unificare i servizi di ricarica e pagamento in tutta Europa.
Ambito del rapporto sul mercato globale della ricarica dei veicoli elettrici come servizio
Il rapporto copre le seguenti aree geografiche: Tipo di caricabatterie (caricabatterie CA e altro), Tipo di servizio per flotte (veicoli aziendali e parco auto e altro), Utilizzo finale (impianti semi-pubblici e altro), Potenza in uscita (Livello 1/CA (inferiore a 22 kW) e altro) e Area geografica.
| Caricabatterie AC |
| Caricabatterie veloci CC |
| Caricabatterie wireless/induttivi |
| Veicoli aziendali e parchi auto |
| Flotte di consegna e logistica |
| Flotte passeggeri (trasporto con conducente, noleggio) |
| Flotte municipali e di trasporto pubblico |
| Allestimenti semi-pubblici (luoghi di lavoro, vendita al dettaglio) |
| Sistemi di ricarica pubblici (autostradali, urbani) |
| Ricarica deposito/hub flotta |
| Ricarica mobile su richiesta |
| Livello 1 / AC (inferiore a 22 kW) |
| Livello 2 (22 - 50 kW) |
| Veloce (50 - 150 kW) |
| Alta potenza (oltre 150 kW) |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Spagna | |
| Italia | |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Indonesia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Philippines | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di caricatore | Caricabatterie AC | |
| Caricabatterie veloci CC | ||
| Caricabatterie wireless/induttivi | ||
| Per tipo di servizio della flotta | Veicoli aziendali e parchi auto | |
| Flotte di consegna e logistica | ||
| Flotte passeggeri (trasporto con conducente, noleggio) | ||
| Flotte municipali e di trasporto pubblico | ||
| Per uso finale | Allestimenti semi-pubblici (luoghi di lavoro, vendita al dettaglio) | |
| Sistemi di ricarica pubblici (autostradali, urbani) | ||
| Ricarica deposito/hub flotta | ||
| Ricarica mobile su richiesta | ||
| Per potenza | Livello 1 / AC (inferiore a 22 kW) | |
| Livello 2 (22 - 50 kW) | ||
| Veloce (50 - 150 kW) | ||
| Alta potenza (oltre 150 kW) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Spagna | ||
| Italia | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Indonesia | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Philippines | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Con quale rapidità si prevede che crescerà il mercato dei servizi di ricarica per veicoli elettrici (EV Charging as a Service) entro il 2031?
Il mercato aveva un valore di 185.24 milioni di dollari nel 2025 e si prevede che crescerà da 236.12 milioni di dollari nel 2026 a 794.66 milioni di dollari entro il 2031, registrando un CAGR del 27.47% durante il periodo di previsione (2026-2031).
Quale regione genererà il maggior numero di nuove entrate dai servizi entro il 2031?
Si prevede che la regione Asia-Pacifico sarà quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 27.61%, grazie alla transizione di Cina e India verso modelli di servizi gestiti privati.
Qual è attualmente il tipo di caricabatterie più diffuso?
Nel 2025, le unità AC di livello 2 hanno rappresentato il 71.27% del fatturato, poiché i produttori possono installarle su pannelli a 208 volt esistenti a costi minimi.
Quale segmento della flotta registra la crescita maggiore?
Si prevede che le flotte per le consegne e la logistica cresceranno a un tasso annuo composto del 27.55%, poiché i giganti dell'e-commerce richiedono pacchetti di servizi per i depositi che includano la gestione del carico e i certificati per le energie rinnovabili.
Qual è il principale ostacolo finanziario per le stazioni di ricarica ultraveloce?
Il costo totale di installazione di un singolo distributore da 350 kW può raggiungere i 300,000 dollari quando sono necessari aggiornamenti alla rete, spingendo molti gestori ad adottare un servizio CaaS in abbonamento anziché l'acquisto.
Quanto è frammentato il panorama competitivo?
I primi cinque fornitori controllano circa il 37% della capacità installata, il che indica una concentrazione moderata e un ampio margine per l'ingresso di operatori regionali o di nicchia.


